Advanced Micro Devices (AMD) conçoit des produits informatiques haute performance dans les centres de données, les ordinateurs personnels, les jeux et les systèmes embarqués. Les processeurs serveur EPYC et les processeurs client Ryzen restent centraux dans son activité CPU, tandis que les accélérateurs Instinct, le logiciel ROCm et la plateforme rack-scale Helios deviennent plus importants pour la croissance à long terme. Cette évolution élargit l'exposition d'AMD à l'infrastructure d'intelligence artificielle, mais laisse également l'action sensible à la concurrence, aux contrôles d'exportation et à l'approvisionnement en packaging avancé et en mémoire.
Son dernier trimestre a montré cette transition qui s'accélérait. Le chiffre d'affaires AMD Q2 2026 a atteint 11,536 milliards de dollars, en hausse de 50% d'une année sur l'autre et au-dessus du point médian d'orientation d'environ 11,2 milliards de dollars, tandis que le Centre de données représentait 58% des ventes et que le chiffre d'affaires du segment a plus que doublé. Le BPA non-GAAP a atteint 1,66 $ contre 1,62 $ attendu, et l'orientation du chiffre d'affaires Q3 a augmenté à 13,0 milliards de dollars plus ou moins 300 millions de dollars. Le cas d'investissement dépend de si Instinct et EPYC peuvent maintenir cette croissance sans affaiblir la marge brute non-GAAP de 56%.
Les prévisions d'action AMD pour 2026 se concentrent maintenant sur deux visions concurrentes :
- Le cas d'expansion de plateforme IA : Instinct, EPYC, Helios et ROCm approfondissent l'adoption client, élèvent les estimations et soutiennent l'effet de levier opérationnel.
- Le cas d'exécution et d'évaluation : les retards de déploiement, la concentration client, les contrôles d'exportation ou les contraintes d'approvisionnement laissent les bénéfices en dessous du niveau requis pour soutenir un gain YTD de 113%.
Ce guide détaille les prévisions d'action AMD, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats Q2 d'AMD du 4 août 2026, les dépôts réglementaires et les données de marché jusqu'au 2 septembre 2026, plus comment trader les futures d'actions AMD sur BingX TradFi avec un collatéral USDT.
Top 5 des Choses que les Investisseurs AMD Doivent Savoir en Septembre 2026
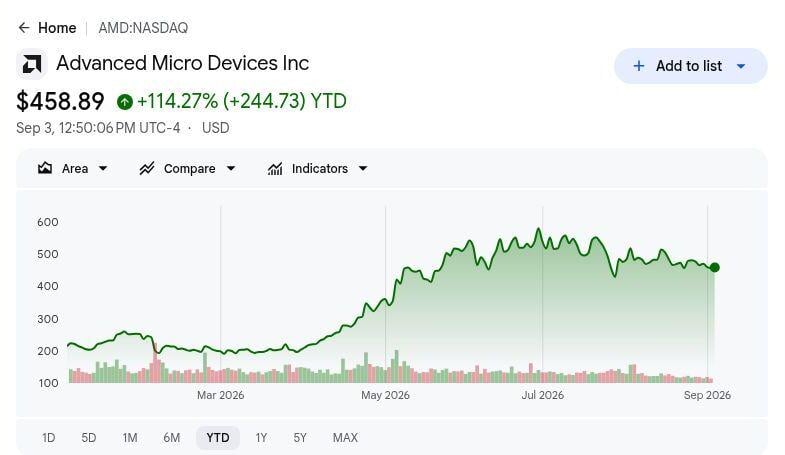
- AMD était en hausse d'environ 113% YTD jusqu'au 2 septembre : Les actions ont clôturé à 457,06 $ après une baisse de 0,55% ce jour-là, montrant à quel point les investisseurs avaient agressivement réévalué AMD autour des accélérateurs IA et des CPU serveur. Cela laisse moins de marge pour les retards dans Instinct, EPYC ou les déploiements rack-scale.
- Le chiffre d'affaires Q2 a atteint 11,536 milliards de dollars, en hausse de 50% d'une année sur l'autre : Le résultat est venu environ 336 millions de dollars au-dessus du point médian d'orientation d'environ 11,2 milliards de dollars et a augmenté de 13% de manière séquentielle, montrant que la demande IA se convertissait déjà en ventes reconnues.
- Le Centre de données a généré environ 58% du chiffre d'affaires total alors que les ventes du segment ont plus que doublé : Les processeurs EPYC ont fourni une base serveur établie tandis que les accélérateurs Instinct ont élargi l'exposition IA d'AMD. Le mix augmente également la sensibilité aux déploiements hyperscaler, à la capacité de packaging et à la concentration client.
- La marge brute non-GAAP s'est élargie à 56% : Le BPA non-GAAP a atteint 1,66 $ contre le consensus cité de 1,62 $, tandis que le BPA dilué GAAP a augmenté de 156% à 1,38 $. Cela montre que la croissance rapide du chiffre d'affaires se traduisait par une rentabilité plus forte.
- L'orientation du chiffre d'affaires Q3 a atteint 13,0 milliards de dollars ± 300 millions de dollars : Le point médian implique environ 41% de croissance d'une année sur l'autre et une autre augmentation séquentielle de 13%, avec une marge brute non-GAAP attendue près de 56%. Livrer les deux soutiendrait le cas d'effet de levier opérationnel après le rallye YTD de 113%.
Qu'est-ce qu'Advanced Micro Devices (AMD) ?
AMD est une entreprise de semi-conducteurs fabless qui conçoit des produits informatiques haute performance et adaptatifs. Son portefeuille comprend les CPU serveur EPYC, les GPU de centre de données Instinct, les processeurs client Ryzen, les graphiques Radeon, les produits embarqués, la technologie réseau et le logiciel IA ROCm. L'entreprise sert les fournisseurs de cloud, les entreprises, les fabricants de PC, les joueurs et les clients industriels dans les centres de données, les ordinateurs personnels, les jeux et les systèmes embarqués. Parce qu'AMD ne fabrique pas elle-même les wafers de pointe, elle concentre le capital sur l'architecture et la conception de produits tout en s'appuyant sur des partenaires externes de fonderie, de packaging, de mémoire et de fabrication.
La stratégie actuelle d'AMD couvre de plus en plus une plateforme IA complète plutôt qu'un seul accélérateur. Les CPU EPYC coordonnent le calcul général, les GPU Instinct accélèrent les charges de travail IA, ROCm fournit la couche logicielle, et Helios étend le portefeuille aux déploiements rack-scale. Les principaux clients cloud et partenaires système soutiennent une adoption plus large, tandis que la capacité de fonderie avancée, la mémoire haute bande passante, les rendements de packaging et la disponibilité réseau déterminent à quelle vitesse les commandes deviennent des revenus reconnus. Cette approche de plateforme peut approfondir les relations client et répartir l'investissement logiciel sur une base installée plus large, bien que l'écosystème de Nvidia et le silicium personnalisé hyperscaler restent d'importantes contraintes concurrentielles.
En savoir plus : Comparaison AMD vs. Nvidia 2026 : Quelle Action de Computing IA est le Meilleur Achat ?
Aperçu des Résultats AMD Q2 2026 : Chiffre d'Affaires, BPA et Croissance du Centre de Données
AMD a livré un chiffre d'affaires Q2 de 11,536 milliards de dollars, en hausse de 50% d'une année sur l'autre et au-dessus du point médian d'orientation d'environ 11,2 milliards de dollars, tandis que le BPA non-GAAP a atteint 1,66 $ contre 1,62 $ attendu. Le Centre de données représentait 58% du chiffre d'affaires total et a plus que doublé, le BPA dilué GAAP a augmenté de 156% à 1,38 $, et l'orientation du chiffre d'affaires Q3 a atteint 13,0 milliards de dollars plus ou moins 300 millions de dollars. La tension principale est de savoir si la montée en puissance des accélérateurs peut préserver la marge brute non-GAAP de 56% alors que le mix de produits et de clients change.
|
Métrique Financière |
Orientation / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires Q2 2026 |
Environ 11,2 Md$ point médian d'orientation |
11,536 Md$ |
Dépassé. Environ 336 M$ au-dessus du point médian ; en hausse de 50% d'une année sur l'autre et 13% de manière séquentielle. |
|
BPA dilué non-GAAP Q2 |
1,62 $ consensus |
1,66 $ |
Dépassé. 0,04 $ au-dessus du consensus. |
|
BPA dilué GAAP Q2 |
— |
1,38 $ |
Amélioré. En hausse de 156% d'une année sur l'autre. |
|
Marge brute non-GAAP Q2 |
— |
56% |
Élargie. En hausse de 13 points de pourcentage d'une année sur l'autre. |
|
Mix de chiffre d'affaires Centre de données Q2 |
— |
58% du chiffre d'affaires total |
Élargi. Le Centre de données est devenu le principal moteur de revenus d'AMD. |
|
Croissance du chiffre d'affaires Centre de données Q2 |
— |
Plus que doublé d'une année sur l'autre |
Accéléré. Les processeurs EPYC et les accélérateurs Instinct ont conduit l'augmentation. |
|
Perspectives de chiffre d'affaires Q3 2026 |
— |
13,0 Md$ ± 300 M$ |
Relevé. Le point médian implique environ 41% de croissance d'une année sur l'autre et 13% de croissance séquentielle. |
|
Perspectives de marge brute non-GAAP Q3 |
— |
Environ 56% |
Stable. L'orientation maintient la marge près de Q2 malgré une montée d'accélérateurs plus importante. |
- Le chiffre d'affaires Q2 de 11,536 milliards de dollars a dépassé le point médian d'orientation d'environ 336 millions de dollars : Les ventes ont augmenté de 50% d'une année sur l'autre et 13% de manière séquentielle, confirmant que la montée IA livrait à la fois l'échelle et l'accélération. La base plus forte élève maintenant la barre pour Q3.
- Le BPA dilué non-GAAP de 1,66 $ a dépassé le consensus de 0,04 $ : Le BPA dilué GAAP a également augmenté de 156% à 1,38 $, montrant que la croissance rapide du chiffre d'affaires se traduisait à la fois en bénéfices ajustés et rapportés.
- Le Centre de données a atteint 58% du chiffre d'affaires total alors que les ventes du segment ont plus que doublé : EPYC et Instinct sont devenus les principaux moteurs de croissance d'AMD, augmentant l'exposition IA tout en rendant également les résultats plus sensibles aux calendriers de déploiement hyperscaler et aux gros programmes.
- La marge brute non-GAAP s'est élargie de 13 points de pourcentage à 56% : L'amélioration montre que le mix de produits et l'exécution se sont renforcés aux côtés de la croissance du chiffre d'affaires. Maintenir la marge près de 56% à travers la prochaine montée d'accélérateurs soutiendrait le cas d'effet de levier opérationnel.
- L'orientation du chiffre d'affaires Q3 de 13,0 milliards de dollars implique 41% de croissance annuelle : Le point médian représente également environ 13% de croissance séquentielle, avec une marge brute non-GAAP attendue près de 56%. Atteindre les deux objectifs confirmerait la dynamique continue, tandis que des expéditions plus faibles ou des marges diminuées indiqueraient une pression de déploiement ou d'approvisionnement.
En savoir plus : Aperçu des Résultats AMD Q2 2026 : Les Marges Plates de 56% Éclipsent la Croissance des Puces IA et Déclenchent une Vente de 7,04%
Perspectives d'Investissement AMD 2026 : Cas Haussier 700 $ vs Cas Baissier 350 $
Le test central est de savoir si AMD peut faire évoluer les accélérateurs Instinct, les processeurs EPYC, les systèmes Helios et l'adoption ROCm assez rapidement pour soutenir la croissance du chiffre d'affaires et les marges après la réévaluation d'environ 113% YTD de l'action.
Le Cas Haussier : La Forte Demande de Puces IA et la Croissance Serveur Poussent AMD Vers 700 $
Le Cas Haussier suppose que les déploiements Instinct s'accélèrent, EPYC continue de gagner des parts de marché serveur, et les clients adoptent Helios pour les systèmes IA rack-scale. Le chiffre d'affaires se développe plus rapidement que les dépenses de plateforme et de chaîne d'approvisionnement, permettant à la marge opérationnelle de s'améliorer même si le mix d'accélérateurs crée une économie de marge brute différente des produits CPU matures.
Un mouvement vers 700 $ nécessiterait un chiffre d'affaires Q3 près ou au-dessus de 13,0 milliards de dollars, une marge brute se maintenant autour de 56%, et une adoption ROCm plus large réduisant les coûts de changement de clients. L'accès opportun à la fonderie avancée, au packaging et à la capacité mémoire, ainsi que des mises à niveau d'estimations continues, fourniraient la confirmation la plus claire.
Le Cas de Base : La Demande Stable du Centre de Données Maintient AMD Entre 550 $ et 625 $
Le Cas de Base suppose qu'AMD livre près de l'orientation actuelle alors que le Centre de données reste le principal moteur de croissance. Instinct se développe avec les clients hyperscale et souverains, les gains de parts EPYC continuent, et ROCm s'améliore régulièrement, mais l'écosystème logiciel de Nvidia et le silicium personnalisé hyperscaler empêchent une fermeture immédiate de l'écart de plateforme.
Dans ce scénario éditorial, AMD pourrait trader principalement entre 550 $ et 625 $. Un chiffre d'affaires dans la fourchette Q3 de 12,7 à 13,3 milliards de dollars, une marge brute non-GAAP stable de 56%, et une visibilité d'accélérateur plus large soutiendraient la fourchette, tandis que des déploiements plus lents ou une adoption logicielle plus faible limiteraient la hausse.
Le Cas Baissier : Les Dépenses IA Plus Lentes et la Pression sur les Marges Tirent AMD Vers 350 $
Le Cas Baissier suppose que les déploiements IA glissent, la concentration client augmente, ou la pression concurrentielle ralentit les gains de parts d'accélérateurs. Les restrictions d'exportation et la capacité limitée de fonderie, packaging, mémoire ou substrat réduiraient la visibilité d'expédition tandis que l'investissement de plateforme fixe continue, affaiblissant le chemin de la croissance du chiffre d'affaires à l'effet de levier des bénéfices.
Un mouvement vers 350 $ deviendrait plus probable si le chiffre d'affaires Q3 tombe en dessous de la fourchette guidée, la marge brute baisse matériellement en dessous de 56%, ou les clients majeurs retardent le déploiement. Après un gain YTD d'environ 113%, des estimations prospectives plus faibles pourraient se combiner avec une compression multiple même si AMD continue d'afficher une croissance absolue du chiffre d'affaires.
Prévisions de Prix d'Action AMD pour 2026 par les Analystes de Wall Street
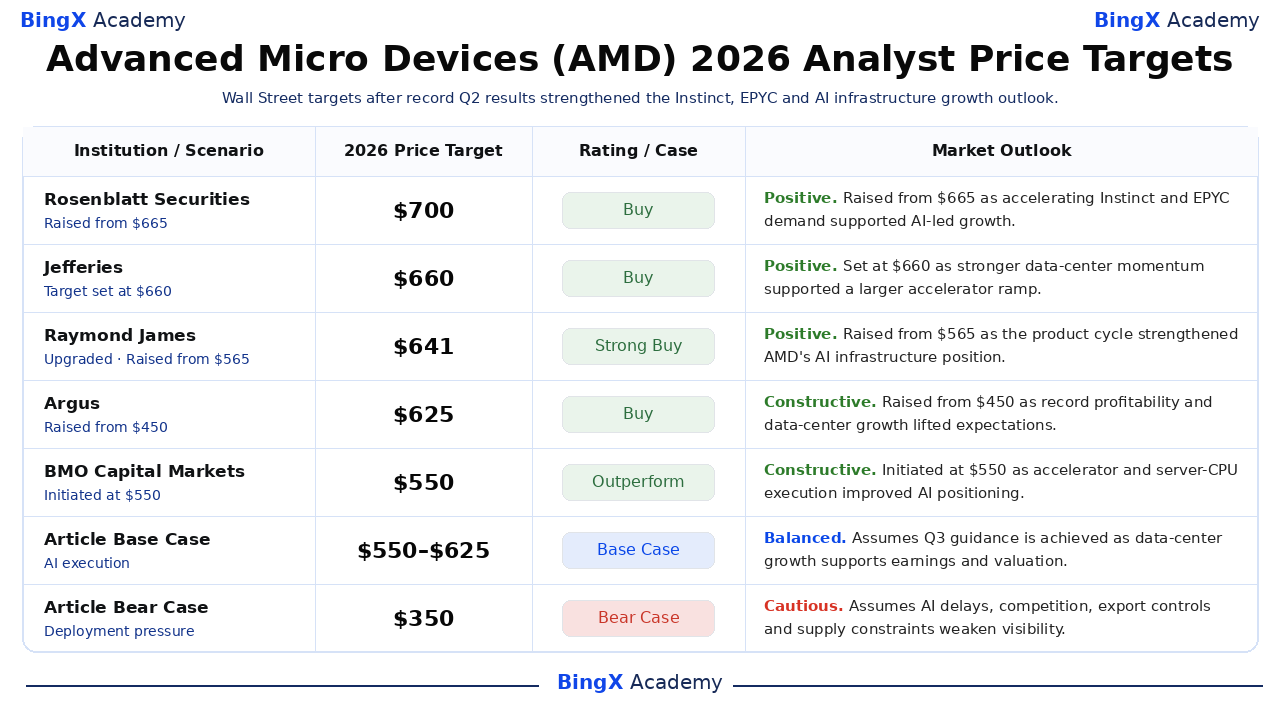
Ces six actions institutionnelles datées s'étendent de 550 $ à 700 $ et sont classées du plus haut au plus bas. La fourchette reflète différentes hypothèses sur la vitesse de déploiement Instinct, les gains de parts EPYC, l'adoption ROCm, les marges brutes, et la durabilité de la réévaluation IA d'AMD plutôt qu'un consensus unifié. Les lignes finales Base et Baissier sont des scénarios éditoriaux BingX Academy, pas des prévisions de Wall Street.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspectives du Marché |
|
Rosenblatt Securities |
700 $ |
Achat |
Positif. 6 août : relevé de 665 $ à 700 $. L'objectif plus élevé reflète la confiance que la demande accélérée d'Instinct et EPYC peut soutenir la croissance menée par l'IA d'AMD après des résultats Q2 records. |
|
Jefferies |
660 $ |
Achat |
Positif. 5 août : objectif noté Achat fixé à 660 $. L'objectif incorpore une dynamique Centre de données plus forte et la perspective d'une montée d'accélérateurs plus importante au second semestre. |
|
Raymond James |
641 $ |
Achat Fort |
Positif. 25 août : amélioré, avec objectif relevé de 565 $ à 641 $. L'amélioration signale une plus grande confiance dans le cycle de produits d'AMD et sa position en expansion dans l'infrastructure IA. |
|
Argus |
625 $ |
Achat |
Constructif. 6 août : relevé de 450 $ à 625 $. La rentabilité record et des perspectives Centre de données plus fortes ont soutenu une augmentation substantielle d'objectif post-résultats. |
|
BMO Capital Markets |
550 $ |
Surperformance |
Constructif. 20 août : initié avec un objectif de 550 $. L'initiation reconnaît la position améliorée d'AMD en computing IA, avec une hausse liée à l'exécution continue des accélérateurs et CPU serveur. |
|
DA Davidson |
550 $ |
Achat |
Constructif. 5 août : relevé de 425 $ à 550 $. L'objectif révisé reflète le dépassement Q2 et un chemin de chiffre d'affaires amélioré au second semestre, équilibré contre des attentes élevées. |
|
Cas de Base de l'Article |
550 $-625 $ |
Cas de Base |
Équilibré. Suppose qu'AMD livre près de l'orientation Q3 actuelle, la croissance du Centre de données reste le principal moteur, et l'évaluation se maintient alors que les bénéfices se développent. |
|
Cas Baissier de l'Article |
350 $ |
Cas Baissier |
Prudent. Suppose que les déploiements IA glissent ou la concentration client augmente, la concurrence ralentit les gains de parts d'accélérateurs, et les contraintes d'exportation et d'approvisionnement affaiblissent la visibilité du chiffre d'affaires. |
Comment Trader l'Action Advanced Micro Devices (AMD) sur BingX
Tradez les accélérateurs Instinct, processeurs EPYC, systèmes Helios, adoption ROCm et perspectives de marges IA d'Advanced Micro Devices en utilisant BingX TradFi et les outils BingX AI. Parce qu'AMD peut réagir fortement aux résultats, lancements d'accélérateurs, déploiements clients, contrôles d'exportation et mises à jour d'approvisionnement, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
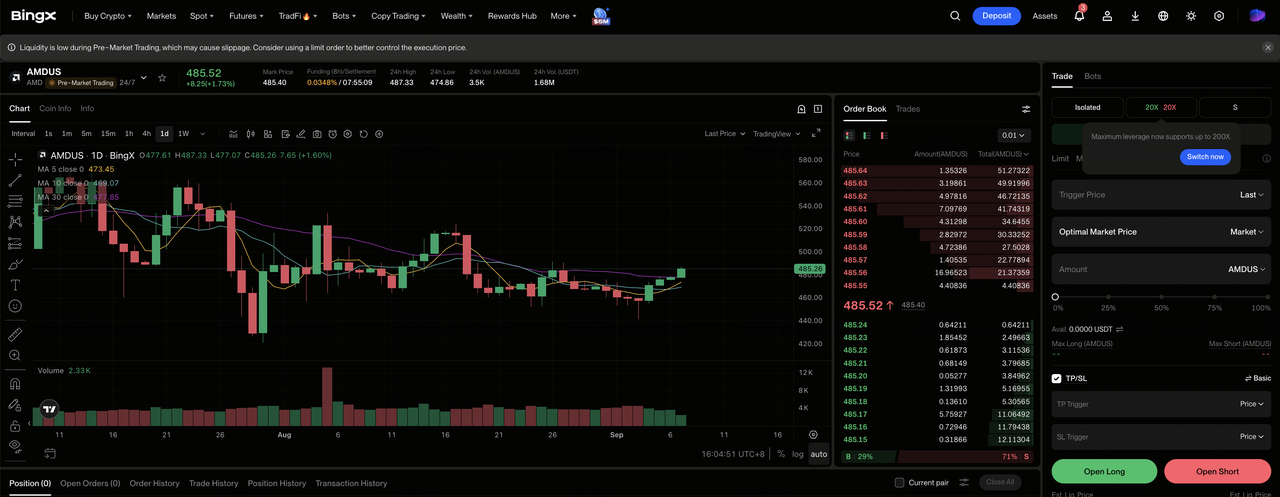
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section TradFi spécialisée sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Advanced Micro Devices (AMD). Recherchez et sélectionnez le contrat futures perpétuels AMDUS-USDT. Confirmez le prix actuel, les frais et les spécifications du contrat avant de placer un ordre.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir Long si les déploiements Instinct et EPYC soutiennent le Cas Haussier ou de Base. Sélectionnez Ouvrir Court si les retards de déploiement, restrictions d'exportation ou pression sur les marges soutiennent le Cas Baissier.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. La réévaluation IA rapide d'AMD rend l'effet de levier conservateur et le dimensionnement de position clair importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. AMD peut réagir rapidement aux résultats, lancements d'accélérateurs, déploiements clients, contrôles d'exportation et mises à jour d'approvisionnement.
Top 5 des Risques à Surveiller pour les Investisseurs AMD en 2026
Les perspectives d'AMD dépendent de l'évaluation, de la concurrence, de la politique d'exportation, de la disponibilité d'approvisionnement et de la concentration client, tous pouvant affecter la visibilité du chiffre d'affaires et les marges.
- Un gain YTD d'environ 113% laisse peu de marge pour les erreurs d'exécution : L'action reflète déjà une forte croissance Instinct et EPYC. Un manque modeste d'orientation ou un retard de déploiement pourrait baisser les estimations prospectives et comprimer le multiple d'évaluation en même temps.
- Nvidia et les puces hyperscaler personnalisées peuvent limiter les gains de parts d'accélérateurs IA : AMD ne concurrence pas seulement sur le matériel mais aussi contre l'écosystème logiciel établi de Nvidia et les puces conçues en interne par les clients. Une adoption ROCm plus lente affaiblirait les déploiements répétés et le pouvoir de tarification.
- Les contrôles d'exportation peuvent perturber les ventes et la planification produit : Des restrictions Chine plus strictes ou des retards de licence pourraient décaler le chiffre d'affaires entre trimestres et forcer des reconceptions de produits, ajoutant des coûts et réduisant la flexibilité d'ingénierie.
- Les contraintes de packaging et mémoire peuvent ralentir la montée IA : La mémoire haute bande passante, le packaging avancé, les substrats et les composants réseau doivent tous évoluer ensemble. Une pénurie dans n'importe quel domaine pourrait retarder les expéditions malgré une forte demande client.
- Les gros déploiements IA augmentent le risque de concentration client : Un petit nombre de programmes hyperscale et souverains peuvent représenter un chiffre d'affaires substantiel. Si un client change son architecture, calendrier ou allocation de fournisseur, AMD pourrait manquer le point médian Q3 de 13,0 milliards de dollars et affaiblir la confiance dans la croissance d'accélérateurs ultérieure.
Réflexions Finales : Devriez-vous Investir dans AMD en 2026 ?
Les résultats Q2 d'AMD fournissent de fortes preuves opérationnelles pour la thèse IA : le chiffre d'affaires a augmenté de 50% à 11,536 milliards de dollars, le Centre de données représentait 58% des ventes, la marge brute non-GAAP a atteint 56%, et le BPA non-GAAP de 1,66 $ a dépassé le consensus suivi. L'orientation Q3 appelle à une autre augmentation séquentielle de 13% du chiffre d'affaires, donnant à l'entreprise un test clair d'échelle d'accélérateurs et de rentabilité.
Le Cas de Base de 550 $ à 625 $ suppose une livraison près de l'orientation, tandis que le Cas Haussier de 700 $ nécessite une adoption Instinct plus rapide, des gains EPYC continus et une utilisation ROCm plus large sans dilution de marge. Le Cas Baissier de 350 $ reflète les retards de déploiement, limites d'exportation, contraintes d'approvisionnement et compression multiple. Les traders conservateurs peuvent attendre le chiffre d'affaires Q3, une marge stable de 56%, et des preuves que les déploiements Helios s'élargissent au-delà de quelques gros clients.
Rappel de Risque : Ces scénarios sont des estimations de recherche conditionnelles, pas des conseils d'investissement ou des rendements garantis. Les actions et contrats à effet de levier peuvent perdre de la valeur, et les positions à effet de levier peuvent être liquidées.
Lectures Connexes
- Comparaison AMD vs. Nvidia 2026 : Quelle Action de Computing IA est le Meilleur Achat ?
- Perspectives du Prix de l'Action Nvidia (NVDA) pour 2026 : Blackwell et Vera Rubin Peuvent-ils Ramener NVDA à 300 $ ?
- Meilleures Actions de Computing Haute Performance (HPC) à Surveiller en 2026 : Leaders du Marché du Computing Accéléré
- Meilleures Actions de Computing IA et GPU à Acheter en 2026 : Le Passage à l'Inférence et au Silicium Personnalisé
- Meilleures Actions de Semi-conducteurs IA à Acheter en 2026 : Guide Complet des Puces IA et de la Chaîne d'Approvisionnement
- Meilleures Actions de Centres de Données IA à Acheter en 2026 : Cloud, Serveurs et Infrastructure de Computing IA
