
Bank of America (BAC) fournit des services bancaires, de prêt, de gestion de patrimoine et de marchés de capitaux aux ménages, aux entreprises et aux clients institutionnels. Sa franchise de prêts financée par les dépôts génère des revenus d'intérêts récurrents, tandis que Merrill et la Banque Privée élargissent les commissions de placement et les relations clients. La réévaluation des prêts, les coûts de financement et l'efficacité opérationnelle déterminent si la croissance du bilan se traduit par une amélioration des bénéfices et des rendements par action.
Le dernier trimestre a montré une amélioration des revenus bancaires de base tandis qu'une charge réglementaire a affaibli la rentabilité déclarée. Le chiffre d'affaires de Bank of America au T3 2026 a augmenté de 3 % pour atteindre 29,96 milliards de dollars, avec un revenu net d'intérêts en hausse de 8 %. Le BPA ajusté a atteint 1,08 $, tandis qu'un règlement de 1,2 milliard de dollars a réduit le BPA GAAP à 0,91 $. Le prochain défi est de savoir si la réévaluation des prêts et la croissance du patrimoine peuvent rétablir l'effet de levier opérationnel.
Les prévisions de l'action BAC pour 2026 se concentrent désormais sur deux points de vue concurrents :
- Le scénario de reprise bancaire de base : La réévaluation des prêts et les commissions de patrimoine récurrentes pourraient augmenter les bénéfices si les coûts de dépôt restent gérables et si les investissements en conformité deviennent plus efficaces.
- Le scénario de pression sur les coûts et les commissions : La faiblesse des commissions de trading et de banque d'investissement pourrait absorber les gains de revenus d'intérêts si les dépenses et les exigences en capital restent élevées dans l'ensemble de la franchise.
Ce guide analyse les prévisions de l'action BAC, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur le communiqué de résultats du 14 octobre, la présentation officielle et les données de marché jusqu'au 21 octobre, ainsi que comment acheter l'action BAC sur BingX TradFi avec USDT ou USDC.
Les 5 points essentiels pour les investisseurs de Bank of America en octobre 2026
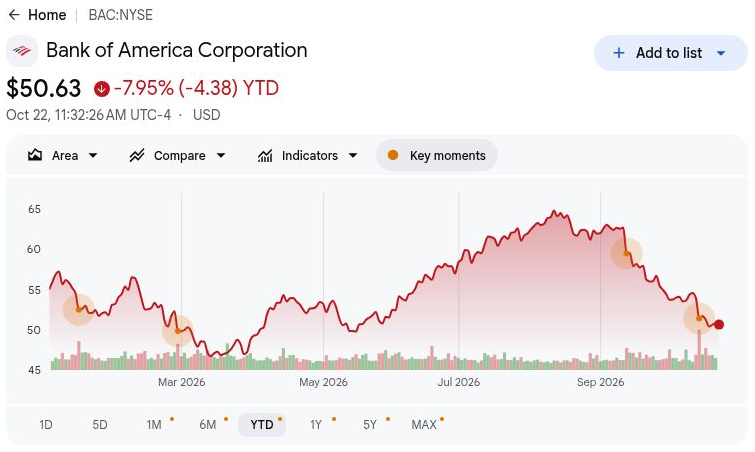
- BAC a clôturé à 50,78 $ le 21 octobre, en baisse de 7,67 % depuis le début de l'année : Les actions restent en dessous de leur niveau d'ouverture annuelle, rendant le scénario haussier à 68 $ dépendant d'un effet de levier opérationnel plus fort. Des gains continus nécessitent que la réévaluation des prêts améliore les rendements pour les actionnaires, plutôt que de compter sur une reprise automatique de l'activité des marchés de capitaux.
- Le chiffre d'affaires du T3 a augmenté pour atteindre 29,96 milliards de dollars contre 29,04 milliards de dollars un an plus tôt : Les ventes ont chuté de 31,56 milliards de dollars au T2, montrant une faiblesse séquentielle. Cependant, les revenus d'intérêts et les commissions de patrimoine ont contribué à la croissance, ce qui rend important de distinguer les progrès bancaires récurrents d'une large reprise des marchés de capitaux.
- Les soldes clients en gestion de patrimoine ont atteint 5 100 milliards de dollars à mesure que les relations clients se sont élargies : Les soldes au 30 septembre et les flux d'actifs sous gestion trimestriels de 20 milliards de dollars témoignent de la demande d'investissement. La rétention des actifs, les rendements des commissions et les coûts de service détermineront dans quelle mesure cette échelle se traduit en bénéfices.
- Le mandat de financement de l'IA de Broadcom offre une opportunité de croissance supplémentaire : Bank of America a agi en tant qu'agent de placement conjoint sur une transaction menée par Apollo annoncée en juin. Les futurs mandats de financement et les commissions reconnues détermineront si ce positionnement institutionnel se développe en une croissance des revenus durable.
- Un ratio CET1 de 10,9 % soutient les prêts et les distributions aux actionnaires : BAC a déclaré 6 milliards de dollars de rachats d'actions ainsi que 2,2 milliards de dollars de dividendes ordinaires au T3. Cela apporte un soutien aux rendements par action, bien que la préservation de la marge de capital et l'amélioration de la rentabilité soient essentielles à la valeur actionnariale à long terme.
Qu'est-ce que Bank of America (BAC) ?
Bank of America est une banque mondiale et une société de services financiers au service des consommateurs, des petites entreprises, des grandes entreprises, des investisseurs institutionnels et des particuliers fortunés. La banque de détail fournit des dépôts, des cartes de crédit et des prêts, tandis que la banque mondiale sert les besoins de financement et de trésorerie des entreprises. Merrill et la Banque Privée génèrent des commissions de gestion des investissements, et les marchés mondiaux fournissent des services de trading et de financement. Les revenus proviennent des marges d'intérêts, des commissions de conseil et de transaction, de la gestion d'actifs et de l'activité des clients, faisant des coûts de financement et de l'efficacité du capital des éléments centraux de la rentabilité.
La stratégie de croissance de Bank of America se concentre sur l'élargissement des relations clients, l'augmentation des revenus de gestion de patrimoine et l'amélioration de la productivité grâce à la banque numérique. En juin 2026, la société a agi en tant qu'agent de placement conjoint sur la tranche A2 du financement IA XPV de Broadcom de 35 milliards de dollars mené par Apollo, un montant de transaction plutôt qu'un revenu bancaire. La société développe également l'utilisation de l'IA par ses employés, avec plus de 200 000 membres du personnel utilisant des outils sur plus de 300 applications approuvées. Avec des soldes clients en gestion de patrimoine atteignant 5 100 milliards de dollars au T3, ces initiatives visent à approfondir les relations et à augmenter les revenus de commissions tout en contrôlant les coûts de service.
En savoir plus : Les meilleures actions de services financiers et de fintech à acheter en 2026 face au changement de l'IA agentique et des rails stablecoin
Aperçu des résultats du T3 2026 de Bank of America (BAC) : les revenus d'intérêts progressent malgré le règlement et la pression sur les commissions
Bank of America a déclaré un chiffre d'affaires au T3 2026 de 29,96 milliards de dollars, en hausse de 3 % en glissement annuel mais en baisse par rapport aux 31,56 milliards de dollars du T2, soutenu par la réévaluation des prêts et les commissions de patrimoine. Le revenu net d'intérêts a augmenté de 8 % pour atteindre 16,45 milliards de dollars, tandis que le BPA dilué GAAP est tombé à 0,91 $ après un règlement réglementaire de 1,2 milliard de dollars. Avec un BPA ajusté de 1,08 $ et un ratio CET1 de 10,9 %, la croissance future des bénéfices dépend de la discipline de financement, d'une activité de commissions plus forte et de dépenses contrôlées.
En savoir plus : Aperçu des résultats du T3 2026 de Bank of America (BAC) : un manque à gagner de 620 M$ et un règlement de 1,2 Md$ provoquent une vente massive de 4,76 %
|
Indicateur financier |
Guidance / Consensus |
Déclaré / Réel |
Surprise |
|
Chiffre d'affaires |
29,04 Md$ T3 2025 |
29,96 Md$ |
Amélioré. En hausse de 3 % en glissement annuel. |
|
Revenu net d'intérêts |
15,23 Md$ T3 2025 |
16,45 Md$ |
En expansion. En hausse de 8 % en glissement annuel. |
|
BPA dilué GAAP |
1,04 $ T3 2025 |
0,91 $ |
Inférieur. En baisse de 13 % en glissement annuel. |
|
BPA dilué ajusté |
Hors charge de règlement |
1,08 $ |
Ajusté. 0,17 $ au-dessus du GAAP. |
|
Charges hors intérêts |
~17,3 Md$ T3 2025 |
19,7 Md$ |
Plus élevé. En hausse d'environ 14 %. |
|
Revenus de la gestion de patrimoine |
6,31 Md$ T3 2025 |
7,12 Md$ |
En expansion. En hausse de 13 % en glissement annuel. |
|
Commissions de banque d'investissement |
~2,0 Md$ T3 2025 |
1,8 Md$ |
Inférieur. En baisse de 11 % en glissement annuel. |
|
Ratio CET1 |
11,2 % T2 2026 |
10,90 % |
Inférieur. En baisse d'environ 0,4 point. |
- Le chiffre d'affaires du T3 a augmenté de 3 % pour atteindre 29,96 milliards de dollars. Le chiffre d'affaires a reculé de 5 % en séquentiel malgré une croissance annuelle, reflétant une activité plus faible des marchés de capitaux après un deuxième trimestre plus fort. Une demande de prêts soutenue et une expansion de la gestion de patrimoine seront importantes pour maintenir la dynamique des bénéfices.
- Le revenu net d'intérêts a augmenté de 8 % pour atteindre 16,45 milliards de dollars. Des soldes de prêts plus élevés et la réévaluation des actifs à taux fixe ont stimulé les performances de la franchise bancaire financée par les dépôts. Une demande de prêts continue et la fidélisation des dépôts pourraient soutenir les bénéfices, bien que les coûts de financement influencent la rentabilité.
- Le BPA dilué GAAP est tombé à 0,91 $ en raison de l'augmentation des coûts de règlement. Les charges hors intérêts ont atteint 19,7 milliards de dollars, tandis que le règlement réglementaire représentait 1,2 milliard de dollars. Des charges de conformité plus élevées ont réduit la rentabilité déclarée, rendant l'efficacité des coûts importante à mesure que l'activité de marché se normalise.
- Les soldes clients en gestion de patrimoine ont atteint 5 100 milliards de dollars. Les flux d'actifs sous gestion trimestriels ont totalisé 20 milliards de dollars, soutenant 4,5 milliards de dollars de commissions de gestion d'actifs dans la franchise de patrimoine. L'expansion des actifs générateurs de commissions renforce les revenus récurrents et réduit la dépendance à l'activité de trading et de banque d'investissement.
- Les commissions de banque d'investissement ont chuté de 11 % pour atteindre 1,8 milliard de dollars. La faiblesse de l'activité transactionnelle a pesé sur les résultats trimestriels, bien que la direction ait décrit les pipelines de banque d'investissement comme robustes. Le renouvellement des mandats consultatifs, l'achèvement des transactions de financement et le maintien de la discipline en matière de dépenses seront importants pour la croissance future des revenus.
Perspectives d'investissement de Bank of America (BAC) pour 2026 : scénario haussier à 68 $ contre scénario baissier à 45 $
Les perspectives de Bank of America pour 2026 dépendent de la capacité de la réévaluation des prêts et de la croissance du patrimoine à reconstruire la rentabilité après la charge de règlement. Des revenus d'intérêts plus élevés montrent des progrès, tandis que la faiblesse des commissions sur les marchés de capitaux et la hausse des dépenses font de l'effet de levier opérationnel un élément central de la valorisation. Les scénarios éditoriaux suivants reflètent la manière dont les coûts de financement, l'activité des clients et l'allocation du capital pourraient façonner les résultats jusqu'en décembre 2026.
Le scénario haussier : la réévaluation des prêts et la croissance du patrimoine poussent BAC vers 68 $
Des rendements plus élevés provenant des prêts financés par les dépôts augmenteraient les bénéfices tandis que les commissions de patrimoine récurrentes fournissent un moteur de croissance supplémentaire. Le revenu net d'intérêts du T3 a augmenté de 8 % et les commissions de gestion d'actifs ont progressé de 16 %, montrant que les deux activités peuvent se développer malgré des marchés plus faibles. Si ces revenus dépassent les dépenses sous-jacentes, BAC pourrait améliorer sa rentabilité sans nécessiter un autre trimestre de trading exceptionnellement fort.
Le scénario à 68 $ gagnerait en soutien si le revenu net d'intérêts progressait au-delà du niveau du T3 et si les flux de patrimoine restaient positifs. Éviter une autre charge à l'échelle du règlement et préserver la marge de capital contribuerait à convertir cette croissance en bénéfices par action plus solides.
Le scénario de base : une activité bancaire de base stable maintient BAC entre 54 $ et 60 $
Les revenus d'intérêts récurrents et les commissions de patrimoine pourraient soutenir les bénéfices même si la banque d'investissement et le trading s'améliorent progressivement. Les revenus de patrimoine du T3 ont atteint 7,12 milliards de dollars, contribuant à compenser les entreprises sensibles aux transactions plus faibles et l'impact des dépenses en hausse. Le scénario de base suppose que ces contributions de base persistent, produisant une progression modérée des bénéfices tout en laissant non résolues la concurrence de financement et les dépenses de conformité.
Une fourchette de 54 $ à 60 $ correspondrait à une demande de prêts résiliente, des flux de patrimoine positifs et des pertes sur créances contrôlées. Une meilleure efficacité des dépenses soutiendrait l'extrémité supérieure, tandis que la persistance de la faiblesse des commissions pourrait absorber suffisamment de progrès bancaires pour limiter la reprise.
Le scénario baissier : la faiblesse des commissions et la hausse des coûts tirent BAC vers 45 $
Une baisse des revenus des marchés de capitaux exposerait BAC plus pleinement aux coûts de financement, de conformité et opérationnels, réduisant les bénéfices conservés par sa franchise bancaire. Les commissions de banque d'investissement du T3 ont chuté de 11 % et les ventes et le trading ont reculé de 5 %, malgré des revenus d'intérêts plus élevés. Si l'activité des clients s'affaiblit davantage, la croissance des dépôts et des prêts pourrait offrir une protection des bénéfices insuffisante contre des dépenses élevées.
Le scénario à 45 $ deviendrait plus probable si les commissions faiblissaient parallèlement à des coûts de dépôt plus élevés ou à des charges de crédit. Les gains de revenus d'intérêts devraient alors contribuer davantage simplement pour stabiliser les bénéfices, laissant moins de soutien aux rachats d'actions et à une valorisation plus élevée.
Prévisions du cours de l'action BAC pour 2026 par les analystes de Wall Street
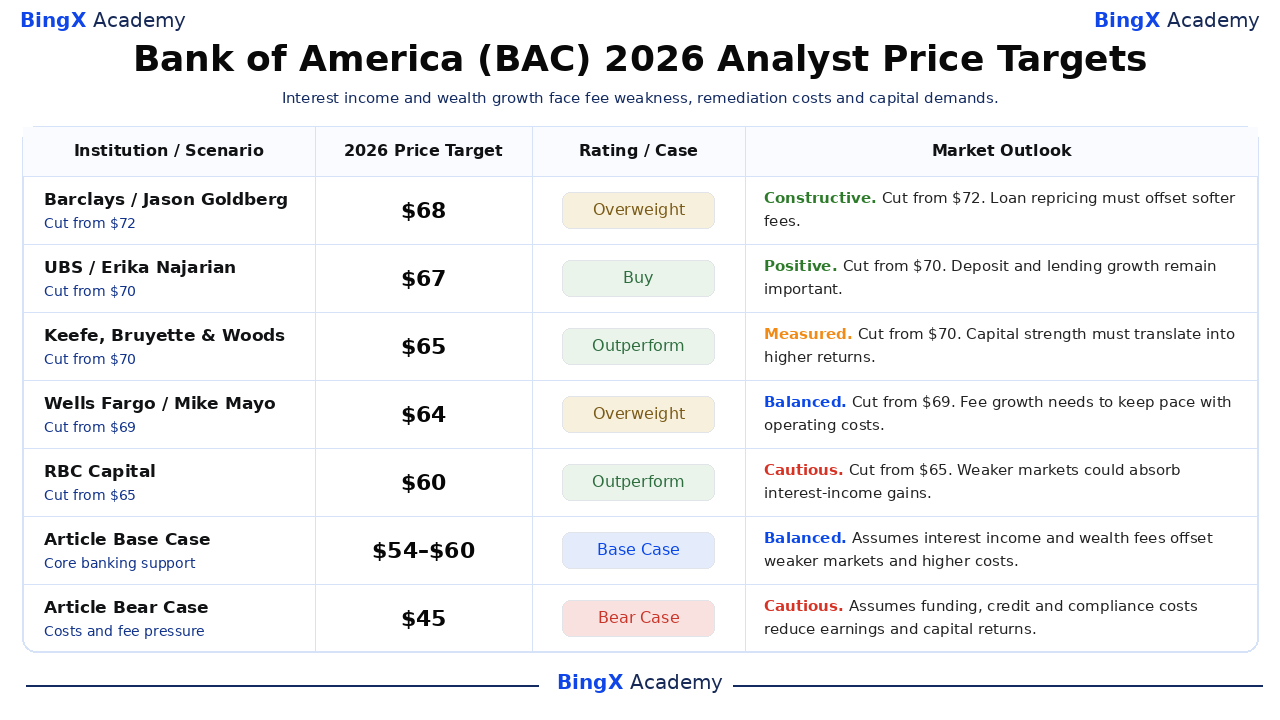
Les objectifs suivants sont des points de référence de recherche tiers datés pour les actions ordinaires de Bank of America, utilisant généralement des horizons de douze mois qui s'étendent au-delà de 2026. Il ne s'agit pas de prix garantis ni identiques aux scénarios de décembre présentés dans cet article. Les réductions post-résultats montrent que des notations constructives peuvent coexister avec des attentes de bénéfices et des hypothèses de valorisation plus basses.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives de marché |
|
Barclays |
68 $ |
Surpondérer |
Constructif. 2026-10-15 : Réduit de 72 $ ; Surpondérer maintenu. Point de vue éditorial : La réévaluation des prêts doit compenser la faiblesse des commissions. |
|
UBS |
67 $ |
Achat |
Positif. 2026-10-05 : Réduit de 70 $ ; Achat maintenu. Point de vue éditorial : La croissance des dépôts et des prêts reste importante. |
|
Keefe, Bruyette & Woods |
65 $ |
Surperformance |
Mesuré. 2026-10-15 : Réduit de 70 $ ; Surperformance maintenue. Point de vue éditorial : La solidité du capital doit se traduire par des rendements plus élevés. |
|
Wells Fargo |
64 $ |
Surpondérer |
Équilibré. 2026-10-15 : Réduit de 69 $ ; Surpondérer maintenu. Point de vue éditorial : La croissance des commissions doit suivre le rythme des coûts opérationnels. |
|
RBC Capital |
60 $ |
Surperformance |
Prudent. 2026-10-15 : Réduit de 65 $ ; Surperformance maintenue. Point de vue éditorial : Des marchés plus faibles pourraient absorber les gains de revenus d'intérêts. |
|
Scénario de base de l'article |
54–60 |
Scénario de base |
Équilibré. Scénario éditorial de décembre 2026. Suppose que la banque de base compense la faiblesse des commissions et des dépenses. |
|
Scénario baissier de l'article |
45 $ |
Scénario baissier |
Prudent. Scénario éditorial de décembre 2026. Suppose que la pression sur le financement et le crédit réduit les rendements. |
Comment acheter des actions Bank of America (BAC) sur BingX
Achetez et conservez des actions Bank of America via BingX Stocks Trading en utilisant USDT ou USDC, sous réserve de la disponibilité en liste et de l'éligibilité du compte. Bank of America offre une exposition aux services bancaires aux particuliers, aux prêts, à la gestion de patrimoine et aux services financiers institutionnels. Les utilisateurs éligibles peuvent dimensionner leurs positions en fonction de leurs objectifs d'investissement sans utiliser de levier ni payer de frais de financement perpétuels.
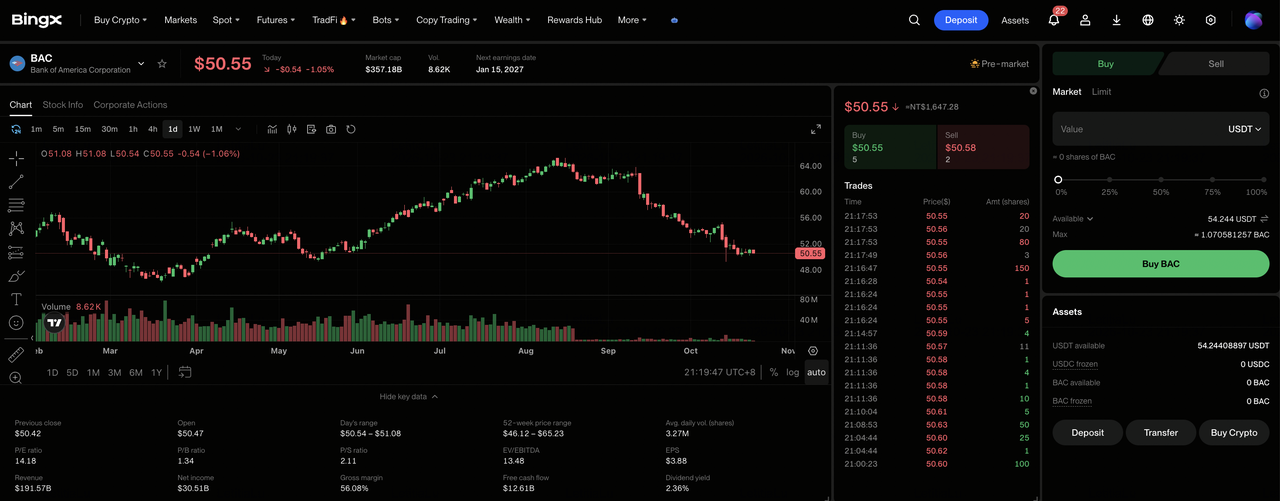
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise, et naviguez vers « TradFi > Stocks ». Acceptez la Divulgation des risques de trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer USDT ou USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez USDT ou USDC depuis votre compte de fonds ou votre compte de patrimoine si nécessaire. Vérifiez le montant minimum de commande de l'action sélectionnée et l'éligibilité aux fractions avant de choisir la taille de l'investissement.
Étape 3 : Sélectionner Bank of America (BAC). Ouvrez le marché des actions, recherchez Bank of America (BAC), et confirmez que l'action est disponible pour votre compte. Vérifiez l'identité de la société, le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions Bank of America. Sélectionnez « Acheter », entrez un montant d'investissement autorisé ou une quantité d'actions, et choisissez un ordre au marché ou à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles pendant les sessions prises en charge, tandis que les ordres à cours limité nécessitent le prix spécifié ou meilleur et une liquidité suffisante pour s'exécuter.
Étape 5 : Vérifier et gérer vos positions. Ouvrez « Stocks > Positions » pour surveiller vos actions BAC et votre profit ou perte non réalisé. Utilisez Tous les ordres pour passer en revue les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement le moment où le produit des ventes devient retirable, plutôt que le moment où les actions achetées peuvent être vendues.
Les 5 principaux risques à surveiller pour les investisseurs de Bank of America en 2026
La franchise de dépôts de Bank of America, son activité de patrimoine en expansion et ses relations clients diversifiées soutiennent ses perspectives de bénéfices. Cependant, les coûts de financement, les dépenses de conformité, l'activité des marchés de capitaux et la qualité du crédit pourraient peser sur la rentabilité et les rendements pour les actionnaires.
- Une activité clients plus faible pourrait peser sur les revenus : Les revenus de ventes et de trading du T3 ont atteint 5,1 milliards de dollars, en baisse de 5 % malgré une activité actions plus forte. Des volumes de trading ou des soldes de financement plus faibles pourraient réduire les bénéfices et les rendements sur le capital.
- La hausse des coûts opérationnels pourrait contraindre les marges : Les charges hors intérêts du T3 ont atteint 19,7 milliards de dollars, incluant une charge de règlement de 1,2 milliard de dollars. Des coûts de conformité et technologiques plus élevés pourraient affaiblir la rentabilité si les revenus d'intérêts et les commissions de patrimoine croissent plus lentement.
- Les retards en banque d'investissement pourraient limiter la croissance des commissions : Les commissions de banque d'investissement du T3 ont atteint 1,8 milliard de dollars, en baisse de 11 % malgré la description par la direction de pipelines robustes. Des fusions retardées, une activité de souscription ou des achèvements de transactions pourraient réduire la visibilité future des revenus.
- Les exigences en capital pourraient restreindre les rendements pour les actionnaires : BAC a racheté 6 milliards de dollars d'actions au T3, tandis que son ratio CET1 est tombé à 10,9 %. Des provisions pour créances plus élevées ou des coûts de remédiation pourraient limiter les futurs rachats d'actions et la croissance des bénéfices par action.
- La faiblesse des rendements pourrait peser sur la valorisation : Le rendement ajusté des capitaux propres tangibles ordinaires de BAC au T3 a atteint 14,9 %, hors charge réglementaire. Un ralentissement des prêts, une activité plus faible des marchés de capitaux ou une hausse des coûts de financement pourraient réduire les rendements et déclencher des baisses du cours de l'action.
Réflexions finales : devriez-vous investir dans Bank of America en 2026 ?
Les 16,45 milliards de dollars de revenu net d'intérêts trimestriels et les 5 100 milliards de dollars de soldes clients en gestion de patrimoine de Bank of America démontrent l'ampleur de sa franchise de bénéfices de base. La réévaluation des prêts et les commissions d'investissement récurrentes apportent un soutien au-delà du trading, tandis que les rachats d'actions créent des opportunités d'améliorer les résultats par action. Maintenir cette croissance dépendra du contrôle des dépenses et du rétablissement des revenus des marchés de capitaux.
Le scénario haussier à 68 $ suppose des revenus d'intérêts plus solides, des flux de patrimoine soutenus et une amélioration de l'efficacité des coûts. Le scénario de base de 54 $ à 60 $ reflète une activité bancaire résiliente, tandis que le scénario baissier à 45 $ tient compte de la faiblesse des commissions et de la hausse des coûts de financement. Avec BAC clôturant à 50,78 $ le 21 octobre, les investisseurs devraient surveiller si la croissance de base se traduit par une rentabilité durable par action.
Avertissement sur les risques : La franchise bancaire diversifiée de Bank of America n'élimine pas le risque d'investissement. Des coûts de financement plus élevés, une remédiation réglementaire ou une détérioration de la qualité du crédit pourraient réduire les bénéfices et les rendements pour les actionnaires. Les investisseurs doivent évaluer la valorisation, la solidité du capital et leur tolérance au risque avant d'acheter des actions BAC.
Lectures connexes
- Les meilleures actions de services financiers et de fintech à acheter en 2026 face au changement de l'IA agentique et des rails stablecoin
- Prévision du cours de Broadcom (AVGO) 2026 : La croissance des revenus de l'IA peut-elle pousser AVGO vers 600 $ ?
- Prévision du cours de Goldman Sachs (GS) 2026 : Des revenus records en actions peuvent-ils propulser GS vers 1 150 $ ?
- Prévision du cours de JPMorgan Chase (JPM) 2026 : La hausse des revenus d'intérêts peut-elle pousser JPM vers 425 $ ?
- Prévision du cours de BlackRock (BLK) 2026 : Une forte demande d'ETF peut-elle pousser BLK vers 1 400 $ ?
- Prévision du cours de Wells Fargo (WFC) 2026 : La hausse des revenus d'intérêts peut-elle pousser WFC vers 105 $ ?
