

Pinterest (PINS) est une plateforme de découverte visuelle et de shopping où les utilisateurs planifient leurs achats et où les annonceurs les touchent via des contenus sponsorisés. Sa large audience et son Taste Graph offrent aux marques un moyen de connecter les publicités à l'intention d'achat plutôt qu'à une navigation passive. Les recommandations par IA et les campagnes Performance+ pourraient améliorer les conversions, mais Pinterest reste en concurrence pour les budgets publicitaires avec des plateformes publicitaires bien plus grandes et doit transformer l'engagement en dépenses récurrentes.
Le dernier trimestre a affiché une croissance de l'audience et de la publicité, accompagnée d'une perspective à court terme plus modérée. Le chiffre d'affaires de Pinterest au T2 2026 a progressé de 18 % pour atteindre 1,1797 milliard de dollars, les utilisateurs actifs mensuels ont atteint 640 millions et l'EBITDA ajusté a augmenté à 311,3 millions de dollars. La direction a guidé une croissance des revenus au T3 de 13 % à 15 %. La question est de savoir si un meilleur ciblage publicitaire et de meilleurs outils de shopping peuvent soutenir la monétisation et les flux de trésorerie alors que le taux de croissance déclaré ralentit.
Les prévisions du cours de l'action PINS pour 2026 s'articulent désormais autour de deux points de vue opposés :
- Le scénario de monétisation : Une meilleure publicité par IA, de meilleurs outils de shopping et de meilleures données sur l'audience améliorent les rendements pour les annonceurs, soutenant les marges et un redressement vers le scénario haussier de 32 $ de l'article.
- Le scénario de ralentissement de la croissance : Le ralentissement de la croissance publicitaire, la monétisation internationale inégale et la rémunération récurrente en actions limitent la qualité des bénéfices, rendant possible un scénario baissier éditorial à 18 $.
Ce guide analyse les prévisions du cours de l'action PINS, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la publication des résultats du T2 de Pinterest le 4 août, les mises à jour officielles des produits et les actions datées des analystes jusqu'au 14 octobre, ainsi que comment trader les contrats à terme sur l'action PINS sur BingX TradFi avec des garanties en USDT.
Top 5 des informations clés pour les investisseurs de Pinterest en octobre 2026
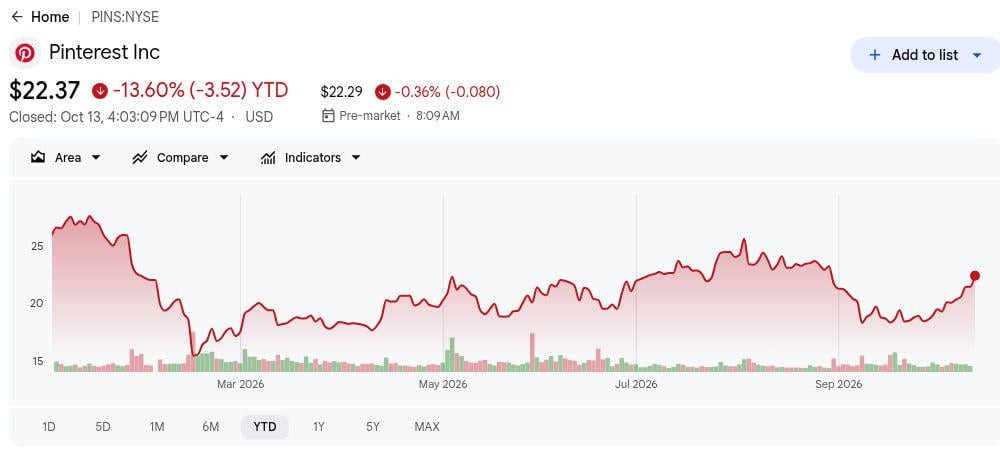
- PINS a clôturé à 22,37 $, en baisse de 13,60 % depuis le début de l'année. L'action a été à la traîne malgré une hausse des revenus de 18 % au T2. Une valorisation plus faible pourrait améliorer son attrait si les flux de trésorerie futurs se maintiennent, faisant de la demande publicitaire et des prochains résultats des tests importants pour un éventuel redressement.
- Le chiffre d'affaires du T2 de 1,18 milliard de dollars a dépassé les prévisions de la direction. Les ventes ont dépassé le plafond supérieur de 1,153 milliard de dollars de 2,3 %, tandis que l'EBITDA ajusté de 311,3 millions de dollars a battu le plafond de 276 millions de dollars. Ces résultats témoignent d'une exécution plus solide, la croissance du trimestre suivant restant le principal test à venir.
- 640 millions d'utilisateurs et une croissance de 7 % de l'ARPU ont renforcé la monétisation. Les utilisateurs actifs mensuels ont augmenté de 11 %, tandis que le revenu mondial par utilisateur a atteint 1,86 $. Une croissance supplémentaire dépend de la conversion de l'engagement international en dépenses publicitaires, où la monétisation reste significativement plus faible.
- Les prévisions de croissance des revenus au T3 de 13 % à 15 % signalent une modération. La direction a prévu entre 1,190 milliard et 1,210 milliard de dollars de revenus et a relevé ses prévisions annuelles de marge d'EBITDA ajusté de 29 % à environ 30 %. L'amélioration de l'efficacité pourrait compenser la croissance plus lente si les investissements publicitaires et dans l'IA génèrent une demande rentable.
- Plus de 2 milliards de dollars de rachats d'actions ont augmenté le potentiel de valeur par action. Pinterest a racheté 111 millions d'actions depuis le début de l'année à un prix moyen de 18,17 $. La génération continue de trésorerie pourrait soutenir les rendements pour les actionnaires, tandis que la transition de James Dibbo au poste de directeur financier le 26 octobre constitue un point de contrôle pour l'allocation du capital et la discipline d'investissement.
Qu'est-ce que Pinterest (PINS) ?
Pinterest est une plateforme de découverte visuelle et de shopping basée à San Francisco, où les utilisateurs explorent des idées, enregistrent des produits et planifient leurs achats dans les domaines de la décoration intérieure, de la mode, de la gastronomie et des voyages. Son activité repose principalement sur la publicité numérique, les marques payant pour des emplacements sponsorisés pendant que les utilisateurs recherchent, enregistrent et comparent des produits. Contrairement aux plateformes de réseaux sociaux traditionnelles, Pinterest capte les utilisateurs lors du processus de planification et d'achat, offrant aux annonceurs des opportunités d'atteindre des consommateurs avec une intention d'achat. La croissance des revenus dépend de l'expansion de l'audience, de la demande publicitaire et de la capacité de la plateforme à convertir l'engagement en ventes.
Pinterest développe ses capacités publicitaires grâce à son Taste Graph, Pinterest Assistant et l'automatisation Performance+, qui utilisent l'IA pour améliorer les recommandations de produits, le ciblage et les performances des campagnes. Son intégration avec Shopify simplifie la publicité pour les marchands, tandis que l'acquisition de tvScientific en février 2026 a élargi Pinterest à la publicité sur la télévision connectée. Un test de campagne avec LG a rapporté une portée des foyers supérieure de 73 % et 24 % de nouveaux clients supplémentaires, démontrant le potentiel de la publicité multi-écrans. Ces initiatives visent à améliorer la monétisation, à augmenter le revenu par utilisateur et à attirer davantage de dépenses publicitaires alors que Pinterest renforce sa position dans le commerce visuel.
Pinterest (PINS) Résultats T2 2026 : Forte croissance publicitaire face à des prévisions plus modérées pour le T3
Pinterest a déclaré un chiffre d'affaires de 1,1797 milliard de dollars, en hausse de 18 % et au-dessus de son plafond de prévisions de 1,153 milliard de dollars, avec un BPA dilué non-GAAP de 0,43 $ contre 0,33 $ un an plus tôt. Les revenus aux États-Unis et au Canada ont augmenté de 18 % pour atteindre 880 millions de dollars. L'EBITDA ajusté a atteint 311,3 millions de dollars, mais les prévisions de revenus pour le T3 impliquaient une croissance plus lente de 13 % à 15 %. Le trimestre a amélioré l'économie de trésorerie sans résoudre le rythme de la demande future des annonceurs.
|
Indicateur financier |
Prévisions / Consensus |
Résultats / Réalisations |
Surprise |
|
Chiffre d'affaires T2 |
Prévisions de 1,133 Md$–1,153 Md$ |
1,1797 Md$ |
Dépassement. 26,7 M$ au-dessus du plafond des prévisions ; en hausse de 18 % sur un an. |
|
BPA dilué non-GAAP |
0,33 $ un an plus tôt |
0,43 $ |
Amélioration. En hausse de 0,10 $, soit 30 %, d'une année sur l'autre. |
|
Résultat net GAAP / perte |
Bénéfice de 38,8 M$ un an plus tôt |
Perte de 46,7 M$ |
Dégradation. Variation de 85,5 M$ du bénéfice à la perte. |
|
Utilisateurs actifs mensuels |
578 M un an plus tôt |
640 M |
Expansion. En hausse de 11 % d'une année sur l'autre. |
|
EBITDA ajusté |
Prévisions de 256 M$–276 M$ |
311,3 M$ |
Dépassement. 35,3 M$ au-dessus du plafond des prévisions ; en hausse de 24 % sur un an. |
|
Flux de trésorerie disponible |
196,7 M$ un an plus tôt |
269,9 M$ |
Amélioration. En hausse de 73,2 M$, soit 37 %, d'une année sur l'autre. |
|
Perspectives de revenus T3 |
Croissance de 18 % au T2 |
1,190 Md$–1,210 Md$ |
Ralentissement. Croissance prévue de 13 %–15 % d'une année sur l'autre. |
|
Perspectives de marge d'EBITDA ajusté annuel |
Perspectives précédentes de 29 % |
~30 % |
Relevées. En hausse d'environ 1 point de pourcentage. |
- Une croissance des revenus de 18 % a dépassé les prévisions de la direction. Les ventes ont progressé depuis 998,2 millions de dollars, dépassant les prévisions de 1,133 à 1,153 milliard de dollars. Des produits publicitaires plus solides et un engagement commercial accru ont soutenu la croissance, bien que les dépenses publicitaires soutenues restent essentielles pour maintenir l'élan.
- Une croissance des revenus de 18 % aux États-Unis et au Canada a renforcé le principal marché de Pinterest. Le chiffre d'affaires a atteint 880 millions de dollars, avec un ARPU en hausse de 14 % à 8,30 $. L'Europe a progressé de 12 % et le reste du monde de 38 %, bien que leurs bases de revenus plus faibles limitent leur capacité à compenser un ralentissement national.
- Le BPA ajusté de 0,43 $ a bénéficié d'importants rachats d'actions. Le résultat net non-GAAP a augmenté de 9 % pour atteindre 249,5 millions de dollars, tandis que les actions diluées sont passées de 689,8 millions à 577,6 millions. Les rachats ont amplifié la croissance du BPA, rendant la rentabilité sous-jacente importante pour évaluer les performances futures du BPA.
- Le flux de trésorerie disponible a augmenté de 37 % pour atteindre 269,9 millions de dollars. Le flux de trésorerie opérationnel a atteint 292,9 millions de dollars malgré une perte GAAP de 46,7 millions de dollars. La société a réintégré 324,5 millions de dollars de rémunération en actions, y compris des attributions liées à la restructuration, rendant les rendements ajustés à la dilution importants lors de l'évaluation de la génération de trésorerie.
- La perspective de marge EBITDA annuelle de 30 % signale une amélioration de la rentabilité. La direction a relevé ses attentes depuis 29 %, avec des prévisions d'EBITDA ajusté au T3 de 335 à 355 millions de dollars. Le point médian implique une marge trimestrielle d'environ 28,8 %, suggérant que les gains d'efficacité pourraient soutenir les bénéfices malgré un ralentissement de la croissance des revenus.
Perspectives d'investissement de Pinterest (PINS) pour 2026 : Scénario haussier à 32 $ vs. scénario baissier à 18 $
Les perspectives de Pinterest pour 2026 dépendent de la capacité de son audience croissante et de ses meilleurs outils de shopping à améliorer les rendements pour les annonceurs, pendant que la croissance des revenus se modère. Une monétisation nationale plus solide, l'adoption de Performance+ et des dépenses disciplinées soutiennent le potentiel haussier. Un marché publicitaire plus faible, des rendements internationaux inégaux ou des coûts de produits plus élevés rendraient plus difficile le maintien de la récente amélioration des flux de trésorerie.
Le scénario haussier : Une meilleure monétisation publicitaire pousse PINS vers 32 $
Le scénario haussier suppose que l'ARPU aux États-Unis et au Canada maintient son dynamisme du T2 alors que Performance+ et l'intégration de Shopify apportent davantage de campagnes récurrentes à la plateforme. Pinterest Assistant pourrait transformer la découverte de produits en un trafic à plus fort taux de conversion. Si les revenus publicitaires croissent plus vite que les coûts d'ingénierie et de vente, l'EBITDA ajusté et les flux de trésorerie se renforceraient même sans nouvelle hausse des utilisateurs.
Un mouvement vers 32 $ nécessiterait des revenus au T3 proches ou au-dessus de 1,210 milliard de dollars, une forte demande pendant les fêtes et une confiance dans les perspectives de marge d'EBITDA ajusté annuelle d'environ 30 %. De meilleurs rendements pour les annonceurs et des estimations de bénéfices en hausse constitueraient une confirmation.
Le scénario de base : La croissance guidée maintient PINS entre 22 $ et 27 $
Le scénario de base suppose que les revenus du T3 se situent dans la fourchette de 1,190 à 1,210 milliard de dollars et que le rendement des annonceurs s'améliore progressivement. La base de 640 millions d'utilisateurs et les 269,9 millions de dollars de flux de trésorerie disponible au T2 soutiennent l'investissement continu dans les produits, mais une croissance guidée de 13 % à 15 % donne aux investisseurs peu de raisons d'anticiper une réaccélération immédiate.
PINS pourrait se négocier principalement entre 22 $ et 27 $ si l'ARPU national reste ferme, si la monétisation européenne s'améliore et si les prévisions de marge se maintiennent. Une déception sur les revenus ou une conversion de trésorerie plus faible exercerait une pression sur la fourchette ; de meilleures ventes pendant les fêtes en relèveraient l'extrémité supérieure.
Le scénario baissier : Un ralentissement de la croissance publicitaire tire PINS vers 18 $
Le scénario baissier suppose que les annonceurs déplacent leurs budgets lorsque les campagnes Pinterest offrent des rendements marginaux plus faibles. Les États-Unis et le Canada représentent 880 millions de dollars de revenus trimestriels, de sorte qu'un ralentissement des dépenses nationales serait difficile à compenser pour les régions plus petites. Un rendement publicitaire plus faible réduirait également l'effet de levier opérationnel alors que Pinterest continue de financer l'IA, les outils de shopping et les équipes de vente.
Un mouvement vers 18 $ deviendrait plus probable si les revenus du T3 tombaient en dessous de 1,190 milliard de dollars, si les commentaires sur les fêtes s'affaiblissaient ou si les prévisions de marge étaient revues à la baisse. Des estimations de bénéfices plus faibles et le coût de la rémunération récurrente en actions exerceraient une pression supplémentaire malgré la poursuite de la croissance des utilisateurs.
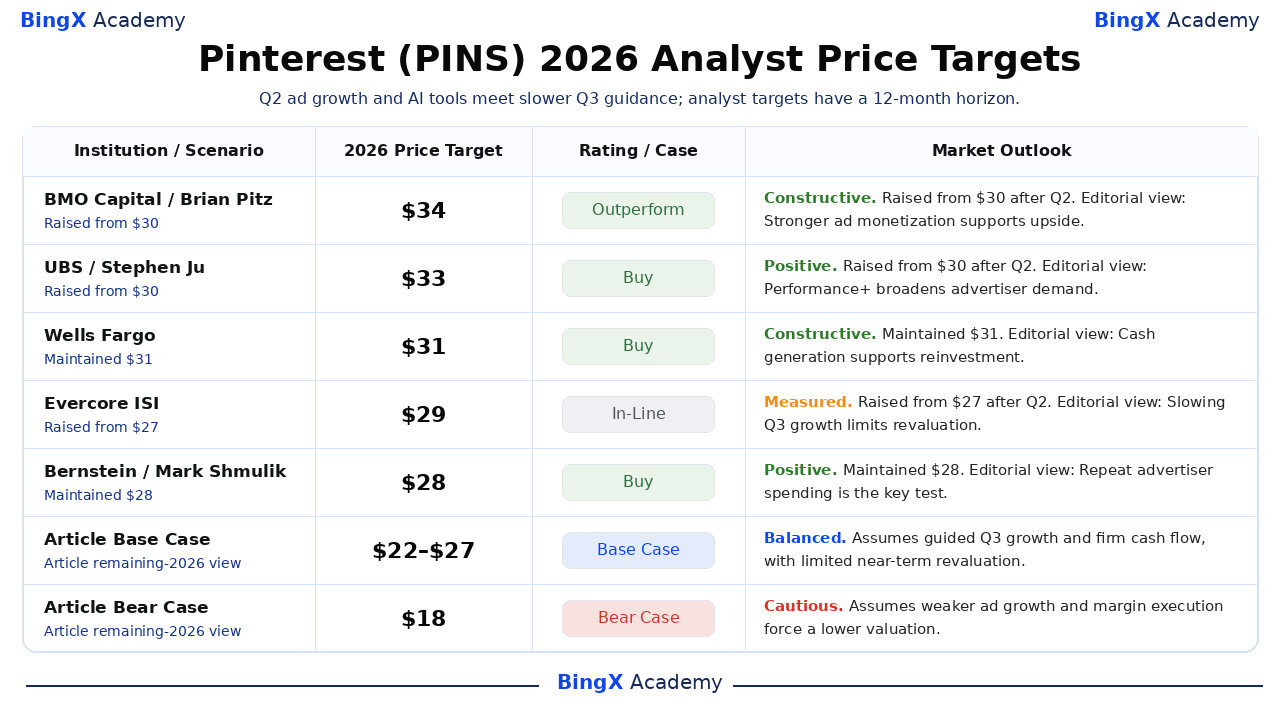
Prévisions du cours de l'action PINS pour 2026 par les analystes de Wall Street
Ces cinq actions nommées de tiers utilisent un horizon de 12 mois s'étendant au-delà de décembre 2026. Lorsque les notes publiées omettent des justifications détaillées, les explications des perspectives du marché sont explicitement étiquetées comme interprétations éditoriales. La notation de Wells Fargo suit la catégorie normalisée Achat du fournisseur. Les lignes Base et Baissier sont des scénarios d'article séparés pour le reste de l'année 2026.
|
Institution / Scénario |
Objectif de cours 2026 |
Notation / Cas |
Perspectives du marché |
|
BMO Capital |
34 $ |
Surperformance |
Constructif. 2026-08-05 : Brian Pitz a relevé de 30 $ à 34 $, maintenant la Surperformance. Point de vue éditorial : Une meilleure monétisation publicitaire soutient le potentiel haussier. |
|
UBS |
33 $ |
Achat |
Positif. 2026-08-05 : Stephen Ju a relevé de 30 $ à 33 $, maintenant Achat. Point de vue éditorial : Performance+ élargit la demande des annonceurs. |
|
Wells Fargo |
31 $ |
Achat |
Constructif. 2026-10-12 : Ken Gawrelski a maintenu Achat et l'objectif de 31 $. Point de vue éditorial : La génération de trésorerie soutient le réinvestissement. |
|
Evercore ISI |
29 $ |
En ligne |
Mesuré. 2026-08-05 : Mark Mahaney a relevé de 27 $ à 29 $, maintenant En ligne. Point de vue éditorial : Le ralentissement de la croissance au T3 limite la réévaluation. |
|
Bernstein |
28 $ |
Achat |
Positif. 2026-08-20 : Mark Shmulik a maintenu Achat et l'objectif de 28 $. Point de vue éditorial : Les dépenses récurrentes des annonceurs sont le test clé. |
|
Scénario de base de l'article |
22–27 |
Scénario de base |
Équilibré. Suppose une croissance au T3 conforme aux prévisions et des flux de trésorerie stables, avec une réévaluation limitée à court terme. |
|
Scénario baissier de l'article |
18 $ |
Scénario baissier |
Prudent. Suppose qu'un ralentissement de la croissance publicitaire et une exécution des marges plus faible imposent une valorisation inférieure. |
Comment trader l'action Pinterest (PINS) sur BingX
Tradez les perspectives de publicité par IA, de monétisation du shopping et de flux de trésorerie de Pinterest en utilisant BingX TradFi et les outils BingX AI. Étant donné que PINS peut réagir fortement à la demande des annonceurs, aux métriques des utilisateurs et aux prévisions trimestrielles, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
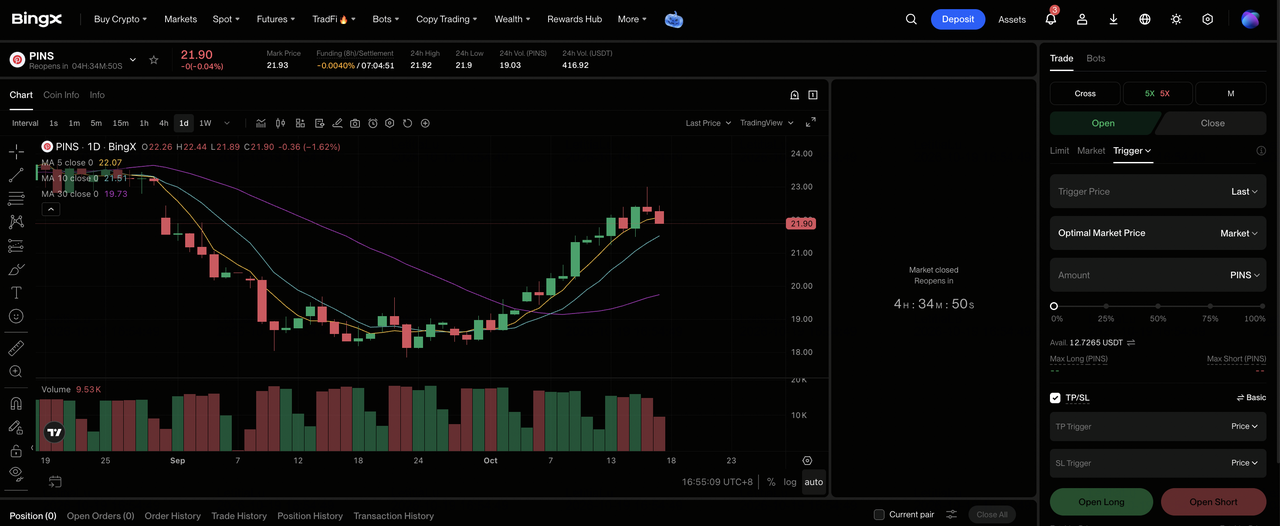
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de la plateforme BingX.
Étape 2 : Sélectionner Pinterest (PINS). Recherchez et sélectionnez le contrat PINS-USDT de contrats à terme perpétuels.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous anticipez de meilleurs rendements pour les annonceurs, un ARPU national solide et des dépenses disciplinées pour soutenir la croissance. Sélectionnez Ouvrir Short si vous anticipez une demande publicitaire plus faible, un ralentissement de la monétisation ou une réduction des perspectives de marge.
Étape 4 : Sélectionner le levier et le mode de marge. Choisissez Marge isolée ou Marge croisée en fonction de votre tolérance au risque. La baisse de 13,60 % de PINS depuis le début de l'année montre pourquoi un levier conservateur et un dimensionnement clair des positions sont importants.
Étape 5 : Appliquer des protocoles de risque stricts. Définissez les niveaux de Prise de bénéfice et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. PINS peut réagir rapidement aux résultats, aux MAU, à l'ARPU, aux budgets publicitaires, aux mises à jour des produits IA et aux décisions d'allocation du capital.
Top 5 des risques à surveiller pour les investisseurs de Pinterest en 2026
L'audience croissante de Pinterest, l'amélioration de sa monétisation et la génération de trésorerie plus solide soutiennent son potentiel de croissance à long terme. Cependant, la demande publicitaire, la rentabilité internationale, la dilution des actionnaires, l'allocation du capital et la concurrence dans l'IA restent des facteurs importants qui façonnent les bénéfices futurs et la valorisation.
- Un ralentissement de la demande publicitaire pourrait peser sur les marges. Les prévisions pour le T3 indiquent une modération de la croissance des revenus à 13 %-15 %. De nouvelles réductions des dépenses publicitaires pourraient affaiblir les revenus face aux dépenses continues d'ingénierie et de vente, limitant l'effet de levier opérationnel et la croissance des bénéfices.
- La monétisation internationale pourrait être en retard par rapport à la croissance de l'audience. Le reste du monde a atteint 377 millions d'utilisateurs actifs mensuels au T2, mais l'ARPU est resté à 0,23 $. L'expansion de l'engagement crée des opportunités substantielles, bien qu'une adoption plus lente des annonceurs pourrait retarder les contributions significatives aux revenus et aux bénéfices.
- La rémunération en actions pourrait compenser les gains par action. Pinterest a réintégré 324,5 millions de dollars de rémunération en actions dans le flux de trésorerie du T2. Les attributions d'actions continuelles peuvent diluer les actionnaires à moins que les rachats ne compensent les émissions, réduisant potentiellement les liquidités disponibles pour l'investissement dans la croissance.
- Des rachats agressifs pourraient réduire la flexibilité financière. Pinterest a racheté plus de 2 milliards de dollars d'actions depuis le début de l'année, tandis que les liquidités et les titres négociables ont diminué à 1,275 milliard de dollars. D'autres rachats pourraient limiter les ressources disponibles pour l'investissement dans les produits et les acquisitions, rendant l'allocation du capital particulièrement importante lors de la transition du directeur financier en octobre.
- La concurrence dans la publicité par IA pourrait limiter la rentabilité. Performance+ et tvScientific visent à améliorer le ciblage, la mesure et les rendements pour les annonceurs, mais les plateformes concurrentes investissent massivement dans des capacités similaires. Des coûts d'acquisition plus élevés ou des dépenses récurrentes plus faibles pourraient peser sur les marges et limiter le potentiel haussier de la valorisation.
Réflexions finales : Devriez-vous investir dans Pinterest en 2026 ?
Les performances publicitaires améliorées de Pinterest fournissent une base plus solide pour ses perspectives d'investissement, avec des revenus au T2 en hausse de 18 %, un renforcement de la monétisation nationale et une augmentation de 37 % du flux de trésorerie disponible. L'automatisation Performance+, l'intégration de Shopify et tvScientific pourraient élargir la portée des annonceurs et améliorer les conversions, créant des opportunités pour une croissance supplémentaire des revenus et des marges. L'enjeu est de savoir si ces initiatives peuvent soutenir les dépenses des annonceurs et la rentabilité alors que la croissance des revenus à court terme se modère.
Le scénario haussier à 32 $ dépend d'une demande publicitaire plus forte, des dépenses pendant les fêtes et d'une amélioration continue des marges, tandis que le scénario baissier à 18 $ reflète une monétisation plus faible et une pression sur la valorisation. Le scénario de base entre 22 $ et 27 $ suppose une exécution régulière dans le cadre des prévisions de la direction. Les investisseurs peuvent suivre les prochains résultats du T3, les tendances de l'ARPU national, les rendements des annonceurs et les flux de trésorerie ajustés à la dilution pour évaluer si les investissements de Pinterest dans l'IA et le shopping peuvent soutenir une reprise durable.
Avertissement sur les risques : Investir dans PINS implique un risque de perte en capital. Les cycles publicitaires, la concurrence dans l'IA, la monétisation internationale, la rémunération en actions et les décisions d'allocation du capital peuvent affecter les bénéfices futurs et la performance du cours de l'action. Les investisseurs doivent évaluer ces risques et mener des recherches indépendantes avant d'investir.
Lectures connexes
- Prévision du cours de Shopify (SHOP) pour 2026 : Les paiements et le commerce IA peuvent-ils pousser SHOP vers 210 $ ?
- Prévision du cours de Reddit (RDDT) pour 2026 : Les opportunités de données IA peuvent-elles pousser RDDT vers 300 $ ?
- Prévision du cours de Meta (META) pour 2026 : La monétisation par IA peut-elle pousser META vers 1 000 $ ?
- Prévision du cours de Snap Inc. (SNAP) pour 2026 : La publicité et la croissance des abonnements peuvent-elles pousser SNAP vers 10 $ ?
- Prévision du cours d'Alibaba (BABA) pour 2026 : Une croissance cloud de 45 % peut-elle pousser BABA vers 230 USD ?
