Advanced Micro Devices (AMD) projektuje wysokowydajne produkty obliczeniowe dla centrów danych, komputerów osobistych, gier i systemów wbudowanych. Procesory serwerowe EPYC i procesory klienckie Ryzen pozostają kluczowe dla działalności CPU, podczas gdy akceleratory Instinct, oprogramowanie ROCm i platforma rack-scale Helios stają się coraz ważniejsze dla długoterminowego wzrostu. Ta zmiana rozszerza ekspozycję AMD na infrastrukturę sztucznej inteligencji, ale także sprawia, że akcje są wrażliwe na konkurencję, kontrole eksportowe oraz dostawy zaawansowanych opakowań i pamięci.
Najnowszy kwartał pokazał przyspieszenie tej transformacji. Przychody AMD Q2 2026 osiągnęły 11,536 miliarda dolarów, wzrost o 50% rok do roku i powyżej około 11,2 miliarda dolarów środkowego punktu prognoz, podczas gdy Centrum Danych reprezentowało 58% sprzedaży, a przychody segmentu wzrosły ponad dwukrotnie. Nieszeregowe EPS osiągnęło 1,66 dolarów w porównaniu do oczekiwanych 1,62 dolarów, a przewodnia przychodów Q3 wzrosła do 13,0 miliardów dolarów plus minus 300 milionów dolarów. Przypadek inwestycyjny zależy od tego, czy Instinct i EPYC mogą utrzymać ten wzrost bez osłabienia 56% nieszeregowej marży brutto.
Prognoza akcji AMD na 2026 skupia się teraz na dwóch konkurujących poglądach:
- Przypadek ekspansji platformy AI: Instinct, EPYC, Helios i ROCm pogłębiają adopcję klientów, podnoszą szacunki i wspierają dźwignię operacyjną.
- Przypadek realizacji i wyceny: opóźnienia we wdrażaniu, koncentracja klientów, kontrole eksportowe lub ograniczenia podaży pozostawiają zyski poniżej poziomu wymaganego do wsparcia 113% wzrostu od początku roku.
Ten przewodnik analizuje prognozę akcji AMD, scenariusze cenowe 2026, kluczowe ryzyka i perspektywy analityków, oparty na komunikacie o wynikach Q2 AMD z 4 sierpnia 2026, dokumentach regulacyjnych i danych rynkowych do 2 września 2026, plus jak handlować futures akcji AMD na BingX TradFi z zabezpieczeniem USDT.
Top 5 Rzeczy, które Inwestorzy AMD Powinni Wiedzieć we Wrześniu 2026
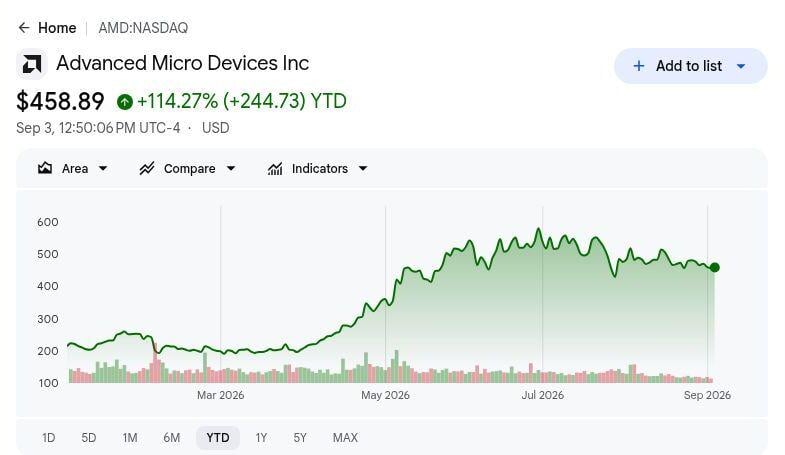
- AMD wzrosło o około 113% od początku roku do 2 września: Akcje zamknęły się na 457,06 dolarów po spadku o 0,55% tego dnia, pokazując jak agresywnie inwestorzy przecenili AMD wokół akceleratorów AI i procesorów serwerowych. To pozostawia mniej miejsca na opóźnienia w Instinct, EPYC lub wdrożeniach rack-scale.
- Przychody Q2 osiągnęły 11,536 miliarda dolarów, wzrost o 50% rok do roku: Wynik przekroczył o około 336 milionów dolarów środkowy punkt prognoz około 11,2 miliarda dolarów i wzrósł o 13% sekwencyjnie, pokazując, że popyt na AI już przekształcał się w rozpoznane sprzedaże.
- Centrum Danych wygenerowało około 58% całkowitych przychodów, gdy sprzedaż segmentu wzrosła ponad dwukrotnie: Procesory EPYC zapewniły ustaloną bazę serwerową, podczas gdy akceleratory Instinct rozszerzyły ekspozycję AMD na AI. Mix zwiększa również wrażliwość na wdrożenia hiperskalowców, pojemność opakowań i koncentrację klientów.
- Nieszeregowa marża brutto wzrosła do 56%: Nieszeregowe EPS osiągnęło 1,66 dolarów w porównaniu do cytowanego konsensusu 1,62 dolarów, podczas gdy szeregowe rozwodnione EPS wzrosło o 156% do 1,38 dolarów. To pokazuje, że szybki wzrost przychodów przekładał się na mocniejszą rentowność.
- Przewodnia przychodów Q3 osiągnęła 13,0 miliardów dolarów ±300 milionów dolarów: Środkowy punkt oznacza około 41% wzrost rok do roku i kolejny 13% wzrost sekwencyjny, z nieszeregową marżą brutto oczekiwaną blisko 56%. Dostarczenie obu wspierałoby przypadek dźwigni operacyjnej po 113% wzroście od początku roku.
Czym Jest Advanced Micro Devices (AMD)?
AMD to fabless firma półprzewodnikowa projektująca wysokowydajne i adaptacyjne produkty obliczeniowe. Jej portfolio obejmuje procesory serwerowe EPYC, GPU centrów danych Instinct, procesory klienckie Ryzen, grafiku Radeon, produkty wbudowane, technologię sieciową i oprogramowanie AI ROCm. Firma obsługuje dostawców chmury, przedsiębiorstwa, producentów PC, graczy i klientów przemysłowych w centrach danych, komputerach osobistych, grach i systemach wbudowanych. Ponieważ AMD nie produkuje sama najnowocześniejszych waferów, koncentruje kapitał na architekturze i projektowaniu produktów, polegając na zewnętrznych partnerach foundry, opakowań, pamięci i produkcji.
Obecna strategia AMD coraz bardziej obejmuje kompletną platformę AI, a nie pojedynczy akcelerator. CPU EPYC koordynują obliczenia ogólne, GPU Instinct przyspieszają obciążenia AI, ROCm dostarcza warstwę oprogramowania, a Helios rozszerza portfolio na wdrożenia rack-scale. Główni klienci chmurowi i partnerzy systemowi wspierają szerszą adopcję, podczas gdy zaawansowana pojemność foundry, pamięć o wysokiej przepustowości, wydajność opakowań i gotowość sieciowa określają, jak szybko zamówienia stają się rozpoznawalnymi przychodami. To podejście platformowe może pogłębiać relacje z klientami i rozłożyć inwestycje w oprogramowanie na większą bazę instalacyjną, chociaż ekosystem Nvidia i niestandardowy krzem hiperskalowców pozostają ważnymi ograniczeniami konkurencyjnymi.
Czytaj więcej: Porównanie AMD vs. Nvidia 2026: Które Akcje AI Computing Są Lepszą Inwestycją?
Przegląd Wyników AMD Q2 2026: Przychody, EPS i Wzrost Centrum Danych
AMD dostarczyło przychody Q2 w wysokości 11,536 miliarda dolarów, wzrost o 50% rok do roku i powyżej około 11,2 miliarda dolarów środkowego punktu prognoz, podczas gdy nieszeregowe EPS osiągnęło 1,66 dolarów w porównaniu do oczekiwanych 1,62 dolarów. Centrum Danych reprezentowało 58% całkowitych przychodów i wzrosło ponad dwukrotnie, szeregowe rozwodnione EPS wzrosło o 156% do 1,38 dolarów, a przewodnia przychodów Q3 osiągnęła 13,0 miliardów dolarów plus minus 300 milionów dolarów. Główne napięcie dotyczy tego, czy rampa akceleratorów może zachować 56% nieszeregową marżę brutto, gdy zmienia się mix produktów i klientów.
|
Wskaźnik Finansowy |
Przewodnia / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
Około 11,2 mld $ środkowy punkt prognoz |
11,536 mld $ |
Powyżej. Około 336 mln $ powyżej środkowego punktu; wzrost o 50% YoY i 13% sekwencyjnie. |
|
Q2 nieszeregowe rozwodnione EPS |
1,62 $ konsensus |
1,66 $ |
Powyżej. 0,04 $ powyżej konsensusu. |
|
Q2 szeregowe rozwodnione EPS |
— |
1,38 $ |
Poprawione. Wzrost o 156% rok do roku. |
|
Q2 nieszeregowa marża brutto |
— |
56% |
Rozszerzona. Wzrost o 13 punktów procentowych rok do roku. |
|
Q2 udział przychodów Centrum Danych |
— |
58% całkowitych przychodów |
Rozszerzone. Centrum Danych stało się głównym motorem przychodów AMD. |
|
Q2 wzrost przychodów Centrum Danych |
— |
Ponad dwukrotny wzrost YoY |
Przyspieszenie. Procesory EPYC i akceleratory Instinct napędziły wzrost. |
|
Przewodnia przychodów Q3 2026 |
— |
13,0 mld $ ± 300 mln $ |
Podwyższona. Środkowy punkt oznacza około 41% wzrost YoY i 13% wzrost sekwencyjny. |
|
Przewodnia nieszeregowej marży brutto Q3 |
— |
Około 56% |
Stabilna. Przewodnia utrzymuje marżę blisko Q2 mimo większej rampy akceleratorów. |
- Przychody Q2 w wysokości 11,536 miliarda dolarów przewyższyły środkowy punkt prognoz o około 336 milionów dolarów: Sprzedaż wzrosła o 50% rok do roku i 13% sekwencyjnie, potwierdzając, że rampa AI dostarczała zarówno skalę, jak i przyspieszenie. Mocniejsza baza teraz podnosi poprzeczkę dla Q3.
- Nieszeregowe rozwodnione EPS 1,66 dolarów przewyższyło konsensus o 0,04 dolarów: Szeregowe rozwodnione EPS również wzrosło o 156% do 1,38 dolarów, pokazując, że szybki wzrost przychodów przełożył się na skorygowane i raportowane zyski.
- Centrum Danych osiągnęło 58% całkowitych przychodów, gdy sprzedaż segmentu wzrosła ponad dwukrotnie: EPYC i Instinct stały się głównymi motorami wzrostu AMD, zwiększając ekspozycję na AI, ale także czyniąc wyniki bardziej wrażliwymi na harmonogramy wdrożeń hiperskalowców i duże programy.
- Nieszeregowa marża brutto rozszerzyła się o 13 punktów procentowych do 56%: Poprawa pokazuje, że mix produktów i realizacja wzmocniły się wraz ze wzrostem przychodów. Utrzymanie marży blisko 56% przez następną rampę akceleratorów wspierałoby przypadek dźwigni operacyjnej.
- Przewodnia przychodów Q3 w wysokości 13,0 miliardów dolarów oznacza 41% wzrost roczny: Środkowy punkt reprezentuje również około 13% wzrost sekwencyjny, z nieszeregową marżą brutto oczekiwaną blisko 56%. Osiągnięcie obu celów potwierdziłoby kontynuację momentum, podczas gdy słabsze dostawy lub marże wskazywałyby na presję wdrożeń lub dostaw.
Czytaj więcej: Przegląd Wyników AMD Q2 2026: Płaskie 56% Marże Przyćmiewają Wzrost Chipów AI i Wywołują 7,04% Spadek
Perspektywy Inwestycyjne AMD 2026: 700 $ Przypadek Zwyżkowy vs. 350 $ Przypadek Spadkowy
Centralny test dotyczy tego, czy AMD może skalować akceleratory Instinct, procesory EPYC, systemy Helios i adopcję ROCm wystarczająco szybko, aby utrzymać wzrost przychodów i marże po około 113% przekwotowaniu akcji od początku roku.
Przypadek Zwyżkowy: Silny Popyt na Chipy AI i Wzrost Serwerów Pchają AMD w Kierunku 700 $
Przypadek Zwyżkowy zakłada przyspieszenie wdrożeń Instinct, kontynuację zdobywania udziału w serwerach przez EPYC i adopcję Helios przez klientów dla systemów AI rack-scale. Przychody rosną szybciej niż wydatki na platformę i łańcuch dostaw, pozwalając marży operacyjnej na poprawę, nawet jeśli mix akceleratorów tworzy inną ekonomię marży brutto od dojrzałych produktów CPU.
Ruch w kierunku 700 $ wymagałby przychodów Q3 blisko lub powyżej 13,0 miliardów dolarów, marży brutto utrzymującej się około 56% i szerszej adopcji ROCm redukującej koszty przełączania klientów. Terminowy dostęp do zaawansowanych foundry, opakowań i pojemności pamięci, wraz z kontynuacją podwyżek szacunków, zapewniłby najjaśniejsze potwierdzenie.
Przypadek Bazowy: Stabilny Popyt Centrum Danych Utrzymuje AMD Między 550 $ a 625 $
Przypadek Bazowy zakłada, że AMD dostarcza blisko obecnych prognoz, gdy Centrum Danych pozostaje głównym motorem wzrostu. Instinct rozszerza się z klientami hiperskali i suwerennymi, zyski udziałów EPYC kontynuują, a ROCm poprawia się stale, ale ekosystem oprogramowania Nvidia i niestandardowy krzem hiperskalowców zapobiegają natychmiastowemu zamknięciu luki platformowej.
W tym redakcyjnym scenariuszu AMD mogłoby handlować głównie między 550 $ a 625 $. Przychody w zakresie 12,7-13,3 miliardów dolarów Q3, stabilna 56% nieszeregowa marża brutto i szerszy wgląd w akceleratory wspierałyby zakres, podczas gdy wolniejsze wdrożenia lub słabsza adopcja oprogramowania ograniczyłaby wzrost.
Przypadek Spadkowy: Wolniejsze Wydatki na AI i Presja Marż Ciągną AMD w Kierunku 350 $
Przypadek Spadkowy zakłada poślizgi wdrożeń AI, wzrost koncentracji klientów lub presję konkurencyjną spowalniającą zyski udziałów akceleratorów. Ograniczenia eksportowe i ograniczona pojemność foundry, opakowań, pamięci lub substratów zmniejszyłyby widoczność dostaw, podczas gdy stałe inwestycje platformowe kontynuują, osłabiając ścieżkę od wzrostu przychodów do dźwigni zarobków.
Ruch w kierunku 350 $ stałby się bardziej prawdopodobny, gdyby przychody Q3 spadły poniżej przewodowanego zakresu, marża brutto spadła materialnie poniżej 56% lub główni klienci opóźnili wdrożenia. Po około 113% wzroście od początku roku, niższe prognozy forward mogły połączyć się z kompresją wielokrotności nawet jeśli AMD kontynuuje publikowanie absolutnego wzrostu przychodów.
Prognozy Cen Akcji AMD na 2026 Według Analityków Wall Street
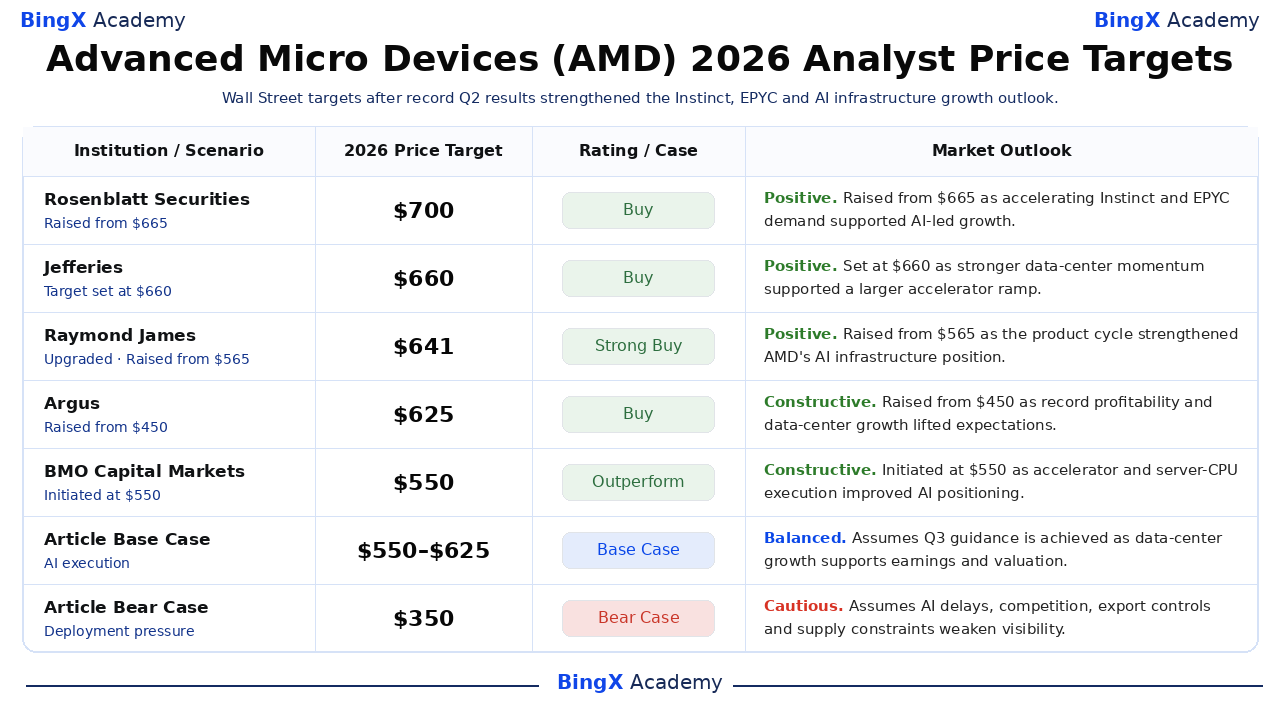
Te sześć datowanych działań instytucjonalnych obejmuje zakres od 550 $ do 700 $ i jest posortowanych od najwyższych do najniższych. Zakres odzwierciedla różne założenia dotyczące szybkości wdrażania Instinct, zysków udziałów EPYC, adopcji ROCm, marż brutto i trwałości przekwotowania AI AMD, a nie jeden zunifikowany konsensus. Końcowe wiersze Bazowy i Spadkowy to redakcyjne scenariusze BingX Academy, nie prognozy Wall Street.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Przypadek |
Perspektywy Rynkowe |
|
Rosenblatt Securities |
700 $ |
Kup |
Pozytywny. 6 sierpnia: podwyższony z 665 $ do 700 $. Wyższy cel odzwierciedla pewność, że przyspieszający popyt na Instinct i EPYC może utrzymać wzrost AMD napędzany AI po rekordowych wynikach Q2. |
|
Jefferies |
660 $ |
Kup |
Pozytywny. 5 sierpnia: cel z ratingiem Kup ustalony na 660 $. Cel uwzględnia mocniejsze momentum Centrum Danych i perspektywę większej rampy akceleratorów w drugiej połowie roku. |
|
Raymond James |
641 $ |
Silny Kup |
Pozytywny. 25 sierpnia: podwyższony, z celem podniesionym z 565 $ do 641 $. Podwyższenie sygnalizuje większą pewność co do cyklu produktowego AMD i rozszerzającej się pozycji w infrastrukturze AI. |
|
Argus |
625 $ |
Kup |
Konstruktywny. 6 sierpnia: podwyższony z 450 $ do 625 $. Rekordowa rentowność i mocniejsze perspektywy Centrum Danych wsparły znaczny wzrost celu po wynikach. |
|
BMO Capital Markets |
550 $ |
Przewyższa |
Konstruktywny. 20 sierpnia: zainicjowany z celem 550 $. Inicjacja uznaje poprawiającą się pozycję AMD w obliczeniach AI, z wzrostem związanym z kontynuacją realizacji akceleratorów i procesorów serwerowych. |
|
DA Davidson |
550 $ |
Kup |
Konstruktywny. 5 sierpnia: podwyższony z 425 $ do 550 $. Zrewidowany cel odzwierciedla przewyższenie Q2 i poprawiającą się ścieżkę przychodów drugiej połowy roku, zrównoważoną z podwyższonymi oczekiwaniami. |
|
Przypadek Bazowy Artykułu |
550-625 $ |
Przypadek Bazowy |
Zrównoważony. Zakłada, że AMD dostarcza blisko obecnych prognoz Q3, wzrost Centrum Danych pozostaje głównym motorem, a wycena utrzymuje się gdy zyski rosną. |
|
Przypadek Spadkowy Artykułu |
350 $ |
Przypadek Spadkowy |
Ostrożny. Zakłada poślizgi wdrożeń AI lub wzrost koncentracji klientów, konkurencja spowalnia zyski udziałów akceleratorów, a ograniczenia eksportowe i dostaw osłabiają widoczność przychodów. |
Jak Handlować Akcjami Advanced Micro Devices (AMD) na BingX
Handluj akceleratorami Instinct, procesorami EPYC, systemami Helios, adopcją ROCm i perspektywami marż AI AMD używając BingX TradFi i narzędzi BingX AI. Ponieważ AMD może reagować ostro na wyniki, premiery akceleratorów, wdrożenia klientów, kontrole eksportowe i aktualizacje dostaw, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
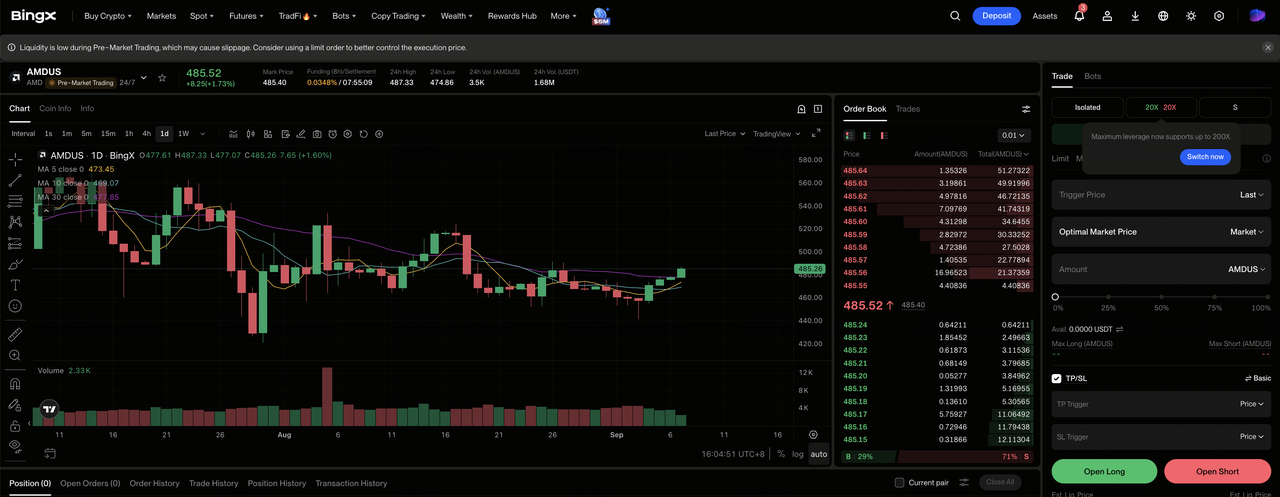
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i nawiguj do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Advanced Micro Devices (AMD). Wyszukaj i wybierz kontrakt perpetual futures AMDUS-USDT. Potwierdź aktualną cenę, opłaty i specyfikacje kontraktu przed złożeniem zlecenia.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Długą jeśli wdrożenia Instinct i EPYC wspierają Przypadek Zwyżkowy lub Bazowy. Wybierz Otwórz Krótką jeśli opóźnienia wdrożeń, ograniczenia eksportowe lub presja marż wspierają Przypadek Spadkowy.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Szybkie przekwotowanie AI AMD sprawia, że konserwatywna dźwignia i jasne wymiarowanie pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. AMD może szybko reagować na wyniki, premiery akceleratorów, wdrożenia klientów, kontrole eksportowe i aktualizacje dostaw.
Top 5 Ryzyk do Obserwowania dla Inwestorów AMD w 2026
Perspektywy AMD zależą od wyceny, konkurencji, polityki eksportowej, dostępności dostaw i koncentracji klientów, wszystkie z których mogą wpływać na widoczność przychodów i marże.
- Około 113% wzrost od początku roku pozostawia mało miejsca na błędy realizacji: Akcje już odzwierciedlają mocny wzrost Instinct i EPYC. Skromne chybienie przewodnich lub opóźnienie wdrożenia mogłoby obniżyć prognozy forward i skompresować wielokrotność wyceny jednocześnie.
- Nvidia i niestandardowe chipy hiperskalowców mogą ograniczyć zyski udziałów akceleratorów AI: AMD konkuruje nie tylko na sprzęcie, ale także przeciwko ugruntowanemu ekosystemowi oprogramowania Nvidia i wewnętrznie projektowanym chipom klientów. Wolniejsza adopcja ROCm osłabiłaby powtarzające się wdrożenia i siłę cenową.
- Kontrole eksportowe mogą zakłócić sprzedaż i planowanie produktów: Ostrzejsze ograniczenia dla Chin lub opóźnienia licencyjne mogłyby przesunąć przychody między kwartałami i wymusić przeprojektowania produktów, dodając koszty i redukując elastyczność inżynieryjną.
- Ograniczenia opakowań i pamięci mogą spowolnić rampę AI: Pamięć o wysokiej przepustowości, zaawansowane opakowania, substraty i komponenty sieciowe muszą skalować się razem. Niedobór w dowolnym obszarze mógłby opóźnić dostawy mimo silnego popytu klientów.
- Duże wdrożenia AI zwiększają ryzyko koncentracji klientów: Niewielka liczba programów hiperskali i suwerennych może reprezentować znaczne przychody. Jeśli jeden klient zmieni swoją architekturę, harmonogram lub alokację dostawców, AMD mogłoby chybić środkowy punkt Q3 13,0 miliardów dolarów i osłabić pewność co do późniejszego wzrostu akceleratorów.
Końcowe Myśli: Czy Powinieneś Inwestować w AMD w 2026?
Wyniki Q2 AMD dostarczają mocnych dowodów operacyjnych dla tezy AI: przychody wzrosły o 50% do 11,536 miliarda dolarów, Centrum Danych reprezentowało 58% sprzedaży, nieszeregowa marża brutto osiągnęła 56%, a nieszeregowe EPS 1,66 dolarów przekroczyło śledzony konsensus. Przewodnia Q3 przewiduje kolejny 13% sekwencyjny wzrost przychodów, dając firmie jasny test skali akceleratorów i rentowności.
Przypadek Bazowy 550-625 $ zakłada dostarczenie blisko prognoz, podczas gdy Przypadek Zwyżkowy 700 $ wymaga szybszej adopcji Instinct, kontynuacji zysków EPYC i szerszego użycia ROCm bez rozwodnienia marży. Przypadek Spadkowy 350 $ odzwierciedla opóźnienia wdrożeń, limity eksportowe, ograniczenia dostaw i kompresję wielokrotności. Konserwatywni traderzy mogą poczekać na przychody Q3, stabilną 56% marżę i dowody, że wdrożenia Helios rozszerzają się poza kilku dużych klientów.
Przypomnienie o Ryzyku: Te scenariusze to warunkowe szacunki badawcze, nie porady inwestycyjne ani gwarantowane zwroty. Akcje i kontrakty dźwigniowe mogą tracić na wartości, a pozycje dźwigniowe mogą być likwidowane.
Powiązane Lektury
- Porównanie AMD vs. Nvidia 2026: Które Akcje AI Computing Są Lepszą Inwestycją?
- Perspektywy Cen Akcji Nvidia (NVDA) na 2026: Czy Blackwell i Vera Rubin Mogą Przywrócić NVDA do 300 $?
- Top Akcje High-Performance Computing (HPC) do Obserwowania w 2026: Liderzy Rynku Accelerated Computing
- Top Akcje AI Compute i GPU do Kupienia w 2026: Przejście na Inference i Custom Silicon
- Top Akcje Półprzewodników AI do Kupienia w 2026: Chipy AI i Kompletny Przewodnik Łańcucha Dostaw
- Top Akcje Centrów Danych AI do Kupienia w 2026: Chmura, Serwery i Infrastruktura AI Compute
