

Novo Nordisk (NVO) to firma farmaceutyczna z siedzibą w Danii, skupiająca się na cukrzycy, otyłości i innych chorobach przewlekłych. Ozempic, Wegovy, Rybelsus i portfolio insulin pozostają kluczowe dla biznesu, podczas gdy doustne leki na otyłość i szerszy pipeline kardiometaboliczny stają się coraz ważniejsze dla przyszłego wzrostu. Ta ekspansja daje Novo Nordisk więcej dróg do zaspokojenia dużego rynku chorób przewlekłych, ale również sprawia, że ADR jest wrażliwy na konkurencję Eli Lilly, amerykańskie ceny i refundację oraz niepowodzenia kliniczne lub regulacyjne.
Ostatni kwartał wykazał poprawę dynamiki operacyjnej wraz z ciągłą presją na raportowane zyski. Sprzedaż Novo Nordisk Q2 osiągnęła 78,488 miliarda DKK (około 12,56 miliarda USD), skorygowana sprzedaż wzrosła o 7% przy stałych kursach walutowych, a skorygowany zysk operacyjny osiągnął 33,389 miliarda DKK (około 5,34 miliarda USD), wzrost o 11% przy stałych kursach walutowych. Skorygowany EPS wyniósł około 0,95 USD za ADR w porównaniu z około 0,78 USD oczekiwanych, ale zysk netto spadł o 21% do 20,989 miliarda DKK (około 3,36 miliarda USD). Sprawa inwestycyjna zależy od tego, czy wielkość recept i doustny Wegovy mogą zrównoważyć presję cenową w USA i obronić udział w rynku.
Prognoza akcji NVO na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Sprawa ekspansji franczyzy otyłości: doustny Wegovy, międzynarodowy wolumen i poprawione wskazówki odbudowują dynamikę szacunków i poszerzają dostęp.
- Sprawa konkurencji i cen: zyski udziałów Eli Lilly, niższe realizowane ceny w USA lub niepowodzenia pipeline utrzymują wzrost poniżej poziomu wymaganego dla trwałej rekonwersji.
Ten przewodnik analizuje prognozę akcji NVO, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Q2 Novo Nordisk z 4 sierpnia 2026 roku, zgłoszeniu regulacyjnym i danych rynkowych do 2 września 2026 roku, plus jak handlować futures akcjami NVO na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy dla inwestorów Novo Nordisk we wrześniu 2026
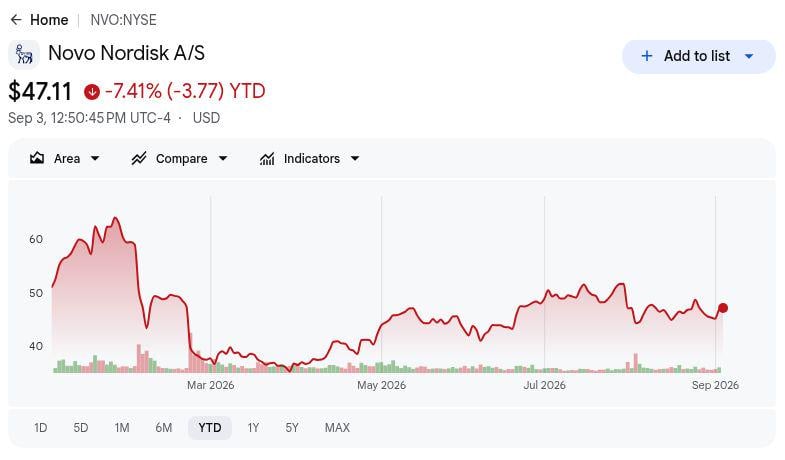
- NVO zamknął na 46,77 USD 2 września po wzroście o 3,66%: ADR pozostał lekko ujemny na śledzonej mierze zwrotu za 2026 rok, pokazując, że jedna silna sesja nie zniwelowała wcześniejszego resetu. Inwestorzy nadal stoją przed niepewnością wokół udziału w rynku otyłości, cen w USA i realizacji pipeline.
- Skorygowana sprzedaż Q2 wzrosła o 7% przy stałych kursach walutowych: Raportowana sprzedaż wzrosła o 3% przy CER do 78,488 miliarda DKK (około 12,2 miliarda USD), z wolumenem GLP-1 i międzynarodowym wzrostem Wegovy kompensującym część presji cenowej w USA.
- Skorygowany zysk operacyjny wzrósł o 11% do 33,389 miliarda DKK (około 5,19 miliarda USD): Wynik pobił cytowany szacunek 28,74 miliarda DKK (około 4,47 miliarda USD) o 4,649 miliarda DKK (około 722 miliony USD), chociaż raportowany zysk operacyjny nadal spadł o 16% przy CER z powodu rabatów i opłat pipeline.
- Zarząd zawęził skorygowane wskazówki wzrostu na 2026 do 0% do ujemnych 6%: Poprzedni zakres wynosił ujemne 4% do ujemnych 12%, zmniejszając niepewność spadkową nawet gdy wzrost pozostaje znacznie poniżej wcześniejszych wskaźników ekspansji.
- Odpisy pipeline osiągnęły 6,3 miliarda DKK (około 979 milionów USD) gdy doustny Wegovy zbliżył się do komercjalizacji: Tabletka mogłaby poszerzyć dostęp do leczenia otyłości, ale niepowodzenie ziltivekimab pokazuje, że szerokość pipeline nie gwarantuje udanego tworzenia wartości.
Czym jest Novo Nordisk (NVO)?
Novo Nordisk to firma farmaceutyczna z siedzibą w Danii, skupiająca się na cukrzycy, otyłości i innych chorobach przewlekłych. Ozempic, Wegovy i Rybelsus zakotwiczają jej franczyzę GLP-1, wspierane przez produkty insulinowe i leki w rzadkich zaburzeniach krwi i hormonalnych. Firma rozwija, produkuje i komercjalizuje terapie poprzez globalną sieć kliniczną, produkcyjną i lekarską. Papier wartościowy NVO notowany na NYSE to amerykański kwit depozytowy denominowany w dolarach amerykańskich reprezentujący akcje zwykłe NOVO-B notowane w Kopenhadze.
Obecny kierunek Novo Nordisk koncentruje się na rozszerzaniu dostępu do leczenia otyłości, obronie franczyzy iniekcyjnej i dodawaniu doustnych oraz następnej generacji leków kardiometabolicznych. Doustny Wegovy tworzy nową drogę dla pacjentów, którzy preferują tabletkę, podczas gdy Ozempic, iniekcyjny Wegovy, Rybelsus i szerszy pipeline dają firmie kilka dźwigni handlowych i klinicznych. Globalna ekspansja produkcyjna ma na celu złagodzenie ograniczeń dostaw, ale wzrost wolumenu musi zrównoważyć niższe realizowane ceny w USA i silniejszą konkurencję z Mounjaro i Zepbound firmy Eli Lilly. Strategia łączy zatem wykonanie franczyzy, dostęp płatników, skalę produkcyjną i dostawę pipeline, a nie polega na jednym kwartalnym trendzie recept.
Czytaj więcej: Najlepsze akcje farmaceutyczne do kupienia w 2026: leki przeciwnowotworowe, leki na odchudzanie, mRNA i nowe leki
Przegląd zysków Novo Nordisk (NVO) Q2 2026: sprzedaż, zysk i zmienione wskazówki
Novo Nordisk raportował sprzedaż Q2 w wysokości 78,488 miliarda DKK (około 12,56 miliarda USD), ze skorygowaną sprzedażą wzrost o 7% przy stałych kursach walutowych, skorygowany zysk operacyjny 33,389 miliarda DKK (około 5,34 miliarda USD) wzrost o 11%, i skorygowany EPS około 0,95 USD za ADR w porównaniu z około 0,78 USD oczekiwanych. Zysk netto spadł o 21% do 20,989 miliarda DKK (około 3,36 miliarda USD), podczas gdy zmienione skorygowane wskazówki wzrostu sprzedaży i zysku operacyjnego na 2026 poprawiły się do zakresu 0% do ujemnych 6%. Centralną wymianą jest to, czy wolumen recept może zrównoważyć słabsze realizowane ceny w USA.
Czytaj więcej: Przegląd zysków Novo Nordisk (NVO) Q2 2026: 33,389 mld DKK skorygowanego EBIT pobicia wywołuje 5,97% spadek cen
|
Wskaźnik finansowy |
Wskazówki / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Sprzedaż Q2 2026 |
— |
78,488 mld DKK (około 12,56 mld USD) |
Wzrost. Raportowana sprzedaż wzrosła o 3% przy CER; skorygowana sprzedaż wzrosła o 7%. |
|
Skorygowany zysk operacyjny Q2 |
28,74 mld DKK (około 4,60 mld USD) cytowane oczekiwania |
33,389 mld DKK (około 5,34 mld USD) |
Pobicie. 4,649 mld DKK (około 744 mln USD) powyżej cytowanych oczekiwań; wzrost o 11% przy CER. |
|
Raportowany zysk operacyjny Q2 |
— |
Spadek o 16% przy CER |
Spadek. Cofnięcie rabatu 340B z poprzedniego roku i obecne odpisy pipeline obciążyły porównanie. |
|
Zysk netto Q2 |
— |
20,989 mld DKK (około 3,36 mld USD) |
Spadek. Spadek o 21% rok do roku. |
|
Skorygowany EPS Q2 za ADR |
Około 0,78 USD konsensusu |
Około 0,95 USD |
Pobicie. Około 0,17 USD powyżej konsensusu. |
|
Perspektywy wzrostu skorygowanej sprzedaży 2026 |
— |
0% do -6% przy CER |
Poprawa. Zmieniony zakres zmniejszył niepewność spadkową. |
|
Perspektywy wzrostu skorygowanego zysku operacyjnego 2026 |
— |
0% do -6% przy CER |
Poprawa. Zaktualizowany zakres oznacza mniej poważne kurczenie się. |
|
Perspektywy przepływów pieniężnych 2026 |
— |
45-55 mld DKK (około 7,2-8,8 mld USD) |
Utrzymano. Generowanie gotówki wspiera inwestycje i zwroty dla akcjonariuszy. |
|
Perspektywy wydatków kapitałowych 2026 |
— |
Około 55 mld DKK (około 8,8 mld USD) |
Podwyższone. Ekspansja produkcyjna pozostaje głównym wymogiem gotówkowym. |
- Sprzedaż Q2 w wysokości 78,488 miliarda DKK (około 12,56 miliarda USD) przyniosła 7% skorygowanego wzrostu przy CER: Raportowany wzrost wyniósł tylko 3% przy CER, z efektami rabatu i porównania przesłaniającymi silniejszy trend wolumenu recept. Różnica wspiera przypadek popytu, ale pokazuje również, dlaczego wzrost wolumenu musi pozostać wystarczająco silny, aby wchłonąć słabsze realizowane ceny w USA.
- Skorygowany zysk operacyjny w wysokości 33,389 miliarda DKK (około 5,34 miliarda USD) przekroczył cytowane oczekiwania o 4,649 miliarda DKK (około 744 miliony USD): 11% wzrost CER pokazał, że podstawowa franczyza zachowała dźwignię operacyjną pomimo presji komercyjnej. Inwestorzy nadal potrzebują, aby ta skorygowana siła stała się widoczna w raportowanych wynikach po spadku zysku operacyjnego o 16% przy CER.
- Skorygowany EPS około 0,95 USD za ADR pobił około 0,78 USD konsensusu o 0,17 USD: Pobicie zysków wzmocniło krótkoterminowe dno dla ADR i potwierdziło, że skorygowana dynamika operacyjna osiągnęła wyniki na akcję. Trwała rekonwersja wymaga jednak powtarzającego się wzrostu produktów, a nie ciągłej zależności od normalizacji rabatów lub wyłączonych odpisów.
- Zysk netto spadł o 21% do 20,989 miliarda DKK (około 3,36 miliarda USD) gdy raportowane zyski pozostały zniekształcone: Cofnięcie rabatu 340B z poprzedniego roku i obecne odpisy pipeline powiększyły lukę między skorygowanymi i raportowanymi wynikami. Ta luka ma znaczenie, ponieważ powtarzające się opłaty za rozwój zmniejszyłyby gotówkę dostępną na produkcję, inwestycje pipeline i zwroty dla akcjonariuszy.
- Zmienione wskazówki wzrostu 2026 poprawiły się do 0% do ujemnych 6% przy CER: Oczekuje się przepływów pieniężnych w wysokości 45-55 miliardów DKK (około 7,2-8,8 miliarda USD) wraz z wydatkami kapitałowymi około 55 miliardów DKK (około 8,8 miliarda USD). Perspektywy zmniejszają natychmiastowe ryzyko spadkowe, ale inwestycje produkcyjne muszą nadal przekształcić się w dostawy, wolumen recept i lepsze zwroty gotówkowe.
Perspektywy inwestycyjne Novo Nordisk (NVO) 2026: przypadek byczy 65 USD vs przypadek niedźwiedzi 40 USD
Centralnym testem jest to, czy Novo Nordisk może przekształcić doustny Wegovy, międzynarodowy wolumen i inwestycje produkcyjne w odnowiony wzrost zanim presja cenowa w USA i silniejsza konkurencja leków na otyłość zmniejszą siłę zarobkową franczyzy.
Przypadek byczy: wzrost leków na otyłość i międzynarodowy popyt pchają NVO w kierunku 65 USD
Przypadek byczy zakłada, że Novo Nordisk będzie nadal rozszerzać rynek leczenia otyłości poprzez zarówno produkty iniekcyjne, jak i doustny Wegovy, podczas gdy międzynarodowy wolumen GLP-1 zrównoważy słabsze realizowane ceny w USA. Udana opcja doustna mogłaby poszerzyć dostęp dla pacjentów, którzy preferują tabletki od iniekcji, podczas gdy niezawodne dostawy i silniejsza szerokość produktów pomogłaby skorygowanemu wzrostowi sprzedaży przesunąć się powyżej zmienionego zakresu 0% do ujemnych 6%.
Ruch w kierunku 65 USD wymagałby utrzymanych zysków recept, udanego przyjęcia doustnego Wegovy i większego zaufania do pipeline po 6,3 miliarda DKK (około 1,0 miliarda USD) odpisów. Poprawa wskazówek, stabilny udział w rynku amerykańskim i przepływy pieniężne powyżej środka zakresu 45-55 miliardów DKK (około 7,2-8,8 miliarda USD) zapewniłyby najjaśniejsze potwierdzenie.
Przypadek podstawowy: poprawione wskazówki utrzymują NVO między 47 a 55 USD
Przypadek podstawowy zakłada, że Novo Nordisk dostarczy w ramach swoich zmienionych perspektyw, gdy wolumen GLP-1 zrównoważy część presji cenowej, a produkty doustne będą się stopniowo rozwijać. Międzynarodowy wzrost Wegovy i ekspansja produkcyjna wspierają franczyzę, ale konkurencja Eli Lilly zapobiega szybkiemu powrotowi zysków i wyceny do ich wcześniejszych trajektorii.
W tym edytorskim scenariuszu, NVO mogłoby handlować głównie między 47 a 55 USD. Stabilny udział w receptach w USA, ciągły wzrost poza USA i znormalizowany raportowany zysk wspierałyby zakres, podczas gdy odnowiona presja wskazówek lub dowody, że ruchy rabatów napędzały większość poprawy, ograniczyłyby wzrost.
Przypadek niedźwiedzi: konkurencja i presja pipeline ciągną NVO w kierunku 40 USD
Przypadek niedźwiedzi zakłada, że Eli Lilly zdobywa dodatkowy udział w otyłości, gdy presja cenowa w USA utrzymuje się, a przyjęcie Medicare przyczynia się mniej niż oczekiwano. Kolejna niepowodzenie kliniczna lub głębsze obawy patentowe pozostawiłyby Novo Nordisk bardziej zależnym od Ozempic i Wegovy, podczas gdy inwestycje produkcyjne pozostają podwyższone.
Ruch w kierunku 40 USD stałby się bardziej prawdopodobny, gdyby wzrost recept zwolnił, skorygowane wskazówki przesunęły się poniżej ujemnych 6% lub dalsze odpisy osłabiły zaufanie do produktów po 2026 roku. Niższe szacunki przychodów i niedostatecznie wykorzystane moce produkcyjne skompresowałyby następnie zarówno zyski, jak i mnożnik wyceny stosowany do ADR.
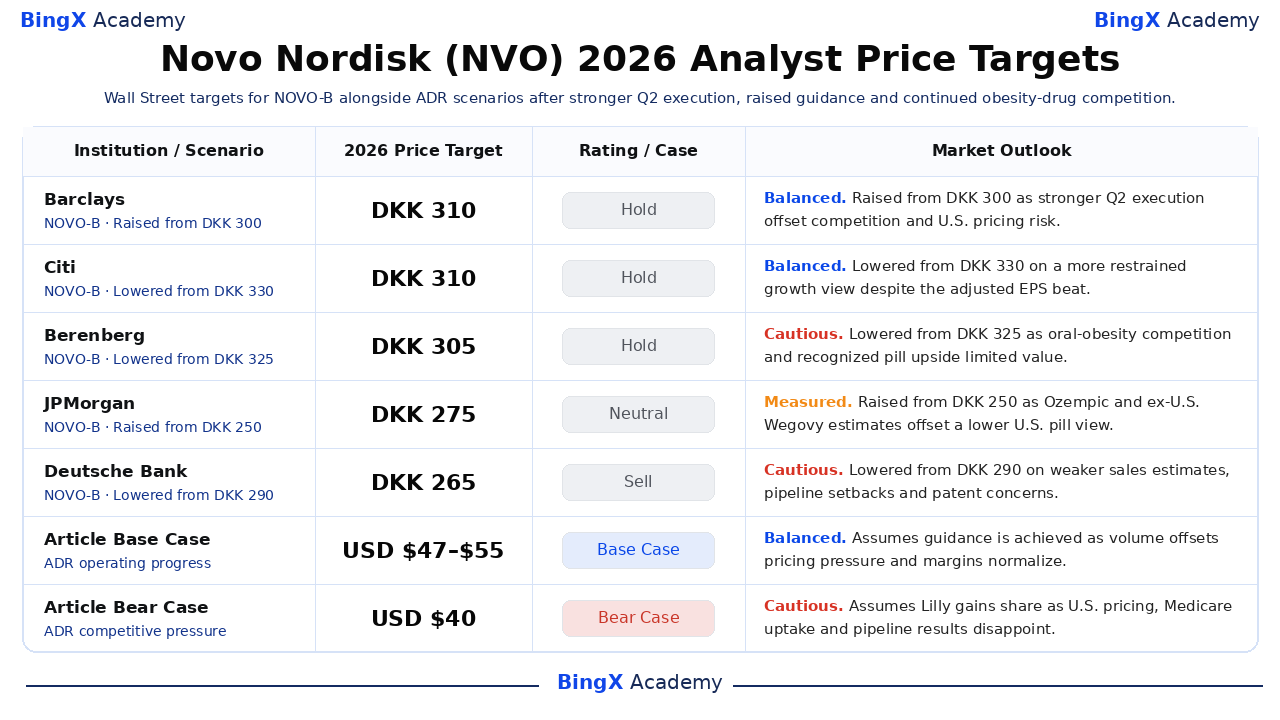
Prognozy cen akcji Novo Nordisk na 2026 według analityków Wall Street
Te pięć datowanych działań instytucjonalnych obejmuje głównie akcje zwykłe NOVO-B notowane w Kopenhadze i dlatego pozostają denominowane w DKK, a nie w dolarach amerykańskich. Ich zakres 265-310 DKK odzwierciedla różne założenia dotyczące konkurencji w otyłości, cen w USA, doustnego Wegovy i trwałości pipeline. Ostatnie wiersze Base i Bear to oddzielne scenariusze redakcyjne BingX Academy dla ADR NVO handlowanego w USD.
|
Instytucja / Scenariusz |
Cel cenowy 2026 (pokazany papier) |
Rating / Przypadek |
Perspektywy rynkowe |
|
Barclays |
310 DKK (około 49,60 USD; NOVO-B) |
Hold |
Zrównoważony. 6 sierpnia: podniósł z 300 DKK (około 48,00 USD) do 310 DKK (około 49,60 USD). Skromny wzrost uznaje silniejszą realizację Q2 i podniesione wskazówki, z konkurencją i cenami w USA ograniczającymi przekonanie. |
|
Citi |
310 DKK (około 49,60 USD; NOVO-B) |
Hold |
Zrównoważony. 7 sierpnia: obniżył z 330 DKK (około 52,80 USD) do 310 DKK (około 49,60 USD). Niższy cel odzwierciedla bardziej powściągliwy pogląd na wzrost średnioterminowy pomimo bicia skorygowanych zysków Q2. |
|
Berenberg |
305 DKK (około 48,80 USD; NOVO-B) |
Hold |
Ostrożny. 12 sierpnia: obniżył i obniżył rating z 325 DKK (około 52,00 USD) do 305 DKK (około 48,80 USD). Obniżka ratingu odzwierciedla silniejszą konkurencję doustnej otyłości i pogląd, że większość wzrostu tabletki Wegovy została już uznana. |
|
JPMorgan |
275 DKK (około 44,00 USD; NOVO-B) |
Neutral |
Wyważony. 25 sierpnia: podniósł z 250 DKK (około 40,00 USD) do 275 DKK (około 44,00 USD). Wyższe oczekiwania Ozempic i ex-USA Wegovy wspierały wzrost, częściowo zrównoważone przez niższą prognozę tabletki USA Wegovy. |
|
Deutsche Bank |
265 DKK (około 42,40 USD; NOVO-B) |
Sell |
Ostrożny. 27 sierpnia: obniżył i obniżył rating z 290 DKK (około 46,40 USD) do 265 DKK (około 42,40 USD). Obniżka ratingu odzwierciedla niższe szacunki sprzedaży średnioterminowej, ograniczone oczekiwane korzyści Medicare, niepowodzenie ziltivekimab i obawy patent-cliff. |
|
Przypadek podstawowy artykułu |
47-55 USD za ADR |
Przypadek podstawowy |
Zrównoważony. Zakłada osiągnięcie podniesionych wskazówek 2026, wzrost wolumenu kompensuje presję cenową, a marże normalizują się po zniekształceniach odpisów i rabatów. |
|
Przypadek niedźwiedzi artykułu |
40 USD (ADR) |
Przypadek niedźwiedzi |
Ostrożny. Zakłada, że Lilly zyskuje dalszy udział w otyłości, ceny w USA i korzyści Medicare rozczarowują, a obawy pipeline lub patentowe pogłębiają się. |
Jak handlować akcjami Novo Nordisk (NVO) na BingX
Handluj wolumenem leków na otyłość Novo Nordisk, cenami w USA, doustnym Wegovy i perspektywami pipeline używając BingX TradFi i BingX AI narzędzi. Ponieważ NVO może ostro reagować na dane recept, zmiany refundacji, wyniki kliniczne, wskazówki i zyski, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
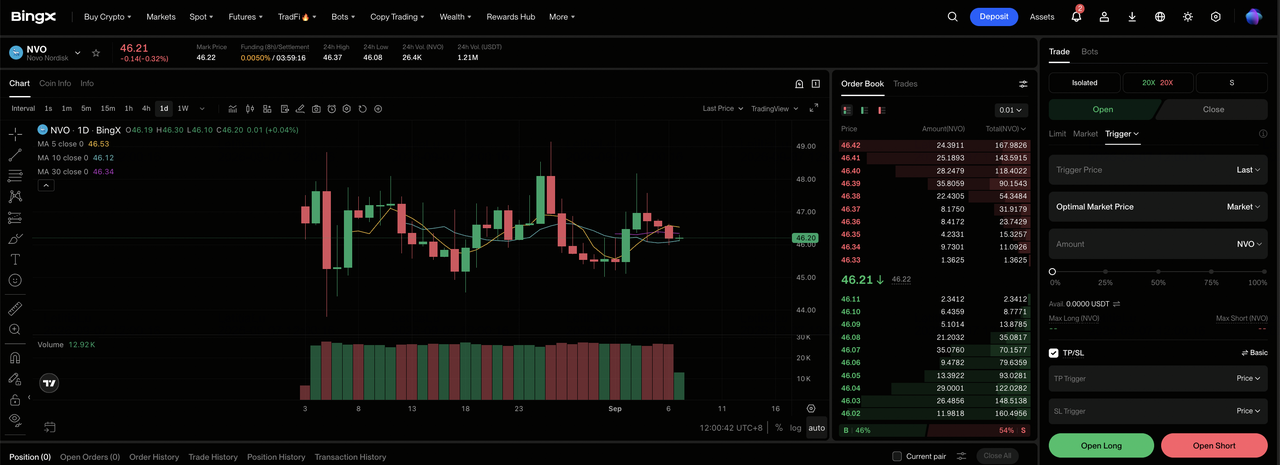
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi w panelu giełdy BingX.
Krok 2: Wybierz Novo Nordisk (NVO). Wyszukaj i wybierz kontrakt futures perpetual NVO-USDT. Potwierdź aktualną cenę, opłaty i specyfikacje kontraktu przed złożeniem zlecenia.
Krok 3: Wybierz swój kierunek. Wybierz otwarcie pozycji długiej jeśli wolumen recept, doustny Wegovy i poprawione wskazówki wspierają przypadek byczy lub podstawowy. Wybierz otwarcie pozycji krótkiej, jeśli presja cenowa, konkurencja Eli Lilly lub niepowodzenia pipeline wspierają przypadek niedźwiedzi.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Wrażliwość NVO na wiadomości kliniczne i refundacyjne sprawia, że konserwatywne lewarowanie i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. NVO może szybko reagować na dane recept, zmiany refundacji, wyniki kliniczne, wskazówki i zyski.
5 najważniejszych ryzyk do obserwowania dla inwestorów Novo Nordisk w 2026
Novo Nordisk stoi w obliczu ryzyk komercyjnych, cenowych, klinicznych, patentowych i produkcyjnych, które mogą osłabić wzrost zysków lub skompresować wycenę jego franczyzy otyłości.
- Konkurencja leków na otyłość może wywierać presję na udział i ceny: Mounjaro, Zepbound i przyszłe alternatywy doustne mogą spowolnić wzrost Ozempic i Wegovy, podczas gdy wyższe rabaty zmniejszają zysk na receptę.
- Ceny i refundacja w USA mogą zrównoważyć wzrost wolumenu: Negocjacje rządowe, rabaty komercyjne i słabsze przyjęcie Medicare mogą zmniejszyć realizowane przychody nawet jeśli liczba recept będzie nadal rosła.
- Niepowodzenia pipeline mogą zwiększyć zależność od produktów GLP-1: Niepowodzenie ziltivekimab przyczyniło się do 6,3 miliarda DKK odpisów. Więcej niepowodzeń zawęziłoby dywersyfikację poza otyłość i cukrzycę.
- Ekspozycja patentowa może skrócić pas startowy wzrostu: Zbliżające się wygaśnięcia lub szybsza konkurencja biosimilar przesunęłaby więcej wartości w kierunku produktów zastępczych, które są nadal niesprawdzone.
- Około 55 miliardów DKK capex podnosi ryzyko wykonania: Nowe moce produkcyjne muszą uruchomić się zgodnie z harmonogramem, aby wspierać popyt doustny i iniekcyjny. Opóźnienia mogą ograniczyć dostawy i osłabić przepływy pieniężne z przewidzianego zakresu 45-55 miliardów DKK.
Końcowe myśli: czy powinieneś inwestować w Novo Nordisk w 2026?
Wyniki Q2 Novo Nordisk ustanowiły bardziej pewne krótkoterminowe dno zarobkowe: skorygowana sprzedaż wzrosła o 7% przy CER, skorygowany zysk operacyjny wzrósł o 11% do 33,389 miliarda DKK, a skorygowany EPS około 0,95 USD za ADR przekroczył śledzony konsensus. Poprawione perspektywy 2026 i doustny Wegovy tworzą wiarygodne czynniki napędowe odbudowy, chociaż raportowany zysk, ceny w USA i niedawne odpisy pipeline utrzymują tezę warunkowo.
Przypadek podstawowy 47-55 USD zakłada wykonanie w ramach zmienionych wskazówek, podczas gdy przypadek byczy 65 USD wymaga silniejszego przyjęcia doustnego, wzrostu międzynarodowego i odnowionego zaufania do pipeline. Przypadek niedźwiedzi 40 USD odzwierciedla głębszą utratę udziału, presję cenową i dalsze niepowodzenia kliniczne. Konserwatywni traderzy mogą poczekać na stabilny udział w receptach w USA, znormalizowany raportowany zysk i dowód, że inwestycje produkcyjne poprawiają sprzedaż generującą gotówkę.
Przypomnienie o ryzyku: Te scenariusze to warunkowe szacunki badawcze, a nie porady inwestycyjne lub gwarantowane zwroty. Akcje i kontrakty lewarowane mogą stracić na wartości, a pozycje lewarowane mogą być zlikwidowane.
Powiązane lektury
- Najlepsze akcje farmaceutyczne do kupienia w 2026: leki przeciwnowotworowe, leki na odchudzanie, mRNA i nowe leki
- Perspektywy akcji Eli Lilly (LLY) 2026: czy dynamika Mounjaro i Zepbound może napędzić akcje LLYON do 1200+ USD?
- Prognoza ceny Moderna (MRNA) 2026: czy dynamika szczepionki przeciwnowotworowej może pchnąć akcje MRNA w kierunku 180 USD?
- Prognoza ceny Merck (MRK) 2026: czy dynamika pipeline może pchnąć akcje MRK w kierunku 170 USD?
- Prognoza ceny akcji Pfizer 2026: wysokodochodowa okazja wartościowa czy strukturalna pułapka wartości?
- Prognoza ceny akcji Corbus Pharmaceuticals 2026: 54 USD maksimum uliczne wzrostu onkologicznego czy binarnej otyłości
