
RTX Corporation (RTX) dostarcza silniki lotnicze, systemy awioniczne, rakiety i systemy obrony powietrznej liniom lotniczym, producentom samolotów i rządom. Zainstalowany sprzęt lotniczy generuje powtarzający się popyt na konserwację, podczas gdy umowy produkcyjne na Tomahawki i AMRAAM rozszerzają możliwości obronne. Przepustowość dostawców, koszty napraw silników i odbudowa kapitału obrotowego decydują o tym, czy rosnące zamówienia przekształcą się w trwałe zyski i zwroty gotówkowe.
Ostatni kwartał wykazał szeroki wzrost sprzedaży przy jednoczesnym osłabieniu konwersji gotówki. Przychody RTX Corporation w Q3 2026 wzrosły o 11% do 24,965 mld USD, przy czym sprzedaż Raytheon wzrosła o 14%. Skorygowany EPS osiągnął 2,26 USD, w tym 0,25 USD odzyskanych kosztów taryfowych, podczas gdy wolne przepływy pieniężne spadły o 47%. Testem Q4 jest to, czy wyższe dostawy mogą podtrzymać zyski bez polegania na korzyściach z odzysku.
Prognoza akcji RTX na 2026 rok koncentruje się teraz na dwóch konkurujących ze sobą poglądach:
- Przypadek wzrostu powtarzającego się rynku wtórnego: Popyt na konserwację silników i wyższa produkcja rakiet mogą wzmocnić powtarzające się zyski, jeśli fabryki przekształcą zlecone zamówienia w dostawy bez nieproporcjonalnych inwestycji w kapitał obrotowy.
- Przypadek jakości zysków i presji gotówkowej: Odzyski taryfowe mogą zawyżać powtarzalny wzrost zysków, jeśli odszkodowania za silniki, wąskie gardła u dostawców i wolniejsze płatności klientów pochłoną gotówkę wygenerowaną przez wyższą sprzedaż.
Niniejszy przewodnik analizuje prognozę akcji RTX, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie o wynikach RTX Corporation za Q3 2026 z 20 października, kwartalnym raporcie i danych rynkowych z 26 października, a także jak kupić akcje RTX na BingX TradFi za pomocą USDT lub USDC.
Top 5 rzeczy, które inwestorzy RTX Corporation powinni wiedzieć w październiku 2026
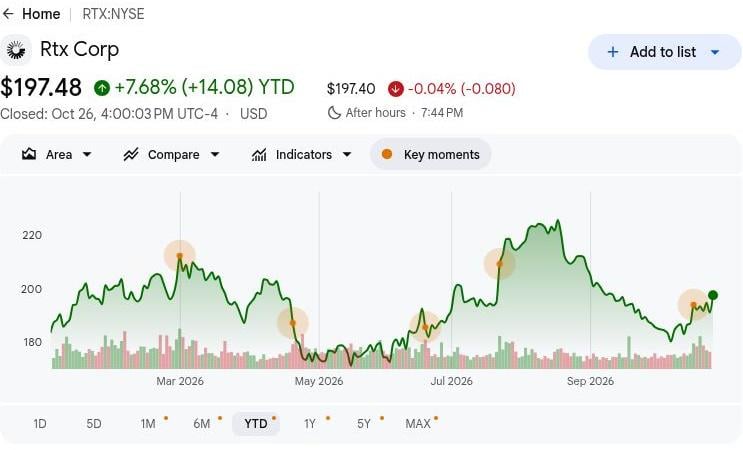
- RTX zamknęło się na poziomie 197,48 USD 26 października, zyskując 7,68% od początku roku: Akcje pozostają poniżej rocznego maksimum na poziomie 226,88 USD, co sprawia, że scenariusz byka zakładający 250 USD jest uzależniony od trwałego wzrostu zysków. Dalszy wzrost będzie wymagał silniejszego popytu na rynku wtórnym, dostaw rakiet i generowania gotówki wykraczającego poza jednorazowe korzyści z odzysku taryfowego.
- Przychody w Q3 wzrosły o 11% do 24,965 mld USD. Sprzedaż wzrosła z 22,478 mld USD rok wcześniej i 24,708 mld USD w Q2, podczas gdy organiczny wzrost osiągnął 12%. Silny popyt w komercyjnym lotnictwie i obronności wspierał ekspansję mimo skutków związanych z dezinwestycjami.
- Portfel zamówień osiągnął 340 mld USD wraz ze wzrostem popytu komercyjnego i obronnego: Kwartalne kontrakty przekroczyły 81 mld USD, zapewniając znaczną widoczność przyszłych przychodów. Przekształcenie tych zamówień w rentowne dostawy będzie zależeć od zdolności produkcyjnych, wyników dostawców i realizacji kontraktów.
- Kontrakty na Tomahawki i AMRAAM rozszerzają możliwości obronne RTX: Wieloletnie zlecenia produkcyjne o łącznej wartości około 37 mld USD wzmacniają widoczność produkcji rakiet. Pomyślne dostawy i korzystna ekonomika kontraktów mogłyby wspierać trwałe przychody z obronności i wzrost zysków.
- Rezerwy gotówkowe w wysokości 9,173 mld USD wspierają rozbudowę zdolności produkcyjnych: RTX zainwestowało 1,964 mld USD w wydatki kapitałowe w ciągu pierwszych dziewięciu miesięcy, wspierając produkcję silników, konserwację i produkcję rakiet. Silna płynność zapewnia elastyczność inwestycyjną, podczas gdy poprawa konwersji gotówki pozostaje niezbędna dla długoterminowych zwrotów dla akcjonariuszy.
Czym jest RTX Corporation (RTX)?
RTX Corporation to firma z sektora lotniczego i obronnego, która opracowuje sprzęt, napędy i usługi dla komercjalnego lotnictwa i klientów wojskowych. Jej trzy segmenty biznesowe łączą systemy lotnicze Collins Aerospace, silniki Pratt & Whitney oraz rakiety, czujniki i systemy obrony powietrznej Raytheon. Produkty takie jak silniki GTF, systemy Patriot i rakiety Tomahawk wspierają linie lotnicze, producentów samolotów i floty rządowe. Firma generuje przychody poprzez dostawy sprzętu, konserwację i długoterminowe kontrakty, przy czym 176 mld USD zaległości komercyjnych i 164 mld USD zaległości obronnych ilustruje jej mix klientów.
Strategia wzrostu RTX Corporation koncentruje się na rozszerzaniu usług posprzedażowych, zwiększaniu produkcji rakiet i poprawie wydajności produkcji. W 2026 roku Pratt & Whitney podpisał umowę z Vietjet na silniki napędzające 44 dodatkowe samoloty z rodziny Airbus A320neo, a także 12-letnią umowę serwisową EngineWise. Firma inwestuje również ponad 100 mln USD w trzech amerykańskich zakładach naprawczych, aby rozszerzyć zdolności serwisowe GTF i skrócić czasy napraw. Przy portfelu zamówień na 30 września sięgającym 340 mld USD inicjatywy te mają na celu przekształcenie zobowiązań klientów w powtarzające się dochody z usług i rentowne dostawy, przy zwrotach zależnych od dostępności części i przepustowości fabryk.
Czytaj więcej: Najlepsze akcje obronne do kupienia w 2026 roku: Primes, rakiety, drony, kosmos i działania wojenne z wykorzystaniem AI
RTX Corporation (RTX) Przegląd wyników za Q3 2026: Wzrost w lotnictwie podnosi zyski mimo słabszej gotówki
RTX Corporation odnotowało przychody za Q3 2026 w wysokości 24,965 mld USD, co stanowi wzrost o 11% rok do roku i 1% sekwencyjnie, wspierane aktywnością na rynku wtórnym i wyższymi dostawami obronnymi we wszystkich trzech segmentach biznesowych. Skorygowany EPS wzrósł o 33% do 2,26 USD, w tym 0,25 USD odzysku kosztów taryfowych, podczas gdy wolne przepływy pieniężne spadły o 47% do 2,119 mld USD. Przy portfelu zamówień na poziomie 340 mld USD i podwyższeniu rocznych wytycznych dotyczących wolnych przepływów pieniężnych do 9,0–9,2 mld USD, przyszłe zwroty zależą od powtarzalnych marż, realizacji dostaw i silniejszej konwersji gotówki.
Czytaj więcej: RTX (RTX) Przegląd wyników za Q3 2026: Silne wyniki Q3 niwelują obawy o przepływy pieniężne, gdy akcje rosną o 0,64%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Wyniki / Rzeczywiste |
Niespodzianka |
|
Sprzedaż netto |
22,478 mld USD Q3 2025 |
24,965 mld USD |
Poprawa. Wzrost o 11% r/r. |
|
Skorygowany EPS |
1,70 USD Q3 2025 |
2,26 USD |
Wyższy. Wzrost o 33% r/r. |
|
GAAP rozcieńczony EPS |
1,41 USD Q3 2025 |
1,89 USD |
Wyższy. Wzrost o 34% r/r. |
|
Operacyjne przepływy pieniężne |
4,639 mld USD Q3 2025 |
2,868 mld USD |
Niższy. Spadek o 38% r/r. |
|
Wolne przepływy pieniężne |
4,025 mld USD Q3 2025 |
2,119 mld USD |
Niższy. Spadek o 47% r/r. |
|
Sprzedaż Raytheon |
7,045 mld USD Q3 2025 |
8,031 mld USD |
Ekspansja. Wzrost o 14% r/r. |
|
Portfel zamówień kontraktowych |
289 mld USD Q2 2026 |
340 mld USD |
Ekspansja. Wzrost o 51 mld USD sekwencyjnie. |
|
Skorygowany EPS za cały rok 2026 |
7,10–7,25 poprzednio |
7,65–7,75 |
Podwyższony. Punkt środkowy wzrósł o 0,525 USD. |
- Przychody w Q3 wzrosły o 11% do 24,965 mld USD. Przychody wzrosły o 1% sekwencyjnie wraz z rocznym wzrostem, odzwierciedlając silniejszy popyt klientów w lotnictwie i obronności. Trwały popyt na konserwację samolotów linii lotniczych i dostawy rakiet będą ważne dla utrzymania dynamiki zysków.
- Przychody Pratt & Whitney wzrosły o 10% do 9,231 mld USD. Sprzedaż na komercyjnym rynku wtórnym wzrosła o 21%, napędzana głównie przez wyższy wolumen prac serwisowych GTF. Kontynuacja serwisowania silników i popyt wojskowy mogą wspierać zyski, choć koszty napraw i mix oryginalnego sprzętu wpływają na rentowność.
- Skorygowany EPS wzrósł o 33% do 2,26 USD mimo presji gotówkowej. Odzysk taryfowy dodał 0,25 USD, podczas gdy Pratt odnotował opłatę za upadłość klienta w wysokości 363 mln USD. Wyższa sprzedaż wspierała rentowność, ale powtarzalna poprawa marży będzie ważna w miarę normalizacji korzyści z odzysku.
- Inwestycje w konserwację rozszerzyły zdolności naprawcze Pratt & Whitney. Firma rozszerzyła zdolności GTF poprzez ogłoszone inwestycje w trzech amerykańskich obiektach serwisowych. Inwestycje wspierają serwisowanie silników, przy czym zwroty zależą od przepustowości napraw i popytu klientów.
- Portfel zamówień kontraktowych osiągnął 340 mld USD na 30 września. Pipeline wspiera przyszłe dostawy, choć rozpoznawanie przychodów zależy od harmonogramów produkcji i dostępnych komponentów. Zwiększenie produkcji, ochrona marż kontraktowych i pobieranie płatności od klientów będą ważne dla przyszłego wzrostu zysków.
RTX Corporation (RTX) Perspektywy inwestycyjne na 2026 rok: scenariusz byka 250 USD vs. scenariusz niedźwiedzia 175 USD
Perspektywy RTX Corporation na 2026 rok zależą od tego, czy wyższa aktywność na rynku wtórnym i produkcja rakiet mogą zapewnić powtarzające się zyski i gotówkę. Portfel zamówień o wartości 340 mld USD wspiera widoczność popytu, podczas gdy odzyski taryfowe i słabsza kwartalna konwersja gotówki sprawiają, że podstawowa rentowność jest kluczowa dla wyceny. Poniższe scenariusze redakcyjne odzwierciedlają to, jak przepustowość produkcji i koszty silników mogą kształtować wyniki do grudnia 2026.
Scenariusz byka: Wzrost rynku wtórnego i odzysk gotówki kierują RTX w stronę 250 USD
Szybsze serwisowanie silników i dostawy rakiet dałyby RTX bezpośrednią drogę do silniejszych powtarzających się zysków i generowania gotówki. Sprzedaż na rynku wtórnym Pratt & Whitney w Q3 wzrosła o 21%, a sprzedaż Raytheon wzrosła o 14%, ustanawiając dwa operacyjne filary wykraczające poza odzysk taryfowy. Przekształcenie tych wzrostów w powtarzalne marże wzmocniłoby zyski, podczas gdy zainstalowana flota samolotów nadal generuje popyt na konserwację.
Scenariusz 250 USD zyskałby wsparcie, gdyby skorygowany EPS osiągnął pułap wytycznych na poziomie 7,75 USD, a wolne przepływy pieniężne zbliżyły się do 9,2 mld USD. Odbudowanie rentowności raportowanej Pratt bez dodatkowych opłat za inspekcję materiałów pomogłoby przełożyć wzrost dostaw na silniejsze zwroty dla akcjonariuszy.
Scenariusz bazowy: Stały popyt w lotnictwie utrzymuje RTX między 200 a 225 USD
Kontynuacja wzrostu na rynku wtórnym i w obronności może utrzymać postęp zysków RTX nawet jeśli kwartalna konwersja gotówki poprawia się stopniowo. Przychody w Q3 wzrosły o 11%, pomagając zrównoważyć 47% spadek wolnych przepływów pieniężnych w porównaniu do ubiegłego roku. Scenariusz bazowy zakłada utrzymanie popytu, generując umiarkowany wzrost operacyjny przy niezwiązanych kwestiach kosztów silników i wymagań kapitału obrotowego.
Zakres 200–225 USD pasowałby do skorygowanego EPS w przedziale 7,65–7,75 USD i osiągnięcia minimalnego poziomu przepływów pieniężnych na poziomie 9,0 mld USD. Lepsze windykacje wspierałyby górny koniec przedziału, podczas gdy wyższe koszty napraw mogłyby pochłonąć wystarczający postęp, aby ograniczyć wzrosty.
Scenariusz niedźwiedzia: Wolniejsze serwisowanie i wyższe koszty kierują RTX w stronę 175 USD
Wolniejsze komercyjne serwisowanie narażałoby RTX w pełniejszym stopniu na koszty związane z silnikami i utratę wsparcia z odzysku taryfowego. Pratt & Whitney zapewnił 21% wzrost rynku wtórnego, podczas gdy jego raportowany zysk operacyjny spadł o 19% po opłacie za upadłość klienta. Jeśli popyt klientów osłabnie lub wzrośnie liczba prac inspekcyjnych, RTX mogłoby utracić tę poduszkę zysków, zanim inwestycje produkcyjne przyniosą wystarczający wzrost produktywności.
Scenariusz 175 USD stałby się bardziej prawdopodobny, gdyby wzrost rynku wtórnego spowolnił wraz z wolnymi przepływami pieniężnymi nieosiągającymi minimalnego poziomu wytycznych na poziomie 9,0 mld USD. Produkcja rakiet musiałaby wówczas wnosić większy wkład po prostu w celu stabilizacji zysków, pozostawiając mniej wsparcia dla ekspansji wyceny.
Prognozy cen akcji RTX na 2026 rok według analityków Wall Street
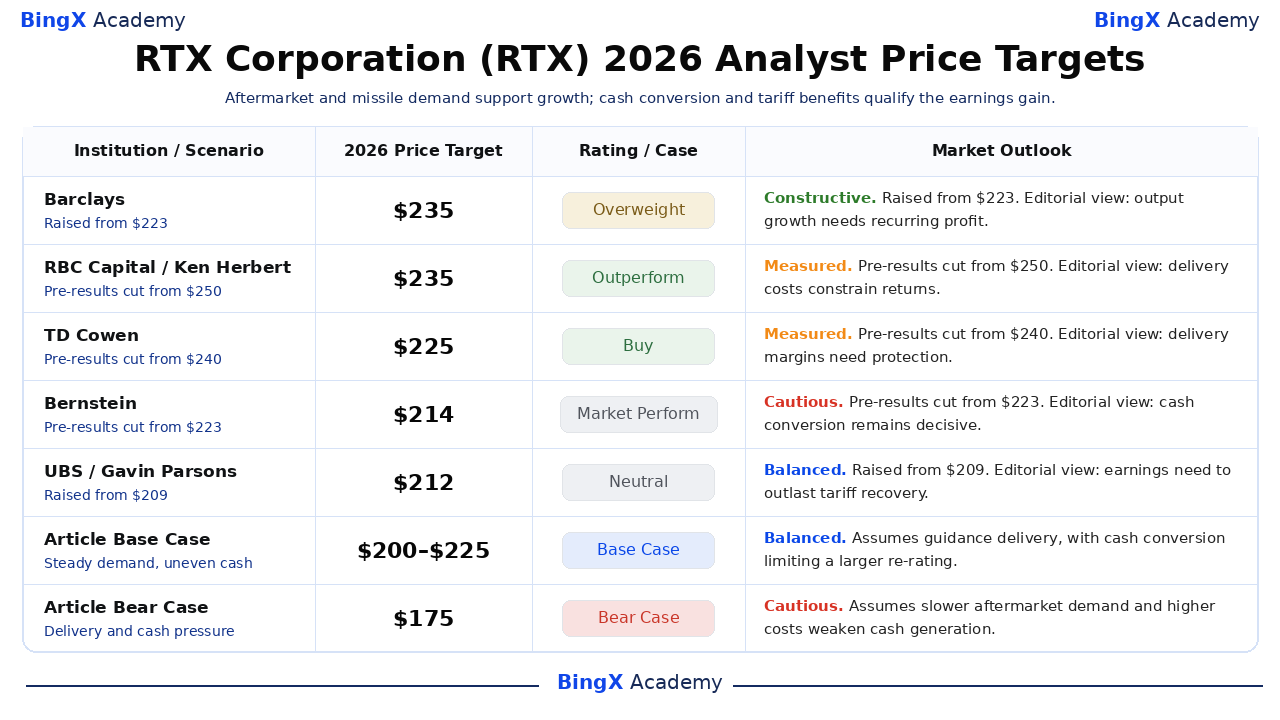
Poniższe nazwane, datowane cele odnoszą się do akcji RTX notowanych na NYSE i generalnie obejmują około 12 miesięcy, wykraczając poza grudzień 2026. Zakres 212–235 USD obejmuje trzy wyraźnie oznaczone działania przed ogłoszeniem wyników; interpretacje biznesowe mają charakter redakcyjny, a nie przypisane wyjaśnienia analityków. Dwa ostatnie wiersze stanowią oddzielne scenariusze końca roku prezentowanego artykułu.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 rok |
Rating / Przypadek |
Perspektywy rynkowe |
|
Barclays |
235 USD |
Overweight |
Konstruktywny. 2026-10-21: Podwyższony z 223 USD; utrzymano Overweight. Pogląd redakcyjny: wyższa produkcja musi generować powtarzalne zyski. |
|
RBC Capital |
235 USD |
Outperform |
Wyważony. 2026-10-15: Obniżony przed wynikami z 250 USD; utrzymano Outperform. Pogląd redakcyjny: popyt pozostaje narażony na koszty dostaw. |
|
TD Cowen |
225 USD |
Kup |
Wyważony. 2026-10-09: Obniżony przed wynikami z 240 USD; utrzymano Kup. Pogląd redakcyjny: dostawy silników i rakiet muszą chronić marże. |
|
Bernstein |
214 USD |
Market Perform |
Ostrożny. 2026-10-15: Obniżony przed wynikami z 223 USD; utrzymano Market Perform. Pogląd redakcyjny: konwersja gotówki ma znaczenie poza portfelem zamówień. |
|
UBS |
212 USD |
Neutralny |
Zrównoważony. 2026-10-21: Podwyższony z 209 USD; utrzymano Neutralny. Pogląd redakcyjny: silniejsze zyski muszą przetrwać korzyści z odzysku taryfowego. |
|
Scenariusz bazowy artykułu |
200–225 |
Scenariusz bazowy |
Zrównoważony. Zakłada stały popyt na rynku wtórnym i w obronności, przy kosztach napraw ograniczających konwersję gotówki do grudnia 2026. |
|
Scenariusz niedźwiedzia artykułu |
175 USD |
Scenariusz niedźwiedzia |
Ostrożny. Zakłada, że wolniejsze serwisowanie i wyższe koszty silników osłabiają zyski i generowanie gotówki. |
Jak kupić akcje RTX Corporation (RTX) na BingX
Kupuj i utrzymuj akcje RTX Corporation poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem dostępności na liście i kwalifikowalności konta. RTX oferuje ekspozycję na silniki lotnicze, systemy awioniczne, rakiety i technologię obrony powietrznej. Uprawnieni użytkownicy mogą dostosowywać wielkość pozycji do swoich celów inwestycyjnych bez stosowania dźwigni finansowej ani płacenia stałych opłat za finansowanie.
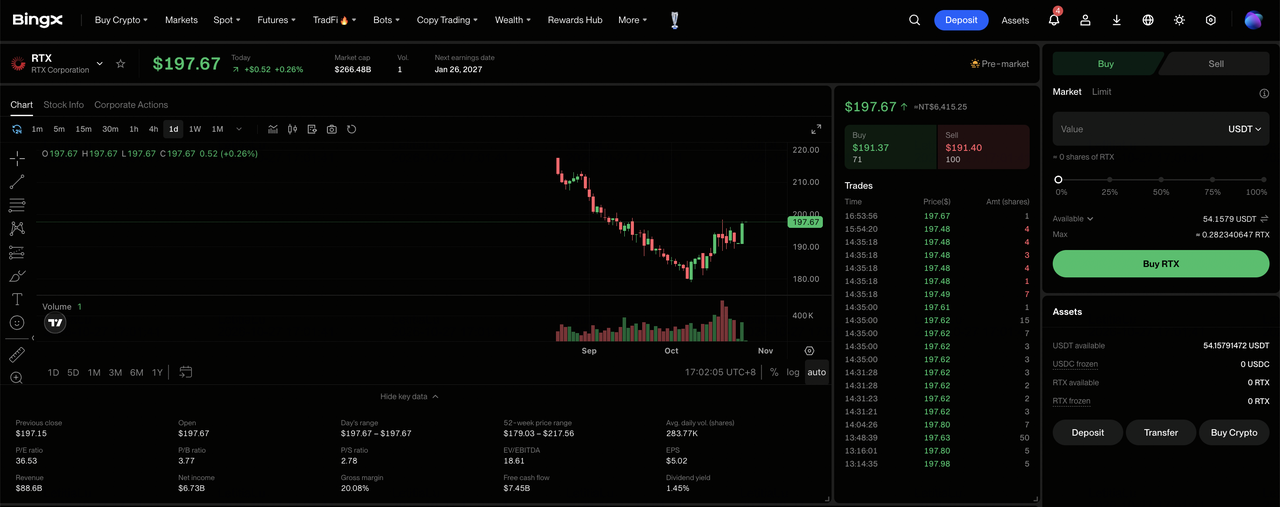
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, wykonaj wymaganą weryfikację tożsamości i przejdź do „TradFi > Stocks". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC z Konta Funduszowego lub Konta Majątkowego. Przed wyborem wielkości inwestycji sprawdź minimalną kwotę zamówienia dla wybranej akcji i kwalifikowalność ułamkową.
Krok 3: Wybierz RTX Corporation (RTX). Otwórz rynek Stocks, wyszukaj RTX Corporation (RTX) i potwierdź, że akcja jest dostępna na Twoim koncie. Sprawdź tożsamość spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje RTX Corporation. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub ilość akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem ceny. Zlecenia rynkowe wykorzystują dostępne ceny podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przeglądaj i zarządzaj swoimi pozycjami. Otwórz „Stocks > Positions", aby monitorować swoje akcje RTX i niezrealizowane zyski lub straty. Użyj All Orders, aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się wypłacalne, a nie kiedy zakupione akcje można sprzedać.
Top 5 ryzyk, na które inwestorzy RTX Corporation powinni zwrócić uwagę w 2026 roku
Zainstalowana baza silników RTX Corporation, rosnący portfel zamówień obronnych i powtarzające się relacje serwisowe wspierają perspektywy zysków. Jednak słabsza aktywność lotnicza, koszty silników, opóźnienia dostawców i wymagania inwestycyjne mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabszy popyt na rynku wtórnym może wywierać presję na przychody: Sprzedaż na rynku wtórnym Pratt w Q3 wzrosła o 21%, wspierana wolumenem konserwacji GTF w całej flocie. Mniejsza liczba wizyt w serwisach lub niższe wydatki linii lotniczych na usługi mogłyby zmniejszyć zyski i marże operacyjne.
- Wyższe koszty silników mogą ograniczać marże: Raportowany zysk operacyjny Pratt w Q3 spadł o 19% do 608 mln USD po opłacie za upadłość klienta. Wyższe koszty inspekcji i napraw mogłyby osłabić rentowność, jeśli serwisowanie i dostawy sprzętu będą rosły wolniej.
- Opóźnienia w dostawach rakiet mogą ograniczać wzrost przychodów: Portfel zamówień obronnych w Q3 osiągnął 164 mld USD, ale produkcja wymaga dostępnych komponentów i zatwierdzeń klientów. Opóźnione dostawy od dostawców, produkcja fabryczna lub zatwierdzenia eksportowe mogą zmniejszyć przyszłą widoczność przychodów.
- Inwestycje w konserwację mogą osłabić zwroty dla akcjonariuszy: RTX ogłosiło ponad 100 mln USD na amerykańskie zakłady naprawcze, wspierając zdolności serwisowe GTF. Wolna przepustowość napraw lub dodatkowe niedobory części mogą ograniczyć generowanie gotówki i zmniejszyć zwroty z inwestycji.
- Słabsza konwersja gotówki może wywierać presję na wycenę: Wolne przepływy pieniężne RTX w Q3 osiągnęły 2,119 mld USD, spadając o 47% mimo wzrostu przychodów. Wolniejsza windykacja, słabsze marże dostaw lub rosnące koszty silników mogłyby zmniejszyć zwroty i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w RTX Corporation w 2026 roku?
Kwartalne przychody RTX Corporation w wysokości 24,965 mld USD i portfel zamówień o wartości 340 mld USD świadczą o popycie w komercyjnym lotnictwie i obronności, choć zamówienia nadal wymagają rentownych dostaw. Serwisowanie rynku wtórnego Pratt i programy rakietowe Raytheon zapewniają wsparcie zyskom, podczas gdy inwestycje w konserwację stwarzają możliwości poprawy przepustowości i powtarzających się zwrotów. Podtrzymanie tego wzrostu będzie zależeć od powtarzalnych marż wykraczających poza odzyski taryfowe i silniejszej konwersji gotówki.
Scenariusz byka zakładający 250 USD przyjmuje szybszy wzrost rynku wtórnego, rentowne dostawy rakiet i generowanie gotówki na górnym końcu. Scenariusz bazowy 200–225 USD odzwierciedla stały popyt, podczas gdy scenariusz niedźwiedzia zakładający 175 USD uwzględnia koszty napraw i słabszą konwersję. Przy zamknięciu RTX na poziomie 197,48 USD 26 października, inwestorzy powinni obserwować, czy wyższe dostawy przekładają się na trwałe zwroty gotówkowe.
Przypomnienie o ryzyku: Portfel zamówień w sektorze lotniczym i obronnym RTX Corporation nie eliminuje ryzyka inwestycyjnego. Wolniejsze serwisowanie silników, wyższe koszty napraw lub opóźnienia w dostawach rakiet mogą zmniejszyć zyski i generowanie gotówki. Inwestorzy powinni ocenić wycenę, konwersję gotówki i swoją tolerancję ryzyka przed zakupem akcji RTX.
Powiązane lektury
- Najlepsze akcje obronne do kupienia w 2026 roku: Primes, rakiety, drony, kosmos i działania wojenne z wykorzystaniem AI
- Najlepsze akcje kosmiczne do kupienia przed IPO SpaceX
- SpaceX (SPCX) Prognoza ceny na 2026 rok: Czy wzrost przychodów z chmury AI może pchnąć SPCX w kierunku 200 USD?
- Firefly Aerospace (FLY) Prognoza ceny na 2026 rok: Czy wzrost w obszarze startów i obronności może pchnąć FLY w kierunku 55 USD?
- Lockheed Martin (LMT) Prognoza ceny na 2026 rok: Czy rekordowy portfel zamówień może pchnąć LMT w kierunku 700 USD?
- Planet Labs (PL) Prognoza ceny na 2026 rok: Czy popyt z sektora obronnego może pchnąć PL w kierunku 35 USD?
