


SpaceX (SPCX) świadczy usługi startowe, łączność satelitarną oraz infrastrukturę sztucznej inteligencji dla klientów indywidualnych, biznesowych i rządowych. Cykliczne subskrypcje Starlink stanowią ugruntowany silnik przychodów, podczas gdy kontrakty na przetwarzanie w chmurze i Grok tworzą drogę do szerszych przychodów z oprogramowania i infrastruktury. Wykorzystanie mocy obliczeniowej, ekonomika satelitarna i wydatki kapitałowe decydują o tym, czy ta ekspansja przyniesie akcjonariuszom trwałe zwroty gotówkowe.
Ostatni kwartał pokazał przyspieszające przychody z chmury, podczas gdy inwestycje nadal pochłaniały znaczny kapitał. Przychody SpaceX za Q3 2026 wzrosły o 161% do 14,575 miliarda dolarów, przy wzroście sprzedaży SI o 830%. Zysk operacyjny wyniósł 2,791 miliarda dolarów, podczas gdy łączne wydatki kapitałowe wyniosły 19,593 miliarda dolarów. Testem na następny kwartał jest to, czy nowe moce obliczeniowe zdołają generować powtarzalne przychody wystarczająco szybko, aby poprawić konwersję gotówki pomimo większego planu wydatków.
Prognoza akcji SPCX na 2026 rok skupia się teraz wokół dwóch konkurujących poglądów:
- Scenariusz monetyzacji mocy obliczeniowej: Nowe kontrakty chmurowe i powtarzalne przychody Starlink mogą zwiększyć zysk operacyjny, gdy wdrożone moce zaczną generować przychody dla zewnętrznych klientów.
- Scenariusz presji wydatków kapitałowych: Rosnące nakłady na infrastrukturę mogą pochłonąć zyski operacyjne, jeśli wykorzystanie chmury rozczaruje, a marże satelitarne znormalizują się zanim nowe moce zaczną generować atrakcyjne zwroty.
Ten przewodnik analizuje prognozę akcji SPCX, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, bazując na raporcie wynikowym SpaceX z 20 października, zgłoszeniu z września, transmisji webcast i danych rynkowych z 26 października, a także jak kupić akcje SPCX na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych informacji dla inwestorów SpaceX w październiku 2026
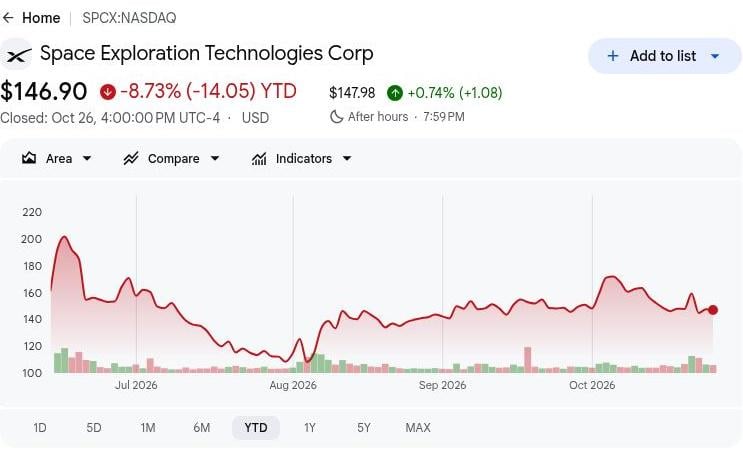
- SPCX zamknął się na poziomie 146,90 USD w dniu 26 października: Akcje pozostały poniżej ceny zamknięcia po wynikach na poziomie 159,31 USD, co sprawia, że scenariusz byczej ceny 200 USD zależy od silniejszej rentowności i generowania gotówki. Dalszy wzrost będzie wymagał od inwestycji w infrastrukturę chmury obliczeniowej generowania trwałych zwrotów wykraczających poza samo zwiększenie mocy.
- Przychody za Q3 wzrosły do 14,575 miliarda USD z 5,576 miliarda USD. Sprzedaż wzrosła również z 7,814 miliarda USD w Q2, odzwierciedlając szybką ekspansję usług chmurowych i przejętych przychodów z Cursor. Utrzymanie wzrostu będzie zależeć od organicznego popytu na subskrypcje i silniejszej monetyzacji mocy obliczeniowych.
- Liczba konsumentów-abonentów Starlink osiągnęła 13,6 miliona: Ponad 3800 samolotów zostało również wyposażonych w Starlink, demonstrując rosnące komercyjne wdrożenie. Utrzymanie abonentów, średni przychód na użytkownika i koszty operacyjne satelitów zdecydują o tym, jak efektywnie ta skala przełoży się na rentowność.
- Lot 14 Starshipa rozszerzył możliwości wzrostu Starlink: Misja wdrożyła 26 satelitów Starlink V3, co stanowi pierwszy komercyjnie dochodowy lot Starshipa. Udane kolejne loty i dodatkowe moce szerokopasmowe mogłyby wzmocnić przyszłe przychody z usług i efektywność operacyjną.
- Środki pieniężne i papiery wartościowe osiągnęły 89,855 miliarda USD, wspierając ekspansję: Dziewięciomiesięczne operacyjne przepływy pieniężne wyniosły 13,097 miliarda USD w porównaniu do 48,069 miliarda USD wydatków kapitałowych, pozostawiając lukę finansowania w wysokości 34,972 miliarda USD przed innymi przepływami pieniężnymi. Silna płynność wspiera inwestycje w infrastrukturę, choć poprawa konwersji gotówki pozostaje niezbędna dla długoterminowych zwrotów dla akcjonariuszy.
Czym jest SpaceX (SPCX)?
Space Exploration Technologies Corp. (SpaceX) to firma z branży lotniczo-kosmicznej, przetwarzania w chmurze AI i łączności satelitarnej, notowana na Nasdaq pod symbolem SPCX. Jej pionowo zintegrowany model biznesowy łączy centra danych AI, infrastrukturę chmurową, pojazdy startowe, satelity i sieci komunikacyjne. Dział SI zapewnia moc obliczeniową AI, modele Grok i oprogramowanie Cursor dla korporacyjnych obciążeń AI, co stanowiło 52% przychodów Q3. Tymczasem Starlink dostarcza usługi szerokopasmowe dla gospodarstw domowych, linii lotniczych i klientów rządowych, podczas gdy Falcon i Dragon wspierają komercyjne starty i załogowe loty kosmiczne.
Strategia wzrostu SpaceX koncentruje się na rozbudowie mocy obliczeniowych AI, pozyskiwaniu korporacyjnych kontraktów chmurowych oraz zwiększaniu subskrypcji Starlink. W 2026 roku Anthropic podpisał umowę o korzystanie z superkomputera Colossus 1 firmy SpaceX, natomiast NVIDIA wdrożyła Cursor w całych swoich operacjach inżynieryjnych i współpracowała przy tworzeniu korporacyjnego AI. Grok rozszerzył również swój zasięg poprzez integracje z Google Workspace i Microsoft Foundry. W obszarze łączności Lufthansa przyspieszyła wdrożenie Starlink. Przy mocy obliczeniowej sięgającej 1,7 gigawata i 13,6 miliona abonentów Starlink, te partnerstwa wspierają monetyzację chmury i wzrost powtarzalnych przychodów.
Czytaj więcej: Jak IPO SpaceX 12 czerwca wyniosło Elona Muska powyżej granicy biliona dolarów wartości netto
SpaceX (SPCX) Przegląd wyników Q3 2026: Przychody z chmury AI wzrosły o 830%, a wydatki na infrastrukturę potroiły się
SpaceX odnotował przychody za Q3 2026 w wysokości 14,575 miliarda USD, co stanowi wzrost o 161% rok do roku i 87% sekwencyjnie, napędzany przede wszystkim rozszerzającymi się usługami chmurowymi SI i popytem na Starlink. Zysk operacyjny wyniósł 2,791 miliarda USD, podczas gdy zysk netto w wysokości 4,404 miliarda USD odzwierciedlał również przychody odsetkowe, inne zyski i korzyść podatkową, co sprawia, że jakość zysku jest ważna obok wzrostu. Przy 19,593 miliarda USD kwartalnych wydatków kapitałowych i perspektywie wydatków w Q4 w wysokości 35–40 miliardów USD, przyszłe zwroty zależą od monetyzacji mocy i utrzymania rentowności operacyjnej.
Czytaj więcej: SpaceX (SPCX) Przegląd wyników Q3 2026: Rekordowe przychody z AI i silne wyniki napędzają wzrost akcji o 7,79%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Wynik / Wartość rzeczywista |
Zaskoczenie |
|
Przychody |
5,576 mld USD Q3 2025 |
14,575 mld USD |
Skokowy wzrost. +161% r/r. |
|
Przychody SI |
813 mln USD Q3 2025 |
7,560 mld USD |
Dynamiczny wzrost. +830% r/r. |
|
Przychody z łączności |
3,097 mld USD Q3 2025 |
5,248 mld USD |
Poprawa. +69% r/r. |
|
Zysk operacyjny |
−273 mln USD Q3 2025 |
2,791 mld USD |
Odwrócenie. Przejście do zysku operacyjnego. |
|
Zysk netto |
−1,054 mld USD Q3 2025 |
4,404 mld USD |
Odwrócenie. Poprawa o 5,458 mld USD. |
|
Wydatki kapitałowe |
6,880 mld USD Q3 2025 |
19,593 mld USD |
Wzrost. +185% r/r. |
|
Abonenci konsumenccy Starlink |
7,2 mln Q3 2025 |
13,6 mln |
Wzrost. Przybyło 6,4 mln r/r. |
|
Nominalna moc obliczeniowa |
1,4 GW Q2 2026 |
1,7 GW |
Wzrost. Przybyło 0,3 GW sekwencyjnie. |
- Przychody Q3 wzrosły o 161% do 14,575 miliarda USD. Przychody wzrosły o 87% sekwencyjnie obok wzrostu rocznego, odzwierciedlając nowo aktywowane umowy chmurowe i ekspansję Starlink. Utrzymanie popytu na moc obliczeniową i cykliczne subskrypcje łączności będą ważne dla podtrzymania dynamiki przychodów.
- Przychody SI wzrosły o 830% do 7,560 miliarda USD. Umowy na usługi chmurowe i 608 milionów USD przychodów z przejętego Cursor napędziły wyniki kwartalne. Dalszy popyt na moc obliczeniową i adopcja przez sektor korporacyjny mogą wspierać wyniki, choć koszty infrastruktury wpływają na rentowność i zwroty gotówkowe.
- Zysk operacyjny osiągnął 2,791 miliarda USD wraz z przyspieszeniem przychodów. Zysk netto skorzystał również z 873 milionów USD przychodów odsetkowych i korzyści podatkowej w wysokości 390 milionów USD. Silniejsze przychody z chmury i łączności wspierały rentowność, jednak powtarzalne wyniki operacyjne będą ważne w miarę normalizacji wkładów nieoperacyjnych.
- Inwestycje kapitałowe rozszerzyły moce obliczeniowe i satelitarne SpaceX. Podczas Q3 wydano na infrastrukturę około 19,593 miliarda USD, w tym 16,444 miliarda USD w segmencie SI. Inwestycje wspierają świadczenie usług chmurowych, a zwroty zależą od wykorzystania mocy i płatności klientów przekraczających bieżące koszty operacyjne.
- Prognoza mocy obliczeniowej na koniec roku osiągnęła 2,5–3 gigawaty. Rozbudowa wspiera dodatkowe usługi chmurowe, choć prognoza wydatków kapitałowych na Q4 wzrosła do 35–40 miliardów USD. Aktywacja kontraktów, windykacja płatności i kontrola kosztów budowy będą ważne dla przyszłego wzrostu zysku.
SpaceX (SPCX) Perspektywy inwestycyjne 2026: Scenariusz byczej ceny 200 USD vs. niedźwiedziej ceny 115 USD
Perspektywy SpaceX na 2026 rok zależą od tego, czy nowo wdrożone moce obliczeniowe zdołają generować powtarzalny zysk operacyjny, podczas gdy Starlink nadal wnosi zyski operacyjne. Wzrost SI w Q3 świadczy o postępie komercyjnym, podczas gdy plan inwestycyjny Q4 na 35–40 miliardów USD sprawia, że konwersja gotówki jest kluczowa dla wyceny. Poniższe scenariusze redakcyjne odzwierciedlają, jak wykorzystanie mocy obliczeniowych, marże satelitarne i wydatki na infrastrukturę mogą kształtować wyniki do grudnia 2026 roku.
Scenariusz byczy: Wzrost chmury AI i zyski Starlink popychają SPCX w kierunku 200 USD
Szybsza monetyzacja nowych mocy obliczeniowych dałaby SpaceX bezpośrednią drogę do silniejszych powtarzalnych zysków operacyjnych. Przychody SI w Q3 osiągnęły 7,560 miliarda USD, podczas gdy segment wygenerował 431 milionów USD zysku operacyjnego po znacznych kosztach wynagrodzenia związanych z przejęciem. Przekształcenie większej dostępnej mocy w płatne usługi zwiększyłoby zyski, podczas gdy Starlink nadal wnosi rentowne przychody z łączności.
Scenariusz 200 USD zyskałby wsparcie, gdyby płatny wzrost chmury podniósł zysk operacyjny SI powyżej 1,648 miliarda USD z Q3 z wyłączeniem wynagrodzenia związanego z przejęciem. Operacyjne przepływy pieniężne pokrywające więcej niż 27% dziewięciomiesięcznych wydatków kapitałowych wzmocniłyby zwroty powyżej bazowej ekspansji.
Scenariusz bazowy: Stałe zyski Starlink utrzymują SPCX w przedziale 145–175 USD
Kontynuacja ekspansji Starlink mogłaby utrzymać postęp wyników SpaceX nawet jeśli inwestycje w chmurę pochłaniają gotówkę przez dłuższy czas. Zysk operacyjny segmentu Łączności w Q3 osiągnął 2,367 miliarda USD, pomagając zrównoważyć niewielką stratę segmentu Kosmicznego i duże zobowiązania infrastrukturalne. Scenariusz bazowy zakłada utrzymanie tego wsparcia, generując postęp operacyjny przy jednoczesnym pozostawieniu luki między wydatkami kapitałowymi a generowaniem gotówki nierozwiązanej.
Przedział 145–175 USD odpowiadałby odpornym przychodom z łączności, stopniowej aktywacji chmury i utrzymaniu znacznych wydatków na infrastrukturę. Szybsze inkaso od klientów wspierałoby górny koniec przedziału, podczas gdy niższe marże brutto mogłyby pochłonąć wystarczający postęp, aby ograniczyć wzrost ceny akcji.
Scenariusz niedźwiedzi: Wolniejsza sprzedaż mocy obliczeniowych i wysokie wydatki ciągną SPCX w kierunku 115 USD
Wolniejsza monetyzacja chmury w pełniejszy sposób wystawiłaby SpaceX na rosnące zobowiązania kapitałowe. Łączność zapewniała większość zysku operacyjnego Q3, podczas gdy kwartalne wydatki kapitałowe przekroczyły przychody grupy, a operacje kosmiczne pozostały nieznacznie nierentowne. Jeśli nowe moce obliczeniowe będą niedostatecznie wykorzystane, a marże satelitarne znormalizują się, SpaceX może utracić część poduszki zysku zanim infrastruktura zacznie generować odpowiednie zwroty gotówkowe.
Scenariusz 115 USD stałby się bardziej prawdopodobny, gdyby aktywacja mocy obliczeniowych nie osiągnęła planu na koniec roku przy słabszych marżach Starlink. Istniejąca płynność musiałaby wtedy finansować więcej kosztów budowy i operacyjnych, pozostawiając mniejsze wsparcie dla wzrostu zysku na akcję i wyceny.
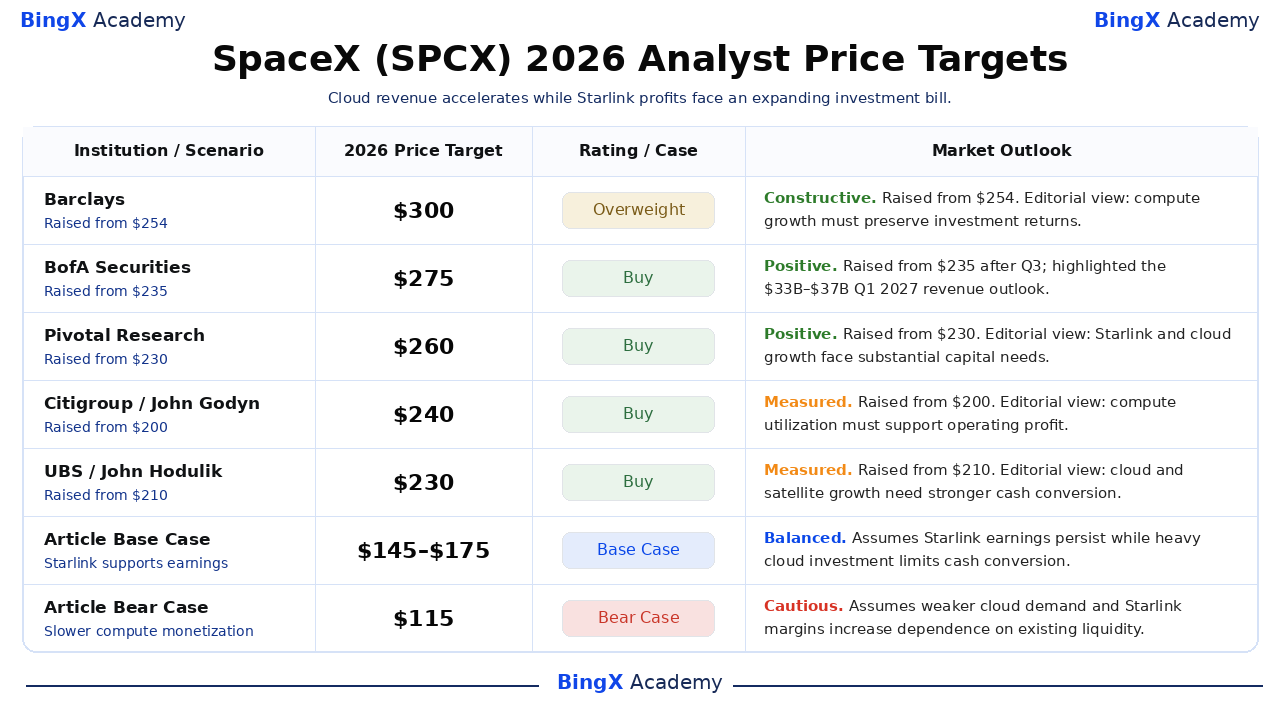
Prognozy cen akcji SPCX na 2026 rok według analityków z Wall Street
Te pięć nazwanych, datowanych celów cenowych odnosi się do akcji klasy A SpaceX notowanych na Nasdaq i generalnie obejmuje około 12 miesięcy, wykraczając poza grudzień 2026 roku. Wybrany przedział 230–300 USD odzwierciedla różne poglądy na monetyzację mocy obliczeniowych i wzrost satelitarny. Uzasadnienie ma charakter redakcyjny, chyba że przypisano je konkretnej instytucji; ostatnie dwa wiersze to osobne scenariusze tego artykułu na 2026 rok.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
Barclays |
300 USD |
Przeważaj (Overweight) |
Konstruktywna. 2026-10-21: Podwyższono z 254 USD i utrzymano rating Overweight. Interpretacja redakcyjna: szybsza monetyzacja mocy obliczeniowych musi zachować zwroty w miarę rozszerzania się inwestycji. |
|
BofA Securities |
275 USD |
Kupuj (Buy) |
Pozytywna. 2026-10-22: Podwyższono z 235 USD i utrzymano rating Buy po wynikach Q3. Opublikowana notatka podkreśliła perspektywę przychodów na Q1 2027 w wysokości 33–37 mld USD. |
|
Pivotal Research |
260 USD |
Kupuj (Buy) |
Pozytywna. 2026-10-22: Podwyższono z 230 USD i utrzymano rating Buy. Interpretacja redakcyjna: powtarzalny popyt na Starlink i przychody z chmury rozszerzają możliwości zarobkowe, przy nadal istotnej kapitałochłonności. |
|
Citigroup |
240 USD |
Kupuj (Buy) |
Umiarkowana. 2026-10-21: Podwyższono z 200 USD i utrzymano rating Buy. Interpretacja redakcyjna: wyższe wykorzystanie mocy obliczeniowych musi przekładać się na zysk operacyjny w miarę wzrostu mocy i amortyzacji. |
|
UBS |
230 USD |
Kupuj (Buy) |
Umiarkowana. 2026-10-21: Podwyższono z 210 USD i utrzymano rating Buy. Interpretacja redakcyjna: kontrakty chmurowe i adopcja satelitarna wspierają sprzedaż, podczas gdy generowanie gotówki musi nadgonić za inwestycjami. |
|
Scenariusz bazowy artykułu |
145–175 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada utrzymanie zysków Starlink przy ograniczeniu konwersji gotówki przez ciężkie inwestycje chmurowe do grudnia 2026 roku. |
|
Scenariusz niedźwiedzi artykułu |
115 USD |
Scenariusz niedźwiedzi |
Ostrożna. Zakłada słabszy popyt na chmurę i spadek marż Starlink, zwiększając zależność od istniejącej płynności w zakresie wydatków na infrastrukturę. |
Jak kupić akcje SpaceX (SPCX) na BingX
Kupuj i trzymaj akcje SpaceX poprzez BingX Stocks Trading za pomocą USDT lub USDC, z zastrzeżeniem dostępności w ofercie i kwalifikowalności konta. SpaceX oferuje ekspozycję na usługi startowe, łączność satelitarną i infrastrukturę sztucznej inteligencji. Uprawnieni użytkownicy mogą dostosować wielkość pozycji do swoich celów inwestycyjnych bez stosowania dźwigni finansowej ani płacenia ciągłych opłat za finansowanie.
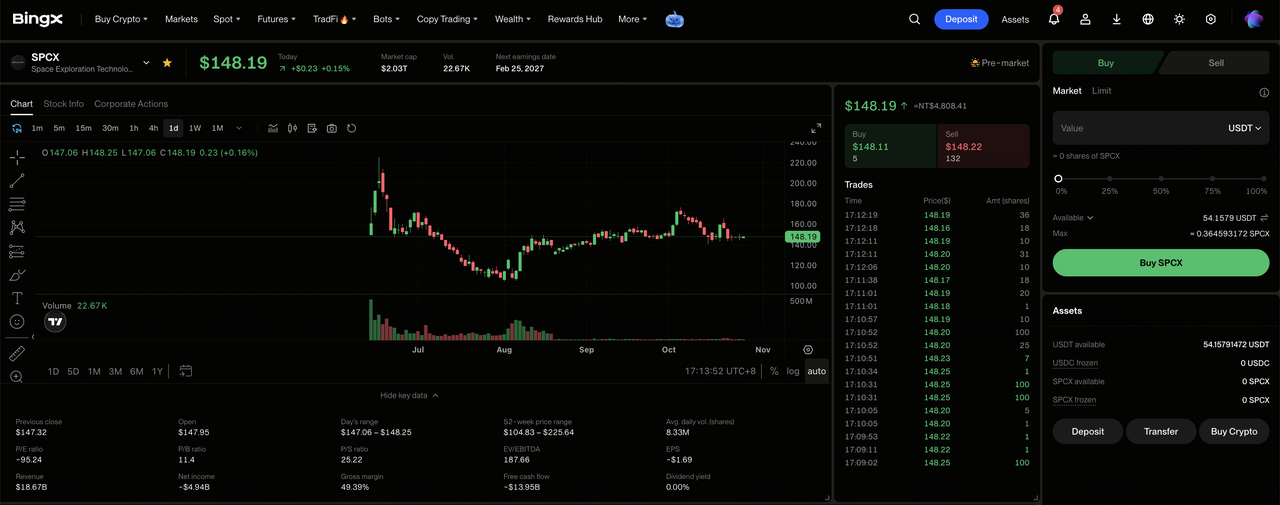
Krok 1: Wejdź na BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do sekcji „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Obrotu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot posiada wystarczające środki na zakup. W razie potrzeby przelej USDT lub USDC ze swojego Konta Funduszowego lub Konta Wealth. Przed wybraniem wielkości inwestycji sprawdź minimalną kwotę zlecenia dla wybranej akcji oraz możliwość zakupu ułamkowego.
Krok 3: Wybierz SpaceX (SPCX). Otwórz rynek Akcji, wyszukaj SpaceX (SPCX) i potwierdź, że akcja klasy A jest dostępna na Twoim koncie. Sprawdź tożsamość spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje SpaceX. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe korzystają z dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przejrzyj swoje pozycje i zarządzaj nimi. Otwórz „Akcje > Pozycje", aby monitorować akcje SPCX oraz niezrealizowany zysk lub stratę. Użyj opcji Wszystkie Zlecenia, aby przejrzeć transakcje lub w razie potrzeby sprzedać akcje. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się możliwe do wypłaty, a nie kiedy zakupione akcje można sprzedać.
5 głównych ryzyk, na które powinni zwrócić uwagę inwestorzy SpaceX w 2026 roku
Możliwości startowe SpaceX, rosnące subskrypcje Starlink i znaczna płynność finansowa wspierają perspektywy wynikowe. Jednak popyt na moc obliczeniową, wydatki na infrastrukturę, marże satelitarne i realizacja projektów mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabszy popyt na chmurę mógłby wywierać presję na przychody: Przychody SI w Q3 osiągnęły 7,560 miliarda USD, wspierane przez aktywowane umowy obliczeniowe. Niższe wykorzystanie przez klientów lub ceny kontraktowe mogłyby zmniejszyć zyski operacyjne i zwroty z nowo zainstalowanej infrastruktury.
- Rosnące koszty infrastruktury mogłyby ograniczać marże: Wydatki kapitałowe SI w Q3 wzrosły do 16,444 miliarda USD wraz z rozbudową mocy. Wyższa amortyzacja i koszty energii mogłyby osłabić rentowność, jeśli przychody z chmury i subskrypcje oprogramowania rosną wolniej.
- Opóźnienia w rozmieszczaniu satelitów mogłyby ograniczyć wzrost przychodów: Lot 14 Starshipa w Q3 dostarczył 26 satelitów Starlink V3, ale dodatkowe moce wymagają kolejnych startów. Opóźnione rozmieszczenie satelitów, instalacja terminali lub aktywacja klientów mogłyby zmniejszyć przyszłą widoczność przychodów.
- Inwestycje kapitałowe mogłyby osłabić zwroty dla akcjonariuszy: W Q3 wydano na infrastrukturę 19,593 miliarda USD, wspierając moce obliczeniowe i satelitarne. Niedostatecznie wykorzystywany sprzęt lub przekroczenia kosztów budowy mogłyby ograniczyć generowanie gotówki i zmniejszyć zwroty z zainwestowanego kapitału.
- Słabsze zwroty operacyjne mogłyby wywierać presję na wycenę: Zysk operacyjny SpaceX w Q3 osiągnął 2,791 miliarda USD, wspierany przez rentowne usługi łączności. Wolniejsza sprzedaż w chmurze, słabsze marże satelitarne lub rosnące koszty infrastruktury mogłyby obniżyć zyski i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w SpaceX w 2026 roku?
Kwartalne przychody SpaceX w wysokości 14,575 miliarda USD i zysk operacyjny w wysokości 2,791 miliarda USD świadczą o poprawie wyników z usług obliczeniowych i satelitarnych. Starlink zapewnia znaczące wsparcie operacyjne, podczas gdy płatne moce chmurowe i integracja Cursor tworzą możliwości poszerzenia powtarzalnych przychodów. Utrzymanie tego postępu będzie zależeć od zachowania rentowności satelitarnej i przekształcenia inwestycji infrastrukturalnych w gotówkę, a nie tylko moce obliczeniowe.
Scenariusz byczej ceny 200 USD zakłada silniejszy zysk operacyjny SI, poprawę pokrycia gotówkowego i odporną rentowność Starlink. Scenariusz bazowy 145–175 USD odzwierciedla stabilne operacje, podczas gdy scenariusz niedźwiedzi 115 USD uwzględnia słabsze wykorzystanie mocy i utrzymującą się presję wydatków. Przy kursie zamknięcia SPCX na poziomie 146,90 USD w dniu 26 października, inwestorzy powinni obserwować, czy ekspansja przychodów przekłada się na trwałe zwroty gotówkowe.
Przypomnienie o ryzyku: Rozwijający się biznes satelitarny i obliczeniowy SpaceX nie eliminuje ryzyka inwestycyjnego. Słabszy popyt na chmurę, opóźnienia satelitarne lub przekroczenia kosztów infrastruktury mogą obniżyć zyski i generowanie gotówki. Przed zakupem akcji SPCX inwestorzy powinni ocenić wycenę, konwersję gotówki i swoją tolerancję ryzyka.
Powiązane artykuły
- 10 najważniejszych rzeczy, które warto wiedzieć o IPO SpaceX: cena, wycena i jak handlować
- Najlepsze akcje obronne do kupienia w 2026 roku: liderzy sektora, rakiety, drony, kosmos i walka z AI
- Najlepsze akcje kosmiczne do kupienia przed IPO SpaceX
- SpaceX (SPXC) po IPO: Czy spółka utrzyma wycenę 2,5 biliona USD przy cenie 230 USD?
- Prognoza ceny akcji Firefly Aerospace (FLY) 2026: Czy wzrost w obszarze startów i obronności może zepchnąć FLY w kierunku 55 USD?
- Prognoza ceny akcji GE Aerospace (GE) 2026: Czy popyt na silniki odrzutowe może zepchnąć GE w kierunku 350 USD?
