


Applied Digital (APLD) проектирует, разрабатывает, владеет и управляет высокоплотными дата-центрами для искусственного интеллекта, машинного обучения и других ускоренных вычислительных рабочих нагрузок. Ее кампусы Polaris Forge и Delta Forge превращают низкозатратную энергию и специально созданное охлаждение в долгосрочную арендуемую мощность для гиперскейлеров. Переход от хостинга криптовалют к ИИ-инфраструктуре создает более крупную контрактную возможность, делая акции чувствительными к графикам строительства, концентрации клиентов и финансированию проектов.
Applied Digital Q4 финансового года 2026 показал, как быстро меняется модель. Выручка выросла на 407% до 258,7 млн долларов, HPC Hosting принес 203,0 млн долларов, а скорректированная EBITDA достигла 42,4 млн долларов против 1,0 млн долларов годом ранее. Applied Digital завершил год с 1,4 ГВт контрактной критической ИТ-нагрузки и 36 млрд долларов базовой арендной выручки, хотя 5,0 млрд долларов долга и 110,6 млн долларов убытков по GAAP делают дисциплину финансирования центральной.
Прогноз акций APLD на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Кейс поставки ИИ-кампуса и конверсии бэклога: своевременная поставка ИИ-фабрики и стабильное финансирование проектов могут конвертировать 36 млрд долларов контрактной выручки в регулярную арендную плату и улучшить операционный рычаг.
- Кейс финансирования и строительства: задержки поставок, дорогой долг или размывание акционерного капитала могут замедлить рост арендной платы и снизить стоимость контрактного бэклога на акцию.
Это руководство разбирает прогноз акций APLD, ценовые сценарии 2026 года, ключевые риски и прогнозы аналитиков, основываясь на отчете о прибылях и убытках Applied Digital за Q4 финансового года 2026 от 27 июля, 10-K и рыночных данных до 18 сентября, плюс как торговать фьючерсами на акции APLD на BingX TradFi с обеспечением USDT.
Топ 5 вещей, которые должны знать инвесторы Applied Digital в сентябре 2026 года
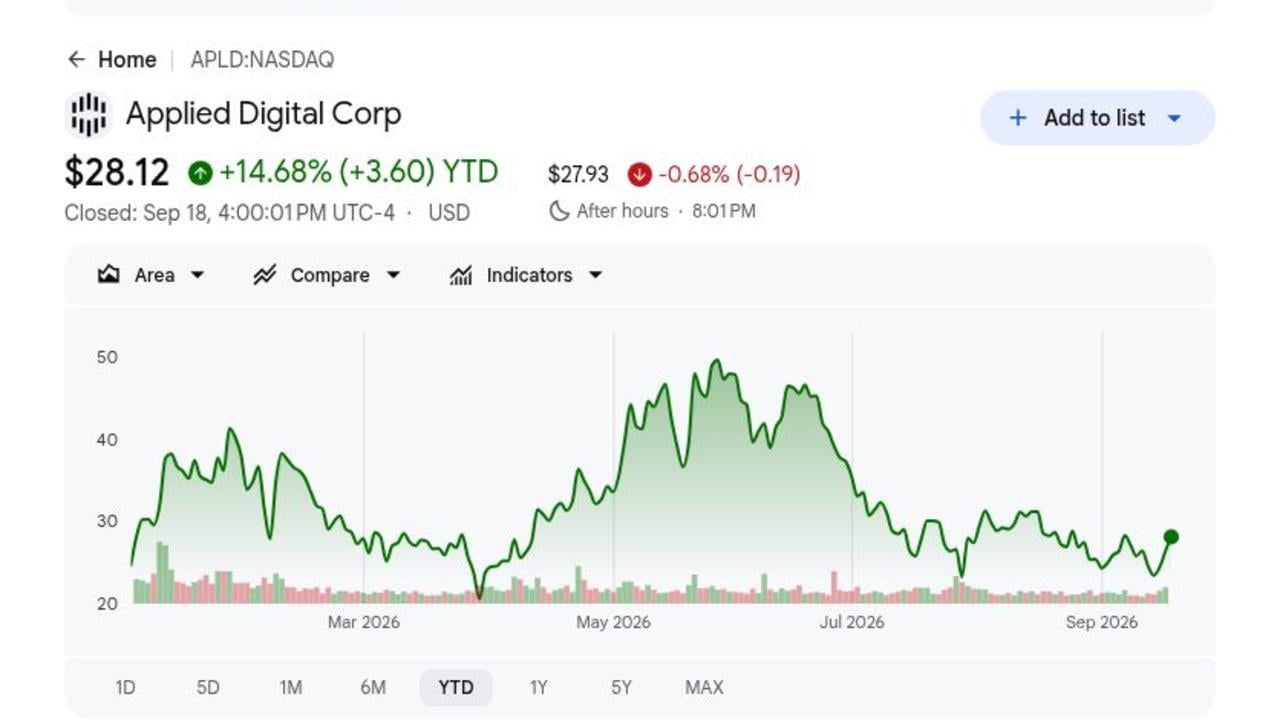
- APLD закрылся на 28,12 доллара 18 сентября после роста на 14,68% в 2026 году: Рост показывает, что инвесторы поощряют строительство ИИ-дата-центров Applied Digital, хотя акции теперь нуждаются в поставке проектов для оправдания дальнейшего роста. Пять выбранных целевых показателей аналитиков варьируются от 58 до 90 долларов.
- Выручка за Q4 финансового года достигла 258,7 млн долларов, рост на 407%: Квартал включал 152,4 млн долларов услуг по оснащению арендаторов и 44,1 млн долларов базовой арендной платы. Структура показывает, что Applied Digital переходит от работ по развитию к регулярной выручке ИИ-кампуса.
- HPC Hosting принес 203,0 млн долларов выручки: Сегмент также произвел 26,2 млн долларов операционной прибыли и теперь превосходит унаследованный бизнес Data Center Hosting, который принес 37,3 млн долларов с 286 МВт мощности хостинга криптовалют.
- Пять кампусов поддерживают 1,4 ГВт и 36 млрд долларов базовых контрактов: Опции продления могут поднять общую стоимость контрактов до 86 млрд долларов. Бэклог обеспечивает долгосрочную видимость, хотя выручка все еще зависит от своевременной поставки зданий Polaris Forge и Delta Forge.
- Applied Digital держала 4,2 млрд долларов денежных средств против 5,0 млрд долларов долга: Компания использовала обеспеченное проектное финансирование, включая предложения нот на 2,15 млрд долларов и 1,59 млрд долларов, для финансирования строительства. Ликвидность существенна, но процентные расходы и условия рефинансирования определят, сколько экономики аренды достигнет акционеров.
Что такое Applied Digital (APLD)?
Applied Digital — это американский разработчик цифровой инфраструктуры, который объединяет выбор площадки, закупку энергии, проектирование, строительство и операции для клиентов высокопроизводительных вычислений (HPC). Его кампусы ИИ-фабрик используют высокоплотные электрические системы, замкнутое охлаждение и модульные строительные конструкции для поддержки кластеров GPU. Компания зарабатывает комиссии за оснащение арендаторов, базовую арендную плату, возмещения и доходы от хостинга. Она также управляет 286 МВт мощности хостинга крипто-майнинга, которая обеспечивает денежный поток, пока более крупный портфель HPC входит в эксплуатацию.
Долгосрочная стратегия сосредоточена на повторении модели кампуса Polaris Forge на нескольких богатых энергией американских рынках. CoreWeave арендует мощности в Polaris Forge 1, в то время как другой гиперскейлер инвестиционного класса подписал долгосрочные соглашения по Delta Forge 1, Polaris Forge 3 и Delta Forge 2. Applied Digital также работает с Base Electron над приблизительно 1,2 ГВт потенциальной генерации природного газа и выделила свой бизнес облачных услуг в ChronoScale, позволяя руководству сосредоточить капитал и операции на собственных дата-центрах.
Читать больше: Топ акции высокопроизводительных вычислений (HPC) для наблюдения в 2026 году: лидеры рынка ускоренных вычислений
Обзор прибылей Applied Digital (APLD) Q4 FY2026: доходы ИИ-фабрик масштабируются при росте потребностей в финансировании
Applied Digital сообщила о выручке Q4 финансового года в размере 258,7 млн долларов, рост на 407%, скорректированной разводненной прибыли на акцию 0,04 доллара против убытка 0,03 доллара годом ранее, скорректированной EBITDA 42,4 млн долларов против 1,0 млн долларов и выручке HPC Hosting 203,0 млн долларов. Годовая выручка достигла 611,3 млн долларов, в то время как денежные средства и ограниченные денежные средства на конец года составили 4,2 млрд долларов против 5,0 млрд долларов долга. Центральный компромисс — быстрый контрактный рост против капитала, необходимого для его поставки.
Читать больше: Новости прибылей Applied Digital (APLD) Q4 FY2026: превышение выручки на 18,7 млн долларов компенсировано более широкими убытками GAAP
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетность / Фактический |
Сюрприз |
|
Выручка Q4 FY2026 |
Q4 FY2025: 51,1 млн долл. |
258,7 млн долл. |
Рост. Увеличение на 407% год к году. |
|
Q4 скорректированная разводненная прибыль на акцию |
Q4 FY2025: -0,03 долл. |
0,04 долл. |
Улучшение. Возврат к скорректированной прибыльности. |
|
Q4 чистый убыток GAAP |
Q4 FY2025: убыток 53,1 млн долл. |
убыток 110,6 млн долл. |
Расширился. Увеличились компенсации акциями и расходы на рост. |
|
Q4 скорректированная EBITDA |
Q4 FY2025: 1,0 млн долл. |
42,4 млн долл. |
Улучшение. Масштабировались новая аренда HPC и активность оснащения. |
|
Q4 выручка HPC Hosting |
— |
203,0 млн долл. |
Расширилась. Включала 44,1 млн долл. базовой арендной платы. |
|
Выручка FY2026 |
База FY2025 подразумевает рост 167% |
611,3 млн долл. |
Рост. Выручка ИИ-фабрик изменила масштаб компании. |
|
Контрактная критическая ИТ-нагрузка |
— |
1,4ГВт |
Расширилась. Пять кампусов поддерживают базовую выручку 36 млрд долл. |
|
Денежные средства и ограниченные денежные средства |
— |
4,2 млрд долл. |
Сильные. Сбалансированы против 5,0 млрд долл. долга. |
- Выручка 258,7 млн долларов выросла на 407%: Выручка от услуг выросла на 308% до 208,2 млн долларов, во главе с 152,4 млн долларов работ по оснащению арендаторов, связанных с поставкой HPC кампуса. Результат показывает, как быстро масштабируются строительство и лизинговая активность.
- Скорректированная прибыль на акцию улучшилась до 0,04 доллара: Скорректированная чистая прибыль достигла 12,9 млн долларов против убытка 7,6 млн долларов годом ранее. Улучшение показывает более сильный операционный масштаб до полного воздействия компенсации акциями GAAP.
- Выручка HPC Hosting достигла 203,0 млн долларов: Базовая аренда внесла 44,1 млн долларов, а возмещения арендаторов добавили 6,5 млн долларов. Структура начинает смещаться от выручки, связанной со строительством, к регулярному доходу от аренды.
- Скорректированная EBITDA увеличилась до 42,4 млн долларов с 1,0 млн долларов: Чистый операционный доход достиг 39,9 млн долларов, показывая, что действующие здания могут генерировать положительную экономику на уровне недвижимости, даже в то время как консолидированные убытки остаются высокими.
- 4,2 млрд долларов ликвидности поддерживает 1,4 ГВт контрактного строительства: Денежный баланс существенен, хотя 5,0 млрд долларов долга и несколько кампусов в разработке делают расходы на финансирование и сроки поставки центральными для доходности на акцию.
Инвестиционный прогноз Applied Digital (APLD) на 2026 год: бычий кейс 90 долларов против медвежьего кейса 18 долларов
Прогноз Applied Digital на 2026 год зависит от того, сможет ли ее контрактный пайплайн ИИ-дата-центров перейти в действующие мощности по графику без чрезмерного финансирования или размывания. Потенциал роста исходит от конверсии бэклога в регулярную аренду, в то время как сроки строительства и стоимость капитала остаются основными рисками.
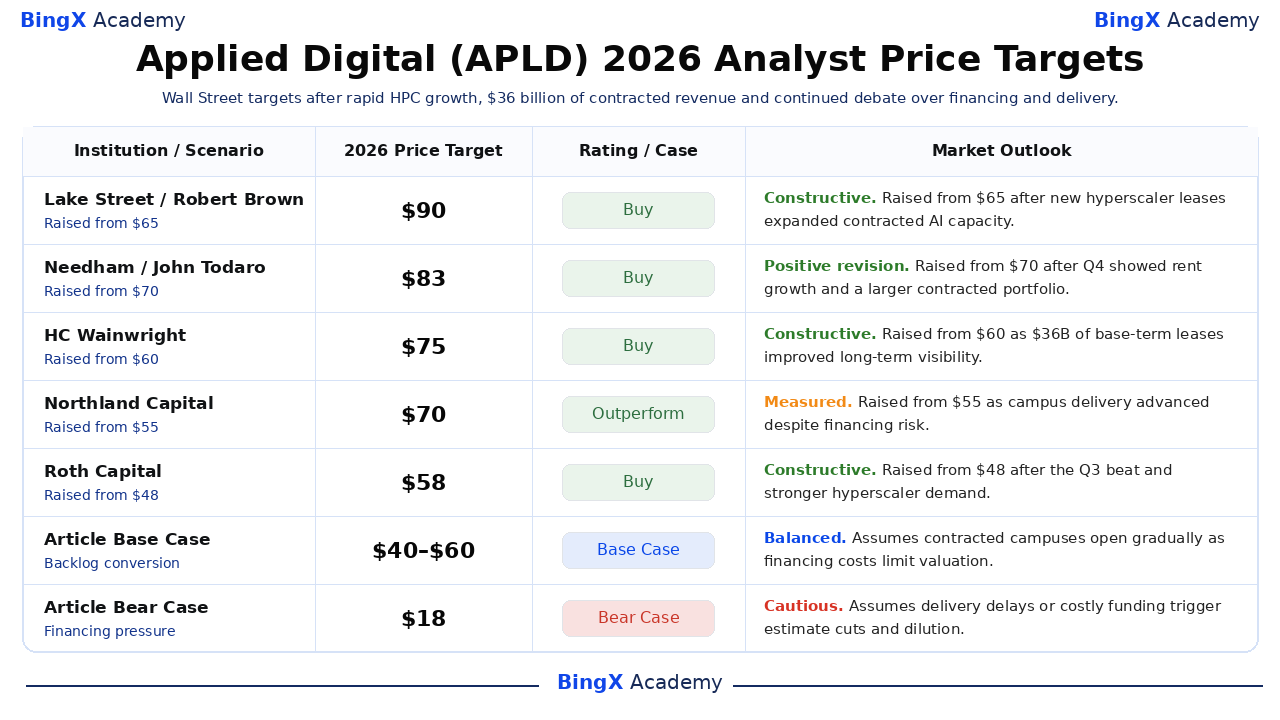
Бычий кейс: своевременная поставка ИИ-дата-центров толкает APLD к 90 долларам
Бычий кейс предполагает, что здания Polaris Forge и Delta Forge войдут в эксплуатацию по графику, превращая 1,4 ГВт контрактов в базовую аренду и операционный доход на уровне недвижимости. 36 млрд долларов базового бэклога и повторные награды гиперскейлеров затем поддержат лучшие условия финансирования и более низкий риск исполнения.
Движение к 90 долларам потребует, чтобы строительные вехи остались нетронутыми, действующие мощности расширились за пределы 175 МВт, а финансирование, обеспеченное арендой, позволило избежать значительной эмиссии акций. Растущая базовая аренда, положительный консолидированный свободный денежный поток и больше клиентов инвестиционного класса усилят кейс.
Базовый кейс: устойчивая конверсия бэклога удерживает APLD между 40 и 60 долларами
Базовый кейс предполагает, что контрактные проекты продолжают вводиться в эксплуатацию, хотя высокие процентные расходы, компенсация акциями и поэтапные открытия кампусов замедляют рост прибыли на акцию. Выручка от оснащения арендаторов остается неравномерной, в то время как регулярная аренда становится большей долей выручки.
При этом сценарии APLD может торговаться в основном между 40 и 60 долларами. Своевременные открытия 2027 года, стабильные строительные бюджеты и долговое финансирование, привязанное к подписанным арендным договорам, поддержат диапазон. Задержки на нескольких кампусах или существенно более высокие затраты на финансирование ослабят верхнюю границу.
Медвежий кейс: задержки проектов и более высокие затраты на финансирование тянут APLD к 18 долларам
Медвежий кейс предполагает сдвиг кампусов, изменение графиков размещения клиентов или требование рынками капитала более высокой доходности. Applied Digital затем будет нести расходы на строительство и процентные расходы дольше до начала контрактной аренды.
Движение к 18 долларам станет более вероятным, если действующие мощности остановятся около 175 МВт, проектный долг существенно вырастет выше потребностей, обеспеченных арендой, или ускорится эмиссия акций. Контрактная выручка может остаться крупной, но более медленная поставка и большее размывание будут давить на стоимость на акцию.
Прогнозы цены акций APLD на 2026 год от аналитиков Уолл-стрит
Эти датированные действия третьих сторон показывают широкий диапазон целей от 58 до 90 долларов, отражающий различные предположения о строительстве, финансировании и конверсии арендных договоров. Сценарии статьи остаются явно отдельными от целей Уолл-стрит. Каждая цель является ориентиром, основанным на заявленных предположениях фирмы, а не гарантированным результатом или собственным прогнозом статьи.
|
Институт / Сценарий |
Целевая цена на 2026 |
Рейтинг / Кейс |
Прогноз рынка |
|
Lake Street |
90 долл. |
Покупать |
Конструктивно. 9 июня: повышен с 65 долл. после того как новая аренда гиперскейлера расширила контрактные мощности. |
|
Needham |
83 долл. |
Покупать |
Позитивная ревизия. 28 июля: повышен с 70 долл. после Q4 показал рост арендной платы и расширение бэклога. |
|
HC Wainwright |
75 долл. |
Покупать |
Конструктивно. 29 июля: повышен с 60 долл. поскольку аренда на 36 млрд долл. улучшила видимость. |
|
Northland Capital |
70 долл. |
Превосходят рынок |
Размеренно. 28 июля: повышен с 55 долл. поскольку поставки продвигались несмотря на риск финансирования. |
|
Roth Capital |
58 долл. |
Покупать |
Конструктивно. 9 апреля: повышен с 48 долл. после превышения Q3 и спроса гиперскейлеров. |
|
Базовый кейс статьи |
40-60 долл. |
Базовый кейс |
Сбалансированно. Предполагает постепенную конверсию бэклога при ограничении оценки затратами на финансирование. |
|
Медвежий кейс статьи |
18 долл. |
Медвежий кейс |
Осторожно. Предполагает задержки или дорогое финансирование, вызывающие сокращения и размывание. |
Как торговать акциями Applied Digital (APLD) на BingX
Торгуйте прогнозами поставки ИИ-кампусов Applied Digital, контрактного бэклога и финансирования, используя BingX TradFi и инструменты BingX AI. Поскольку APLD может резко реагировать на объявления об аренде, строительные вехи и условия финансирования, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
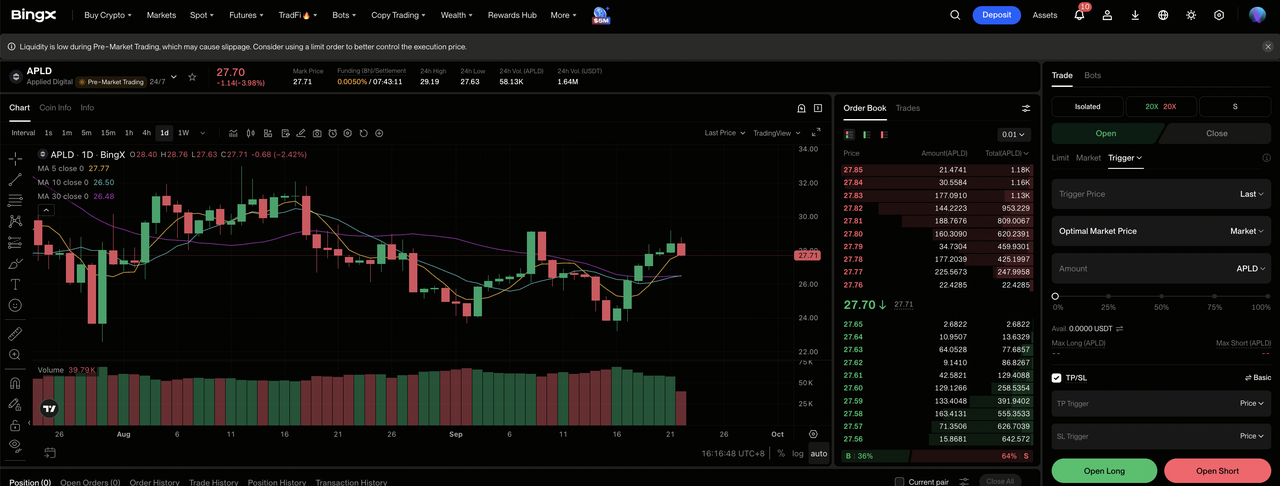
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели биржи BingX.
Шаг 2: Выберите Applied Digital (APLD). Найдите и выберите перпетуальные фьючерсы APLD-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если ожидаете своевременные кампусы и растущую базовую аренду. Выберите Открыть шорт, если ожидаете задержки поставок, дорогое финансирование или размывание.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Рост на 14,68% с начала года несмотря на быстрый рост выручки показывает, почему важны консервативное плечо и четкий размер позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профит и стоп-лосс (TP/SL) до или сразу после входа в сделку. APLD может быстро реагировать на аренду клиентов, финансирование, строительные вехи, доступность энергии и прибыли.
Топ 5 рисков, за которыми нужно следить инвесторам Applied Digital в 2026 году
Подписанные арендные договоры Applied Digital улучшают видимость, но основные риски исполнения все еще стоят между стоимостью контрактов и денежным потоком на акцию. Эти риски могут повлиять на потребности в финансировании, доходность проектов и оценку.
- Задержки строительства могут отложить годы аренды: Пять кампусов остаются на разных стадиях развития. Пропущенные даты поставки продлят процентные и строительные расходы до начала арендной выручки.
- Концентрация клиентов может усилить изменения размещения: Три новые аренды приходят от одного гиперскейлера инвестиционного класса, в то время как CoreWeave остается центральным в Polaris Forge 1. Задержка или изменение контракта от одного крупного клиента может повлиять на использование и сроки выручки.
- Затраты на финансирование могут поглотить доходы проекта: Applied Digital завершила май с 5,0 млрд долларов долга и выпустила обеспеченные ноты под 6,75%-7,00%. Более высокие процентные расходы оставляют меньше денежного потока проекта для держателей акций.
- Компенсация акциями и размывание могут ослабить рост на акцию: Компенсация акциями Q4 увеличилась на 116,8 млн долларов и способствовала убытку GAAP в 110,6 млн долларов. Больше эмиссии акций может снизить выгоду от более высокой выручки и дохода от недвижимости на основе на акцию.
- Ограничения энергии и разрешений могут ограничить расширение: Дополнительные 1,7 ГВт, которые продвигаются, все еще требуют доступа к сети, генерации, разрешений и поддержки сообщества. Задержки могут помешать запланированным мощностям стать арендуемой инфраструктурой.
Заключительные мысли: стоит ли инвестировать в Applied Digital в 2026 году?
Applied Digital перешла от истории развития к контрактной платформе ИИ-дата-центров с квартальной выручкой 258,7 млн долларов, 1,4 ГВт под арендой и 36 млрд долларов базовой контрактной стоимости. Ее первые 175 МВт мощности Polaris Forge показывают, что руководство может вводить проекты в эксплуатацию. Остающийся вопрос заключается в том, насколько эффективно этот операционный прогресс конвертируется в устойчивый свободный денежный поток на акцию.
Бычий кейс требует повторной своевременной поставки и дисциплинированного финансирования для поддержки 90 долларов. Медвежий кейс отражает задержки, более высокие процентные расходы и размывание, которые тянут APLD к 18 долларам. Консервативные трейдеры могут наблюдать за действующими мегаваттами, базовой арендой, NOI на уровне недвижимости, проектным долгом, концентрацией клиентов и количеством акций перед тем, как рассматривать бэклог как эквивалент реализованной стоимости.
Напоминание о риске: Торговля и инвестирование в акции, такие как APLD, связаны с высоким риском потери капитала. Строительство, финансирование, концентрация клиентов, доступность энергии, размывание и торговля с кредитным плечом могут привести к быстрым убыткам. Проводите независимые исследования перед размещением капитала.
Связанное чтение
- Топ акций ИИ-дата-центров для покупки в 2026 году: облачные серверы и ИИ-вычислительная инфраструктура
- Топ акций высокопроизводительных вычислений (HPC) для наблюдения в 2026 году: лидеры рынка ускоренных вычислений
- Топ акций ИИ-вычислений и GPU для покупки в 2026 году: переход к выводам и кастомному кремнию
- Прогноз акций CoreWeave (CRWV) и прогноз цены 2026: является ли CRWV хорошей инвестицией?
- Прогноз цены NVIDIA (NVDA) 2026: может ли рост ИИ-инфраструктуры продвинуть NVDA к 420 долларам?
