
Ferrari (RACE) разрабатывает, проектирует и продает роскошные спортивные автомобили, модели ограниченных серий и эксклюзивные транспортные средства, а также получает доходы от спонсорства, Формулы-1, лицензирования и брендовых lifestyle-активностей. Её экономическая модель основана на дефиците, контролируемых объёмах, ценообразовании и персонализации, а не на массовом масштабе. Это обеспечивает исключительную маржинальность и долговечность бренда, но делает акции чувствительными к продуктовой линейке, спросу состоятельных клиентов, валютным колебаниям и оценке, которая уже предполагает устойчивое исполнение.
Ferrari Q2 2026 показал, что ценообразование и структура продуктов могут компенсировать снижение объёмов. Выручка выросла на 8,4% до €1,94 млрд ($2,23 млрд), скорректированная EBITDA увеличилась на 7% до €755 млн ($867 млн), и компания повысила годовой прогноз выручки до €7,6 млрд ($8,72 млрд). Поставки снизились на 128 автомобилей до 3366, делая инвестиционные дебаты менее зависимыми от роста единиц и больше сосредоточенными на том, сохранят ли поставки F80, персонализация и новый Luce качество доходов.
Прогноз акций RACE на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий дефицита и премиальной структуры: Поставки F80, персонализация и портфель заказов, покрывающий весь 2027 год, защищают ценовую власть, в то время как семейство 12Cilindri и Luce расширяют спрос, не превращая Ferrari в производителя массовых объёмов.
- Сценарий продуктового цикла и оценки: Вклад ограниченных серий нормализуется, принятие Luce оказывается более узким, чем ожидалось, и более медленные глобальные расходы на роскошь затрудняют поддержание премиального мультипликатора доходов.
Это руководство разбирает прогноз акций RACE, сценарии цен на 2026 год, ключевые риски и мнения аналитиков, опираясь на отчёт о доходах Ferrari за второй квартал от 30 июля 2026 года, регулятивные документы и рыночные данные по 24 сентября, плюс как торговать фьючерсами акций RACE на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Ferrari в сентябре 2026
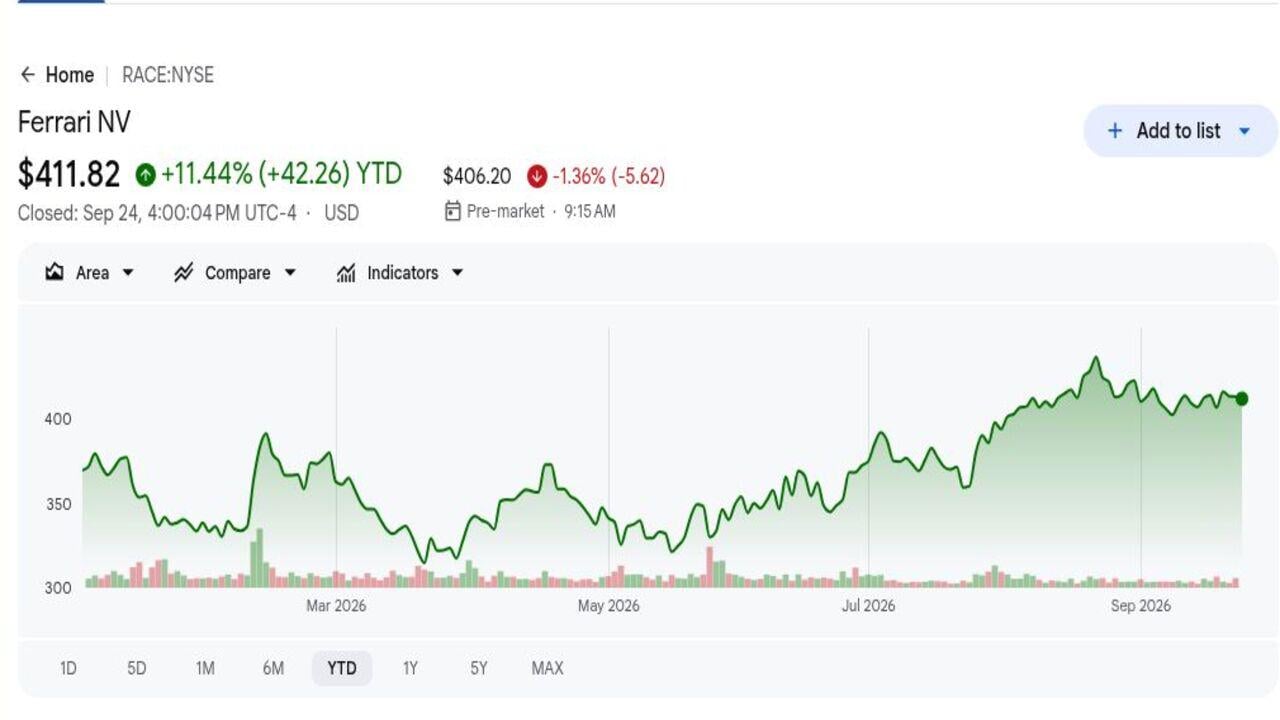
- RACE закрылась на $411,82 после роста 11,44% с начала года: Рост последовал в диапазоне между 52-недельным минимумом $312,51 и максимумом $504,49, показывая продолжающуюся поддержку экономики дефицита Ferrari наряду с чувствительностью к оценке, новостям о продуктах и изменениям в глобальном спросе на роскошь.
- Выручка Q2 достигла €1,94 млрд ($2,23 млрд), рост на 8,4%: Результат превысил консенсус €1,89 млрд ($2,17 млрд) на €50 млн ($57 млн), даже при снижении поставок на 128 автомобилей, подтверждая, что ценообразование, персонализация и структура, а не объём, двигали квартал и защищали траекторию выручки.
- Скорректированная EBITDA выросла на 7% до €755 млн ($867 млн): Цифра превзошла консенсус €729 млн ($837 млн) на €26 млн ($30 млн), поддержанная €3,6 млн ($4,13 млн) F80 и более высокой персонализацией на намеренно ограниченной производственной базе, подтверждая вклад доходов от автомобилей ограниченных серий и индивидуальных опций.
- Поставки упали до 3366 автомобилей: Ferrari поставила на 128 автомобилей меньше, чем годом ранее, однако структура и ценообразование всё ещё увеличили выручку. Этот контраст демонстрирует силу дефицита, хотя также увеличивает зависимость от ритма ограниченных серий и успешных переходов между семействами моделей.
- Прогноз выручки на 2026 год вырос до €7,6 млрд ($8,72 млрд): Предыдущая цель была €7,5 млрд ($8,61 млрд), в то время как прогноз скорректированной EBITDA увеличился до не менее €2,97 млрд ($3,41 млрд). Портфель заказов покрывает весь 2027 год, обеспечивая видимость производства по мере входа новых моделей в структуру.
Что такое Ferrari (RACE)?
Ferrari - это итальянская компания роскошных спортивных автомобилей, которая контролирует дизайн, инжиниринг, производство и дистрибуцию со своей базы в Маранелло. Автомобили и запчасти генерируют большую часть выручки, поддерживаемой спонсорскими и коммерческими доходами, связанными с Формулой-1, двигателями, лицензированием и брендовой деятельностью. Компания намеренно ограничивает предложение относительно спроса и использует длинные списки ожидания, распределение специальных серий и персонализацию для защиты эксклюзивности. Клиенты платят существенные надбавки за индивидуальные материалы, цвета и функции, позволяя структуре увеличивать выручку быстрее, чем объём автомобилей.
Её долгосрочная стратегия объединяет модели с двигателями внутреннего сгорания, гибридные и электрические, а не принуждает к одной силовой установке по всему портфолио. Ограниченная серия F80 и семейство 12Cilindri обслуживают коллекционеров и традиционных клиентов, в то время как Luce создаёт вход в электрическую производительность за €550 000 ($631 000). Формула-1 остается глобальной маркетинговой платформой, а Ferrari расширяет бренд через гонки, моду, гостеприимство и лицензирование. Портфель заказов руководства покрывает весь 2027 год, обеспечивая видимость производства при сохранении дефицита, который поддерживает ценообразование и стоимость при перепродаже.
Читать далее: Кто являются главными спонсорами Scuderia Ferrari в 2026 году?
Ferrari (RACE) обзор доходов Q2 2026: премиальная структура двигает выручку, EBITDA и повышенный прогноз
Ferrari сгенерировала €1,94 млрд ($2,23 млрд) выручки против ожидаемых €1,89 млрд ($2,17 млрд), в то время как скорректированная EBITDA достигла €755 млн ($867 млн) против консенсуса €729 млн ($837 млн). Поставки упали на 3,7% до 3366, однако высокомаржинальные поставки F80 и персонализация подняли доходы. Руководство повысило годовую выручку до €7,6 млрд ($8,72 млрд) и скорректированную EBITDA до не менее €2,97 млрд ($3,41 млрд). Напряжение в том, может ли премиальная структура продолжать компенсировать более слабые объёмы.
Читать далее: Ferrari (RACE) обзор доходов Q2 2026: выручка €1,94 млрд ($2,23 млрд) и повышенный прогноз поднимают акции на 3,12%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Сюрприз |
|
Чистая выручка Q2 |
€1,89 млрд ($2,17 млрд) |
€1,94 млрд ($2,23 млрд) |
Превышение. €50 млн ($57 млн) выше консенсуса; рост на 8,4%. |
|
Скорректированная EBITDA Q2 |
€729 млн ($837 млн) |
€755 млн ($867 млн) |
Превышение. €26 млн ($30 млн) выше консенсуса; рост на 7%. |
|
Поставки Q2 |
3494 годом ранее |
3366 |
Ниже. Снижение на 128 единиц. |
|
Маржа скорректированной EBITDA Q2 |
39,4% годом ранее |
38,90% |
Сжатие. Снижение на 50 базисных пунктов. |
|
Прогноз выручки на 2026 год |
€7,5 млрд ($8,61 млрд) ранее |
€7,6 млрд ($8,72 млрд) |
Повышен. Увеличен на €100 млн ($115 млн). |
|
Прогноз скорректированной EBITDA на 2026 год |
€2,93 млрд ($3,36 млрд) ранее |
Не менее €2,97 млрд ($3,41 млрд) |
Повышен. Увеличен на €40 млн ($46 млн). |
|
Прогноз скорректированной EBIT на 2026 год |
€2,22 млрд ($2,55 млрд) ранее |
Не менее €2,26 млрд ($2,59 млрд) |
Повышен. Увеличен на €40 млн ($46 млн). |
- Выручка €1,94 млрд ($2,23 млрд) выросла на 8,4%: Выручка превзошла консенсус на €50 млн ($57 млн) несмотря на 128 меньших поставок. Сильное ценообразование, структура продуктов и персонализация помогли компенсировать более низкие объёмы во время перехода между моделями.
- Скорректированная EBITDA €755 млн ($867 млн) превзошла на €26 млн ($30 млн): EBITDA выросла на 7%, хотя маржа упала на 50 базисных пунктов до 38,9% из-за увеличения продуктовых и запускных расходов. Устойчивость маржи остаётся важным тестом для повышенного прогноза.
- Поставки упали на 3,7% до 3366: Более низкие поставки наряду с более высокой выручкой поддерживают модель ценообразования Ferrari, основанную на дефиците. Следующий тест - смогут ли новые модели и персонализация поддерживать эту структуру после созревания поставок F80.
- Годовой прогноз выручки увеличен на €100 млн ($115 млн): Ferrari теперь ожидает €7,6 млрд ($8,72 млрд), поддерживаемые персонализацией и валютными эффектами, а не более высокими объёмами. Это держит структуру продуктов и ценообразование в центре прогноза роста.
- Прогноз скорректированной EBITDA увеличен на €40 млн ($46 млн): Новая цель не менее €2,97 млрд ($3,41 млрд) указывает на продолжающийся рост доходов. Портфель заказов, покрывающий производство до 2027 года, также обеспечивает сильную видимость будущего спроса.
Читать далее: Прогноз цены Uber (UBER) на 2026: может ли автономная мобильность подтолкнуть UBER к $120?
Инвестиционный прогноз Ferrari (RACE) на 2026: бычий сценарий $525 против медвежьего сценария $350
Прогноз Ferrari на 2026 год зависит от того, смогут ли премиальное ценообразование, персонализация и новые модели поддерживать рост доходов быстрее, чем объёмы автомобилей. Потенциал роста исходит от сильного спроса на F80 и 12Cilindri, полного портфеля заказов и успешной экспансии в новые сегменты, в то время как более слабый спрос на роскошь и переходы продуктовых циклов остаются основными рисками.
Бычий сценарий: сильное ценообразование и персонализация толкают RACE к $525
Бычий сценарий предполагает, что поставки F80, персонализация и семейство 12Cilindri поддерживают рост выручки быстрее поставок. Luce расширяет клиентскую базу Ferrari без ослабления дефицита, в то время как портфель заказов до 2027 года поддерживает сильную видимость производства.
Движение к $525 потребует, чтобы выручка достигла или превысила €7,6 млрд ($8,72 млрд), скорректированная EBITDA преодолела €2,97 млрд ($3,41 млрд), а маржа оставалась около 39%. Сильный спрос на Luce и продолжающаяся высокая персонализация усилили бы этот сценарий.
Базовый сценарий: премиальная структура удерживает RACE между $440 и $490
Базовый сценарий предполагает, что портфель заказов на 2027 год, F80 и персонализация продолжают поддерживать рост доходов, хотя рост акций на 11,44% с начала года ограничивает дальнейшую экспансию мультипликатора. Спрос на Luce здоровый, но не становится крупным новым драйвером объёмов в 2026 году.
RACE может торговаться в основном между $440 и $490, если выручка достигнет €7,6 млрд ($8,72 млрд) и маржа EBITDA останется около 39%. Снижение прогноза или более короткая видимость портфеля заказов ослабили бы верхний предел.
Медвежий сценарий: более слабый спрос на роскошь тянет RACE к $350
Медвежий сценарий предполагает, что вклад F80 угасает быстрее, чем его заменяют новые модели, персонализация умеренно снижается, и глобальный спрос на роскошь смягчается. Фиксированные расходы на разработку и затраты на запуск Luce тогда тяжелее давили бы на маржу и генерацию наличности.
Движение к $350 стало бы более вероятным, если скорректированная EBITDA упадёт ниже €2,93 млрд ($3,36 млрд), маржа опустится под 37%, или портфель заказов сократится. Более медленный рост структуры давил бы как на доходы, так и на премиальную оценку Ferrari.
Прогнозы цены акций RACE на 2026 от аналитиков Уолл-стрит
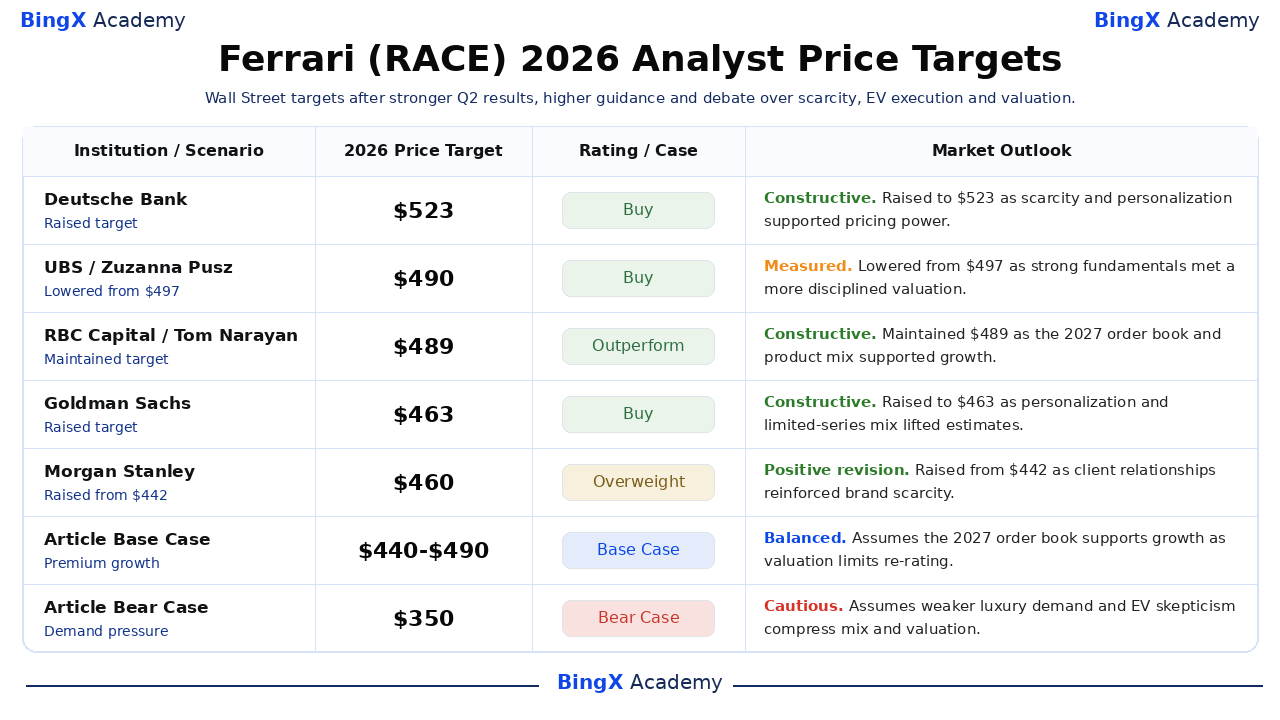
Пять недавних действий ниже варьируются от $460 до $523. Они отражают уверенность в модели дефицита Ferrari наряду с разными взглядами на оценку и устойчивость продуктового цикла. Последние строки Base и Bear являются редакционными сценариями, а не целями Уолл-стрит, отделяя структуру статьи от институциональных исследований.
|
Институт / Сценарий |
Ценовая цель на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Deutsche Bank |
$523 |
Покупка |
Конструктивный. 3 сентября: повышен, поскольку дефицит и персонализация поддержали ценовую власть. |
|
UBS |
$490 |
Покупка |
Взвешенный. 18 сентября: снижен с $497, поскольку фундаментальные показатели встретились с дисциплиной оценки. |
|
RBC Capital |
$489 |
Превосходит рынок |
Конструктивный. 22 сентября: поддержан, поскольку портфель заказов на 2027 год поддержал рост. |
|
Goldman Sachs |
$463 |
Покупка |
Конструктивный. 3 сентября: повышен, поскольку персонализация и структура ограниченных серий подняли оценки. |
|
Morgan Stanley |
$460 |
Избыточный вес |
Позитивный пересмотр. 10 сентября: повышен с $442, поскольку клиентские отношения усилили дефицит. |
|
Базовый сценарий статьи |
$440-$490 |
Базовый сценарий |
Сбалансированный. Предполагает, что портфель заказов на 2027 год поддерживает рост, поскольку оценка ограничивает переоценку. |
|
Медвежий сценарий статьи |
$350 |
Медвежий сценарий |
Осторожный. Предполагает более слабый спрос на роскошь и скептицизм к электромобилям сжимают структуру и оценку. |
Как торговать акциями Ferrari (RACE) на BingX
Торгуйте структурой ограниченных серий Ferrari, персонализацией и прогнозом электромобилей, используя BingX TradFi и BingX AI инструменты. Поскольку RACE может остро реагировать на прогнозы, запуски продуктов и сигналы спроса на роскошь, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
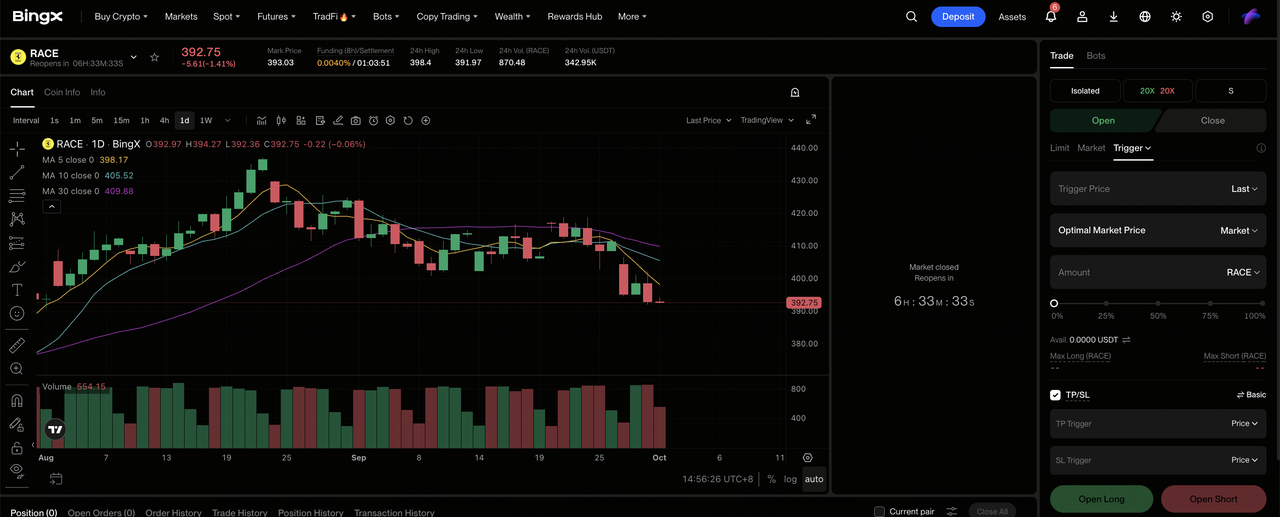
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Ferrari (RACE). Найдите и выберите бессрочный фьючерсный контракт RACE-USDT.
Шаг 3: Выберите направление. Выберите Открыть длинную позицию, если персонализация и премиальная структура поддерживают прогноз. Выберите Открыть короткую позицию, если исполнение электромобилей или более слабый спрос на роскошь давит на маржу.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Диапазон между $312,51 и $504,49 показывает, почему важны консервативное кредитное плечо и размер позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Take-Profit и Stop-Loss (TP/SL) до или сразу после входа в сделку. RACE может быстро реагировать на поставки, структуру продуктов, прогнозы и валютные курсы.
Топ-5 рисков, за которыми стоит следить инвесторам Ferrari в 2026 году
Премиальная оценка Ferrari зависит от того, что дефицит, структура продуктов и сила бренда продолжают поддерживать устойчивый рост доходов. Каждый риск ниже может ослабить маржу, видимость спроса или мультипликатор оценки.
- Структура ограниченных серий может нормализоваться: F80 стоимостью €3,6 млн ($4,13 млн) внесла сильный вклад во второй квартал. Разрыв перед следующей высокомаржинальной программой может замедлить рост EBITDA и оставить фиксированные расходы на разработку распределёнными по менее благоприятной структуре.
- Исполнение Luce может повлиять на стратегию электромобилей Ferrari: Модель за €550 000 ($631 000) расширяет портфолио, но более слабый, чем ожидалось, спрос может увеличить маркетинговые расходы и задержать доходность от электрических инвестиций. Это также давило бы на уверенность в будущих запусках электромобилей.
- Спрос на роскошь остаётся чувствительным к макроэкономическим условиям: Даже состоятельные клиенты могут отложить покупки во время рыночного или геополитического стресса. Более низкая персонализация и более короткий портфель заказов ослабили бы видимость, которая поддерживает премиальную оценку Ferrari.
- Валюта может исказить отчётный рост: Ferrari отчитывается в евро, но продаёт глобально. Движения обменного курса могут компенсировать повышения цен, повлиять на отчётную маржу и изменить переведённую доходность для американских инвесторов даже при стабильном спросе на автомобили.
- Премиальный мультипликатор увеличивает риск прогноза: Выручка ниже €7,6 млрд ($8,72 млрд) или скорректированная EBITDA под €2,97 млрд ($3,41 млрд) может давить как на ожидания доходов, так и на оценку. Даже скромное снижение прогноза может поэтому вызвать непропорционально большую реакцию цены акций.
Заключительные мысли: стоит ли инвестировать в Ferrari в 2026 году?
Доказательства Ferrari за второй квартал остались сильными. Выручка выросла на 8,4% несмотря на 128 меньших поставок, скорректированная EBITDA превзошла консенсус на €26 млн ($30 млн), прогноз увеличился и портфель заказов покрыл 2027 год. Эти цифры демонстрируют ценовую власть более чётко, чем простая история роста единиц, и поддерживают премиальную экономику, заложенную в текущую оценку.
Путь к $525 требует, чтобы структура, персонализация и спрос на Luce сохраняли маржу. Медвежий сценарий $350 отражает нормализацию продуктового цикла, более слабые расходы на роскошь и сжатие мультипликатора. Консервативные трейдеры могут наблюдать персонализацию, маржу EBITDA, покрытие заказов и заказы Luce вместе, а не полагаться только на объём поставок при оценке того, остаются ли рост доходов и оценка согласованными.
Напоминание о риске: Торговля и инвестирование в акции, такие как RACE, включает риск потери капитала. Спрос на роскошь, валютные изменения, оценка и кредитная торговля могут привести к быстрым потерям. Проводите независимые исследования перед размещением капитала.
Дополнительная литература
- Прогноз цены Tesla (TSLA) на 2026: могут ли Robotaxi и Optimus подтолкнуть акции TSLA к $500?
- Прогноз цены Uber (UBER) на 2026: могут ли партнёрства Robotaxi подтолкнуть UBER к $120?
- Прогноз цены SpaceX (SPCX) на 2026: уличный максимум $227 слияние ИИ или пузырь оценки в триллион долларов?
- Прогноз цены Firefly Aerospace (FLY) на 2026: может ли рост запусков и обороны подтолкнуть FLY к $55?
- Прогноз цены GE Aerospace (GE) на 2026: может ли портфель заказов $190 млрд бросить вызов страхам оценки?
