

IonQ (IONQ) продает доступ к квантовым компьютерам на захваченных ионах и расширяется в области квантовых сетей, безопасности, сенсорики и космической инфраструктуры. Компания теперь сочетает внутренне разработанные системы с приобретенными технологиями и производственными возможностями. Эта расширенная платформа увеличивает ее коммерческий охват, хотя также создает сложное инвестиционное напряжение между быстрым ростом выручки и затратами на интеграцию набора бизнесов на ранней стадии.
IONQ Q2 2026 предоставил самые убедительные финансовые доказательства. Выручка достигла $80,1 млн, выросла на 287% год к году и на $13,6 млн выше указанного консенсуса, в то время как органическая выручка выросла на 132%. IonQ все еще зафиксировал скорректированную EBITDA потерю в $120,3 млн. После завершения SkyWater, руководство позже подняло прогноз по полной годовой выручке до $450-$460 млн, делая состав выручки и конвертацию наличности более важными, чем только рост заголовков.
Прогноз акций IONQ на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай полноценной коммерциализации: заказы Superion, многопродуктовое принятие и примерно $485 млн бэклога поддерживают более быструю конвертацию выручки в вычислениях, сетях и литейных услугах.
- Случай интеграции и оценки: приобретенная выручка расширяется быстрее, чем органический квантовый спрос, поскольку операционные потери, техническая неопределенность и высокий мультипликатор продаж ограничивают стоимость на акцию.
Данное руководство разбирает прогноз акций IONQ, ценовые сценарии 2026 года, ключевые риски и прогнозы аналитиков, опираясь на результаты IonQ Q2 2026 от 5 августа, День инвестора в сентябре и рыночные данные до 10 сентября, плюс как торговать фьючерсами акций IONQ на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы IonQ в сентябре 2026 года
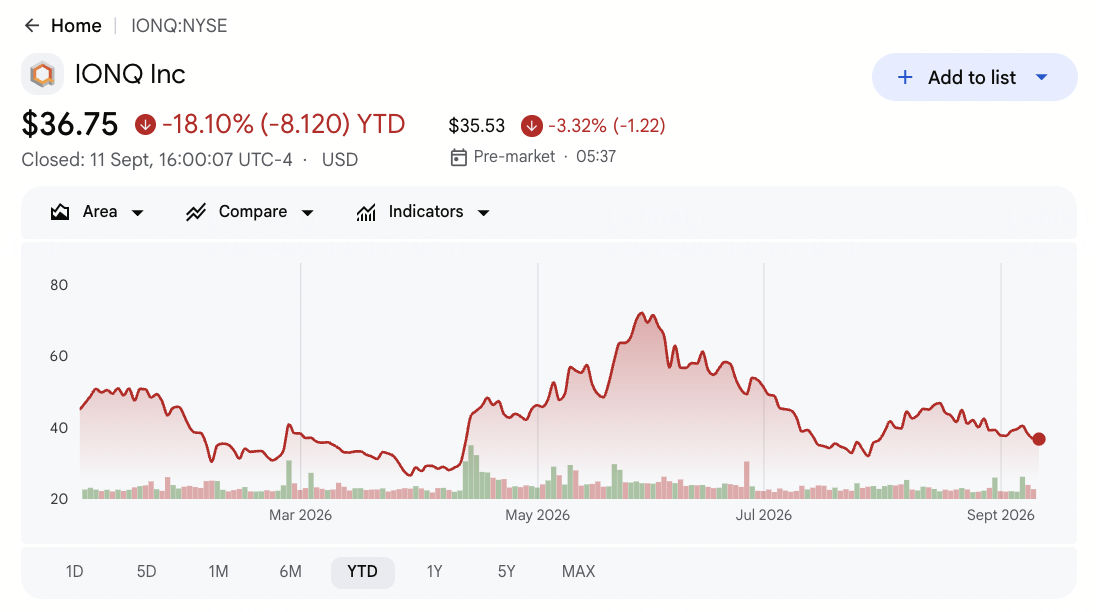
- IONQ упал на 17,90% с начала года до 10 сентября: Акции закрылись на $36,84 после торговли между $25,89 и $84,64 за последний год. Широкий диапазон показывает, насколько сильно инвесторы реагируют на квантовые вехи, приобретения и прогнозы по выручке.
- Выручка Q2 достигла рекордных $80,1 млн, рост на 287%: Результат превысил консенсус $66,5 млн на $13,6 млн. Скорректированная EPS минус $0,33 также превзошла прогноз минус $0,56, показав более сильную коммерческую тракцию несмотря на продолжающиеся потери.
- Органическая выручка выросла на 132%, с 60% клиентов, покупающих несколько продуктов: Спрос Tempo, облачный доступ и международная экспансия поддержали рост помимо приобретений. Многопродуктовое принятие может снизить зависимость от нерегулярных поставок систем и углубить отношения с клиентами.
- Прогноз по выручке 2026 увеличен до $450-$460 млн: Диапазон Дня инвестора вырос с предыдущего прогноза $280-$290 млн после присоединения SkyWater к группе. Инвесторы все еще должны разделить приобретенную литейную выручку от органического квантового роста.
- Сделка SkyWater на $1,8 млрд меняет операционную модель IonQ: Отечественная литейная мощность может ускорить разработку процессоров и поддержать тестирование запланированной 200,000-кубитной системы к 2028 году. IonQ также представила 256-кубитную платформу Superion для развертывания в 2027 году.
Что такое IonQ (IONQ)?
IonQ является квантовой технологической компанией, построенной вокруг вычислений на захваченных ионах. Ее системы удерживают заряженные атомы в электромагнитных полях и манипулируют ими для запуска квантовых схем, подход, предназначенный для высокой точности и долгой когерентности. IonQ продает специализированные системы, облачный вычислительный доступ и связанные приложения, затем расширяет платформу в квантовые сети, квантово-безопасную безопасность, атомные сенсоры и космическую инфраструктуру. Компания сообщает о 99,99% точности двухкубитных вентилей и обеспечивает доступ к аппаратуре через все три основные публичные облачные платформы.
Долгосрочная стратегия IonQ сочетает внутренние исследования с приобретенными возможностями. Oxford Ionics вносит экспертизу в электронном управлении кубитами, ID Quantique и Lightsynq расширяют сети и безопасность, Vector Atomic добавляет сенсорику, Capella Space поддерживает космическую инфраструктуру, а SkyWater обеспечивает полупроводниковое производство в США. Клиенты и партнеры включают Amazon Web Services, Microsoft Azure, Google Cloud, AstraZeneca, Nvidia, QuantumBasel и правительственные агентства. Эти отношения размещают IonQ в более широкой экосистеме акций квантовых вычислений, хотя платформа все еще должна конвертировать технический прогресс в повторяемую коммерческую выручку.
Читать далее: Топ-10 акций квантовых вычислений для наблюдения в 2026 году: Компании, движущие вычисления следующего поколения
Обзор доходов IonQ (IONQ) Q2 2026: Выручка, органический рост и обновленные прогнозы
IonQ поставила $80,1 млн выручки Q2, рост на 287% год к году и выше консенсуса $66,5 млн, поскольку органическая выручка выросла на 132%. Скорректированная EPS достигла минус $0,33 против ожидаемых минус $0,56, тем не менее скорректированная EBITDA осталась отрицательной $120,3 млн. Руководство сначала подняло прогноз выручки 2026 до $280-$290 млн, затем увеличило его до $450-$460 млн после интеграции SkyWater.
Читать далее: Новости доходов IonQ (IONQ) Q2 2026: Рост выручки на 287% встречает снижение цены на 0,53%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 2026 |
$66,5 млн консенсус |
$80,1 млн; +287% YoY |
Превысил. Выручка превысила консенсус на $13,6 млн поскольку системы, использование облака и приобретенные операции расширились. |
|
Q2 скорректированная EPS |
-$0,56 консенсус |
-$0,33 |
Превысил. Убыток был на $0,23 меньше ожидаемого, хотя IonQ остался убыточным. |
|
Q2 органический рост выручки |
Сравнение с прошлым годом |
+132% YoY |
Ускорился. Основной рост показал, что приобретения не объясняли весь рост выручки. |
|
Q2 скорректированная EBITDA |
Продолжающиеся инвестиции |
-$120,3 млн |
Осторожный. Убыток превысил квартальную выручку поскольку IonQ финансировал системы и интеграцию. |
|
Наличные и инвестиции |
Ликвидность после финансирования |
Около $3,0 млрд |
Положительный. Ликвидность обеспечивает взлетную полосу для интеграции, производства и технических вех. |
|
Бэклог / RPO |
Коммерческие обязательства |
Около $485 млн |
Конструктивный. Контрактная работа поддерживает видимость, в зависимости от времени поставки и приемки. |
|
Прогноз FY2026 на Q2 |
Предыдущий $260-$270 млн |
$280-$290 млн |
Повышен. Рекордные результаты и коммерческий спрос поддержали первоначальное увеличение. |
|
Прогноз FY2026 после Дня инвестора |
Предыдущий $280-$290 млн |
$450-$460 млн |
Повышен. SkyWater добавил масштаб, делая органическую смесь следующим ключевым тестом. |
- Выручка $80,1 млн превзошла консенсус на $13,6 млн: Рост на 287% год к году отразил физические системы, использование облака и более широкую продуктовую смесь. Превышение показало более сильный спрос, хотя время поставки может все еще делать квартальную выручку неравномерной.
- Скорректированная EPS минус $0,33 превзошла на $0,23: Результат был меньше консенсуса минус $0,56 поскольку выручка масштабировалась быстрее ожидаемого. IonQ остался убыточным, поэтому продолжающийся операционный рычаг все еще нужен.
- Органическая выручка выросла на 132% несмотря на расширение за счет приобретений: Более половины клиентов купили несколько продуктов, поддерживая кросс-продажи через вычисления, сети и безопасность. Продолжающийся органический рост покажет, что платформа укрепляется помимо приобретенной выручки.
- Скорректированная EBITDA остались отрицательной $120,3 млн: Убыток был примерно в 1,5 раза больше квартальной выручки, подчеркивая стоимость исследований, развертывания и интеграции. Рост выручки должен в конечном итоге опережать эти расходы.
- Прогноз выручки вырос до $450-$460 млн: Диапазон увеличился с $280-$290 млн после закрытия SkyWater. Более высокая цель добавляет масштаб, хотя литейная и квантовая выручка могут получить разные мультипликаторы оценки.
Инвестиционный прогноз IonQ (IONQ) на 2026 год: $65 бычий сценарий против $25 медвежьего сценария
Центральный вопрос заключается в том, может ли IonQ превратить SkyWater, Superion и примерно $485 млн бэклога в более быстрый органический рост до того, как затраты на интеграцию и постоянные потери сжимают его оценку.
Бычий сценарий: Сильный квантовый спрос толкает IONQ к $65
Бычий сценарий предполагает, что органическая выручка остается выше 100% роста поскольку развертывания Tempo, заказы Superion и сетевые контракты конвертируют примерно $485 млн бэклога. SkyWater сокращает циклы разработки, в то время как больше клиентов принимают несколько продуктов и выручка растет быстрее операционных расходов.
Движение к $65 потребует от IonQ достижения прогноза $450-$460 млн без опоры в основном на литейную выручку. Своевременные развертывания Superion в 2027 году, более крупные правительственные или корпоративные награды и меньший скорректированный убыток EBITDA чем отрицательный $120,3 млн Q2 укрепили бы этот сценарий.
Базовый сценарий: Устойчивый рост выручки держит IONQ между $38 и $48
Базовый сценарий предполагает, что SkyWater добавляет предсказуемые литейные продажи в то время как основной квантовый спрос растет неравномерно. IonQ соответствует обновленным прогнозам, хотя затраты на интеграцию держат скорректированную EBITDA отрицательной и литейная выручка получает более низкую оценку чем квантовые услуги.
IONQ могла бы торговаться в основном между $38 и $48 при этих условиях. Органический рост около или выше 100%, стабильный бэклог и своевременные поставки систем поддержали бы диапазон. Более слабая органическая смесь или потери выше квартальной выручки ограничили бы верхний конец.
Медвежий сценарий: Более медленный рост тянет IONQ к $25
Медвежий сценарий предполагает, что интеграция SkyWater занимает дольше, развертывания Superion откладываются и органические заказы ослабевают. Литейные операции составляют больше прогноза $450-$460 млн в то время как скорректированные убытки EBITDA остаются около уровней Q2.
Движение к $25 стало бы более вероятным если IonQ снизит прогноз, конвертация бэклога замедлится или использование наличности ускорится несмотря на $3,0 млрд ликвидности. Более низкий мультипликатор роста мог бы тогда толкнуть акции обратно к минимуму 52 недель $25,89.
Прогнозы цен акций IONQ на 2026 год от аналитиков Уолл-стрит
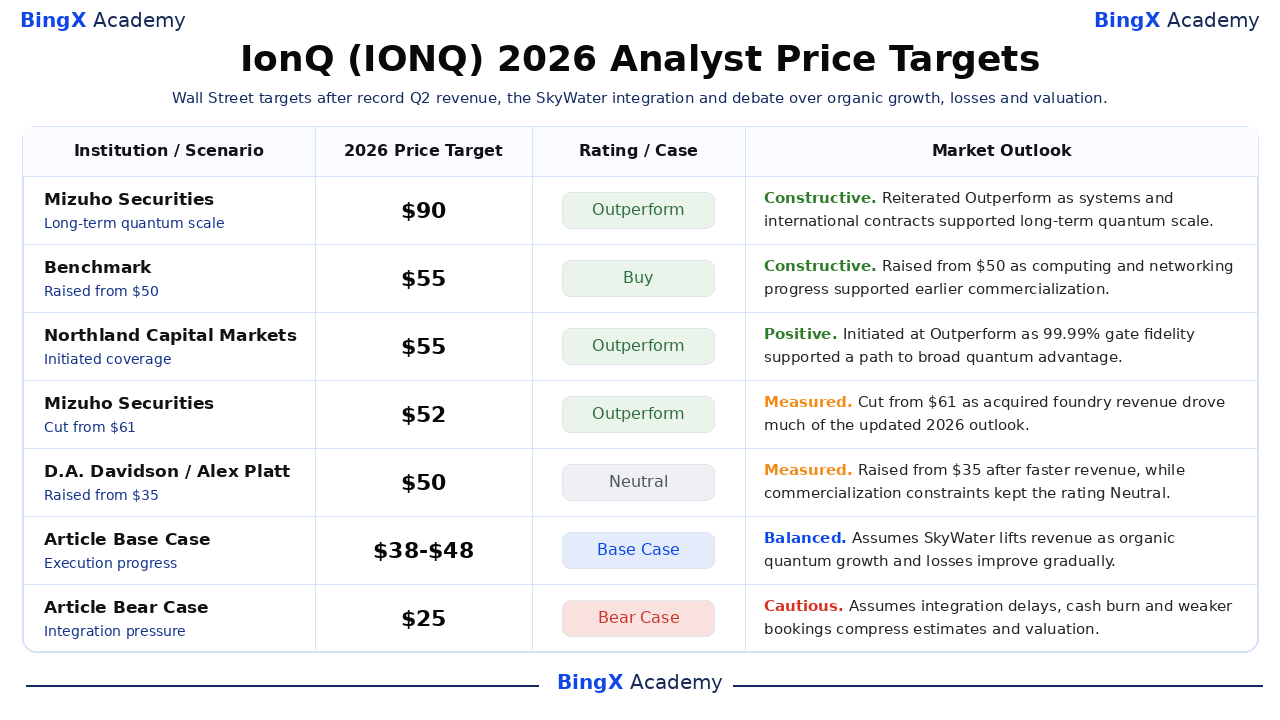
Эти шесть датированных действий охватывают $45-$90 и отражают необычно широкие взгляды на техническое лидерство IonQ, график коммерциализации и оценку. Несколько действий предшествовали завершенной интеграции SkyWater, поэтому даты и обоснования важны так же, как заглавные цели. Финальные строки Base и Bear являются редакционными сценариями BingX Academy, а не прогнозами Уолл-стрит или гарантиями цены.
|
Институт / Сценарий |
Ценовая цель 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Mizuho Securities |
$90 |
Превосходить |
Конструктивный. 13 января: подтвердил бычий взгляд поскольку прогресс систем и международные контракты поддержали долгосрочный квантовый масштаб. |
|
Benchmark |
$55 |
Покупать |
Конструктивный. 7 июля: поднял с $50 после обсуждений с руководством выделили коммерциализацию вычислений и сетей. |
|
Northland Capital Markets |
$55 |
Превосходить |
Положительный. 20 апреля: начал покрытие поскольку 99,99% точность вентилей поддержала путь к широкому квантовому преимуществу. |
|
Mizuho Securities |
$52 |
Превосходить |
Взвешенный. 10 сентября: снизил с $61 поскольку приобретенная литейная выручка обеспечила большую часть обновленного прогноза 2026. |
|
D.A. Davidson |
$50 |
Нейтральный |
Взвешенный. 7 мая: поднял с $35 после более быстрой выручки, в то время как ограничения коммерциализации сохранили рейтинг Нейтральный. |
|
Cantor Fitzgerald |
$45 |
Превышение веса |
Положительный. 7 июля: подтвердил уверенность, что IonQ может захватить долю квантового аппаратного обеспечения, услуг и программного обеспечения до 2035 года. |
|
Базовый сценарий статьи |
$38-$48 |
Базовый сценарий |
Сбалансированный. Предполагает, что SkyWater поднимет выручку поскольку органический квантовый рост и потери постепенно улучшаются. |
|
Медвежий сценарий статьи |
$25 |
Медвежий сценарий |
Осторожный. Предполагает задержки интеграции, выжигание наличности и более слабые заказы сжимают оценки и оценку. |
Как торговать акциями IonQ (IONQ) на BingX
Торгуйте квантовой системой IonQ, интеграцией SkyWater и прогнозом конвертации выручки используя BingX TradFi и инструменты BingX AI. Поскольку IONQ может остро реагировать на присуждение контрактов, технические вехи и изменения прогнозов, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
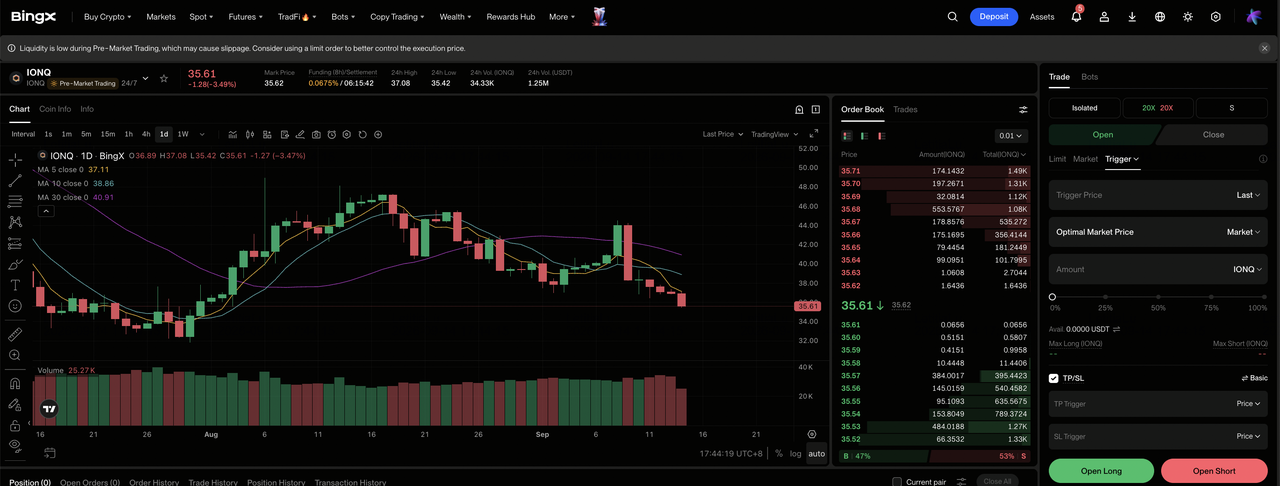
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите IonQ (IONQ). Найдите и выберите контракт бессрочных фьючерсов IONQ-USDT.
Шаг 3: Выберите ваше направление. Выберите Открыть лонг если заказы Superion, органический рост и конвертация бэклога поддерживают бычий или базовый сценарий. Выберите Открыть шорт если задержки интеграции, постоянные потери или более слабые заказы подтверждают медвежий сценарий.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу основываясь на вашей толерантности к риску. Диапазон IONQ за 52 недели $25,89-$84,64 показывает, почему консервативное кредитное плечо и четкий размер позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. IONQ может быстро реагировать на системные вехи, правительственные награды, обновления интеграции и прогнозы выручки.
Топ-5 рисков для наблюдения инвесторами IONQ в 2026 году
Оценка IonQ зависит от технического прогресса, коммерциализации, интеграции и финансирования. Слабость в любой области может снизить ожидаемый денежный поток и давление на оценку акций.
- Потери могут остаться высокими пока IonQ масштабируется: Скорректированная EBITDA Q2 была отрицательной $120,3 млн против $80,1 млн выручки. Если затраты продолжат быстро расти, баланс ликвидности $3,0 млрд может снизиться без четкого прогресса к прибыльности.
- Интеграция SkyWater может добавить сложность: Приобретение за $1,8 млрд добавляет производственный контроль и литейную выручку, но также приносит средства и затраты на интеграцию. Проблемы выполнения могут задержать процессоры и снизить ожидаемые преимущества сделки.
- Квантовая коммерциализация может занять дольше ожидаемого: Бэклог примерно $485 млн обеспечивает видимость, но выручка зависит от поставки и приемки клиентами. Задержки Superion или корпоративных клиентов могут отодвинуть выручку и денежный поток дальше.
- Конкуренция может ослабить преимущество IonQ: IBM, Google, Quantinuum, D-Wave и Rigetti преследуют конкурирующие квантовые технологии. Более быстрый прогресс в другом месте может стоить IonQ контрактов несмотря на заявленную 99,99% точность двухкубитных вентилей.
- Высокая оценка и разбавление могут увеличить волатильность: IONQ торговался между $25,89 и $84,64 за последний год несмотря на то, что остался убыточным. Более низкий мультипликатор роста или дополнительные акции могут ограничить восходящий потенциал даже если выручка достигнет $450-$460 млн.
Заключительные мысли: Стоит ли инвестировать в IONQ в 2026 году?
IonQ вышла за рамки истории исследования одного продукта. Выручка Q2 $80,1 млн, 132% органический рост, многопродуктовые покупки и примерно $485 млн бэклога предоставляют конкретные доказательства коммерциализации. SkyWater и Superion могут ускорить дорожную карту, хотя результат отрицательной скорректированной EBITDA $120,3 млн показывает, что масштаб еще не перевелся в операционную прибыльность.
Бычий сценарий требует органического квантового спроса и поставки систем для оправдания $65 скорее чем только приобретенной литейной выручки. Медвежий сценарий следует задержкам интеграции, постоянным потерям и сжатию мультипликатора к $25. Консервативные трейдеры могут подождать более четкого разбора органической против SkyWater выручки, своевременных вех Superion и последовательного улучшения скорректированной EBITDA прежде чем рассматривать обновленный прогноз как долговечный.
Напоминание о риске: Торговля и инвестирование в акции как IONQ включает высокий риск потери капитала. Технологии ранней стадии, технические дорожные карты, приобретения, приемка клиентами, оценка и кредитное плечо могут привести к быстрым потерям. Проводите независимые исследования перед распределением капитала.
Дополнительное чтение
- Топ-10 акций квантовых вычислений для наблюдения в 2026 году: Компании, движущие вычисления следующего поколения
- Топ-10 акций ИИ инфраструктуры для покупки в 2026 году: Лидеры производства и проектирования чипов
- Что такое американский закон CHIPS и науки? Его влияние на полупроводники, технологии и крипто в 2026 году
- Прогноз цены группы Nebius (NBIS) на 2026 год: $287 уличный максимум бума ИИ фабрики или растянутый Neocloud?
- Прогноз цены акций Nvidia (NVDA) на 2026 год: Могут ли Blackwell и Vera Rubin вернуть NVDA обратно к $300?
- Прогноз цены Alphabet (GOOGL) на 2026 год: Могут ли 82% рост облака и ИИ толкнуть акции GOOGL к $430?
