

Lightwave Logic (LWLG) разрабатывает собственные электро-оптические полимеры для высокоскоростных оптических модуляторов, используемых в передаче данных и фотонных системах. Её материалы Perkinamine разработаны для передачи большего объема данных при более низком управляющем напряжении по сравнению с традиционными подходами, в то время как поставка материалов, лицензирование интеллектуальной собственности и производственные роялти формируют долгосрочную модель доходов. Эта возможность обеспечивает LWLG экспозицию к AI дата-центрам подключения, но делает акцию крайне чувствительной к квалификации клиентов, выходу продукции фабрик и срокам коммерциализации.
Последний квартал показал технический прогресс и прогресс клиентов без значительного роста доходов. Доходы от лицензирования и роялти Lightwave Logic Q2 2026 достигли $32,751, увеличившись на 27,9% с $25,605, в то время как чистый убыток расширился на 33% до $6,61 млн. Денежные средства и рыночные ценные бумаги составили в общей сложности $95,91 млн без долгов, предоставляя руководству возможность продолжать пять программ клиентов Этапа 3, даже несмотря на то, что доходы от массового производства не ожидаются ранее 2027 года.
Прогноз акций LWLG на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Сценарий квалификации и интеграции фабрики: Пять программ клиентов на поздней стадии, множественные пути фабрик и SilTerra PDK преобразуют техническую валидацию в производственные обязательства, предоставляя инвесторам доказательства того, что 18-24-месячный цикл проектных побед может поддержать рост в 2027 году.
- Сценарий задержек и разбавления: Надежность, выход продукции или графики клиентов сдвигаются за пределы 2027 года, в то время как квартальные операционные расходы остаются выше $7 млн, расширяя разрыв между скромными доходами от лицензирования и капиталом, необходимым для коммерциализации.
Данное руководство разбирает прогноз акций LWLG, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет Lightwave Logic Q2 от 14 августа 2026 года и рыночные данные до 24 сентября, плюс как торговать фьючерсами на акции LWLG на BingX TradFi с USDT обеспечением.
Топ-5 вещей, которые инвесторы Lightwave Logic должны знать в сентябре 2026 года
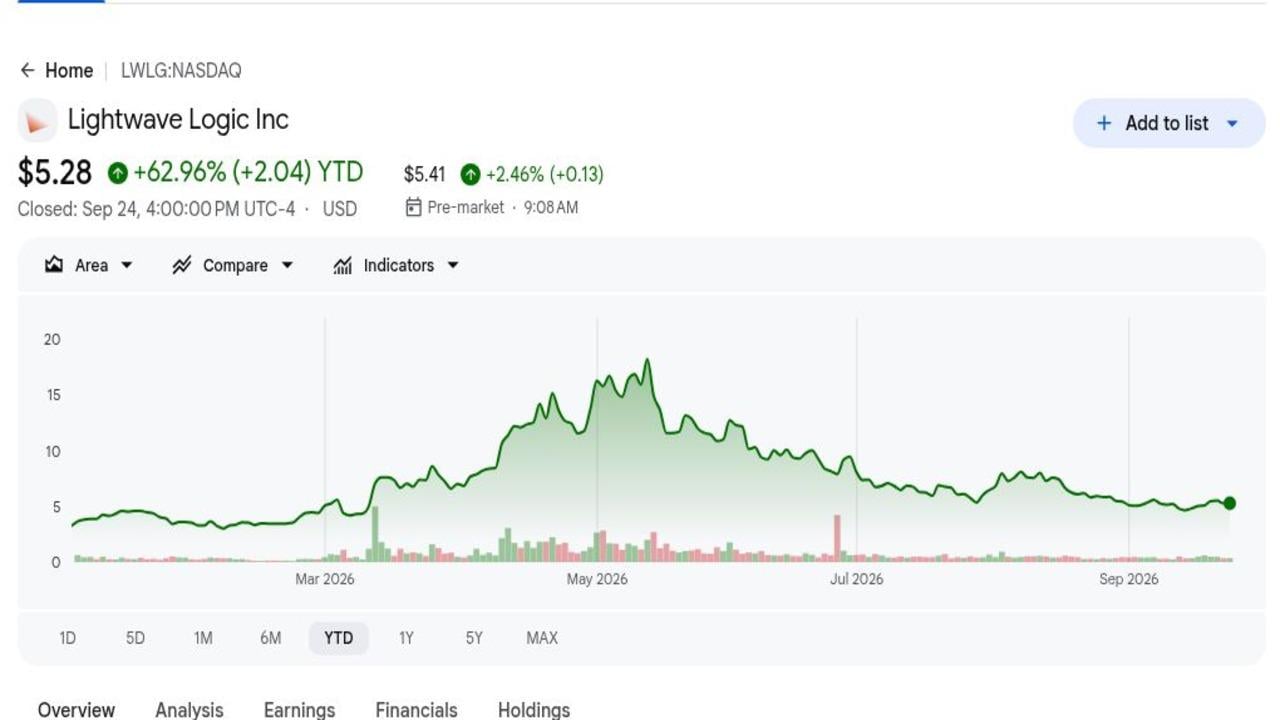
- $5,28 оставили LWLG в плюсе на 62,96% с начала года: Контрольная цена закрытия 24 сентября отразила значительную переоценку с начала 2026 года, но все еще оставалась на 47,2% ниже целевой цены Freedom Capital Markets в $10. Этот разрыв показывает, насколько большая часть оценки все еще зависит от программ клиентов, достигающих производства.
- $32,751 доходов Q2 увеличились на 27,9%: Доходы от лицензирования и роялти выросли с $25,605 годом ранее, но остались крошечными по сравнению с $7,30 млн квартальных операционных расходов. Рост доходов поэтому подтверждает активность и вовлеченность клиентов, а не коммерческий масштаб или устойчивую прибыльность.
- Пять программ клиентов достигли Этапа 3: Этап 3 обычно охватывает работу от прототипа до финального продукта и может длиться от 12 до 18 месяцев. Прогресс на этой стадии более полезен для принятия решений, чем ранние оценки, хотя он все еще не гарантирует производственный заказ, приемлемый выход или финальную квалификацию клиента.
- $95,91 млн ликвидности поддерживают операции до декабря 2027 года: Денежные средства составили $47,21 млн, а рыночные ценные бумаги добавили $48,70 млн на 30 июня. Баланс без долгов снижает немедленное давление финансирования, пока продолжается квалификационная работа по множественным программам фабрик и клиентов.
- 2027 остается самым ранним ожидаемым годом массового производства: Руководство заявило, что доходы 2026 года должны в основном поступать от материалов, NRE и прототипов. Временной график означает, что доходность инвесторов зависит от технических вех и обязательных решений клиентов, поступающих до того, как операционные убытки потребляют слишком много текущих ресурсов.
Что такое Lightwave Logic (LWLG)?
Lightwave Logic - это компания специальных материалов и интеллектуальной собственности, разрабатывающая электро-оптические полимеры Perkinamine для кремниевой фотоники и других фотонных интегрированных схем. Материалы изменяют свои оптические свойства при приложении электрического поля, обеспечивая компактные модуляторы, которые преобразуют электрические данные в оптические сигналы. LWLG не производит полные трансиверы или модули. Она нацелена на продажу полимерных материалов, лицензирование композиций и процессов интеграции, обеспечение PDK клиентов и получение роялти, когда квалифицированные устройства входят в производство.
Долгосрочная стратегия заключается в том, чтобы сделать интеграцию полимеров повторяемой на устоявшихся полупроводниковых фабриках. Lightwave Logic работала с Advanced Micro Foundry над 200-миллиметровыми процессами кремниевой фотоники, с SilTerra и Luceda Photonics над PDK, который завершил начальный тейпаут 2026 года, и с QPICs над приложениями квантовой фотоники. Её коммерческий конвейер нацелен на связи 800-Гбит/с и 1,6-Тбит/с для AI кластеров, а рамочная структура проектных побед направляет фабрики, производителей модулей и системных клиентов через оценку, проектирование продукта, квалификацию и готовность к производству.
Читать далее: Топ AI оптических акций для покупки в 2026 году: фотоника, оптика, волокно и соединения дата-центров
Обзор доходов Lightwave Logic (LWLG) Q2 2026: рост доходов и ликвидность $95,91 млн компенсируют более широкие убытки
Lightwave Logic сообщила о доходах от лицензирования и роялти Q2 в размере $32,751, увеличившись на 27,9% с $25,605, в то время как чистый убыток расширился на 33% до $6,61 млн, а убыток на акцию остался $0,04. Расходы на R&D увеличились на 48% до $3,88 млн, а G&A выросли на 49% до $3,42 млн. Денежные средства в размере $47,21 млн плюс $48,70 млн рыночных ценных бумаг финансировали план коммерциализации, но квартальная база затрат все еще превосходила доходы.
Читать далее: Обзор доходов Lightwave Logic (LWLG) Q2 2026: $33K доходы и пять клиентов Этапа 3 вызывают снижение цены на 0,66%
|
Финансовая метрика |
Руководство / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Q2 доходы от лицензирования и роялти |
$25,605 годом ранее |
$32,751 |
Увеличены. Рост на 27,9% г/г. |
|
Q2 чистый убыток |
$4,97 млн годом ранее |
$6,61 млн |
Расширен. Убыток увеличился на 33%. |
|
Q2 убыток на акцию |
-$0,04 годом ранее |
-$0,04 |
Стабильно. Выпуск акций компенсировал более широкий убыток на акцию. |
|
Q2 расходы на R&D |
$2,62 млн годом ранее |
$3,88 млн |
Увеличены. Рост на 48% на работу по коммерциализации. |
|
Q2 расходы на G&A |
$2,30 млн годом ранее |
$3,42 млн |
Увеличены. Рост на 49% г/г. |
|
Денежные средства и эквиваленты |
— |
$47,21 млн |
Профинансированы. Часть общей ликвидности $95,91 млн. |
|
Рыночные ценные бумаги |
— |
$48,70 млн |
Ликвидные. Поддерживают ресурсы до декабря 2027 года. |
- Доходы в размере $32,751 увеличились на $7,146: Рост на 27,9% поступил от лицензирования и роялти, без отчетной себестоимости продаж. Соглашение показывает коммерческую активность, хотя доходы остаются слишком малыми для поддержки текущей базы затрат.
- Чистый убыток расширился на $1,65 млн до $6,61 млн: Более высокие зарплаты, акционерные компенсации, профессиональные услуги и патентные расходы привели к увеличению. Более широкий убыток повышает важность более быстрого преобразования клиентов до окончания заявленных ресурсов.
- Расходы на R&D выросли на 48% до $3,88 млн: Трата поддержала материалы, изготовление пластин, прототипы и интеграцию фабрик. Увеличение становится более ценным, если оно продвигает программы Этапа 3 к квалификации и большим платежам клиентов.
- Квартальные операционные расходы выросли на 48% до $7,30 млн: G&A увеличились наряду с R&D, оставляя расходы более чем в 200 раз превышающими отчетные доходы. Операционный рычаг поэтому остается будущей целью коммерциализации, а не текущей финансовой силой.
- Ликвидность достигла $95,91 млн: Lightwave Logic имела $47,21 млн денежных средств и $48,70 млн рыночных ценных бумаг, поддерживая заявленные ресурсы до декабря 2027 года. Компания также привлекла $27,88 млн через соглашение с Roth в первой половине года, показывая, что дальнейшие задержки могут все еще увеличить риск разбавления.
Инвестиционный прогноз Lightwave Logic (LWLG) на 2026 год: бычий сценарий $10 против медвежьего сценария $3
Прогноз Lightwave Logic на 2026 год зависит от того, смогут ли её программы клиентов на поздней стадии перейти от квалификации к достоверным производственным обязательствам до того, как текущие денежные ресурсы станут ограничением. Потенциал роста исходит от успешной интеграции фабрик и более сильной валидации клиентов, в то время как задержки квалификации, высокие операционные затраты и разбавление остаются основными рисками.
Бычий сценарий: прогресс квалификации клиентов толкает LWLG к $10
Бычий сценарий предполагает, что несколько программ Этапа 3 завершают надежность и квалификацию фабрик, при этом по крайней мере один клиент устанавливает достоверный график производства на 2027 год. Ранний тейпаут SilTerra 2026 года и пять программ поздней стадии предоставляют материальные доказательства того, что коммерциализация движется вперед.
Движение к $10 потребует подписанных производственных обязательств, повторяемых результатов пластин и более четкой единичной экономики до того, как ресурсы до декабря 2027 года станут ограничением. Материальные доходы или NRE, значительно растущие выше $32,751, обеспечат первое финансовое подтверждение.
Базовый сценарий: устойчивый прогресс клиентов удерживает LWLG между $6 и $8
Базовый сценарий предполагает, что работа PDK и клиентов продолжает продвигаться без значительных объемных доходов в 2026 году. Позиция ликвидности $95,91 млн ограничивает краткосрочное давление финансирования, но инвесторы все еще дисконтируют график Этапа 3 в 12-18 месяцев и неопределенные производственные выходы.
LWLG может торговаться в основном между $6 и $8, если все пять программ поздней стадии остаются активными и руководство сохраняет по крайней мере шесть кварталов ресурсов. Убытки, ускоряющиеся сверх уровня Q2, или клиенты, движущиеся назад в дизайнерском цикле, ослабили бы диапазон.
Медвежий сценарий: задержки квалификации тянут LWLG к $3
Медвежий сценарий предполагает, что надежность, выход или графики клиентов толкают производство за пределы 2027 года. При квартальных операционных расходах в $7,30 млн и доходах ниже $33,000, дальнейшие задержки увеличили бы вероятность дополнительного долевого финансирования.
Движение к $3 стало бы более вероятным, если программы Этапа 3 не смогут произвести обязательства, ликвидность падает быстрее запланированного, или руководство продлевает график массового производства. Дополнительное разбавление снизило бы будущую лицензионную стоимость на акцию.
Прогнозы цены акций LWLG на 2026 год от аналитиков Уолл-стрит
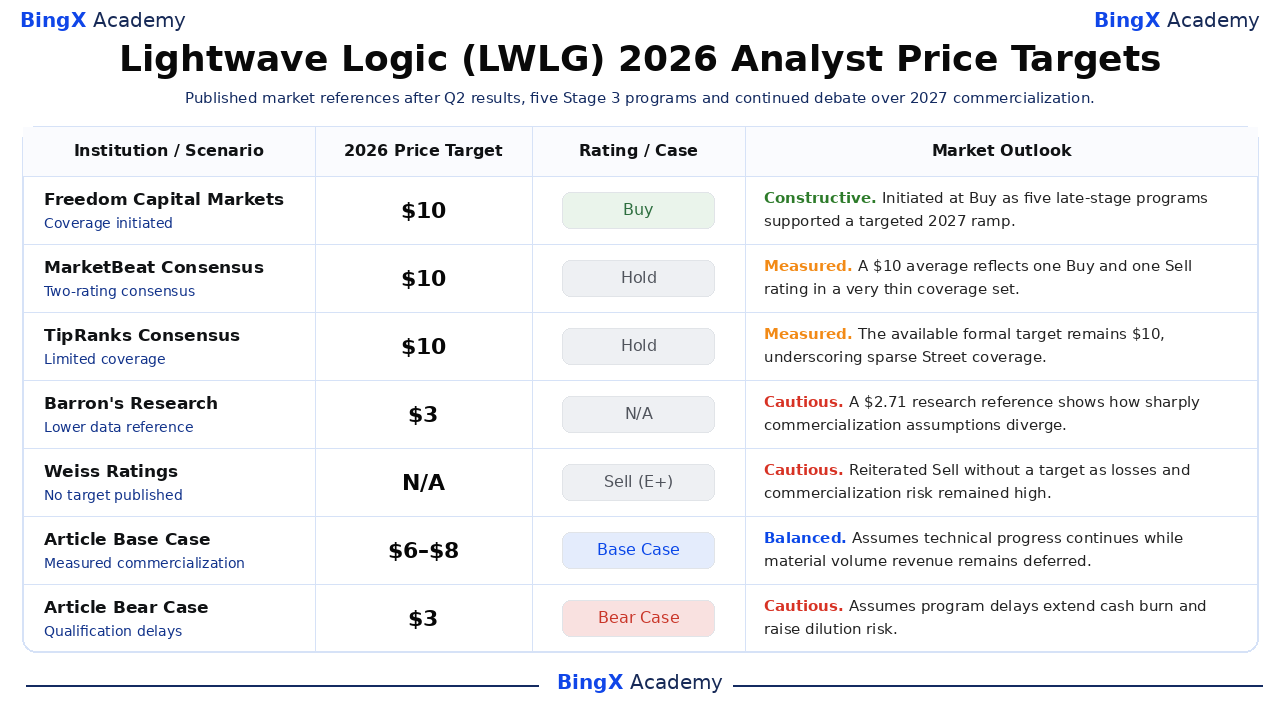
LWLG не имеет пяти независимых, именованных целевых цен Уолл-стрит. Таблица поэтому отделяет формальную инициацию Freedom Capital Markets в $10 от агрегаторов консенсуса, более низкой ссылки исследовательских данных и рейтинга продажи без цели. Это тонкое покрытие само по себе является сигналом риска, и два сценария статьи BingX Academy остаются четко обозначенными.
|
Институт / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Freedom Capital Markets |
$10 |
Покупка |
Конструктивный. 17 сентября: инициирована как пять программ поздней стадии и финансирование до 2027 года поддержали коммерциализацию. |
|
Консенсус MarketBeat |
$10 |
Держать |
Взвешенный. 25 сентября: два опубликованных рейтинга включали одну Покупку и одну Продажу. |
|
Консенсус TipRanks |
$10 |
Держать |
Взвешенный. 24 сентября: доступная формальная цель остается $10 после новой инициации. |
|
Исследовательские данные Barron's |
$2,71 |
Н/Д |
Осторожный. 22 сентября: более низкая ссылка иллюстрировала необычно широкую дисперсию оценки. |
|
Рейтинги Weiss |
Н/Д |
Продажа (E+) |
Осторожный. 17 июля: подтвердил Продажу без публикации целевой цены. |
|
Базовый сценарий статьи |
6–8 |
Базовый сценарий |
Сбалансированный. Предполагает, что технический прогресс продолжается, в то время как материальные объемные доходы остаются отложенными. |
|
Медвежий сценарий статьи |
$3 |
Медвежий сценарий |
Осторожный. Предполагает, что задержки программ продлевают денежные потери и повышают риск разбавления. |
Как торговать акциями Lightwave Logic (LWLG) на BingX
Торгуйте прогнозами квалификации клиентов, интеграции фабрик и денежных ресурсов Lightwave Logic, используя BingX TradFi и инструменты BingX AI. Поскольку LWLG может резко реагировать на технические вехи и финансирование, трейдеры должны определить катализатор и лимиты риска перед входом в позицию.
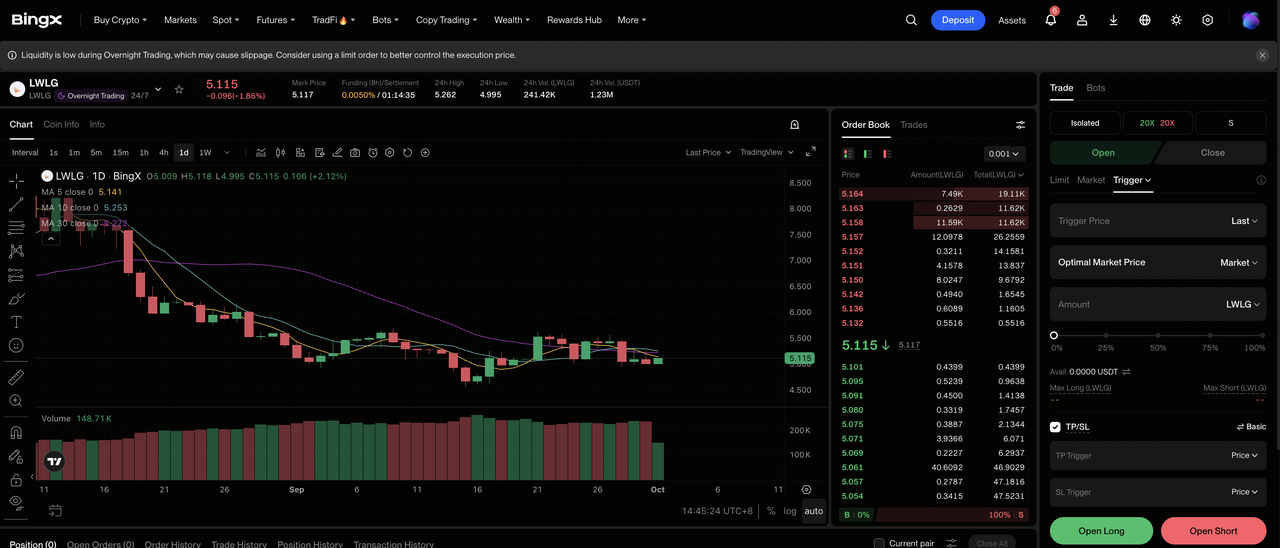
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Lightwave Logic (LWLG). Найдите и выберите вечный фьючерсный контракт LWLG-USDT.
Шаг 3: Выберите ваше направление. Выберите Открыть длинную позицию, если квалификация клиентов и прогресс фабрик укрепляются. Выберите Открыть короткую позицию, если сроки программы сдвигаются или риск разбавления растет.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Рост на 62,96% с начала года показывает, почему консервативное кредитное плечо и четкий размер позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профит и Стоп-лосс (TP/SL) до или сразу после входа в сделку. LWLG может быстро реагировать на результаты фабрик, проектные победы, денежные потери и выпуск акций.
Топ-5 рисков для наблюдения инвесторами Lightwave Logic в 2026 году
Оценка Lightwave Logic зависит от превращения технических программ в коммерческое производство. Задержки в квалификации, выполнении фабрик или преобразовании клиентов могут отодвинуть доходы дальше и увеличить риск разбавления.
- Квалификация может занять больше времени, чем ожидается: Надежность, выход и требования клиентских систем могут удержать программы от продвижения за пределы Этапа 3. Задержки за пределами 2027 года отложили бы роялти, в то время как затраты на R&D и инжиниринг продолжались бы.
- Доходы зависят от небольшого числа клиентов: Один клиент представлял по крайней мере 10% доходов, в то время как все продажи первой половины года пришли из Швейцарии. Задержка или потеря одной программы могла бы материально повлиять на и без того малую базу доходов.
- Выполнение фабрик частично находится вне контроля LWLG: Графики пластин, готовность PDK и выходы интеграции зависят от внешних партнеров. Пропущенные тейпауты или непоследовательные результаты могли бы задержать тестирование клиентов и производственные вехи.
- Операционные убытки могут привести к разбавлению: Чистый убыток Q2 достиг $6,61 млн, в то время как доходы от акций первой половины превысили $27 млн через соглашение Roth. Дальнейший выпуск акций снизил бы долю каждой существующей акции в будущих лицензионных доходах.
- Ралли на 62,96% с начала года повышает чувствительность к выполнению: LWLG закрылась на $5,28 после сильного роста 2026 года. Неспособность преобразовать пять программ Этапа 3 в обязательства клиентов могла бы быстро давить на оценку, даже если технический прогресс продолжается.
Заключительные мысли: стоит ли инвестировать в Lightwave Logic в 2026 году?
Lightwave Logic имеет пять программ клиентов поздней стадии, множественные отношения с фабриками и $95,91 млн ликвидности для поддержки продолжающейся квалификационной работы. Доходы Q2 выросли на 27,9%, но $32,751 продаж остаются очень малыми по сравнению с чистым убытком $6,61 млн и операционными расходами $7,30 млн.
Бычий сценарий зависит от обязательств клиентов, повторяемых результатов производства и более четких сроков производства, поддерживающих путь к $10. Медвежий сценарий сосредоточен на задержках квалификации и дальнейшем разбавлении, которое могло бы потянуть LWLG к $3. Инвесторы могут отслеживать прогресс Этапа 3, обязательные даты производства, квартальное использование денежных средств и выпуск акций для доказательства того, какой сценарий развивается.
Напоминание о риске: Торговля и инвестирование в акции, такие как LWLG, включают риск потери капитала. Неудачи коммерциализации, разбавление, изменения оценки и торговля с кредитным плечом могут производить быстрые убытки. Проводите независимое исследование перед размещением капитала.
Связанное чтение
- Топ AI акций дата-центров для покупки в 2026 году: облако, серверы и AI вычислительная инфраструктура
- Топ AI оптических акций для покупки в 2026 году: фотоника, оптика, волокно и соединения дата-центров
- Топ AI сетевых акций 2026: AI фабрики, коммутаторы, медь, волокно и оптическое подключение
- Прогноз цены Coherent (COHR) 2026: может ли спрос на AI оптику толкнуть COHR к $500?
- Прогноз цены Lumentum (LITE) 2026: может ли AI оптика толкнуть LITE к $1,300?
