

Snowflake (SNOW) ดำเนินงาน Data Cloud แบบใช้ตามปริมาณสำหรับการจัดเก็บข้อมูล การวิเคราะห์ วิศวกรรม การพัฒนาแอปพลิเคชัน และปัญญาประดิษฐ์ แพลตฟอร์มทำงานผ่าน Amazon Web Services, Microsoft Azure และ Google Cloud ช่วยให้ลูกค้าสามารถจัดการและวิเคราะห์ข้อมูลโดยไม่ต้องผูกทุกปริมาณงานกับผู้ให้บริการโครงสร้างพื้นฐานรายเดียว การใช้ข้อมูลหลักยังคงเป็นศูนย์กลางของรายได้ ขณะที่ Cortex AI และปริมาณงานแอปพลิเคชันกำลังมีความสำคัญมากขึ้นต่อการเติบโต การขยายตัวนี้ขยายโอกาส แม้ว่าหุ้นยังคงอ่อนไหวต่อแนวโน้มการใช้งาน การแข่งขัน และการประเมินมูลค่า
ไตรมาสล่าสุดแสดงให้เห็นว่าปริมาณงาน AI กำลังเพิ่มการเติบโตหลัก รายได้ Snowflake Q2 FY2027 ถึง $1.55 พันล้าน รายได้ผลิตภัณฑ์เพิ่มขึ้น 37% เป็น $1.49 พันล้าน และ EPS ที่ปรับแล้วที่ $0.62 เกินคาดการณ์ $0.45 ฝ่ายจัดการเพิ่มคำแนะนำรายได้ผลิตภัณฑ์ปีเต็มจาก $5.84 พันล้านเป็น $6.07 พันล้าน เนื่องจาก Cortex Code มีมากกว่า 9,100 บัญชีและ CoWork เกิน 5,800 ทำให้การใช้ AI ที่ยั่งยืนและการใช้ประโยชน์จากการดำเนินงานเป็นการทดสอบการลงทุนหลัก
การพยากรณ์หุ้น SNOW สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการเติบโตของปริมาณงาน AI และการใช้: Cortex, Snowpark และปริมาณงานวิศวกรรมข้อมูลสามารถรักษาการเติบโตผลิตภัณฑ์ที่เร็วขึ้นและขยายอัตรากำไรดำเนินงานเมื่อการใช้งานองค์กรขยายตัว
- กรณีการใช้และการแข่งขัน: การใช้งานของลูกค้าที่ช้าลง การแข่งขันจาก Databricks และ hyperscaler และค่าชดเชยหุ้นที่หนักอาจจำกัดรายได้ต่อหุ้นแม้จะมีการเติบโตของรายได้อย่างต่อเนื่อง
คู่มือนี้แยกย่อยการพยากรณ์หุ้น SNOW สถานการณ์ราคาปี 2026 ความเสี่ยงหลักและมุมมองของนักวิเคราะห์ อ้างอิงจากรายงานผลประกอบการ Q2 FY2027 ของ Snowflake วันที่ 2 กันยายน 2026 เอกสารยื่นรายไตรมาสและข้อมูลตลาดผ่าน 18 กันยายน รวมถึง วิธีซื้อขายฟิวเจอร์สหุ้น SNOW บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Snowflake ควรรู้ในเดือนกันยายน 2026
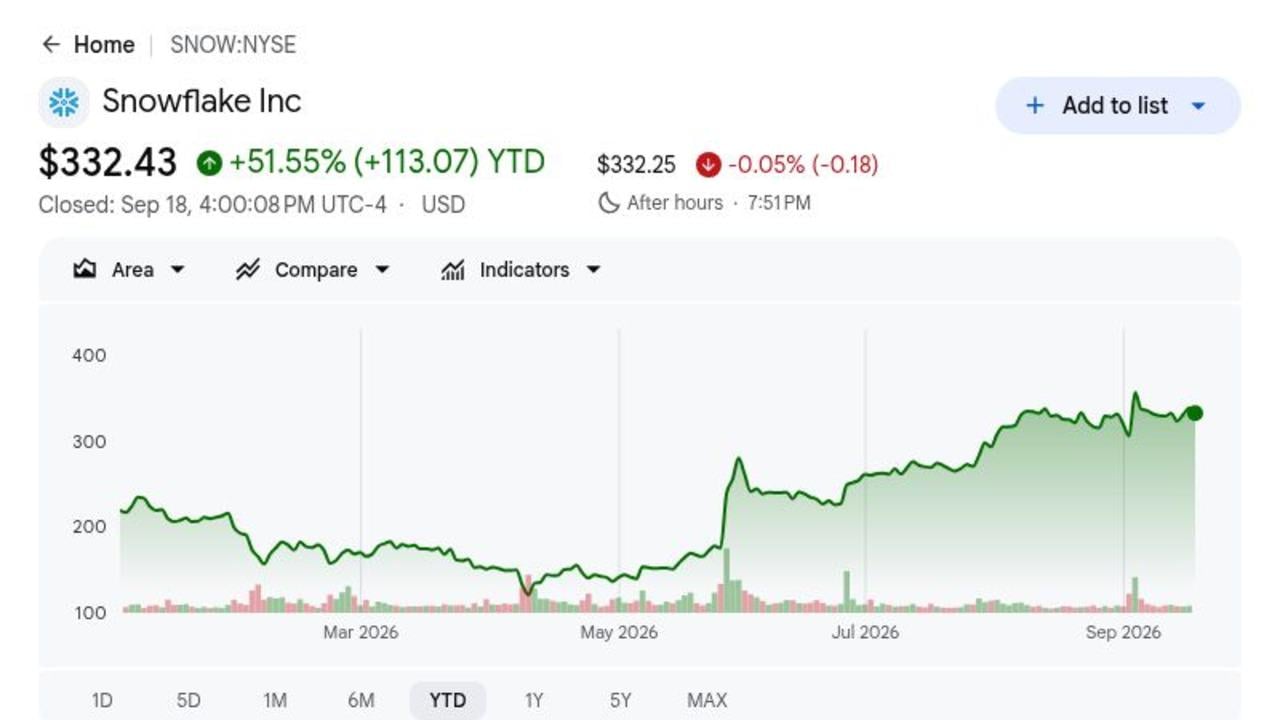
- SNOW ปิดที่ $332.43 และขึ้น 51.55% ในปี 2026: การปิด 18 กันยายนตามการเพิ่มขึ้น 17% หลังผลประกอบการ แต่ยังคงต่ำกว่าค่าเฉลี่ย $425.19 ของนักวิเคราะห์ ช่องว่างแสดงให้เห็นว่านักลงทุนยังต้องการหลักฐานว่าการยอมรับ AI สามารถรักษาการเติบโตได้หลังการประเมินใหม่
- รายได้ถึง $1.55 พันล้านและเกินคาดการณ์ประมาณ $70 ล้าน: รายได้รวมเติบโต 35% เมื่อเปรียบเทียบปีต่อปี ขณะที่ EPS ที่ปรับแล้วที่ $0.62 เกินประมาณการ $0.45 ผลลัพธ์แสดงการเติบโตการใช้งานที่แข็งแกร่งขึ้นถึงทั้งรายได้และผลกำไรที่ไม่ใช่ GAAP
- รายได้ผลิตภัณฑ์เพิ่มขึ้น 37% เป็น $1.49 พันล้าน: ผลลัพธ์เกินมุมมอง $1.415 พันล้านถึง $1.420 พันล้านประมาณ $70 ล้าน การใช้ผลิตภัณฑ์ที่เร็วขึ้นมีความสำคัญเพราะเป็นตัวชี้วัดที่ชัดเจนที่สุดของการเติบโตปริมาณงานบนแพลตฟอร์ม Snowflake
- คำแนะนำรายได้ผลิตภัณฑ์ FY2027 เพิ่มขึ้น $230 ล้านเป็น $6.07 พันล้าน: ฝ่ายจัดการเพิ่มมุมมองก่อนหน้า $5.84 พันล้านและยกคำแนะนำอัตรากำไรดำเนินงานที่ปรับแล้วเป็น 14.5% การเติบโตที่แข็งแกร่งขึ้นและอัตรากำไรด้วยกันชี้ให้เห็นการใช้ประโยชน์จากการดำเนินงานที่ดีขึ้น
- การยอมรับ AI ถึง 9,100 บัญชี Cortex Code และ 5,800 บัญชี CoWork: Snowflake ยังเพิ่มลูกค้า 692 ราย เพิ่มขึ้น 32% ขณะที่ฝ่ายจัดการกล่าวว่าผลิตภัณฑ์ AI ขับเคลื่อนประมาณครึ่งหนึ่งของการเร่งการเติบโตล่าสุด การทดสอบครั้งต่อไปคือการที่กำไรบัญชีเหล่านั้นแปลงเป็นการใช้อย่างยั่งยืน
Snowflake (SNOW) คืออะไร?
Snowflake เป็นแพลตฟอร์มข้อมูลคลาวด์ที่สถาปัตยกรรมแยก การคำนวณ จาก การจัดเก็บ ช่วยให้ลูกค้าสามารถขยายปริมาณงานและจ่ายตามการใช้ Data Cloud รองรับคลังข้อมูล วิศวกรรม การวิเคราะห์ การแบ่งปัน การพัฒนาแอปพลิเคชัน และงานการเรียนรู้ของเครื่องผ่านแพลตฟอร์มเดียวที่มีการควบคุม รายได้สร้างขึ้นส่วนใหญ่จากการใช้ผลิตภัณฑ์มากกว่าการสมัครสมาชิกที่นั่งคงที่ ซึ่งผูกการเติบโตกับการใช้คิวรี การจัดเก็บ และ AI ของลูกค้า แพลตฟอร์มทำงานผ่าน AWS, Microsoft Azure และ Google Cloud และให้บริการองค์กร องค์กรภาครัฐ และนักพัฒนาซอฟต์แวร์
กลยุทธ์ระยะยาวคือการขยายจากการวิเคราะห์สู่เลเยอร์การดำเนินงานข้อมูลและ AI องค์กรที่กว้างขึ้น Cortex AI ให้เครื่องมือการสร้างและตัวแทน Snowpark ให้นักพัฒนาเรียกใช้โค้ดและปริมาณงานการเรียนรู้ของเครื่องใกล้กับข้อมูลที่ควบคุม และ Marketplace แจกจ่ายชุดข้อมูลและแอปพลิเคชัน Snowflake ยังลงนามในความร่วมมือกับ AWS เป็นเวลาห้าปี มูลค่า $6 พันล้าน ครอบคลุมโครงสร้างพื้นฐาน Graviton การพัฒนา AI และงานตลาด การเติบโตบัญชี Cortex Code และ CoWork แสดงให้เห็นว่าบริษัทใช้ฐานข้อมูลที่ติดตั้งเพื่อแจกจ่ายปริมาณงาน AI ใหม่แทนที่จะพึ่งพาสแต็กผลิตภัณฑ์แยกต่างหาก
ภาพรวมผลประกอบการ Snowflake (SNOW) Q2 FY2027: รายได้ $1.55B การเติบโตผลิตภัณฑ์ 37% และคำแนะนำที่สูงขึ้น
Snowflake รายงานรายได้ Q2 FY2027 ที่ $1.55 พันล้านเทียบกับ $1.48 พันล้านที่คาดหวัง รายได้ผลิตภัณฑ์ $1.49 พันล้านเทียบกับมุมมองบริษัท $1.415 พันล้านถึง $1.420 พันล้าน และ EPS ที่ปรับแล้ว $0.62 เทียบกับคาดการณ์ $0.45 รายได้ผลิตภัณฑ์เติบโต 37% บริษัทเพิ่มลูกค้า 692 ราย และการยอมรับ AI ถึงมากกว่า 9,100 บัญชี Cortex Code และ 5,800 บัญชี CoWork ฝ่ายจัดการเพิ่มคำแนะนำรายได้ผลิตภัณฑ์ FY2027 เป็น $6.07 พันล้านและอัตรากำไรดำเนินงานที่ปรับแล้วเป็น 14.5% ทำให้การประเมินมูลค่าและกำไร GAAP เป็นการแลกเปลี่ยนหลัก
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Snowflake (SNOW) Q2 FY2027: การเติบโตรายได้ผลิตภัณฑ์ 37% และมุมมอง FY27 ที่สูงขึ้นหนุนการขึ้น 16.55%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / คาดการณ์ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้รวม Q2 FY2027 |
คาดการณ์ $1.48B |
$1.55B |
เกิน เกินประมาณ $70M; ขึ้น 35% YoY |
|
รายได้ผลิตภัณฑ์ Q2 |
มุมมอง $1.415B–$1.420B |
$1.49B |
เกิน เกินขีดสูงประมาณ $70M; ขึ้น 37% YoY |
|
EPS ปรับแล้วต่อหุ้น Q2 |
คาดการณ์ $0.45 |
$0.62 |
เกิน เกิน $0.17; ขึ้นจาก $0.35 YoY |
|
ลูกค้าใหม่ |
— |
692 |
ขยาย ขยาย 32% |
|
บัญชี Cortex Code |
— |
มากกว่า 9,100 |
ขยาย ขยายการยอมรับการเขียนโค้ด AI |
|
บัญชี CoWork |
— |
มากกว่า 5,800 |
ขยาย ขยายการยอมรับแชทบ็อตองค์กร |
|
มุมมองรายได้ผลิตภัณฑ์ FY2027 |
$5.84B ก่อนหน้า |
$6.07B |
เพิ่ม เพิ่ม $230M |
|
อัตรากำไรดำเนินงานปรับแล้ว FY2027 |
มุมมองก่อนหน้าต่ำกว่า 14.5% |
14.50% |
เพิ่ม เพิ่มจากการใช้งานที่แข็งแกร่งขึ้นและการใช้ประโยชน์ |
- รายได้ $1.55 พันล้านเกินคาดการณ์ประมาณ $70 ล้าน: รายได้เติบโต 35% เมื่อเปรียบเทียบปีต่อปีเนื่องจากบริการข้อมูลหลักและปริมาณงาน AI เร่งตัว การเกินแสดงให้เห็นว่าการใช้ลูกค้าดีขึ้นกว่าที่คาดหวังก่อนผลประกอบการ
- EPS ที่ปรับแล้ว $0.62 เกินคาดการณ์ $0.17: รายได้เพิ่มขึ้นจาก $0.35 ปีก่อน แสดงการใช้ที่แข็งแกร่งขึ้นแปลงเป็นการใช้ประโยชน์จากการดำเนินงานที่ไม่ใช่ GAAP การทดสอบครั้งต่อไปคือความเร็วที่การปรับปรุงนั้นถึงผลลัพธ์ GAAP หลังจากค่าชดเชยตามหุ้น
- รายได้ผลิตภัณฑ์เพิ่มขึ้น 37% เป็น $1.49 พันล้าน: ผลลัพธ์มาในประมาณ $70 ล้านเหนือขีดสูงของช่วงก่อนหน้าของฝ่ายจัดการ การเติบโตผลิตภัณฑ์ยังคงเป็นตัวชี้วัดที่ชัดเจนที่สุดของการขยายการใช้ปริมาณงานผ่านแพลตฟอร์ม Snowflake
- Snowflake เพิ่มลูกค้า 692 ราย เพิ่มขึ้น 32%: ฐานลูกค้าที่ใหญ่ขึ้นสร้างโอกาสมากขึ้นในการขยายการใช้งานผ่าน Cortex, Snowpark และ Marketplace การเพิ่มเหล่านั้นมีมูลค่ามากขึ้นเมื่อลูกค้าเพิ่มการใช้หลังจากเริ่มใช้งาน
- คำแนะนำรายได้ผลิตภัณฑ์ FY2027 เพิ่มขึ้น $230 ล้านเป็น $6.07 พันล้าน: ฝ่ายจัดการเพิ่มมุมมองก่อนหน้า $5.84 พันล้านและยกคำแนะนำอัตรากำไรดำเนินงานที่ปรับแล้วเป็น 14.5% ความคาดหวังการเติบโตและอัตรากำไรที่สูงขึ้นร่วมกันชี้ไปที่อุปสงค์ที่แข็งแกร่งขึ้นและประสิทธิภาพที่ดีขึ้น
มุมมองการลงทุน Snowflake (SNOW) 2026: กรณี Bull $500 เทียบ กรณี Bear $250
มุมมองปี 2026 ของ Snowflake ขึ้นอยู่กับว่าปริมาณงาน AI สามารถรักษาการใช้ผลิตภัณฑ์ที่เร็วขึ้นในขณะที่อัตรากำไรยังคงดีขึ้นต่อไป ด้านบวกมาจากการใช้ Cortex และ Snowpark ที่ยั่งยืน ในขณะที่การใช้จ่ายองค์กรที่ช้าลงและการแข่งขันที่แข็งแกร่งขึ้นยังคงเป็นความเสี่ยงหลัก
กรณี Bull: การเติบโตของ Cortex และ Snowpark ดัน SNOW สู่ $500
กรณี Bull สมมติว่า Cortex AI, Snowpark และปริมาณงานแอปพลิเคชันรักษาการเติบโตผลิตภัณฑ์เหนือ 35% ในขณะที่การใช้ข้อมูลหลักยังคงแข็งแกร่ง บัญชี Cortex Code มากกว่า 9,100 และบัญชี CoWork 5,800 แปลงเป็นการใช้งานประจำ ขณะที่ความร่วมมือ AWS มูลค่า $6 พันล้านสนับสนุนประสิทธิภาพโครงสร้างพื้นฐานและการจัดจำหน่าย
การเคลื่อนไหวสู่ $500 จะต้องการรายได้ผลิตภัณฑ์เหนือมุมมองประจำปี $6.07 พันล้าน อัตรากำไรดำเนินงานที่ปรับแล้วเหนือ 14.5% และการอัปเกรดประมาณการอย่างต่อเนื่อง การสูญเสีย GAAP ที่แคบลงแม้มีค่าชดเชยตามหุ้นจะให้หลักฐานที่แข็งแกร่งขึ้นว่าการเติบโต AI กำลังปรับปรุงเศรษฐศาสตร์ต่อหุ้น
กรณี Base: การเติบโตผลิตภัณฑ์ 30% รักษา SNOW ระหว่าง $380 และ $440
กรณี Base สมมติว่าการเติบโตผลิตภัณฑ์ลดจาก 37% สู่ 30% เนื่องจากการเปรียบเทียบกลายเป็นเรื่องยาก ปริมาณงาน AI ยังคงเพิ่มการใช้และการเติบโตลูกค้าคงสุขภาพดี แม้ว่าการแข่งขันและการประเมินมูลค่าพรีเมียมจำกัดการขยายหลายเท่าเพิ่มเติม
SNOW สามารถซื้อขายส่วนใหญ่ระหว่าง $380 และ $440 ภายใต้เงื่อนไขเหล่านี้ รายได้ผลิตภัณฑ์ใกล้ $6.07 พันล้าน อัตรากำไรดำเนินงานที่ปรับแล้ว 14.5% และการยอมรับ AI ที่มั่นคงจะสนับสนุนช่วง คำแนะนำต่ำกว่า $6 พันล้านหรือการเติบโตที่ลื่นไถลต่ำกว่า 30% จะทำให้อ่อนแอลง
กรณี Bear: การใช้ AI ล้มเหลวในการชดเชยการใช้ที่ช้าลง ดึง SNOW สู่ $250
กรณี Bear สมมติว่าการปรับปรุงองค์กรกลับมา โครงการ AI ยังคงเป็นการทดลอง และ Databricks หรือ hyperscaler จับปริมาณงานมากขึ้น การเติบโตผลิตภัณฑ์ช้าลงเร็วกว่าค่าใช้จ่าย ขณะที่ค่าชดเชยตามหุ้นทำให้ความสามารถในการทำกำไร GAAP อยู่ห่างไกลขึ้น
การเคลื่อนไหวสู่ $250 จะเป็นไปได้มากขึ้นหากการเติบโตผลิตภัณฑ์ลดลงต่ำกว่า 25% คำแนะนำประจำปีลดลงหรืออัตรากำไรที่ปรับแล้วหยุดนิ่งต่ำกว่า 14.5% การแปลงบัญชี Cortex ที่อ่อนแอเป็นการใช้อย่างยั่งยืนจะท้าทายเรื่องราวการเติบโต AI ด้วย
การพยากรณ์ราคาหุ้น SNOW สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
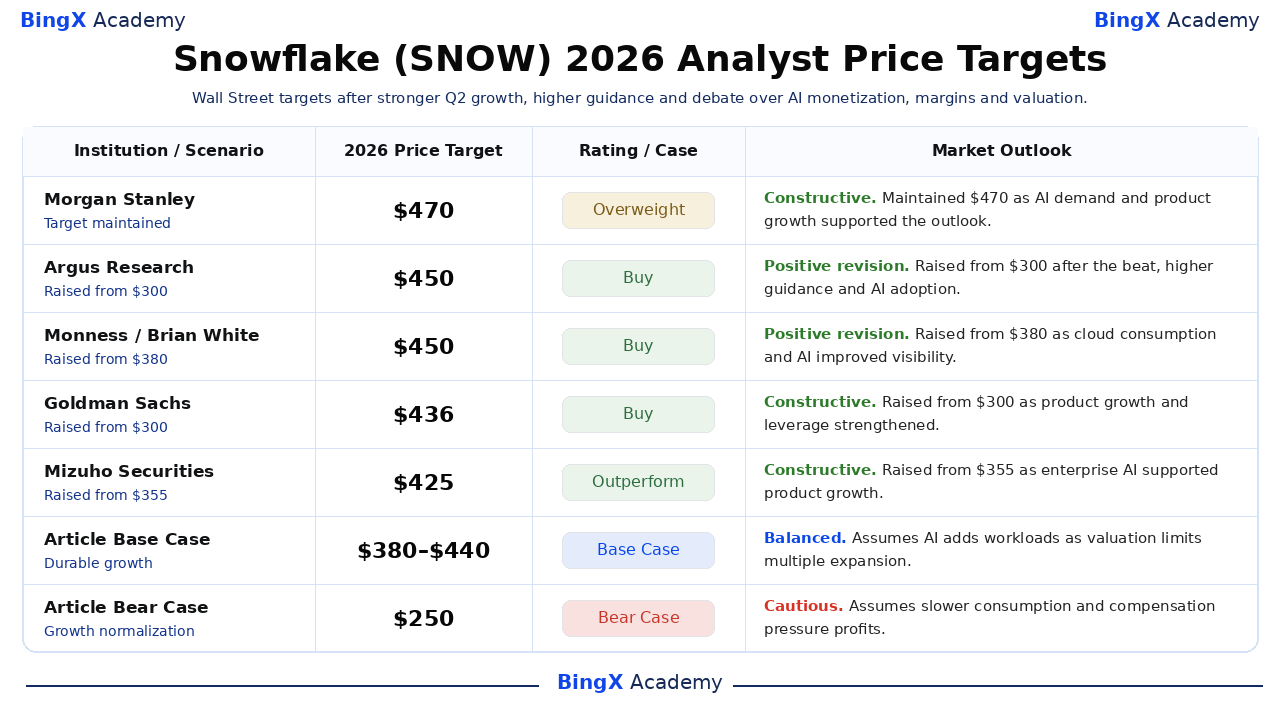
การดำเนินการห้าวันที่มีวันที่แสดงให้เห็นว่านักวิเคราะห์ชั่งน้ำหนักการดำเนินงานปัจจุบันกับโอกาสระยะยาว พวกเขาเป็นจุดอ้างอิงของบุคคลที่สามมากกว่าการพยากรณ์ฉันทามติเดียว แถว Base และ Bear สุดท้ายเป็นสถานการณ์บรรณาธิการ BingX Academy และมีป้ายกำกับแยกต่างหาก
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
คะแนน / กรณี |
มุมมองตลาด |
|
Morgan Stanley / Sanjit Singh |
$470 |
Overweight |
สร้างสรรค์ 18 กันยายน: รักษาเป้าหมาย $470; อุปสงค์ AI และการเติบโตผลิตภัณฑ์ที่เร็วขึ้นสนับสนุนมุมมอง |
|
Argus Research / Joseph Bonner |
$450 |
Buy |
การแก้ไขเชิงบวก 4 กันยายน: ตัดจาก $300 เป็น $450; การเกิน คำแนะนำที่สูงขึ้น และการยอมรับ AI เสริมมุมมอง |
|
Monness / Brian White |
$450 |
Buy |
การแก้ไขเชิงบวก 3 กันยายน: ตัดจาก $380 เป็น $450; การใช้คลาวด์และปริมาณงาน AI ปรับปรุงการมองเห็น |
|
Goldman Sachs / Gabriela Borges |
$436 |
Buy |
สร้างสรรค์ 3 กันยายน: ตัดจาก $300 เป็น $436; การเติบโตผลิตภัณฑ์และการใช้ประโยชน์จากการดำเนินงานเสริมแกร่ง |
|
Mizuho Securities / Gregg Moskowitz |
$425 |
Outperform |
สร้างสรรค์ 4 กันยายน: ตัดจาก $355 เป็น $425; ปริมาณงาน AI องค์กรสนับสนุนการเติบโตผลิตภัณฑ์ที่เร็วขึ้น |
|
กรณี Base ของบทความ |
$380–$440 |
กรณี Base |
สมดุล สมมติว่า AI เพิ่มปริมาณงานขณะที่การประเมินมูลค่าจำกัดการขยายหลายเท่า |
|
กรณี Bear ของบทความ |
$250 |
กรณี Bear |
ระมัดระวัง สมมติว่าการใช้ช้าลงและความดันค่าชดเชยกำไร |
วิธีซื้อขายหุ้น Snowflake (SNOW) บน BingX
ซื้อขายการใช้ผลิตภัณฑ์ การยอมรับ AI และมุมมองอัตรากำไรของ Snowflake โดยใช้ BingX TradFi และ BingX AI tools เพราะ SNOW สามารถตอบสนองอย่างรุนแรงต่อแนวโน้มการใช้งาน คำแนะนำ และการประกาศผลิตภัณฑ์ ผู้ซื้อขายควรกำหนดทั้งตัวเร่งและข้อจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
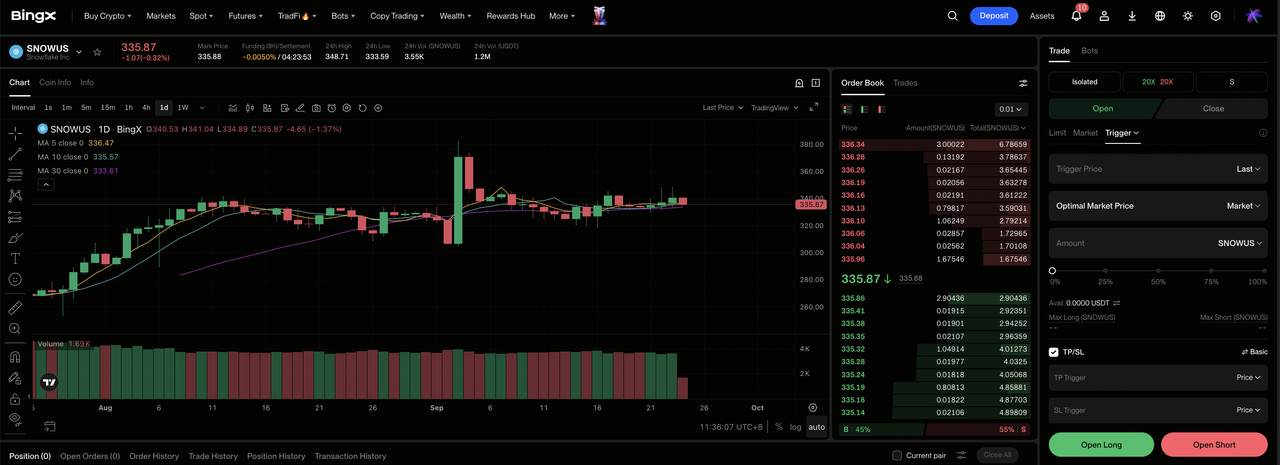
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และไปยังส่วน TradFi เฉพาะทางบนแดชบอร์ดตลาด BingX
ขั้นตอนที่ 2: เลือก Snowflake (SNOW) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร SNOWUS-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากปริมาณงาน AI รักษาการเติบโตผลิตภัณฑ์และอัตรากำไรขยาย เลือก Open Short หากการใช้ช้าลงหรือการประเมินมูลค่าบีบ
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความทนทานต่อความเสี่ยงของคุณ การเคลื่อนไหว 17% หลังผลประกอบการแสดงให้เห็นว่าทำไมเลเวอเรจอนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงอย่างเข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าการซื้อขาย SNOW สามารถตอบสนองอย่างรวดเร็วต่อรายได้ผลิตภัณฑ์ ภาระผูกพันที่เหลือ การยอมรับ AI คำแนะนำ การแข่งขัน และค่าชดเชยหุ้น
5 ความเสี่ยงสำคัญที่ต้องติดตามสำหรับนักลงทุน Snowflake ในปี 2026
การประเมินมูลค่าของ Snowflake ไม่เหลือพื้นที่สำหรับการเติบโตที่ช้าลง ความเสี่ยงหลักคือการใช้ที่อ่อนแอลง การแข่งขันที่รุนแรง ค่าชดเชยตามหุ้น และการยอมรับ AI ที่ไม่แปลงเป็นรายได้เพียงพอ
- การประเมินมูลค่าพรีเมียมขยายการพลาดการเติบโตใดๆ: การปิดอ้างอิง $332.43 สมมติการขยายตัวที่ยั่งยืนแล้ว รายได้ผลิตภัณฑ์ต่ำกว่ามุมมอง $6.07 พันล้านหรือการเติบโตที่ลื่นไถลต่ำกว่า 30% สามารถกดดันหลายเท่าแม้ว่ารายได้ยังเพิ่มขึ้น
- รายได้การใช้สามารถช้าลงก่อนสัญญา: ลูกค้าสามารถปรับปรุงคิวรีและการจัดเก็บโดยไม่ยกเลิก Snowflake การใช้งานที่ต่ำกว่าจึงสามารถกระทบรายได้ผลิตภัณฑ์รายไตรมาสก่อนที่จำนวนลูกค้าหรือสัญญาจะแสดงความอ่อนแอที่คล้ายคลึงกัน
- Databricks และ hyperscaler แข่งขันสำหรับปริมาณงานเดียวกัน: AWS, Microsoft, Google และ Databricks ทั้งหมดเสนอแพลตฟอร์มการวิเคราะห์และ AI เครื่องมือคู่แข่งที่แข็งแกร่งขึ้นหรือความดันด้านราคาสามารถชะลอการย้ายปริมาณงานและลดรายได้หรือการเติบโตอัตรากำไร
- ค่าชดเชยตามหุ้นทำให้เศรษฐศาสตร์ GAAP ต่อหุ้นอ่อนแอ: ค่าชดเชยตามหุ้นรายไตรมาสถึง $423 ล้าน การออกอย่างต่อเนื่องสามารถขยายจำนวนหุ้นและเลื่อนจุดที่การใช้ประโยชน์จากการดำเนินงานที่ปรับแล้วเปลี่ยนเป็นความสามารถในการทำกำไร GAAP ที่แข็งแกร่งขึ้น
- การเติบโตบัญชี AI อาจไม่แปลงเป็นการใช้เท่ากัน: บัญชี Cortex Code มากกว่า 9,100 และบัญชี CoWork 5,800 แสดงการยอมรับที่แข็งแกร่ง แต่บางส่วนอาจยังคงเป็นนักบินที่ใช้น้อย การแปลงที่อ่อนแอเป็นการใช้ประจำจะลดมูลค่ารายได้ของตัวเลขพาดหัวเหล่านั้น
ความคิดสุดท้าย: คุณควรลงทุนใน Snowflake ในปี 2026 หรือไม่?
ผลลัพธ์ Q2 FY2027 ของ Snowflake แสดงให้เห็นธุรกิจที่เร่งตัวมากกว่าถูก AI แทนที่ รายได้ถึง $1.55 พันล้าน การเติบโตผลิตภัณฑ์ดีขึ้นเป็น 37% EPS ที่ปรับแล้วเกิน $0.17 และฝ่ายจัดการเพิ่มคำแนะนำรายได้ผลิตภัณฑ์เป็น $6.07 พันล้าน ข้อเท็จจริงเหล่านั้นสนับสนุนพลังผลกำไรที่แข็งแกร่งขึ้น แม้ว่าราคาอ้างอิง $332.43 ลดราคาความสำเร็จที่มีความหมายแล้ว
กรณี Bull ต้องการการใช้ AI ที่ยั่งยืนและการขยายอัตรากำไรเพื่อสนับสนุน $500 กรณี Bear สะท้อนการใช้ที่ช้าลง การแข่งขัน และค่าชดเชยหุ้นที่สามารถดึง SNOW สู่ $250 ผู้ซื้อขายอนุรักษ์นิยมอาจดูการเติบโตผลิตภัณฑ์ คำแนะนำ อัตรากำไรดำเนินงานที่ปรับแล้ว และการแปลงบัญชี Cortex เป็นการใช้ประจำก่อนสมมติว่าการเร่งตัวหลังผลประกอบการจะคงอยู่
คำเตือนความเสี่ยง: การซื้อขายและลงทุนในหุ้นเช่น SNOW เกี่ยวข้องกับความเสี่ยงของการสูญเสียทุน การดำเนินงานของบริษัท การแข่งขัน การจัดหาเงิน การเปลี่ยนแปลงการประเมินมูลค่า และการซื้อขายที่มีเลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรทุน
การอ่านที่เกี่ยวข้อง
- การพยากรณ์ราคา Nebius Group (NBIS) 2026: การเติบโต AI Cloud สามารถดัน NBIS สู่ $350 ได้หรือไม่?
- การพยากรณ์ราคา Oracle (ORCL) 2026: การเติบโต AI Cloud สามารถดัน ORCL สู่ $260 ได้หรือไม่?
- การพยากรณ์ราคาหุ้น Palantir (PLTR) 2026: การเติบโต 149% ของ U.S. Commercial สามารถดัน PLTR สู่ $255 ได้หรือไม่?
- การพยากรณ์ราคา Adobe (ADBE) 2026: การสร้างรายได้ AI สามารถดัน ADBE สู่ $350 ได้หรือไม่?
- การพยากรณ์ราคา Alphabet (GOOGL) 2026: การเติบโตคลาวด์ 82% และ AI สามารถดันหุ้น GOOGL สู่ $430 ได้หรือไม่?
