Fermi - це компанія ШІ-інфраструктури та приватної енергетики на стадії розвитку, яка будує проект Matador в техаському Панхендл. Кампус призначений для поєднання генерації природного газу за лічильником, комунальної енергії, сонячних батарей, акумуляторів та довгострокових ядерних потужностей з гіпермасштабними центрами обробки даних. Ця інтегрована модель орієнтована на клієнтів ШІ, яким потрібна потужність гігаватного масштабу швидше, ніж може забезпечити звичайне підключення до мережі, хоча компанія залишається без доходів і залежить від будівництва, дозволів та зовнішнього капіталу.
Інвестиційний випадок змінився в серпні, коли Fermi підписала 15-річний договір оренди з TensorWave на 222 МВт і приблизно $6,5 млрд договірних доходів на початковий термін. Fermi Q2 все ще не приносив доходів і мав чистий збиток $25,8 млн, з $91,7 млн готівки та обмежених грошових коштів станом на 30 червня. Подальше фінансування залучило понад $431 млн, надаючи проекту більше часу, оскільки керівництво націлене на близько 200 МВт початкової комерційної потужності протягом шести місяців і 1,5 ГВт протягом 18-24 місяців.
Прогноз акцій FRMI на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок конверсії орендарів та першої потужності: віхи TensorWave, додаткові зобов'язання клієнтів та своєчасна подача енергії можуть перетворити проект Matador з платформи розвитку в договірний дохід від інфраструктури.
- Випадок будівництва та фінансування: затримки проекту, більші капітальні потреби або слабший попит орендарів можуть відсунути доходи далі і збільшити розводнення до того, як кампус досягне комерційного масштабу.
Цей посібник розбирає прогноз акцій FRMI, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт Fermi Q2 2026 від 13 серпня, 10-Q та ринкові дані до 18 вересня, а також як торгувати ф'ючерсами акцій FRMI на BingX TradFi з USDT забезпеченням.
Топ-5 речей, які інвесторам Fermi потрібно знати у вересні 2026
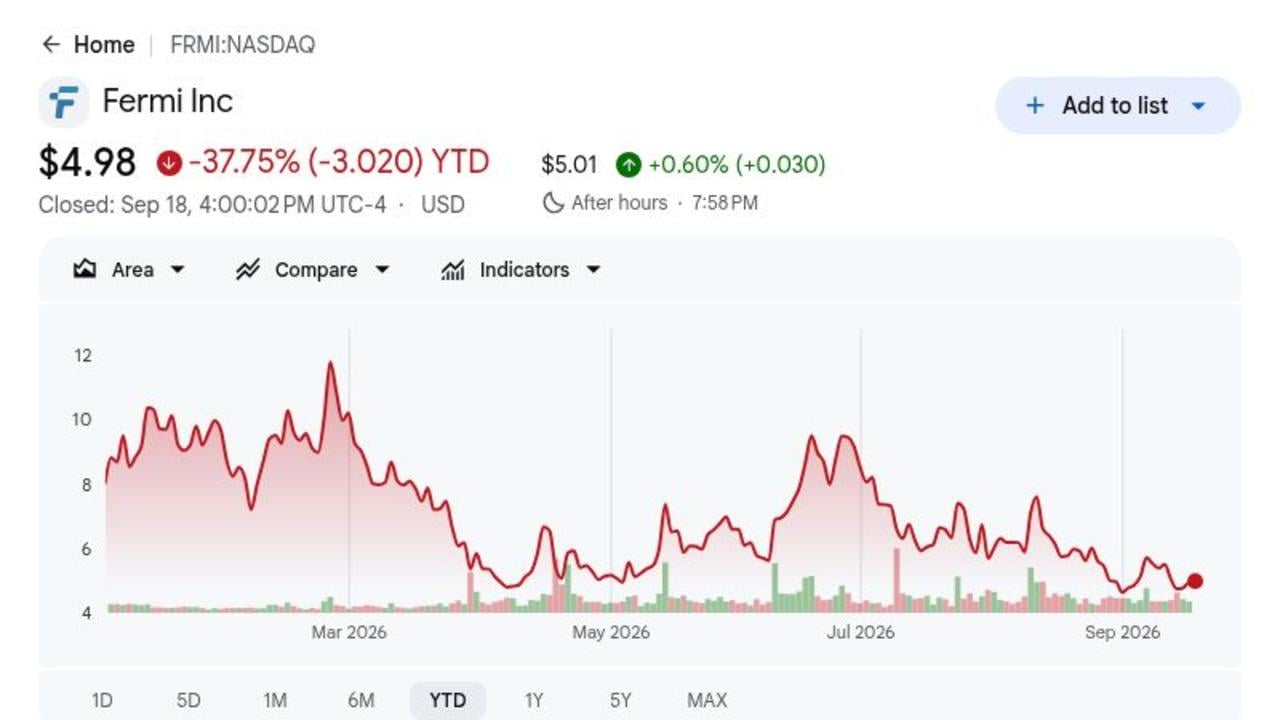
- FRMI закрилась на рівні $4,98 18 вересня, приблизно на 76% нижче IPO-ціни $21: Знижка відображає ризик до доходів навіть після того, як оренда TensorWave покращила комерційну видимість. Подальше зростання тепер залежить від прогресу будівництва та конвертації договірних потужностей у майбутній грошовий потік.
- Оренда TensorWave становить близько $6,5 млрд доходів протягом 15 років: Перша фаза покриває 222 МВт, з двома варіантами розширення, які можуть потроїти присутність клієнта. Угода дає Fermi вимірний комерційний якір, хоча дохід все ще залежить від своєчасної реалізації проекту.
- Чистий збиток Q2 збільшився до $25,8 млн, або $0,04 на акцію: Збиток на акцію перевершив консенсус $0,05, тоді як G&A досягли $26,8 млн. Результат підкреслює вартість операційної діяльності платформи на стадії розвитку до початку основних доходів від оренди.
- PP&E проекту Matador досягли близько $1,55 млрд: Fermi інвестувала $185,0 млн протягом Q2, оскільки три турбіни Siemens F-класу збільшили встановлені енергетичні активи до 1,5 ГВт. Повернення тепер залежить від дисципліни будівництва, попиту клієнтів та своєчасного використання.
- Понад $431 млн 5% конвертованих облігацій продовжили ліквідність: Ціна конвертації $9,52 та страйк обмеженого колу $14,64 зменшують ризик розводнення в короткостроковій перспективі. Борг та витрати на будівництво залишаються значними, роблячи фінансування та виконання проекту центральними для вартості на акцію.
Що таке Fermi (FRMI)?
Fermi America розробляє приватні електричні мережі та центри обробки даних для штучного інтелекту та передових обчислень. Її основний актив - проект Matador, приблизно 8 400 акрів в техаському Панхендлі, призначений для інтеграції генерації енергії, передачі, охолодження, волоконно-оптичних та обчислювальних засобів за лічильником. Fermi планує отримувати дохід через довгострокові договори оренди центрів обробки даних та енергетичні угоди, а не продаж програмного забезпечення чи чіпів. Модель вимагає значних попередніх витрат на будівництво до початку договірних доходів від орендарів.
Довгостроковий план зосереджується на масштабуванні проекту Matador до 17 ГВт, залежно від договорів з клієнтами, фінансування та дозволів. TensorWave стала першим якірним клієнтом через оренду 222 МВт з двома варіантами розширення, а Hillcore Energy Capital погодилася на структуру близько 2,6 ГВт додаткової генерації. Siemens поставила три турбіни F-класу, з підтримкою Primoris та TSK інженерних та будівельних робіт. Генеральний директор Лі МакІнтайр має досвід роботи в Bechtel, CH2M Hill та TerraPower, оскільки проект переходить від робіт на майданчику до першої потужності.
Детальніше: Топ акцій ШІ-енергетики для покупки в 2026: ядерна, газова, паливні елементи та розбудова потужностей ШІ
Огляд доходів Fermi (FRMI) Q2 2026: операційний прогрес зустрічає капіталомісткість
Fermi залишалася без доходів у Q2 2026 і повідомила про чистий збиток $25,8 млн, або $0,04 на акцію, порівняно з консенсусом збитку $0,05. Загальні та адміністративні витрати досягли $26,8 млн, загальна готівка та обмежені грошові кошти становили $91,7 млн, а валові основні засоби досягли близько $1,55 млрд після інвестицій $185,0 млн за квартал. Пізніше фінансування конвертованими облігаціями на $431 млн покращило runway, хоча будівництво та борг все ще роблять виконання віх важливішим за короткострокові доходи.
Детальніше: Огляд доходів Fermi America (FRMI) Q2 FY2026: чистий збиток $25,8 млн спричинив падіння ціни на 13,16%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід Q2 |
До доходів |
$0 |
Вимірний. Стадія розвитку. Результат оновлює операційний базовий рівень. |
|
Чистий збиток Q2 |
Збиток минулого року $6,3 млн |
$25,8 млн |
Вимірний. Збільшився через розбудову. Результат оновлює операційний базовий рівень. |
|
Збиток на акцію Q2 |
Консенсус збитку $0,05 |
Збиток $0,04 |
Перевершив. на $0,01. Результат оновлює операційний базовий рівень. |
|
Готівка та обмежені грошові кошти |
— |
$91,7 млн |
Вимірний. до липневого фінансування. Результат оновлює операційний базовий рівень. |
|
Основні засоби та обладнання |
$935,3 млн на грудень 2025 |
$1,55 млрд |
Вимірний. розбудова просунулася. Результат оновлює операційний базовий рівень. |
|
Капітал, інвестований у PP&E Q2 |
— |
$185,0 млн |
Вимірний. Витрати на проект продовжилися. Результат оновлює операційний базовий рівень. |
|
Непогашений борг |
$109,8 млн на грудень 2025 |
$520,1 млн |
Вимірний. Залежність від фінансування зросла. Результат оновлює операційний базовий рівень. |
- Дохід Q2 залишився на рівні $0: Fermi все ще знаходиться на стадії розвитку, тому поточна оцінка залежить від прогресу будівництва та майбутніх доходів від оренди, а не від звітних продажів. Ключовим тестом є те, чи почнуть договірні потужності перетворюватися на операційні доходи за графіком.
- Чистий збиток Q2 збільшився до $25,8 млн: Більші витрати на розвиток та корпоративні витрати відображають масштаб розбудови проекту Matador. Збитки, ймовірно, залишатимуться підвищеними до тих пір, поки договірні потужності центрів обробки даних не почнуть генерувати дохід.
- Збиток на акцію $0,04 перевершив консенсус на $0,01: Менший, ніж очікувалося, збиток на акцію дає обмежені свідчення контролю витрат, хоча бізнес залишається без доходів. Прогрес будівництва та фінансування має більше значення, ніж квартальний EPS на цьому етапі.
- Готівка та обмежені грошові кошти досягли $91,7 млн до липневого фінансування: Баланс забезпечив короткострокову ліквідність перед додатковими залученнями капіталу. Fermi все ще потрібно узгодити витрати з віхами будівництва та договірним попитом клієнтів.
- Основні засоби та обладнання досягли $1,55 млрд: Зростаюча база активів показує, що проект Matador переходить від планування до фізичної інфраструктури. Повернення тепер залежить від своєчасного завершення потужностей та перетворення цих активів у договірний дохід від центрів обробки даних.
Інвестиційний прогноз Fermi (FRMI) на 2026: бичачий випадок $18 проти ведмежого випадку $3
Прогноз Fermi на 2026 залежить від того, чи досягне проект Matador ключових віх будівництва та потужності, тоді як оренда TensorWave наближається до генерації доходів. Потенціал росту походить від перетворення договірних потужностей у операційну інфраструктуру, тоді як фінансування, терміни будівництва та розводнення залишаються основними ризиками.
Бичачий випадок: TensorWave та перша потужність штовхають FRMI до $18
Бичачий випадок передбачає, що проект Matador залишається за графіком, перша потужність приходить як заплановано, а оренда TensorWave 222 МВт рухається до обслуговування. Додаткові зобов'язання клієнтів та успішне розгортання турбін покращило б впевненість у тому, що Fermi може перетворити свою велику енергетичну позицію в повторюваний дохід від центрів обробки даних.
Рух до $18 вимагатиме чітких віх будівництва, достатньої ліквідності та обмеженого розводнення при зростанні витрат. Прогрес у напрямку поставки TensorWave, більше договірних мегаватів та докази того, що витрати на проект залишаються в межах бюджету, посилили б випадок.
Базовий випадок: стабільний прогрес проекту утримує FRMI між $7 і $11
Базовий випадок передбачає, що будівництво та енергетична інфраструктура продовжують просуватися, тоді як TensorWave залишається зобов'язаною, хоча значний дохід все ще далеко. Fermi підтримує достатню ліквідність для фінансування розвитку, але капіталомісткість змушує інвесторів зосереджуватися на поставці, а не лише на довгостроковій договірній вартості.
FRMI могла б торгуватися переважно між $7 і $11 за таких умов. Продовжений прогрес проекту Matador, стабільне фінансування та відсутність великих затримок клієнтів підтримали б діапазон. Повільніше будівництво або додаткова емісія акцій обмежила б верхній кінець.
Ведмежий випадок: затримки проекту та розводнення тягнуть FRMI до $3
Ведмежий випадок передбачає, що віхи будівництва зсуваються, енергетична інфраструктура потребує більше часу для завершення або графіки розгортання клієнтів переміщуються. Fermi тоді продовжуватиме нести витрати на розвиток та фінансування без відповідного доходу від оренди.
Рух до $3 стане більш ймовірним, якщо поставка TensorWave затримується, витрати на будівництво істотно зростають вище плану або Fermi потребує значного додаткового акціонерного фінансування. Довгострокова цінність проекту могла б залишитися недоторканою, але довший шлях до доходів та більше розводнення тиснули б на акції.
Прогнози ціни акцій FRMI на 2026 від аналітиків Волл-стрит
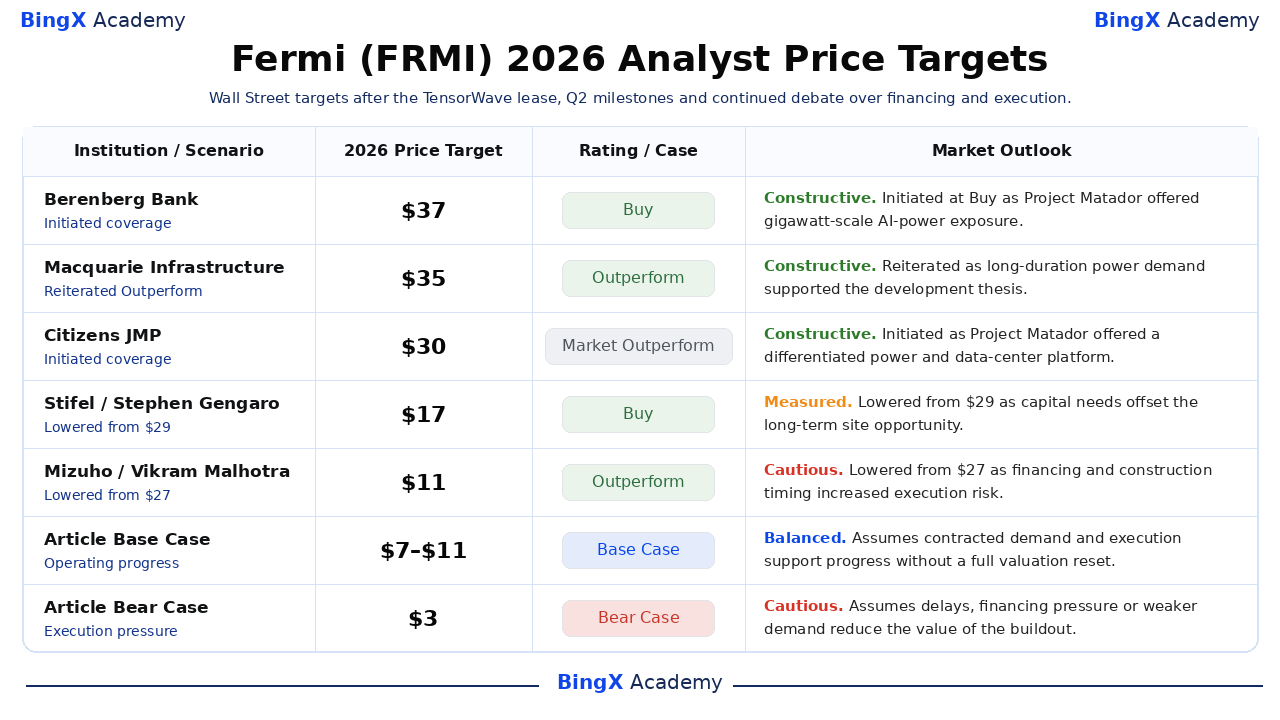
Дії аналітиків показують широкий розрив між довгостроковим стратегічним потенціалом та короткостроковим ризиком виконання. Таблиця зберігає застарілі дії та використовує лише базові та ведмежі випадки статті як редакційні сценарії. Розсіювання відображає різні припущення щодо термінів клієнтів, капіталомісткості, маржі та конверсії в грошовий потік на акцію.
|
Установа |
Цільова ціна на 2026 |
Рейтинг |
Ринковий прогноз |
|
Berenberg Bank |
$37 |
Купити |
Конструктивний. 27 жовтня: Ініціював покриття після IPO навколо можливості гігаватного ШІ-енергетики проекту Matador. |
|
Macquarie Infrastructure |
$35 |
Перевершення |
Конструктивний. 12 листопада: Підтвердив перевершення, оскільки потенціал договірної енергії підтримав довготривалу тезу розвитку. |
|
Citizens JMP |
$30 |
Перевершення ринку |
Конструктивний. 9 лютого: Ініціював покриття щодо потенційної цінності платформи енергії та центрів обробки даних проекту Matador. |
|
Stifel |
$17 |
Купити |
Вимірний. 23 червня: Знизив ціль з $29, оскільки капітальні потреби та терміни виконання компенсували можливість майданчика. |
|
Mizuho |
$11 |
Перевершення |
Обережний. 28 липня: Знизив ціль з $27, оскільки фінансування, терміни орендарів та будівельний ризик збільшилися. |
|
Базовий випадок статті |
$7–$11 |
Базовий випадок |
Збалансований. Передбачає, що операційний прогрес підтримує проект без повного переоцінення. |
|
Ведмежий випадок статті |
$3 |
Ведмежий випадок |
Обережний. Передбачає затримки або слабший попит стискають прибутки та оцінку. |
Як торгувати акціями Fermi (FRMI) на BingX
Торгуйте операційними віхами, прогнозом попиту та оцінкою Fermi, використовуючи інструменти BingX TradFi та BingX AI. Оскільки FRMI може різко реагувати на прибутки, прогнози та оновлення проектів, визначте каталізатор та обмеження ризиків перед входом у позицію.
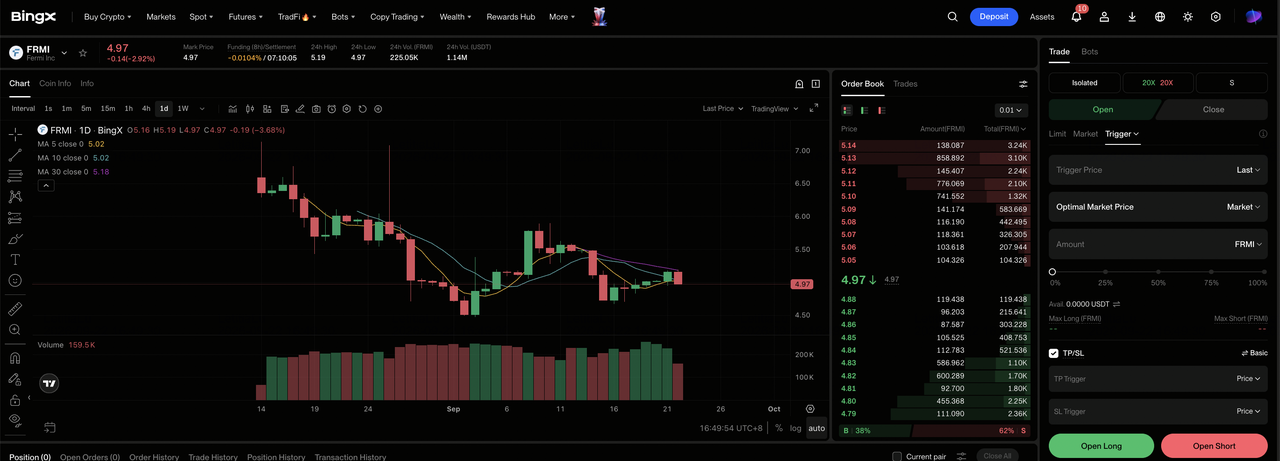
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованої секції TradFi на панелі біржі BingX.
Крок 2: Виберіть Fermi (FRMI). Знайдіть та виберіть безстрокові ф'ючерси FRMI-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити лонг, якщо виконання та попит посилюються. Виберіть Відкрити шорт, якщо затримки, слабша утилізація або тиск фінансування шкодять тезі.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або кросс-маржу на основі вашої толерантності до ризику. Великий діапазон акції в 2026 показує, чому консервативне кредитне плече та чіткий розмір мають значення.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні тейк-профіт та стоп-лосс (TP/SL) до або відразу після входу в торгівлю. Відстежуйте прибутки, прогнози, фінансування та названі віхи проекту.
Топ-5 ризиків для спостереження інвесторами Fermi в 2026
Прогноз Fermi залежить від прогресу будівництва, фінансування, зобов'язань клієнтів та майбутнього попиту на ШІ-інфраструктуру. Ці ризики можуть затримати дохід, збільшити розводнення або зменшити цінність, присвоєну проекту Matador.
- Затримки проекту можуть відсунути дохід далі: Fermi залишається без доходів, поки проект Matador знаходиться під будівництвом. Затримки в енергії, будівлях або поставці клієнтам продовжили б спалювання готівки до початку платежів за оренду.
- Важкі потреби фінансування можуть тиснути на вартість на акцію: Масштабне будівництво центрів обробки даних вимагає значного боргового та акціонерного капіталу. Більші витрати на позики або додаткова емісія акцій можуть зменшити майбутні доходи для існуючих акціонерів.
- TensorWave створює ризик концентрації клієнтів: Оренда першої фази 222 МВт є основним комерційним якорем для проекту Matador. Затримка розгортання, зміна контракту або слабший попит на розширення від TensorWave могли б суттєво вплинути на утилізацію та терміни доходів.
- Повільніший попит на ШІ-інфраструктуру може зменшити доходи проекту: Fermi будує потужності для довгострокового попиту на ШІ та HPC. Якщо витрати гіпермасштабувачів або ШІ-хмари сповільняться, нова інфраструктура може потребувати більше часу для оренди та отримання прийнятних доходів.
- Оцінка без доходів залишає мало місця для промахів виконання: Поточна цінність FRMI сильно залежить від майбутнього договірного грошового потоку, а не поточних прибутків. Пропущені віхи, більші витрати на будівництво або слабший попит клієнтів можуть стиснути оцінку задовго до початку доходів.
Заключні думки: чи варто інвестувати в Fermi в 2026?
Теза Fermi на 2026 має вимірну підтримку від звітної фінансової звітності та названих стратегічних віх. Можливість залежить від перетворення попиту в дохід та грошовий потік без втрати фінансової гнучкості. Інвестори повинні відстежувати наступні операційні віхи, зобов'язання клієнтів, капітальні витрати та маржі разом. Наступний завершений звітний період повинен зробити це перетворення більш видимим і відокремити тимчасовий ентузіазм від довготривалого операційного прогресу.
Бичачий випадок вимагає послідовного виконання та покращення доходів для підтримки $18. Ведмежий випадок відображає затримки, слабший попит або тиск фінансування, які можуть потягнути FRMI до $3. Консервативний підхід чекав би доказів того, що поточні інвестиції виробляють довготривалу вартість на акцію. Наступний завершений звітний період повинен зробити це перетворення більш видимим і відокремити тимчасовий ентузіазм від довготривалого операційного прогресу.
Нагадування про ризик: Безстрокові ф'ючерси, пов'язані з акціями, включають кредитне плече і можуть посилити збитки. Цілі аналітиків та сценарії статей є умовними опорними точками, а не гарантіями.
Пов'язані матеріали
- Топ акцій ШІ-енергетики для покупки в 2026: ядерна, газова, паливні елементи та розбудова потужностей ШІ
- Топ акцій високопродуктивних обчислень (HPC) для спостереження в 2026: лідери ринку прискорених обчислень
- Топ акцій ШІ-центрів обробки даних для покупки в 2026: хмара, сервери та ШІ-обчислювальна інфраструктура
- Прогноз ціни Bloom Energy (BE) на 2026: чи може енергія ШІ-центрів обробки даних штовхнути BE до $350?
- Прогноз ціни Oklo (OKLO) на 2026: чи можуть ядерні віхи штовхнути OKLO до $100?
