


Space Exploration Technologies Corp., широко відома як SpaceX (SPCX), експлуатує багаторазові системи запуску, супутникову мережу Starlink, безпечні послуги Starshield та розширену ШІ-інфраструктуру бізнесу. Зв'язок наразі є найбільшим двигуном доходів та прибутків, тоді як інвестиції в Starship та ШІ призначені для створення майбутнього потенціалу. Така широта дає SpaceX кілька шляхів зростання, але робить акції чутливими до графіків інжинірингу, капіталоємності та надзвичайно великої оцінки.
Останній квартал показав швидке зростання з великим компромісом потреби в готівці. Дохід SpaceX Q2 2026 досяг $7,814 млрд, зріс на 92% та приблизно на $914 млн перевищив консенсус, тоді як скоригована EBITDA збільшилася на 191% до $3,538 млрд. Кількість підписників Starlink подвоїлася до 12 мільйонів, а дохід від ШІ зріс на 247% до $2,561 млрд, проте квартальні капітальні витрати підскочили до $18,369 млрд, оскільки SpaceX розширювала обчислювальну та супутникову інфраструктуру.
Прогноз акцій SPCX на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок зв'язку, багаторазовості та ШІ-масштабу: 12 мільйонів підписників Starlink, прогрес польотів Starship та $14,1 млрд контрактних продажів хмарних послуг створюють операційний важіль у сфері комунікацій, запусків та обчислень.
- Випадок капіталоємності та оцінки: $18,369 млрд квартальних капітальних витрат, $1,257 млрд операційних збитків від ШІ та невизначені графіки Starship утримують конвертацію готівки нижче рівня, необхідного для підтримки мультитрильйонної оцінки.
Цей посібник розбирає прогноз акцій SPCX, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки SpaceX за Q2 від 4 серпня 2026 року, квартальну звітність та ринкові дані станом на 24 вересня, а також як торгувати ф'ючерсами на акції SPCX на BingX TradFi з заставою USDT.
Топ-5 речей, які потрібно знати інвесторам SpaceX у вересні 2026 року
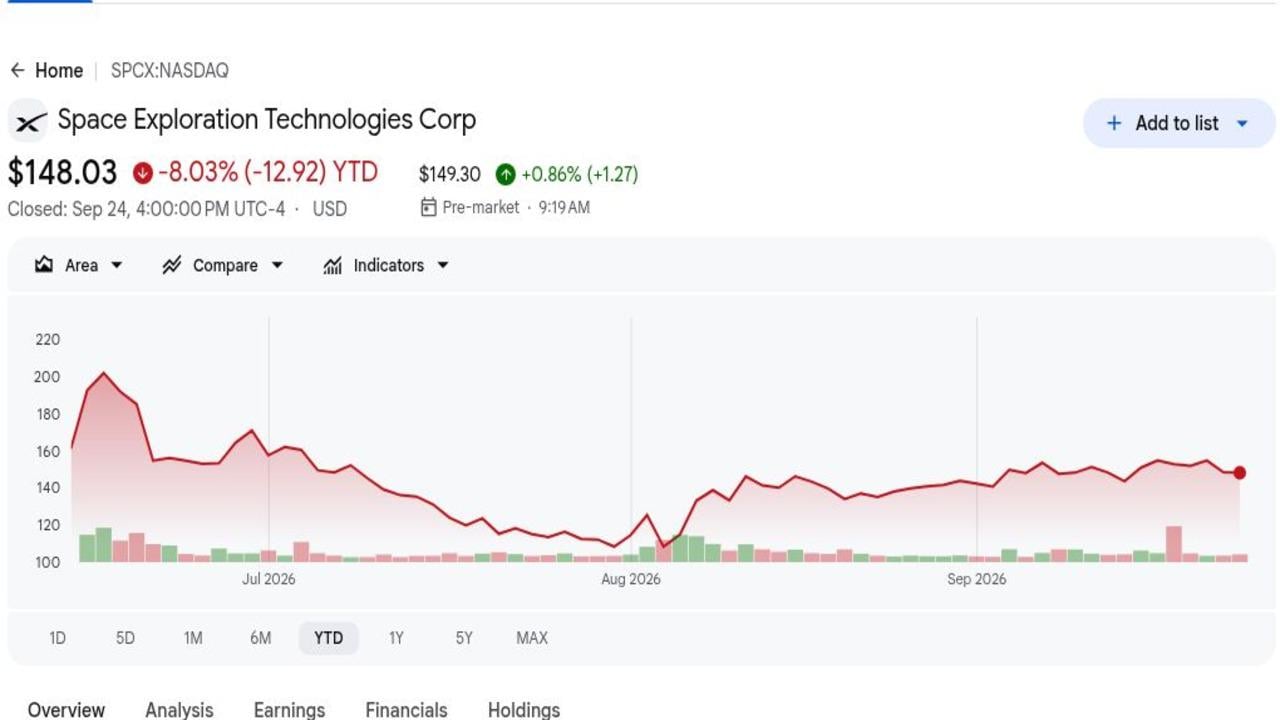
- $148,03 залишили SPCX зниженими на 8,03% з моменту їх червневого лістингу: Опорне закриття 24 вересня залишилося вище ціни IPO $135, але на 34,4% нижче піку після лістингу $225,64. Зниження показує, наскільки швидко проблеми оцінки компенсували початкову рідкість та попит індексів.
- $7,814 млрд доходу Q2 перевищили консенсус приблизно на $914 млн: Дохід зріс на 92% з $4,071 млрд, очолюваний Connectivity та ШІ. Перевищення встановило, що операційний масштаб SpaceX розширюється швидше, ніж очікував ринок до оголошення прибутків у кількох напрямках бізнесу.
- 12 мільйонів підписників Starlink подвоїлися в річному вимірі: Дохід від зв'язку зріс на 66% до $4,291 млрд, а операційний дохід зріс на 79% до $1,656 млрд. Цей сегмент є найяснішим джерелом поточного прибутку, що фінансує ширший портфель запусків та ШІ.
- $18,369 млрд квартальних капітальних витрат збільшилися більш ніж у шість разів: ШІ склало $15,828 млрд порівняно з $749 млн рік тому. Витрати підтримують зростання обчислень, але також пояснюють, чому дохід та скоригована EBITDA ще не перетворюються чисто на вільний грошовий потік.
- $47,5 млрд портфеля замовлень супроводжувався $100 млрд ліквідності: Баланс дає SpaceX можливість інвестувати в Starship, Starlink та ШІ. Інвестори все ще потребують конвертації портфеля замовлень та дисципліни капіталу, оскільки одні лише грошові ресурси не гарантують привабливої прибутковості на акцію.
Що таке SpaceX (SPCX)?
SpaceX — це вертикально інтегрована аерокосмічна, супутниково-комунікаційна та ШІ-інфраструктурна компанія, заснована у 2002 році. Її космічний сегмент розробляє та запускає ракети Falcon, космічні кораблі Dragon та систему Starship, що розвивається. Connectivity експлуатує широкосмугові послуги Starlink та пряме з'єднання з пристроями, тоді як Starshield обслуговує клієнтів національної безпеки. Сегмент ШІ включає обчислювальну інфраструктуру, Grok та відповідні підписні та хмарні послуги. Виробництво, супутники, стартові майданчики, програмне забезпечення та мережеві операції керуються в рамках однієї платформи.
Довгострокова стратегія використовує економіку запуску для розгортання власної комунікаційної та обчислювальної інфраструктури SpaceX у масштабі. Starlink обслуговує споживачів, підприємства, авіакомпанії та уряди, з American Airlines, Southwest, Virgin Atlantic, Iberia та Aer Lingus серед підкреслених авіаційних відносин. Мобільні партнерства включають SoftBank, NTT Docomo та Spark NZ, тоді як Starshield мав понад $6 млрд багаторічних нагород уряду США. Starship залишається центральним, оскільки повна багаторазовість може знизити витрати на розгортання супутників нового покоління та орбітальної інфраструктури.
Читати далі: Як IPO SpaceX 12 червня запускає Ілона Маска за трильйонну позначку чистої вартості
Огляд прибутків SpaceX (SPCX) Q2 2026: 92% зростання доходів та масштаб Starlink підтримують розширення ШІ
SpaceX повідомила про дохід Q2 $7,814 млрд проти очікуваних приблизно $6,9 млрд, збиток $0,09 на акцію проти консенсусного збитку $0,26 та скориговану EBITDA $3,538 млрд, зріс на 191%. Дохід від зв'язку досяг $4,291 млрд, а дохід від ШІ досяг $2,561 млрд, тоді як кількість підписників Starlink подвоїлася до 12 мільйонів. Центральним компромісом стали $18,369 млрд капітальних витрат, включаючи $15,828 млрд для ШІ-інфраструктури.
Читати далі: Огляд прибутків SpaceX (SPCX) Q2 2026: $18,37 млрд ШІ капітальних витрат викликають 13,61% падіння ціни
|
Фінансова метрика |
Орієнтир / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід Q2 |
$6,9 млрд консенсус |
$7,814 млрд |
Перевищення. Приблизно на $914 млн вище консенсусу; зріс на 92% річних. |
|
Збиток Q2 на акцію |
-$0,26 консенсус |
-$0,09 |
Перевищення. Збиток був на $0,17 меншим, ніж очікувалося. |
|
Скоригована EBITDA Q2 |
$1,214 млрд рік тому |
$3,538 млрд |
Розширення. Збільшилася на 191% річних. |
|
Дохід від зв'язку |
$2,588 млрд рік тому |
$4,291 млрд |
Розширення. Збільшився на 66% річних. |
|
Дохід від ШІ |
$737 млн рік тому |
$2,561 млрд |
Прискорення. Збільшився на 247% річних. |
|
Підписники Starlink |
6,0 млн рік тому |
12,0 млн |
Подвоєння. Додано 1,7 млн послідовно. |
|
Капітальні витрати Q2 |
$2,825 млрд рік тому |
$18,369 млрд |
Стрибок. ШІ склало $15,828 млрд. |
|
Готівка та ринкові цінні папери |
— |
$100 млрд |
Ліквідність. Підтримує портфель замовлень $47,5 млрд та інвестиційний план. |
- $7,814 млрд доходу зросли на 92% та перевищили приблизно на $914 млн: Космос, Зв'язок та ШІ — всі розширилися, із загальним доходом, що зріс з $4,071 млрд. Широта зростання знижує залежність лише від запусків та підтримує багатодвигунну структуру оцінки.
- Збиток $0,09 на акцію був на $0,17 кращим за консенсус: Чистий збиток звузився до $541 млн з $1,008 млрд. Поліпшення показує операційний важіль у портфелі, хоча абсолютна прибутковість залишається недостатньою відносно капітальної програми компанії та амбітного графіка інфраструктури.
- $4,291 млрд доходу від зв'язку збільшилися на 66%: Операційний дохід сегменту зріс на 79% до $1,656 млрд, а скоригована EBITDA досягла $2,597 млрд. Таким чином, Starlink створює поточну економіку, що може частково фінансувати ризикованіші проекти, включаючи розробку Starship та ШІ-інфраструктуру.
- $2,561 млрд доходу від ШІ збільшилися на 247%: Скоригована EBITDA від ШІ стала позитивною на рівні $1,146 млрд, навіть коли операційний збиток залишився $1,257 млрд. Різниця підкреслює важку амортизацію, компенсацію акціями та інвестиції в інфраструктуру за зростанням та поточним операційним збитком.
- $18,369 млрд капітальних витрат перевищили дохід на $10,555 млрд: Лише витрати на ШІ досягли $15,828 млрд. Баланс $100 млрд може поглинути короткострокові інвестиції, але майбутня оцінка залежить від того, чи ці активи створюватимуть довготривалі контракти, привабливі маржі та кінцевий грошовий потік.
Інвестиційний прогноз SpaceX (SPCX) на 2026 рік: бичачий сценарій $300 проти ведмежого сценарію $100
Прогноз SpaceX на 2026 рік залежить від того, чи зможуть прибутки від зв'язку та контрактний попит на ШІ підтримати інвестиції в Starship та обчислення без постійного тиску на грошовий потік. Цілі Волл-стрит залишаються незвично розсіяними, оскільки невеликі різниці в довгострокових витратах на запуск, проникненні супутників та маржах ШІ створюють величезні зміни в оцінці.
Бичачий сценарій: Starlink та Starship штовхають SPCX до $300
Бичачий сценарій припускає, що зв'язок продовжує зростати понад 50%, Starship демонструє надійне повторне використання та контрактний попит на хмару перетворюється на високомаржинальний дохід від ШІ. Q2 вже забезпечив 12 мільйонів підписників Starlink, $1,656 млрд операційного доходу від зв'язку та $14,1 млрд контрактних продажів хмари.
Рух до $300 вимагає, щоб етапи запуску та розгортання супутників прибули за графіком, скоригована EBITDA від ШІ залишалася позитивною та капітальні витрати створювали видимий дохід. Зростання доходів понад 60% із зниженням інтенсивності капітальних витрат забезпечило б найсильніше підтвердження.
Базовий сценарій: зростання зв'язку утримує SPCX між $150 та $190
Базовий сценарій припускає, що зростання підписників Starlink та підприємств залишається сильним, тоді як витрати на Starship та ШІ запобігають чистому перетворенню вільного грошового потоку. Позиція ліквідності $100 млрд обмежує тиск фінансування, хоча інвестори застосовують нижчий мультиплікатор, ніж під час безпосереднього піку після IPO.
SPCX може торгуватися в основному між $150 та $190, якщо операційний дохід від зв'язку продовжує розширюватися та портфель замовлень залишається близько $47,5 млрд. Ще один квартал капітальних витрат понад двічі більше доходів або уповільнення додавання підписників послабило б діапазон.
Ведмежий сценарій: капітальні витрати та затримки тягнуть SPCX до $100
Ведмежий сценарій припускає, що розробка Starship затягується, контракти ШІ перетворюються повільніше та $18,369 млрд квартальних капітальних витрат залишаються підвищеними. Зв'язок залишається прибутковим та продовжує додавати підписників, але не може фінансувати кожну платформу запуску, супутника та обчислень без стійкого споживання готівки.
Рух до $100 стає більш вірогідним, якщо операційні збитки від ШІ залишаються понад $1 млрд, зростання Starlink падає нижче 30% або Starship пропускає основні етапи повторного використання. При такій комбінації нижчі оцінки та стиснення мультиплікатора посилювали б один одного.
Прогнози цін акцій SPCX на 2026 рік від аналітиків Волл-стрит
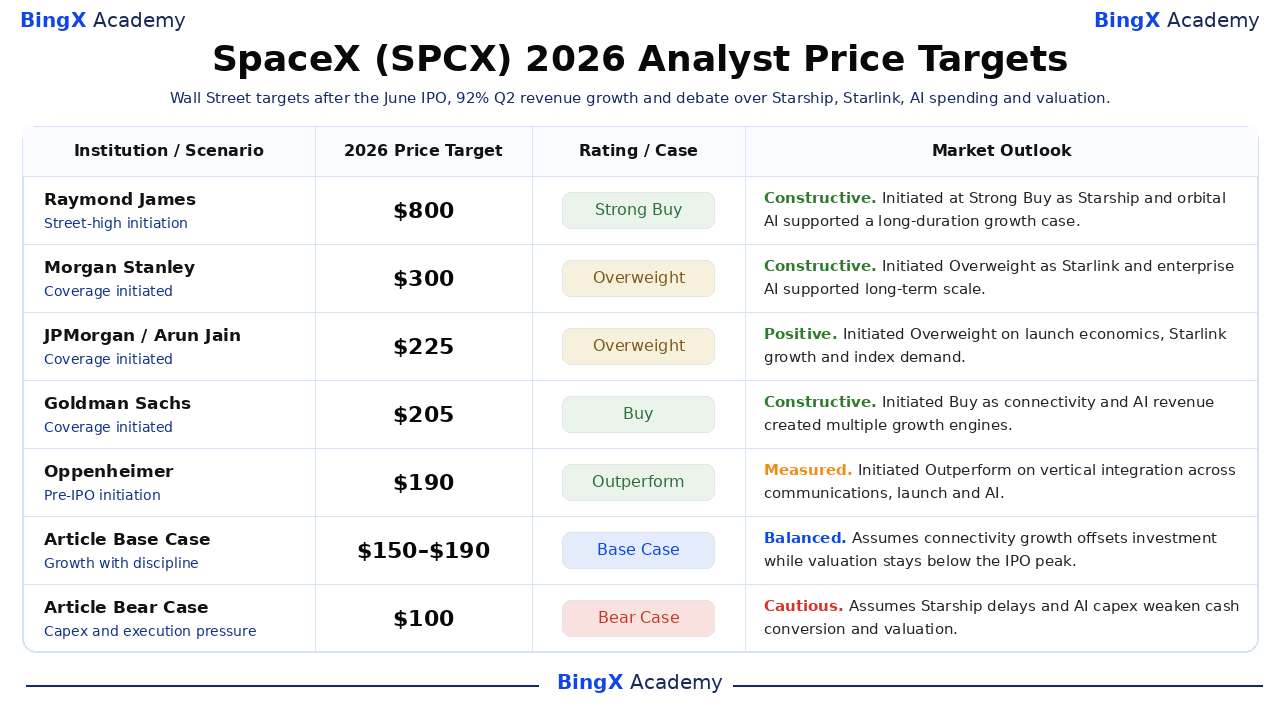
П'ять датованих дій нижче показують цілі від $190 до $800, що відображає радикально різні припущення щодо Starship, Starlink, ШІ-інфраструктури та довгострокових маржів. Вони є сторонніми референтними точками, а не єдиним консенсусним прогнозом, а останні два рядки є редакційними сценаріями BingX Academy.
|
Інституція / Сценарій |
Цінова ціль 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Raymond James |
$800 |
Сильна купівля |
Конструктивний. 7 липня: ініціювано з найвищою на стріті ціллю на основі Starship, Starlink та орбітального ШІ. |
|
Morgan Stanley / Адам Джонас |
$300 |
Надвага |
Конструктивний. 7 липня: ініціювано як домінування запусків, Starlink та корпоративний ШІ підтримували масштаб. |
|
JPMorgan / Арун Джейн |
$225 |
Надвага |
Позитивний. 7 липня: ініціювано на економіці багаторазових запусків, зростанні Starlink та попиті індексів. |
|
Goldman Sachs / Ерік Шерідан |
$205 |
Купівля |
Конструктивний. 7 липня: ініціювано, оскільки зв'язок та ШІ створили кілька двигунів зростання. |
|
Oppenheimer / Тімоті Горан |
$190 |
Перевершення |
Виважений. 11 червня: ініціювано перед IPO на вертикальній інтеграції між комунікаціями, запусками та ШІ. |
|
Базовий сценарій статті |
150–190 |
Базовий сценарій |
Збалансований. Припускає, що зростання зв'язку компенсує інвестиції, тоді як оцінка залишається нижче піку IPO. |
|
Ведмежий сценарій статті |
$100 |
Ведмежий сценарій |
Обережний. Припускає затримки Starship та капітальні витрати ШІ послаблюють конвертацію готівки та оцінку. |
Як торгувати акціями SpaceX (SPCX) на BingX
Торгуйте зростанням Starlink SpaceX, етапами Starship та прогнозом витрат на ШІ, використовуючи BingX TradFi та інструменти BingX AI. Оскільки SPCX може різко реагувати на запуски, контракти, капітальні витрати та пропозицію блокування, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
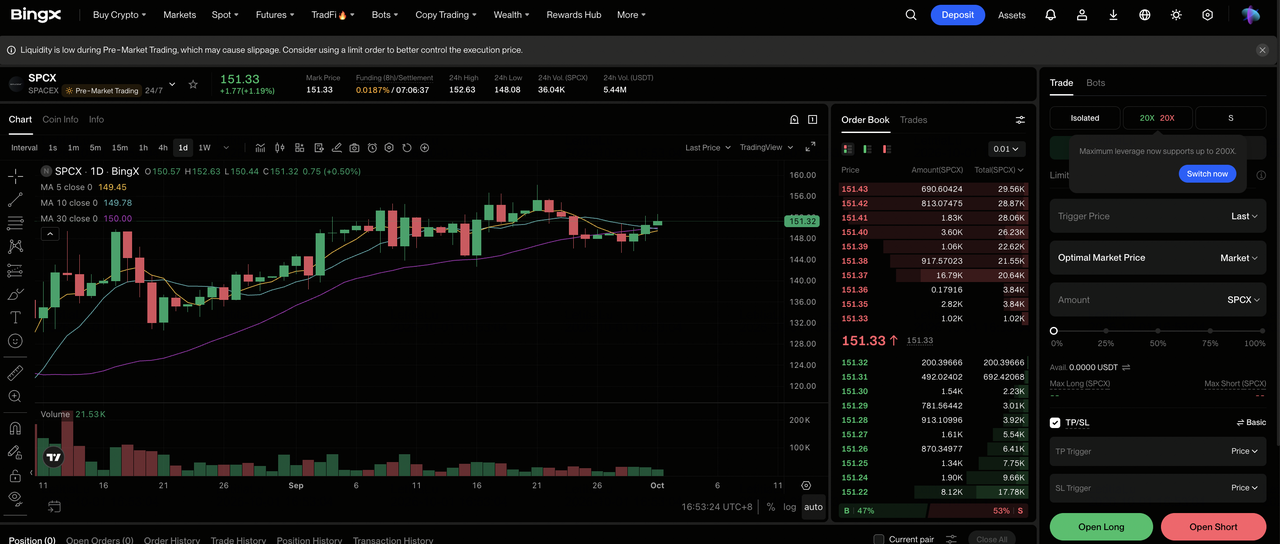
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованої секції TradFi на панелі управління біржі BingX.
Крок 2: Виберіть SpaceX (SPCX). Знайдіть та виберіть безстрокові ф'ючерси SPCX-USDT.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити лонг, якщо зростання Starlink та виконання Starship покращуються. Виберіть Відкрити шорт, якщо капітальні витрати, затримки або тиск оцінки посилюються.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від вашої толерантності до ризику. Рух з $225,64 до $148,03 показує, чому важливі консервативне кредитне плече та чітке розміщення позицій.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Взяття прибутку та Стоп-лосу (TP/SL) перед або одразу після входу в угоду. SPCX може швидко реагувати на льотні тести, зростання підписників, урядові нагороди, контракти ШІ та розблокування акцій.
Топ-5 ризиків, на які слід звертати увагу інвесторам SpaceX у 2026 році
Оцінка SpaceX припускає, що кілька капіталоємних бізнесів успішно масштабуються одночасно. Затримки в запуску, ШІ-інфраструктурі або фінансуванні можуть суттєво знизити майбутній грошовий потік та оцінку.
- Затримки Starship можуть вплинути на кілька бізнесів: Багаторазовість підтримує витрати на запуск, розгортання Starlink та майбутню орбітальну інфраструктуру. Подальші затримки можуть підвищити витрати та відсунути етапи доходів на пізніші роки.
- Капітальні витрати залишаються надзвичайно високими: Капітальні витрати Q2 $18,369 млрд перевищили дохід на $10,555 млрд. Продовження витрат на такому рівні може тиснути на ліквідність та вільний грошовий потік навіть якщо скоригована EBITDA залишається позитивною.
- Прибутковість ШІ залишається недоведеною: Дохід від ШІ досяг $2,561 млрд, але сегмент зафіксував операційний збиток $1,257 млрд. Більша утилізація та маржі будуть потрібні для виправдання продовження витрат на інфраструктуру.
- Розблокування може збільшити пропозицію акцій: Більше обмежених акцій, які стають придатними для продажу, може тиснути на акції незалежно від операційної ефективності, особливо якщо попит інвесторів слабшає.
- Висока оцінка збільшує ризик виконання: Голосуючий контроль засновника обмежує вплив меншості, тоді як цілі аналітиків коливаються від $190 до $800. Навіть скромні зниження довгострокових очікувань зростання або маржі можуть суттєво знизити оцінку.
Заключні думки: чи варто інвестувати в SpaceX у 2026 році?
Перший квартал SpaceX як публічної компанії надав незвично сильні докази: дохід зріс на 92%, підписники Starlink подвоїлися, операційний дохід від зв'язку досяг $1,656 млрд, а скоригована EBITDA збільшилася на 191%. Компанія також завершила Q2 з $100 млрд ліквідності та $47,5 млрд портфеля замовлень, що дає їй значну можливість фінансувати запуски, супутники та обчислювальну інфраструктуру.
Бичачий сценарій вимагає, щоб контракти Starship, Starlink та ШІ перетворили зростання на грошовий потік, підтримуючи шлях до $300. Ведмежий сценарій відображає $18,369 млрд квартальних капітальних витрат, інженерні затримки та стиснення оцінки, що може тягнути SPCX до $100. Консервативні трейдери можуть спостерігати за додаваннями підписників, прибутком від зв'язку, операційними збитками від ШІ, інтенсивністю капітальних витрат та етапами багаторазовості Starship разом.
Нагадування про ризик: Торгівля та інвестування в акції, такі як SPCX, включає ризик втрати капіталу. Інженерні невдачі, капітальні витрати, управління, зміни оцінки та кредитна торгівля можуть призводити до швидких збитків. Проводьте незалежне дослідження перед розміщенням капіталу.
Пов'язані матеріали для читання
- Як IPO SpaceX 12 червня запускає Ілона Маска за трильйонну позначку чистої вартості
- Топові космічні акції для покупки перед IPO SpaceX
- Топові оборонні акції для покупки у 2026 році: Прайми, ракети, дрони, космос та ШІ-війна
- Прогноз ціни Planet Labs (PL) на 2026 рік: чи може оборонний попит штовхнути PL до $35?
- Прогноз ціни Rocket Lab (RKLB) на 2026 рік: чи можуть нова ракета та зростання оборони штовхнути RKLB до $150?
