


Workday (WDAY) продає хмарні застосунки для управління персоналом, нарахування заробітної плати, фінансів і планування великим організаціям. Довгострокові підписки та висока утримуваність клієнтів забезпечують стабільну базу, тоді як Sana та спеціалізовані агенти спрямовані на автоматизацію роботи в цих застосунках. Розширена платформа може збільшити витрати клієнтів, але нові витрати на інфраструктуру та уповільнення бронювань можуть послабити грошову віддачу від впровадження ШІ.
Останній квартал продемонстрував стійкі підписки та кращу скориговану маржу без відповідного приросту грошового потоку. Виручка Workday за фіскальний Q2 FY2027 зросла на 12,8% до $2,649 млрд, дохід від підписок збільшився на 13,9%, а операційна маржа без урахування GAAP досягла 31,1%. Вільний грошовий потік впав до $460 млн, навіть попри те, що агентний ШІ забезпечив понад чверть вартості нових річних контрактів. Платне розширення та відновлення грошових потоків залишаються наступними ключовими тестами.
Прогноз акцій WDAY на 2026 рік зараз зосереджений на двох конкуруючих поглядах:
- Оптимістичний сценарій розширення ШІ: Платні агенти, стабільні поновлення та краший операційний леверидж можуть відновити довіру та підтримати редакційний «бичачий» сценарій до $225.
- Сценарій уповільнення бронювань: Слабкіший попит на підписки, затримана монетизація та слабша конверсія грошових коштів можуть стиснути оцінку та потягнути WDAY до редакційного «ведмежого» сценарію в $150.
Цей посібник розбирає прогноз акцій WDAY, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі квартальних звітів, керівних вказівок менеджменту та жовтневих оголошень про продукти, а також як торгувати ф'ючерсами на акції WDAY на BingX TradFi із заставою в USDT.
Топ-5 речей, які інвесторам Workday варто знати у жовтні 2026 року
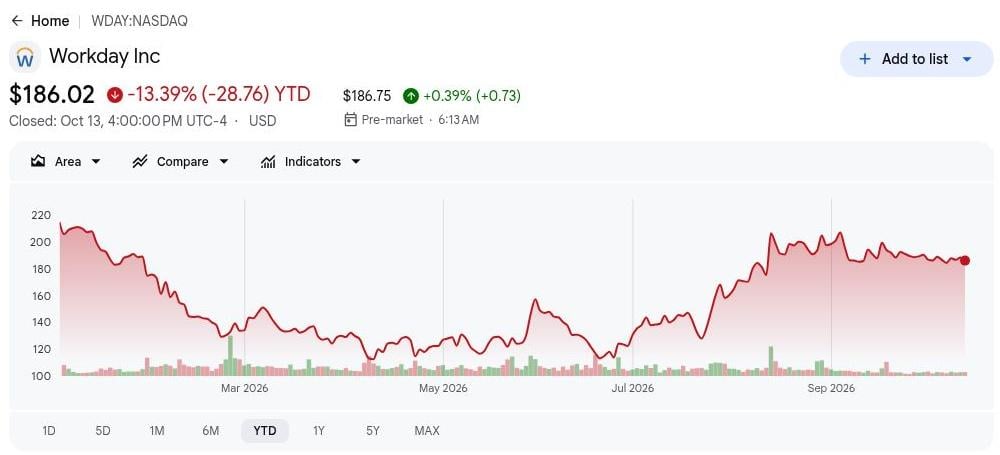
- WDAY закрився на рівні $186,02 після зниження на 13,39% з початку року. Орієнтир завершеної сесії залишається нижче рівня початку року. Оцінка скоригованого EPS за FY2027 від S&P Global у $11,08 передбачає 16,8-кратний прибуток. Подальше відновлення вимагає більшої впевненості в тому, що агенти покращують зростання підписок.
- Виручка за Q2 зросла на 12,8% до $2,649 млрд. Підписки збільшилися на 13,9%, а EPS без урахування GAAP досяг $2,75 проти $2,21. Продажі та прибутковість покращуються одночасно. Ця комбінація має зберігатися, оскільки прогнозоване зростання підписок у Q3 знижується до 12%.
- Річний повторюваний дохід (ARR) від агентного ШІ досяг приблизно $600 млн. Презентація показала зростання понад 200% та понад $100 млн нової річної вартості контрактів з агентним ШІ. Понад 5 500 клієнтів використовують органічного агента. ARR та вартість контракту відрізняються від визнаного доходу, що вимагає ретельного порівняння.
- Прогноз підписок на FY2027 наближається до $9,95 млрд. Менеджмент очікує від $9,940 млрд до $9,950 млрд, що представляє 13% зростання, 31,0% скоригованої маржі та $3,180 млрд річного вільного грошового потоку. Виконання всіх трьох показників зміцнить довіру до якості зростання.
- Платформа Workday охоплює понад 80 мільйонів контрактних користувачів. Sana стала новим Workday Home 2026-10-13, розширивши інтерфейс для задач під керівництвом агента. Sana Concierge залишається обмеженою для ранніх користувачів, загальна доступність очікується в Q1 2027. Вплив на дохід залежить від поетапного впровадження.
Що таке Workday (WDAY)?
Workday об'єднує записи про співробітників, нарахування заробітної плати, фінансовий менеджмент, закупівлі та планування в хмарній платформі підписок. Організації можуть використовувати спільні дані, дозволи та робочі процеси затвердження між командами, замість того щоб підтримувати окремі системи для кожної функції. Послуги впровадження підтримують розгортання, тоді як багаторічні контракти, поновлення та розширення модулів забезпечують повторюваний дохід. Понад 11 500 організацій, у тому числі понад 65% компаній зі списку Fortune 500, використовують програмне забезпечення. Workday звітує про один сегмент хмарних застосунків, тому інвестори не можуть виокремити дохід від ШІ у стандартному розбитті звітності.
Workday розміщує Sana на передньому плані існуючих робочих процесів та використовує свою систему записів агентів для управління автоматизованою діяльністю. Financial Audit Agent та Workday Learning розширюють набір продуктів, тоді як інтеграція AWS Data Cloud підключає керовані дані HR та фінансів до зовнішніх сервісів. Заплановане придбання C1.ai може додати засоби контролю ідентифікації для людей та агентів після завершення угоди. Використання клієнтами, платне розширення та утримання покажуть, чи поглиблюють ці доповнення підписки за межами доступності продукту.
Детальніше: Прогноз ціни Salesforce (CRM) на 2026 рік: чи може зростання на основі Agentforce підштовхнути CRM до $330?
Огляд звітності Workday (WDAY) за Q2 FY2027: дохід від підписок зріс на 13,9% у міру покращення маржі
Workday повідомив про виручку за Q2 FY2027 у розмірі $2,649 млрд, що на 12,8% більше порівняно з аналогічним періодом минулого року та на $9 млн вище консенсус-прогнозу, тоді як дохід від підписок збільшився на 13,9% до $2,471 млрд. Скоригований EPS досяг $2,75, а операційна маржа без урахування GAAP покращилась до 31,1%. Менеджмент прогнозує річний дохід від підписок у розмірі від $9,940 млрд до $9,950 млрд, хоча вільний грошовий потік знизився на 21,8% до $460 млн, зберігаючи конверсію грошових коштів важливим показником прибутковості.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітне / Фактичне значення |
Сюрприз |
|
Виручка за Q2 FY2027 |
Консенсус LSEG $2,640 млрд |
$2,649 млрд |
Перевищення. На $9 млн вище прогнозу; зростання на 12,8% р/р. |
|
Скоригований розбавлений EPS |
$2,21 роком раніше |
$2,75 |
Покращення. Зростання на 24,4% порівняно з аналогічним періодом минулого року. |
|
Чистий прибуток за GAAP |
$228 млн роком раніше |
$632 млн |
Вищий. Зростання на $404 млн, включаючи податкову пільгу в $374 млн. |
|
Дохід від підписок |
$2,169 млрд роком раніше |
$2,471 млрд |
Зростання. Збільшення на 13,9% порівняно з аналогічним періодом минулого року. |
|
12-місячний бек-лог |
$7,911 млрд роком раніше |
$9,034 млрд |
Розширення. Зростання на 14,2% порівняно з аналогічним періодом минулого року. |
|
Операційна маржа без урахування GAAP |
29,0% роком раніше |
31,10% |
Покращення. Зростання на 2,1 відсоткового пункту. |
|
Вільний грошовий потік |
$588 млн роком раніше |
$460 млн |
Нижчий. Зниження на 21,8% порівняно з аналогічним періодом минулого року. |
|
Прогноз доходу від підписок на FY2027 |
— |
9,940 млрд–9,950 млрд |
Прогноз. Приблизно 13% річного зростання. |
- Дохід від підписок зріс на 13,9% до $2,471 млрд. Виручка збільшилася на $302 млн з $2,169 млрд, при цьому існуючі клієнти забезпечили 60% зростання підписок, а нові клієнти — 40%. Розширення в межах встановленої бази залишається центральним для зростання повторюваного доходу Workday.
- Понад 5 500 клієнтів прийняли органічні агенти ШІ Workday. Впровадження зросло більш ніж на 35% послідовно, а ARR від агентного ШІ досяг приблизно $600 млн. Зростаюче корпоративне використання створює можливості для монетизації, хоча поновлення, розширення контрактів та витрати на інфраструктуру визначатимуть прибутковість.
- 12-місячний бек-лог підписок зріс на 14,2% до $9,034 млрд. Загальний бек-лог збільшився на 8,0% до $27,403 млрд, що підтримує видимість короткострокового доходу. Повільніше зростання загального бек-логу робить поновлення контрактів клієнтами та довгострокове розширення контрактів важливими індикаторами стійкого попиту.
- Операційна маржа без урахування GAAP покращилась до 31,1%. Скоригована маржа зросла з 29,0%, тоді як операційна маржа за GAAP досягла 11,8%, порівняно з 10,6%. Чистий прибуток за GAAP у розмірі $632 млн включав податкову пільгу в $374 млн, що робить повторювану операційну прибутковість більш корисним показником прогресу прибутків.
- Вільний грошовий потік знизився на 21,8% до $460 млн. Операційний грошовий потік впав до $520 млн з $616 млн, тоді як капітальні витрати збільшилися до $60 млн з $28 млн. При $1,3 млрд, витрачених на викуп акцій, та ще $4 млрд, авторизованих для цього, більш сильна генерація грошових коштів буде важливою для підтримки дохідності для акціонерів.
Інвестиційний прогноз Workday (WDAY) на 2026 рік: оптимістичний сценарій $225 проти «ведмежого» сценарію $150
Прогноз Workday на решту 2026 року залежить від того, чи клієнти перетворять впровадження агентів на більші підписки та більш сильний грошовий потік. Велика встановлена база, висока утримуваність та короткостроковий бек-лог підтримують стабільне зростання. Уповільнення бронювань, зростаючі витрати на доставку ШІ та відставання між запусками продуктів і платним розгортанням послаблять аргументи на користь вищих оцінок прибутків.
Оптимістичний сценарій: розширення ШІ підштовхує WDAY до $225
Оптимістичний сценарій передбачає, що агенти збільшують витрати в межах існуючих клієнтів, спираючись на приблизно $600 млн ARR від агентного ШІ та 97% валову утримуваність. Sana охоплює більше співробітників через встановлену платформу. Якщо нові підписки зростатимуть швидше, ніж витрати на інфраструктуру та підтримку обслуговування агентів, маржа та прибуток на акцію можуть покращуватися одночасно.
Рух до $225 вимагатиме зростання підписок у Q3 вище прогнозованих 12%, більш сильного короткострокового бек-логу та незмінних річних прогнозів щодо грошових коштів. Платне розширення, а не доступ до оголошених інструментів, стане найчіткішим підтвердженням.
Базовий сценарій: стабільні підписки утримують WDAY між $175 і $205
Базовий сценарій передбачає, що Workday виконає свій річний діапазон підписок від $9,940 млрд до $9,950 млрд та скориговану маржу 31,0%, поки впровадження ШІ дозріває. Короткостроковий бек-лог зріс на 14,2%, забезпечуючи видимість доходу, але загальний бек-лог зріс на 8,0%. Запуски продуктів поглиблюють платформу до того, як кожен інструмент досягне повного комерційного масштабу.
WDAY може торгуватися переважно між $175 і $205, якщо утримуваність залишиться стабільною, а вільний грошовий потік покращиться до річної цілі в $3,180 млрд. Прискорення бек-логу підніме цей діапазон; зниження підписок або прогнозу щодо грошових коштів послабить його.
«Ведмежий» сценарій: уповільнення бронювань тягне WDAY до $150
«Ведмежий» сценарій передбачає, що клієнти відкладають нові модулі або конкуруючі агенти сповільнюють платне розширення. Витрати на підписки зросли на 18% у Q2, швидше, ніж продажі, тому слабкіші бронювання ускладнять поглинання витрат на хмарну ємність та продукти. Слабша генерація грошових коштів також може обмежити викупи акцій, що використовуються для підтримки прибутку на акцію.
Рух до $150 стане більш імовірним, якщо підписки або короткостроковий бек-лог у Q3 не досягнуть прогнозів, а конверсія грошових коштів погіршиться. Затримки інтеграції C1.ai або слабке використання Sana додадуть до занепокоєння тим, що витрати на ШІ передують доходу.
Прогнози ціни акцій WDAY на 2026 рік від аналітиків Уолл-стріт
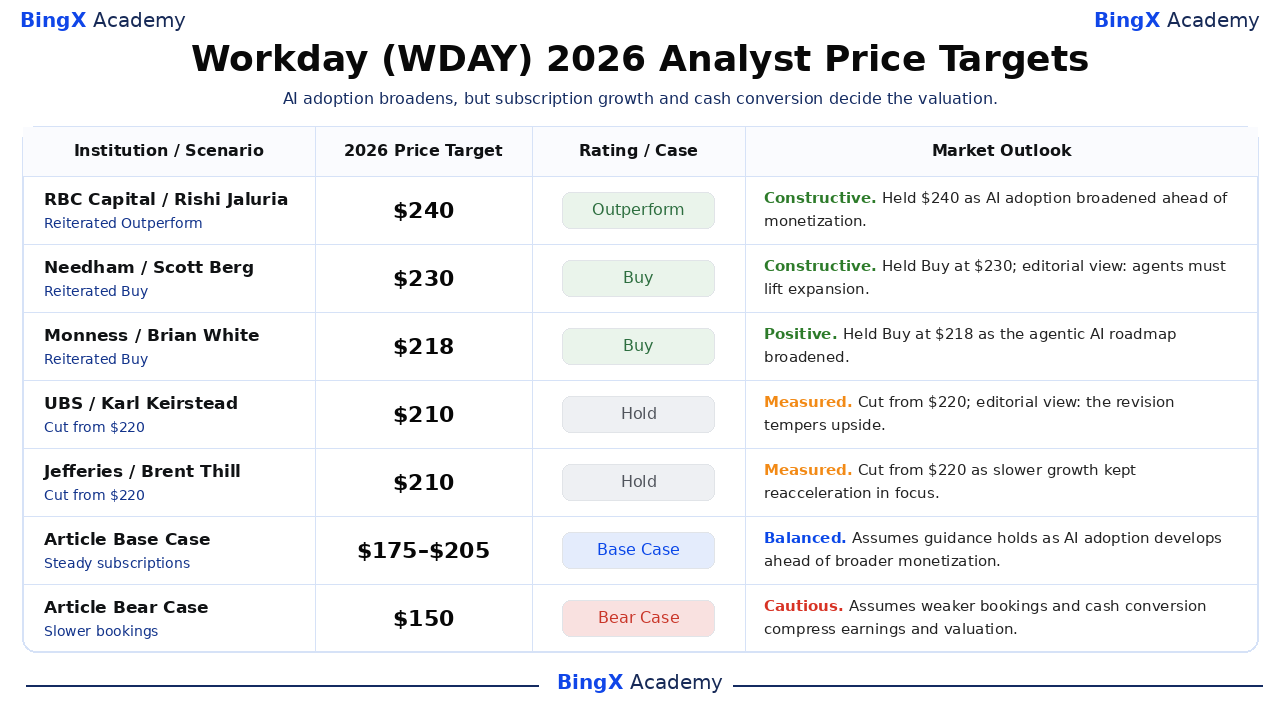
Шість названих компаній надають датовані цільові показники від $201 до $240, загалом на 12 місяців. Сценарії для решти 2026 року в цій статті використовують коротший горизонт. Таблиця зберігає повідомлені дії та коментарі брокерів; інтерпретації, що виходять за межі зазначеної дії, позначені як редакційні. Різні цільові показники відображають різні очікування щодо зростання та оцінки.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
RBC Capital |
$240 |
Перевищення очікувань (Outperform) |
Конструктивний. 2026-10-05: Ріші Джалурія підтвердив рейтинг Outperform та ціль $240. Впровадження ШІ зміцнило можливості платформи; у записці наголошувалось на впровадженні перед монетизацією. |
|
Needham |
$230 |
Купувати (Buy) |
Конструктивний. 2026-10-05: Скотт Берг підтвердив рейтинг Buy та ціль $230. Редакційне читання: позиція Buy підтримує потенціал зростання, якщо впровадження агентів покращить розширення клієнтів. |
|
Monness |
$218 |
Купувати (Buy) |
Позитивний. 2026-10-05: Браян Вайт підтвердив рейтинг Buy та ціль $218. Опублікована записка наголошувала на інноваціях у сфері ШІ та дорожній карті агентної платформи Workday. |
|
UBS |
$210 |
Тримати (Hold) |
Зважений. 2026-10-14: Карл Кірстед знизив ціль з $220 до $210 та зберіг рейтинг Hold. Редакційне читання: нижча ціль стримує очікування щодо потенціалу зростання після річного заходу. |
|
Jefferies |
$210 |
Тримати (Hold) |
Зважений. 2026-10-08: Брент Тілл знизив ціль з $220 до $210 та зберіг рейтинг Hold. Повільніше зростання доходу та бек-логу залишило прискорення підписок ключовим тестом. |
|
Citi |
$201 |
Тримати (Hold) |
Зважений. 2026-10-14: Стів Ендерс підтвердив рейтинг Hold та ціль $201. Опублікована записка пов'язала довгострокову стратегію платформи ШІ з підтвердженим прогнозом на FY2028. |
|
Базовий сценарій статті |
175–205 |
Базовий сценарій |
Збалансований. Передбачає збереження прогнозів у міру розвитку впровадження ШІ до ширшої монетизації. |
|
«Ведмежий» сценарій статті |
$150 |
«Ведмежий» сценарій |
Обережний. Передбачає, що слабкіші бронювання та конверсія грошових коштів стискають прибутки та оцінку. |
Як торгувати акціями Workday (WDAY) на BingX
Торгуйте прогнозом зростання підписок, впровадження агентів та конверсії грошових коштів Workday за допомогою інструментів BingX TradFi та BingX AI. Оскільки WDAY може різко реагувати на звітність, бронювання та оголошення про продукти, трейдери повинні визначити як каталізатор, так і ліміти ризику перед входом у позицію.
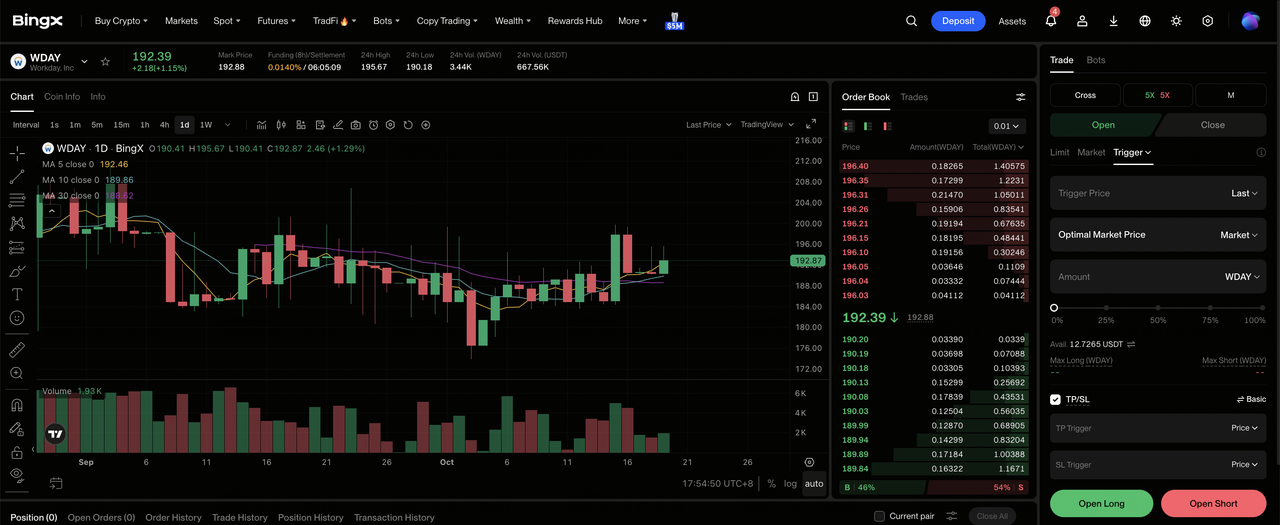
Крок 1: Отримайте доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Workday (WDAY). Знайдіть та виберіть контракт безстрокових ф'ючерсів WDAY-USDT.
Крок 3: Оберіть напрямок. Виберіть Відкрити лонг, якщо ви очікуєте, що впровадження агентів зміцнить зростання підписок та генерацію грошових коштів. Виберіть «Відкрити шорт», якщо ви очікуєте, що уповільнення бронювань або зростаючі витрати на інфраструктуру послаблять прибутковість.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольована або крос-маржа залежно від вашої толерантності до ризику. Зниження на 13,39% з початку року до 2026-10-13 показує, чому консервативне кредитне плече та чіткий розмір позиції є важливими.
Крок 5: Дотримуйтесь суворих протоколів управління ризиками. Встановіть рівні тейк-профіт та стоп-лосс (TP/SL) до або одразу після входу в угоду. WDAY може швидко реагувати на квартальні результати, прогнози підписок, зміни бек-логу, впровадження Sana та оновлення щодо придбань.
Топ-5 ризиків, за якими варто стежити інвесторам Workday у 2026 році
Workday має стійкі відносини з клієнтами, але вартість його акцій залежить від платного розширення, витрат на доставку нових агентів та того, чи перетворюються звітні показники маржі на грошові кошти.
- Уповільнення розширення клієнтів послабить повторюване зростання. Існуючі клієнти забезпечують 60% зростання підписок. Менші поновлення або відкладені покупки модулів можуть знизити приростний дохід, незважаючи на високу утримуваність, знижуючи прогнози прибутків та мультиплікатор оцінки платформи.
- Витрати на доставку ШІ можуть випереджати нові підписки. Витрати на підписки у Q2 зросли на 18%, включаючи $33 млн додаткових витрат на інфраструктуру. Більше використання агентів до того, як ціноутворення наздожене, може послабити валовий прибуток, незважаючи на сильні показники впровадження клієнтами та ширший охоплення продукту.
- Терміни виходу продуктів можуть затримати очікувані прибутки. Загальна доступність Sana Concierge очікується в Q1 2027; C1.ai має закритися в Q4 FY2027. Затримки розгортання або інтеграції відкладають комерційні переваги після того, як ресурси розробки та управління вже були виділені.
- Викупи акцій конкурують з інвестиціями за грошові кошти. Викупи у Q2 спожили $1,3 млрд проти $460 млн вільного грошового потоку, при цьому грошові кошти та цінні папери становили $3,403 млрд. Витрати вище генерації грошових коштів можуть зменшити гнучкість для придбань і розробки продуктів.
- Скоригований прибуток може завищувати економіку для власника. Компенсація на основі акцій у Q2 становила $462 млн, що сприяло розриву між 11,8% GAAP та 31,1% скоригованими маржами. Відстежуйте розбавлення та викупи разом, оскільки підтримання кількості акцій може споживати значні грошові кошти.
Підсумкові думки: чи варто інвестувати в Workday у 2026 році?
Франшиза повторюваного програмного забезпечення Workday залишається суттєвою, з високою утримуваністю та великою встановленою базою, якої можуть досягти агенти. Q2 показав впровадження ШІ та кращу маржу. Питання полягає в тому, скільки приросту доходу від підписок та грошових коштів створять ці інструменти. Новий інтерфейс Sana та заплановане придбання C1.ai розширюють можливості, а комерційне виконання визначає прибуток.
Базовий сценарій від $175 до $205 забезпечує збалансовану основу для місяців, що залишилися у 2026 році, оскільки він визнає стабільні підписки без припущення про негайну монетизацію кожного запуску. Консервативний інвестор може відстежувати підписки Q3, бек-лог, річний прогноз щодо грошових коштів та розширення платних агентів. Кращі результати підтримають $225; слабкіші бронювання та конверсія грошових коштів будуть сприяти «ведмежому» сценарію в $150.
Застереження щодо ризиків: Торгівля та інвестування в акції, такі як WDAY, пов'язані з високим ризиком втрати капіталу. Попит на підписки, конкуренція у сфері ШІ, надійність розгортання, інтеграція придбань, компенсація на основі акцій та зміни оцінки можуть впливати на прибутки. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язане читання
- Прогноз ціни Salesforce (CRM) на 2026 рік: чи може зростання на основі Agentforce підштовхнути CRM до $330?
- Прогноз ціни Oracle (ORCL) на 2026 рік: чи може зростання хмарного ШІ підштовхнути ORCL до $260?
- Прогноз ціни Alphabet (GOOGL) на 2026 рік: чи може 82% зростання хмарних послуг та ШІ підштовхнути акції GOOGL до $430?
- Прогноз ціни AppLovin (APP) на 2026 рік: чи може зростання AXON підштовхнути APP до $600?
- Прогноз ціни IBM (IBM) на 2026 рік: чи може зростання програмного забезпечення та квантових обчислень підштовхнути IBM до $350?
