تصمم شركة Advanced Micro Devices (AMD) منتجات حوسبة عالية الأداء عبر مراكز البيانات والحاسوبات الشخصية والألعاب والأنظمة المدمجة. تبقى معالجات خادم EPYC ومعالجات العميل Ryzen محورية في أعمال وحدة المعالجة المركزية، بينما تصبح محركات Instinct وبرنامج ROCm ومنصة Helios للرف أكثر أهمية للنمو طويل المدى. هذا التحول يوسع تعرض AMD لبنية الذكاء الاصطناعي، ولكنه يجعل السهم أيضاً حساساً للمنافسة وضوابط التصدير والتعبئة المتقدمة وإمداد الذاكرة.
أظهر ربعها الأخير تسارع ذلك التحول. وصلت إيرادات AMD للربع الثاني 2026 إلى 11.536 مليار دولار، بزيادة 50% مقارنة بالعام السابق وأعلى من نقطة التوجيه الوسطى البالغة 11.2 مليار دولار تقريباً، بينما مثّلت مراكز البيانات 58% من المبيعات وتضاعفت إيرادات القطاع أكثر من مرة. وصل ربح السهم غير المعدل حسب GAAP إلى 1.66 دولار مقابل 1.62 دولار متوقع، وارتفع توجيه إيرادات الربع الثالث إلى 13.0 مليار دولار زائد أو ناقص 300 مليون دولار. تعتمد حالة الاستثمار على ما إذا كان بإمكان Instinct و EPYC الحفاظ على ذلك النمو دون إضعاف هامش الربح الإجمالي غير المعدل حسب GAAP البالغ 56%.
توقعات سهم AMD لعام 2026 تتركز الآن على وجهتي نظر متنافستين:
- حالة توسع منصة الذكاء الاصطناعي: Instinct و EPYC و Helios و ROCm تعمق اعتماد العملاء، ترفع التقديرات، وتدعم الرافعة التشغيلية.
- حالة التنفيذ والتقييم: تأخير النشر، تركز العملاء، ضوابط التصدير، أو قيود الإمداد تترك الأرباح دون المستوى المطلوب لدعم مكاسب سنوية حتى تاريخه بنسبة 113%.
يقسم هذا الدليل توقعات سهم AMD، وسيناريوهات الأسعار لعام 2026، والمخاطر الرئيسية، ونظرات المحللين، اعتماداً على إصدار أرباح الربع الثاني من AMD في 4 أغسطس 2026، والملفات التنظيمية، وبيانات السوق حتى 2 سبتمبر 2026، بالإضافة إلى كيفية تداول عقود سهم AMD الآجلة على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب على مستثمري AMD معرفتها في سبتمبر 2026
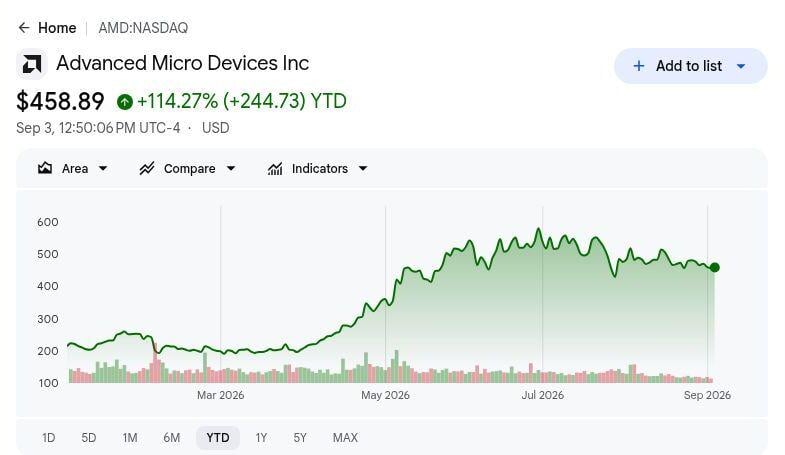
- ارتفع AMD بحوالي 113% سنوياً حتى تاريخه حتى 2 سبتمبر: أغلقت الأسهم عند 457.06 دولار بعد انخفاض 0.55% ذلك اليوم، مما يظهر مدى عدوانية المستثمرين في إعادة تسعير AMD حول محركات الذكاء الاصطناعي ووحدات المعالجة المركزية للخوادم. هذا يترك مجالاً أقل للتأخير في Instinct أو EPYC أو عمليات نشر نطاق الرف.
- وصلت إيرادات الربع الثاني إلى 11.536 مليار دولار، بزيادة 50% مقارنة بالعام السابق: جاءت النتيجة أعلى بحوالي 336 مليون دولار من نقطة التوجيه الوسطى البالغة 11.2 مليار دولار تقريباً وارتفعت 13% تسلسلياً، مما يُظهر أن طلب الذكاء الاصطناعي كان يتحول بالفعل إلى مبيعات معترف بها.
- ولّدت مراكز البيانات حوالي 58% من إجمالي الإيرادات حيث تضاعفت مبيعات القطاع أكثر من مرة: وفرت معالجات EPYC قاعدة خادم راسخة بينما وسعت محركات Instinct تعرض AMD للذكاء الاصطناعي. يزيد المزيج أيضاً الحساسية لعمليات نشر hyperscaler وسعة التعبئة وتركز العملاء.
- توسع الهامش الإجمالي غير المعدل حسب GAAP إلى 56%: وصل ربح السهم غير المعدل حسب GAAP إلى 1.66 دولار مقابل الإجماع المذكور 1.62 دولار، بينما ارتفع ربح السهم المخفف حسب GAAP بنسبة 156% إلى 1.38 دولار. هذا يُظهر أن النمو السريع في الإيرادات كان يترجم إلى ربحية أقوى.
- وصل توجيه إيرادات الربع الثالث إلى 13.0 مليار دولار ±300 مليون دولار: تشير النقطة الوسطى إلى نمو سنوي بحوالي 41% وزيادة تسلسلية أخرى بنسبة 13%، مع توقع هامش ربح إجمالي غير معدل حسب GAAP قريب من 56%. تحقيق كليهما من شأنه أن يدعم حالة الرافعة التشغيلية بعد الارتفاع السنوي حتى تاريخه بنسبة 113%.
ما هي Advanced Micro Devices (AMD)؟
AMD هي شركة أشباه موصلات بدون مصانع تصمم منتجات الحوسبة عالية الأداء والقابلة للتكيف. تشمل محفظتها وحدات معالجة مركزية للخوادم EPYC، ووحدات معالجة رسومات لمراكز البيانات Instinct، ومعالجات العميل Ryzen، ورسومات Radeon، والمنتجات المدمجة، وتقنية الشبكات، وبرنامج الذكاء الاصطناعي ROCm. تخدم الشركة مزودي السحابة والمؤسسات ومصنعي أجهزة الكمبيوتر واللاعبين والعملاء الصناعيين عبر مراكز البيانات والحاسوبات الشخصية والألعاب والأنظمة المدمجة. لأن AMD لا تصنع رقائق الحافة الرائدة بنفسها، فإنها تركز رأس المال على الهندسة المعمارية وتصميم المنتجات بينما تعتمد على شركاء المسابك والتعبئة والذاكرة والتصنيع الخارجيين.
تمتد استراتيجية AMD الحالية بشكل متزايد عبر منصة ذكاء اصطناعي كاملة بدلاً من محرك واحد. تنسق وحدات المعالجة المركزية EPYC الحوسبة العامة، تسرّع وحدات معالجة الرسومات Instinct أحمال عمل الذكاء الاصطناعي، يوفر ROCm طبقة البرنامج، ويمدد Helios المحفظة إلى عمليات نشر نطاق الرف. يدعم عملاء السحابة الرئيسيون وشركاء النظام اعتماداً أوسع، بينما تحدد السعة المتقدمة للمسبك، والذاكرة عالية النطاق الترددي، وعوائد التعبئة، وجاهزية الشبكات مدى سرعة تحول الطلبات إلى إيرادات معترف بها. يمكن لنهج المنصة هذا تعميق علاقات العملاء وتوزيع الاستثمار في البرامج عبر قاعدة مثبتة أكبر، على الرغم من أن Nvidia والسيليكون المخصص لـ hyperscaler تبقى قيوداً تنافسية مهمة.
اقرأ المزيد: مقارنة AMD مقابل Nvidia 2026: أي سهم حوسبة الذكاء الاصطناعي هو الأفضل للشراء؟
نظرة عامة على أرباح AMD للربع الثاني 2026: الإيرادات وربح السهم ونمو مراكز البيانات
حققت AMD إيرادات الربع الثاني بقيمة 11.536 مليار دولار، بزيادة 50% مقارنة بالعام السابق وأعلى من نقطة التوجيه الوسطى البالغة 11.2 مليار دولار تقريباً، بينما وصل ربح السهم غير المعدل حسب GAAP إلى 1.66 دولار مقابل 1.62 دولار متوقع. مثّلت مراكز البيانات 58% من إجمالي الإيرادات وتضاعفت أكثر من مرة، ارتفع ربح السهم المخفف حسب GAAP بنسبة 156% إلى 1.38 دولار، ووصل توجيه إيرادات الربع الثالث إلى 13.0 مليار دولار زائد أو ناقص 300 مليون دولار. التوتر الرئيسي هو ما إذا كان بإمكان انحدار المحرك الحفاظ على هامش الربح الإجمالي غير المعدل حسب GAAP البالغ 56% مع تغير مزيج المنتجات والعملاء.
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
نقطة التوجيه الوسطى حوالي 11.2 مليار دولار |
11.536 مليار دولار |
تجاوز. حوالي 336 مليون دولار أعلى من النقطة الوسطى؛ ارتفاع 50% سنوياً و13% تسلسلياً. |
|
ربح السهم المخفف غير المعدل حسب GAAP للربع الثاني |
إجماع 1.62 دولار |
1.66 دولار |
تجاوز. 0.04 دولار أعلى من الإجماع. |
|
ربح السهم المخفف حسب GAAP للربع الثاني |
— |
1.38 دولار |
تحسّن. ارتفاع 156% مقارنة بالعام السابق. |
|
الهامش الإجمالي غير المعدل حسب GAAP للربع الثاني |
— |
56% |
توسع. ارتفاع 13 نقطة مئوية مقارنة بالعام السابق. |
|
مزيج إيرادات مراكز البيانات للربع الثاني |
— |
58% من إجمالي الإيرادات |
توسع. أصبحت مراكز البيانات محرك الإيرادات الرئيسي لـ AMD. |
|
نمو إيرادات مراكز البيانات للربع الثاني |
— |
تضاعف أكثر من مرة سنوياً |
تسارع. دفعت معالجات EPYC ومحركات Instinct الزيادة. |
|
توقعات إيرادات الربع الثالث 2026 |
— |
13.0 مليار دولار ±300 مليون دولار |
رُفع. تشير النقطة الوسطى إلى نمو سنوي بحوالي 41% ونمو تسلسلي 13%. |
|
توقعات الهامش الإجمالي غير المعدل حسب GAAP للربع الثالث |
— |
حوالي 56% |
مستقر. يحافظ التوجيه على الهامش قرب الربع الثاني رغم انحدار محرك أكبر. |
- تجاوزت إيرادات الربع الثاني البالغة 11.536 مليار دولار نقطة التوجيه الوسطى بحوالي 336 مليون دولار: ارتفعت المبيعات 50% مقارنة بالعام السابق و13% تسلسلياً، مما يؤكد أن انحدار الذكاء الاصطناعي كان يحقق كلاً من الحجم والتسارع. القاعدة الأقوى الآن ترفع المعيار للربع الثالث.
- تجاوز ربح السهم المخفف غير المعدل حسب GAAP البالغ 1.66 دولار الإجماع بـ0.04 دولار: ارتفع ربح السهم المخفف حسب GAAP أيضاً بنسبة 156% إلى 1.38 دولار، مما يُظهر أن النمو السريع في الإيرادات ترجم إلى أرباح معدلة ومُبلغ عنها.
- وصلت مراكز البيانات إلى 58% من إجمالي الإيرادات حيث تضاعفت مبيعات القطاع أكثر من مرة: أصبحت EPYC و Instinct محركي النمو الرئيسيين لـ AMD، مما يزيد تعرض الذكاء الاصطناعي بينما يجعل النتائج أكثر حساسية لجداول نشر hyperscaler والبرامج الكبيرة.
- توسع الهامش الإجمالي غير المعدل حسب GAAP بـ13 نقطة مئوية إلى 56%: يُظهر التحسن أن مزيج المنتجات والتنفيذ تقوى جنباً إلى جنب مع نمو الإيرادات. الحفاظ على الهامش قرب 56% خلال انحدار المحرك التالي من شأنه أن يدعم حالة الرافعة التشغيلية.
- يشير توجيه إيرادات الربع الثالث البالغ 13.0 مليار دولار إلى نمو سنوي بنسبة 41%: تمثل النقطة الوسطى أيضاً نمو تسلسلي بحوالي 13%، مع توقع هامش ربح إجمالي غير معدل حسب GAAP قرب 56%. تحقيق كلا الهدفين من شأنه أن يؤكد استمرار الزخم، بينما الشحنات الأضعف أو الهوامش ستشير إلى ضغط النشر أو الإمداد.
نظرة استثمار AMD لعام 2026: حالة الصعود 700 دولار مقابل حالة الهبوط 350 دولار
الاختبار المركزي هو ما إذا كان بإمكان AMD توسيع نطاق محركات Instinct، ومعالجات EPYC، وأنظمة Helios، واعتماد ROCm بسرعة كافية للحفاظ على نمو الإيرادات والهوامش بعد إعادة التصنيف للسهم بحوالي 113% سنوياً حتى تاريخه.
حالة الصعود: طلب قوي على شرائح الذكاء الاصطناعي ونمو الخادم يدفعان AMD نحو 700 دولار
تفترض حالة الصعود تسارع عمليات نشر Instinct، واستمرار EPYC في كسب حصة الخادم، واعتماد العملاء Helios لأنظمة الذكاء الاصطناعي على نطاق الرف. تتوسع الإيرادات بشكل أسرع من منصة وإنفاق سلسلة الإمداد، مما يسمح بتحسن الهامش التشغيلي حتى لو خلق مزيج المحرك اقتصاديات هامش ربح إجمالي مختلفة عن منتجات وحدة المعالجة المركزية الناضجة.
تحرك نحو 700 دولار سيتطلب إيرادات الربع الثالث قرب أو أعلى من 13.0 مليار دولار، والحفاظ على هامش الربح الإجمالي حوالي 56%، واعتماد ROCm أوسع يقلل تكاليف تبديل العملاء. الوصول في الوقت المناسب إلى المسبك المتقدم وسعة التعبئة والذاكرة، جنباً إلى جنب مع تحسينات التقديرات المستمرة، سيوفر أوضح تأكيد.
الحالة الأساسية: طلب مراكز البيانات المطرد يحافظ على AMD بين 550 دولار و625 دولار
تفترض الحالة الأساسية تسليم AMD قرب التوجيه الحالي حيث تبقى مراكز البيانات محرك النمو الرئيسي. تتوسع Instinct مع عملاء hyperscale والسيادة، تستمر مكاسب حصة EPYC، ويتحسن ROCm بشكل مطرد، لكن نظام Nvidia البرمجي والسيليكون المخصص لـ hyperscaler يمنعان إغلاق فجوة المنصة فوراً.
تحت هذا السيناريو التحريري، يمكن لـ AMD التداول بشكل رئيسي بين 550 دولار و625 دولار. الإيرادات داخل نطاق الربع الثالث من 12.7 مليار دولار إلى 13.3 مليار دولار، وهامش ربح إجمالي غير معدل حسب GAAP مستقر 56%، ورؤية محرك أوسع ستدعم النطاق، بينما عمليات النشر الأبطأ أو اعتماد البرمجيات الأضعف سيحد من الصعود.
حالة الهبوط: إنفاق الذكاء الاصطناعي الأبطأ وضغط الهامش يسحبان AMD نحو 350 دولار
تفترض حالة الهبوط انزلاق عمليات نشر الذكاء الاصطناعي، أو ارتفاع تركز العملاء، أو الضغط التنافسي يبطئ مكاسب حصة المحرك. القيود على التصدير والمسبك المحدود والتعبئة والذاكرة أو سعة الركيزة ستقلل رؤية الشحن بينما يستمر الاستثمار الثابت في المنصة، مما يضعف الطريق من نمو الإيرادات إلى رافعة الأرباح.
تحرك نحو 350 دولار سيصبح أكثر احتمالاً إذا انخفضت إيرادات الربع الثالث دون النطاق المتوجه، أو انخفض هامش الربح الإجمالي مادياً دون 56%، أو أخّر العملاء الرئيسيون النشر. بعد مكاسب سنوية حتى تاريخه بحوالي 113%، يمكن للتقديرات الآجلة المنخفضة أن تتحد مع ضغط المضاعف حتى لو استمرت AMD في نشر نمو الإيرادات المطلق.
توقعات أسعار سهم AMD لعام 2026 من قبل محللي وول ستريت
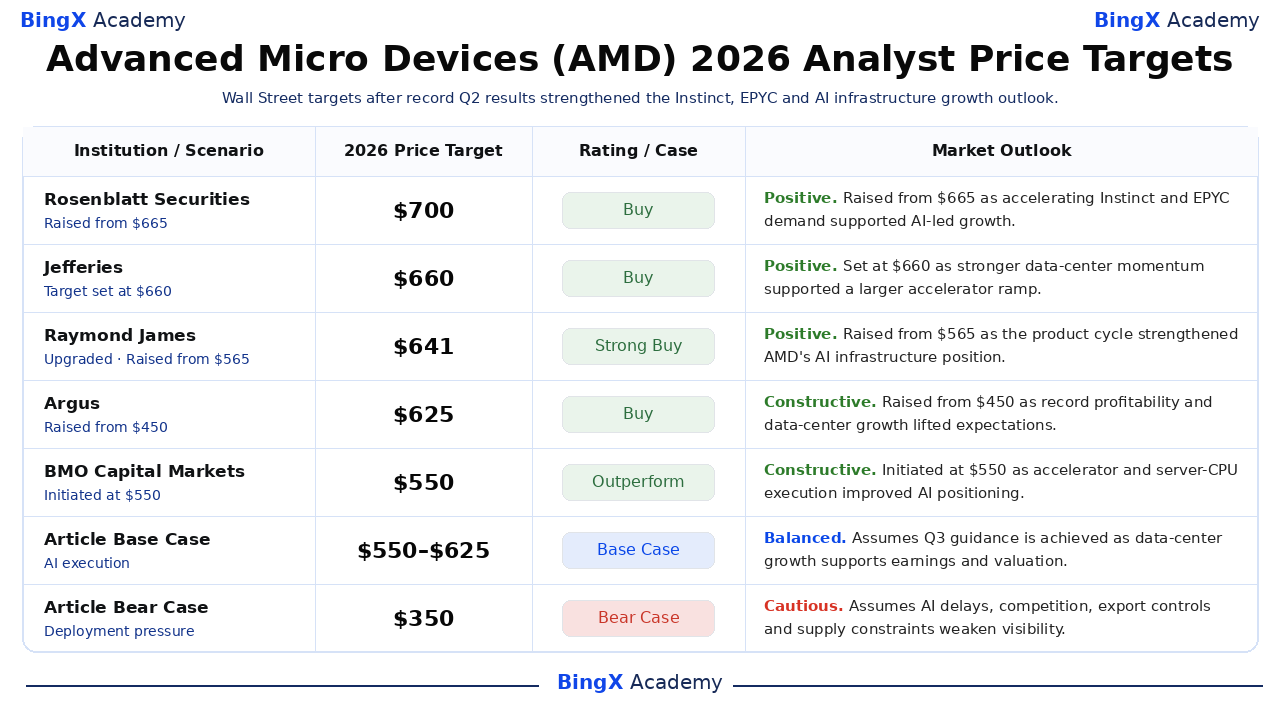
هذه الإجراءات المؤسسية الستة المؤرخة تمتد من 550 دولار إلى 700 دولار ومرتبة من الأعلى إلى الأدنى. يعكس النطاق افتراضات مختلفة حول سرعة نشر Instinct، ومكاسب حصة EPYC، واعتماد ROCm، والهوامش الإجمالية، ومتانة إعادة التصنيف للذكاء الاصطناعي في AMD بدلاً من إجماع موحد واحد. الصفوف النهائية للحالة الأساسية وحالة الهبوط هي سيناريوهات تحريرية لأكاديمية BingX، وليست توقعات وول ستريت.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
Rosenblatt Securities |
700 دولار |
شراء |
إيجابي. 6 أغسطس: رُفع من 665 دولار إلى 700 دولار. يعكس الهدف الأعلى الثقة بأن تسارع طلب Instinct و EPYC يمكن أن يدعم نمو AMD المدفوع بالذكاء الاصطناعي بعد نتائج الربع الثاني القياسية. |
|
Jefferies |
660 دولار |
شراء |
إيجابي. 5 أغسطس: هدف مصنف شراء محدد عند 660 دولار. يتضمن الهدف زخم مراكز البيانات الأقوى وإمكانية انحدار محرك أكبر في النصف الثاني. |
|
Raymond James |
641 دولار |
شراء قوي |
إيجابي. 25 أغسطس: مُرقى، مع رفع الهدف من 565 دولار إلى 641 دولار. تشير الترقية إلى ثقة أكبر في دورة منتجات AMD والموقع المتوسع عبر بنية الذكاء الاصطناعي. |
|
Argus |
625 دولار |
شراء |
بناء. 6 أغسطس: رُفع من 450 دولار إلى 625 دولار. دعمت الربحية القياسية ونظرة مراكز البيانات الأقوى زيادة الهدف الكبيرة بعد الأرباح. |
|
BMO Capital Markets |
550 دولار |
أداء فائق |
بناء. 20 أغسطس: بدء بهدف 550 دولار. يقر البدء بموقع الحوسبة للذكاء الاصطناعي المتحسن في AMD، مع ربط الصعود بالمحرك المستمر وتنفيذ وحدة المعالجة المركزية للخادم. |
|
DA Davidson |
550 دولار |
شراء |
بناء. 5 أغسطس: رُفع من 425 دولار إلى 550 دولار. يعكس الهدف المراجع تجاوز الربع الثاني ومسار إيرادات النصف الثاني المتحسن، متوازن ضد التوقعات المرتفعة. |
|
الحالة الأساسية للمقال |
550-625 دولار |
حالة أساسية |
متوازن. يفترض تسليم AMD قرب توجيه الربع الثالث الحالي، ونمو مراكز البيانات يبقى المحرك الرئيسي، والتقييم يحتفظ مع توسع الأرباح. |
|
حالة الهبوط للمقال |
350 دولار |
حالة هبوط |
حذر. يفترض انزلاق عمليات نشر الذكاء الاصطناعي أو ارتفاع تركز العملاء، المنافسة تبطئ مكاسب حصة المحرك، وقيود التصدير والإمداد تضعف رؤية الإيرادات. |
كيفية تداول سهم Advanced Micro Devices (AMD) على BingX
تداول محركات Instinct ومعالجات EPYC وأنظمة Helios واعتماد ROCm ونظرة هوامش الذكاء الاصطناعي في Advanced Micro Devices باستخدام BingX TradFi و أدوات BingX AI. لأن AMD يمكن أن تتفاعل بحدة مع الأرباح وإطلاق المحركات وعمليات نشر العملاء وضوابط التصدير وتحديثات الإمداد، يجب على المتداولين تحديد كل من المحفز وحدود المخاطرة قبل دخول المركز.
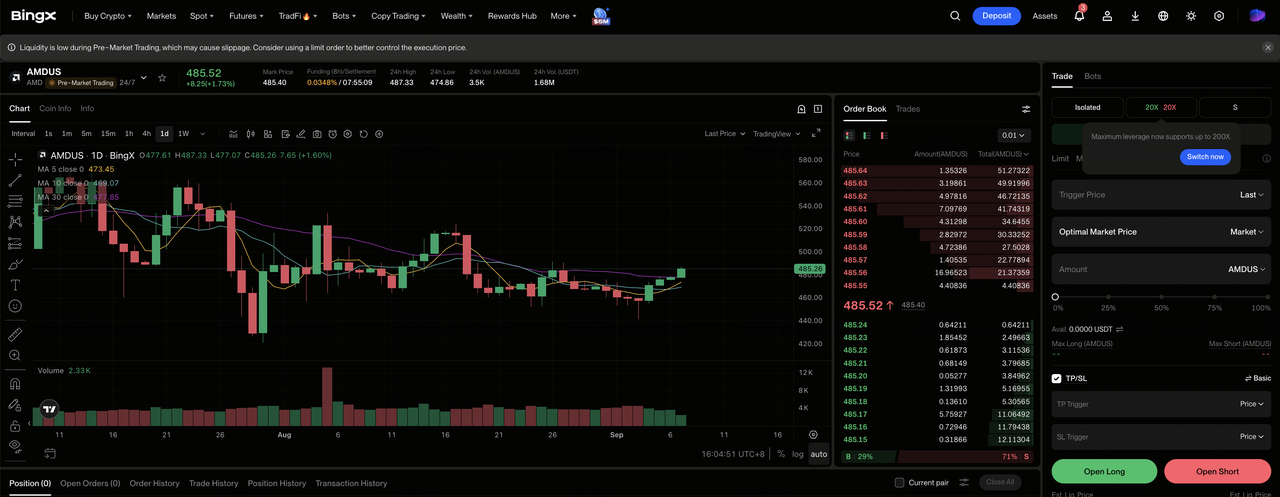
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختر Advanced Micro Devices (AMD). ابحث عن واختر عقد العقود الآجلة الدائمة AMDUS-USDT. أكد السعر الحالي والرسوم ومواصفات العقد قبل وضع طلب.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا كانت عمليات نشر Instinct و EPYC تدعم حالة الصعود أو الحالة الأساسية. اختر فتح بيع آجل إذا كانت تأخيرات النشر أو قيود التصدير أو ضغط الهامش تدعم حالة الهبوط.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر معزول أو هامش متبادل بناءً على تحملك للمخاطرة. إعادة التسعير السريعة للذكاء الاصطناعي في AMD تجعل الرافعة المالية المحافظة وحجم المركز الواضح مهمين.
الخطوة 5: نفذ بروتوكولات مخاطرة صارمة. حدد مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن لـ AMD التفاعل بسرعة مع الأرباح وإطلاق المحركات وعمليات نشر العملاء وضوابط التصدير وتحديثات الإمداد.
أهم 5 مخاطر يجب مراقبتها لمستثمري AMD في عام 2026
تعتمد نظرة AMD على التقييم والمنافسة وسياسة التصدير وتوفر الإمداد وتركز العملاء، وكلها يمكن أن تؤثر على رؤية الإيرادات والهوامش.
- مكسب سنوي حتى تاريخه بحوالي 113% يترك مجالاً ضئيلاً لأخطاء التنفيذ: يعكس السهم بالفعل نمو Instinct و EPYC القوي. تفويت توجيه متواضع أو تأخير نشر يمكن أن يخفض التقديرات الآجلة ويضغط مضاعف التقييم في نفس الوقت.
- Nvidia وشرائح hyperscaler المخصصة يمكن أن تحد من مكاسب حصة محرك الذكاء الاصطناعي: لا تتنافس AMD على الأجهزة فحسب بل أيضاً ضد النظام البيئي البرمجي الراسخ لـ Nvidia والشرائح المصممة داخلياً للعملاء. اعتماد ROCm الأبطأ من شأنه أن يضعف عمليات النشر المتكررة وقوة التسعير.
- ضوابط التصدير يمكن أن تعطل المبيعات وتخطيط المنتجات: قيود الصين الأكثر إحكاماً أو تأخيرات الترخيص يمكن أن تنقل الإيرادات عبر الأرباع وتفرض إعادة تصميم المنتجات، مما يضيف تكلفة ويقلل المرونة الهندسية.
- قيود التعبئة والذاكرة يمكن أن تبطئ انحدار الذكاء الاصطناعي: الذاكرة عالية النطاق الترددي والتعبئة المتقدمة والركائز ومكونات الشبكات كلها تحتاج للتوسع معاً. نقص في أي منطقة واحدة يمكن أن يؤخر الشحنات رغم الطلب القوي من العملاء.
- عمليات نشر الذكاء الاصطناعي الكبيرة تزيد مخاطر تركز العملاء: عدد صغير من برامج hyperscale والسيادة يمكن أن يمثل إيرادات كبيرة. إذا غيّر عميل واحد هندسته أو جدوله أو تخصيص المورد، يمكن لـ AMD تفويت نقطة الوسط للربع الثالث البالغة 13.0 مليار دولار وإضعاف الثقة في نمو المحرك اللاحق.
أفكار نهائية: هل يجب أن تستثمر في AMD في عام 2026؟
تقدم نتائج الربع الثاني لـ AMD دليل تشغيلي قوي لأطروحة الذكاء الاصطناعي: نمت الإيرادات 50% إلى 11.536 مليار دولار، مثّلت مراكز البيانات 58% من المبيعات، وصل هامش الربح الإجمالي غير المعدل حسب GAAP إلى 56%، وربح السهم غير المعدل حسب GAAP البالغ 1.66 دولار تجاوز الإجماع المتتبع. يدعو توجيه الربع الثالث لزيادة تسلسلية أخرى في الإيرادات بنسبة 13%، مما يعطي الشركة اختبار واضح لحجم المحرك والربحية.
تفترض الحالة الأساسية 550 دولار إلى 625 دولار التسليم قرب التوجيه، بينما تتطلب حالة الصعود 700 دولار اعتماد Instinct أسرع ومكاسب EPYC المستمرة واستخدام ROCm أوسع دون تخفيف الهامش. تعكس حالة الهبوط 350 دولار تأخيرات النشر وحدود التصدير وقيود الإمداد وضغط المضاعف. قد ينتظر المتداولون المحافظون إيرادات الربع الثالث وهامش 56% مستقر ودليل على أن عمليات نشر Helios تتوسع ما وراء عدد قليل من العملاء الكبار.
تذكير المخاطرة: هذه السيناريوهات هي تقديرات بحثية مشروطة، وليست نصيحة استثمارية أو عوائد مضمونة. يمكن للأسهم والعقود ذات الرافعة المالية أن تفقد قيمة، وقد يتم تصفية المراكز ذات الرافعة المالية.
قراءة ذات صلة
- مقارنة AMD مقابل Nvidia 2026: أي سهم حوسبة الذكاء الاصطناعي هو الشراء الأفضل؟
- نظرة سعر سهم Nvidia (NVDA) لعام 2026: هل يمكن لـ Blackwell و Vera Rubin إعادة NVDA إلى 300 دولار؟
- أفضل أسهم الحوسبة عالية الأداء (HPC) لمراقبتها في 2026: قادة سوق الحوسبة المُسرَّعة
- أفضل أسهم حوسبة الذكاء الاصطناعي ووحدة معالجة الرسومات للشراء في 2026: التحول نحو الاستنتاج والسيليكون المخصص
- أفضل أسهم أشباه الموصلات للذكاء الاصطناعي للشراء في 2026: دليل شرائح الذكاء الاصطناعي وسلسلة الإمداد الكامل
- أفضل أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: السحابة والخوادم وبنية الحوسبة للذكاء الاصطناعي
