فيرمي هي شركة في مرحلة التطوير للبنية التحتية للذكاء الاصطناعي و شركة طاقة خاصة تبني مشروع ماتادور في تكساس بانهاندل. تم تصميم الحرم الجامعي لدمج توليد الغاز الطبيعي خلف العداد، وطاقة المرافق، والطاقة الشمسية، والبطاريات والقدرة النووية طويلة المدى مع مراكز البيانات الفائقة الحجم. يستهدف هذا النموذج المتكامل عملاء الذكاء الاصطناعي الذين يحتاجون إلى طاقة بحجم الجيجاواط بشكل أسرع مما يمكن أن توفره شبكة الكهرباء التقليدية، على الرغم من أن الشركة لا تزال بدون إيرادات وتعتمد على البناء والتصاريح ورؤوس الأموال الخارجية.
تغيرت حالة الاستثمار في أغسطس عندما وقعت فيرمي عقد إيجار لمدة 15 عاماً مع تنسور ويف يغطي 222 ميجاواط وحوالي 6.5 مليار دولار من الإيرادات المتعاقد عليها خلال المدة الأولى. الربع الثاني لفيرمي لم ينتج أي إيرادات وحقق خسارة صافية قدرها 25.8 مليون دولار، مع 91.7 مليون دولار نقداً ونقداً مقيداً في 30 يونيو. رفع التمويل اللاحق أكثر من 431 مليون دولار، مما منح المشروع مساحة أكبر حيث تستهدف الإدارة حوالي 200 ميجاواط من الطاقة التجارية الأولى خلال ستة أشهر و1.5 جيجاواط خلال 18 إلى 24 شهراً.
توقعات سهم FRMI لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة تحويل المستأجر والطاقة الأولى: معالم تنسور ويف، والتزامات العملاء الإضافية وتسليم الطاقة في الوقت المحدد يمكن أن تحول مشروع ماتادور من منصة تطوير إلى إيرادات بنية تحتية متعاقد عليها.
- حالة البناء والتمويل: تأخير المشروع، أو متطلبات رأس المال الأعلى أو ضعف طلب المستأجرين يمكن أن يؤخر الإيرادات ويزيد التخفيف قبل أن يصل الحرم الجامعي إلى نطاق تجاري.
يحلل هذا الدليل توقعات سهم FRMI، وسيناريوهات أسعار 2026، والمخاطر الرئيسية ونظرات المحللين، بناءً على إصدار فيرمي في 13 أغسطس للربع الثاني 2026، و10-Q وبيانات السوق حتى 18 سبتمبر، بالإضافة إلى كيفية تداول عقود سهم FRMI الآجلة على BingX TradFi بضمانات USDT.
أهم 5 أشياء يجب على مستثمري فيرمي معرفتها في سبتمبر 2026
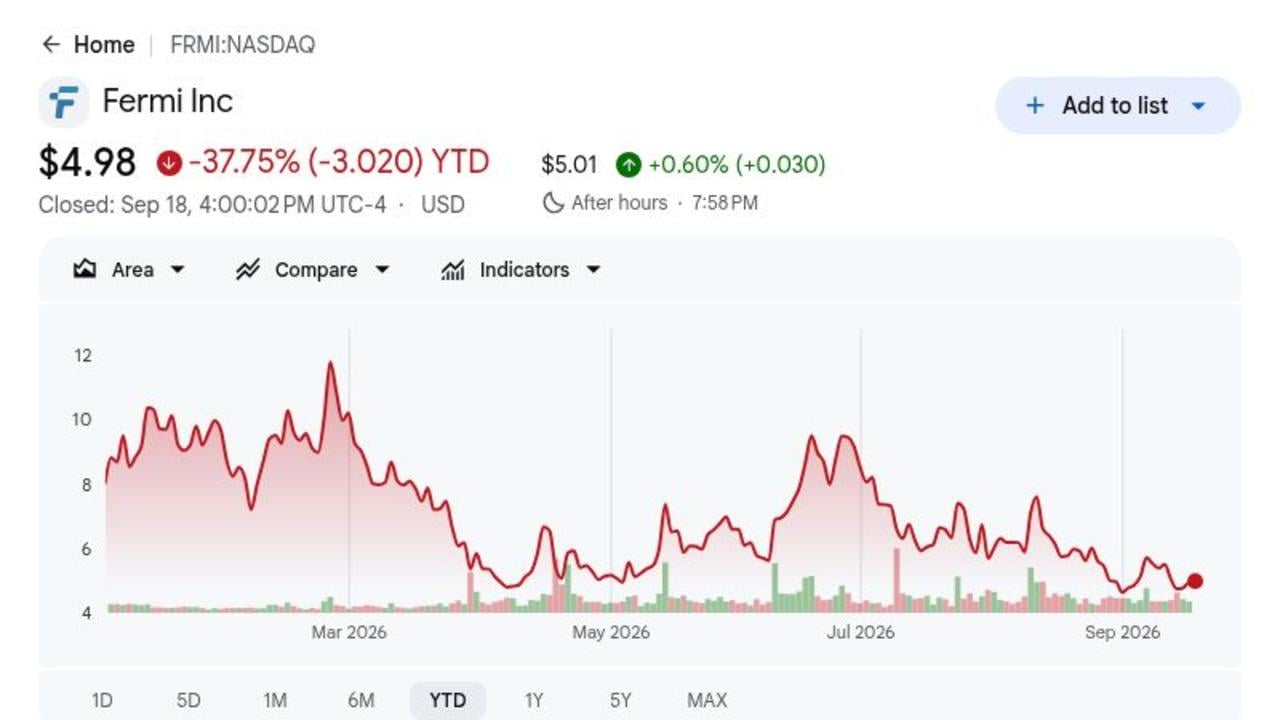
- أغلق FRMI عند 4.98 دولار في 18 سبتمبر، أي حوالي 76% أقل من سعر الطرح العام الأولي البالغ 21 دولاراً: يعكس الخصم مخاطر ما قبل الإيرادات حتى بعد أن حسّن عقد إيجار تنسور ويف من الرؤية التجارية. الارتفاع الإضافي يعتمد الآن على تقدم البناء وتحويل السعة المتعاقد عليها إلى تدفق نقدي مستقبلي.
- يمثل عقد إيجار تنسور ويف حوالي 6.5 مليار دولار من الإيرادات على مدى 15 عاماً: تغطي المرحلة الأولى 222 ميجاواط، مع خيارين للتوسعة يمكن أن يضاعف بصمة العميل ثلاث مرات. تمنح الاتفاقية فيرمي مرساة تجارية قابلة للقياس، رغم أن الإيرادات لا تزال تعتمد على تسليم المشروع في الوقت المناسب.
- توسعت الخسارة الصافية للربع الثاني إلى 25.8 مليون دولار، أو 0.04 دولار للسهم: تفوقت الخسارة للسهم الواحد على إجماع 0.05 دولار، في حين وصلت النفقات العمومية والإدارية إلى 26.8 مليون دولار. تسلط النتيجة الضوء على تكلفة تشغيل منصة في مرحلة التطوير قبل بدء إيرادات الإيجار الرئيسية.
- وصلت ممتلكات ومصانع ومعدات مشروع ماتادور إلى حوالي 1.55 مليار دولار: استثمرت فيرمي 185.0 مليون دولار خلال الربع الثاني حيث زادت ثلاث توربينات سيمنز من الفئة F من أصول الطاقة المركبة إلى 1.5 جيجاواط. تعتمد العوائد الآن على انضباط البناء وطلب العملاء والاستخدام في الوقت المناسب.
- أكثر من 431 مليون دولار من السندات القابلة للتحويل بنسبة 5% مددت السيولة: سعر التحويل البالغ 9.52 دولار وضربة الاستدعاء المحدودة البالغة 14.64 دولار تقلل من مخاطر التخفيف قريب المدى. تبقى الديون ونفقات البناء كبيرة، مما يجعل التمويل وتنفيذ المشروع محورياً للقيمة لكل سهم.
ما هي فيرمي (FRMI)؟
تطور فيرمي أمريكا الشبكات الكهربائية الخاصة وحرم مراكز البيانات للذكاء الاصطناعي والحوسبة المتقدمة. أصلها الرئيسي هو مشروع ماتادور، وهو موقع في تكساس بانهاندل يبلغ حوالي 8,400 فدان مخصص لدمج توليد الطاقة والنقل والتبريد والألياف ومرافق الحوسبة خلف العداد. تخطط فيرمي لكسب الإيرادات من خلال عقود إيجار مراكز البيانات طويلة المدى وترتيبات الطاقة بدلاً من بيع البرامج أو الرقائق. يتطلب النموذج بناء مقدماً كثيفاً قبل بدء إيرادات المستأجرين المتعاقد عليها.
تتمحور الخطة طويلة المدى حول توسيع مشروع ماتادور نحو 17 جيجاواط، رهناً بعقود العملاء والتمويل والتصاريح. أصبحت تنسور ويف أول عميل أساسي من خلال عقد إيجار 222 ميجاواط مع خيارين للتوسعة، ووافقت هيلكور إنيرجي كابيتال على هيكل لحوالي 2.6 جيجاواط من التوليد الإضافي. قدمت سيمنز ثلاث توربينات من الفئة F، مع دعم بريموريس وTSK للهندسة والبناء. يجلب الرئيس التنفيذي لي ماكنتاير خبرة من بيكتل وCH2M Hill وتيرا باور حيث ينتقل المشروع من أعمال الموقع نحو الطاقة الأولى.
اقرأ المزيد: أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووية والغاز وخلايا الوقود وبناء طاقة الذكاء الاصطناعي
نظرة عامة على أرباح فيرمي (FRMI) للربع الثاني 2026: التقدم التشغيلي يواجه كثافة رأس المال
بقيت فيرمي بدون إيرادات في الربع الثاني 2026 وأبلغت عن خسارة صافية قدرها 25.8 مليون دولار، أو 0.04 دولار للسهم، مقابل إجماع خسارة 0.05 دولار. وصلت النفقات العمومية والإدارية إلى 26.8 مليون دولار، وبلغ إجمالي النقد والنقد المقيد 91.7 مليون دولار، ووصل إجمالي الممتلكات والمصانع والمعدات إلى حوالي 1.55 مليار دولار بعد استثمار ربع سنوي قدره 185.0 مليون دولار. حسّن تمويل السندات القابلة للتحويل اللاحق البالغ 431 مليون دولار من المساحة المالية، رغم أن البناء والدين لا يزالا يجعلان تنفيذ المعالم أكثر أهمية من الإيرادات قريبة المدى.
|
المؤشر المالي |
الإرشاد / الإجماع |
المبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني |
بدون إيرادات |
0 دولار |
متوقع. مرحلة التطوير. تحدث النتيجة الأساس التشغيلي. |
|
الخسارة الصافية للربع الثاني |
خسارة العام السابق 6.3 مليون دولار |
25.8 مليون دولار |
متوقع. توسعت بسبب البناء. تحدث النتيجة الأساس التشغيلي. |
|
خسارة الربع الثاني لكل سهم |
إجماع خسارة 0.05 دولار |
خسارة 0.04 دولار |
تفوقت. بـ 0.01 دولار. تحدث النتيجة الأساس التشغيلي. |
|
النقد والنقد المقيد |
— |
91.7 مليون دولار |
متوقع. قبل تمويل يوليو. تحدث النتيجة الأساس التشغيلي. |
|
الممتلكات والمصانع والمعدات |
935.3 مليون دولار في ديسمبر 2025 |
1.55 مليار دولار |
متوقع. تقدم البناء. تحدث النتيجة الأساس التشغيلي. |
|
رأس المال المستثمر في الربع الثاني في الممتلكات والمصانع والمعدات |
— |
185.0 مليون دولار |
متوقع. استمر إنفاق المشروع. تحدث النتيجة الأساس التشغيلي. |
|
الديون القائمة |
109.8 مليون دولار في ديسمبر 2025 |
520.1 مليون دولار |
متوقع. زاد الاعتماد على التمويل. تحدث النتيجة الأساس التشغيلي. |
- بقيت إيرادات الربع الثاني عند 0 دولار: لا تزال فيرمي في مرحلة التطوير، لذا تعتمد التقييم الحالي على تقدم البناء وإيرادات الإيجار المستقبلية بدلاً من المبيعات المبلغ عنها. الاختبار الرئيسي هو ما إذا كانت السعة المتعاقد عليها ستبدأ في التحول إلى إيرادات تشغيلية في الموعد المحدد.
- توسعت الخسارة الصافية للربع الثاني إلى 25.8 مليون دولار: يعكس ارتفاع نفقات التطوير والشركات حجم بناء مشروع ماتادور. من المرجح أن تظل الخسائر مرتفعة حتى تبدأ سعة مراكز البيانات المتعاقد عليها في توليد الإيرادات.
- تفوقت الخسارة لكل سهم البالغة 0.04 دولار على الإجماع بـ 0.01 دولار: تقدم الخسارة لكل سهم الأضيق من المتوقع دليلاً محدوداً على السيطرة على التكاليف، رغم أن العمل لا يزال بدون إيرادات. تقدم البناء والتمويل أهم من ربحية السهم الربع سنوية في هذه المرحلة.
- وصل النقد والنقد المقيد إلى 91.7 مليون دولار قبل تمويل يوليو: وفر الرصيد السيولة قريبة المدى قبل جمع رؤوس أموال إضافية. لا تزال فيرمي بحاجة إلى مطابقة الإنفاق مع معالم البناء وطلب العملاء المتعاقد عليه.
- وصلت الممتلكات والمصانع والمعدات إلى 1.55 مليار دولار: تُظهر قاعدة الأصول المتنامية أن مشروع ماتادور ينتقل من التخطيط إلى البنية التحتية المادية. تعتمد العوائد الآن على إكمال السعة في الوقت المحدد وتحويل تلك الأصول إلى إيرادات مراكز بيانات متعاقد عليها.
نظرة استثمارية لفيرمي (FRMI) 2026: حالة صعودية 18 دولاراً مقابل حالة هبوطية 3 دولارات
تعتمد نظرة فيرمي لعام 2026 على ما إذا كان مشروع ماتادور سيصل إلى معالم البناء والطاقة الرئيسية بينما يقترب عقد إيجار تنسور ويف من توليد الإيرادات. يأتي الجانب الإيجابي من تحويل السعة المتعاقد عليها إلى بنية تحتية تشغيلية، بينما يبقى التمويل وتوقيت البناء والتخفيف المخاطر الرئيسية.
الحالة الصعودية: تنسور ويف والطاقة الأولى تدفع FRMI نحو 18 دولاراً
تفترض الحالة الصعودية أن مشروع ماتادور يبقى في الموعد المحدد، والطاقة الأولى تصل كما هو مخطط وعقد إيجار تنسور ويف 222 ميجاواط ينتقل نحو الخدمة. التزامات العملاء الإضافية ونشر التوربينات الناجح من شأنه تحسين الثقة في أن فيرمي يمكنها تحويل موقعها الكبير في الطاقة إلى إيرادات مراكز بيانات متكررة.
الانتقال نحو 18 دولاراً سيتطلب معالم بناء واضحة وسيولة كافية وتخفيف محدود مع ارتفاع الإنفاق. التقدم نحو تسليم تنسور ويف، والمزيد من الميجاواط المتعاقد عليها والدليل على أن تكاليف المشروع تبقى ضمن الميزانية من شأنه تقوية الحالة.
الحالة الأساسية: التقدم المطرد للمشروع يبقي FRMI بين 7 و11 دولاراً
تفترض الحالة الأساسية أن البناء وبنية الطاقة التحتية تستمر في التقدم بينما تبقى تنسور ويف ملتزمة، رغم أن الإيرادات المعنوية لا تزال على مسافة ما. تحافظ فيرمي على سيولة كافية لتمويل التطوير، لكن كثافة رأس المال تبقي المستثمرين مركزين على التسليم بدلاً من قيمة العقد طويلة المدى وحدها.
يمكن أن تتداول FRMI أساساً بين 7 و11 دولاراً تحت هذه الظروف. استمرار تقدم مشروع ماتادور والتمويل المستقر وعدم وجود تأخيرات كبيرة من العملاء من شأنه دعم النطاق. البناء الأبطأ أو إصدار أسهم إضافية من شأنه تحديد الحد الأعلى.
الحالة الهبوطية: تأخيرات المشروع والتخفيف يسحبان FRMI نحو 3 دولارات
تفترض الحالة الهبوطية أن معالم البناء تنزلق، وبنية الطاقة التحتية تستغرق وقتاً أطول للإكمال أو جداول نشر العملاء تتحرك للخارج. ستستمر فيرمي حينها في تحمل تكاليف التطوير والتمويل بدون إيرادات إيجار مقابلة.
الانتقال نحو 3 دولارات سيصبح أكثر احتمالاً إذا تأخر تسليم تنسور ويف، أو ارتفع إنفاق البناء مادياً فوق الخطة أو احتاجت فيرمي إلى تمويل أسهم إضافي كبير. قد تبقى قيمة المشروع طويلة المدى سليمة، لكن طريقاً أطول للإيرادات وتخفيف أكبر من شأنه الضغط على السهم.
توقعات أسعار سهم FRMI لعام 2026 من قبل محللي وول ستريت
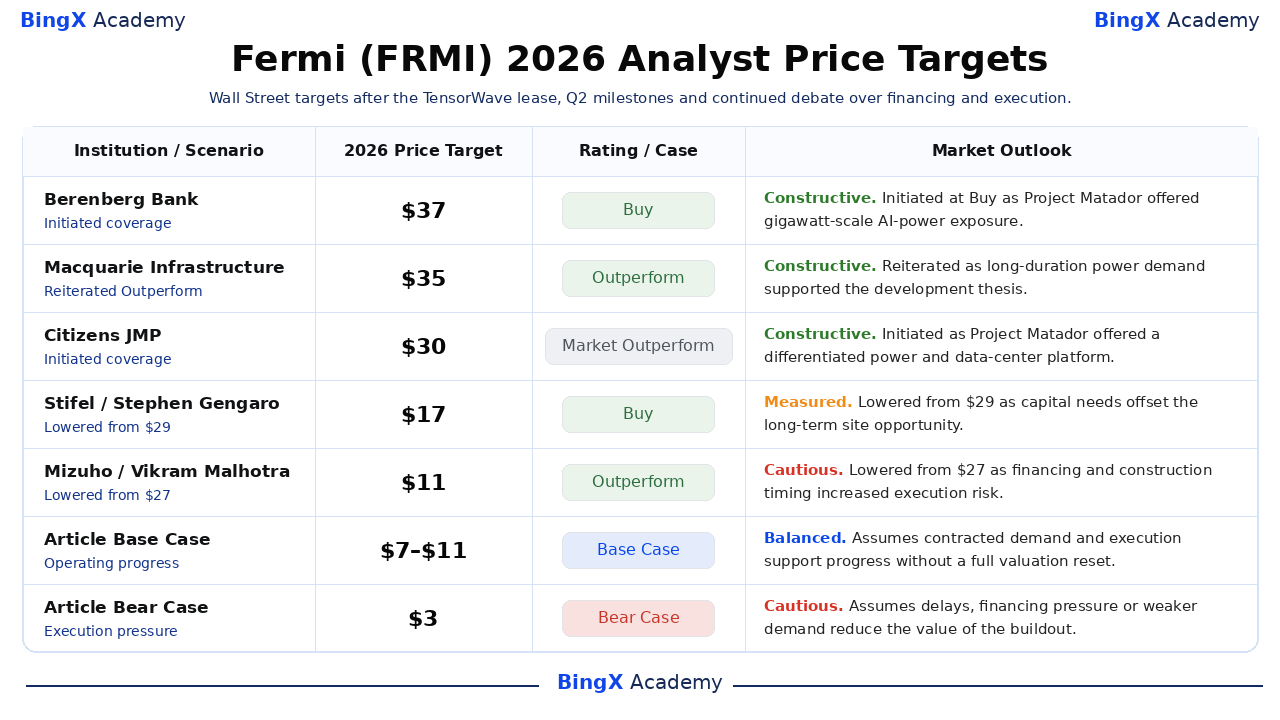
تُظهر إجراءات المحللين انتشاراً واسعاً بين الإمكانات الاستراتيجية طويلة المدى ومخاطر التنفيذ قريبة المدى. يحتفظ الجدول بالإجراءات المؤرخة ويستخدم حالات الأساس والهبوط في المقال كسيناريوهات تحريرية فقط. يعكس التشتت افتراضات مختلفة لتوقيت العملاء وكثافة رأس المال والهوامش والتحويل إلى تدفق نقدي لكل سهم.
|
المؤسسة |
الهدف السعري لعام 2026 |
التصنيف |
نظرة السوق |
|
بيرينبيرغ بنك |
37 دولاراً |
شراء |
بناء. 27 أكتوبر: بدء التغطية بعد الطرح العام الأولي حول فرصة طاقة الذكاء الاصطناعي بحجم الجيجاواط لمشروع ماتادور. |
|
ماكواري إنفراستركتشر |
35 دولاراً |
أداء فائق |
بناء. 12 نوفمبر: أكد الأداء الفائق حيث دعمت إمكانات الطاقة المتعاقد عليها أطروحة التطوير طويل المدة. |
|
سيتيزنز جي إم بي |
30 دولاراً |
أداء السوق الفائق |
بناء. 9 فبراير: بدء التغطية على القيمة المحتملة لمنصة الطاقة ومراكز البيانات لمشروع ماتادور. |
|
ستيفيل |
17 دولاراً |
شراء |
متوقع. 23 يونيو: خفض الهدف من 29 دولاراً حيث عوضت احتياجات رأس المال وتوقيت التنفيذ فرصة الموقع. |
|
ميزوهو |
11 دولاراً |
أداء فائق |
حذر. 28 يوليو: خفض الهدف من 27 دولاراً مع زيادة مخاطر التمويل وتوقيت المستأجر والبناء. |
|
الحالة الأساسية للمقال |
7–11 دولاراً |
الحالة الأساسية |
متوازن. يفترض أن التقدم التشغيلي يدعم المشروع بدون إعادة تعيين كامل للتقييم. |
|
الحالة الهبوطية للمقال |
3 دولارات |
الحالة الهبوطية |
حذر. يفترض التأخيرات أو الطلب الأضعف يضغط الأرباح والتقييم. |
كيفية تداول سهم فيرمي (FRMI) على BingX
تداول معالم فيرمي التشغيلية ونظرة الطلب والتقييم باستخدام BingX TradFi و أدوات BingX AI. لأن FRMI يمكن أن يتفاعل بحدة مع الأرباح والإرشادات وتحديثات المشروع، حدد المحفز وحدود المخاطر قبل دخول المركز.
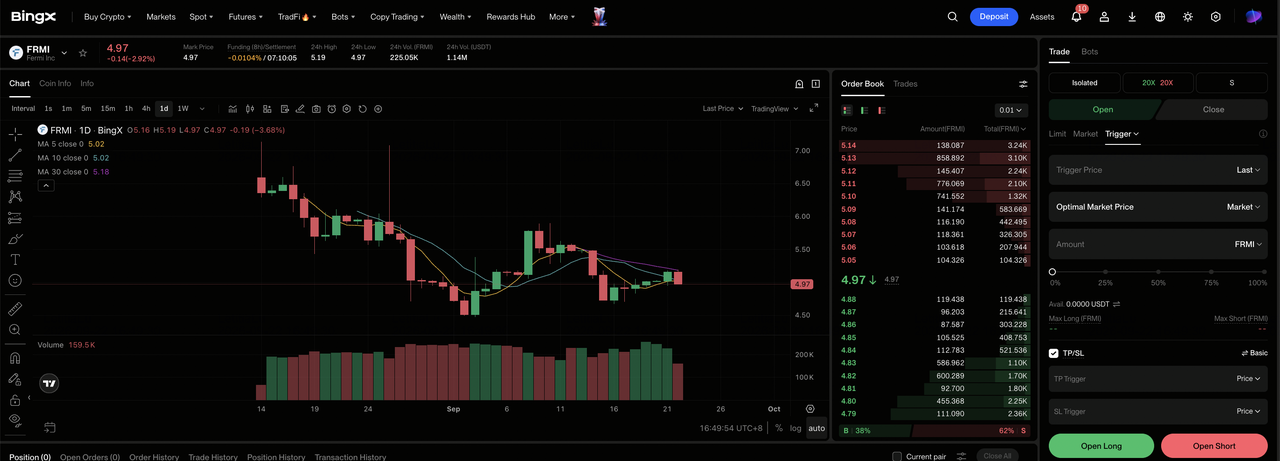
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم بورصة BingX.
الخطوة 2: اختيار فيرمي (FRMI). ابحث واختر عقد FRMI-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء إذا تعزز التنفيذ والطلب. اختر فتح بيع إذا تضررت الأطروحة بالتأخيرات أو الاستخدام الأضعف أو ضغط التمويل.
الخطوة 4: اختيار الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناءً على تحملك للمخاطر. يُظهر النطاق الكبير للسهم في 2026 أهمية الرافعة المحافظة والحجم الواضح.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. راقب الأرباح والإرشادات والتمويل ومعالم المشروع المسماة.
أهم 5 مخاطر يجب مراقبتها لمستثمري فيرمي في 2026
تعتمد نظرة فيرمي على تقدم البناء والتمويل والتزامات العملاء والطلب المستقبلي على البنية التحتية للذكاء الاصطناعي. يمكن لهذه المخاطر تأخير الإيرادات أو زيادة التخفيف أو تقليل القيمة المخصصة لمشروع ماتادور.
- تأخيرات المشروع يمكن أن تؤخر الإيرادات أكثر: تبقى فيرمي بدون إيرادات بينما مشروع ماتادور قيد البناء. التأخيرات في الطاقة أو المباني أو تسليم العملاء من شأنها إطالة استنزاف النقد قبل بدء مدفوعات الإيجار.
- احتياجات التمويل الثقيلة يمكن أن تضغط القيمة لكل سهم: يتطلب بناء مراكز البيانات واسعة النطاق رؤوس أموال دين وأسهم كبيرة. تكاليف الاقتراض الأعلى أو إصدار أسهم إضافية يمكن أن يقلل العوائد المستقبلية للمساهمين الحاليين.
- تنسور ويف تخلق مخاطر تركيز العملاء: عقد إيجار المرحلة الأولى 222 ميجاواط هو مرساة تجارية رئيسية لمشروع ماتادور. تأخير النشر أو تغيير العقد أو طلب توسع أضعف من تنسور ويف يمكن أن يؤثر مادياً على الاستخدام وتوقيت الإيرادات.
- طلب أبطأ على البنية التحتية للذكاء الاصطناعي يمكن أن يقلل عوائد المشروع: تبني فيرمي قدرة للطلب طويل المدى على الذكاء الاصطناعي وHPC. إذا تباطأ إنفاق هايبر سكالر أو السحابة للذكاء الاصطناعي، يمكن أن تستغرق البنية التحتية الجديدة وقتاً أطول لتأجير وكسب عوائد مقبولة.
- التقييم ما قبل الإيرادات يترك مساحة قليلة لفشل التنفيذ: تعتمد القيمة الحالية لـ FRMI بشدة على التدفق النقدي المتعاقد عليه مستقبلاً بدلاً من الأرباح الحالية. المعالم المفوتة أو تكاليف البناء الأعلى أو طلب العملاء الأضعف يمكن أن يضغط التقييم قبل بدء الإيرادات بوقت طويل.
أفكار أخيرة: هل يجب أن تستثمر في فيرمي في 2026؟
أطروحة فيرمي لعام 2026 لديها دعم قابل للقياس من البيانات المالية المبلغ عنها والمعالم الاستراتيجية المسماة. تعتمد الفرصة على تحويل الطلب إلى إيرادات وتدفق نقدي بدون فقدان المرونة المالية. يجب على المستثمرين مراقبة المعالم التشغيلية التالية والتزامات العملاء وإنفاق رأس المال والهوامش معاً. يجب أن تجعل الفترة الإبلاغية المكتملة التالية ذلك التحويل أكثر وضوحاً وتفصل الحماس المؤقت عن التقدم التشغيلي الدائم.
تتطلب الحالة الصعودية تنفيذاً متسقاً وعوائد متحسنة لدعم 18 دولاراً. تعكس الحالة الهبوطية التأخيرات أو الطلب الأضعف أو ضغط التمويل الذي يمكن أن يسحب FRMI نحو 3 دولارات. النهج المحافظ سينتظر دليلاً على أن الاستثمار الحالي ينتج قيمة دائمة لكل سهم. يجب أن تجعل الفترة الإبلاغية المكتملة التالية ذلك التحويل أكثر وضوحاً وتفصل الحماس المؤقت عن التقدم التشغيلي الدائم.
تذكير المخاطر: تنطوي العقود الآجلة الدائمة المرتبطة بالأسهم على رافعة ويمكن أن تضخم الخسائر. أهداف المحللين وسيناريوهات المقال هي نقاط مرجعية مشروطة، وليست ضمانات.
قراءات ذات صلة
- أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووية والغاز وخلايا الوقود وبناء طاقة الذكاء الاصطناعي
- أفضل أسهم الحوسبة عالية الأداء (HPC) لمراقبتها في 2026: قادة السوق للحوسبة المعجلة
- أفضل أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: السحابة والخوادم وبنية الحوسبة للذكاء الاصطناعي
- توقع سعر بلوم إنيرجي (BE) 2026: هل يمكن لطاقة مراكز بيانات الذكاء الاصطناعي دفع BE نحو 350 دولاراً؟
- توقع سعر أوكلو (OKLO) 2026: هل يمكن لمعالم الطاقة النووية دفع OKLO نحو 100 دولار؟
