
تصمم شركة فيراري (RACE) وتهندس وتبيع سيارات الأداء الفاخرة والموديلات محدودة الإصدار والمركبات الفريدة، بينما تحقق أيضاً إيرادات من الرعاية وفورمولا 1 والترخيص وأنشطة نمط الحياة ذات العلامة التجارية. يعتمد نموذجها الاقتصادي على الندرة والأحجام المحكومة والتسعير والتخصيص بدلاً من النطاق الشامل للسوق. هذا ينتج هوامش استثنائية ومتانة العلامة التجارية، ولكنه يترك الأسهم حساسة لمزيج المنتجات وطلب العملاء الأثرياء وصرف العملات الأجنبية والتقييم الذي يفترض مسبقاً تنفيذاً مستداماً.
الربع الثاني 2026 لفيراري أظهر أن التسعير والمزيج يمكن أن يعوض الحجم الأقل. ارتفعت الإيرادات بنسبة 8.4% إلى 1.94 مليار يورو (2.23 مليار دولار)، وزادت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 7% إلى 755 مليون يورو (867 مليون دولار) ورفعت الشركة توجيهات الإيرادات للعام الكامل إلى 7.6 مليار يورو (8.72 مليار دولار). انخفضت الشحنات بـ 128 سيارة إلى 3,366، مما جعل النقاش الاستثماري أقل حول نمو الوحدات وأكثر حول ما إذا كانت تسليمات F80 والتخصيص وسيارة لوس الجديدة تحافظ على جودة الأرباح.
توقعات أسهم RACE لعام 2026 تتركز الآن على وجهتي نظر متنافستين:
- حالة الندرة والمزيج المتميز: تسليمات F80 والتخصيص ودفتر طلبات يغطي كامل عام 2027 تحمي القوة التسعيرية، بينما عائلة 12Cilindri ولوس توسع الطلب دون تحويل فيراري إلى مصنع أحجام.
- حالة دورة المنتج والتقييم: مساهمة الإصدار المحدود تتطبع، واعتماد لوس يثبت ضيقاً أكثر من المتوقع والإنفاق العالمي الأبطأ على السلع الفاخرة يجعل مضاعف الأرباح المتميز أصعب للاستدامة.
يحلل هذا الدليل توقعات أسهم RACE وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرة المحللين، اعتماداً على إصدار أرباح الربع الثاني لفيراري في 30 يوليو 2026 والملفات التنظيمية وبيانات السوق حتى 24 سبتمبر، بالإضافة إلى كيفية تداول عقود أسهم RACE الآجلة على BingX TradFi مع ضمانات USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو فيراري في سبتمبر 2026
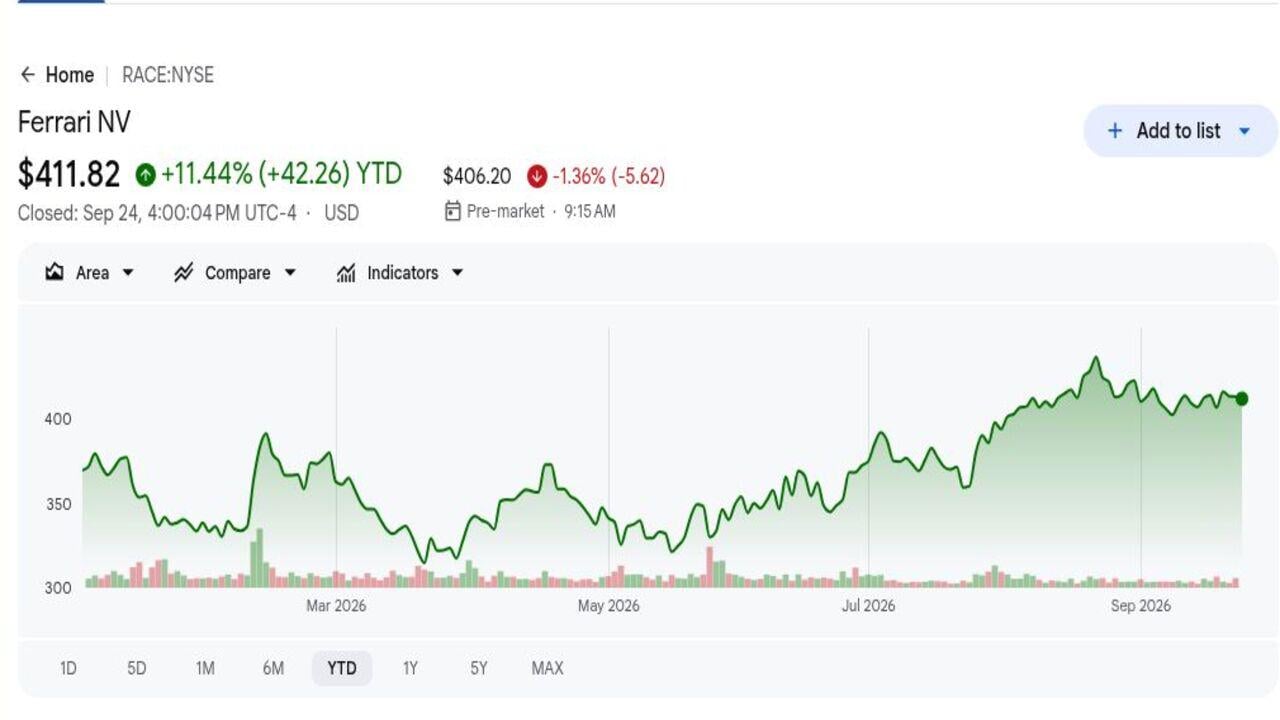
- أغلقت RACE عند 411.82 دولار بعد ارتفاع 11.44% على أساس سنوي: جاءت المكاسب بعد نطاق بين أدنى مستوى في 52 أسبوع عند 312.51 دولار وأعلى مستوى عند 504.49 دولار، مما يظهر الدعم المستمر لاقتصاد الندرة في فيراري إلى جانب الحساسية للتقييم وأخبار المنتجات والتحولات في الطلب العالمي على السلع الفاخرة.
- وصلت إيرادات الربع الثاني إلى 1.94 مليار يورو (2.23 مليار دولار)، بزيادة 8.4%: تجاوزت النتيجة الإجماع المتوقع البالغ 1.89 مليار يورو (2.17 مليار دولار) بـ 50 مليون يورو (57 مليون دولار)، حتى مع انخفاض الشحنات بـ 128 سيارة، مما يؤكد أن التسعير والتخصيص والمزيج بدلاً من الحجم قاد الربع وحمى مسار الإيرادات.
- ارتفعت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 7% إلى 755 مليون يورو (867 مليون دولار): تجاوز الرقم الإجماع المتوقع البالغ 729 مليون يورو (837 مليون دولار) بـ 26 مليون يورو (30 مليون دولار)، بدعم من F80 البالغة 3.6 مليون يورو (4.13 مليون دولار) والتخصيص الأعلى عبر قاعدة إنتاج مقيدة عمداً، مما يؤكد مساهمة الأرباح من السيارات محدودة الإصدار والخيارات المخصصة.
- انخفضت الشحنات إلى 3,366 سيارة: سلمت فيراري 128 مركبة أقل من العام السابق، ومع ذلك رفع المزيج والتسعير الإيرادات. يُظهر هذا التباين قوة الندرة، رغم أنه يزيد أيضاً الاعتماد على إيقاع الإصدار المحدود والانتقالات الناجحة بين عائلات الموديلات.
- ارتفعت توجيهات إيرادات 2026 إلى 7.6 مليار يورو (8.72 مليار دولار): كان الهدف السابق 7.5 مليار يورو (8.61 مليار دولار)، بينما زادت توجيهات الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء إلى ما لا يقل عن 2.97 مليار يورو (3.41 مليار دولار). دفتر الطلبات يغطي كامل عام 2027، مما يوفر رؤية إنتاجية مع دخول موديلات جديدة في المزيج.
ما هي فيراري (RACE)؟
فيراري هي شركة أداء فاخرة إيطالية تتحكم في التصميم والهندسة والإنتاج والتوزيع من قاعدتها في مارانيلو. تولد السيارات وقطع الغيار معظم الإيرادات، مدعومة بإيرادات الرعاية والتجارية المرتبطة بفورمولا 1 والمحركات والترخيص وأنشطة العلامة التجارية. تحد الشركة عمداً من العرض بالنسبة للطلب وتستخدم قوائم انتظار طويلة وتخصيص السلاسل الخاصة والتخصيص لحماية الحصرية. يدفع العملاء علاوات كبيرة مقابل المواد والألوان والميزات المخصصة، مما يسمح للمزيج بقيادة الإيرادات بشكل أسرع من حجم المركبات.
تجمع استراتيجيتها طويلة المدى بين نماذج الاحتراق والهجينة والكهربائية بدلاً من فرض نوع واحد من محركات القوة عبر المحفظة. تخدم سلسلة F80 المحدودة وعائلة 12Cilindri الجامعين والعملاء التقليديين، بينما تخلق لوس دخولاً في الأداء الكهربائي بسعر 550,000 يورو (631,000 دولار). تبقى فورمولا 1 منصة تسويق عالمية، وتوسع فيراري العلامة التجارية من خلال السباق والأزياء والضيافة والترخيص. يغطي دفتر طلبات الإدارة كامل عام 2027، مما يعطي رؤية إنتاجية مع الحفاظ على الندرة التي تدعم التسعير وقيم إعادة البيع.
اقرأ المزيد: من هم أكبر رعاة سكوديريا فيراري في 2026؟
نظرة عامة على أرباح فيراري (RACE) للربع الثاني 2026: المزيج المتميز يدفع الإيرادات والأرباح والتوجيهات الأعلى
حققت فيراري 1.94 مليار يورو (2.23 مليار دولار) من الإيرادات مقابل 1.89 مليار يورو (2.17 مليار دولار) متوقعة، بينما وصلت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء إلى 755 مليون يورو (867 مليون دولار) مقابل إجماع 729 مليون يورو (837 مليون دولار). انخفضت الشحنات بنسبة 3.7% إلى 3,366، ومع ذلك رفعت تسليمات F80 عالية الهامش والتخصيص الأرباح. رفعت الإدارة الإيرادات السنوية إلى 7.6 مليار يورو (8.72 مليار دولار) والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء إلى ما لا يقل عن 2.97 مليار يورو (3.41 مليار دولار). التوتر هو ما إذا كان المزيج المتميز يمكن أن يستمر في تعويض الأحجام الأضعف.
|
المقياس المالي |
التوجيه / الإجماع |
المبلغ عنه / الفعلي |
المفاجأة |
|
صافي إيرادات الربع الثاني |
1.89 مليار يورو (2.17 مليار دولار) |
1.94 مليار يورو (2.23 مليار دولار) |
تجاوز. 50 مليون يورو (57 مليون دولار) فوق الإجماع؛ بزيادة 8.4%. |
|
الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للربع الثاني |
729 مليون يورو (837 مليون دولار) |
755 مليون يورو (867 مليون دولار) |
تجاوز. 26 مليون يورو (30 مليون دولار) فوق الإجماع؛ بزيادة 7%. |
|
شحنات الربع الثاني |
3,494 في العام السابق |
3,366 |
أقل. انخفض بـ 128 وحدة. |
|
هامش الأرباح المعدل قبل الفوائد والضرائب والاستهلاك والإطفاء للربع الثاني |
39.4% في العام السابق |
38.90% |
مضغوط. انخفض بـ 50 نقطة أساس. |
|
توقعات إيرادات السنة المالية 2026 |
7.5 مليار يورو (8.61 مليار دولار) سابقاً |
7.6 مليار يورو (8.72 مليار دولار) |
مرفوع. زيادة 100 مليون يورو (115 مليون دولار). |
|
توقعات الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة المالية 2026 |
2.93 مليار يورو (3.36 مليار دولار) سابقاً |
ما لا يقل عن 2.97 مليار يورو (3.41 مليار دولار) |
مرفوع. زيادة 40 مليون يورو (46 مليون دولار). |
|
توقعات الأرباح المعدلة قبل الفوائد والضرائب للسنة المالية 2026 |
2.22 مليار يورو (2.55 مليار دولار) سابقاً |
ما لا يقل عن 2.26 مليار يورو (2.59 مليار دولار) |
مرفوع. زيادة 40 مليون يورو (46 مليون دولار). |
- إيرادات 1.94 مليار يورو (2.23 مليار دولار) نمت بنسبة 8.4%: تجاوزت الإيرادات الإجماع بـ 50 مليون يورو (57 مليون دولار) رغم قلة الشحنات بـ 128. التسعير القوي ومزيج المنتجات والتخصيص ساعد في تعويض الأحجام المنخفضة خلال انتقال الموديل.
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء البالغة 755 مليون يورو (867 مليون دولار) تجاوزت بـ 26 مليون يورو (30 مليون دولار): ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 7%، رغم أن الهامش انخفض بـ 50 نقطة أساس إلى 38.9% مع زيادة تكاليف المنتج والإطلاق. تبقى متانة الهامش اختباراً مهماً للتوقعات المرفوعة.
- انخفضت الشحنات بنسبة 3.7% إلى 3,366: التسليمات المنخفضة إلى جانب الإيرادات الأعلى تدعم نموذج التسعير القائم على الندرة في فيراري. الاختبار التالي هو ما إذا كانت الموديلات الجديدة والتخصيص يمكن أن تحافظ على ذلك المزيج بمجرد نضج تسليمات F80.
- زادت توجيهات الإيرادات السنوية بـ 100 مليون يورو (115 مليون دولار): تتوقع فيراري الآن 7.6 مليار يورو (8.72 مليار دولار)، مدعومة بالتخصيص وتأثيرات العملة بدلاً من الأحجام الأعلى. هذا يبقي مزيج المنتجات والتسعير في مركز نظرة النمو.
- زادت توجيهات الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بـ 40 مليون يورو (46 مليون دولار): الهدف الجديد البالغ ما لا يقل عن 2.97 مليار يورو (3.41 مليار دولار) يشير إلى نمو مستمر في الأرباح. دفتر طلبات يغطي الإنتاج حتى عام 2027 يوفر أيضاً رؤية قوية للطلب المستقبلي.
اقرأ المزيد: توقعات سعر أوبر (UBER) 2026: هل يمكن للتنقل المستقل دفع UBER نحو 120 دولار؟
نظرة فيراري (RACE) الاستثمارية لعام 2026: حالة الصعود 525 دولار مقابل حالة الهبوط 350 دولار
تعتمد نظرة فيراري لعام 2026 على ما إذا كان التسعير المتميز والتخصيص والموديلات الجديدة يمكن أن تبقي الأرباح تنمو بشكل أسرع من أحجام المركبات. يأتي الجانب الإيجابي من الطلب القوي على F80 و12Cilindri ودفتر طلبات كامل والتوسع الناجح في قطاعات جديدة، بينما يبقى الطلب الأضعف على السلع الفاخرة وانتقالات دورة المنتج المخاطر الرئيسية.
حالة الصعود: التسعير القوي والتخصيص يدفع RACE نحو 525 دولار
تفترض حالة الصعود أن تسليمات F80 والتخصيص وعائلة 12Cilindri تبقي الإيرادات تنمو بشكل أسرع من الشحنات. لوس توسع قاعدة عملاء فيراري دون إضعاف الندرة، بينما دفتر الطلبات حتى عام 2027 يدعم رؤية إنتاجية قوية.
التحرك نحو 525 دولار يتطلب أن تحقق الإيرادات أو تتجاوز 7.6 مليار يورو (8.72 مليار دولار)، والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تتخطى 2.97 مليار يورو (3.41 مليار دولار)، والهامش يبقى قريباً من 39%. الطلب القوي على لوس واستمرار التخصيص العالي سيقوي الحالة.
الحالة الأساسية: المزيج المتميز يبقي RACE بين 440 و490 دولار
تفترض الحالة الأساسية أن دفتر طلبات 2027 وF80 والتخصيص يستمران في دعم نمو الأرباح، رغم أن مكسب السهم البالغ 11.44% على أساس سنوي يحد من توسع المضاعف الإضافي. طلب لوس صحي ولكنه لا يصبح محرك حجم جديد رئيسي في 2026.
يمكن أن تتداول RACE بشكل أساسي بين 440 و490 دولار إذا وصلت الإيرادات إلى 7.6 مليار يورو (8.72 مليار دولار) وبقي هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء قريباً من 39%. تخفيضات التوجيهات أو رؤية دفتر طلبات أقصر ستضعف الطرف الأعلى.
حالة الهبوط: الطلب الأضعف على السلع الفاخرة يسحب RACE نحو 350 دولار
تفترض حالة الهبوط أن مساهمة F80 تتلاشى بشكل أسرع من استبدال الموديلات الجديدة لها، والتخصيص يعتدل، والطلب العالمي على السلع الفاخرة يضعف. التكاليف الثابتة للتطوير ومصاريف إطلاق لوس ستثقل بعد ذلك بشكل أكبر على الهوامش وتوليد النقد.
التحرك نحو 350 دولار سيصبح أكثر احتمالاً إذا انخفضت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تحت 2.93 مليار يورو (3.36 مليار دولار)، أو انخفض الهامش تحت 37%، أو قصر دفتر الطلبات. نمو المزيج الأبطأ سيضغط على كل من الأرباح وتقييم فيراري المتميز.
توقعات سعر سهم RACE لعام 2026 من محللي وول ستريت
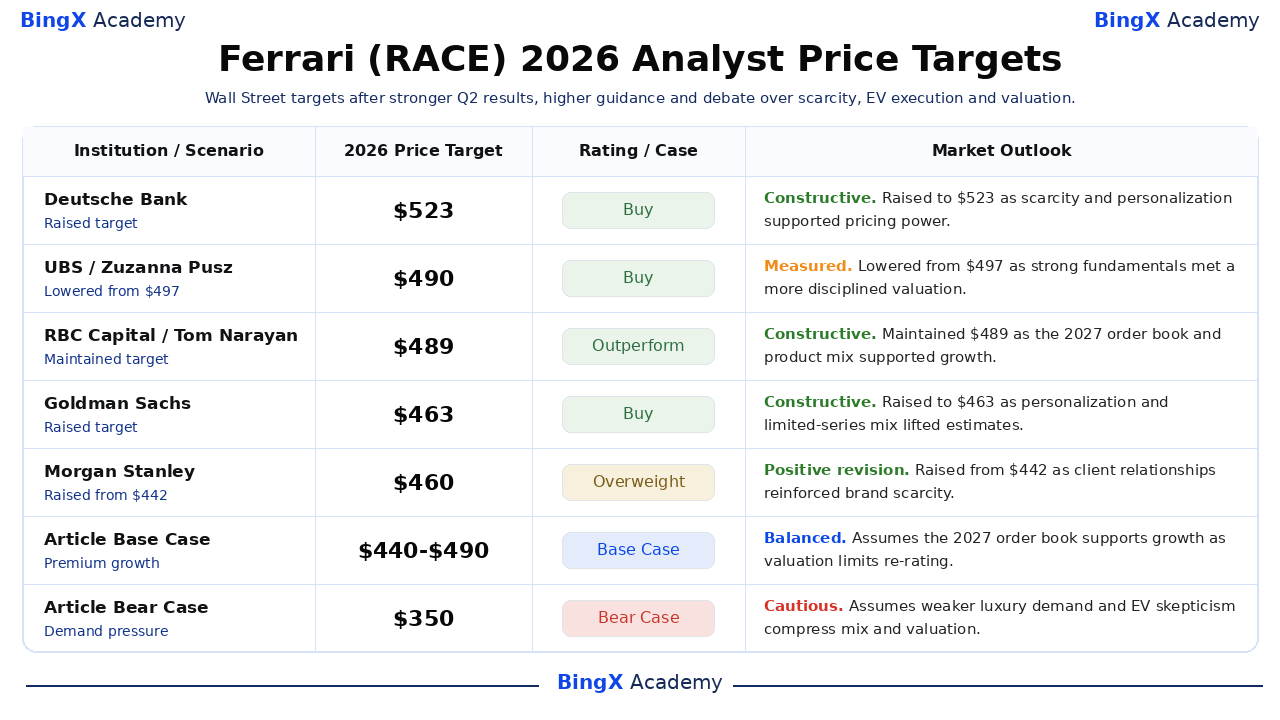
تتراوح الإجراءات الخمسة الأخيرة أدناه من 460 إلى 523 دولار. تعكس الثقة في نموذج الندرة في فيراري إلى جانب آراء مختلفة حول التقييم ومتانة دورة المنتج. الصفوف النهائية للحالة الأساسية وحالة الهبوط هي سيناريوهات تحريرية وليست أهداف وول ستريت، تفصل إطار المقال عن البحث المؤسسي.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التقييم / الحالة |
نظرة السوق |
|
دويتشه بنك |
523 دولار |
شراء |
بناء. 3 سبتمبر: رفع لأن الندرة والتخصيص دعما القوة التسعيرية. |
|
يو بي إس |
490 دولار |
شراء |
معتدل. 18 سبتمبر: خفض من 497 دولار لأن الأساسيات قابلت انضباط التقييم. |
|
آر بي سي كابيتال |
489 دولار |
تفوق في الأداء |
بناء. 22 سبتمبر: محافظ لأن دفتر طلبات 2027 دعم النمو. |
|
غولدمان ساكس |
463 دولار |
شراء |
بناء. 3 سبتمبر: رفع لأن التخصيص ومزيج الإصدار المحدود رفع التقديرات. |
|
مورغان ستانلي |
460 دولار |
وزن زائد |
مراجعة إيجابية. 10 سبتمبر: رفع من 442 دولار لأن علاقات العملاء عززت الندرة. |
|
الحالة الأساسية للمقال |
440-490 دولار |
الحالة الأساسية |
متوازن. يفترض أن دفتر طلبات 2027 يدعم النمو مع تقييد التقييم لإعادة التقييم. |
|
حالة الهبوط للمقال |
350 دولار |
حالة الهبوط |
حذر. يفترض أن الطلب الأضعف على السلع الفاخرة والشك في السيارات الكهربائية يضغط على المزيج والتقييم. |
كيفية تداول أسهم فيراري (RACE) على BingX
تداول مزيج الإصدار المحدود والتخصيص ونظرة السيارات الكهربائية في فيراري باستخدام BingX TradFi و أدوات BingX AI. لأن RACE يمكن أن يتفاعل بحدة مع التوجيهات وإطلاق المنتجات وإشارات الطلب على السلع الفاخرة، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول الصفقة.
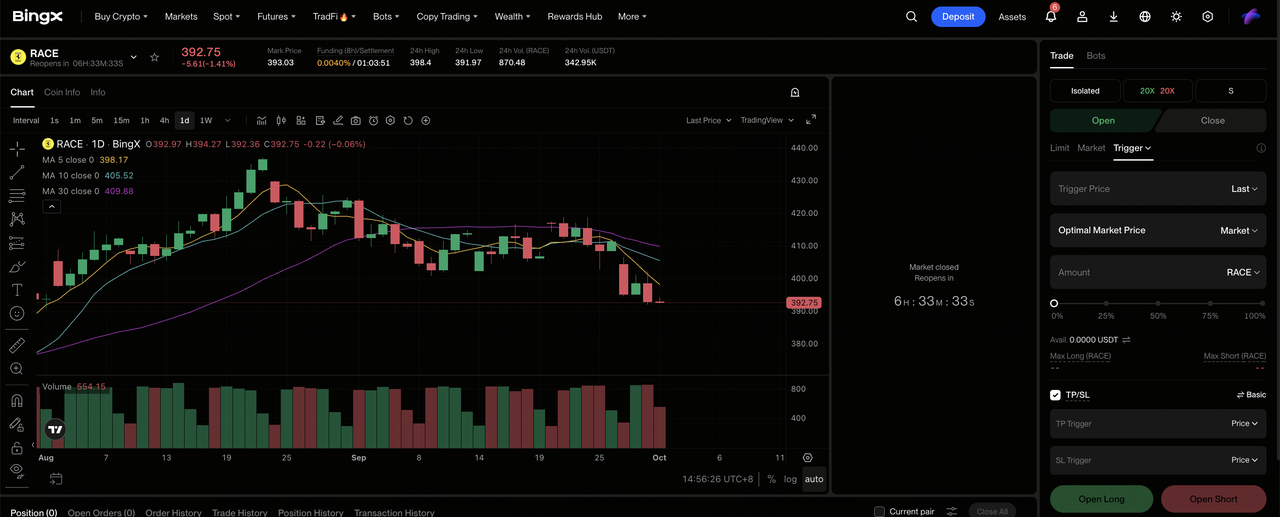
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص على لوحة تداول BingX.
الخطوة 2: اختر فيراري (RACE). ابحث عن واختر عقد العقود الآجلة الدائمة RACE-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح صفقة طويلة إذا كان التخصيص والمزيج المتميز يحافظان على التوجيهات. اختر فتح صفقة قصيرة إذا كان تنفيذ السيارات الكهربائية أو الطلب الأضعف على السلع الفاخرة يضغط على الهوامش.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناءً على تحملك للمخاطر. النطاق بين 312.51 و504.49 دولار يوضح لماذا الرافعة المحافظة وتحجيم الصفقة مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. حدد مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن تتفاعل RACE بسرعة مع الشحنات ومزيج المنتجات والتوجيهات وصرف العملات الأجنبية.
أهم 5 مخاطر يجب مراقبتها لمستثمري فيراري في 2026
يعتمد التقييم المتميز لفيراري على الندرة ومزيج المنتجات وقوة العلامة التجارية التي تستمر في دعم نمو الأرباح المستقر. كل خطر أدناه يمكن أن يضعف الهوامش أو رؤية الطلب أو مضاعف التقييم.
- مزيج الإصدار المحدود يمكن أن يتطبع: ساهمت F80 البالغة 3.6 مليون يورو (4.13 مليون دولار) بقوة في الربع الثاني. فجوة قبل البرنامج التالي عالي الهامش يمكن أن تبطئ نمو الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء وتترك تكاليف التطوير الثابتة موزعة عبر مزيج أقل مواتاة.
- تنفيذ لوس يمكن أن يؤثر على استراتيجية السيارات الكهربائية في فيراري: الموديل البالغ 550,000 يورو (631,000 دولار) يوسع المحفظة، لكن الطلب الأضعف من المتوقع يمكن أن يرفع تكاليف التسويق ويؤخر العوائد على الاستثمار الكهربائي. هذا سيضغط أيضاً على الثقة في إطلاقات السيارات الكهربائية المستقبلية.
- الطلب على السلع الفاخرة يبقى حساساً للظروف الكلية: حتى العملاء الأثرياء يمكن أن يؤخروا المشتريات أثناء ضغط السوق أو الجيوسياسي. التخصيص الأقل ودفتر طلبات أقصر سيضعف الرؤية التي تدعم التقييم المتميز لفيراري.
- العملة يمكن أن تشوه النمو المبلغ عنه: تقرر فيراري باليورو لكنها تبيع عالمياً. تحركات سعر الصرف يمكن أن تعوض زيادات الأسعار وتؤثر على الهوامش المبلغ عنها وتغير العوائد المترجمة للمستثمرين الأمريكيين حتى عندما يبقى طلب المركبات مستقراً.
- المضاعف المتميز يضخم مخاطر التوجيه: الإيرادات تحت 7.6 مليار يورو (8.72 مليار دولار) أو الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تحت 2.97 مليار يورو (3.41 مليار دولار) يمكن أن تضغط على كل من توقعات الأرباح والتقييم. حتى تخفيض متواضع في التوجيهات يمكن أن يثير بالتالي رد فعل مفرط في سعر السهم.
أفكار أخيرة: هل يجب أن تستثمر في فيراري في 2026؟
بقيت أدلة الربع الثاني لفيراري قوية. نمت الإيرادات بنسبة 8.4% رغم قلة الشحنات بـ 128، وتجاوزت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء الإجماع بـ 26 مليون يورو (30 مليون دولار)، وزادت التوجيهات وغطى دفتر الطلبات عام 2027. تلك الأرقام تُظهر القوة التسعيرية بشكل أوضح من قصة نمو الوحدات البسيطة وتدعم الاقتصاد المتميز المدمج في التقييم الحالي.
المسار نحو 525 دولار يتطلب أن يحافظ المزيج والتخصيص وطلب لوس على الهوامش. حالة الهبوط البالغة 350 دولار تعكس تطبيع دورة المنتج والإنفاق الأضعف على السلع الفاخرة وضغط المضاعف. المتداولون المحافظون قد يراقبون التخصيص وهامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء وتغطية الطلبات وطلبات لوس معاً بدلاً من الاعتماد فقط على حجم الشحنات عند تقييم ما إذا كان نمو الأرباح والتقييم يبقيان متوافقين.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل RACE ينطوي على مخاطر فقدان رأس المال. الطلب على السلع الفاخرة وتغيرات العملة والتقييم والتداول بالرافعة يمكن أن ينتج خسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- توقعات سعر تسلا (TSLA) 2026: هل يمكن لروبوتاكسي وأوبتيموس دفع أسهم TSLA إلى 500 دولار؟
- توقعات سعر أوبر (UBER) 2026: هل يمكن لشراكات الروبوتاكسي دفع UBER نحو 120 دولار؟
- توقعات سعر سبيس إكس (SPCX) 2026: 227 دولار أعلى هدف في الشارع لدمج الذكي الاصطناعي أم فقاعة تقييم تريليون دولار؟
- توقعات سعر فايرفلاي إيروسبيس (FLY) 2026: هل يمكن لنمو الإطلاق والدفاع دفع FLY نحو 55 دولار؟
- توقعات سعر جي إي إيروسبيس (GE) 2026: هل يمكن لاحتياطي الطلبات البالغ 190 مليار دولار تحدي مخاوف التقييم؟
