

تطوّر شركة جونسون آند جونسون (JNJ) أدوية طبية بوصفة طبية وتقنيات طبية للمرضى والمستشفيات والمتخصصين في الرعاية الصحية. يولّد محفظتها الدوائية الراسخة تدفقات نقدية مستمرة، في حين تُتيح علاجات الأورام الجديدة وإطلاقات علم المناعة وروبوتات الجراحة OTTAVA فرص نمو إضافية. ويتوقف تحويل هذا التوسع إلى أرباح أقوى لكل سهم على مدى اعتماد العلاجات، واستبدال المبيعات المعرضة لانتهاء براءات الاختراع، والعوائد على الإنفاق التطويري.
أظهر الربع الأخير نمواً صيدلانياً، في حين أثقل الاستثمار الاستراتيجي على الأرباح. إيرادات جونسون آند جونسون للربع الثالث 2026 ارتفعت بنسبة 5.9% لتبلغ 25.399 مليار دولار، مع نمو مبيعات الطب المبتكر بنسبة 7.7%. وانخفض ربح السهم المعدَّل إلى 2.59 دولار، فيما نما قطاع التقنيات الطبية (MedTech) بنسبة 2.5% فقط. يتمثل الاختبار القادم في ما إذا كانت عمليات الإطلاق الجديدة وتحسّن الأجهزة قادرة على دعم التوقعات المرفوعة للعام بأكمله على الرغم من تكاليف التطوير المستمرة.
يتمحور توقع سهم JNJ لعام 2026 الآن حول وجهتَي نظر متنافستَين:
- حالة نمو الاستبدال: تعوّض علاجات الأورام وعلم المناعة الجديدة عن المبيعات المحمية ببراءات الاختراع المفقودة، بينما تحوّل الأجهزة المحسّنة وتحويل النقد استثمار المحفظة إلى عوائد أقوى للمساهمين.
- حالة ضغط التخفيف: تمتص تكاليف التطوير، وتراجع الطلب على الأجهزة، والتقاضي المستمر المكاسب الصيدلانية قبل أن تُدرّ العلاجات الأحدث إيرادات مربحة كافية لدعم تقييم أعلى.
يستعرض هذا الدليل توقع سهم JNJ وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، استناداً إلى بيان أرباح جونسون آند جونسون الصادر في 13 أكتوبر وتصريحات الإدارة وبيانات السوق حتى 21 أكتوبر، فضلاً عن كيفية شراء سهم JNJ على BingX TradFi باستخدام USDT أو USDC.
أبرز 5 أمور يجب على مستثمري جونسون آند جونسون معرفتها في أكتوبر 2026
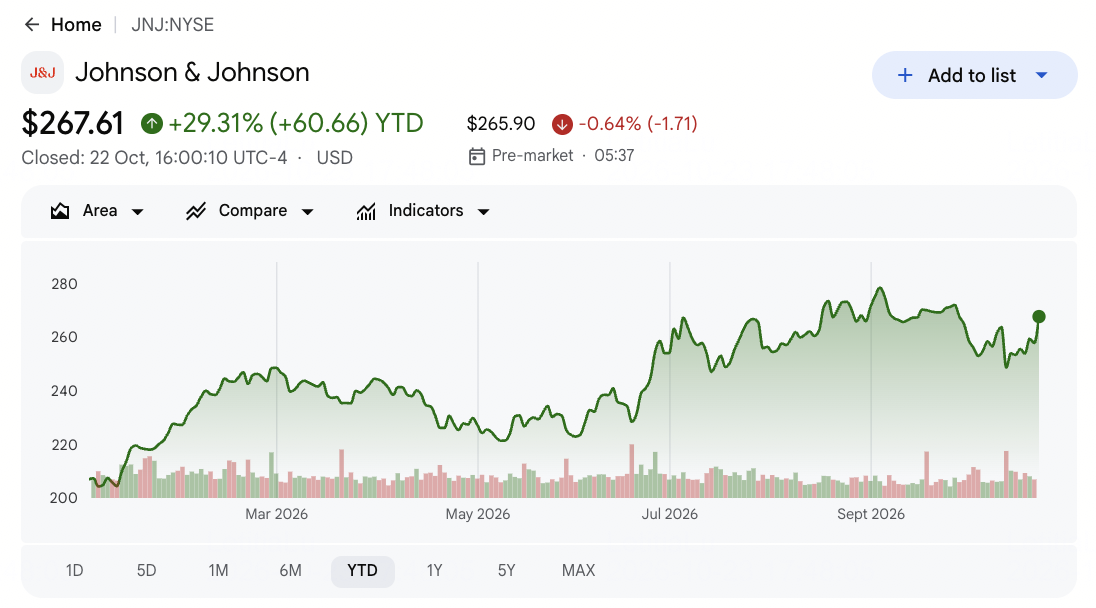
- أُغلق سهم JNJ عند 267.61 دولار في 22 أكتوبر، بارتفاع 29.31% منذ بداية العام: تظل الأسهم فوق مستوى افتتاح العام، مما يجعل سيناريو الصعود إلى 320 دولاراً رهيناً بتحويل أرباح أقوى. ويتطلب استمرار المكاسب أن تحل الأدوية الجديدة محل المبيعات المحمية ببراءات الاختراع المفقودة، بدلاً من الاعتماد فقط على توقعات إيرادات أعلى.
- ارتفعت إيرادات الربع الثالث إلى 25.399 مليار دولار من 23.993 مليار دولار: أسهم الطب المبتكر بمبلغ 16.757 مليار دولار، مُظهراً طلباً أقوى على علاجات الأورام وعلم المناعة الأحدث. غير أن نمو التقنيات الطبية (MedTech) كان أبطأ، مما يجعل التمييز بين زخم القطاع الصيدلاني والتعافي الشامل في محفظة الرعاية الصحية للشركة أمراً بالغ الأهمية.
- بلغت مبيعات Darzalex 4.239 مليار دولار مع توسّع الطلب على علاجات الأورام: توفر نتائج الربع الثالث ونمو الطب المبتكر التشغيلي البالغ 7.9% دليلاً على استمرار اعتماد العلاجات. وسيتحدد مقدار ما يترجمه هذا النطاق التشغيلي إلى نمو مستدام في الأرباح لكل سهم وفقاً للتسعير والطلب على العلامات التجارية البديلة والإنفاق التطويري.
- توفر OTTAVA وSail Biomedicines فرص نمو إضافية: حصل OTTAVA على تفويض تسويقي خلال الربع الثالث، فيما استهدف تعاون يوليو مع Sail علاجات CAR-T الجسدية في الجسم الحي. وسيتحدد ما إذا كانت هذه المعالم ستتطور إلى نمو تجاري مستدام وعوائد استثمارية جذابة وفقاً لمدى اعتماد المستشفيات والتطوير السريري الناجح.
- يدعم التدفق النقدي الحر المقدّر البالغ 15.1 مليار دولار منذ بداية العام الاستثمارَ: أنتجت جونسون آند جونسون تدفقات نقدية مع إتمام استحواذها على Firefly Bio بقيمة مليار دولار خلال الربع الثالث. وهذا يوفر دعماً لتوسيع خط الأنابيب، وإن كان تحويل الأرباح الأقوى والعوائد على الإنفاق البحثي ستكون ضرورية لتحقيق قيمة طويلة الأجل للمساهمين.
ما هي شركة جونسون آند جونسون (JNJ)؟
جونسون آند جونسون (JNJ) شركة رعاية صحية عالمية تطوّر أدوية بوصفة طبية و تقنيات طبية للمرضى والأطباء والمستشفيات. تعمل وحدة الطب المبتكر على بحث العلاجات وتسويقها في مجالات الأورام وعلم المناعة وعلم الأعصاب وغيرها من مجالات العلاج. وتوفر وحدة التقنيات الطبية (MedTech) أجهزة القلب والأوعية الدموية والتقنيات الجراحية والمنتجات العظمية والعناية بالبصر، محتمعةً بين مبيعات المعدات والطلب المرتبط بالإجراءات الطبية. وتتوقف الإيرادات على اعتماد العلاجات وتسعير المنتجات ونشاط المستشفيات والحماية من المنافسة، إذ يوفر العملان مصادر متميزة لمبيعات الرعاية الصحية والتدفق النقدي التشغيلي.
تركّز استراتيجية نمو جونسون آند جونسون على توسيع مجالَي الأورام وعلم المناعة، وتطوير التكنولوجيا الجراحية، وتحسين مزيج محفظتها. وفي يوليو 2026، أعلنت الشركة عن تعاون مع Sail Biomedicines في علاجات CAR-T الجسدية في الجسم الحي، بما يشمل مدفوعات أولية بقيمة 785 مليون دولار وخياراً لاستحواذ Sail بقيمة 2.58 مليار دولار. كما أتمّت الشركة استحواذها على Firefly Bio بمليار دولار خلال الربع الثالث، وتُعدّ لعملية فصل DePuy Synthes المخطط لها. وبعد أن بلغت مبيعاتها الفصلية 25.399 مليار دولار، تهدف هذه المبادرات إلى استبدال إيرادات الأدوية القديمة وتحسين العوائد طويلة الأجل، وإن كانت تكاليف التطوير تسبق النتائج التجارية.
اقرأ المزيد: أفضل أسهم الصناعات الدوائية للشراء في 2026: أدوية السرطان وأدوية إنقاص الوزن وmRNA والأدوية الجديدة
نظرة عامة على أرباح جونسون آند جونسون (JNJ) للربع الثالث 2026: نمو الأدوية يدعم المبيعات رغم ضغوط الأرباح
أعلنت جونسون آند جونسون عن إيرادات الربع الثالث 2026 البالغة 25.399 مليار دولار، بارتفاع 5.9% على أساس سنوي، مدعومةً بنمو الطب المبتكر بنسبة 7.7% والطلب المستمر على علاجات الأورام. وانخفض ربح السهم المعدَّل بنسبة 7.5% إلى 2.59 دولار، فيما تراجع ربح السهم وفق مبادئ المحاسبة المقبولة عموماً (GAAP) إلى 0.09 دولار مع ثقل رسوم التقاضي والمعاملات الاستراتيجية على النتائج. ومع نمو التقنيات الطبية بنسبة 2.5% وتوجيهات ربح السهم المعدَّل للعام بأكمله بين 11.05 و11.15 دولار، يتوقف مسار الأرباح المستقبلية على استبدال المبيعات المعرضة لانتهاء براءات الاختراع وتحسين الأجهزة وتحقيق عوائد على استثمار خط الأنابيب.
|
المقياس المالي |
التوجيهات / التوقعات |
المُبلَّغ / الفعلي |
المفاجأة |
|
الإيرادات |
23.993 مليار دولار - الربع الثالث 2025 |
25.399 مليار دولار |
تحسّن. ارتفع 5.9% على أساس سنوي. |
|
الطب المبتكر |
15.563 مليار دولار - الربع الثالث 2025 |
16.757 مليار دولار |
توسّع. ارتفع 7.7% على أساس سنوي. |
|
إيرادات التقنيات الطبية (MedTech) |
8.430 مليار دولار - الربع الثالث 2025 |
8.642 مليار دولار |
تحسّن. ارتفع 2.5% على أساس سنوي. |
|
ربح السهم المخفَّف المعدَّل |
2.80 دولار - الربع الثالث 2025 |
2.59 دولار |
أدنى. انخفض 7.5% على أساس سنوي. |
|
ربح السهم المخفَّف وفق مبادئ GAAP |
2.12 دولار - الربع الثالث 2025 |
0.09 دولار |
أدنى. انخفض 95.8% على أساس سنوي. |
|
إيرادات Stelara |
1.570 مليار دولار - الربع الثالث 2025 |
716 مليون دولار |
تراجع. انخفض 54.4% على أساس سنوي. |
|
التدفق النقدي الحر المقدّر منذ بداية العام |
14.226 مليار دولار - منذ بداية 2025 |
~15.1 مليار دولار |
تحسّن. ارتفع نحو 6%. |
|
توجيهات ربح السهم المعدَّل لعام 2026 |
10.96–11.11 سابقاً |
11.05–11.15 |
مرفوع. ارتفع نقطة الوسط بمقدار 0.06 دولار. |
- ارتفعت إيرادات الربع الثالث بنسبة 5.9% لتبلغ 25.399 مليار دولار. بلغت إيرادات الطب المبتكر 16.757 مليار دولار، مما يعكس طلباً أقوى على علاجات الأورام وعلم المناعة عبر عدد من العلاجات الراسخة والأحدث. وسيكون استمرار اعتماد الدواء وتعافي الأجهزة مهمّين للحفاظ على زخم الأرباح.
- ارتفعت إيرادات الطب المبتكر بنسبة 7.7% لتبلغ 16.757 مليار دولار. دفعت مبيعات Darzalex البالغة 4.239 مليار دولار وتوسّع علاجات الأورام الأداءَ. ويمكن لاستمرار اعتماد العلاجات وإطلاقات المنتجات أن يدعم الأرباح، وإن كانت التسعيرة والمنافسة المتعلقة ببراءات الاختراع تؤثران على الربحية.
- انخفض ربح السهم المعدَّل إلى 2.59 دولار مع ثقل تكاليف المعاملات. تراجع ربح السهم وفق مبادئ GAAP إلى 0.09 دولار، فيما انخفضت صافي الأرباح المعدَّلة بنسبة 6.8%. وقلّصت رسوم المعاملات الأرباحَ، مما يجعل تحسين الكفاءة التشغيلية أمراً بالغ الأهمية مع وصول الأدوية الجديدة إلى أسواق تجارية أوسع.
- وسّع استحواذ Firefly Bio قدرات جونسون آند جونسون في مجال الأورام. أُنفق ما يقارب مليار دولار على الاستحواذ المُكتمل خلال الربع الثالث. وتدعم الاستثمارات هندسة الأجسام المضادة، مع توقف العوائد على نجاح التطوير السريري وإطلاق الأدوية المستقبلية المربحة.
- بلغت توجيهات ربح السهم المعدَّل للعام بأكمله 11.05 إلى 11.15 دولار. ارتفع نقطة الوسط المعدَّلة بمقدار 0.06 دولار، ويتوقف تحقيق ذلك على استمرار نمو الأدوية وأداء أكثر استقراراً للأجهزة. وسيكون توسيع اعتماد العلاجات وتحسين مبيعات الأجهزة وإدارة الإنفاق التطويري مهمّاً لنمو الأرباح المستقبلية.
توقعات استثمار جونسون آند جونسون (JNJ) لعام 2026: سيناريو الصعود إلى 320 دولاراً مقابل سيناريو الهبوط إلى 225 دولاراً
يتوقف مسار جونسون آند جونسون في 2026 على ما إذا كانت الأدوية الأحدث قادرة على استبدال الإيرادات المعرضة لانتهاء براءات الاختراع مع الحفاظ على الأرباح بعد استثمار خط الأنابيب. فقد توسّعت مبيعات الأدوية في الربع الثالث بوتيرة أسرع من الأجهزة، غير أن ربح السهم المعدَّل انخفض مع إضافة المعاملات الاستراتيجية للتكاليف. وتوضح السيناريوهات التحريرية التالية كيف يمكن لطلب الإطلاق وتعافي التقنيات الطبية وانضباط الإنفاق أن تُشكّل مسار السهم حتى ديسمبر 2026.
سيناريو الصعود: الأدوية الجديدة وتعافي الأجهزة يدفعان JNJ نحو 320 دولاراً
سيرفع الاعتماد الأوسع للأدوية الجديدة الأرباحَ بينما يوفر تعافي نمو الأجهزة الطبية مصدراً ثانياً للدعم التشغيلي. ارتفعت مبيعات الطب المبتكر بنسبة 7.7% لتبلغ 16.757 مليار دولار، مع وصول Darzalex إلى 4.239 مليار دولار. وسيساعد تمديد هذا الزخم عبر علم المناعة والأورام على تعويض خسائر Stelara مع امتصاص مبيعات الأجهزة الأفضل لتكاليف التطوير والتسويق.
سيكتسب سيناريو 320 دولاراً زخماً إذا بلغ ربح السهم المعدَّل للعام بأكمله سقف التوجيهات البالغ 11.15 دولار وتحسّن نمو التقنيات الطبية إلى أبعد من نسبة 2.5% المحققة في الربع الثالث. وسيربط التحويل النقدي الأقوى مبيعات الأدوية الأعلى بعوائد أكثر استدامة للمساهمين.
السيناريو الأساسي: الطلب المستقر على الأدوية يُبقي JNJ بين 255 و280 دولاراً
قد يحافظ استمرار نمو الأدوية على توليد النقد التشغيلي حتى لو تعافت الأجهزة ببطء وحدّ الإنفاق التطويري من الأرباح المعدَّلة. وقد بلغ التدفق النقدي الحر المقدّر منذ بداية العام 15.1 مليار دولار، فيما نمت مبيعات التقنيات الطبية بنسبة 2.5% فقط. وستدعم هذه التعويضات البحث الجاري وتوزيعات المساهمين دون إثبات قدرة المبادرات الجديدة بعد على رفع ربحية كل سهم بصورة متسقة.
سيتناسب نطاق 255 إلى 280 دولاراً مع الوفاء بتوجيهات ربح السهم المعدَّل بين 11.05 و11.15 دولار واستمرار النمو الصيدلاني. وستدعم الأجهزة الأفضل الحد الأعلى، بينما قد يحدّ تآكل براءات الاختراع وتخفيف المعاملات من توسّع التقييم.
سيناريو الهبوط: تآكل براءات الاختراع وتكاليف التطوير يدفعان JNJ نحو 225 دولاراً
سيعرّض النمو الأبطأ لأدوية الاستبدال الأرباحَ بشكل أكبر لخسائر براءات الاختراع وتكلفة بناء علاجات المستقبل. فقد انخفضت مبيعات Stelara بنسبة 54.4% إلى 716 مليون دولار، فيما قلّصت المعاملات الاستراتيجية أيضاً الربحية المعدَّلة. وإذا فقدت عمليات الإطلاق الجديدة زخمها قبل تحسّن نمو الأجهزة، فقد يمتص الإنفاق الاستثماري قدراً كبيراً جداً من المساهمة الصيدلانية المتبقية.
سيصبح سيناريو 225 دولاراً أكثر ترجيحاً إذا تباطأ نمو الأدوية جنباً إلى جنب مع مزيد من ضعف الأجهزة وتقصّرت الأرباح عن التوجيهات السنوية. وعندها ستُضعف ارتفاع تكاليف التقاضي أو خيبة أمل تقدّم التطوير العوائد النقدية وتقلّص الدعم للتقييم.
توقعات سعر سهم JNJ لعام 2026 من محللي وول ستريت
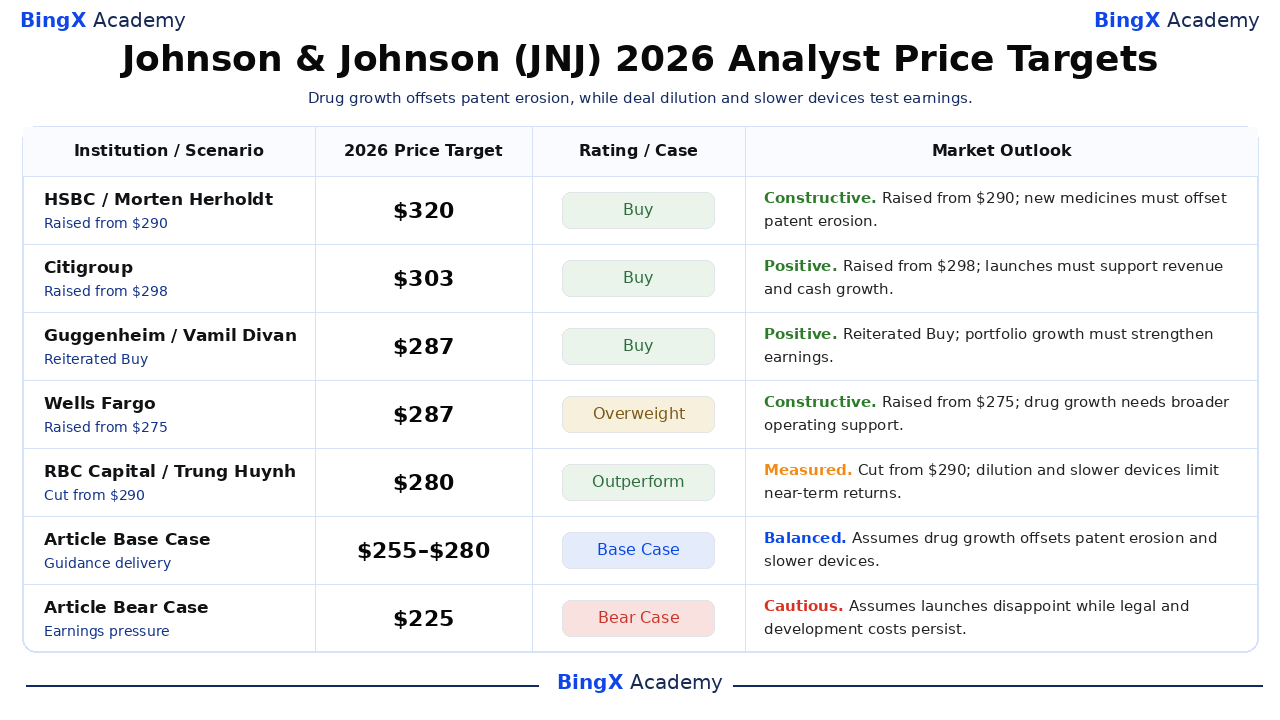
تتراوح الإجراءات المختارة لوول ستريت بين 280 و320 دولاراً وتعكس وجهات نظر مختلفة بشأن الأدوية الجديدة والتعرض لانتهاء براءات الاختراع وأداء الأجهزة. وهذه نقاط مرجعية منشورة للمحللين، تستخدم عموماً آفاقاً زمنية مدتها اثنا عشر شهراً تمتد إلى ما بعد ديسمبر 2026. وتمثّل أسعار الصعود والأساس والهبوط الواردة في المقالة سيناريوهات تحريرية مستقلة، وليست توقعات وساطة إضافية.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التصنيف / الحالة |
التوقعات السوقية |
|
HSBC |
320 دولاراً |
شراء |
بنّاء. 2026-09-10: رُفع من 290 دولاراً؛ حافظ على تصنيف الشراء. الرأي التحريري: يجب على الأدوية الجديدة تعويض تآكل براءات الاختراع وضعف الأجهزة. |
|
Citigroup |
303 دولارات |
شراء |
إيجابي. 2026-10-05: رُفع من 298 دولاراً؛ حافظ على تصنيف الشراء. الرأي التحريري: يجب على الإطلاقات التجارية دعم نمو الإيرادات والنقد. |
|
Guggenheim |
287 دولاراً |
شراء |
إيجابي. 2026-10-07: أكّد تصنيف الشراء بهدف 287 دولاراً. الرأي التحريري: يجب على نمو المحفظة أن يتحوّل إلى أرباح أقوى. |
|
Wells Fargo |
287 دولاراً |
أعلى من الوزن |
بنّاء. 2026-10-16: رُفع من 275 دولاراً؛ حافظ على تصنيف أعلى من الوزن. الرأي التحريري: تحتاج مبيعات الأدوية القوية إلى دعم تشغيلي أوسع. |
|
RBC Capital |
280 دولاراً |
أداء متفوق |
متحفظ. 2026-10-14: خُفّض من 290 دولاراً؛ حافظ على تصنيف الأداء المتفوق. الرأي التحريري: تحدّ تخفيف الاستحواذ والأجهزة الأبطأ من العوائد قصيرة الأجل. |
|
السيناريو الأساسي للمقالة |
255–280 |
السيناريو الأساسي |
متوازن. السيناريو التحريري لديسمبر 2026. يفترض تحقيق التوجيهات يعوّض تآكل براءات الاختراع وتباطؤ الأجهزة. |
|
سيناريو الهبوط للمقالة |
225 دولاراً |
سيناريو الهبوط |
حذر. السيناريو التحريري لديسمبر 2026. يفترض خيبة أمل الإطلاقات مع استمرار تكاليف التقاضي والتطوير. |
كيفية شراء أسهم جونسون آند جونسون (JNJ) على BingX
اشترِ أسهم جونسون آند جونسون واحتفظ بها عبر تداول الأسهم في BingX باستخدام USDT أو USDC، وذلك وفقاً لشروط الإدراج وأهلية الحساب. توفر جونسون آند جونسون تعرّضاً للأدوية بوصفة طبية والأجهزة الطبية والابتكار في الرعاية الصحية عبر محفظة عالمية. ويمكن للمستخدمين المؤهلين تحديد حجم مراكزهم وفقاً لأهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم تمويل دائمة.
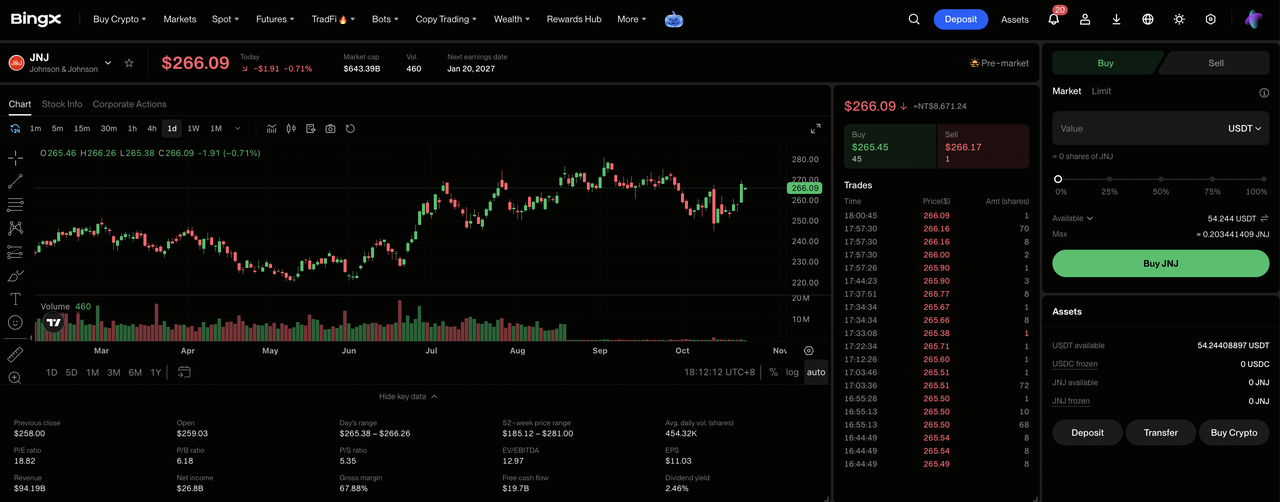
الخطوة الأولى: الوصول إلى تداول الأسهم في BingX. سجّل أو سجّل الدخول إلى BingX، وأكمل التحقق من الهوية المطلوب، وانتقل إلى "TradFi > الأسهم". وافق على الإفصاح عن مخاطر تداول الأسهم إذا كنت تصل إلى المنتج لأول مرة.
الخطوة الثانية: جهّز USDT أو USDC. تأكّد من أن حساب Spot لديك يحتوي على أموال كافية للشراء. انقل USDT أو USDC من حساب الصندوق أو حساب الثروة إذا لزم الأمر. راجع الحد الأدنى لمبلغ الأمر وأهلية الكسر للسهم المحدد قبل اختيار حجم الاستثمار.
الخطوة الثالثة: اختر جونسون آند جونسون (JNJ). افتح سوق الأسهم، وابحث عن جونسون آند جونسون (JNJ)، وتحقّق من أن السهم متاح لحسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الأوامر المتاحة.
الخطوة الرابعة: اشترِ أسهم جونسون آند جونسون. اختر "شراء"، وأدخل مبلغ الاستثمار المسموح به أو كمية الأسهم، واختر أمر السوق أو أمر الحد المدعوم. تستخدم أوامر السوق الأسعار المتاحة خلال الجلسات المدعومة، بينما تتطلب أوامر الحد السعر المحدد أو أفضل منه مع سيولة كافية للتنفيذ.
الخطوة الخامسة: راجع مراكزك وأدِرها. افتح "الأسهم > المراكز" لمتابعة أسهم JNJ والأرباح أو الخسائر غير المحقّقة. استخدم جميع الأوامر لمراجعة المعاملات أو بيع الأسهم عند الحاجة. يؤثر تسوية T+1 بشكل عام على موعد إمكانية سحب عائدات البيع، وليس على موعد إمكانية بيع الأسهم المشتراة.
أبرز 5 مخاطر يجب على مستثمري جونسون آند جونسون مراقبتها في 2026
تدعم أدوية جونسون آند جونسون الراسخة ومحفظة الرعاية الصحية الواسعة وتوليد النقد الموثوق توقعات أرباحها. غير أن تآكل براءات الاختراع والطلب على الأجهزة والإنفاق التطويري والتقاضي قد تضغط على الربحية وعوائد المساهمين.
- قد يضغط ضعف الطلب على الأدوية على الإيرادات: بلغت مبيعات الطب المبتكر في الربع الثالث 16.757 مليار دولار، مدعومةً بعلاجات الأورام وعلم المناعة. وقد يقلّل انخفاض أحجام العلاج أو الطلب على العلامات التجارية البديلة من الأرباح والهوامش التشغيلية مع تصاعد المنافسة المتعلقة ببراءات الاختراع.
- قد تُقيّد ارتفاع تكاليف التطوير الهوامش: انخفض ربح السهم المعدَّل في الربع الثالث بنسبة 7.5% إلى 2.59 دولار، مما يعكس التخفيف المرتبط بالمعاملات. وقد تُضعف ارتفاع تكاليف البحث والتسويق الربحيةَ إذا نمت مبيعات الأدوية وإيرادات الأجهزة بوتيرة أبطأ.
- قد تحدّ تأخيرات اعتماد الأجهزة من نمو الإيرادات: بلغت إيرادات التقنيات الطبية في الربع الثالث 8.642 مليار دولار، لكن النمو لم يتجاوز 2.5%. وقد تقلّل التأخيرات في مشتريات المستشفيات أو تركيب الروبوتات أو تعافي الإجراءات من رؤية الإيرادات المستقبلية.
- قد يُضعف استثمار خط الأنابيب عوائد المساهمين: أُنفق ما يقارب مليار دولار على Firefly Bio لدعم قدرات هندسة الأجسام المضادة. وقد تحدّ النكسات السريرية أو تكاليف التطوير الإضافية توليد النقد المستقبلي وتقلّل قيمة المساهمين قبل أن تصل البرامج المستحوذ عليها إلى مرحلة التسويق.
- قد يضغط ضعف الأرباح على التقييم: بلغ ربح السهم المعدَّل لجونسون آند جونسون في الربع الثالث 2.59 دولار، مدعوماً بأعمال صيدلانية كبيرة. وقد يقلّل تباطؤ الإطلاقات أو ضعف الطلب على الأجهزة أو ارتفاع تكاليف التقاضي من الأرباح ويُثير موجات بيع في السهم.
الأفكار الختامية: هل يجب عليك الاستثمار في جونسون آند جونسون في 2026؟
تُظهر إيرادات جونسون آند جونسون الفصلية البالغة 25.399 مليار دولار والتدفق النقدي الحر المقدّر منذ بداية العام البالغ 15.1 مليار دولار قدرتها على تمويل الابتكار في الرعاية الصحية. ويدعم Darzalex والأدوية الأحدث المبيعات، بينما توسّع Firefly Bio وSail فرص التطوير. وسيتوقف استمرار هذا النمو على استبدال الإيرادات المعرضة لانتهاء براءات الاختراع وتحويل استثمار الأجهزة إلى اعتماد مربح.
يفترض سيناريو الصعود إلى 320 دولاراً طلباً أوسع على الأدوية الجديدة وتعافي الأجهزة وتحويلاً أقوى للإيرادات إلى أرباح. ويعكس السيناريو الأساسي بين 255 و280 دولاراً تحقيق التوجيهات، بينما يأخذ سيناريو الهبوط إلى 225 دولاراً في الاعتبار تآكل براءات الاختراع والتكاليف المستمرة. ومع إغلاق سهم JNJ عند 257.78 دولار في 21 أكتوبر، ينبغي للمستثمرين مراقبة ما إذا كان نمو المحفظة سيُنتج عوائد دائمة لكل سهم.
تذكير بالمخاطر: لا يُلغي تنويع محفظة جونسون آند جونسون في الرعاية الصحية مخاطر الاستثمار. فقد تؤدي خسائر براءات الاختراع أو النكسات السريرية أو ارتفاع تكاليف التقاضي إلى تقليص الأرباح وعوائد المساهمين. ينبغي للمستثمرين تقييم التقييم وتوليد النقد وتحمّلهم للمخاطر قبل شراء أسهم JNJ.
قراءة ذات صلة
- أفضل أسهم الصناعات الدوائية للشراء في 2026: أدوية السرطان وأدوية إنقاص الوزن وmRNA والأدوية الجديدة
- توقع سعر سهم Moderna (MRNA) لعام 2026: هل يمكن لزخم لقاح السرطان دفع سهم MRNA نحو 180 دولاراً؟
- توقع سعر سهم Merck (MRK) لعام 2026: هل يمكن لزخم خط الأنابيب دفع سهم MRK نحو 170 دولاراً؟
- توقع سعر سهم Eli Lilly (LLY) لعام 2026: هل يمكن للطلب على أدوية إنقاص الوزن دفع سهم LLY نحو 1,600 دولار؟
- توقع سعر سهم UnitedHealth (UNH) لعام 2026: تعافٍ مدفوع بالذكاء الاصطناعي أم فخ تنظيمي عند 306 دولارات؟
