

AST SpaceMobile (ASTS) construit un réseau cellulaire haut débit en orbite terrestre basse conçu pour connecter les smartphones standard sans terminaux spécialisés. Les satellites BlueBird, les passerelles terrestres et les intégrations de réseaux mobiles forment le système principal, avec les opérateurs commerciaux et les agences gouvernementales qui fournissent la base de demande initiale. L'opportunité est importante, bien que l'action reste sensible à l'exécution des lancements, aux approbations réglementaires et au coût de construction d'une constellation mondiale.
Le dernier trimestre a montré une croissance rapide des revenus parallèlement aux dépenses pour atteindre l'échelle commerciale. Les revenus du Q2 2026 d'AST SpaceMobile ont atteint 31,5 millions $, en hausse par rapport à 1,16 million $ un an plus tôt, car les livraisons de passerelles et les jalons du gouvernement américain ont produit des ventes. Le carnet de commandes contractuel a augmenté à environ 1,3 milliard $, mais une perte nette de 230,9 millions $ a montré pourquoi la conversion des lancements et des engagements en revenus de services récurrents reste le test d'investissement central.
Les prévisions de l'action ASTS pour 2026 se concentrent maintenant sur deux visions concurrentes :
- Le scénario constellation et commercialisation : des lancements BlueBird réussis, une activation d'opérateurs et une conversion de carnet de commandes pourraient établir des revenus de services récurrents à travers un réseau de distribution couvrant plus de 3 milliards d'abonnés.
- Le scénario déploiement et financement : des retards de calendrier, des délais réglementaires et des pertes continues pourraient repousser les revenus commerciaux et nécessiter plus de financement lié aux capitaux propres.
Ce guide analyse les prévisions de l'action ASTS, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur le rapport des résultats du Q2 2026 du 10 août d'AST SpaceMobile, le dépôt trimestriel et les données de marché jusqu'au 10 septembre, plus comment trader les futures de l'action ASTS sur BingX TradFi avec un collatéral USDT.
Top 5 des choses à savoir pour les investisseurs d'AST SpaceMobile en septembre 2026
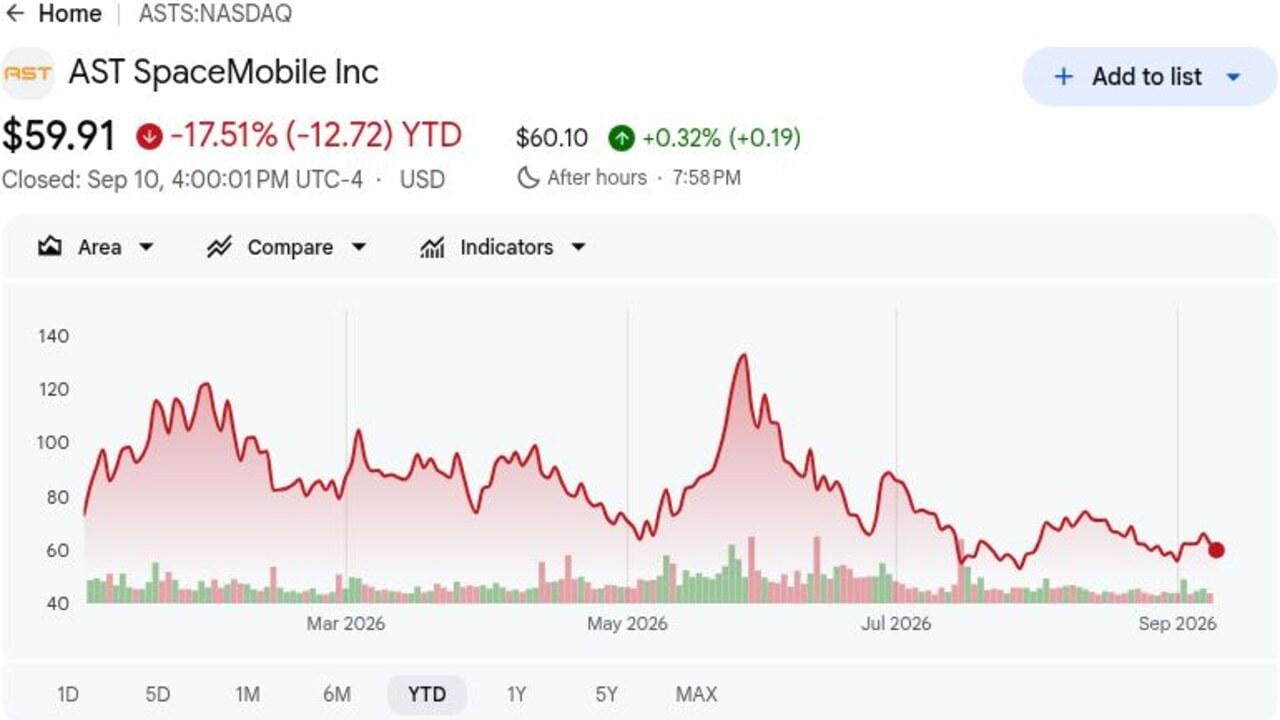
- ASTS a clôturé à 59,91 $ le 10 septembre et reste en baisse de 17,51% YTD : Les actions étaient à plus de 55% en dessous du plus haut de 52 semaines de 133,86 $, montrant comment les jalons satellites et les préoccupations de financement peuvent rapidement remodeler la valorisation.
- Les revenus du Q2 ont atteint 31,5 millions $, en hausse par rapport à 1,16 million $ : Les ventes ont augmenté plus de vingt fois d'une année sur l'autre grâce aux livraisons de passerelles et aux jalons du gouvernement américain, mais ont manqué le consensus FactSet de 34,5 millions $ d'environ 3,0 millions $.
- Le carnet de commandes contractuel s'est étendu à environ 1,3 milliard $ : Le total inclut les engagements de partenaires commerciaux et plus de 125 millions $ d'attributions gouvernementales américaines supplémentaires. Les jalons de lancement et de couverture détermineront quand ce carnet de commandes se convertira en revenus et en liquidités.
- La liquidité pro forma a dépassé 3,7 milliards $ après financement : AST SpaceMobile a levé 1,15 milliard $ via des obligations convertibles, prolongeant la piste pour les satellites, les passerelles et les lancements. Le financement réduit la pression de liquidité à court terme mais ajoute un risque de dilution.
- Une couverture continue des marchés sélectionnés nécessite environ 45 à 60 satellites : AST SpaceMobile a rapporté 13 satellites en orbite après les déploiements récents. La cadence de fabrication et de lancement doit combler cet écart avant que le service commercial plus large puisse s'étendre.
Qu'est-ce qu'AST SpaceMobile (ASTS) ?
AST SpaceMobile est une société de communications par satellite développant le réseau SpaceMobile, une plateforme directe vers l'appareil destinée à étendre le haut débit cellulaire au-delà des tours terrestres. Ses grands satellites BlueBird communiquent avec les smartphones ordinaires en utilisant le spectre mobile fourni par les partenaires opérateurs. Les revenus proviennent actuellement d'équipements de passerelle et de jalons de contrats gouvernementaux, tandis que le modèle à plus long terme dépend du partage de l'économie de service avec les opérateurs de réseaux mobiles. La plateforme cible les cas d'utilisation ruraux, maritimes, aéronautiques, de réponse d'urgence et de défense sans demander aux consommateurs de remplacer leurs téléphones.
La stratégie à long terme combine la production de satellites intégrée verticalement avec la distribution dirigée par les opérateurs. AST SpaceMobile travaille avec près de 60 opérateurs de réseaux mobiles représentant plus de 3 milliards d'abonnés, avec des relations incluant AT&T, Verizon, Vodafone et stc group. L'arrangement commercial de Vodafone s'étend jusqu'en 2034, et l'accord stc inclut un engagement de prépaiement de 175 millions $. SpaceX et Blue Origin fournissent la capacité de lancement même si Starlink concurrence dans le service direct vers l'appareil, rendant la diversité de fabrication, l'accès au lancement et l'intégration de partenaires centraux à l'expansion de l'entreprise.
Lire plus : Top des actions spatiales à acheter avant l'IPO de SpaceX
Aperçu des résultats Q2 2026 d'AST SpaceMobile (ASTS) : Croissance des revenus, carnet de commandes et dépenses de déploiement
AST SpaceMobile a rapporté des revenus Q2 de 31,5 millions $ contre le consensus FactSet de 34,5 millions $, en hausse par rapport à 1,16 million $ un an plus tôt, tandis que la perte GAAP par action de 0,77 $ était plus large que les 0,32 $ environ attendus. La perte nette a atteint 230,9 millions $ et les dépenses opérationnelles ont augmenté à 329,1 millions $, en partie à cause d'une perte de conversion involontaire de 125,9 millions $. Le carnet de commandes s'est étendu à environ 1,3 milliard $, la liquidité a dépassé 3,7 milliards $ et la direction a maintenu les prévisions de revenus 2026 de 150 à 200 millions $, laissant l'exécution du second semestre comme tension principale.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
Consensus FactSet 34,5 M$ |
31,5 M$ |
Manqué. Environ 3,0 M$ en dessous du consensus ; en hausse de 1,16 M$ YoY. |
|
Perte diluée Q2 GAAP par action |
Consensus perte 0,32 $ |
Perte 0,77 $ |
Manqué. La perte était 0,45 $ plus large qu'attendu. |
|
Perte nette Q2 GAAP |
Perte 99,4 M$ en Q2 2025 |
Perte 230,9 M$ |
Élargie. La perte a augmenté de 131,5 M$ YoY. |
|
Dépenses opérationnelles Q2 |
164,1 M$ en Q1 2026 |
329,1 M$ |
Plus élevé. Inclut une perte de conversion involontaire de 125,9 M$. |
|
Carnet de commandes contractuel |
Plus de 1,2 milliard $ précédemment |
Environ 1,3 milliard $ |
Étendu. Inclut les engagements commerciaux et les attributions gouvernementales. |
|
Attributions gouvernementales américaines supplémentaires |
— |
Plus de 125 M$ |
Ajouté. Le travail gouvernemental a élargi la visibilité pré-commerciale. |
|
Liquidité pro forma |
— |
Plus de 3,7 milliard $ |
Renforcée. Le financement a prolongé la piste de construction de constellation. |
|
Perspectives de revenus 2026 |
Prév. précédentes 150–200 M$ |
150–200 M$ |
Maintenues. Le point médian de 175 M$ nécessite un second semestre fortement pondéré. |
- Les revenus ont augmenté de 1,16 million $ à 31,5 millions $ : Les livraisons de passerelles et les jalons gouvernementaux ont stimulé la croissance, bien que les revenus aient encore manqué le consensus de 3,0 millions $. Une chronologie de livraison plus cohérente est nécessaire pour une base de ventes plus stable.
- La perte par action de 0,77 $ était 0,45 $ plus large qu'attendu : La perte nette est passée à 230,9 millions $ contre 99,4 millions $ un an plus tôt. Les coûts de production satellite, d'ingénierie et de financement dépassent encore la croissance rapide des revenus.
- Le carnet de commandes a atteint 1,3 milliard $, incluant plus de 125 millions $ d'attributions gouvernementales : Les engagements commerciaux et du secteur public diversifient les revenus futurs. Leur valeur dépend du déploiement, de l'achèvement des jalons et de l'encaissement.
- Les dépenses opérationnelles ont doublé séquentiellement à 329,1 millions $ : Le total incluait une perte de conversion involontaire de 125,9 millions $. Même en excluant cet élément, la fabrication de satellites et l'investissement réseau maintiennent un effet de levier opérationnel limité.
- Les perspectives annuelles de 150 à 200 millions $ ont été maintenues : Le point médian de 175 millions $ se compare aux 46,2 millions $ de revenus du premier semestre. Les livraisons de passerelles, le travail gouvernemental et les progrès de lancement doivent s'accélérer au second semestre.
Perspectives d'investissement 2026 d'AST SpaceMobile (ASTS) : Scénario haussier 120 $ vs scénario baissier 40 $
Le test central est de savoir si le déploiement BlueBird peut transformer la portée des opérateurs et 1,3 milliard $ de carnet de commandes en revenus de services récurrents avant que les pertes et le financement ne diluent l'opportunité.
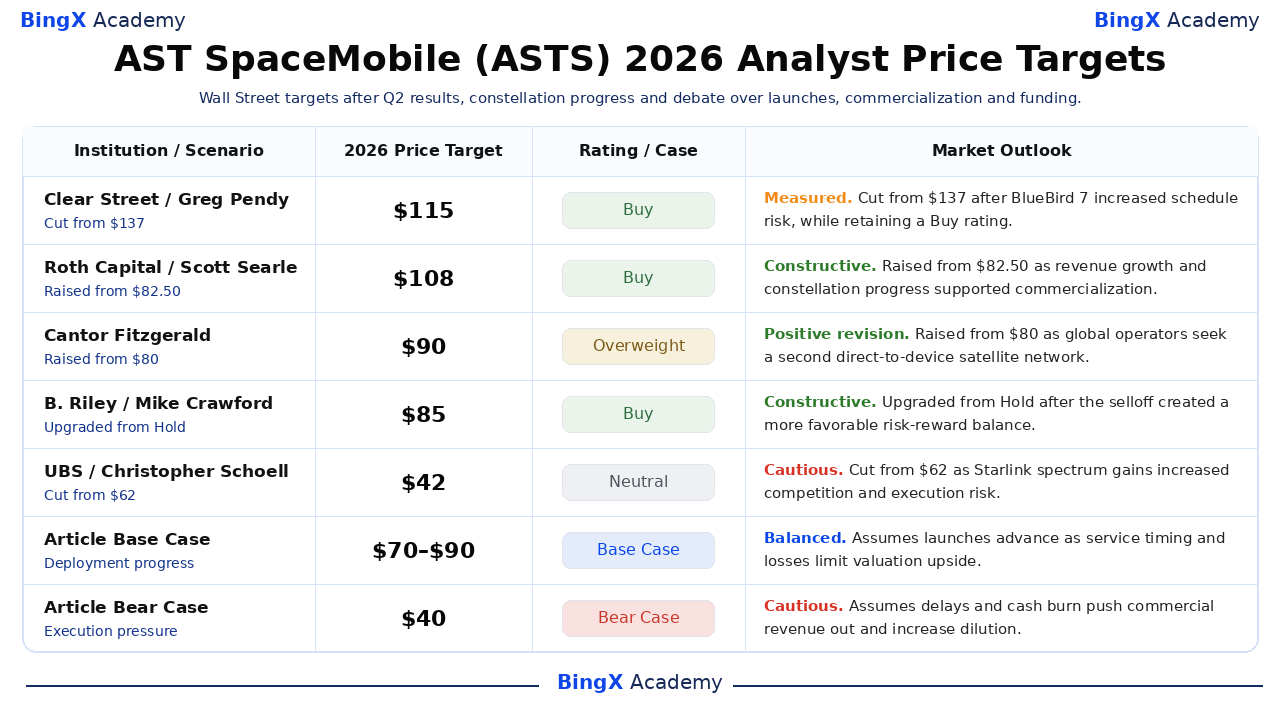
Objectifs de prix des analystes AST SpaceMobile (ASTS) 2026 et scénarios d'article. Les objectifs tiers sont des points de référence, pas des promesses de prix. Mis à jour le 11 septembre 2026.
Le scénario haussier : Un déploiement satellite plus rapide pousse ASTS vers 120 $
Le scénario haussier assume que les lancements restent fréquents, les satellites fonctionnent comme prévu et les tests d'opérateurs progressent vers un service payant. Le carnet de commandes au-dessus de 1,3 milliard $ commence à se convertir, les attributions gouvernementales s'étendent et le réseau se rapproche des 45 à 60 satellites nécessaires pour une couverture continue dans les marchés sélectionnés.
Un mouvement vers 120 $ nécessiterait des revenus 2026 près ou au-dessus du plafond de prévisions de 200 millions $, une activation de service avec AT&T, Verizon ou Vodafone, et un chemin clair des 3,7 milliards $ de liquidité vers une constellation commercialement utile. Des estimations de revenus plus élevées et une utilisation de liquidités plus faible par satellite renforceraient le scénario.
Le scénario de base : Un déploiement satellite stable maintient ASTS entre 70 $ et 90 $
Le scénario de base assume que la production et les lancements BlueBird progressent, les revenus de passerelles et gouvernementaux soutiennent les perspectives annuelles, et les opérateurs mobiles continuent le travail d'intégration. L'activation commerciale reste inégale, tandis que la perte trimestrielle de 230,9 millions $ empêche le carnet de commandes de 1,3 milliard $ de se traduire rapidement en bénéfices.
ASTS pourrait trader principalement entre 70 $ et 90 $ dans ces conditions. Des revenus dans la fourchette 150 à 200 millions $, une mise en service satellite réussie et un carnet de commandes stable soutiendraient la fourchette. Des retards de lancement majeurs ou des prévisions en dessous de 150 millions $ affaibliraient le haut de la fourchette.
Le scénario baissier : Retards de lancement et dilution tirent ASTS vers 40 $
Le scénario baissier assume que les échecs de lancement ou de satellites retardent la couverture continue, ralentissant l'activation des opérateurs et la reconnaissance des revenus. Les coûts restent élevés car la fabrication continue, tandis que le financement convertible ou en actions supplémentaire ajoute de la dilution.
Un mouvement vers 40 $ deviendrait plus probable si les revenus du second semestre tombent bien en dessous des 103,8 millions $ nécessaires pour atteindre le plancher de prévisions annuelles, si le déploiement satellite manque le plan de couverture ou si les régulateurs retardent l'accès au spectre. Une concurrence Starlink plus forte pourrait ajouter une pression supplémentaire avant qu'AST n'atteigne un flux de trésorerie positif.
Prévisions de prix de l'action ASTS pour 2026 par les analystes de Wall Street
Ces cinq actions datées s'étendent de 42 $ à 115 $ et reflètent des hypothèses très différentes sur la cadence de lancement, la demande des opérateurs, la concurrence et le financement. Ils sont des points de référence tiers plutôt qu'une prévision de consensus unique. Les dernières lignes Base et Baissier sont des scénarios éditoriaux de BingX Academy et sont étiquetées séparément.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Scénario |
Perspectives de marché |
|
Clear Street / Greg Pendy |
115 $ |
Achat |
Mesuré. 20 avril : réduit de 137 $ après que BlueBird 7 a augmenté le risque de calendrier, tout en conservant Achat. |
|
Roth Capital / Scott Searle |
108 $ |
Achat |
Constructif. 3 mars : relevé de 82,50 $ car la croissance des revenus et les progrès de constellation ont soutenu la commercialisation. |
|
Cantor Fitzgerald / Colin Canfield |
90 $ |
Surpondération |
Révision positive. 11 août : relevé de 80 $ car les opérateurs mondiaux cherchent un second réseau satellite direct vers l'appareil. |
|
B. Riley / Mike Crawford |
85 $ |
Achat |
Constructif. 17 juillet : mis à niveau de Conserver après que la vente ait créé un risque-rendement plus favorable. |
|
UBS / Christopher Schoell |
42 $ |
Neutre |
Prudent. 9 septembre : réduit de 62 $ car les gains de spectre Starlink ont augmenté la concurrence et le risque d'exécution. |
|
Scénario de base de l'article |
70–90 $ |
Scénario de base |
Équilibré. Assume que les lancements progressent car le timing de service et les pertes limitent la hausse de valorisation. |
|
Scénario baissier de l'article |
40 $ |
Scénario baissier |
Prudent. Assume que les retards et la consommation de liquidités repoussent les revenus commerciaux et augmentent la dilution. |
Comment trader l'action AST SpaceMobile (ASTS) sur BingX
Tradez les perspectives de déploiement BlueBird, d'activation d'opérateurs et de conversion de carnet de commandes d'AST SpaceMobile en utilisant BingX TradFi et les outils BingX AI. Parce qu'ASTS peut réagir fortement aux résultats de lancements, aux décisions réglementaires et aux mises à jour de financement, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
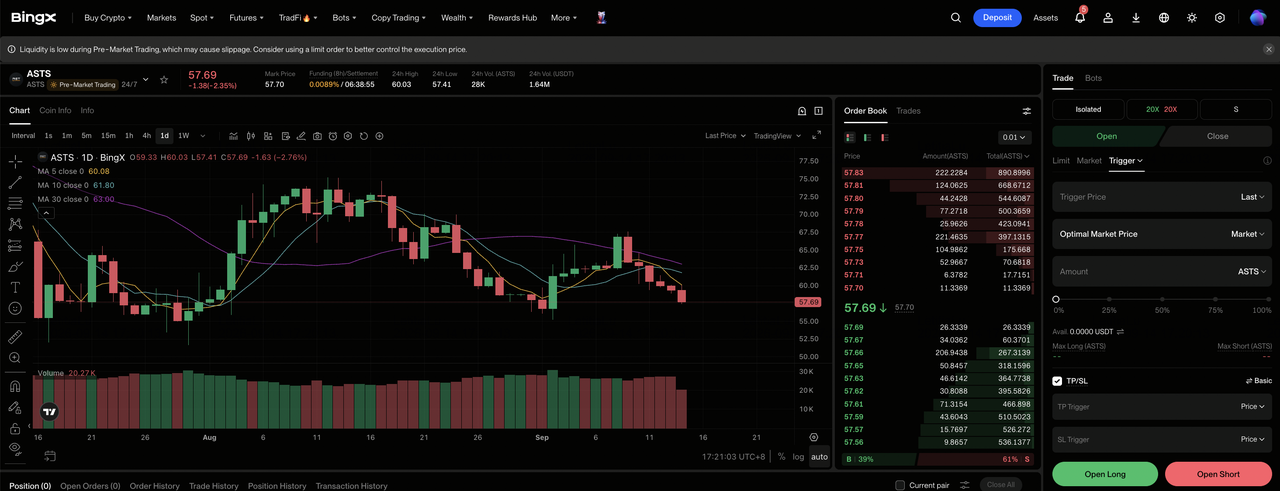
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner AST SpaceMobile (ASTS). Recherchez et sélectionnez le contrat futures perpétuels ASTS-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si les lancements restent dans les temps, le carnet de commandes se convertit et les opérateurs activent le service. Sélectionnez Ouvrir une position courte si les retards, la consommation de liquidités ou la concurrence affaiblissent l'économie par action attendue.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. ASTS a tradé plus de 55% en dessous de son plus haut de 52 semaines de 133,86 $, montrant pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. ASTS peut réagir rapidement aux lancements, à la mise en service des satellites, aux accords de transporteurs, aux approbations de spectre, aux prévisions et au financement.
Top 5 des risques à surveiller pour les investisseurs AST SpaceMobile en 2026
La valorisation d'AST SpaceMobile dépend des jalons de déploiement, commercialisation et financement qui peuvent changer le timing et la valeur des flux de trésorerie futurs.
- Les échecs de lancement ou de déploiement pourraient retarder la couverture : Le réseau avait 13 satellites en orbite et nécessite environ 45 à 60 pour une couverture continue dans les marchés sélectionnés. Un satellite défaillant retarderait les revenus et ajouterait des coûts de remplacement.
- Le carnet de commandes de 1,3 milliard $ pourrait se convertir lentement : Les revenus dépendent des passerelles, du déploiement satellite, des approbations réglementaires et de l'acceptation client. Les retards pourraient repousser les revenus et encaissements vers des périodes ultérieures.
- Une perte trimestrielle de 230,9 millions $ maintient le risque de dilution élevé : Plus de 3,7 milliards $ de liquidité pro forma soutiennent l'expansion, mais la levée d'obligations convertibles de 1,15 milliard $ montre que le financement externe reste important. Plus de titres pourraient diluer les bénéfices futurs par action.
- Les approbations de spectre pourraient ralentir l'expansion du marché : Près de 60 relations d'opérateurs s'étendent sur plusieurs juridictions avec différentes règles télécom. Les retards dans les grands marchés pourraient réduire la base d'abonnés atteignable et affaiblir l'économie des partenaires.
- Starlink pourrait presser l'adoption et les prix : SpaceX opère une constellation beaucoup plus grande et a renforcé sa position spectrale. Un déploiement plus rapide ou des accords de transporteurs plus forts pourraient réduire la part de marché d'AST et presser l'économie de service.
Réflexions finales : Devriez-vous investir dans AST SpaceMobile en 2026 ?
AST SpaceMobile a dépassé un concept purement technique. Les revenus Q2 ont atteint 31,5 millions $, le carnet de commandes a grandi à environ 1,3 milliard $ et les relations d'opérateurs couvrent plus de 3 milliards d'abonnés. Ces chiffres établissent la demande et la distribution, bien que la perte nette de 230,9 millions $ et l'exigence satellite restante montrent combien d'exécution se trouve encore devant.
Le scénario haussier nécessite que les lancements et l'activation d'opérateurs transforment le carnet de commandes en revenus récurrents, supportant 120 $. Le scénario baissier reflète les retards de calendrier, la concurrence et la pression de financement qui pourrait tirer ASTS vers 40 $. Les traders conservateurs peuvent attendre les revenus au plancher de prévisions annuelles, la mise en service réussie de BlueBirds supplémentaires et un timing de service commercial plus clair.
Rappel de risque : Le trading et l'investissement dans les actions comme ASTS implique un risque élevé de perte de capital. Les échecs de lancement, défauts satellite, retards de spectre, consommation de liquidités, dilution, concurrence et trading avec effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions spatiales à acheter avant l'IPO de SpaceX
- Top des actions de défense à acheter en 2026 : Principaux, missiles, drones, espace et guerre alimentée par l'IA
- Prédiction de prix SpaceX (SPCX) 2026 : Fusion IA 227 $ Street-High ou bulle de valorisation d'un trillion de dollars ?
- Prédiction de prix Rocket Lab (RKLB) 2026 : Une nouvelle fusée et la croissance de défense peuvent-elles pousser RKLB vers 150 $ ?
- Perspectives d'action Firefly Aerospace 2026 : Les véhicules de lancement et services de vaisseaux spatiaux peuvent-ils conduire FLY à 45 $ ou plus ?
- Prédiction de prix Lockheed Martin (LMT) 2026 : Un carnet de commandes record peut-il pousser LMT vers 700 $ ?
