

ExxonMobil (XOM) est une compagnie énergétique intégrée couvrant la production pétrolière et gazière en amont, le raffinage, les carburants, les produits chimiques et les produits de spécialité. Son envergure dans le bassin permien, la Guyane et le gaz naturel liquéfié soutient la croissance de la production, tandis que les raffineries et les usines chimiques créent des flux de revenus supplémentaires. Cette intégration peut amortir la faiblesse de segments individuels, bien que l'action reste sensible aux prix des matières premières, aux marges de raffinage et à l'exécution de projets majeurs.
ExxonMobil Q2 2026 a démontré les deux faces de ce modèle. Les bénéfices ajustés ont augmenté de 67% en séquentiel à 14,7 milliards de dollars et le flux de trésorerie libre a atteint 17,2 milliards de dollars, tandis que la production s'est maintenue près de 4,5 millions de barils équivalent pétrole par jour. Le BPA ajusté de 3,52 $ a tout de même manqué le consensus de 3,60 $, montrant que des prix pétroliers exceptionnels et des conditions de raffinage favorables ne garantissent pas un dépassement net des attentes.
Les prévisions pour l'action XOM en 2026 se concentrent maintenant sur deux visions concurrentes :
- Le scénario de croissance avantageuse : production record du Permien, expansion en Guyane, économies de coûts et marges intégrées prolongent la croissance des flux de trésorerie.
- Le scénario de normalisation : baisse des prix pétroliers, volatilité du raffinage et perturbations au Moyen-Orient réduisent les bénéfices avant que les projets à long terme n'ajoutent suffisamment de valeur.
Ce guide détaille les prévisions pour l'action XOM, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats Q2 2026 d'ExxonMobil du 31 juillet, le dépôt trimestriel et les données de marché jusqu'au 10 septembre, plus comment trader les futures de l'action XOM sur BingX TradFi avec du collatéral USDT.
Les 5 choses principales à savoir pour les investisseurs ExxonMobil en septembre 2026
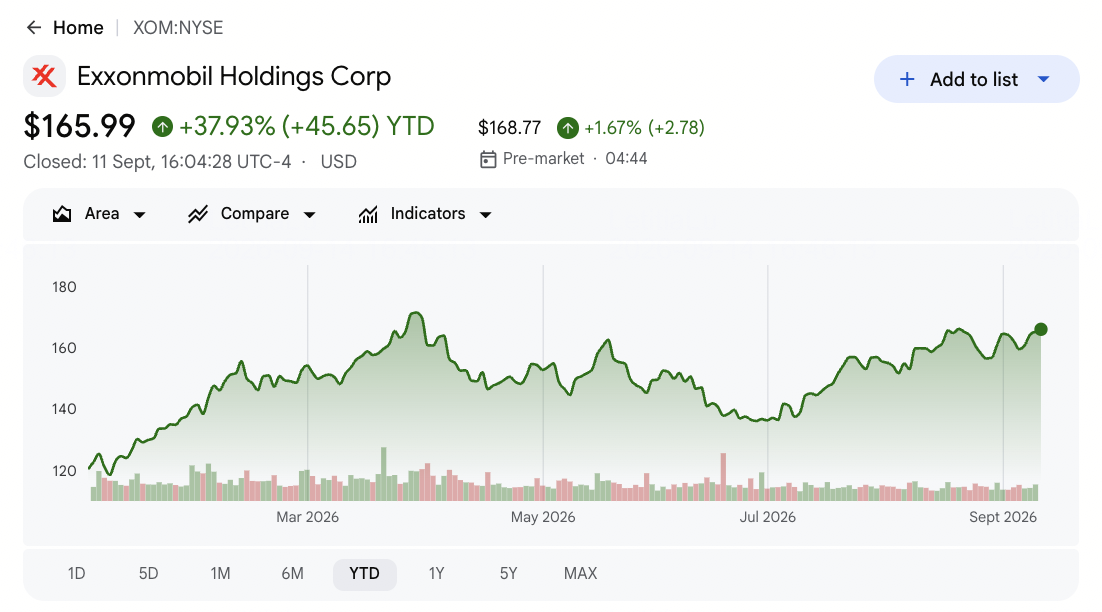
- XOM a clôturé à 165,23 $ après avoir gagné environ 30% en 2026 : La hausse reflète des prix pétroliers plus élevés, des conditions de raffinage plus fortes et la croissance des actifs avantageux. Les actions restent en dessous du haut de 185 $ sélectionné par Wall Street, bien qu'une nouvelle progression à la hausse dépende du maintien du rythme des flux de trésorerie avec la valorisation.
- Les bénéfices ajustés Q2 ont atteint 14,7 milliards de dollars, en hausse de 67% en séquentiel : Les bénéfices ont plus que doublé par rapport à l'année précédente grâce à des prix pétroliers plus élevés et des marges de raffinage renforcées du portefeuille. Le BPA ajusté de 3,52 $ a tout de même manqué le consensus de 3,60 $ de 0,08 $.
- La production du Permien a atteint un record de 1,8 million de barils par jour : Le bassin a aidé à compenser les arrêts au Moyen-Orient alors que la production totale s'est maintenue près de 4,5 millions de bep/j. Exxon vise 2,5 millions de bep/j du Permien d'ici 2030.
- Le flux de trésorerie libre de 17,2 milliards de dollars a financé 9,4 milliards de dollars de retours aux actionnaires : Exxon a versé 4,3 milliards de dollars en dividendes et racheté 5,1 milliards de dollars d'actions au Q2. Elle a également réduit la dette nette de 7 milliards de dollars, renforçant à la fois les retours par action et le bilan.
- Le plan 2030 vise 5,5 millions de bep/j et 35 milliards de dollars de croissance des flux de trésorerie : Exxon s'attend à ce que les actifs avantageux atteignent 65% des volumes et vise 25 milliards de dollars de croissance des bénéfices depuis 2024. La réalisation de cette feuille de route nécessite encore des dépenses annuelles disciplinées de 28 à 33 milliards de dollars.
Qu'est-ce qu'ExxonMobil (XOM) ?
ExxonMobil est l'une des plus grandes compagnies énergétiques intégrées cotées en bourse au monde. Son activité Upstream explore et produit du pétrole et du gaz naturel, tandis qu'Energy Products raffine le brut et commercialise les carburants, lubrifiants et matières premières. Chemical Products et Specialty Products convertissent les hydrocarbures en matériaux utilisés dans l'emballage, le transport, la construction et les applications industrielles. Les bénéfices dépendent donc des volumes de production, des prix réalisés, de l'utilisation du raffinage, des marges des produits, des coûts opérationnels et du capital requis pour développer des ressources à longue durée de vie.
Sa stratégie à long terme concentre les investissements dans des actifs à moindre coût et des avantages opérationnels propriétaires. L'acquisition de Pioneer a élargi la position d'Exxon dans le Permien, tandis que la Guyane offshore est développée avec des partenaires à travers une séquence de projets de production flottants. Les projets GNL élargissent son portefeuille gazier et les investissements Product Solutions visent les carburants, produits chimiques et matériaux à plus haute valeur. Le plan 2030 vise 5,5 millions de bep/j de production, 25 milliards de dollars de croissance des bénéfices et 35 milliards de dollars de croissance des flux de trésorerie depuis 2024, aux côtés de 20 milliards de dollars de réductions structurelles des coûts.
Aperçu des résultats Q2 2026 d'ExxonMobil (XOM) : 14,7 milliards de dollars de profit avec un manqué sur le BPA
ExxonMobil a rapporté un chiffre d'affaires Q2 de 116,02 milliards de dollars contre 109,9 milliards attendus, un BPA ajusté de 3,52 $ contre 3,60 $ attendu et des bénéfices ajustés de 14,7 milliards de dollars, en hausse de 67% en séquentiel. La production s'est maintenue près de 4,5 millions de bep/j alors que la production du Permien atteignait 1,8 million de bep/j. Le flux de trésorerie libre de 17,2 milliards de dollars a financé 9,4 milliards de dollars de retours aux actionnaires, bien que les perturbations au Moyen-Orient aient contraint la production.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires Q2 |
109,9 Md$ consensus |
116,02 Md$ |
Dépassé. Environ 6,1 Md$ au-dessus du consensus et en hausse de 42,3% en glissement annuel. |
|
BPA ajusté Q2 |
3,60 $ consensus |
3,52 $ |
Manqué. 0,08 $ en dessous du consensus malgré plus que doubler en glissement annuel. |
|
Bénéfices ajustés Q2 |
Q1 2026 |
14,7 Md$ |
Élargi. En hausse de 67% en séquentiel et le plus élevé en quatre ans. |
|
Flux de trésorerie libre Q2 |
Attentes de Wall Street |
17,2 Md$ |
Dépassé. Une forte conversion de trésorerie a soutenu la réduction de la dette et les retours. |
|
Production Q2 |
Niveau opérationnel précédent |
4,5 MMbep/j |
Résiliente. La production du Permien a compensé une partie des perturbations au Moyen-Orient. |
|
Production du Permien Q2 |
Année précédente |
1,8 MMbep/j |
Record. L'envergure et l'intégration de Pioneer ont soutenu la croissance avantageuse. |
|
Bénéfices upstream Q2 |
Q1 2026 |
9,2 Md$ |
Améliorés. Des prix pétroliers plus élevés ont stimulé la rentabilité upstream. |
|
Bénéfices raffinage Q2 |
Q1 2026 |
4,1 Md$ |
Améliorés. Des marges plus fortes ont compensé une maintenance élevée. |
|
Dividendes et rachats |
Plan de rachat annuel de 20 Md$ |
9,4 Md$ |
Retournés. Incluait 4,3 Md$ de dividendes et 5,1 Md$ de rachats. |
|
Réduction de la dette nette |
Q1 2026 |
7,0 Md$ |
Améliorée. Les flux de trésorerie des matières premières ont renforcé le bilan. |
- Un chiffre d'affaires de 116,02 milliards de dollars a dépassé le consensus d'environ 6,1 milliards de dollars : Les ventes ont augmenté de 42,3% par rapport à 81,51 milliards de dollars un an plus tôt alors que les prix pétroliers et les conditions de raffinage se sont améliorés. Le dépassement a montré une forte sensibilité des revenus, bien que l'exécution des segments détermine encore combien atteint les bénéfices.
- Le BPA ajusté de 3,52 $ a manqué le consensus de 0,08 $ : Les bénéfices ont tout de même plus que doublé par rapport à 1,64 $ un an plus tôt et ont atteint 14,7 milliards de dollars. Le manqué étroit a maintenu l'attention sur la qualité des bénéfices malgré la forte croissance des titres.
- La production du Permien a atteint 1,8 million de barils par jour : La production record a aidé la production totale à se maintenir près de 4,5 millions de bep/j malgré les arrêts au Moyen-Orient. Exxon a encore besoin de progresser vers son objectif 2030 de 2,5 millions de bep/j.
- Les bénéfices upstream et raffinage ont atteint 9,2 milliards et 4,1 milliards de dollars : Des prix du brut plus élevés ont stimulé les profits de production, tandis que des marges plus fortes ont amélioré le raffinage. Une maintenance élevée a encore limité le trimestre de répondre pleinement aux attentes.
- Le flux de trésorerie libre de 17,2 milliards de dollars a soutenu une réduction de la dette de 7 milliards de dollars : Exxon a également retourné 9,4 milliards de dollars via les dividendes et rachats. Maintenir ces utilisations aux côtés de 28 à 33 milliards de dollars d'investissement annuel soutiendrait la valeur par action.
Prédiction de prix ExxonMobil (XOM) 2026 : Scénarios haussier, de base et baissier
Les perspectives de XOM dépendent de la capacité de la production avantageuse et des réductions de coûts à préserver les flux de trésorerie après le contexte exceptionnel des matières premières du Q2. La base opérationnelle est solide, mais la clôture de référence de 165,23 $ escompte déjà une partie de la reprise.
Le scénario haussier : Prix pétroliers plus élevés et croissance de production poussent XOM vers 205 $
Le scénario haussier suppose que le pétrole reste élevé, que la production du Permien s'appuie sur le record Q2 de 1,8 million de barils par jour et que les projets en Guyane s'étendent sans retards majeurs. De fortes marges de raffinage maintiennent le flux de trésorerie libre suffisant pour l'investissement, les dividendes et le programme de rachat annuel de 20 milliards de dollars.
Un mouvement vers 205 $ nécessiterait que la production progresse vers l'objectif 2030 de 5,5 millions de bep/j, que la dette nette continue de baisser après la réduction de 7 milliards de dollars au Q2 et que les économies de coûts approchent 20 milliards de dollars. Des révisions de bénéfices au-dessus du haut de Wall Street de 185 $ renforceraient le scénario.
Le scénario de base : Demande pétrolière stable maintient XOM entre 165 $ et 185 $
Le scénario de base suppose que le pétrole et les marges de raffinage se modèrent, tandis que les actifs avantageux et les réductions de coûts maintiennent la durabilité des flux de trésorerie. La croissance du Permien, de la Guyane et du GNL compense le déclin des champs matures, avec des dépenses en capital annuelles restant dans la fourchette planifiée de 28 à 33 milliards de dollars.
Sous ce scénario, XOM pourrait négocier principalement entre 165 $ et 185 $, globalement aligné avec le dernier cluster d'analystes. Un flux de trésorerie libre au-dessus des besoins d'investissement et des rachats stables soutiendraient la fourchette, tandis que des marges plus faibles ou une dette nette croissante exerceraient une pression sur la borne supérieure.
Le scénario baissier : Prix pétroliers plus bas tirent XOM vers 130 $
Le scénario baissier suppose que les prix pétroliers reculent, que les marges de raffinage se compriment et que les perturbations au Moyen-Orient retirent plus de production. Cela affaiblirait à la fois les bénéfices upstream et de raffinage tout en réduisant le taux de flux de trésorerie libre trimestriel de 17,2 milliards de dollars.
Un mouvement vers 130 $ deviendrait plus probable si les révisions de bénéfices chutent, les projets avantageux glissent ou les rachats ralentissent par rapport au rythme Q2 de 5,1 milliards de dollars. Une conversion de trésorerie plus faible et un multiple de valorisation plus faible exerceraient une pression sur l'action malgré la solidité financière d'Exxon.
Prévisions de prix de l'action XOM pour 2026 par les analystes de Wall Street
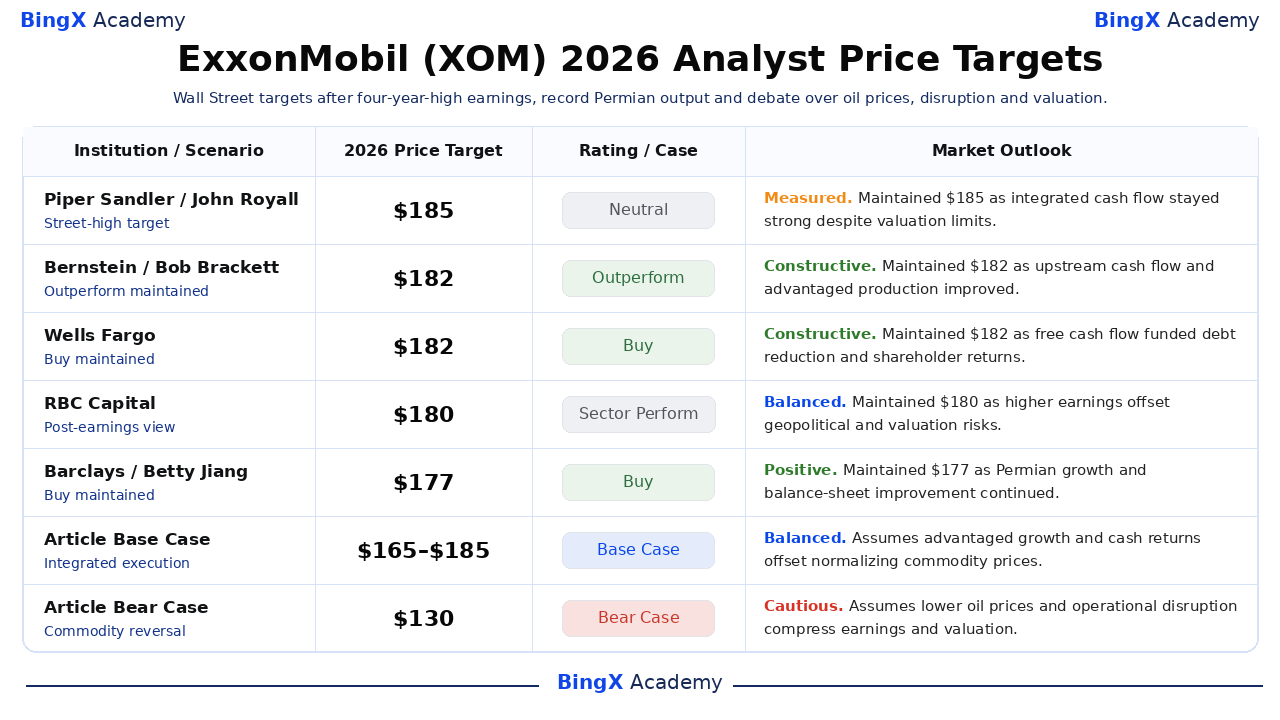
Les objectifs de Wall Street restent étroitement groupés après le rapport Q2. Les cinq objectifs réels sélectionnés s'étendent de 177 $ à 185 $ contre la clôture de référence de 165,23 $. Cette fourchette étroite signale la confiance dans la qualité des actifs d'Exxon, mais montre aussi que les analystes voient peu de marge d'erreur d'exécution après l'avance d'environ 30% de l'action.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Scénario |
Perspectives de marché |
|
Piper Sandler |
185 $ |
Neutre |
Mesurées. 3 septembre : maintenu l'objectif le plus élevé de Wall Street alors que les flux de trésorerie intégrés restaient forts malgré les contraintes de valorisation. |
|
Bernstein |
182 $ |
Surperformance |
Constructives. 3 août : maintenu Surperformance après une génération de trésorerie upstream plus forte et une croissance de production avantageuse. |
|
Wells Fargo |
182 $ |
Achat |
Constructives. 31 juillet : maintenu Achat alors que le flux de trésorerie libre soutenait la réduction de dette et les retours aux actionnaires. |
|
RBC Capital |
180 $ |
Performance sectorielle |
Équilibrées. 31 juillet : maintenu une note neutre alors que des bénéfices plus élevés étaient équilibrés par des risques géopolitiques et de valorisation. |
|
Barclays |
177 $ |
Achat |
Positives. 10 septembre : maintenu Achat alors que la croissance du Permien et l'amélioration du bilan soutenaient les perspectives. |
|
Morgan Stanley |
177 $ |
Surpondéré |
Positives. 20 août : réitéré Surpondéré alors que les actifs avantageux et les retours de capital soutenaient la valeur par action. |
|
Scénario de base de l'article |
165–185 $ |
Scénario de base |
Équilibrées. Suppose que la croissance avantageuse et les retours de trésorerie compensent la normalisation des prix des matières premières. |
|
Scénario baissier de l'article |
130 $ |
Scénario baissier |
Prudentes. Suppose que des prix pétroliers plus bas et une perturbation opérationnelle compriment les bénéfices et la valorisation. |
Comment trader l'action ExxonMobil (XOM) sur BingX
Tradez les perspectives de production, raffinage et retours aux actionnaires d'Exxon en utilisant BingX TradFi et les outils BingX AI. Parce que XOM réagit aux prix des matières premières, aux nouvelles géopolitiques et à l'exécution de projets, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer.
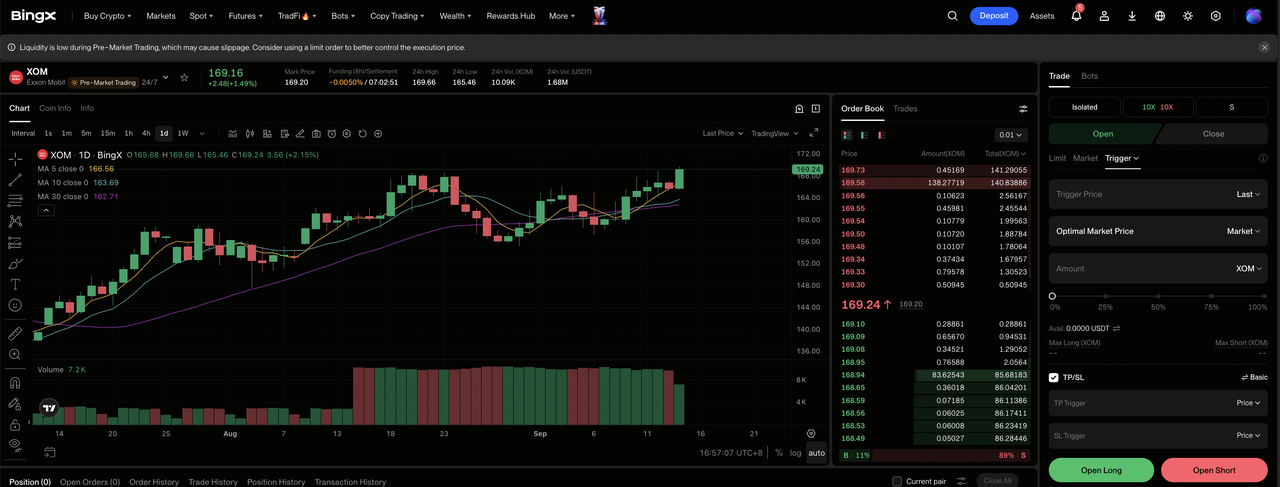
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'exchange BingX.
Étape 2 : Sélectionner ExxonMobil (XOM). Recherchez et sélectionnez le contrat futures perpétuels XOM-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si la production avantageuse et les retours de trésorerie restent forts. Sélectionnez Ouvrir une position courte si des prix pétroliers plus bas ou une perturbation affaiblit les bénéfices.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. Le gain d'environ 30% depuis le début de l'année montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. XOM peut réagir rapidement aux prix pétroliers, marges de raffinage, mises à jour de production et développements géopolitiques.
Top 5 des risques à surveiller pour les investisseurs ExxonMobil en 2026
Le portefeuille intégré d'Exxon réduit la dépendance à une activité, bien que les prix des matières premières, l'exécution de projets et l'allocation de capital affectent encore les flux de trésorerie et la valeur par action.
- Des prix pétroliers plus bas pourraient réduire rapidement les bénéfices : Les bénéfices ajustés ont atteint 14,7 milliards de dollars alors que les prix du brut se renforçaient. Un déclin soutenu exercerait une pression sur les marges upstream et laisserait moins de trésorerie après 28 à 33 milliards de dollars d'investissements annuels.
- Les arrêts au Moyen-Orient pourraient réduire la production : La production s'est maintenue près de 4,5 millions de bep/j malgré les perturbations au Qatar et aux ÉAU. Des pannes plus longues pourraient réduire les ventes même si une offre plus serrée soutient des prix plus élevés.
- Les retards de projets pourraient ralentir le plan de croissance 2030 d'Exxon : Exxon vise 5,5 millions de bep/j et 65% des volumes d'actifs avantageux d'ici 2030. Des retards en Guyane, GNL ou développement du Permien retarderaient la croissance des bénéfices.
- Des marges de raffinage plus faibles pourraient exercer une pression sur les bénéfices : Le raffinage a généré 4,1 milliards de dollars au Q2 alors que les marchés de produits se resserraient. Une demande plus faible, une offre plus élevée ou une maintenance prolongée pourraient réduire les bénéfices Product Solutions.
- Les rachats dépendent d'un flux de trésorerie libre fort : Exxon a retourné 9,4 milliards de dollars et réduit la dette nette de 7 milliards de dollars au Q2. Un flux de trésorerie plus faible pourrait ralentir le plan de rachat annuel de 20 milliards de dollars.
Réflexions finales : XOM est-elle un bon investissement en 2026 ?
ExxonMobil combine une production record du Permien, des actifs en expansion en Guyane et une plateforme de raffinage intégrée avec une forte capacité financière. Les bénéfices ajustés Q2 de 14,7 milliards de dollars et le flux de trésorerie libre de 17,2 milliards de dollars ont financé simultanément dividendes, rachats et réduction de dette. Cette exécution opérationnelle et financière soutient le scénario de base de 165–185 $ malgré une valorisation plus exigeante après le rallye 2026.
La question centrale est de savoir si les améliorations opérationnelles durables peuvent survivre aux conditions exceptionnelles des matières premières. Les investisseurs conservateurs devraient surveiller la production par rapport à la feuille de route 2030 de 5,5 millions de bep/j, les marges de raffinage, les dépenses en capital annuelles, le flux de trésorerie libre et la dette nette. Des progrès sur ces cinq mesures renforceraient la route vers 205 $, tandis qu'une détérioration simultanée favoriserait le scénario baissier de 130 $.
Rappel de risque : Trader et investir dans XOM implique un risque élevé de perte en capital. Les prix des matières premières, les pannes de production, les marges de raffinage, les perturbations géopolitiques, l'exécution de projets, la réglementation et les changements de valorisation peuvent affecter matériellement l'action. Menez des recherches indépendantes et utilisez un dimensionnement de position discipliné.
Lectures connexes
- Top des actions énergétiques et ETF à acheter en 2026 : La crise énergétique de l'IA rencontre la volatilité géopolitique
- Top des actions énergétiques IA à acheter en 2026 : Nucléaire, gaz, piles à combustible et déploiement énergétique IA
- Prédiction des prix du gaz naturel 2026 : Choc énergétique mondial à 15 $ ou piège de surabondance américaine ?
- Prédiction de l'action SLB 2026 : Percée numérique IA à 83 $ ou piège géopolitique à 48 $ ?
- Prédiction de prix NuScale Power (SMR) 2026 : Percée de l'énergie propre ou mirage à forte intensité capitalistique ?
