


NuScale Power (SMR) développe une technologie de petit réacteur modulaire pour les compagnies d'électricité, les clients industriels et les centres de données projets énergétiques. Son module NuScale Power de 77 mégawatts est le bloc de construction des centrales VOYGR, tandis que les services de licence, d'ingénierie et de développement de projets sont destinés à créer des revenus avant le début de la production de modules. L'approbation réglementaire américaine donne à l'entreprise une position différenciée, bien que l'action reste sensible au financement de projets, au calendrier de construction et à la consommation de liquidités.
Le dernier trimestre a montré à quel point l'échelle commerciale reste éloignée des résultats financiers actuels. Les revenus de NuScale Power Q2 2026 ont chuté à 75 000 $ contre 8,054 millions de dollars un an plus tôt, la perte nette s'est élargie à 47,539 millions de dollars et l'utilisation de liquidités opérationnelles sur six mois a atteint 372,860 millions de dollars. Les liquidités de 766,460 millions de dollars offrent une piste de développement, mais le cas d'investissement dépend de la conversion du travail des projets ENTRA1, TVA et roumain en centrales financées et revenus récurrents.
Les prévisions d'actions SMR pour 2026 se concentrent maintenant sur deux visions concurrentes :
- Le cas du projet financé et de l'engagement client : un engagement ferme du client, un financement complet et une commande de module pourraient transformer l'approbation réglementaire en carnet de commandes commerciales visibles et revenus de projet.
- Le cas du retard de déploiement et de la dilution : des calendriers de développement prolongés et une utilisation continue de liquidités pourraient nécessiter plus de capital avant que NuScale n'enregistre des revenus significatifs de centrale.
Ce guide détaille les prévisions d'actions SMR, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats Q2 2026 du 5 août 2026 de NuScale Power, le dépôt trimestriel et les données de marché jusqu'au 18 septembre, plus comment négocier les contrats à terme d'actions SMR sur BingX TradFi avec garantie USDT.
Top 5 des Choses à Savoir pour les Investisseurs NuScale Power en Septembre 2026
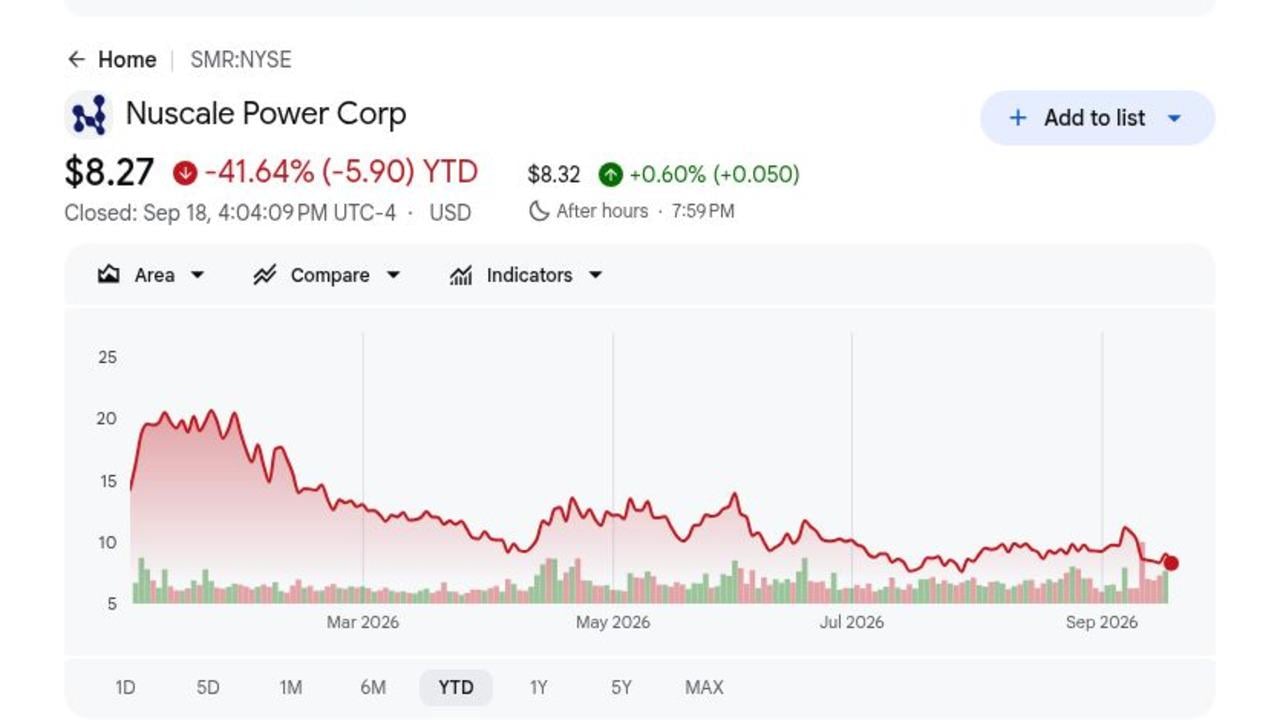
- SMR a clôturé à 8,27 $ et était en baisse de 41,64% en 2026 : La clôture du 18 septembre se situait en dessous de presque tous les objectifs d'analystes positifs, avec l'objectif de 6 $ d'UBS représentant la principale valeur aberrante baissière. La baisse montre que les investisseurs passent de l'évaluation des progrès réglementaires à l'exigence de projets financés et de revenus commerciaux.
- Les revenus Q2 sont tombés à seulement 75 000 $ contre 8,054 millions de dollars : Les revenus de services de projet ont diminué de 7,979 millions de dollars d'une année sur l'autre alors que le calendrier des jalons restait inégal. NuScale manque encore d'une base de revenus commerciaux récurrents malgré des années de travail d'ingénierie et de licence.
- Les liquidités de 766,460 millions de dollars offrent une piste substantielle : Le solde a diminué par rapport aux 836,417 millions de dollars de fin d'année, tandis que l'utilisation de liquidités opérationnelles du premier semestre a atteint 372,860 millions de dollars. La liquidité donne à NuScale plus de temps pour commercialiser sa technologie, bien que le taux de consommation augmente le coût de nouveaux retards.
- La perte nette s'est élargie de 29,898 millions de dollars à 47,539 millions de dollars : La R&D a augmenté à 18,429 millions de dollars et les frais généraux et administratifs ont atteint 26,875 millions de dollars. La perte plus importante montre que les coûts de conception, de licence et d'entreprise restent élevés bien avant que les déploiements de modules puissent absorber les dépenses fixes.
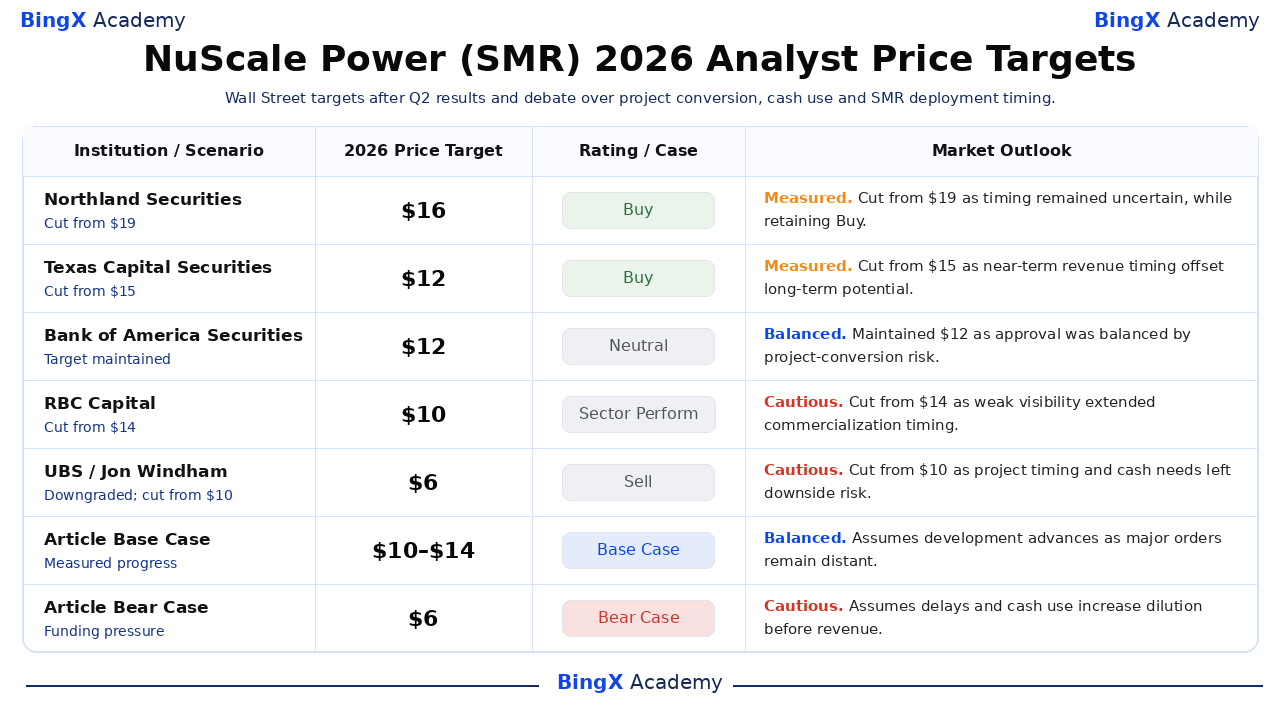
- Les objectifs d'analystes de 6 $ à 16 $ reflètent une incertitude majeure sur la conversion de projets : Northland a maintenu un objectif de 16 $ tandis qu'UBS a réduit à 6 $, laissant un large écart de 10 $ autour du prix de l'action de 8,27 $. La fourchette reflète différentes attentes sur la capacité d'ENTRA1, TVA et de la Roumanie à évoluer vers des projets commerciaux finançables.
Qu'est-ce que NuScale Power (SMR) ?
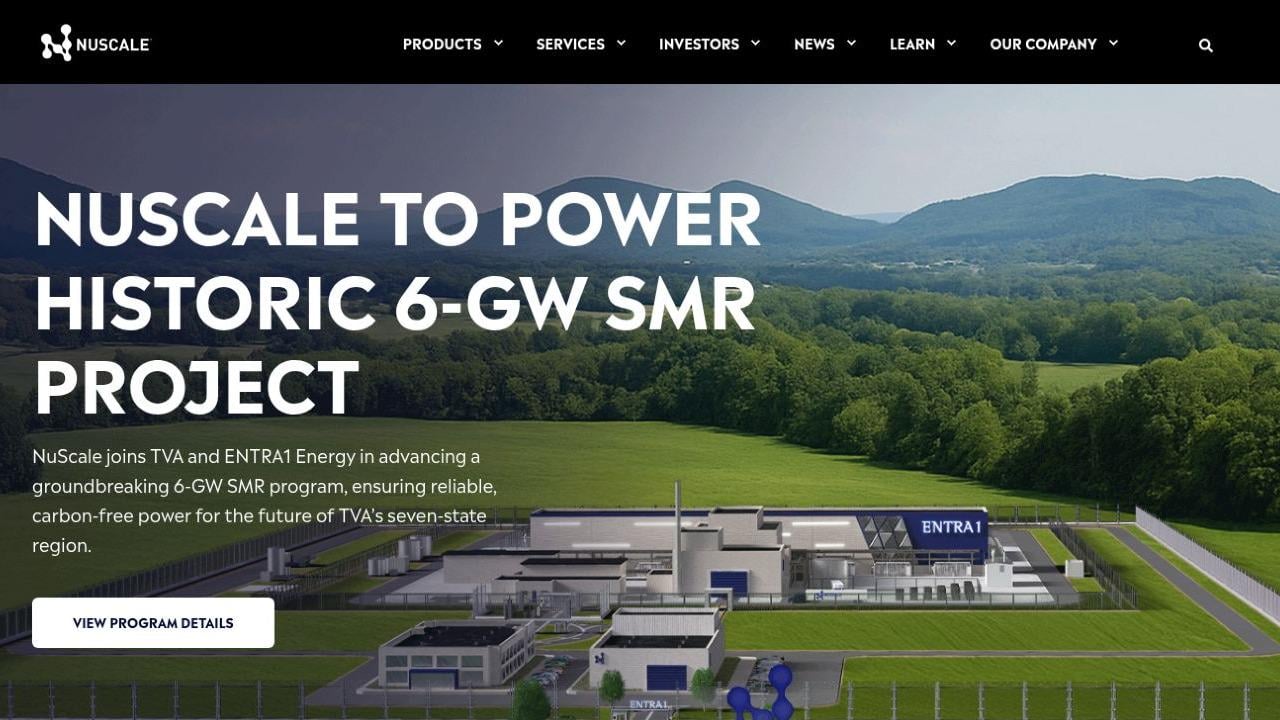
NuScale Power est un développeur de technologie nucléaire dont le produit principal est le Module NuScale Power, un réacteur à eau sous pression de 77 mégawatts conçu pour utiliser des systèmes de sécurité passifs et une fabrication orientée usine. Plusieurs modules peuvent être combinés en centrales VOYGR dimensionnées pour les réseaux de services publics, les sites industriels ou les grands centres de données. L'entreprise s'attend à gagner de l'argent grâce aux licences technologiques, aux services d'ingénierie, à la propriété intellectuelle liée aux modules et au support à long terme des centrales. Elle n'exploite actuellement aucun réacteur commercial, donc les revenus dépendent des jalons de développement plutôt que des ventes d'électricité.
La stratégie à long terme se concentre sur la transformation des conceptions approuvées en projets clients financés. ENTRA1 Energy est le partenaire de commercialisation de NuScale, TVA évalue les voies de déploiement aux États-Unis et Doosan Enerbility a des capacités de fabrication pour les principaux composants de réacteur. En Roumanie, RoPower Nuclear et Nuclearelectrica ont fait progresser le travail autour d'une centrale prospective de six modules à Doicești. Ces relations créent une voie vers le déploiement, bien que les décisions d'investissement finales, le financement, les licences de site et les contrats de construction restent plus importants que les revenus d'ingénierie trimestriels.
Aperçu des Résultats NuScale Power (SMR) Q2 2026 : Revenus Minimaux, Dépenses Plus Élevées et Solde de Liquidités de 766,5M$
NuScale a rapporté des revenus Q2 de 75 000 $ contre 8,054 millions de dollars un an plus tôt, une perte nette de 47,539 millions de dollars contre 17,641 millions de dollars, et une perte de 0,13 $ par action qui a égalé la perte par action de l'année précédente parce que le nombre d'actions a augmenté. Les dépenses de R&D ont augmenté à 18,429 millions de dollars et les frais généraux et administratifs ont atteint 26,875 millions de dollars. Les liquidités sont restées à 766,460 millions de dollars, bien que l'utilisation de liquidités opérationnelles sur six mois ait augmenté à 372,860 millions de dollars, faisant de la conversion de projets et de la discipline du capital la principale tension.
|
Métrique Financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
8,054M$ en Q2 2025 |
0,075M$ |
Contracté. Contracté. Les revenus ont chuté de 7,979M$ d'une année sur l'autre. |
|
Perte Q2 GAAP par action |
0,13$ de perte en Q2 2025 |
0,13$ de perte |
Stable. Stable par action malgré une perte nette plus importante. |
|
Perte nette Q2 |
17,641M$ de perte en Q2 2025 |
47,539M$ de perte |
Élargie. Élargie de 29,898M$ d'une année sur l'autre. |
|
Recherche et développement Q2 |
11,802M$ en Q2 2025 |
18,429M$ |
Augmenté. Augmenté de 6,627M$ d'une année sur l'autre. |
|
Dépenses générales et administratives Q2 |
22,523M$ en Q2 2025 |
26,875M$ |
Augmenté. Augmenté de 4,352M$ d'une année sur l'autre. |
|
Liquidités et équivalents de liquidités |
836,417M$ au 31 déc. 2025 |
766,460M$ |
Plus bas. Plus bas mais encore substantiel. |
|
Flux de trésorerie opérationnel sur six mois |
56,107M$ utilisés en H1 2025 |
372,860M$ utilisés |
Liquidités. L'utilisation de liquidités a augmenté de 316,753M$ d'une année sur l'autre. |
- Les revenus de 75 000 $ ont chuté de 7,979 millions de dollars d'une année sur l'autre : La baisse reflétait principalement le calendrier des jalons, mais elle montre aussi à quel point les revenus opérationnels actuels supportent peu la base de coûts de NuScale. Les phases d'ingénierie financées doivent commencer avant que les ventes trimestrielles ne deviennent une preuve significative de commercialisation.
- La perte par action est restée à 0,13 $ malgré une perte nette plus importante : La perte nette a augmenté à 47,539 millions de dollars contre 17,641 millions de dollars. Un nombre d'actions plus élevé a maintenu la perte par action stable, montrant comment la dilution peut masquer des pertes absolues qui s'aggravent tout en réduisant la part de chaque actionnaire sur la valeur future.
- La R&D a augmenté de 56% à 18,429 millions de dollars : Les dépenses ont augmenté par rapport aux 11,802 millions de dollars alors que NuScale a continué le travail de conception, de licence et de commercialisation. L'investissement soutient sa position réglementaire, mais ne crée de valeur pour les actionnaires que si les clients passent au déploiement financé.
- Les frais généraux et administratifs ont augmenté de 4,352 millions de dollars à 26,875 millions de dollars : Les coûts d'entreprise ont augmenté par rapport aux 22,523 millions de dollars tandis que les revenus restaient négligeables. NuScale a besoin de revenus de jalons plus forts et d'une croissance des frais généraux plus serrée pour montrer que les dépenses peuvent évoluer plus lentement que les contrats.
- Les liquidités de 766,460 millions de dollars doivent soutenir un flux sortant opérationnel de 372,860 millions de dollars au premier semestre : Les liquidités restent substantielles, mais l'utilisation opérationnelle était de 316,753 millions de dollars plus élevée qu'au premier semestre 2025. La piste dépend donc des recettes de projets, des dépenses de développement et de la nécessité de toute future levée de capitaux.
Perspectives d'Investissement NuScale Power (SMR) 2026 : Cas Haussier 20$ vs Cas Baissier 6$
Les perspectives 2026 de NuScale dépendent de la capacité des accords de développement à se transformer en projets commerciaux financés. La hausse vient d'un engagement client contraignant et du financement de projet, tandis que les retards, la consommation de liquidités et la dilution restent les principaux risques.
Le Cas Haussier : Un Projet SMR Financé Pousse SMR Vers 20$
Le Cas Haussier suppose qu'ENTRA1 et une compagnie d'électricité ou un client de centre de données s'accordent sur un plan de projet ferme, arrangent l'argent nécessaire pour le construire et passent une commande initiale pour des modules NuScale. L'approbation de la NRC pour la conception de 77 MWe, le soutien continu de Doosan sur la fabrication et les progrès sur le projet roumain rendraient l'entreprise plus crédible et donneraient aux investisseurs une idée plus claire de quand les revenus commerciaux pourraient commencer.
Un mouvement vers 20$ nécessiterait un contrat avec une capacité, un calendrier et des économies clairs, ainsi qu'une utilisation de liquidités bien en dessous du rythme de 372,860 millions de dollars du premier semestre. L'augmentation des revenus d'ingénierie et la preuve que le capital client, plutôt que les fonds propres de NuScale, finance la construction de centrales renforcerait le cas.
Le Cas de Base : Le Progrès de Développement Maintient SMR Entre 10$ et 14$
Le Cas de Base suppose que les études de projets, les licences et le travail de chaîne d'approvisionnement continuent d'avancer sans commande finale de centrale en 2026. Le solde de liquidités de 766,460 millions de dollars soutient le développement ultérieur, bien que 75 000 $ de revenus trimestriels limitent la valeur que les investisseurs peuvent attribuer aux projets prospectifs.
SMR pourrait négocier principalement entre 10$ et 14$ dans ces conditions. Des liquidités stables, des jalons d'ingénierie visibles et au moins un accord de phase suivante financé soutiendraient la fourchette. Une autre année de revenus minimaux et d'utilisation de liquidités opérationnelles près du rythme du premier semestre affaiblirait le haut de la fourchette.
Le Cas Baissier : Les Retards de Projets et la Consommation de Liquidités Tirent SMR Vers 6$
Le Cas Baissier suppose que le financement client, les licences de site ou les engagements de chaîne d'approvisionnement prennent plus de temps que prévu. NuScale continue de financer les coûts d'ingénierie et d'entreprise tandis que les projets prospectifs échouent à générer des recettes significatives ou des commandes fermes de modules.
Un mouvement vers 6$ deviendrait plus probable si les liquidités déclinent rapidement des 766,460 millions de dollars, qu'une autre levée de capitaux augmente le nombre d'actions ou que les partenaires retardent les décisions d'investissement. Des progrès plus rapides de projets de réacteurs avancés concurrents pourraient ajouter une pression supplémentaire sur l'évaluation.
Prévisions de Prix d'Actions SMR pour 2026 Par les Analystes de Wall Street
Les cinq actions datées montrent comment les analystes évaluent l'exécution actuelle par rapport à l'opportunité à long terme. Ce sont des points de référence tiers plutôt qu'une prévision de consensus unique. Les dernières lignes Base et Baissière sont des scénarios éditoriaux de BingX Academy et sont étiquetées séparément.
|
Institution / Scénario |
Objectif de Prix 2026 |
Notation / Cas |
Perspectives de Marché |
|
Northland Securities / Jeff Grampp |
16$ |
Acheter |
Mesuré. 6 août : réduit de 19$ à 16$ ; La commercialisation restait attrayante malgré une visibilité à court terme plus faible. |
|
Texas Capital Securities / Nathaniel Pendleton |
12$ |
Acheter |
Mesuré. 20 août : réduit de 15$ à 12$ ; Des revenus à court terme plus lents ont compensé l'opportunité SMR à long terme. |
|
Bank of America Securities / Rinny Singh |
12$ |
Neutre |
Équilibré. 12 août : maintenu un objectif de 12$ ; Les avantages réglementaires étaient équilibrés par le risque de conversion de projet. |
|
RBC Capital / Chris Dendrinos |
10$ |
Performance Sectorielle |
Prudent. 11 août : réduit de 14$ à 10$ ; Une faible visibilité à court terme a prolongé le calendrier de commercialisation. |
|
UBS / Jon Windham |
6$ |
Vendre |
Prudent. 11 septembre : réduit de 10$ à 6$ ; Le calendrier du projet et les besoins en liquidités laissaient un risque de baisse. |
|
Cas de Base de l'Article |
10$–14$ |
Cas de Base |
Équilibré. Suppose que le développement avance alors que les commandes majeures restent distantes. |
|
Cas Baissier de l'Article |
6$ |
Cas Baissier |
Prudent. Suppose des retards et une utilisation de liquidités qui augmentent la dilution avant les revenus. |
Comment Négocier les Actions NuScale Power (SMR) sur BingX
Négociez les perspectives de conversion de projets, réglementaires et de financement de NuScale Power en utilisant BingX TradFi et les outils BingX AI. Parce que SMR réagit fortement aux annonces de projets, au financement et aux révisions d'analystes, les traders doivent définir le catalyseur et les limites de risque avant d'entrer dans une position.
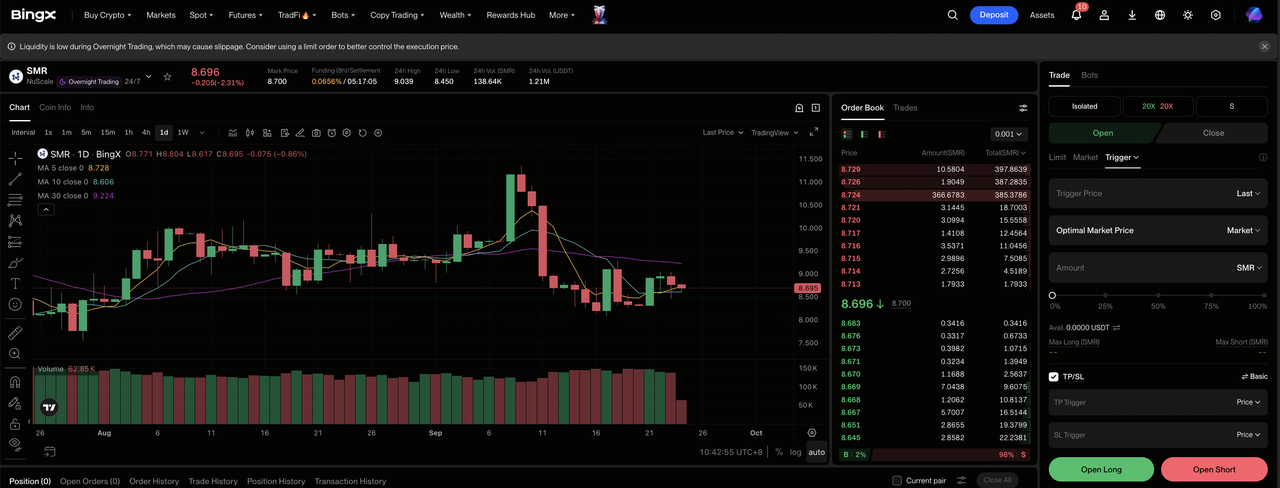
Étape 1 : Accéder à BingX TradFi. S'inscrire et naviguer vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner NuScale Power (SMR). Rechercher et sélectionner le contrat contrats à terme perpétuels SMR-USDT.
Étape 3 : Choisir votre direction. Sélectionner Ouvrir Long si les projets financés et les revenus d'ingénierie s'améliorent. Sélectionner Ouvrir Short si les retards et l'utilisation de liquidités augmentent le risque de dilution.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisir Marge Isolée ou Croisée selon votre tolérance au risque. La baisse de 41,64% depuis le début de l'année montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définir les niveaux Prise de Bénéfice et Stop-Loss (TP/SL) avant ou immédiatement après l'entrée dans la transaction. SMR peut réagir rapidement aux contrats clients, aux jalons NRC, au financement, à l'utilisation de liquidités et aux retards de projet.
Top 5 des Risques à Surveiller pour les Investisseurs NuScale Power en 2026
L'évaluation de NuScale dépend de la transformation du travail de développement en projets commerciaux financés. Les retards de financement, l'utilisation élevée de liquidités, les coûts de construction et la concurrence pourraient tous réduire la valeur future par action.
- Le financement de projets peut retarder les revenus pendant des années : Les projets nucléaires nécessitent des fonds propres clients, de la dette, un soutien gouvernemental et des approbations réglementaires. Si le financement prend plus de temps, les revenus d'ingénierie et les commandes de modules pourraient être repoussés plus loin.
- L'utilisation de liquidités opérationnelles du premier semestre de 372,860 millions de dollars augmente le risque de dilution : NuScale avait 766,460 millions de dollars de liquidités, mais le flux sortant montre à quelle vitesse ce solde peut décliner. Un financement par actions supplémentaire ou convertible pourrait augmenter le nombre d'actions avant que les revenus ne s'échelonnent.
- Les coûts de première génération peuvent affaiblir l'économie des projets : Les changements d'ingénierie, l'inflation de la chaîne d'approvisionnement et les retards de construction pourraient augmenter les coûts des centrales. Cela peut rendre les compagnies d'électricité moins disposées à s'engager et réduire les économies de licence futures.
- Les projets internationaux dépendent de multiples approbations : Le projet roumain nécessite encore un financement, un travail de site et des progrès réglementaires. Les retards pourraient augmenter les coûts de développement et repousser les revenus potentiels plus loin.
- Les technologies énergétiques concurrentes peuvent capturer les dépenses clients : Les compagnies d'électricité et les développeurs de centres de données peuvent choisir de grands réacteurs, la génération au gaz ou d'autres conceptions de réacteurs avancés. Des concurrents qui avancent plus rapidement pourraient réduire le pipeline client potentiel de NuScale.
Réflexions Finales : Devriez-vous Investir dans NuScale Power en 2026 ?
NuScale possède une conception de module de 77 MWe approuvée par la NRC et travaille avec ENTRA1, TVA, Doosan et des partenaires roumains, lui donnant une voie crédible vers le déploiement. Les revenus Q2 de 75 000 $ et l'utilisation de liquidités opérationnelles du premier semestre de 372,860 millions de dollars montrent que la réalisation réglementaire n'est pas encore devenue une entreprise durable avec des revenus prévisibles ou des flux de trésorerie opérationnels positifs.
Le Cas Haussier nécessite un projet client financé pour soutenir 20$. Le Cas Baissier reflète les retards et la dilution qui pourraient tirer SMR vers 6$. Les traders conservateurs peuvent surveiller l'utilisation de liquidités, les contrats contraignants, le financement client et les jalons de licence avant de traiter les annonces de développement comme preuve d'échelle commerciale ou d'attribuer la pleine valeur à un pipeline de modules prospectif.
Rappel de Risque : Le trading et l'investissement dans des actions comme SMR impliquent un risque de perte de capital. L'exécution d'entreprise, la concurrence, le financement, les changements d'évaluation et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lecture Connexe
- Top des Actions Énergétiques IA à Acheter en 2026 : Nucléaire, Gaz, Piles à Combustible et le Déploiement Énergétique IA
- Top des Actions et ETF Énergétiques à Acheter en 2026 : La Crise Énergétique IA Rencontre la Volatilité Géopolitique
- Prédiction du Prix de l'Action Oklo (OKLO) 2026 : L'Expansion Nucléaire Peut-elle Pousser OKLO Vers 250$ ?
- Prédiction du Prix Bloom Energy (BE) 2026 : L'Alimentation des Centres de Données IA Peut-elle Pousser BE Vers 350$ ?
- Prédiction du Prix Cheniere Energy (LNG) 2026 : Des Exportations de Gaz Plus Élevées Peuvent-elles Pousser LNG Vers 340$ ?
