

Snowflake (SNOW) exploite un Data Cloud basé sur la consommation utilisé pour le stockage de données, l'analytique, l'ingénierie, le développement d'applications et l'intelligence artificielle. La plateforme fonctionne sur Amazon Web Services, Microsoft Azure et Google Cloud, permettant aux clients de gouverner et d'analyser les données sans lier chaque charge de travail à un seul fournisseur d'infrastructure. La consommation de données de base reste centrale pour les revenus, tandis que Cortex AI et les charges de travail d'applications deviennent plus importantes pour la croissance. Cette expansion élargit les opportunités, bien que l'action reste sensible aux tendances d'utilisation, à la concurrence et à l'évaluation.
Le dernier trimestre a montré que les charges de travail IA contribuent à la croissance de base. Les revenus du Q2 FY2027 de Snowflake ont atteint 1,55 milliard de dollars, les revenus produits ont augmenté de 37% à 1,49 milliard de dollars et le BPA ajusté de 0,62$ a dépassé le consensus de 0,45$. La direction a relevé les prévisions de revenus produits pour l'année complète de 5,84 milliards de dollars à 6,07 milliards de dollars, Cortex Code dépassant 9 100 comptes et CoWork dépassant 5 800, faisant de la consommation d'IA durable et du levier opérationnel le test d'investissement central.
Les prévisions de l'action SNOW pour 2026 se concentrent maintenant sur deux perspectives concurrentes :
- Le scénario de croissance des charges de travail IA et de la consommation : Cortex, Snowpark et les charges de travail d'ingénierie des données pourraient soutenir une croissance produit plus rapide et élargir les marges opérationnelles à mesure que l'utilisation d'entreprise s'étend.
- Le scénario de consommation et de concurrence : une utilisation client plus lente, la concurrence de Databricks et des hyperscalers, et une compensation d'actions importante pourraient limiter les bénéfices par action malgré une croissance continue des revenus.
Ce guide décompose les prévisions de l'action SNOW, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, s'appuyant sur la publication des résultats Q2 FY2027 de Snowflake du 2 septembre 2026, le dépôt trimestriel et les données de marché jusqu'au 18 septembre, plus comment trader les contrats à terme d'actions SNOW sur BingX TradFi avec une garantie USDT.
Top 5 des Choses à Savoir pour les Investisseurs Snowflake en Septembre 2026
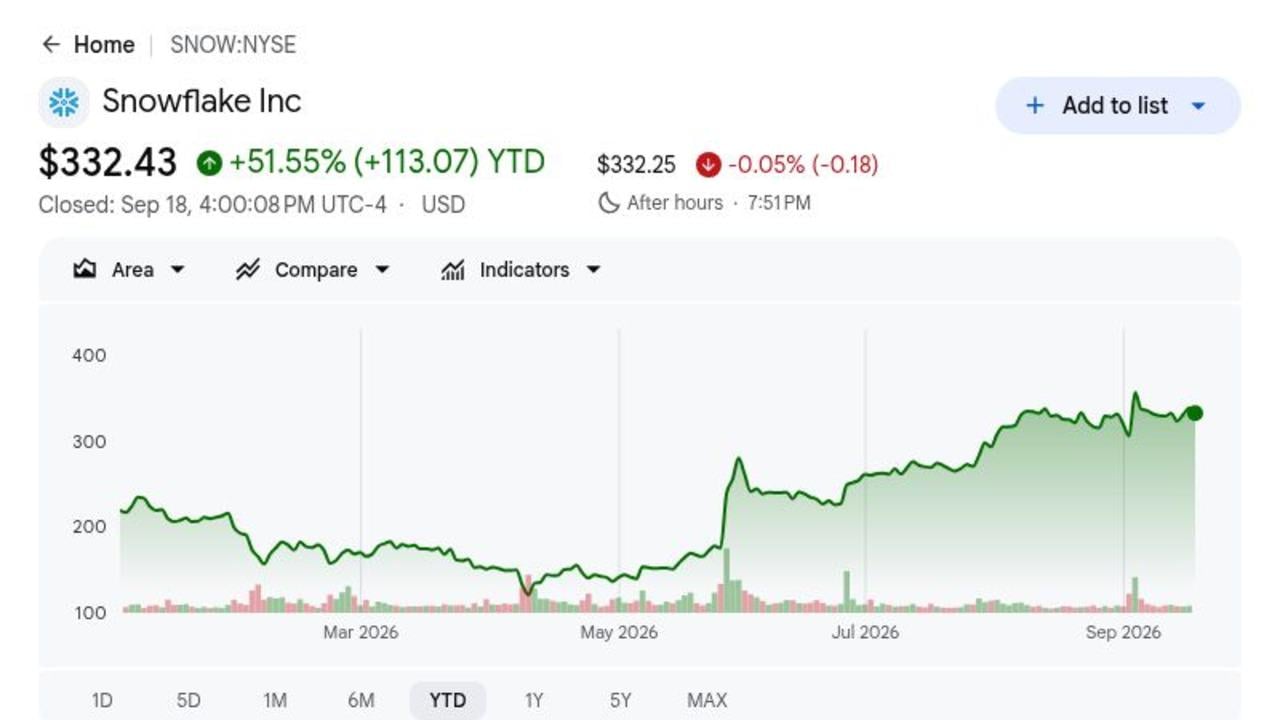
- SNOW a clôturé à 332,43$ et était en hausse de 51,55% en 2026 : La clôture du 18 septembre a suivi un bond post-résultats de 17% mais est restée sous la moyenne d'analystes de 425,19$. L'écart montre que les investisseurs veulent encore une preuve que l'adoption de l'IA peut soutenir la croissance après la réévaluation.
- Les revenus ont atteint 1,55 milliard de dollars et ont battu le consensus d'environ 70 millions de dollars : Les revenus totaux ont augmenté de 35% en glissement annuel, tandis que le BPA ajusté de 0,62$ a battu l'estimation de 0,45$. Les résultats ont montré une croissance d'utilisation plus forte atteignant à la fois les revenus et la rentabilité non-GAAP.
- Les revenus produits ont augmenté de 37% à 1,49 milliard de dollars : Le résultat a dépassé les perspectives de 1,415 milliard à 1,420 milliard de dollars d'environ 70 millions de dollars. Une consommation produit plus rapide est importante car c'est la mesure la plus claire de la croissance de la charge de travail sur la plateforme Snowflake.
- Les prévisions de revenus produits FY2027 ont augmenté de 230 millions de dollars à 6,07 milliards de dollars : La direction a relevé les perspectives précédentes de 5,84 milliards de dollars et élevé les prévisions de marge opérationnelle ajustée à 14,5%. Une croissance et des marges plus fortes ensemble suggèrent un levier opérationnel amélioré.
- L'adoption de l'IA a atteint 9 100 comptes Cortex Code et 5 800 comptes CoWork : Snowflake a également ajouté 692 clients, en hausse de 32%, tandis que la direction a déclaré que les produits IA ont généré environ la moitié de l'accélération de croissance récente. Le prochain test est de savoir si ces gains de comptes se traduisent par une consommation soutenue.
Qu'est-ce que Snowflake (SNOW) ?
Snowflake est une plateforme de données cloud dont l'architecture sépare le calcul du stockage, permettant aux clients de faire évoluer les charges de travail et de payer selon la consommation. Son Data Cloud prend en charge l'entreposage de données, l'ingénierie, l'analytique, le partage, le développement d'applications et les tâches d'apprentissage automatique via une plateforme gouvernée unique. Les revenus sont générés principalement à partir de la consommation de produits plutôt que d'abonnements fixes par siège, ce qui lie la croissance à l'utilisation des requêtes, du stockage et de l'IA des clients. La plateforme fonctionne sur AWS, Microsoft Azure et Google Cloud et sert les entreprises, les organisations du secteur public et les développeurs de logiciels.
La stratégie à long terme consiste à s'étendre de l'analytique vers une couche opérationnelle de données et d'IA d'entreprise plus large. Cortex AI fournit des outils génératifs et agentiques, Snowpark permet aux développeurs d'exécuter du code et des charges de travail d'apprentissage automatique près des données gouvernées, et Marketplace distribue des jeux de données et des applications. Snowflake a également signé un partenariat de cinq ans de 6 milliards de dollars avec AWS couvrant l'infrastructure Graviton, le développement de l'IA et le travail de mise sur le marché. La croissance des comptes Cortex Code et CoWork montre que l'entreprise utilise sa base de données installée pour distribuer de nouvelles charges de travail IA plutôt que de s'appuyer sur une pile de produits séparée.
Aperçu des Résultats Q2 FY2027 de Snowflake (SNOW) : 1,55 Milliard de Dollars de Revenus, 37% de Croissance Produit et Prévisions Plus Élevées
Snowflake a rapporté des revenus Q2 FY2027 de 1,55 milliard de dollars contre 1,48 milliard attendu, des revenus produits de 1,49 milliard de dollars contre des perspectives d'entreprise de 1,415 milliard à 1,420 milliard de dollars, et un BPA ajusté de 0,62$ contre un consensus de 0,45$. Les revenus produits ont augmenté de 37%, l'entreprise a ajouté 692 clients et l'adoption de l'IA a atteint plus de 9 100 comptes Cortex Code et 5 800 comptes CoWork. La direction a relevé les prévisions de revenus produits FY2027 à 6,07 milliards de dollars et la marge opérationnelle ajustée à 14,5%, laissant l'évaluation et la rentabilité GAAP comme principaux compromis.
|
Métrique Financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus totaux Q2 FY2027 |
1,48 Md$ consensus |
1,55 Md$ |
Battu. Battu d'environ 70 M$ ; +35% en glissement annuel. |
|
Revenus produits Q2 |
1,415–1,420 Md$ perspectives |
1,49 Md$ |
Battu. Battu le haut de la fourchette d'environ 70 M$ ; +37% en glissement annuel. |
|
BPA dilué ajusté Q2 |
0,45$ consensus |
0,62$ |
Battu. Battu de 0,17$ ; +0,35$ en glissement annuel. |
|
Nouveaux clients |
— |
692 |
Élargi. Élargi de 32%. |
|
Comptes Cortex Code |
— |
Plus de 9 100 |
Évolué. Adoption du codage IA évoluée. |
|
Comptes CoWork |
— |
Plus de 5 800 |
Évolué. Adoption de chatbot d'entreprise évoluée. |
|
Perspectives revenus produits FY2027 |
5,84 Md$ précédent |
6,07 Md$ |
Relevé. Relevé de 230 M$. |
|
Marge opérationnelle ajustée FY2027 |
Perspectives précédentes sous 14,5% |
14,50% |
Relevé. Relevé sur une utilisation plus forte et un levier. |
- Des revenus de 1,55 milliard de dollars ont battu le consensus d'environ 70 millions de dollars : Les revenus ont augmenté de 35% en glissement annuel alors que les services de données de base et les charges de travail IA ont accéléré. Le dépassement a montré que la consommation client s'est améliorée au-delà des attentes avant les résultats.
- Le BPA ajusté de 0,62$ a battu le consensus de 0,17$ : Les bénéfices ont augmenté de 0,35$ un an plus tôt, montrant qu'une consommation plus forte se traduit par un levier opérationnel non-GAAP. Le prochain test est la rapidité avec laquelle cette amélioration atteint les résultats GAAP après la compensation basée sur les actions.
- Les revenus produits ont augmenté de 37% à 1,49 milliard de dollars : Le résultat est arrivé environ 70 millions de dollars au-dessus du haut de la fourchette précédente de la direction. La croissance des produits reste la mesure la plus claire de l'expansion de la consommation de charge de travail sur la plateforme Snowflake.
- Snowflake a ajouté 692 clients, en hausse de 32% : La base client plus large crée plus d'opportunités pour élargir l'utilisation sur Cortex, Snowpark et Marketplace. Ces ajouts deviennent plus précieux à mesure que les clients augmentent la consommation après l'intégration.
- Les prévisions de revenus produits FY2027 ont augmenté de 230 millions de dollars à 6,07 milliards de dollars : La direction a relevé les perspectives précédentes de 5,84 milliards de dollars et élevé les prévisions de marge opérationnelle ajustée à 14,5%. Des attentes de croissance et de marge plus élevées ensemble pointent vers une demande plus forte et une efficacité améliorée.
Perspectives d'Investissement 2026 de Snowflake (SNOW) : Scénario Haussier 500$ vs Scénario Baissier 250$
Les perspectives 2026 de Snowflake dépendent de la capacité des charges de travail IA à soutenir une consommation de produits plus rapide tandis que les marges continuent de s'améliorer. La hausse provient d'une utilisation durable de Cortex et Snowpark, tandis que des dépenses d'entreprise plus lentes et une concurrence plus forte restent les principaux risques.
Le Scénario Haussier : La Croissance de Cortex et Snowpark Pousse SNOW Vers 500$
Le Scénario Haussier suppose que Cortex AI, Snowpark et les charges de travail d'applications maintiennent la croissance des produits au-dessus de 35% tandis que la consommation de données de base reste forte. Plus de 9 100 comptes Cortex Code et 5 800 comptes CoWork se convertissent en utilisation récurrente, tandis que le partenariat AWS de 6 milliards de dollars soutient l'efficacité d'infrastructure et la distribution.
Un mouvement vers 500$ nécessiterait des revenus produits au-dessus des perspectives annuelles de 6,07 milliards de dollars, une marge opérationnelle ajustée au-dessus de 14,5% et des révisions d'estimations continues. Un rétrécissement de la perte GAAP malgré la compensation basée sur les actions fournirait une preuve plus forte que la croissance IA améliore l'économie par action.
Le Scénario de Base : 30% de Croissance Produit Maintient SNOW Entre 380$ et 440$
Le Scénario de Base suppose que la croissance des produits se modère de 37% vers 30% à mesure que les comparaisons deviennent plus difficiles. Les charges de travail IA continuent d'ajouter de la consommation et la croissance client reste saine, bien que la concurrence et une évaluation premium limitent l'expansion multiple supplémentaire.
SNOW pourrait se négocier principalement entre 380$ et 440$ dans ces conditions. Des revenus produits près de 6,07 milliards de dollars, une marge opérationnelle ajustée de 14,5% et une adoption IA stable soutiendraient la fourchette. Des prévisions sous 6 milliards de dollars ou une croissance glissant sous 30% l'affaiblirait.
Le Scénario Baissier : L'Utilisation IA Échoue à Compenser la Consommation Plus Lente, Tirant SNOW Vers 250$
Le Scénario Baissier suppose que l'optimisation d'entreprise revient, les projets IA restent expérimentaux et Databricks ou les hyperscalers capturent plus de charges de travail. La croissance des produits ralentit plus vite que les dépenses, tandis que la compensation basée sur les actions maintient la rentabilité GAAP plus éloignée.
Un mouvement vers 250$ deviendrait plus probable si la croissance des produits tombe sous 25%, les prévisions annuelles sont réduites ou l'expansion de marge ajustée s'arrête sous 14,5%. Une faible conversion des comptes Cortex en consommation soutenue défierait également l'histoire de croissance IA.
Prévisions de Prix de l'Action SNOW pour 2026 par les Analystes de Wall Street
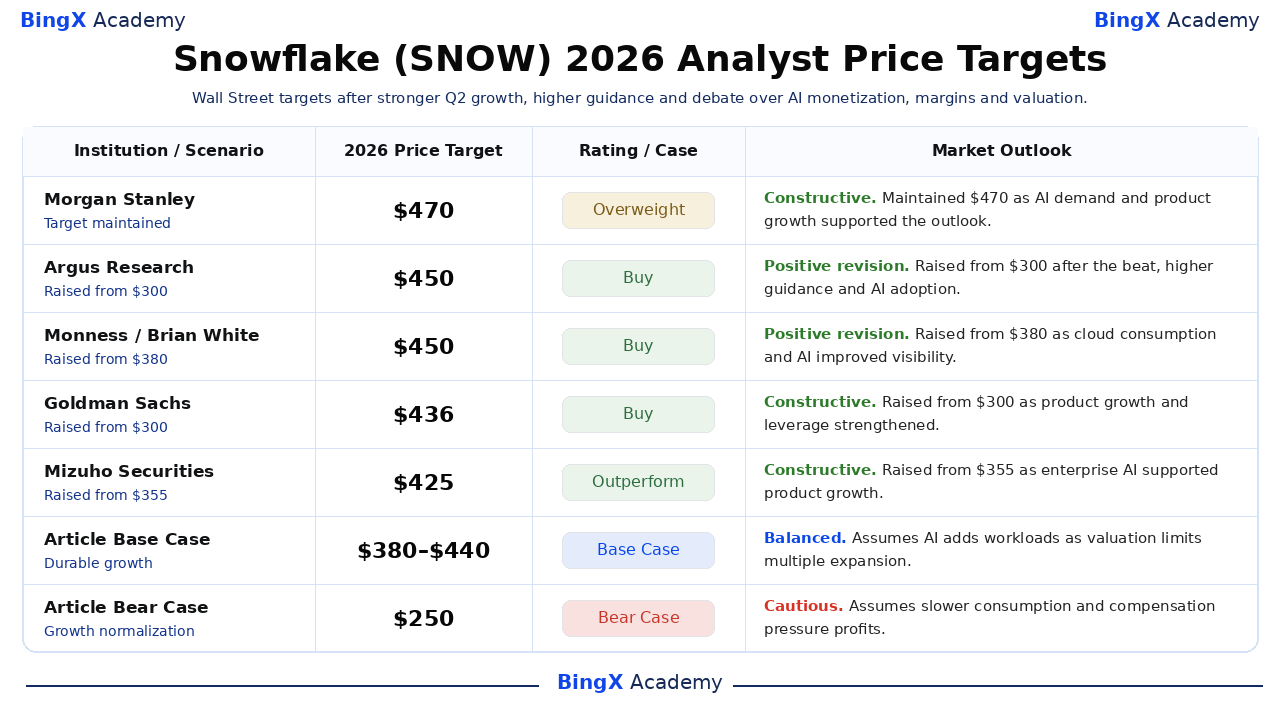
Les cinq actions datées montrent comment les analystes pèsent l'exécution actuelle contre l'opportunité à long terme. Elles sont des points de référence tiers plutôt qu'une prévision de consensus unique. Les dernières lignes Base et Baissier sont des scénarios éditoriaux de BingX Academy et sont étiquetées séparément.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspectives de Marché |
|
Morgan Stanley / Sanjit Singh |
470$ |
Surpondéré |
Constructif. 18 septembre : maintenu un objectif de 470$ ; la demande IA et la croissance produit plus rapide ont soutenu les perspectives. |
|
Argus Research / Joseph Bonner |
450$ |
Achat |
Révision positive. 4 septembre : réduit de 300$ à 450$ ; Le dépassement, les prévisions plus élevées et l'adoption IA ont renforcé la vue. |
|
Monness / Brian White |
450$ |
Achat |
Révision positive. 3 septembre : réduit de 380$ à 450$ ; La consommation cloud et les charges de travail IA ont amélioré la visibilité. |
|
Goldman Sachs / Gabriela Borges |
436$ |
Achat |
Constructif. 3 septembre : réduit de 300$ à 436$ ; La croissance produit et le levier opérationnel se sont renforcés. |
|
Mizuho Securities / Gregg Moskowitz |
425$ |
Surperformance |
Constructif. 4 septembre : réduit de 355$ à 425$ ; Les charges de travail IA d'entreprise ont soutenu une croissance produit plus rapide. |
|
Scénario de Base de l'Article |
380$–440$ |
Scénario de Base |
Équilibré. Suppose que l'IA ajoute des charges de travail tandis que l'évaluation limite l'expansion multiple. |
|
Scénario Baissier de l'Article |
250$ |
Scénario Baissier |
Prudent. Suppose une consommation plus lente et une pression de compensation sur les profits. |
Comment Trader les Actions Snowflake (SNOW) sur BingX
Tradez la consommation-produit, l'adoption-IA et les perspectives de marge de Snowflake en utilisant les outils BingX TradFi et BingX AI. Parce que SNOW peut réagir fortement aux tendances d'utilisation, aux prévisions et aux annonces de produits, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
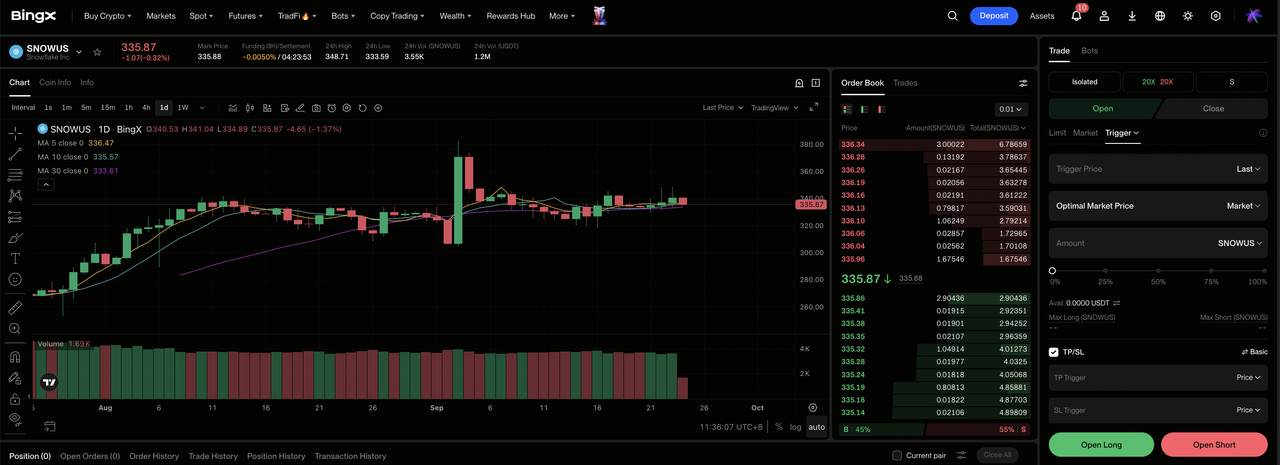
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Snowflake (SNOW). Recherchez et sélectionnez le contrat contrats à terme perpétuels SNOWUS-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir Long si les charges de travail IA soutiennent la croissance des produits et les marges s'élargissent. Sélectionnez Ouvrir Court si la consommation ralentit ou l'évaluation se comprime.
Étape 4 : Sélectionnez le levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. Le mouvement post-résultats de 17% montre pourquoi un levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. SNOW peut réagir rapidement aux revenus produits, aux obligations restantes, à l'adoption IA, aux prévisions, à la concurrence et à la compensation d'actions.
Top 5 des Risques à Surveiller pour les Investisseurs Snowflake en 2026
L'évaluation de Snowflake laisse peu de place à une croissance plus lente. Les principaux risques sont une consommation plus faible, une concurrence intense, une compensation basée sur les actions et une adoption IA qui ne se traduit pas par suffisamment de revenus.
- Une évaluation premium amplifie tout échec de croissance : La clôture de référence de 332,43$ assume déjà une expansion durable. Des revenus produits sous les perspectives de 6,07 milliards de dollars ou une croissance glissant sous 30% pourrait presser le multiple même si les revenus augmentent encore.
- Les revenus de consommation peuvent ralentir avant les contrats : Les clients peuvent optimiser les requêtes et le stockage sans annuler Snowflake. Une utilisation plus faible peut donc frapper les revenus produits trimestriels avant que les comptes clients ou les contrats montrent une faiblesse similaire.
- Databricks et les hyperscalers rivalisent pour les mêmes charges de travail : AWS, Microsoft, Google et Databricks offrent tous des plateformes d'analytique et d'IA. Des outils rivaux plus forts ou une pression sur les prix pourraient ralentir la migration des charges de travail et réduire la croissance des revenus ou des marges.
- La compensation basée sur les actions affaiblit l'économie GAAP par action : La compensation basée sur les actions trimestrielle a atteint 423 millions de dollars. Une émission continue peut élargir le nombre d'actions et retarder le point où le levier opérationnel ajusté se transforme en rentabilité GAAP plus forte.
- La croissance des comptes IA peut ne pas se traduire par une consommation égale : Plus de 9 100 comptes Cortex Code et 5 800 comptes CoWork montrent une forte adoption, mais certains peuvent rester des pilotes à faible utilisation. Une faible conversion en consommation récurrente réduirait la valeur de revenus de ces chiffres phares.
Réflexions Finales : Devriez-vous Investir dans Snowflake en 2026 ?
Les résultats Q2 FY2027 de Snowflake ont montré une entreprise qui accélère plutôt que d'être déplacée par l'IA. Les revenus ont atteint 1,55 milliard de dollars, la croissance des produits s'est améliorée à 37%, le BPA ajusté a battu de 0,17$ et la direction a relevé les prévisions de revenus produits à 6,07 milliards de dollars. Ces faits soutiennent un pouvoir de bénéfices plus fort, bien que le prix de référence de 332,43$ actualise déjà un succès significatif.
Le Scénario Haussier nécessite une consommation IA durable et une expansion de marge pour soutenir 500$. Le Scénario Baissier reflète une utilisation plus lente, la concurrence et la compensation d'actions qui pourraient tirer SNOW vers 250$. Les traders conservateurs peuvent surveiller la croissance des produits, les prévisions, la marge opérationnelle ajustée et la conversion des comptes Cortex en consommation récurrente avant d'assumer que l'accélération post-résultats persistera.
Rappel de Risque : Trader et investir dans des actions comme SNOW implique un risque de perte en capital. L'exécution de l'entreprise, la concurrence, le financement, les changements d'évaluation et le trading à effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures Associées
- Prédiction de Prix Nebius Group (NBIS) 2026 : La Croissance du Cloud IA Peut-elle Pousser NBIS Vers 350$ ?
- Prédiction de Prix Oracle (ORCL) 2026 : La Croissance du Cloud IA Peut-elle Pousser ORCL Vers 260$ ?
- Prédiction de Prix des Actions Palantir (PLTR) 2026 : La Croissance Commerciale US de 149% Peut-elle Pousser PLTR Vers 255$ ?
- Prédiction de Prix Adobe (ADBE) 2026 : La Monétisation IA Peut-elle Pousser ADBE Vers 350$ ?
- Prédiction de Prix Alphabet (GOOGL) 2026 : La Croissance Cloud de 82% et l'IA Peuvent-elles Pousser l'Action GOOGL à 430$ ?
