Advanced Micro Devices (AMD) merancang produk komputasi kinerja tinggi di seluruh pusat data, komputer pribadi, gaming, dan sistem tertanam. Prosesor server EPYC dan prosesor klien Ryzen tetap menjadi pusat bisnis CPU-nya, sementara akselerator Instinct, perangkat lunak ROCm, dan platform skala rak Helios menjadi semakin penting untuk pertumbuhan jangka panjang. Pergeseran ini memperluas eksposur AMD terhadap infrastruktur kecerdasan buatan, tetapi juga membuat saham sensitif terhadap persaingan, kontrol ekspor, dan pasokan kemasan dan memori canggih.
Kuartal terbarunya menunjukkan transisi tersebut semakin cepat. Pendapatan AMD Q2 2026 mencapai $11,536 miliar, naik 50% year over year dan di atas titik tengah panduan sekitar $11,2 miliar, sementara Pusat Data mewakili 58% penjualan dan pendapatan segmen lebih dari dua kali lipat. EPS non-GAAP mencapai $1,66 versus $1,62 yang diperkirakan, dan panduan pendapatan Q3 naik menjadi $13,0 miliar plus atau minus $300 juta. Kasus investasi bergantung pada apakah Instinct dan EPYC dapat mempertahankan pertumbuhan tersebut tanpa melemahkan margin bruto non-GAAP 56%.
Prakiraan saham AMD untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus ekspansi platform AI: Instinct, EPYC, Helios, dan ROCm memperdalam adopsi pelanggan, mengangkat estimasi, dan mendukung leverage operasional.
- Kasus eksekusi dan valuasi: penundaan deployment, konsentrasi pelanggan, kontrol ekspor, atau kendala pasokan membuat earnings di bawah level yang diperlukan untuk mendukung keuntungan YTD 113%.
Panduan ini menguraikan prakiraan saham AMD, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis earnings Q2 AMD tanggal 4 Agustus 2026, filing regulasi, dan data pasar hingga 2 September 2026, plus cara trading futures saham AMD di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor AMD di September 2026
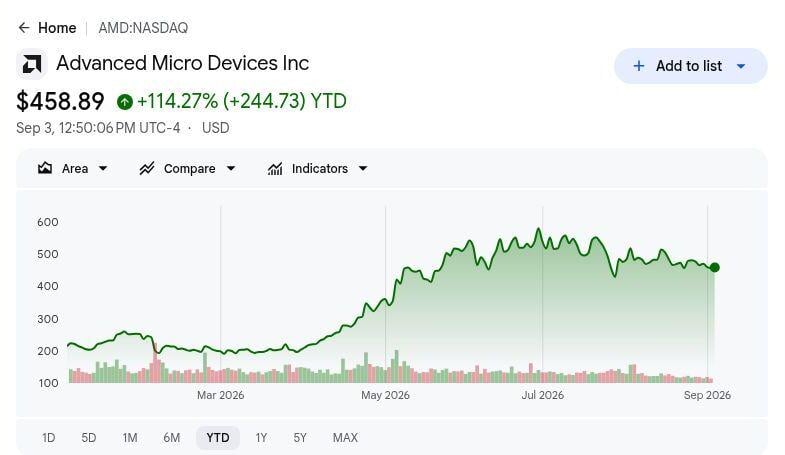
- AMD naik sekitar 113% YTD hingga 2 September: Saham ditutup pada $457,06 setelah turun 0,55% hari itu, menunjukkan betapa agresifnya investor telah menilai ulang AMD di sekitar akselerator AI dan CPU server. Hal ini meninggalkan lebih sedikit ruang untuk penundaan dalam Instinct, EPYC, atau deployment skala rak.
- Pendapatan Q2 mencapai $11,536 miliar, naik 50% year over year: Hasilnya sekitar $336 juta di atas titik tengah panduan sekitar $11,2 miliar dan naik 13% secara berurutan, menunjukkan bahwa permintaan AI sudah berubah menjadi penjualan yang diakui.
- Pusat Data menghasilkan sekitar 58% dari total pendapatan karena penjualan segmen lebih dari dua kali lipat: Prosesor EPYC menyediakan basis server yang mapan sementara akselerator Instinct memperluas eksposur AI AMD. Campuran ini juga meningkatkan sensitivitas terhadap deployment hyperscaler, kapasitas kemasan, dan konsentrasi pelanggan.
- Margin bruto non-GAAP mengembang menjadi 56%: EPS non-GAAP mencapai $1,66 versus konsensus $1,62 yang dikutip, sementara EPS dilusi GAAP naik 156% menjadi $1,38. Hal ini menunjukkan pertumbuhan pendapatan yang cepat telah berubah menjadi profitabilitas yang lebih kuat.
- Panduan pendapatan Q3 mencapai $13,0 miliar ±$300 juta: Titik tengah menyiratkan sekitar 41% pertumbuhan year-over-year dan kenaikan sekuensial 13% lainnya, dengan margin bruto non-GAAP diharapkan mendekati 56%. Mencapai keduanya akan mendukung kasus leverage operasional setelah reli YTD 113%.
Apa Itu Advanced Micro Devices (AMD)?
AMD adalah perusahaan semikonduktor fabless yang merancang produk komputasi kinerja tinggi dan adaptif. Portofolionya mencakup CPU server EPYC, GPU pusat data Instinct, prosesor klien Ryzen, grafis Radeon, produk tertanam, teknologi jaringan, dan perangkat lunak AI ROCm. Perusahaan melayani penyedia cloud, perusahaan, produsen PC, gamer, dan pelanggan industri di seluruh pusat data, komputer pribadi, gaming, dan sistem tertanam. Karena AMD tidak memproduksi wafer terdepan sendiri, perusahaan memusatkan modal pada arsitektur dan desain produk sambil mengandalkan foundry eksternal, kemasan, memori, dan mitra manufaktur.
Strategi AMD saat ini semakin mencakup platform AI lengkap daripada akselerator tunggal. CPU EPYC mengkoordinasikan komputasi umum, GPU Instinct mempercepat beban kerja AI, ROCm menyediakan lapisan perangkat lunak, dan Helios memperluas portofolio ke dalam deployment skala rak. Pelanggan cloud utama dan mitra sistem mendukung adopsi yang lebih luas, sementara kapasitas foundry canggih, memori bandwidth tinggi, hasil kemasan, dan kesiapan jaringan menentukan seberapa cepat pesanan menjadi pendapatan yang diakui. Pendekatan platform tersebut dapat memperdalam hubungan pelanggan dan menyebarkan investasi perangkat lunak di seluruh basis terinstal yang lebih besar, meskipun Nvidia's ekosistem dan silikon kustom hyperscaler tetap menjadi kendala kompetitif yang penting.
Baca Selengkapnya: Perbandingan AMD vs. Nvidia 2026: Saham Komputasi AI Mana yang Lebih Baik untuk Dibeli?
Ringkasan Earnings AMD Q2 2026: Pendapatan, EPS dan Pertumbuhan Pusat Data
AMD menyampaikan pendapatan Q2 sebesar $11,536 miliar, naik 50% year over year dan di atas titik tengah panduan sekitar $11,2 miliar, sementara EPS non-GAAP mencapai $1,66 versus $1,62 yang diperkirakan. Pusat Data mewakili 58% dari total pendapatan dan lebih dari dua kali lipat, EPS dilusi GAAP naik 156% menjadi $1,38, dan panduan pendapatan Q3 mencapai $13,0 miliar plus atau minus $300 juta. Ketegangan utama adalah apakah ramp akselerator dapat mempertahankan margin bruto non-GAAP 56% ketika campuran produk dan pelanggan berubah.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Sekitar titik tengah panduan $11,2M |
$11,536M |
Melampaui. Sekitar $336M di atas titik tengah; naik 50% YoY dan 13% secara berurutan. |
|
EPS dilusi non-GAAP Q2 |
Konsensus $1,62 |
$1,66 |
Melampaui. $0,04 di atas konsensus. |
|
EPS dilusi GAAP Q2 |
— |
$1,38 |
Meningkat. Naik 156% year over year. |
|
Margin bruto non-GAAP Q2 |
— |
56% |
Mengembang. Naik 13 poin persentase year over year. |
|
Campuran pendapatan Pusat Data Q2 |
— |
58% dari total pendapatan |
Mengembang. Pusat Data menjadi mesin pendapatan utama AMD. |
|
Pertumbuhan pendapatan Pusat Data Q2 |
— |
Lebih dari dua kali lipat YoY |
Dipercepat. Prosesor EPYC dan akselerator Instinct mendorong peningkatan. |
|
Outlook pendapatan Q3 2026 |
— |
$13,0M ± $300J |
Dinaikkan. Titik tengah menyiratkan sekitar 41% YoY dan 13% pertumbuhan berurutan. |
|
Outlook margin bruto non-GAAP Q3 |
— |
Sekitar 56% |
Stabil. Panduan mempertahankan margin mendekati Q2 meskipun ramp akselerator yang lebih besar. |
- Pendapatan Q2 sebesar $11,536 miliar melampaui titik tengah panduan sekitar $336 juta: Penjualan naik 50% year over year dan 13% secara berurutan, mengkonfirmasi bahwa ramp AI memberikan skala dan akselerasi. Basis yang lebih kuat sekarang menaikkan standar untuk Q3.
- EPS dilusi non-GAAP sebesar $1,66 melampaui konsensus sebesar $0,04: EPS dilusi GAAP juga meningkat 156% menjadi $1,38, menunjukkan bahwa pertumbuhan pendapatan yang cepat berubah menjadi earnings yang disesuaikan dan dilaporkan.
- Pusat Data mencapai 58% dari total pendapatan karena penjualan segmen lebih dari dua kali lipat: EPYC dan Instinct menjadi mesin pertumbuhan utama AMD, meningkatkan eksposur AI sambil juga membuat hasil lebih sensitif terhadap jadwal deployment hyperscaler dan program besar.
- Margin bruto non-GAAP mengembang 13 poin persentase menjadi 56%: Peningkatan menunjukkan bahwa campuran produk dan eksekusi menguat bersamaan dengan pertumbuhan pendapatan. Mempertahankan margin mendekati 56% melalui ramp akselerator berikutnya akan mendukung kasus leverage operasional.
- Panduan pendapatan Q3 sebesar $13,0 miliar menyiratkan pertumbuhan tahunan 41%: Titik tengah juga mewakili sekitar 13% pertumbuhan berurutan, dengan margin bruto non-GAAP diharapkan mendekati 56%. Mencapai kedua target akan mengkonfirmasi momentum yang berlanjut, sementara pengiriman atau margin yang lebih lemah akan menunjukkan tekanan deployment atau pasokan.
Baca Selengkapnya: Ringkasan Earnings AMD Q2 2026: Margin Datar 56% Menutupi Pertumbuhan Chip AI dan Memicu Penjualan 7,04%
Outlook Investasi AMD 2026: Kasus Bull $700 vs Kasus Bear $350
Tes sentral adalah apakah AMD dapat menskalakan akselerator Instinct, prosesor EPYC, sistem Helios, dan adopsi ROCm cukup cepat untuk mempertahankan pertumbuhan pendapatan dan margin setelah re-rating saham sekitar 113% YTD.
Kasus Bull: Permintaan Chip AI Kuat dan Pertumbuhan Server Mendorong AMD Menuju $700
Kasus Bull mengasumsikan deployment Instinct dipercepat, EPYC terus mendapat pangsa server, dan pelanggan mengadopsi Helios untuk sistem AI skala rak. Pendapatan mengembang lebih cepat daripada pengeluaran platform dan rantai pasokan, memungkinkan margin operasional meningkat bahkan jika campuran akselerator menciptakan ekonomi margin bruto yang berbeda dari produk CPU matang.
Pergerakan menuju $700 akan memerlukan pendapatan Q3 mendekati atau di atas $13,0 miliar, margin bruto mempertahankan sekitar 56%, dan adopsi ROCm yang lebih luas mengurangi biaya perpindahan pelanggan. Akses tepat waktu ke foundry canggih, kemasan, dan kapasitas memori, bersama dengan peningkatan estimasi yang berkelanjutan, akan memberikan konfirmasi yang paling jelas.
Kasus Dasar: Permintaan Pusat Data Stabil Menjaga AMD Antara $550 dan $625
Kasus Dasar mengasumsikan AMD memberikan mendekati panduan saat ini karena Pusat Data tetap menjadi mesin pertumbuhan utama. Instinct mengembang dengan pelanggan hyperscale dan sovereign, keuntungan pangsa EPYC berlanjut, dan ROCm meningkat secara stabil, tetapi ekosistem perangkat lunak Nvidia dan silikon kustom hyperscaler mencegah penutupan langsung celah platform.
Di bawah skenario editorial ini, AMD dapat diperdagangkan terutama antara $550 dan $625. Pendapatan di dalam rentang Q3 $12,7 miliar hingga $13,3 miliar, margin bruto non-GAAP stabil 56%, dan visibilitas akselerator yang lebih luas akan mendukung rentang, sementara deployment yang lebih lambat atau adopsi perangkat lunak yang lebih lemah akan membatasi upside.
Kasus Bear: Pengeluaran AI Lebih Lambat dan Tekanan Margin Menarik AMD Menuju $350
Kasus Bear mengasumsikan deployment AI tergelincir, konsentrasi pelanggan meningkat, atau tekanan kompetitif memperlambat keuntungan pangsa akselerator. Pembatasan ekspor dan foundry terbatas, kemasan, memori, atau kapasitas substrat akan mengurangi visibilitas pengiriman sementara investasi platform tetap berlanjut, melemahkan jalur dari pertumbuhan pendapatan ke leverage earnings.
Pergerakan menuju $350 akan menjadi lebih mungkin jika pendapatan Q3 jatuh di bawah rentang yang dipandu, margin bruto turun secara material di bawah 56%, atau pelanggan utama menunda deployment. Setelah keuntungan YTD sekitar 113%, estimasi forward yang lebih rendah dapat digabungkan dengan kompresi multiple bahkan jika AMD terus memposting pertumbuhan pendapatan absolut.
Prakiraan Harga Saham AMD untuk 2026 Oleh Analis Wall Street
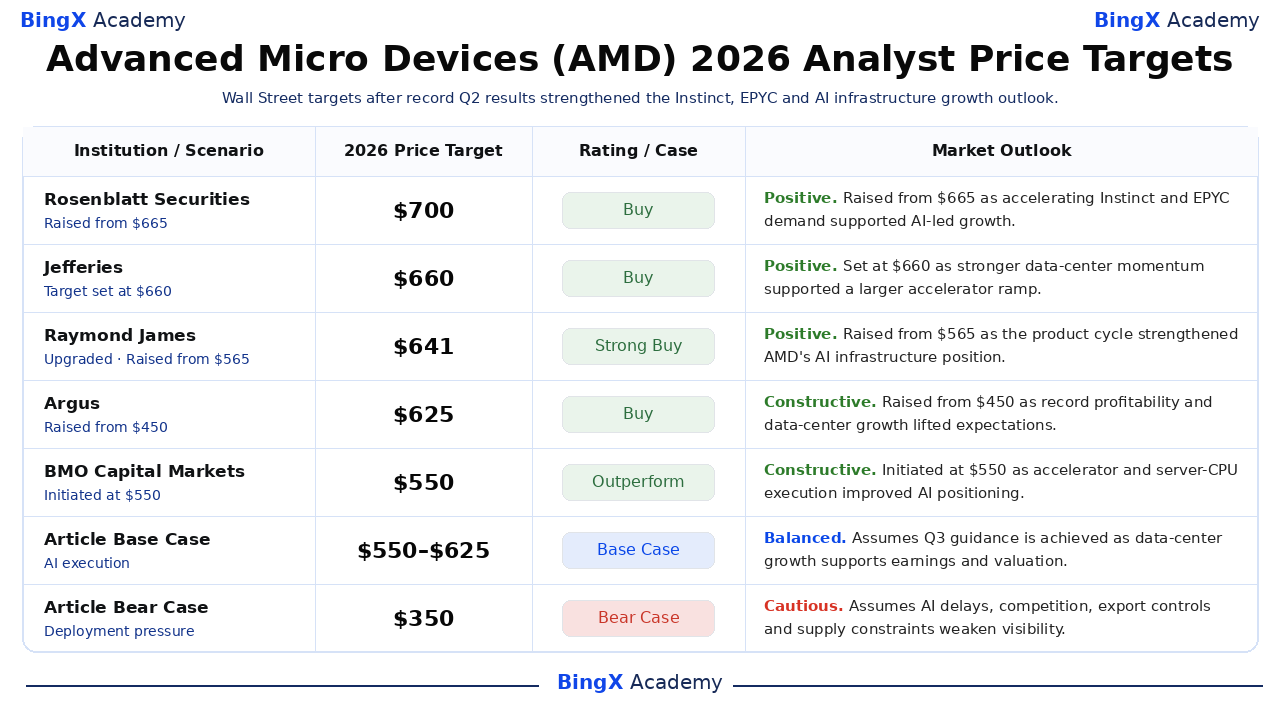
Enam aksi institusional bertanggal ini mencakup $550 hingga $700 dan diurutkan dari tertinggi ke terendah. Rentang mencerminkan asumsi berbeda tentang kecepatan deployment Instinct, keuntungan pangsa EPYC, adopsi ROCm, margin bruto, dan daya tahan re-rating AI AMD daripada satu konsensus terpadu. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy, bukan prakiraan Wall Street.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Rosenblatt Securities |
$700 |
Buy |
Positif. 6 Agustus: dinaikkan dari $665 menjadi $700. Target yang lebih tinggi mencerminkan kepercayaan bahwa percepatan permintaan Instinct dan EPYC dapat mempertahankan pertumbuhan yang dipimpin AI AMD setelah hasil Q2 rekor. |
|
Jefferies |
$660 |
Buy |
Positif. 5 Agustus: Target berrating Buy ditetapkan pada $660. Target ini menggabungkan momentum Pusat Data yang lebih kuat dan prospek ramp akselerator paruh kedua yang lebih besar. |
|
Raymond James |
$641 |
Strong Buy |
Positif. 25 Agustus: ditingkatkan, dengan target dinaikkan dari $565 menjadi $641. Peningkatan menandakan kepercayaan yang lebih besar pada siklus produk AMD dan posisi yang berkembang di seluruh infrastruktur AI. |
|
Argus |
$625 |
Buy |
Konstruktif. 6 Agustus: dinaikkan dari $450 menjadi $625. Profitabilitas rekor dan outlook Pusat Data yang lebih kuat mendukung peningkatan target pasca-earnings yang substansial. |
|
BMO Capital Markets |
$550 |
Outperform |
Konstruktif. 20 Agustus: dimulai dengan target $550. Inisiasi mengakui posisi komputasi AI AMD yang meningkat, dengan upside terikat pada eksekusi akselerator dan CPU server yang berkelanjutan. |
|
DA Davidson |
$550 |
Buy |
Konstruktif. 5 Agustus: dinaikkan dari $425 menjadi $550. Target yang direvisi mencerminkan beat Q2 dan jalur pendapatan paruh kedua yang membaik, seimbang dengan ekspektasi yang meningkat. |
|
Kasus Dasar Artikel |
$550-$625 |
Kasus Dasar |
Seimbang. Mengasumsikan AMD memberikan mendekati panduan Q3 saat ini, pertumbuhan Pusat Data tetap menjadi pendorong utama, dan valuasi bertahan saat earnings mengembang. |
|
Kasus Bear Artikel |
$350 |
Kasus Bear |
Hati-hati. Mengasumsikan deployment AI tergelincir atau konsentrasi pelanggan meningkat, persaingan memperlambat keuntungan pangsa akselerator, dan kendala ekspor dan pasokan melemahkan visibilitas pendapatan. |
Cara Trading Saham Advanced Micro Devices (AMD) di BingX
Trading akselerator Instinct Advanced Micro Devices, prosesor EPYC, sistem Helios, adopsi ROCm, dan outlook margin AI menggunakan BingX TradFi dan alat BingX AI. Karena AMD dapat bereaksi tajam terhadap earnings, peluncuran akselerator, deployment pelanggan, kontrol ekspor, dan pembaruan pasokan, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
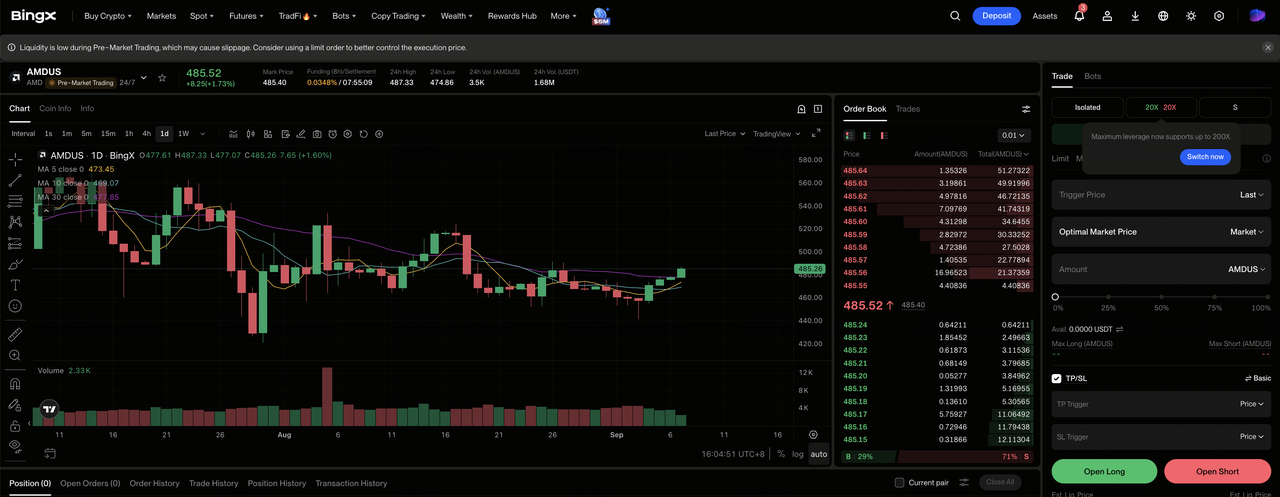
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Advanced Micro Devices (AMD). Cari dan pilih kontrak futures perpetual AMDUS-USDT. Konfirmasi harga saat ini, biaya, dan spesifikasi kontrak sebelum menempatkan order.
Langkah 3: Pilih arah Anda. Pilih Open Long jika deployment Instinct dan EPYC mendukung Kasus Bull atau Dasar. Pilih Open Short jika penundaan deployment, pembatasan ekspor, atau tekanan margin mendukung Kasus Bear.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Re-pricing AI AMD yang cepat membuat leverage konservatif dan sizing posisi yang jelas menjadi penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. AMD dapat bereaksi dengan cepat terhadap earnings, peluncuran akselerator, deployment pelanggan, kontrol ekspor, dan pembaruan pasokan.
5 Risiko Teratas yang Perlu Diwaspadai Investor AMD di 2026
Outlook AMD bergantung pada valuasi, persaingan, kebijakan ekspor, ketersediaan pasokan, dan konsentrasi pelanggan, yang semuanya dapat mempengaruhi visibilitas pendapatan dan margin.
- Keuntungan YTD sekitar 113% meninggalkan sedikit ruang untuk kesalahan eksekusi: Saham sudah mencerminkan pertumbuhan Instinct dan EPYC yang kuat. Miss panduan yang sederhana atau penundaan deployment dapat menurunkan estimasi forward dan mengompresi multiple valuasi secara bersamaan.
- Nvidia dan chip hyperscaler kustom dapat membatasi keuntungan pangsa akselerator AI: AMD berkompetisi tidak hanya pada hardware tetapi juga melawan ekosistem perangkat lunak Nvidia yang mapan dan chip pelanggan yang dirancang secara internal. Adopsi ROCm yang lebih lambat akan melemahkan deployment berulang dan kekuatan pricing.
- Kontrol ekspor dapat mengganggu penjualan dan perencanaan produk: Pembatasan China yang lebih ketat atau penundaan lisensi dapat menggeser pendapatan lintas kuartal dan memaksa redesain produk, menambah biaya dan mengurangi fleksibilitas engineering.
- Kendala kemasan dan memori dapat memperlambat ramp AI: Memori bandwidth tinggi, kemasan canggih, substrat, dan komponen jaringan semuanya perlu skala bersama. Kekurangan di satu area dapat menunda pengiriman meskipun permintaan pelanggan yang kuat.
- Deployment AI besar meningkatkan risiko konsentrasi pelanggan: Sejumlah kecil program hyperscale dan sovereign dapat mewakili pendapatan substansial. Jika satu pelanggan mengubah arsitektur, jadwal, atau alokasi supplier-nya, AMD bisa melewatkan titik tengah Q3 $13,0 miliar dan melemahkan kepercayaan pada pertumbuhan akselerator selanjutnya.
Pemikiran Akhir: Haruskah Anda Berinvestasi di AMD di 2026?
Hasil Q2 AMD memberikan bukti operasional yang kuat untuk tesis AI: pendapatan tumbuh 50% menjadi $11,536 miliar, Pusat Data mewakili 58% penjualan, margin bruto non-GAAP mencapai 56%, dan EPS non-GAAP sebesar $1,66 melampaui konsensus yang dilacak. Panduan Q3 menyerukan kenaikan pendapatan berurutan 13% lainnya, memberikan perusahaan tes yang jelas tentang skala akselerator dan profitabilitas.
Kasus Dasar $550 hingga $625 mengasumsikan delivery mendekati panduan, sementara Kasus Bull $700 memerlukan adopsi Instinct yang lebih cepat, keuntungan EPYC yang berkelanjutan, dan penggunaan ROCm yang lebih luas tanpa dilusi margin. Kasus Bear $350 mencerminkan penundaan deployment, batas ekspor, kendala pasokan, dan kompresi multiple. Trader konservatif mungkin menunggu pendapatan Q3, margin stabil 56%, dan bukti bahwa deployment Helios meluas melampaui beberapa pelanggan besar.
Pengingat Risiko: Skenario ini adalah estimasi riset bersyarat, bukan nasihat investasi atau return yang dijamin. Saham dan kontrak leverage dapat kehilangan nilai, dan posisi leverage dapat dilikuidasi.
Bacaan Terkait
- Perbandingan AMD vs. Nvidia 2026: Saham Komputasi AI Mana yang Lebih Baik untuk Dibeli?
- Outlook Harga Saham Nvidia (NVDA) untuk 2026: Bisakah Blackwell dan Vera Rubin Membawa NVDA Kembali ke $300?
- Saham High-Performance Computing (HPC) Teratas untuk Ditonton di 2026: Pemimpin Pasar Accelerated Computing
- Saham AI Compute dan GPU Teratas untuk Dibeli di 2026: Pergeseran ke Inference dan Custom Silicon
- Saham Semikonduktor AI Teratas untuk Dibeli di 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
- Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
