

ExxonMobil (XOM) adalah sebuah perusahaan energi terintegrasi yang mencakup produksi minyak dan gas hulu, pemurnian, bahan bakar, kimia dan produk khusus. Skala operasinya di Cekungan Permian, Guyana dan gas alam cair mendukung pertumbuhan produksi, sementara kilang dan pabrik kimia menciptakan aliran pendapatan tambahan. Integrasi tersebut dapat meredam kelemahan segmen individual, meskipun saham tetap sensitif terhadap harga komoditas, margin pemurnian dan eksekusi proyek-proyek besar.
ExxonMobil Q2 2026 menunjukkan kedua sisi dari model tersebut. Laba yang disesuaikan naik 67% secara berurutan menjadi $14,7 miliar dan arus kas bebas mencapai $17,2 miliar, sementara produksi bertahan mendekati 4,5 juta barel setara minyak per hari. EPS yang disesuaikan sebesar $3,52 masih meleset dari konsensus $3,60, menunjukkan bahwa harga minyak yang luar biasa dan kondisi pemurnian tidak menjamin pencapaian ekspektasi yang bersih.
Prediksi saham XOM untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan yang menguntungkan: produksi Permian rekor, ekspansi Guyana, penghematan biaya dan margin terintegrasi memperluas pertumbuhan arus kas.
- Kasus normalisasi: harga minyak yang lebih rendah, volatilitas pemurnian dan gangguan Timur Tengah mengurangi pendapatan sebelum proyek-proyek jangka panjang menambah nilai yang cukup.
Panduan ini menguraikan prediksi saham XOM, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis laba Q2 2026 ExxonMobil tanggal 31 Juli, laporan kuartalan dan data pasar hingga 10 September, ditambah cara memperdagangkan futures saham XOM di BingX TradFi dengan jaminan USDT.
5 Hal Utama yang Perlu Diketahui Investor ExxonMobil pada September 2026
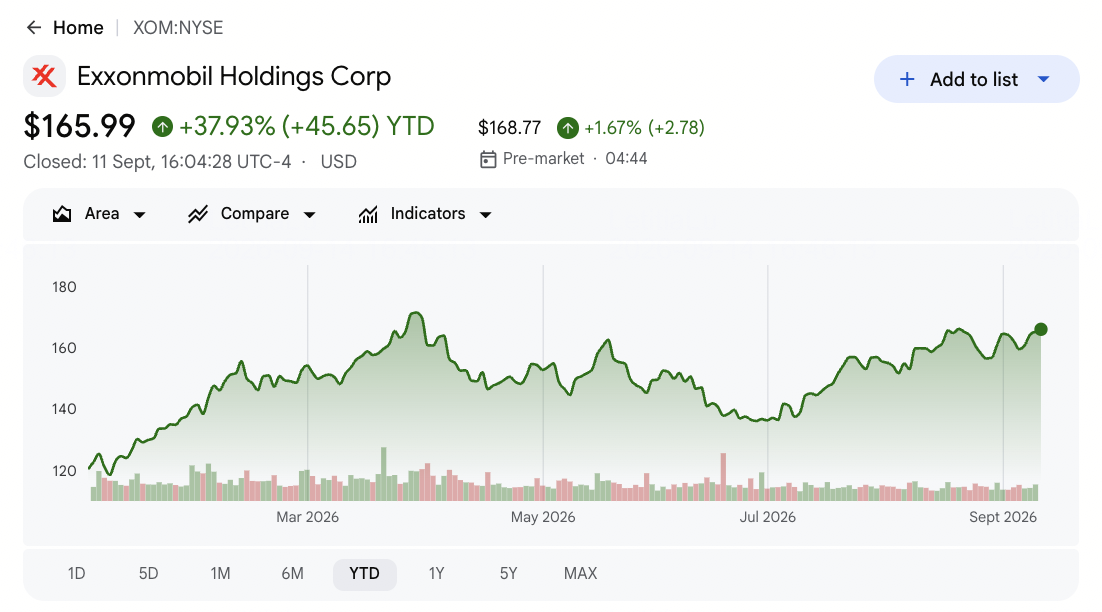
- XOM ditutup di $165,23 setelah naik sekitar 30% pada 2026: Kenaikan tersebut mencerminkan harga minyak yang lebih tinggi, kondisi pemurnian yang lebih kuat dan pertumbuhan dari aset-aset yang menguntungkan. Saham masih di bawah target tinggi Street terpilih $185, meskipun kenaikan lebih lanjut bergantung pada arus kas yang mengikuti valuasi.
- Laba Q2 yang disesuaikan mencapai $14,7 miliar, naik 67% secara berurutan: Laba lebih dari dua kali lipat dari tahun sebelumnya karena harga minyak dan margin pemurnian yang lebih tinggi memperkuat portofolio. EPS yang disesuaikan sebesar $3,52 masih meleset dari konsensus $3,60 sebesar $0,08.
- Produksi Permian mencapai rekor 1,8 juta barel per hari: Cekungan tersebut membantu mengimbangi penutupan Timur Tengah karena total produksi bertahan mendekati 4,5 juta boe/d. Exxon menargetkan 2,5 juta boe/d dari Permian pada 2030.
- Arus kas bebas sebesar $17,2 miliar mendanai $9,4 miliar pengembalian pemegang saham: Exxon membayar $4,3 miliar dalam dividen dan membeli kembali $5,1 miliar saham di Q2. Perusahaan juga mengurangi utang bersih sebesar $7 miliar, memperkuat baik pengembalian per saham maupun neraca.
- Rencana 2030 menargetkan 5,5 juta boe/d dan pertumbuhan arus kas $35 miliar: Exxon mengharapkan aset-aset yang menguntungkan mencapai 65% volume dan menargetkan pertumbuhan laba $25 miliar dari 2024. Memberikan roadmap tersebut masih memerlukan pengeluaran tahunan yang disiplin sebesar $28 miliar hingga $33 miliar.
Apa Itu ExxonMobil (XOM)?
ExxonMobil adalah salah satu perusahaan energi terintegrasi terbesar yang diperdagangkan secara publik di dunia. Bisnis Hulu mereka mengeksplorasi dan memproduksi minyak dan gas alam, sementara Produk Energi memurnikan minyak mentah dan memasarkan bahan bakar, pelumas dan bahan baku. Produk Kimia dan Produk Khusus mengubah hidrokarbon menjadi material yang digunakan di berbagai aplikasi kemasan, transportasi, konstruksi dan industri. Laba karenanya bergantung pada volume produksi, harga yang direalisasi, utilisasi pemurnian, margin produk, biaya operasi dan modal yang diperlukan untuk mengembangkan sumber daya berumur panjang.
Strategi jangka panjangnya memusatkan investasi pada aset berbiaya lebih rendah dan keunggulan operasi proprietary. Akuisisi Pioneer memperluas posisi Permian Exxon, sementara Guyana lepas pantai dikembangkan dengan mitra melalui urutan proyek produksi terapung. Proyek LNG memperluas portofolio gasnya dan investasi Solusi Produk menargetkan bahan bakar, kimia dan material bernilai lebih tinggi. Rencana 2030 menargetkan produksi 5,5 juta boe/d, pertumbuhan laba $25 miliar dan pertumbuhan arus kas $35 miliar dari 2024, bersama dengan pengurangan biaya struktural $20 miliar.
Baca Lebih Lanjut: Saham dan ETF Energi Teratas untuk Dibeli pada 2026: Krisis Daya AI Bertemu Volatilitas Geopolitik
Tinjauan Laba ExxonMobil (XOM) Q2 2026: Keuntungan $14,7 Miliar Bertemu Meleset EPS
ExxonMobil melaporkan pendapatan Q2 sebesar $116,02 miliar versus ekspektasi $109,9 miliar, EPS yang disesuaikan sebesar $3,52 versus ekspektasi $3,60 dan laba yang disesuaikan sebesar $14,7 miliar, naik 67% secara berurutan. Produksi bertahan mendekati 4,5 juta boe/d karena output Permian mencapai 1,8 juta boe/d. Arus kas bebas sebesar $17,2 miliar mendanai $9,4 miliar pengembalian pemegang saham, meskipun gangguan Timur Tengah membatasi produksi.
Baca Lebih Lanjut: Tinjauan Laba Exxon Mobil (XOM) Q2 2026: Meleset EPS Disesuaikan $3,52 Memicu Penjualan 0,97%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 |
Konsensus $109,9M |
$116,02M |
Melampaui. Sekitar $6,1M di atas konsensus dan naik 42,3% YoY. |
|
EPS disesuaikan Q2 |
Konsensus $3,60 |
$3,52 |
Meleset. $0,08 di bawah konsensus meskipun lebih dari dua kali lipat YoY. |
|
Laba disesuaikan Q2 |
Q1 2026 |
$14,7M |
Meluas. Naik 67% secara berurutan dan tertinggi dalam empat tahun. |
|
Arus kas bebas Q2 |
Ekspektasi Street |
$17,2M |
Melampaui. Konversi kas yang kuat mendukung pengurangan utang dan pengembalian. |
|
Produksi Q2 |
Level operasi sebelumnya |
4,5 JTboe/h |
Tahan banting. Output Permian mengimbangi sebagian gangguan Timur Tengah. |
|
Produksi Permian Q2 |
Tahun sebelumnya |
1,8 JTboe/h |
Rekor. Skala dan integrasi Pioneer mendukung pertumbuhan yang menguntungkan. |
|
Laba hulu Q2 |
Q1 2026 |
$9,2M |
Membaik. Harga minyak yang lebih tinggi mendongkrak profitabilitas hulu. |
|
Laba pemurnian Q2 |
Q1 2026 |
$4,1M |
Membaik. Margin yang lebih kuat mengimbangi perawatan yang meningkat. |
|
Dividen dan buyback |
Rencana buyback tahunan $20M |
$9,4M |
Dikembalikan. Termasuk dividen $4,3M dan pembelian kembali $5,1M. |
|
Pengurangan utang bersih |
Q1 2026 |
$7,0M |
Membaik. Arus kas komoditas memperkuat neraca. |
- Pendapatan sebesar $116,02 miliar melampaui konsensus sekitar $6,1 miliar: Penjualan naik 42,3% dari $81,51 miliar setahun sebelumnya karena harga minyak dan kondisi pemurnian membaik. Pencapaian tersebut menunjukkan sensitivitas pendapatan yang kuat, meskipun eksekusi segmen masih menentukan seberapa banyak yang sampai ke laba.
- EPS yang disesuaikan sebesar $3,52 meleset konsensus sebesar $0,08: Laba masih lebih dari dua kali lipat dari $1,64 setahun sebelumnya dan mencapai $14,7 miliar. Kemelencengan tipis tersebut menjaga perhatian pada kualitas laba meskipun pertumbuhan headline yang kuat.
- Produksi Permian mencapai 1,8 juta barel per hari: Output rekor membantu total produksi bertahan mendekati 4,5 juta boe/d meskipun ada penutupan Timur Tengah. Exxon masih perlu kemajuan menuju target 2,5 juta boe/d 2030.
- Laba hulu dan pemurnian mencapai $9,2 miliar dan $4,1 miliar: Harga minyak mentah yang lebih tinggi mendongkrak keuntungan produksi, sementara margin yang lebih kuat meningkatkan pemurnian. Perawatan yang meningkat masih membatasi kuartal dari sepenuhnya memenuhi ekspektasi.
- Arus kas bebas sebesar $17,2 miliar mendukung pengurangan utang $7 miliar: Exxon juga mengembalikan $9,4 miliar melalui dividen dan buyback. Mempertahankan penggunaan tersebut bersama dengan investasi tahunan $28 miliar hingga $33 miliar akan mendukung nilai per saham.
Baca Lebih Lanjut: Prediksi Harga Gas Alam 2026: Guncangan Energi Global $15 atau Jebakan Kelebihan Pasokan AS?
Prediksi Harga ExxonMobil (XOM) 2026: Skenario Bull, Base dan Bear
Prospek XOM bergantung pada apakah produksi yang menguntungkan dan pengurangan biaya dapat mempertahankan arus kas setelah latar belakang komoditas Q2 yang luar biasa. Basis operasi kuat, namun penutupan referensi $165,23 sudah mendiskon sebagian pemulihan.
Kasus Bull: Harga Minyak Tinggi dan Pertumbuhan Produksi Mendorong XOM Menuju $205
Kasus Bull mengasumsikan minyak tetap tinggi, produksi Permian membangun di atas rekor Q2 sebesar 1,8 juta barel per hari dan proyek Guyana berkembang tanpa penundaan besar. Margin pemurnian yang kuat menjaga arus kas bebas cukup untuk investasi, dividen dan program buyback tahunan $20 miliar.
Pergerakan menuju $205 akan memerlukan produksi berkembang menuju target 2030 sebesar 5,5 juta boe/d, utang bersih terus turun setelah pengurangan Q2 sebesar $7 miliar dan penghematan biaya mendekati $20 miliar. Revisi laba di atas target tinggi Street $185 akan memperkuat kasus tersebut.
Kasus Base: Permintaan Minyak Stabil Menjaga XOM Antara $165 dan $185
Kasus Base mengasumsikan minyak dan margin pemurnian moderat, sementara aset yang menguntungkan dan pengurangan biaya menjaga arus kas tahan lama. Permian, Guyana dan LNG pertumbuhan mengimbangi penurunan lapangan matang, dengan pengeluaran modal tahunan tetap dalam kisaran yang direncanakan $28 miliar hingga $33 miliar.
Dalam skenario ini, XOM dapat diperdagangkan terutama antara $165 dan $185, secara luas selaras dengan kluster analis terbaru. Arus kas bebas di atas kebutuhan investasi dan pembelian kembali yang stabil akan mendukung kisaran tersebut, sementara margin yang lebih lemah atau utang bersih yang meningkat akan menekan ujung atas.
Kasus Bear: Harga Minyak Rendah Menarik XOM Menuju $130
Kasus Bear mengasumsikan harga minyak surut, margin pemurnian tertekan dan gangguan Timur Tengah menghilangkan lebih banyak produksi. Hal tersebut akan melemahkan laba hulu dan pemurnian sambil mengurangi tingkat arus kas bebas kuartalan $17,2 miliar.
Pergerakan menuju $130 akan menjadi lebih mungkin jika revisi laba turun, proyek yang menguntungkan tergelincir atau buyback melambat dari tingkat Q2 sebesar $5,1 miliar. Konversi kas yang lebih rendah dan kelipatan valuasi yang lebih lemah akan menekan saham meskipun kekuatan keuangan Exxon.
Prediksi Harga Saham XOM untuk 2026 Oleh Analis Wall Street
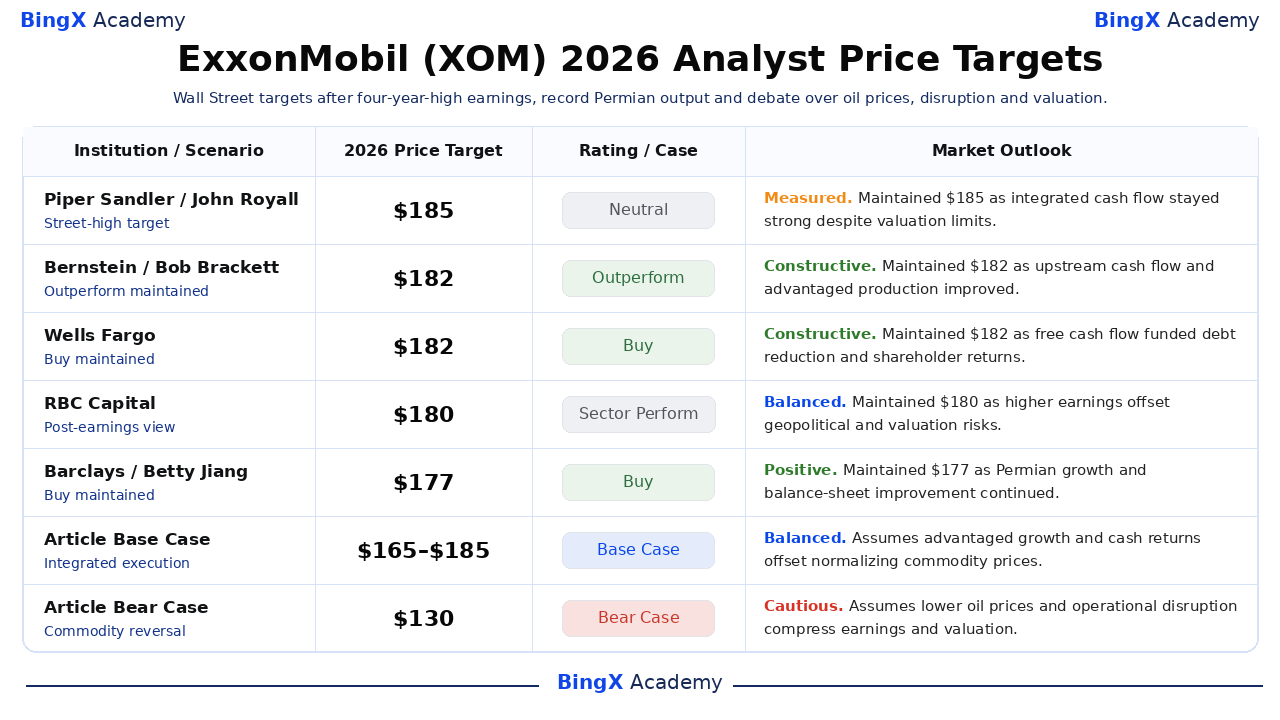
Target Wall Street tetap berkelompok erat setelah laporan Q2. Lima target nyata terpilih berkisar $177 hingga $185 terhadap penutupan referensi $165,23. Kisaran sempit tersebut menandakan kepercayaan pada kualitas aset Exxon, namun juga menunjukkan bahwa analis melihat ruang terbatas untuk kesalahan eksekusi setelah kemajuan saham sekitar 30%.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Piper Sandler |
$185 |
Netral |
Terukur. 3 September: mempertahankan target tertinggi Street karena arus kas terintegrasi tetap kuat meskipun ada batasan valuasi. |
|
Bernstein |
$182 |
Outperform |
Konstruktif. 3 Agustus: mempertahankan Outperform setelah generasi kas hulu yang lebih kuat dan pertumbuhan produksi yang menguntungkan. |
|
Wells Fargo |
$182 |
Beli |
Konstruktif. 31 Juli: mempertahankan Beli karena arus kas bebas mendukung pengurangan utang dan pengembalian pemegang saham. |
|
RBC Capital |
$180 |
Sector Perform |
Seimbang. 31 Juli: mempertahankan rating netral karena laba yang lebih tinggi diimbangi oleh risiko geopolitik dan valuasi. |
|
Barclays |
$177 |
Beli |
Positif. 10 September: mempertahankan Beli karena pertumbuhan Permian dan perbaikan neraca mendukung prospek. |
|
Morgan Stanley |
$177 |
Overweight |
Positif. 20 Agustus: menegaskan kembali Overweight karena aset yang menguntungkan dan pengembalian modal mendukung nilai per saham. |
|
Kasus Base Artikel |
$165–$185 |
Kasus Base |
Seimbang. Mengasumsikan pertumbuhan yang menguntungkan dan pengembalian kas mengimbangi normalisasi harga komoditas. |
|
Kasus Bear Artikel |
$130 |
Kasus Bear |
Hati-hati. Mengasumsikan harga minyak yang lebih rendah dan gangguan operasional menekan laba dan valuasi. |
Cara Memperdagangkan Saham ExxonMobil (XOM) di BingX
Perdagangkan prospek produksi, pemurnian dan pengembalian pemegang saham Exxon menggunakan BingX TradFi dan alat BingX AI. Karena XOM bereaksi terhadap harga komoditas, berita geopolitik dan eksekusi proyek, trader harus menentukan katalis dan batas risiko sebelum masuk.
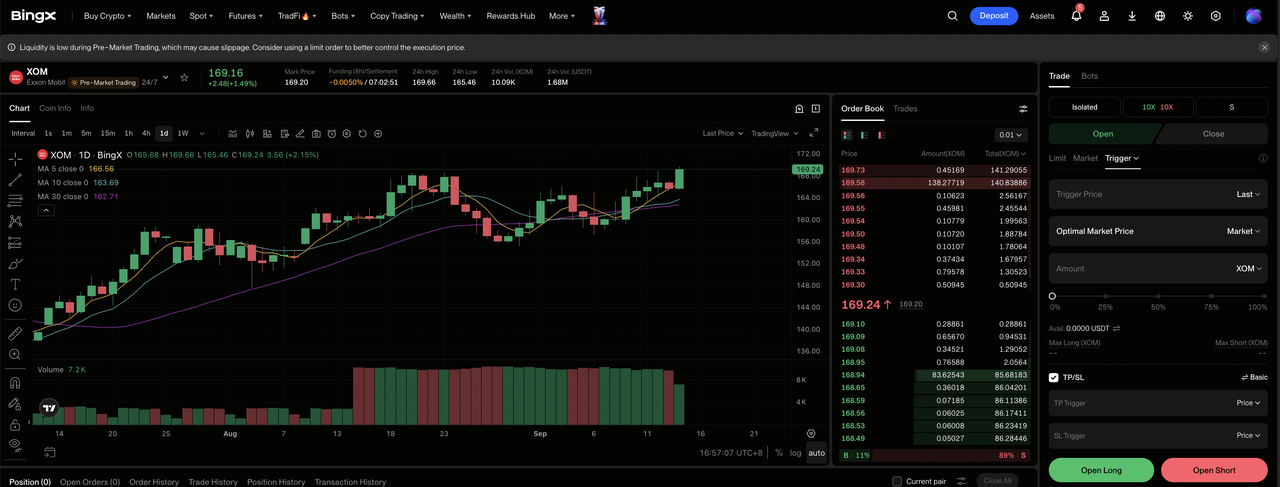
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih ExxonMobil (XOM). Cari dan pilih kontrak futures perpetual XOM-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika produksi yang menguntungkan dan pengembalian kas tetap kuat. Pilih Open Short jika harga minyak yang lebih rendah atau gangguan melemahkan laba.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kenaikan YTD sekitar 30% menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. XOM dapat bereaksi cepat terhadap harga minyak, margin pemurnian, pembaruan produksi dan perkembangan geopolitik.
5 Risiko Utama yang Perlu Diperhatikan Investor ExxonMobil pada 2026
Portofolio terintegrasi Exxon mengurangi ketergantungan pada satu bisnis, meskipun harga komoditas, eksekusi proyek dan alokasi modal masih memengaruhi arus kas dan nilai per saham.
- Harga minyak yang lebih rendah dapat memotong laba dengan cepat: Laba yang disesuaikan mencapai $14,7 miliar karena harga minyak mentah menguat. Penurunan yang berkelanjutan akan menekan margin hulu dan menyisakan lebih sedikit kas setelah capex tahunan $28 miliar hingga $33 miliar.
- Penutupan Timur Tengah dapat mengurangi produksi: Output bertahan mendekati 4,5 juta boe/d meskipun ada gangguan di Qatar dan UAE. Pemadaman yang lebih lama dapat mengurangi penjualan meskipun pasokan yang lebih ketat mendukung harga lebih tinggi.
- Penundaan proyek dapat memperlambat rencana pertumbuhan 2030 Exxon: Exxon menargetkan 5,5 juta boe/d dan 65% volume dari aset yang menguntungkan pada 2030. Penundaan dalam pengembangan Guyana, LNG atau Permian akan menunda pertumbuhan laba.
- Margin pemurnian yang lebih rendah dapat menekan laba: Pemurnian menghasilkan $4,1 miliar di Q2 karena pasar produk mengencang. Permintaan yang lebih lemah, pasokan yang lebih tinggi atau perawatan yang diperpanjang dapat mengurangi laba Solusi Produk.
- Buyback bergantung pada arus kas bebas yang kuat: Exxon mengembalikan $9,4 miliar dan mengurangi utang bersih sebesar $7 miliar di Q2. Arus kas yang lebih lemah dapat memperlambat rencana buyback tahunan $20 miliar.
Pemikiran Akhir: Apakah XOM Investasi yang Baik pada 2026?
ExxonMobil menggabungkan produksi Permian rekor, aset Guyana yang mengembang dan platform pemurnian terintegrasi dengan kapasitas keuangan yang kuat. Laba Q2 yang disesuaikan sebesar $14,7 miliar dan arus kas bebas sebesar $17,2 miliar mendanai dividen, pembelian kembali dan pengurangan utang secara bersamaan. Eksekusi operasi dan keuangan tersebut mendukung Kasus Base $165–$185 meskipun valuasi lebih menantang setelah reli 2026.
Pertanyaan utama adalah apakah perbaikan operasi yang tahan lama dapat bertahan lebih lama daripada kondisi komoditas yang luar biasa. Investor konservatif harus memantau produksi terhadap roadmap 2030 sebesar 5,5 juta boe/d, margin pemurnian, pengeluaran modal tahunan, arus kas bebas dan utang bersih. Kemajuan di kelima ukuran tersebut akan memperkuat rute menuju $205, sementara kemunduran simultan akan mendukung Kasus Bear $130.
Pengingat Risiko: Trading dan investasi di XOM melibatkan risiko tinggi kehilangan modal. Harga komoditas, pemadaman produksi, margin pemurnian, gangguan geopolitik, eksekusi proyek, regulasi dan perubahan valuasi dapat memengaruhi saham secara material. Lakukan riset independen dan gunakan ukuran posisi yang disiplin.
Bacaan Terkait
- Saham dan ETF Energi Teratas untuk Dibeli pada 2026: Krisis Daya AI Bertemu Volatilitas Geopolitik
- Saham Energi AI Teratas untuk Dibeli pada 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
- Prediksi Harga Gas Alam 2026: Guncangan Energi Global $15 atau Jebakan Kelebihan Pasokan AS?
- Prediksi Saham SLB 2026: Terobosan AI Digital $83 atau Jebakan Geopolitik $48?
- Prediksi Harga NuScale Power (SMR) 2026: Terobosan Energi Bersih atau Fatamorgana Intensif Modal?
