

IonQ (IONQ)は捕捉イオン量子コンピューターへのアクセスを販売し、量子ネットワーキング、セキュリティ、センシング、宇宙インフラに事業を拡大している。同社は現在、内部開発システムと買収したテクノロジー及び製造能力を組み合わせている。この幅広いプラットフォームは商業的なリーチを拡大するが、急速な収益成長と初期段階事業の統合コストとの間に難しい投資の緊張を生み出している。
IONQ 2026年Q2は最も強力な財務証拠を提供した。売上高は前年同期比287%増の8,010万ドルに達し、コンセンサスを1,360万ドル上回った一方、オーガニック売上高は132%成長した。IonQは依然として調整後EBITDA損失1億2,030万ドルを記録した。SkyWater完了後、経営陣は通期売上高ガイダンスを4億5,000万ドル〜4億6,000万ドルに引き上げ、ヘッドラインの成長だけでなく売上高構成とキャッシュ・コンバージョンをより重要にした。
2026年のIONQ株式予測は現在2つの競合する見解を中心としている:
- フルスタック商業化ケース:Superion受注、マルチプロダクト採用、約4億8,500万ドルのバックログがコンピューティング、ネットワーキング、ファウンドリサービス全体でより迅速な売上高変換を支援する。
- 統合・評価ケース:買収による売上高がオーガニック量子需要よりも速く拡大する一方、営業損失、技術的不確実性、高い売上倍率が1株当たり価値を制約する。
このガイドでは、IonQの2026年8月5日Q2決算、9月投資家デー、9月10日までの市場データに基づいて、IONQ株式予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、加えてIONQ株式先物の取引方法についてBingX TradFiでUSDT担保を用いて説明する。
2026年9月にIonQ投資家が知るべきトップ5項目
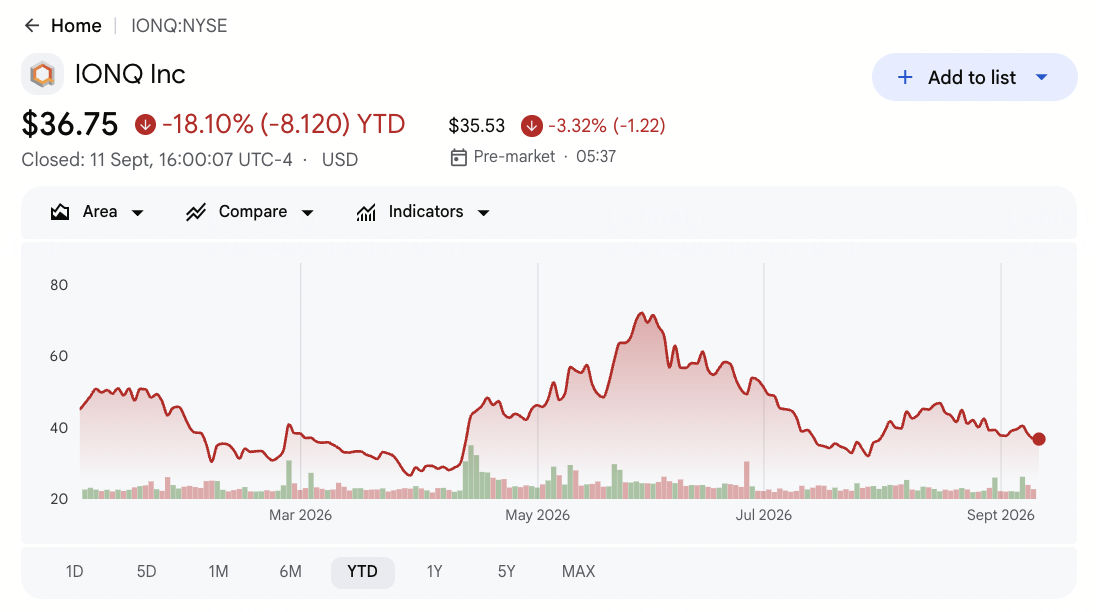
- IONQは9月10日まで年初来17.90%下落:株式は過去1年間で25.89ドル〜84.64ドルの間で取引され、36.84ドルで終了した。この広い値幅は、投資家が量子マイルストーン、買収、売上高ガイダンスにどれほど強く反応するかを示している。
- Q2売上高は前年同期比287%増の記録的8,010万ドルに到達:結果は6,650万ドルのコンセンサスを1,360万ドル上回った。調整後EPSはマイナス0.33ドルで予想のマイナス0.56ドルも上回り、継続的な損失にもかかわらずより強い商業的牽引を示した。
- オーガニック売上高は132%成長し、顧客の60%が複数製品を購入:Tempo需要、クラウドアクセス、国際展開が買収を超えた成長を支援した。マルチプロダクト採用は不規則なシステム納入への依存を減らし、顧客関係を深めることができる。
- 2026年売上高ガイダンスを4億5,000万ドル〜4億6,000万ドルに引き上げ:投資家デーでのレンジは、SkyWaterがグループに加わった後、以前の2億8,000万ドル〜2億9,000万ドルの見通しから上昇した。投資家は依然として買収によるファウンドリ売上高をオーガニック量子成長から分離する必要がある。
- 18億ドルのSkyWater買収がIonQの運営モデルを変更:国内ファウンドリ能力はプロセッサー開発を加速し、2028年までに計画されている20万キュービットシステムのテストをサポートできる。IonQはまた、2027年展開予定の256キュービットSuperionプラットフォームを発表した。
IonQ (IONQ)とは何か?
IonQは捕捉イオン・コンピューティングを基盤とした量子テクノロジー企業である。同社のシステムは電磁場で荷電原子を保持し、それらを操作して量子回路を実行する。これは高い忠実度と長いコヒーレンスのために設計されたアプローチである。IonQは専用システム、クラウドベースのコンピューティングアクセス、関連アプリケーションを販売し、プラットフォームを量子ネットワーキング、量子セーフセキュリティ、原子センシング、宇宙インフラに拡張している。同社は99.99%の2キュービットゲート忠実度を報告し、3つの主要なパブリッククラウドプラットフォーム全てを通じてハードウェアアクセスを提供している。
IonQの長期戦略は内部研究と買収した能力を組み合わせている。Oxford Ionicsは電子キュービット制御専門知識を提供し、ID QuantiqueとLightsynqはネットワーキングとセキュリティを拡張、Vector Atomicはセンシングを追加、Capella Spaceは宇宙ベースインフラをサポート、SkyWaterは米国の半導体製造を提供する。顧客とパートナーにはAmazon Web Services、Microsoft Azure、Google Cloud、AstraZeneca、Nvidia、QuantinumBasel、政府機関が含まれる。これらの関係はIonQを幅広い量子コンピューティング株式エコシステムに位置付けているが、プラットフォームは技術的進歩を反復可能な商業収入に変換する必要がある。
詳細はこちら:2026年に注目すべき量子コンピューティング株式トップ10:次世代計算を推進する企業
IonQ (IONQ) 2026年Q2決算概要:売上高、オーガニック成長、更新されたガイダンス
IonQは前年同期比287%増、6,650万ドルのコンセンサスを上回るQ2売上高8,010万ドルを達成し、オーガニック売上高は132%成長した。調整後EPSは予想のマイナス0.56ドルに対してマイナス0.33ドルに達したが、調整後EBITDAはマイナス1億2,030万ドルのままだった。経営陣は最初に2026年売上高ガイダンスを2億8,000万ドル〜2億9,000万ドルに引き上げ、その後SkyWater統合後に4億5,000万ドル〜4億6,000万ドルに増加させた。
詳細はこちら:IonQ (IONQ) 2026年Q2決算ニュース:287%売上成長が0.53%株価下落と合致
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年Q2売上高 |
6,650万ドル コンセンサス |
8,010万ドル;前年同期比+287% |
上回る。システム、クラウド利用、買収事業の拡大により売上高がコンセンサスを1,360万ドル上回った。 |
|
Q2調整後EPS |
-0.56ドル コンセンサス |
-0.33ドル |
上回る。損失は予想より0.23ドル少なかったが、IonQは赤字のままだった。 |
|
Q2オーガニック売上成長 |
前年同期比較 |
前年同期比+132% |
加速。コア成長により、買収が売上増加の全体を説明しないことが示された。 |
|
Q2調整後EBITDA |
継続的投資 |
-1億2,030万ドル |
慎重。IonQがシステムと統合に資金提供する中、損失が四半期売上高を上回った。 |
|
現金・投資 |
資金調達後流動性 |
約30億ドル |
ポジティブ。流動性が統合、製造、技術マイルストーンの滑走路を提供。 |
|
バックログ/RPO |
商業コミットメント |
約4億8,500万ドル |
建設的。契約作業は可視性を支援するが、納入と受入れのタイミングに左右される。 |
|
Q2時点の2026年度見通し |
従来の2億6,000万〜2億7,000万ドル |
2億8,000万〜2億9,000万ドル |
引き上げ。記録的結果と商業需要が初回増加を支援。 |
|
投資家デー後の2026年度見通し |
従来の2億8,000万〜2億9,000万ドル |
4億5,000万〜4億6,000万ドル |
引き上げ。SkyWaterがスケールを追加し、オーガニックミックスが次の重要テストとなる。 |
- 8,010万ドルの売上高がコンセンサスを1,360万ドル上回る:前年同期比287%の増加は物理システム、クラウド使用量、幅広い製品ミックスを反映した。上回りはより強い需要を示したが、納入タイミングは依然として四半期売上高を不均一にする可能性がある。
- 調整後EPSマイナス0.33ドルが0.23ドル上回る:売上高が予想より速く拡大したため、結果はマイナス0.56ドルのコンセンサスより良好だった。IonQは損失のままなので、継続的な営業レバレッジが依然として必要。
- 買収主導の拡大にもかかわらずオーガニック売上高は132%成長:顧客の半数以上が複数製品を購入し、コンピューティング、ネットワーキング、セキュリティ全体でのクロスセリングを支援。継続的なオーガニック成長は、プラットフォームが買収売上高を超えて強化されていることを示すだろう。
- 調整後EBITDAはマイナス1億2,030万ドルのまま:損失は四半期売上高の約1.5倍で、研究、展開、統合のコストを強調。売上成長は最終的にこれらの費用を上回る必要がある。
- 売上高ガイダンスが4億5,000万〜4億6,000万ドルに上昇:SkyWater完了後、レンジは2億8,000万〜2億9,000万ドルから増加した。より高い目標はスケールを追加するが、ファウンドリと量子売上高は異なる評価倍率を受ける可能性がある。
IonQ (IONQ) 2026年投資見通し:65ドル強気ケース対25ドル弱気ケース
中心的な質問は、IonQがSkyWater、Superion、約4億8,500万ドルのバックログを、統合コストと持続的損失が評価を圧迫する前に、より速いオーガニック成長に変換できるかどうかである。
強気ケース:強い量子需要がIONQを65ドルに押し上げ
強気ケースは、Tempo展開、Superion受注、ネットワーキング契約が約4億8,500万ドルのバックログを変換する中、オーガニック売上高が100%以上の成長を維持すると想定している。SkyWaterが開発サイクルを短縮し、より多くの顧客が複数製品を採用し、売上高が営業費用より速く成長する。
65ドルへの動きには、IonQが主にファウンドリ売上高に依存せずに4億5,000万〜4億6,000万ドルの見通しを達成する必要がある。2027年Superionの予定通り展開、より大きな政府や企業賞、Q2のマイナス1億2,030万ドルより小さい調整後EBITDA損失がケースを強化するだろう。
ベースケース:安定的売上成長がIONQを38〜48ドル間に維持
ベースケースは、SkyWaterが予測可能なファウンドリ販売を追加し、コア量子需要が不均一に成長すると想定している。IonQは更新されたガイダンスを満たすが、統合コストが調整後EBITDAを負のままに保ち、ファウンドリ売上高が量子サービスより低い評価を受ける。
これらの条件下でIONQは主に38〜48ドル間で取引される可能性がある。100%近辺またはそれ以上のオーガニック成長、安定的バックログ、タイムリーなシステム納入がレンジを支援するだろう。より弱いオーガニックミックスまたは四半期売上高を上回る損失が上限を制限するだろう。
弱気ケース:成長鈍化がIONQを25ドルに引き下げ
弱気ケースは、SkyWater統合により時間がかかり、Superion展開が遅れ、オーガニック予約が弱まると想定している。ファウンドリ事業が4億5,000万〜4億6,000万ドル見通しのより多くを占め、調整後EBITDA損失がQ2レベル近くに留まる。
IonQがガイダンスを削減し、バックログ変換が遅れ、30億ドルの流動性にもかかわらず現金使用が加速すれば、25ドルへの動きがより可能性が高くなるだろう。より低い成長倍率が株式を25.89ドルの52週安値に戻す可能性がある。
ウォール街アナリストによる2026年IONQ株価予測
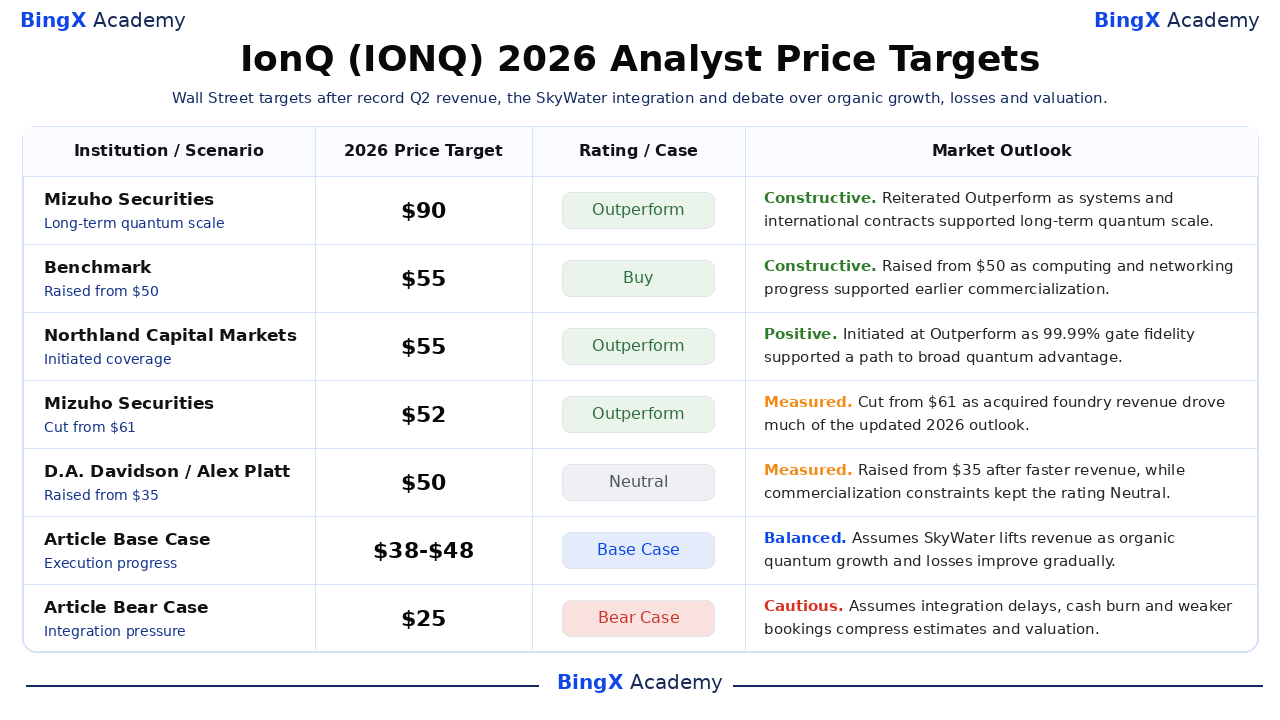
これら6つの日付付きアクションは45〜90ドルに及び、IonQの技術的リード、商業化タイムライン、評価について異常に幅広い見解を捉えている。いくつかのアクションはSkyWater統合完了に先行するため、日付と根拠がヘッドライン目標と同程度に重要である。最終のベース・弱気行はBingXアカデミー編集シナリオであり、ウォール街の予測や価格保証ではない。
|
機関/シナリオ |
2026年価格目標 |
レーティング/ケース |
市場見通し |
|
みずほ証券 |
90ドル |
アウトパフォーム |
建設的。1月13日:システム進歩と国際契約が長期的な量子スケールを支援するとして強気見解を再確認。 |
|
ベンチマーク |
55ドル |
買い |
建設的。7月7日:経営陣との議論がコンピューティングとネットワーキングの商業化を強調した後、50ドルから引き上げ。 |
|
ノースランド・キャピタル・マーケッツ |
55ドル |
アウトパフォーム |
ポジティブ。4月20日:99.99%ゲート忠実度が幅広い量子優位性への道筋を支援するとしてカバレッジを開始。 |
|
みずほ証券 |
52ドル |
アウトパフォーム |
慎重。9月10日:買収ファウンドリ売上高が更新された2026年見通しの大部分を占めるとして61ドルから引き下げ。 |
|
D.A.デイビッドソン |
50ドル |
ニュートラル |
慎重。5月7日:より速い売上後に35ドルから引き上げたが、商業化制約がレーティングをニュートラルに維持。 |
|
カンター・フィッツジェラルド |
45ドル |
オーバーウェイト |
ポジティブ。7月7日:IonQが2035年まで量子ハードウェア、サービス、ソフトウェアシェアを獲得できるとの確信を再確認。 |
|
記事ベースケース |
38-48ドル |
ベースケース |
バランス。SkyWaterが売上高を押し上げ、オーガニック量子成長と損失が徐々に改善すると想定。 |
|
記事弱気ケース |
25ドル |
弱気ケース |
慎重。統合遅延、現金燃焼、予約減少が推計と評価を圧迫すると想定。 |
BingXでIonQ (IONQ)株式を取引する方法
BingX TradFiとBingX AIツールを使用して、IonQの量子システム、SkyWater統合、売上変換見通しを取引する。IONQは契約受注、技術マイルストーン、ガイダンス変更に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限度の両方を定義すべきである。
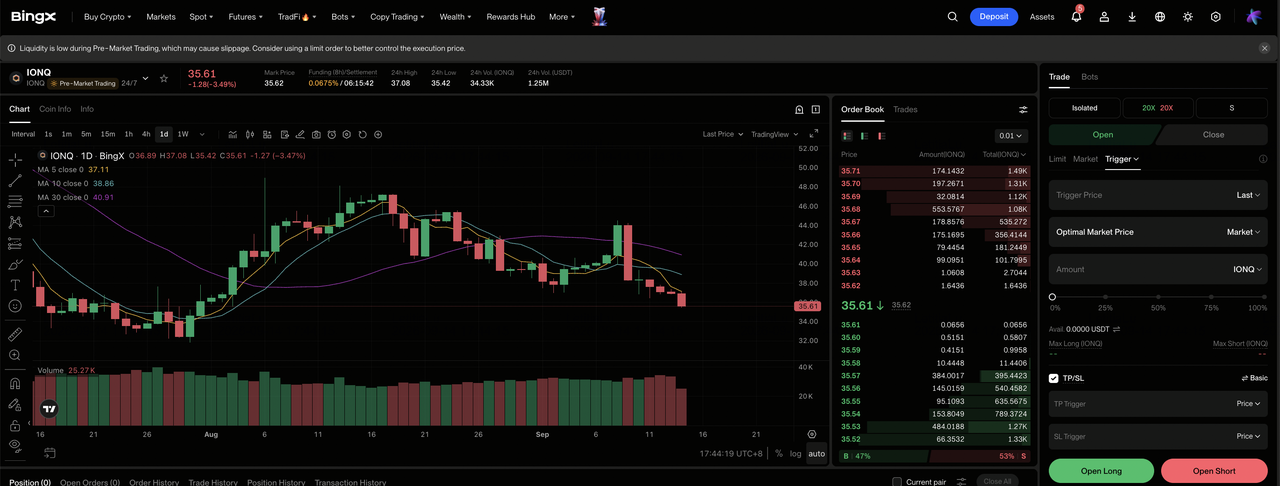
ステップ1:BingX TradFiにアクセス。サインアップし、BingX取引所ダッシュボードの専門TradFiセクションに移動する。
ステップ2:IonQ (IONQ)を選択。IONQ-USDT無期限先物契約を検索して選択する。
ステップ3:方向を選択。Superion受注、オーガニック成長、バックログ変換が強気またはベースケースを支援する場合はロングを選択。統合遅延、持続的損失、予約減少が弱気ケースを検証する場合はショートを選択。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて分離またはクロス証拠金を選択する。IONQの25.89〜84.64ドルの52週レンジは、保守的なレバレッジと明確なポジションサイジングがなぜ重要かを示している。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に利確・損切り(TP/SL)レベルを設定する。IONQはシステムマイルストーン、政府賞、統合アップデート、売上ガイダンスに迅速に反応する可能性がある。
2026年IONQ投資家が注意すべきトップ5リスク
IonQの評価は技術進歩、商業化、統合、資金調達に依存している。いずれの分野での弱さも期待キャッシュフローを減らし、株式の評価に圧力をかける可能性がある。
- IonQの拡大に伴い損失が高いままの可能性:Q2調整後EBITDAは8,010万ドルの売上に対してマイナス1億2,030万ドルだった。コストが急速に上昇し続ければ、30億ドルの流動性残高は収益性への明確な進展なしに減少する可能性がある。
- SkyWater統合が複雑さを追加する可能性:18億ドルの買収は製造管理とファウンドリ売上を追加するが、施設と統合コストも持ち込む。実行問題はプロセッサーを遅らせ、取引の期待便益を減らす可能性がある。
- 量子商業化が予想より長くかかる可能性:約4億8,500万ドルのバックログは可視性を提供するが、売上は納入と顧客受入れに依存する。Superionまたは企業の遅延は売上とキャッシュフローをさらに先送りする可能性がある。
- 競争がIonQの優位性を弱める可能性:IBM、Google、Quantinuum、D-Wave、Rigettiが競合する量子技術を追求している。他での速い進歩は、報告された99.99%の2キュービットゲート忠実度にもかかわらずIonQの契約を失わせる可能性がある。
- 高い評価と希薄化がボラティリティを増す可能性:IONQは赤字のままにもかかわらず、過去1年間で25.89〜84.64ドル間で取引した。より低い成長倍率や追加株式は、売上が4億5,000万〜4億6,000万ドルに達してもアップサイドを制限する可能性がある。
最終的な考え:2026年にIONQに投資すべきか?
IonQは単一製品の研究ストーリーを超えて進歩した。Q2売上8,010万ドル、132%のオーガニック成長、マルチプロダクト購入、約4億8,500万ドルのバックログは具体的な商業化証拠を提供している。SkyWaterとSuperionはロードマップを加速する可能性があるが、マイナス1億2,030万ドルの調整後EBITDA結果は、スケールがまだ営業収益性に変換されていないことを示している。
強気ケースには、買収ファウンドリ売上だけでなく、オーガニック量子需要とシステム納入が65ドルではなく65ドルを正当化する必要がある。弱気ケースは統合遅延、持続的損失、25ドルに向けた倍率圧縮に続く。保守的なトレーダーは、更新された見通しを持続的なものとして扱う前に、オーガニック対SkyWater売上のより明確な内訳、タイムリーなSuperionマイルストーン、調整後EBITDAの連続的改善を待つ可能性がある。
リスクリマインダー:IONQのような株式の取引と投資は資本損失の高いリスクを伴う。初期段階技術、技術ロードマップ、買収、顧客受入、評価、レバレッジは急速な損失を生み出す可能性がある。資本を配分する前に独立した調査を実施する。
関連記事
- 2026年に注目すべき量子コンピューティング株式トップ10:次世代計算を推進する企業
- 2026年に購入すべきAIインフラ株式トップ10:チップ製造・設計リーダー
- 米国CHIPS・科学法とは何か?2026年における半導体、テクノロジー、暗号資産への影響
- Nebius Group (NBIS) 2026年価格予測:287ドル街値最高AI工場ブーム、それとも過大評価ネオクラウド?
- Nvidia (NVDA) 2026年株価見通し:BlackwellとVera RubinはNVDAを300ドルに押し戻せるか?
- Alphabet (GOOGL) 2026年価格予測:82%クラウド成長とAIはGOOGL株を430ドルに押し上げられるか?
