Onsemi(ON)は車両、産業システム、エネルギーインフラ向けにパワー 半導体、アナログチップ、イメージセンサーを設計・製造しています。同社のシリコンカーバイドおよび高度なパワーデバイスは、高密度AIシステムにも対応しています。アプリケーションごとのパワーコンテンツが多くなることで機会が拡大しますが、工場稼働率、長い顧客認定プロセス、不均一な自動車需要が収益回復を出荷タイミングに対して敏感にしています。
直近の四半期では、広範な回復ではなくパワー主導の改善が見られました。 Onsemi 2026年第2四半期の売上高は16億350万ドルに達し、非GAAP EPSは0.74ドルに上昇、パワーソリューション売上高は前年比19%増となりました。アナログ売上はまだ減少しています。第3四半期のガイダンスでは非GAAP粗利益率40%〜42%を見込んでおり、工場稼働率と新パワー設計の出荷への転換が次の試練となります。
2026年のON株予測は現在、2つの競合する見方を中心に展開されています:
- AIパワー成長シナリオ:より大きなパワーコンテンツ、新規顧客プラットフォーム、回復する利益率が高い収益期待を支える。
- 不均一な回復シナリオ:自動車・産業の低迷、製造コスト、買収資金調達が将来成長への投資家評価を制限する。
このガイドでは、ON株予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを分解し、決算、投資家向け開示、10月の発表を参考にするとともに、 ON株先物の取引方法( BingX TradFiでUSDT担保を使用)についても解説します。
2026年10月にOnsemi投資家が知るべき5つのこと
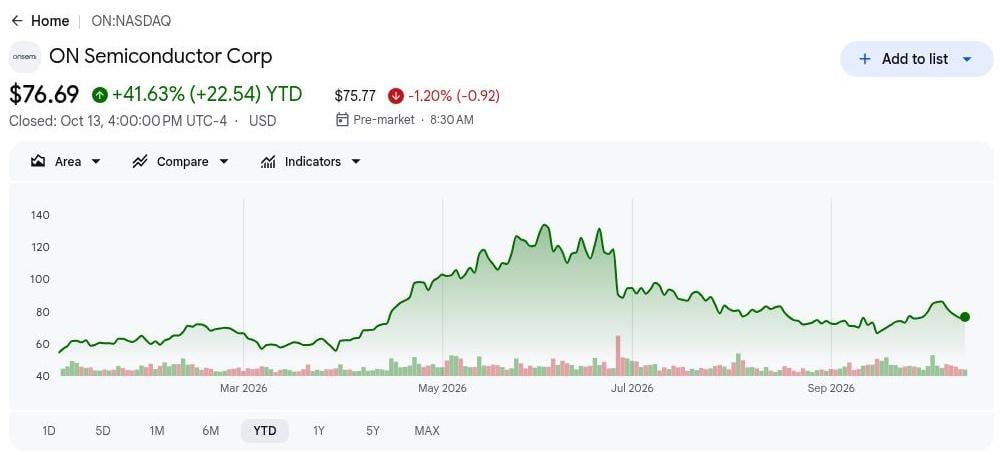
- 年初来41.63%の上昇により、ONは業績の継続的改善が求められる状況にある。2026年10月13日の終値76.69ドルはチャートに見られる夏の水準からの後退の後を反映しています。持続的な上昇には、 AIパワーの機会が広範な回復への懸念と競合する中、より強い利益期待が必要です。
- 第2四半期売上高は9%増の16億350万ドル。非GAAP EPSは前年同期の0.53ドルから0.74ドルに増加。両結果とも経営陣のガイダンス中間値を上回りました。より速い利益成長は回復論を強化し、次の利益率改善を実現することの重要性を高めます。
- パワーソリューション売上高は前年比19%増。8億2,900万ドルのセグメントが最も明確な成長エンジンを供給しました。NVIDIA MGXへの参加は AIインフラへの露出を自動車電動化以外にも広げます。プラットフォームの採用が持続的な出荷に転換されなければ、その機会は持続的な評価プレミアムを支えることができません。
- 第3四半期の粗利益率ガイダンスは40%〜42%に引き上げられた。経営陣は16億5,000万〜17億5,000万ドルの売上高と0.81〜0.93ドルの非GAAP EPSを見込んでいます。収益は製品ミックスの改善と製造効率に依存しています。第3四半期の結果は2026年10月14日の締め切り時点では未発表であり、これらの改善は見通しのままです。
- Sungrowの10GWh納品予測が具体的なエネルギー貯蔵触媒を追加。2026年10月14日、SungrowはPowerTitan 3.0向けにEliteSiCハイブリッドモジュールを採用し、インバーター効率が0.4%向上すると発表しました。欧州への納品見積もりはSungrowシステムに関するものです。このデザインウィンはOnsemiのドルバックログを開示せずにグリッドへの露出を拡大します。
Onsemi(ON)とは?
Onsemiはパワー管理、電気システム制御、インテリジェントセンシングを可能にする半導体を設計・製造しています。主要な3つの事業部門はパワーソリューション、アナログ・ミックスドシグナル、インテリジェントセンシングであり、自動車電動化、産業自動化、エネルギー貯蔵、 データセンターにサービスを提供しています。同社のシリコン、シリコンカーバイド(SiC)、窒化ガリウム(GaN)技術はこれらのアプリケーション全体でパワー効率を向上させます。ファブレスチップ設計者とは異なり、Onsemiは自社製造施設を運営しており、生産をより細かく管理できる一方で、工場稼働率と製品ミックスが収益性に重要な影響を与えます。
OnsemiはTreoセンシング・コントロールプラットフォーム、GaNEXUSデバイス、組み込みパワープラットフォーム(EPP)を通じて高成長のパワーアプリケーションに拡大しています。 NVIDIA MGXへの参加は新興の800VDC AIデータセンターインフラをサポートし、SungrowのPowerTitan 3.0向けEliteSiCモジュール採用がエネルギー貯蔵における地位を強化しています。SubaruもEPPを将来の車両向けに評価中であり、計画されているSynaptics買収のクロージング後にはOnsemiのコネクテッドコンピューティング能力が拡大する可能性があります。これらの取り組みを合わせることで、自動車需要を超えた機会を広げ、AIインフラ、産業用パワー、次世代電動化全体にわたる成長に向けて同社を位置付けています。
続きを読む: 2026年に買うべきAIエネルギー株トップ:原子力、天然ガス、燃料電池、AIパワー構築
Onsemi(ON)2026年第2四半期決算概要:パワーソリューション19%成長が利益率回復を牽引
2026年第2四半期の売上高は16億350万ドルに達し、会社ガイダンスの中間値15億8,500万ドルを上回り、非GAAP EPSは中間値0.71ドルに対して0.74ドルでした。パワーソリューション売上高は19%増の8億2,900万ドルに成長し、非GAAP粗利益率は39.3%に達しました。第3四半期ガイダンスの売上高16億5,000万〜17億5,000万ドル、粗利益率40〜42%はさらなる回復を示していますが、アナログ需要の弱さがその改善を不均一にしています。
続きを読む: Onsemi(ON)2026年第2四半期決算概要:AIパワー成長と第3四半期ガイダンス引き上げが株価を0.47%押し上げ
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
第2四半期売上高 |
15億3,500万〜16億3,500万ドルのガイダンス |
16億350万ドル |
上回る。中間値より1,850万ドル超過;前年比9%増。 |
|
第2四半期非GAAP希薄化後EPS |
0.65〜0.77ドルのガイダンス |
0.74ドル |
上回る。中間値より0.03ドル超過;前年比40%増。 |
|
第2四半期GAAP純利益 |
前年同期1億7,030万ドル |
2億2,680万ドル |
改善。前年比5,650万ドル(33%)増。 |
|
第2四半期非GAAP粗利益率 |
38%〜40%のガイダンス |
39.30% |
上回る。中間値より30ベーシスポイント超過。 |
|
パワーソリューション部門売上高 |
前年同期6億9,820万ドル |
8億2,900万ドル |
成長。前年比19%増。 |
|
第3四半期売上高見通し |
第2四半期実績16億350万ドル |
16億5,000万〜17億5,000万ドル |
上昇。中間値17億ドルは前四半期比6%成長を示唆。 |
|
第3四半期非GAAP粗利益率見通し |
第2四半期実績39.3% |
40%〜42% |
上昇。中間値41%は170ベーシスポイントの上昇。 |
|
第2四半期営業キャッシュフロー |
前年同期1億8,430万ドル |
4億5,970万ドル |
改善。前年比約150%増。 |
- 売上高は中間値を1,850万ドル上回った。売上は前年同期の14億8,700万ドル、第1四半期の15億1,330万ドルから増加しました。前四半期比の改善は利益率回復を支持します。ガイダンスをわずかに上回った結果は、より広範な加速を投資家が想定する前に出荷の持続性が必要です。
- 調整後EPSは前年比約40%増加。0.74ドルという結果は2025年第2四半期の0.53ドルと比較されます;GAAP EPSは0.56ドルに達しました。より速い利益成長はより良い経済性を示します。リストラと買収の調整は依然として報告利益と投資家が割り当てる評価との関係に影響しています。
- 8億2,900万ドルのパワー部門が最も強い成長を牽引した。パワーソリューションは前年比19%増であったのに対し、アナログ・ミックスドシグナル売上高は2%減少しました。この乖離はパワーテーゼを支持し、完全なサイクル回復という主張を制限します。より広範な参加が将来の収益改善を多様化するでしょう。
- フリーキャッシュフローは4億2,540万ドル(売上高の26.5%)に達した。4億5,970万ドルの営業キャッシュフローが3,430万ドルの設備投資を上回りました。現金創出は資金調達の柔軟性と資本還元を支援します。低い投資水準は、より完全な製造サイクルを通じた再現性を判断する際に注意が必要です。
- 第3四半期EPS中間値は0.87ドルに上昇した。これは第2四半期の0.74ドルと比較され、売上高中間値17億ドルと並行しています。売上、ミックス、工場効率が同時に改善する必要があります。見込まれる利益率ステップなしに売上を実現することは、新たなAI顧客発表があっても営業レバレッジの論拠を弱めることになります。
Onsemi(ON)2026年投資見通し:強気シナリオ100ドル対弱気シナリオ60ドル
Onsemiの2026年見通しは、より強いパワー需要が工場稼働率と利益率を単一セグメントを超えて引き上げるかどうかにかかっています。AIインフラとエネルギー貯蔵の設計が自動車アプリケーション以外の成長を加える可能性があります。顧客認定の遅れ、産業受注の弱さ、または高コストの買収資金調達が見込まれる利益回復を達成しにくくするでしょう。
強気シナリオ:AIパワー成長がONを100ドルへ押し上げる
強気シナリオは、パワー出荷が上昇を続け、第3四半期売上高が17億ドルに近づくか超え、非GAAP粗利益率が約41%に達することを想定しています。稼働率の向上により、固定製造コストがより多くのデバイスに分散されます。Sungrowの導入とNVIDIAエコシステムへの参加が車両以外の機会を広げ、リピート顧客注文がより強い収益予測を支持するでしょう。
100ドルへの動きには、利益率の実現、より強いガイダンス、AIパワー設計が持続的な出荷になる証拠が必要です。計画されているSynaptics案件は後でクローズが見込まれるため、このシナリオは即時の買収収益に依存していません。
基本シナリオ:段階的な回復でONは75〜85ドルのレンジを維持
基本シナリオは、第3四半期がガイダンス通りに推移し、パワー製品がアナログおよびセンシング需要の弱さを相殺することを想定しています。EPPとGaNEXUSは急速な売上増加なしに顧客認定プロセスを進めます。工場吸収の改善が利益を支援しますが、75〜85ドルのレンジはすべてのAIまたは自動車設計がすでに量産中であることを想定していません。
粗利益率が40%〜42%の範囲内に留まり、産業受注が安定すれば、ONは主に75〜85ドルで取引される可能性があります。ガイダンスの上方修正はレンジを引き上げ、売上または利益率の下振れはそれを損なうでしょう。
弱気シナリオ:需要低迷でONは60ドルへ向かう
弱気シナリオは、車両または産業受注の弱さが売上高を第3四半期ガイダンス下限の16億5,000万ドルを下回らせると想定しています。出荷が少なければ、固定工場コストがより小さなベースに分散されることになり、パワー製品採用の遅れがその相殺を制限します。アナログの第2四半期2%減少はすでに回復が不均一であることを示しています。
60ドルへの動きは、粗利益率が40%を下回る、エネルギー貯蔵の導入が遅れる、または買収資金調達がキャッシュフローを圧迫する場合により可能性が高くなります。注文の安定と改善されたガイダンスがこの下落シナリオを弱めるでしょう。
ウォール街アナリストによる2026年のON株価予測
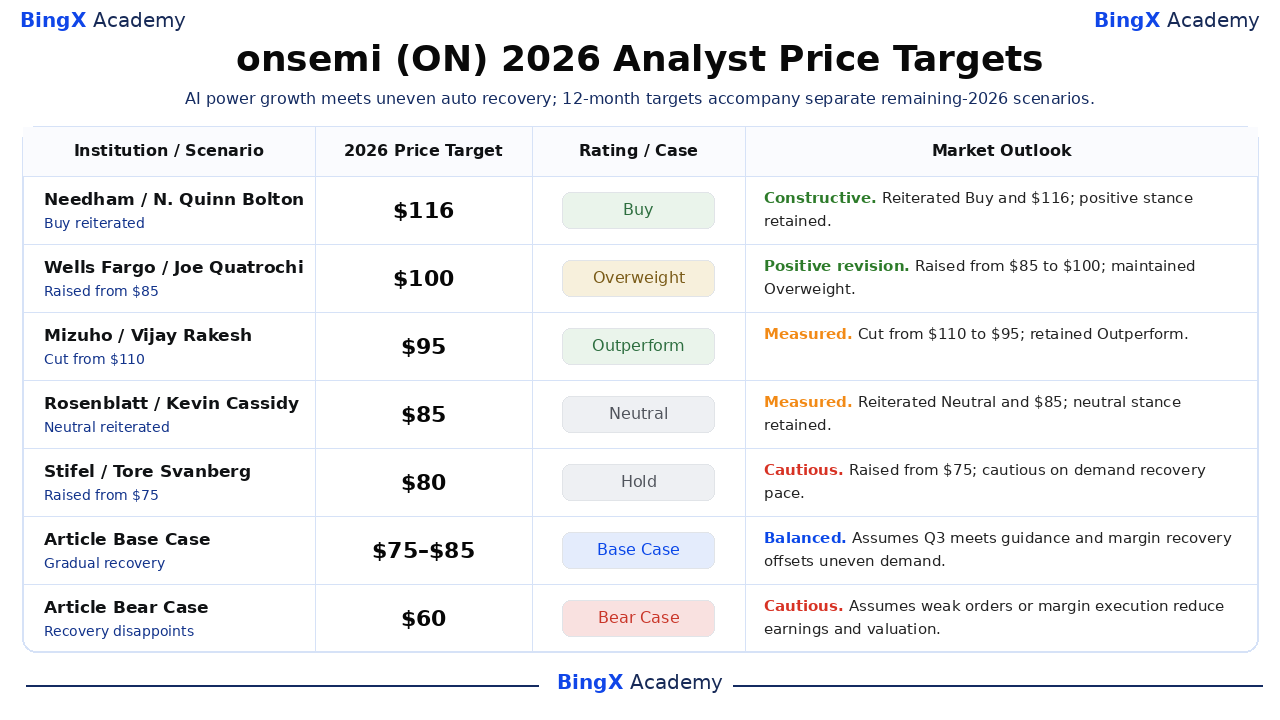
これらの日付付きアナリストアクションは、保証された年末価格ではなく、12ヶ月の参照目標です。選択された目標は80〜116ドルにわたります。台帳がアクションのみを確認する場合、未開示の根拠は帰属されていません。最後の2行は別の編集上の2026年残期間シナリオであり、仮定は上記で説明されています。
|
機関 / シナリオ |
2026年目標株価 |
レーティング / シナリオ |
市場見通し |
|
Needham |
116ドル |
買い |
強気。2026年10月02日:N. Quinn BoltonがBuyと116ドルを再確認;買いスタンス維持。 |
|
Wells Fargo |
100ドル |
Overweight |
ポジティブな修正。2026年10月02日:Joe QuatrochiがOverweightを維持しつつ目標を85ドルから100ドルに引き上げ;ポジティブな目標修正。 |
|
Mizuho |
95ドル |
Outperform |
慎重。2026年09月17日:Vijay RakeshがOutperformを維持しつつ目標を110ドルから95ドルに引き下げ;Outperformにもかかわらず目標を引き下げ。 |
|
Rosenblatt |
85ドル |
中立 |
慎重。2026年09月17日:Kevin CassidyがNeutralと85ドルを再確認;中立スタンス維持。 |
|
Stifel |
80ドル |
保有 |
慎重。2026年10月05日:Tore SvanbergがHoldを維持しつつ目標を75ドルから80ドルに引き上げ。産業・自動車回復の視認性が依然として限定的なため。 |
|
記事基本シナリオ |
75〜85ドル |
基本シナリオ |
バランス。第3四半期がガイダンス通りに推移し、利益率回復が不均一な需要を相殺すると仮定。 |
|
記事弱気シナリオ |
60ドル |
弱気シナリオ |
慎重。受注の弱さまたは利益率の実行不足が収益と評価を低下させると仮定。 |
BingXでOnsemi(ON)株を取引する方法
BingX TradFiと BingX AIツールを使用して、OnsemiのAIパワー、利益率回復、コネクテッドコンピューティングの見通しを取引しましょう。ONは決算ガイダンス、顧客発表、Synaptics関連の進展に対して急激に反応することがあるため、トレーダーはポジションを取る前に触媒とリスク限度の両方を定義する必要があります。
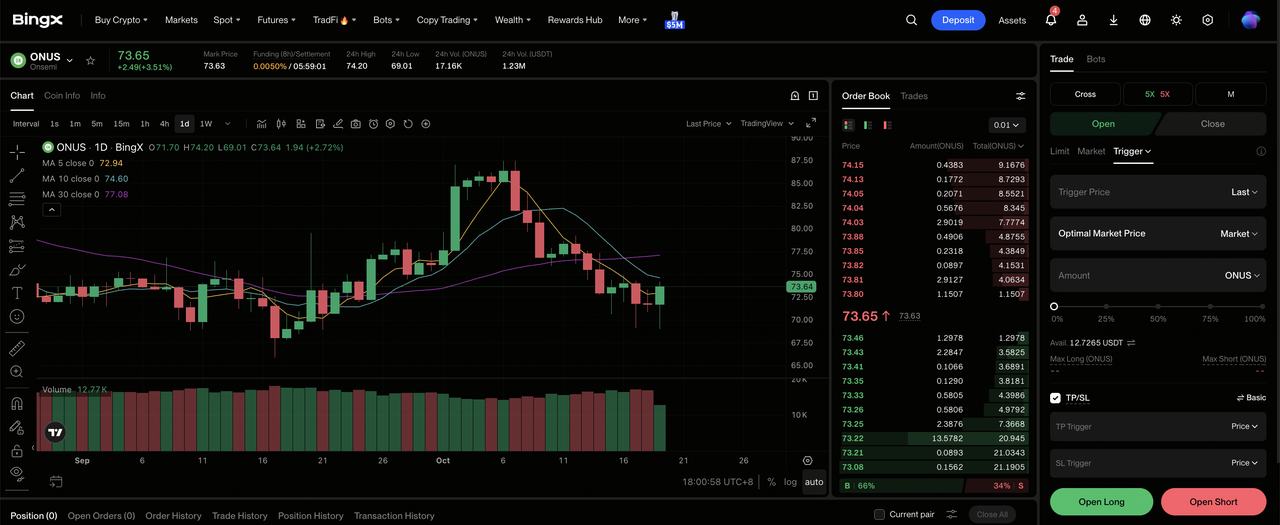
ステップ1:BingX TradFiにアクセスする。 新規登録してBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Onsemi(ON)を選択する。 ONUS-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択する。 AIパワー出荷の回復と粗利益率の改善が収益を押し上げると予想する場合は ロングを開くを選択します。自動車や産業の需要低迷がガイダンスを損なうと予想する場合はショートを開くを選択します。
ステップ4:レバレッジとマージンモードを選択する。 リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。ONの年初来41.63%の上昇と夏の水準からの後退は、保守的なレバレッジと明確なポジションサイジングを重要にします。
ステップ5:厳格なリスク管理プロトコルを実行する。 取引に入る前または直後に 利益確定・損切り(TP/SL)レベルを設定します。ONは決算、利益率ガイダンス、エネルギー貯蔵顧客の最新情報、買収資金調達ニュースに対して迅速に反応することがあります。
2026年のOnsemi投資家が注目すべき5大リスク
OnsemiのパワーおよびAIインフラにおける機会は依然として、顧客プログラムが工場稼働率、利益率、現金創出を改善する規模での生産に達することにかかっています。
- 顧客需要の不均一さが利益率回復を遅らせる可能性がある。アナログ・ミックスドシグナル売上高はパワーソリューションが拡大する中で第2四半期に2%減少しました。自動車または産業受注の弱さは工場稼働率を低下させ、収益と回復した利益基盤への評価を下げるでしょう。
- 技術採用は市場予想より時間がかかる可能性がある。SubaruのEPP参画は初期評価段階にあります。認定の遅れや競合アーキテクチャを選ぶ顧客は開発コスト回収に必要な売上を後回しにする可能性があり、新プラットフォームに投じられた資本のリターンが遅くなります。
- AIインフラのタイミングが出荷の視認性を弱める可能性がある。NVIDIA MGXへの参加は顧客の導入スケジュールに依存します。データセンター建設やグリッド接続の遅延は出荷を後ずれさせ、収益の視認性を低下させ、急速な成長に基づくプレミアムを維持しにくくします。
- Synaptics案件が資金調達の柔軟性を吸収する可能性がある。修正された57億ドルの現金買収には現金と資金調達が必要で、クローズは2027年半ばを見込んでいます。金利コスト、統合費用、またはシナジーの遅延が収益メリットと自社株買いに充てられる現金を減少させる可能性があります。
- 長期財務目標が時期尚早に割り引かれる可能性がある。2030年モデルは調整後粗利益率53%と年間フリーキャッシュフロー約35億ドルを目標としています。ミックスまたは稼働率の不足は売上が減少する前に予想収益を下げ、マルチプルを圧縮するでしょう。
最終的な考察:2026年にOnsemiに投資すべきか?
Onsemiは特化したパワーデバイスから大規模なAIおよびエネルギーインフラシステムへの信頼できる道筋を持っています。パワーソリューションの成長、現金創出の改善、Sungrowのデザインウィンがその方向性への具体的な支持を提供しています。顧客採用、エンジニアリング評価、将来の財務目標は認識された売上と将来の株主還元への異なる経路を持っています。
編集上の強気シナリオ100ドルにはより良い収益の視認性と利益率の実現が必要であり、60ドルの弱気シナリオは需要の失望が収益と評価の両方を低下させると想定しています。75〜85ドルの基本レンジは不均一な回復を反映しています。保守的なトレーダーは、長期ロードマップへのエクスポージャーを増やす前に、第3四半期の報告粗利益率、顧客需要に関する最新のコメント、より明確な買収資金調達を待つことを選択するかもしれません。
リスク注意事項:ONのような株式の取引・投資には高い資本損失リスクが伴います。自動車の景気循環性、製造コスト、AI導入のタイミング、買収の実行が見通しを変える可能性があります;レバレッジを使った無期限先物は清算リスクを追加します。資本を配分する前に独立した調査を実施してください。
関連記事
- 2026年に買うべきAIエネルギー株トップ:原子力、天然ガス、燃料電池、AIパワー構築
- NVIDIA(NVDA)2026年株価予測:AIインフラ成長がNVDAを420ドルへ押し上げるか?
- AMD 2026年株価予測:AI成長がAMDを700ドルへ押し上げるか?
- HPE 2026年株価予測:AIとネットワーキングの成長がHPEを90ドルへ押し上げるか?
- Bloom Energy(BE)2026年株価予測:AIデータセンター電力需要がBEを350ドルへ押し上げるか?
- Oklo(OKLO)2026年株価予測:原子力のマイルストーンがOKLOを100ドルへ押し上げるか?
