

ウェルズ・ファーゴ(WFC)は、個人および法人向けに預金、融資、投資サービス、コーポレートバンキングを提供しています。大規模な顧客基盤が継続的な利息収入をもたらす一方、商業融資および投資銀行業務の拡大により、既存の顧客関係からより多くの収益を得る機会が生まれています。ローン価格、預金コスト、信用パフォーマンスが、バランスシートの成長を持続可能な収益と強固な一株当たりリターンへと転換できるかどうかを左右します。
直近の四半期では融資収入が増加した一方、信用コストの上昇が収益への転換を制限しました。 ウェルズ・ファーゴ 2026年第3四半期の収益は2%増の218.7億ドルとなり、純金利収入は5%増加しました。EPSは1.87ドルに達し、信用引当金は10.29億ドルに上昇しました。第4四半期の試練は、約130億ドルの利息収入がより良い収益性を支えられるかどうかです。
2026年のWFC株価予測は、現在2つの対立する見方を中心に展開されています:
- 融資回復シナリオ: 顧客向け融資の拡大と安定した資金調達コストが利息収入を押し上げ、運営費用の削減によってより多くの収益が株主に届くようになります。
- マージン圧迫シナリオ: 預金コストの上昇と信用引当金が融資の成長を吸収し、手数料収入の低迷と資本需要が拡大する資産に対するリターンを制約します。
このガイドでは、WFC株価予測、2026年の価格シナリオ、主要なリスクおよびアナリストの見通しを分析しています。ウェルズ・ファーゴの10月13日の決算発表、プレゼンテーション、四半期補足資料、および10月21日時点の市場データに基づいており、 WFC株の購入方法についても BingX TradFiでUSDTまたはUSDCを使用して解説しています。
2026年10月にウェルズ・ファーゴ投資家が知っておくべきトップ5
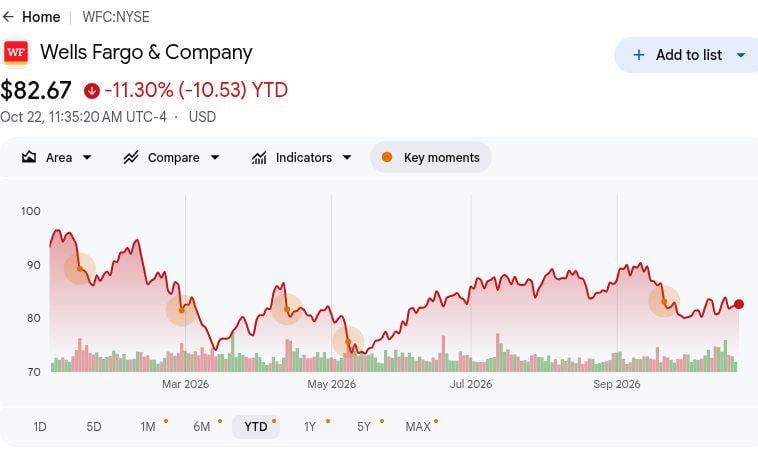
- WFCは10月21日に82.42ドルで引け、年初来11.57%下落: 株価は年始の水準を下回っており、105ドルの強気シナリオは融資経済の改善に依存しています。継続的な上昇には、バランスシートの拡大だけに頼るのではなく、預金を通じた資産成長がリターンを強化する必要があります。
- 第3四半期の収益は前年同期比218.44億ドルから218.7億ドルに増加: 収益は第2四半期の226.2億ドルから低下し、連続的な弱さを示しました。ただし、利息収入が成長に貢献しており、融資拡大と手数料全体の回復を区別することが重要です。
- 平均融資残高と預金残高がともに11%増加し、顧客活動が拡大: 第3四半期の残高と商業融資の強化は、顧客需要の証拠となっています。ローン利回り、預金価格設定、信用パフォーマンスが、その規模のどれだけが持続可能な一株当たり収益に転換されるかを決定します。
- 第4四半期のガイダンスが純金利収入の達成テストを設定: 経営陣は次の四半期に約130億ドルを目標とし、第3四半期の125.2億ドルと比較されます。安定した資金調達コストと持続的な融資需要が、その見通しが持続的な収益と資本創出を支えるかどうかを決定します。
- 10.0%のCET1比率が継続的な融資と資本管理を支援: ウェルズ・ファーゴは1,346億ドルのCET1資本と希薄化株式数の減少を報告しました。これは顧客への融資支援となりますが、長期的な株主価値には信用の質と資本効率の維持が不可欠です。
ウェルズ・ファーゴ(WFC)とは何か?
ウェルズ・ファーゴ(WFC)は、個人、企業、機関投資家向けに銀行、投資、融資サービスを提供する多角的な 金融サービス会社です。4つの事業セグメントは、コンシューマーバンキング&レンディング、コマーシャルバンキング、コーポレート&インベストメントバンキング、ウェルス&インベストメントマネジメントです。同行はローンおよび有価証券に対する利息を稼ぐほか、アドバイザリー、ブローカレッジ、決済および投資銀行手数料も収益源としています。収益性は資産利回りと資金調達コストの差、業務の効率性、および各事業で借り入れる顧客の信用パフォーマンスに依存しています。
ウェルズ・ファーゴの成長戦略は、顧客向け融資の拡大、投資銀行業務の強化、および運営効率の改善に重点を置いています。拡張された Googleクラウドとの関係では、Google Agentspaceを活用して従業員とカスタマーサービスを支援するエージェント型AIツールを展開しています。2026年6月には、ウェルズ・ファーゴがICONの優先住宅ローンレンダーとなり、同社の3Dプリント住宅プロジェクトと住宅金融を結びつけました。第3四半期に平均融資残高と預金残高がともに11%増加する中、これらの取り組みは顧客との関係を深め、収益成長を支援し、テクノロジー投資が金融サービス提供のコスト改善につながることを目指しています。
続きを読む: 2026年エージェント型AI・ステーブルコインの台頭で注目すべきトップ金融サービス・フィンテック株
ウェルズ・ファーゴ(WFC)2026年第3四半期決算概要:信用コスト上昇にもかかわらず融資収入がEPSを押し上げ
ウェルズ・ファーゴは2026年第3四半期の収益を218.7億ドルと報告し、前年同期比2%増となったものの、純金利収入の上昇により第2四半期の226.2億ドルから低下しました。希薄化EPSは13%増の1.87ドルとなり、信用引当金は10.29億ドルに増加し、非金利費用は1%減の137.4億ドルとなりました。平均融資残高と預金残高がそれぞれ11%増加し、第4四半期の純金利収入が約130億ドルとガイダンスが示される中、今後の収益は信用コストの不均衡な増加なしに顧客成長をより強いマージンに転換できるかどうかにかかっています。
続きを読む: ウェルズ・ファーゴ(WFC)2026年第3四半期決算概要:4.4億ドルの収益未達と信用コスト上昇が3.10%の売り浴びせを招く
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績値 |
サプライズ |
|
総収益 |
214.36億ドル(2025年第3四半期) |
218.70億ドル |
改善。前年同期比2%増。 |
|
純金利収入 |
119.50億ドル(2025年第3四半期) |
125.17億ドル |
拡大。前年同期比5%増。 |
|
希薄化EPS |
1.66ドル(2025年第3四半期) |
1.87ドル |
上昇。前年同期比13%増。 |
|
純利益 |
55.89億ドル(2025年第3四半期) |
59.51億ドル |
改善。前年同期比6%増。 |
|
非金利費用 |
138.46億ドル(2025年第3四半期) |
137.43億ドル |
低下。前年同期比1%減。 |
|
信用引当金 |
6.81億ドル(2025年第3四半期) |
10.29億ドル |
上昇。3.48億ドル増。 |
|
ROTCE |
15.2%(2025年第3四半期) |
16.30% |
改善。1.1ポイント上昇。 |
|
第4四半期純金利収入 |
新規フォワードガイダンス |
約130億ドル |
見通し。次四半期の目標。 |
- 第3四半期の収益は2%増の218.7億ドル。 年間成長にもかかわらず収益は前四半期比で3%低下し、非金利収入と取引活動の低迷を反映しました。収益モメンタムを維持するには、持続的な顧客融資と手数料創出が重要です。
- 純金利収入は5%増の125.2億ドル。 融資残高の増加と固定金利資産の再価格設定が融資フランチャイズ全体のパフォーマンスを牽引しました。継続的な融資需要と預金成長が収益を支援できますが、資金調達コストと資産利回りが収益性に影響します。
- 引当金増加にもかかわらず希薄化EPSは13%増の1.87ドル。 運営費用は1%減の137.4億ドルとなり、信用引当金は10.29億ドルに達しました。融資収入が収益性を支援しましたが、顧客の信用需要が拡大するにつれ費用効率が重要になります。
- ウェルス顧客資産が2.45兆ドルに到達。 資産は年間11%増加し、当四半期のウェルス&インベストメントマネジメントで12%の収益成長を支援しました。顧客投資の拡大により、市場感応型の融資・取引活動への依存を減らし、繰り返し発生する手数料収入が強化されます。
- 第4四半期の純金利収入ガイダンスは約130億ドル。 この見通しは連続的な成長を示唆しており、達成は顧客融資と預金価格設定にかかっています。顧客預金の補充、融資品質の維持、費用管理が将来の収益成長にとって重要です。
ウェルズ・ファーゴ(WFC)2026年投資見通し:105ドルの強気シナリオ対72ドルの弱気シナリオ
ウェルズ・ファーゴの2026年の見通しは、顧客向け融資の拡大が資金調達コストと信用コスト控除後により高い収益を生み出せるかどうかにかかっています。第3四半期の利息収入は改善しましたが、10.0%のCET1比率と引当金の増加により、追加資産に対するリターンが評価の中心となっています。以下の編集シナリオは、融資経済と運営効率が年末までのパフォーマンスをどのように形成するかを反映しています。
強気シナリオ:融資成長とコスト管理がWFCを105ドルへ押し上げる
より収益性の高い顧客融資が利息収入を押し上げ、運営効率がその収益をより強い利益へと変換します。第3四半期の純金利収入は125.2億ドルに達し、テクノロジー支出の増加にもかかわらず費用は1%減少しました。預金を通じた持続的な成長は、管理費用や信用引当金の相応の増加なしに追加融資からの収益貢献を改善します。
105ドルシナリオは、第4四半期の利息収入が約130億ドルのガイダンスを超え、信用コストが安定すれば支持されます。より良い融資マージンと継続的な費用管理が、直近四半期の水準を超えてリターンを押し上げる必要があります。
基本シナリオ:安定した融資がWFCを88〜96ドルの範囲に維持
継続的な融資成長は、資金調達コストと信用コストが追加収益の一部を吸収しても収益を維持できます。第3四半期の平均融資残高と預金残高はともに11%増加した一方、引当金は10.29億ドルに増加しました。顧客拡大が利息収入と手数料を支援しますが、マージン改善の余地が限られており、費用管理と適切な信用価格設定にリターンが依存します。
88〜96ドルの範囲は、年間利息収入見通しに近い達成、安定した融資品質、および緩やかな手数料成長に適合します。資金調達コストの低下が上限を支援し、追加的な信用引当金が顧客拡大の恩恵を制限します。
弱気シナリオ:資金調達圧力と信用コストがWFCを72ドルへ引き下げる
資金調達コストの上昇と信用パフォーマンスの悪化は、成長する融資ポートフォリオから得られる利益を削減します。第3四半期の平均預金コストは1.56%に上昇し、信用引当金は前年同期の6.81億ドルから増加しました。顧客の借入が弱まり延滞損失が増加すると、融資拡大が比例した収益改善なしに資本を消費する可能性があります。
72ドルシナリオは、利息収入が第4四半期の見通しを下回り信用引当金が増加し続ける場合に可能性が高まります。手数料収入の低迷は収益への支援を減らし、分配と評価回復に利用可能な資本を削減します。
ウォール街アナリストによる2026年WFC株価予測
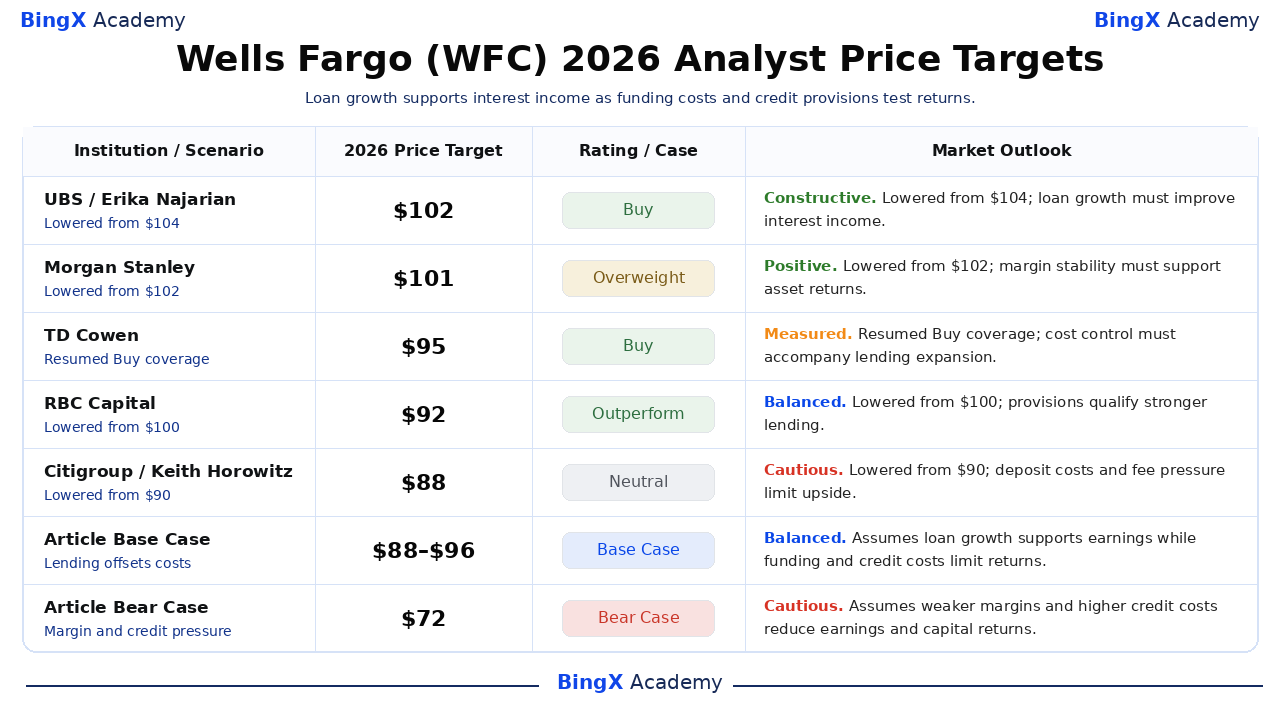
以下のウェルズ・ファーゴのアナリスト行動は、2026年12月の保証価格ではなく、12ヶ月の参考ポイントを提供しています。複数の機関が直近四半期後に目標値を引き下げましたが、ポジティブな格付けは維持しています。本記事の105ドル強気シナリオ、88〜96ドル基本レンジ、72ドル弱気シナリオは、上記で議論した運営条件に結びついた別個の編集ケースです。
|
機関/シナリオ |
2026年価格目標 |
格付け/ケース |
市場見通し |
|
UBS |
102ドル |
買い |
建設的。2026-10-05:104ドルから引き下げ、買いを維持。編集見解:預金を通じた融資成長が純金利収入を改善する必要がある。 |
|
モルガン・スタンレー |
101ドル |
オーバーウェイト |
ポジティブ。2026-10-14:102ドルから引き下げ、オーバーウェイトを維持。編集見解:マージン安定化が成長する資産へのリターンを支援する必要がある。 |
|
TDコーウェン |
95ドル |
買い |
慎重。2026-10-08:95ドルで買いカバレッジを再開。編集見解:融資能力の拡大に伴いコスト管理が収益を支援できる。 |
|
RBCキャピタル |
92ドル |
アウトパフォーム |
バランス型。2026-10-14:100ドルから引き下げ、アウトパフォームを維持。編集見解:信用引当金の増加が強い融資成長を修正する。 |
|
シティグループ |
88ドル |
ニュートラル |
慎重。2026-10-14:90ドルから引き下げ、ニュートラルを維持。編集見解:預金価格設定と手数料収入の低迷が近期の上昇を制限する可能性がある。 |
|
記事基本シナリオ |
88〜96ドル |
基本シナリオ |
バランス型。編集上の2026年12月シナリオ。融資成長が資金調達コストと信用圧力を相殺すると仮定。 |
|
記事弱気シナリオ |
72ドル |
弱気シナリオ |
慎重。編集上の2026年12月シナリオ。資金調達コストと信用コストの上昇が収益を減少させると仮定。 |
BingXでウェルズ・ファーゴ(WFC)株を購入する方法
上場および口座適格性の条件に従い、 BingX株式取引を通じて USDTまたは USDCを使用してウェルズ・ファーゴの株式を購入・保有できます。ウェルズ・ファーゴは消費者融資、商業銀行、投資サービス、コーポレートファイナンスへのエクスポージャーを提供します。適格ユーザーはレバレッジを使用したり永続的な資金調達手数料を支払ったりすることなく、投資目標に応じてポジションサイズを調整できます。
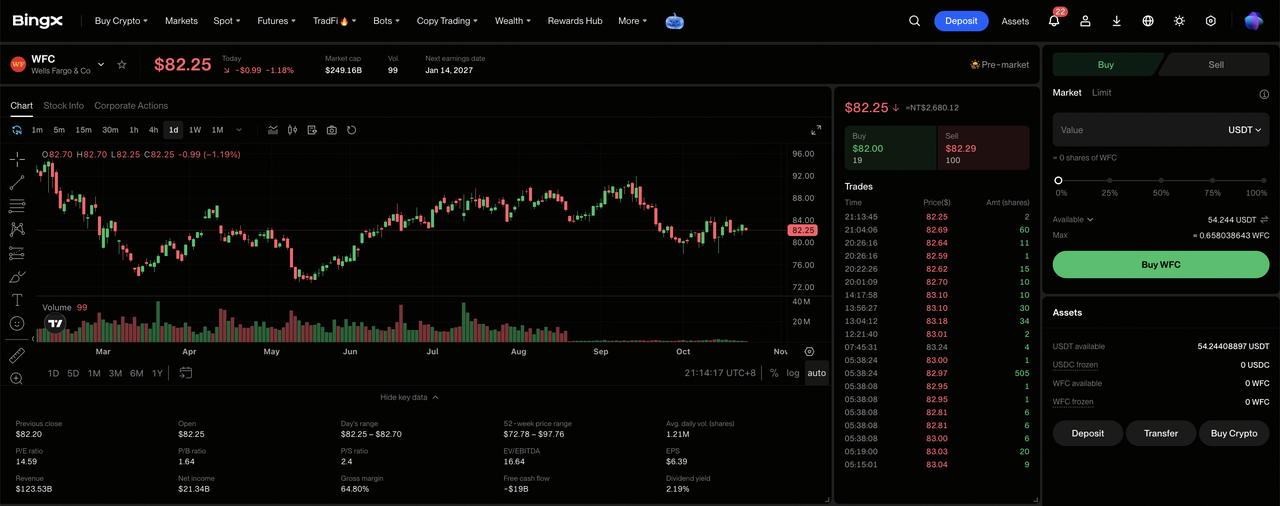
ステップ1:BingX株式取引にアクセスする。 サインアップまたはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めて製品にアクセスする場合は、株式取引リスク開示事項に同意してください。
ステップ2:USDTまたはUSDCを準備する。 スポット口座に購入に十分な資金があることを確認します。必要に応じて、資金口座またはウェルス口座からUSDTまたはUSDCを振り替えます。投資サイズを選択する前に、選択した株の最低注文金額と端株の適格性を確認してください。
ステップ3:ウェルズ・ファーゴ(WFC)を選択する。 株式市場を開き、 ウェルズ・ファーゴ(WFC)を検索し、その株式がお客様の口座で利用可能であることを確認します。会社情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:ウェルズ・ファーゴの株式を購入する。 「買い」を選択し、許可された投資金額または株数を入力し、対応する 成行注文または指値注文を選択します。成行注文はサポートされるセッション中に利用可能な価格を使用し、指値注文は指定された価格以上かつ十分な流動性が必要です。
ステップ5:保有状況を確認・管理する。 「株式 > ポジション」を開いてWFC株と未実現損益を監視します。全注文を使用して取引を確認したり、必要に応じて株式を売却したりします。T+1決済は一般に、購入した株式を売却できる時期ではなく、売却代金が出金可能になる時期に影響します。
2026年のウェルズ・ファーゴ投資家が注目すべきトップ5のリスク
ウェルズ・ファーゴの大規模な預金基盤、多角的な銀行業務、拡大する顧客関係が収益見通しを支援しています。しかし、資金調達コスト、信用品質、手数料創出、資本要件が収益性と株主リターンを圧迫する可能性があります。
- 融資需要の低下が収益を圧迫する可能性: 第3四半期の平均融資残高は商業融資と消費者借入に支えられ11%増加しました。融資量の低下や顧客残高の弱体化は、利息収入と拡大した資産基盤へのリターンを減少させる可能性があります。
- 預金コストの上昇がマージンを制約する可能性: 第3四半期の平均預金コストは1.56%に達し、第2四半期より5ベーシスポイント上昇しました。融資収入と繰り返し発生する手数料の成長が遅い場合、資金調達費用とテクノロジーコストの上昇が収益性を弱める可能性があります。
- 銀行業務の遅延が手数料成長を制限する可能性: 第3四半期の投資銀行収益は6.11億ドルに達しましたが、年間活動が強化されたにもかかわらず手数料は前四半期比3%減少しました。M&A、債券引受け、または株式取引の完了遅延は将来の収益の可視性を低下させる可能性があります。
- 資本要件が株主リターンを制限する可能性: ウェルズ・ファーゴは第3四半期に10.0%のCET1比率を報告しており、融資拡大には相当な資本が必要でした。信用引当金の増加や規制上の資本要件が将来の分配と一株当たり収益成長を制約する可能性があります。
- リターンの低下が評価を圧迫する可能性: ウェルズ・ファーゴの第3四半期ROTCEは融資収入の強化と効率改善に支えられ16.3%に達しました。融資の鈍化、手数料パフォーマンスの低下、または信用コストの上昇がリターンを減少させ株価下落を招く可能性があります。
最終考察:2026年にウェルズ・ファーゴへ投資すべきか?
ウェルズ・ファーゴの四半期純金利収入125.2億ドルとROTCE16.3%は、顧客関係の拡大からより多くを稼ぐ能力を示しています。商業融資、消費者銀行業務、ウェルスマネジメント手数料が収益を支援し、テクノロジーおよび運営上の取り組みが効率改善の機会を生み出しています。この成長を持続するには預金コストの管理と健全な融資パフォーマンスの維持が必要です。
105ドルの強気シナリオは、より強い融資マージン、安定した信用コスト、継続的なコスト効率を前提としています。88〜96ドルの基本シナリオは安定した顧客成長を反映し、72ドルの弱気シナリオは資金調達圧力と信用の弱体化を考慮しています。WFCが10月21日に82.42ドルで引けた中、投資家は融資拡大が資本に対する持続可能なリターンをもたらすかどうかに注目すべきです。
リスク注意事項: ウェルズ・ファーゴの大規模な顧客基盤は投資リスクを排除しません。預金コストの上昇、融資損失の悪化、または手数料収入の低下が収益と株主リターンを減少させる可能性があります。投資家はWFC株を購入する前に、評価、信用パフォーマンス、およびリスク許容度を評価する必要があります。
関連記事
- 2026年エージェント型AI・ステーブルコインの台頭で注目すべきトップ金融サービス・フィンテック株
- JPモルガン・チェース(JPM)株価予測2026:利息収入の増加がJPMを425ドルへ押し上げるか?
- ゴールドマン・サックス(GS)株価予測2026:記録的な株式収益がGSを1,150ドルへ押し上げるか?
- ブラックロック(BLK)株価予測2026:ETF需要の強さがBLKを1,400ドルへ押し上げるか?
- バンク・オブ・アメリカ(BAC)株価予測2026:ウェルスマネジメントの成長がBACを68ドルへ押し上げるか?
