

A ExxonMobil (XOM) é uma empresa de energia integrada que abrange produção upstream de petróleo e gás, refino, combustíveis, produtos químicos e produtos especializados. Sua escala na Bacia do Permiano, Guiana e gás natural liquefeito apoia o crescimento da produção, enquanto refinarias e plantas químicas criam fluxos de receita adicionais. Essa integração pode amortecer a fraqueza de segmentos individuais, embora a ação permaneça sensível aos preços de commodities, margens de refino e execução de grandes projetos.
O Q2 2026 da ExxonMobil demonstrou ambos os lados deste modelo. Os lucros ajustados aumentaram 67% sequencialmente para $14,7 bilhões e o fluxo de caixa livre atingiu $17,2 bilhões, enquanto a produção se manteve próxima a 4,5 milhões de barris equivalentes de petróleo por dia. O EPS ajustado de $3,52 ainda ficou abaixo do consenso de $3,60, mostrando que preços excepcionais de petróleo e condições de refino não garantem uma superação limpa das expectativas.
A previsão da ação XOM para 2026 agora se concentra em duas visões concorrentes:
- O caso de crescimento vantajoso: produção recorde do Permiano, expansão da Guiana, economia de custos e margens integradas estendem o crescimento do fluxo de caixa.
- O caso de normalização: preços mais baixos de petróleo, volatilidade do refino e interrupção no Oriente Médio reduzem os lucros antes que projetos de longo prazo agreguem valor suficiente.
Este guia analisa a previsão da ação XOM, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de lucros do Q2 2026 de 31 de julho da ExxonMobil, arquivamento trimestral e dados de mercado até 10 de setembro, além de como negociar futuros de ações XOM na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da ExxonMobil Devem Saber em Setembro de 2026
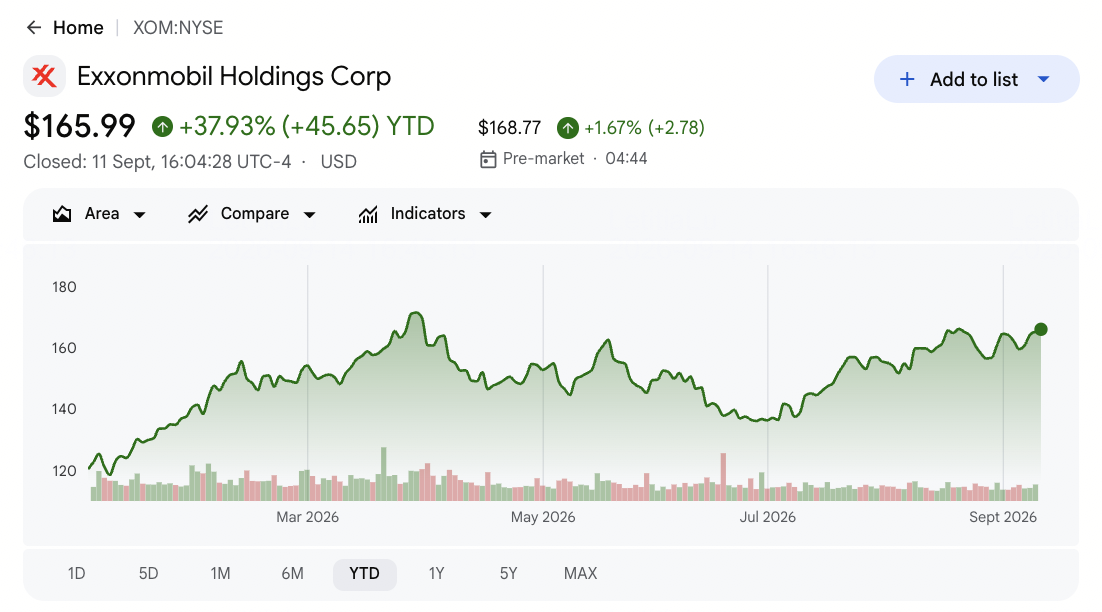
- A XOM fechou em $165,23 após ganhar cerca de 30% em 2026: A alta reflete preços mais altos de petróleo, condições de refino mais fortes e crescimento de ativos vantajosos. As ações permanecem abaixo da alta selecionada de $185 da Street, embora uma alta adicional dependa do fluxo de caixa acompanhar a avaliação.
- Os lucros ajustados do Q2 atingiram $14,7 bilhões, alta de 67% sequencialmente: Os lucros mais que dobraram em relação ao ano anterior, pois preços mais altos de petróleo e margens de refino fortaleceram o portfólio. O EPS ajustado de $3,52 ainda ficou abaixo do consenso de $3,60 por $0,08.
- A produção do Permiano atingiu um recorde de 1,8 milhão de barris por dia: A bacia ajudou a compensar paralisações no Oriente Médio, pois a produção total se manteve próxima a 4,5 milhões boe/d. A Exxon visa 2,5 milhões boe/d do Permiano até 2030.
- O fluxo de caixa livre de $17,2 bilhões financiou $9,4 bilhões em retornos aos acionistas: A Exxon pagou $4,3 bilhões em dividendos e recomprou $5,1 bilhões em ações no Q2. Também reduziu a dívida líquida em $7 bilhões, fortalecendo tanto os retornos por ação quanto o balanço patrimonial.
- O plano 2030 visa 5,5 milhões boe/d e $35 bilhões de crescimento do fluxo de caixa: A Exxon espera que ativos vantajosos atinjam 65% dos volumes e visa $25 bilhões de crescimento de lucros a partir de 2024. Entregar esse roteiro ainda requer gastos anuais disciplinados de $28 bilhões a $33 bilhões.
O Que É a ExxonMobil (XOM)?
A ExxonMobil é uma das maiores empresas de energia integrada de capital aberto do mundo. Seu negócio Upstream explora e produz petróleo e gás natural, enquanto o Energy Products refina petróleo bruto e comercializa combustíveis, lubrificantes e matérias-primas. O Chemical Products e Specialty Products convertem hidrocarbonetos em materiais usados em embalagens, transporte, construção e aplicações industriais. Os lucros, portanto, dependem de volumes de produção, preços realizados, utilização de refinarias, margens de produtos, custos operacionais e capital necessário para desenvolver recursos de longa duração.
Sua estratégia de longo prazo concentra investimentos em ativos de menor custo e vantagens operacionais proprietárias. A aquisição da Pioneer expandiu a posição da Exxon no Permiano, enquanto a Guiana offshore é desenvolvida com parceiros através de uma sequência de projetos de produção flutuante. Projetos de LNG ampliam seu portfólio de gás e investimentos em Product Solutions visam combustíveis, produtos químicos e materiais de maior valor. O plano 2030 visa 5,5 milhões boe/d de produção, $25 bilhões de crescimento de lucros e $35 bilhões de crescimento de fluxo de caixa a partir de 2024, juntamente com $20 bilhões em reduções estruturais de custos.
Visão Geral dos Lucros Q2 2026 da ExxonMobil (XOM): Lucro de $14,7 Bilhões Encontra um EPS Miss
A ExxonMobil reportou receita do Q2 de $116,02 bilhões versus $109,9 bilhões esperados, EPS ajustado de $3,52 versus $3,60 esperados e lucros ajustados de $14,7 bilhões, alta de 67% sequencialmente. A produção se manteve próxima a 4,5 milhões boe/d, pois a produção do Permiano atingiu 1,8 milhão boe/d. O fluxo de caixa livre de $17,2 bilhões financiou $9,4 bilhões em retornos aos acionistas, embora a interrupção no Oriente Médio tenha restringido a produção.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 |
Consenso de $109,9B |
$116,02B |
Superou. Cerca de $6,1B acima do consenso e alta de 42,3% YoY. |
|
EPS ajustado Q2 |
Consenso de $3,60 |
$3,52 |
Ficou abaixo. $0,08 abaixo do consenso apesar de mais que dobrar YoY. |
|
Lucros ajustados Q2 |
Q1 2026 |
$14,7B |
Expandiu. Alta de 67% sequencialmente e maior em quatro anos. |
|
Fluxo de caixa livre Q2 |
Expectativas da Street |
$17,2B |
Superou. Forte conversão de caixa apoiou redução da dívida e retornos. |
|
Produção Q2 |
Nível operacional anterior |
4,5 MMboe/d |
Resiliente. A produção do Permiano compensou parte da interrupção no Oriente Médio. |
|
Produção Permiano Q2 |
Ano anterior |
1,8 MMboe/d |
Recorde. Escala e integração da Pioneer apoiaram o crescimento vantajoso. |
|
Lucros upstream Q2 |
Q1 2026 |
$9,2B |
Melhorou. Preços mais altos do petróleo elevaram a rentabilidade upstream. |
|
Lucros de refino Q2 |
Q1 2026 |
$4,1B |
Melhorou. Margens mais fortes compensaram manutenção elevada. |
|
Dividendos e recompras |
Plano anual de recompra de $20B |
$9,4B |
Retornado. Incluindo $4,3B em dividendos e $5,1B em recompras. |
|
Redução da dívida líquida |
Q1 2026 |
$7,0B |
Melhorou. O fluxo de caixa de commodities fortaleceu o balanço patrimonial. |
- A receita de $116,02 bilhões superou o consenso em cerca de $6,1 bilhões: As vendas aumentaram 42,3% dos $81,51 bilhões do ano anterior, pois os preços do petróleo e as condições de refino melhoraram. A superação mostrou forte sensibilidade de receita, embora a execução de segmentos ainda determine quanto atinge os lucros.
- O EPS ajustado de $3,52 ficou abaixo do consenso em $0,08: Os lucros ainda mais que dobraram dos $1,64 do ano anterior e atingiram $14,7 bilhões. A pequena diferença manteve a atenção na qualidade dos lucros apesar do forte crescimento nominal.
- A produção do Permiano atingiu 1,8 milhão de barris por dia: A produção recorde ajudou a produção total a se manter próxima a 4,5 milhões boe/d apesar das paralisações no Oriente Médio. A Exxon ainda precisa de progresso em direção à sua meta de 2,5 milhões boe/d para 2030.
- Os lucros upstream e de refino atingiram $9,2 bilhões e $4,1 bilhões: Preços mais altos do petróleo bruto elevaram os lucros de produção, enquanto margens mais fortes melhoraram o refino. Manutenção elevada ainda limitou o trimestre de atender completamente às expectativas.
- O fluxo de caixa livre de $17,2 bilhões apoiou uma redução da dívida de $7 bilhões: A Exxon também retornou $9,4 bilhões através de dividendos e recompras. Sustentar esses usos juntamente com $28 bilhões a $33 bilhões de investimento anual apoiaria o valor por ação.
Previsão de Preço da ExxonMobil (XOM) 2026: Cenários Bull, Base e Bear
A perspectiva da XOM depende de se a produção vantajosa e as reduções de custos podem preservar o fluxo de caixa após o cenário excepcional de commodities do Q2. A base operacional é forte, mas o fechamento de referência de $165,23 já desconta parte da recuperação.
O Caso Bull: Preços Mais Altos de Petróleo e Crescimento da Produção Empurram a XOM em Direção a $205
O Caso Bull assume que o petróleo permanece elevado, a produção do Permiano se baseia no recorde do Q2 de 1,8 milhão de barris por dia e os projetos da Guiana se expandem sem grandes atrasos. Margens fortes de refino mantêm o fluxo de caixa livre suficiente para investimento, dividendos e o programa anual de recompra de $20 bilhões.
Um movimento em direção a $205 exigiria que a produção progredisse em direção à meta de 5,5 milhões boe/d para 2030, que a dívida líquida continuasse caindo após a redução de $7 bilhões no Q2 e que as economias de custos se aproximassem de $20 bilhões. Revisões de lucros acima da alta da Street de $185 fortaleceriam o caso.
O Caso Base: Demanda Estável de Petróleo Mantém a XOM Entre $165 e $185
O Caso Base assume que o petróleo e as margens de refino moderam, enquanto ativos vantajosos e reduções de custos mantêm o fluxo de caixa durável. O crescimento do Permiano, Guiana e LNG compensa o declínio de campos maduros, com gastos anuais de capital permanecendo dentro da faixa planejada de $28 bilhões a $33 bilhões.
Sob este cenário, a XOM poderia negociar principalmente entre $165 e $185, amplamente alinhada com o cluster de analistas mais recente. Fluxo de caixa livre acima das necessidades de investimento e recompras constantes apoiariam a faixa, enquanto margens mais fracas ou aumento da dívida líquida pressionariam a extremidade superior.
O Caso Bear: Preços Mais Baixos de Petróleo Puxam a XOM em Direção a $130
O Caso Bear assume que os preços do petróleo recuam, as margens de refino se comprimem e a interrupção no Oriente Médio remove mais produção. Isso enfraqueceria tanto os lucros upstream quanto de refino, reduzindo a taxa trimestral de fluxo de caixa livre de $17,2 bilhões.
Um movimento em direção a $130 se tornaria mais provável se as revisões de lucros caíssem, projetos vantajosos atrasassem ou as recompras desacelerassem do ritmo de $5,1 bilhões do Q2. Menor conversão de caixa e um múltiplo de avaliação mais fraco pressionariam a ação apesar da força financeira da Exxon.
Previsões de Preço da Ação XOM para 2026 Por Analistas de Wall Street
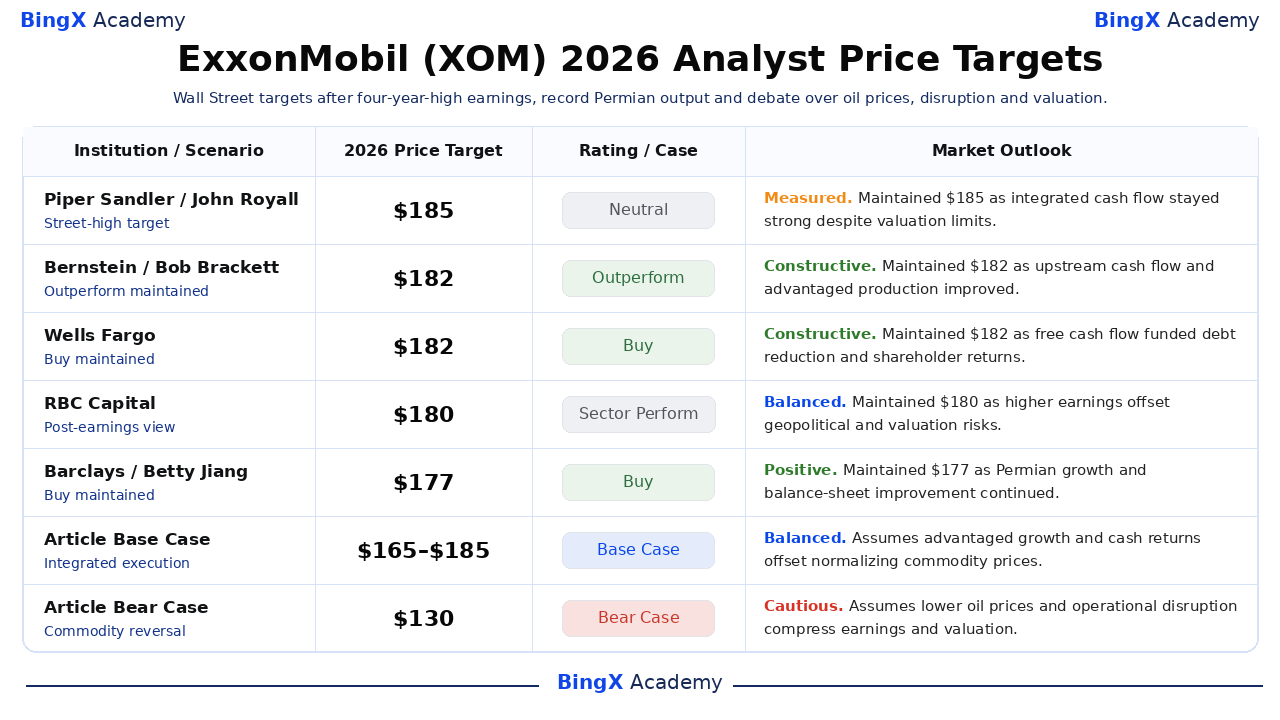
As metas de Wall Street permanecem estreitamente agrupadas após o relatório do Q2. As cinco metas reais selecionadas variam de $177 a $185 contra o fechamento de referência de $165,23. Essa faixa estreita sinaliza confiança na qualidade dos ativos da Exxon, mas também mostra que os analistas veem espaço limitado para erros de execução após o avanço de aproximadamente 30% da ação.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva do Mercado |
|
Piper Sandler |
$185 |
Neutro |
Medido. 3 de setembro: manteve a meta mais alta da Street, pois o fluxo de caixa integrado permaneceu forte apesar das restrições de avaliação. |
|
Bernstein |
$182 |
Outperform |
Construtivo. 3 de agosto: manteve Outperform após geração de caixa upstream mais forte e crescimento de produção vantajosa. |
|
Wells Fargo |
$182 |
Compra |
Construtivo. 31 de julho: manteve Compra, pois o fluxo de caixa livre apoiou a redução da dívida e os retornos aos acionistas. |
|
RBC Capital |
$180 |
Sector Perform |
Equilibrado. 31 de julho: manteve rating neutro, pois lucros mais altos foram equilibrados por riscos geopolíticos e de avaliação. |
|
Barclays |
$177 |
Compra |
Positivo. 10 de setembro: manteve Compra, pois o crescimento do Permiano e a melhoria do balanço patrimonial apoiaram a perspectiva. |
|
Morgan Stanley |
$177 |
Overweight |
Positivo. 20 de agosto: reiterou Overweight, pois ativos vantajosos e retornos de capital apoiaram o valor por ação. |
|
Caso Base do Artigo |
$165–$185 |
Caso Base |
Equilibrado. Assume crescimento vantajoso e retornos de caixa compensam preços normalizantes de commodities. |
|
Caso Bear do Artigo |
$130 |
Caso Bear |
Cauteloso. Assume preços mais baixos de petróleo e interrupção operacional comprimem lucros e avaliação. |
Como Negociar Ações da ExxonMobil (XOM) na BingX
Negocie a perspectiva de produção, refino e retorno aos acionistas da Exxon usando a BingX TradFi e ferramentas BingX AI. Como a XOM reage a preços de commodities, notícias geopolíticas e execução de projetos, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar.
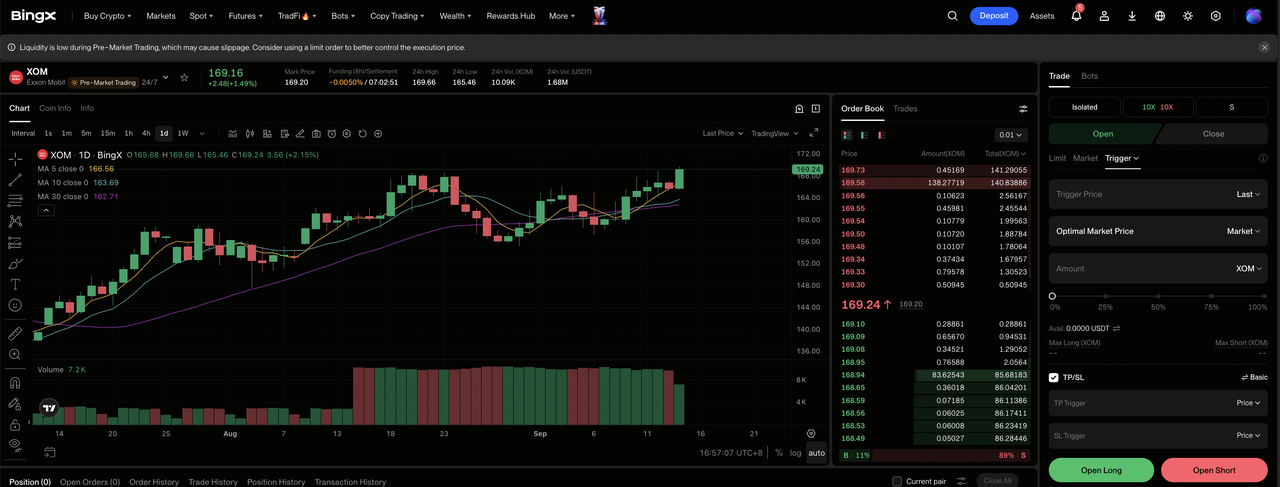
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione ExxonMobil (XOM). Procure e selecione o contrato de futuros perpétuos XOM-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se a produção vantajosa e os retornos de caixa permanecerem fortes. Selecione Abrir Short se preços mais baixos de petróleo ou interrupção enfraquecerem os lucros.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada com base na sua tolerância ao risco. O ganho de aproximadamente 30% YTD mostra por que alavancagem conservadora e dimensionamento claro de posição importam.
Passo 5: Execute protocolos de risco rigorosos. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A XOM pode reagir rapidamente a preços do petróleo, margens de refino, atualizações de produção e desenvolvimentos geopolíticos.
Top 5 Riscos a Observar para Investidores da ExxonMobil em 2026
O portfólio integrado da Exxon reduz a dependência de um negócio, embora preços de commodities, execução de projetos e alocação de capital ainda afetem o fluxo de caixa e o valor por ação.
- Preços mais baixos de petróleo poderiam cortar lucros rapidamente: Os lucros ajustados atingiram $14,7 bilhões à medida que os preços do petróleo bruto se fortaleceram. Um declínio sustentado pressionaria as margens upstream e deixaria menos caixa após $28 bilhões a $33 bilhões de capex anual.
- Paralisações no Oriente Médio poderiam reduzir a produção: A produção se manteve próxima a 4,5 milhões boe/d apesar de interrupções no Catar e nos Emirados Árabes Unidos. Paralisações mais longas poderiam reduzir as vendas mesmo se a oferta mais apertada apoiasse preços mais altos.
- Atrasos de projetos poderiam desacelerar o plano de crescimento 2030 da Exxon: A Exxon visa 5,5 milhões boe/d e 65% dos volumes de ativos vantajosos até 2030. Atrasos no desenvolvimento da Guiana, LNG ou Permiano adiariam o crescimento dos lucros.
- Margens mais baixas de refino poderiam pressionar os lucros: O refino gerou $4,1 bilhões no Q2 à medida que os mercados de produtos se apertaram. Demanda mais fraca, oferta mais alta ou manutenção estendida poderiam reduzir os lucros do Product Solutions.
- Recompras dependem de fluxo de caixa livre forte: A Exxon retornou $9,4 bilhões e reduziu a dívida líquida em $7 bilhões no Q2. Fluxo de caixa mais fraco poderia desacelerar o plano anual de recompra de $20 bilhões.
Considerações Finais: A XOM É um Bom Investimento em 2026?
A ExxonMobil combina produção recorde do Permiano, ativos em expansão da Guiana e uma plataforma de refino integrada com forte capacidade financeira. Os lucros ajustados do Q2 de $14,7 bilhões e o fluxo de caixa livre de $17,2 bilhões financiaram dividendos, recompras e redução da dívida simultaneamente. Essa execução operacional e financeira apoia o Caso Base de $165–$185 apesar de uma avaliação mais exigente após o rally de 2026.
A questão central é se melhorias operacionais duráveis podem superar condições excepcionais de commodities. Investidores conservadores devem monitorar a produção em relação ao roteiro de 5,5 milhões boe/d para 2030, margens de refino, gastos anuais de capital, fluxo de caixa livre e dívida líquida. Progresso em todas as cinco medidas fortaleceria a rota em direção a $205, enquanto deterioração simultânea favoreceria o Caso Bear de $130.
Lembrete de Risco: Negociar e investir em XOM envolve alto risco de perda de capital. Preços de commodities, interrupções de produção, margens de refino, interrupção geopolítica, execução de projetos, regulamentação e mudanças de avaliação podem afetar materialmente a ação. Conduza pesquisa independente e use dimensionamento disciplinado de posição.
Leituras Relacionadas
- Principais Ações de Energia e ETFs para Comprar em 2026: A Crise de Energia da IA Encontra a Volatilidade Geopolítica
- Principais Ações de Energia de IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Expansão de Energia da IA
- Previsão de Preço do Gás Natural 2026: Choque Energético Global de $15 ou Armadilha de Excesso dos EUA?
- Previsão de Ação SLB 2026: Breakout Digital de IA de $83 ou Armadilha Geopolítica de $48?
- Previsão de Preço NuScale Power (SMR) 2026: Avanço de Energia Limpa ou Miragem Intensiva de Capital?
