
A Okta (OKTA) fornece software de gerenciamento de identidade e acesso em nuvem para funcionários, clientes, máquinas e agentes de IA. Suas plataformas Workforce Identity e Customer Identity gerenciam autenticação, autorização, governança e acesso privilegiado em aplicações empresariais. Essa posição independente dá à Okta exposição ao aumento dos gastos com segurança, embora a ação permaneça sensível à concorrência, cronograma de contratos empresariais e à avaliação que os investidores atribuem à demanda futura de agentes de IA.
O último trimestre fortaleceu o caso operacional. A receita do Q2 fiscal 2027 da Okta atingiu $805 milhões, um aumento de 11% ano a ano, as obrigações de desempenho restantes atuais aumentaram 14% para $2,585 bilhões e o fluxo de caixa livre aumentou 40% para $227 milhões. A questão de investimento é se os novos produtos de governança, acesso privilegiado e agentes de IA podem manter o crescimento contratado acima da receita reportada à medida que o negócio principal se torna maior.
A previsão da ação OKTA para 2026 agora se centra em duas visões concorrentes:
- O caso da plataforma de identidade e agentes de IA: crescimento mais rápido do cRPO, adoção mais ampla de novos produtos de segurança e alavancagem operacional poderiam estender a expansão de dois dígitos à medida que as empresas protegem identidades humanas e de IA.
- O caso da concorrência e normalização do crescimento: rivais de plataforma poderiam desacelerar as reservas antes que a receita de agentes de IA se torne material, reduzindo as expectativas de crescimento e o múltiplo de software atribuído à Okta.
Este guia detalha a previsão da ação OKTA, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de lucros do Q2 fiscal 2027 da Okta de 26 de agosto, arquivamento trimestral e dados de mercado até 18 de setembro, além de como negociar futuros de ações OKTA na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Okta Devem Saber em Setembro de 2026
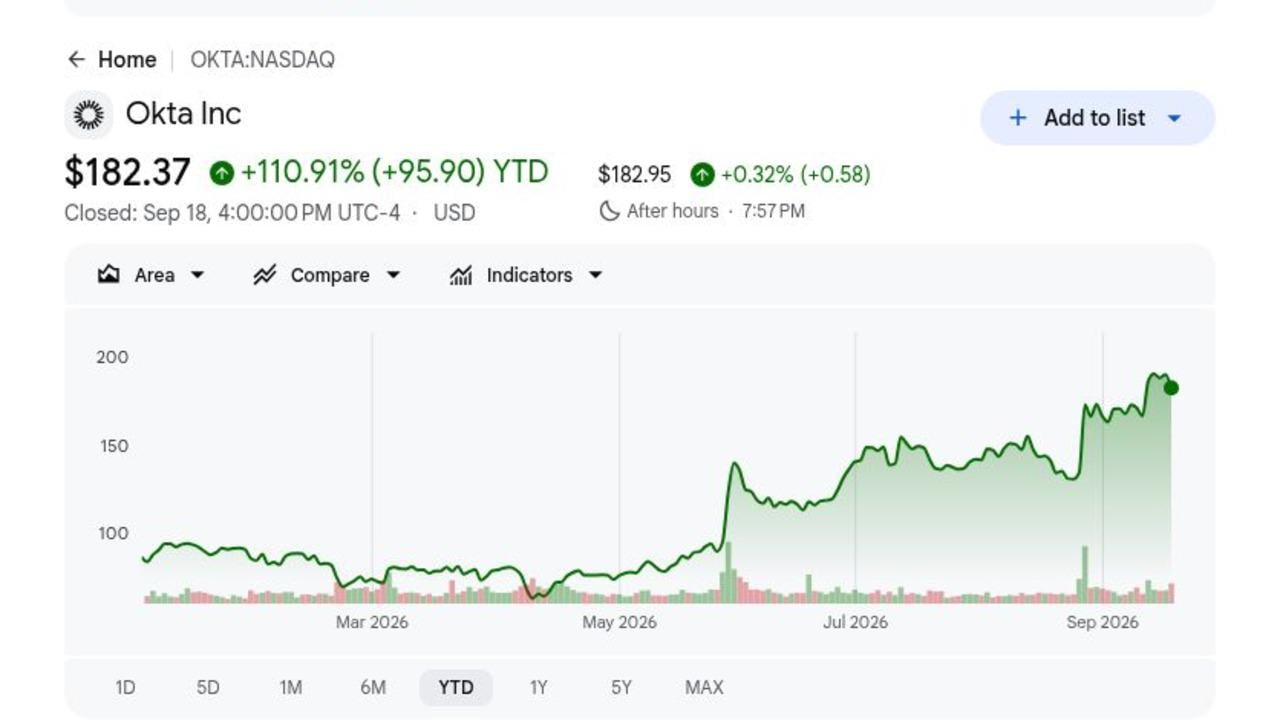
- OKTA fechou em $182,37 em 18 de setembro e subiu 110,91% em 2026: O rali reflete execução mais forte e demanda crescente por controles de identidade em torno de agentes de IA. Com as ações próximas ao consenso de analistas de $183,71, uma alta adicional provavelmente requer estimativas de lucros mais altas em vez de simples recuperação.
- A receita do Q2 fiscal atingiu $805 milhões, um aumento de 11%: A receita superou o ponto médio da orientação da Okta de $790 milhões a $794 milhões em $13 milhões. A receita de assinatura aumentou 12% para $793 milhões e representou 98,5% das vendas totais.
- O RPO atual aumentou 14% para $2,585 bilhões: O RPO total aumentou 17% para $4,858 bilhões, ambos mais rápidos que o crescimento de receita de 11% do trimestre. A diferença aponta para demanda contratada mais forte, embora esse backlog ainda precise se converter em crescimento sustentado de receita.
- O fluxo de caixa livre aumentou 40% para $227 milhões: A margem de fluxo de caixa livre expandiu seis pontos para 28%, enquanto a margem operacional GAAP melhorou de 6% para 13%. Melhor conversão de caixa dá à Okta mais espaço para financiar desenvolvimento de produtos e recompras.
- A orientação de receita fiscal 2027 subiu para $3,216 bilhões a $3,226 bilhões: O ponto médio aumentou em $21 milhões da faixa anterior, apesar de aproximadamente um ponto de headwind de crescimento da transferência de mais serviços profissionais para parceiros. A orientação de fluxo de caixa livre de ano completo de $910 milhões a $930 milhões implica uma margem de 28% a 29%.
O Que É a Okta (OKTA)?
A Okta é uma empresa independente de segurança de identidade cuja plataforma em nuvem conecta usuários e máquinas a aplicações sob políticas gerenciadas centralmente. O Workforce Identity Cloud inclui single sign-on, autenticação multifator adaptativa, gerenciamento de ciclo de vida, governança de identidade e acesso privilegiado. O Customer Identity Cloud, construído em torno do Auth0, permite que desenvolvedores adicionem autenticação e autorização a produtos digitais. Contratos de assinatura geram quase toda a receita, e o design neutro da plataforma permite que clientes conectem aplicações através de múltiplos fornecedores de nuvem e software.
A estratégia de longo prazo está evoluindo além do login em direção à governança e proteção contra ameaças para cada identidade, incluindo contas não humanas e agentes autônomos. A Okta está construindo descoberta, autorização e controles de ciclo de vida para agentes de IA enquanto expande Identity Governance e Privileged Access dentro de clientes existentes. Exemplos de clientes nomeados incluem McLaren Racing, Wyndham, Hitachi, Booking.com, Mars e FedEx, dando à plataforma exposição através de ambientes de consumidor, industrial e regulamentado. Essa amplitude suporta cross-selling, embora também coloque a Okta contra ofertas de identidade agrupadas de plataformas de software maiores.
Leia Mais: Previsão de Preço CrowdStrike (CRWD) 2026: A Segurança de IA e Falcon Flex Podem Levar CRWD a $280?
Visão Geral dos Lucros Q2 FY2027 da Okta (OKTA): Receita, cRPO e Fluxo de Caixa Aceleram
A Okta entregou $805 milhões de receita versus um ponto médio de orientação de $792 milhões, $1,05 de EPS diluído não-GAAP versus uma perspectiva de $0,95 a $0,97, e $2,585 bilhões de cRPO, um aumento de 14%. A receita operacional GAAP atingiu $107 milhões e o fluxo de caixa livre atingiu $227 milhões. A gerência elevou a orientação anual de receita para $3,216 bilhões a $3,226 bilhões, embora a faixa de crescimento de 10% a 11% mostre que reservas mais fortes ainda precisam produzir uma reaceleração durável.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 FY2027 |
Orientação $790M-$794M |
$805M |
Superou. $13M acima do ponto médio; aumento de 11% aa. |
|
Receita de assinatura |
$711M um ano antes |
$793M |
Expandiu. Aumento de 12% aa. |
|
EPS diluído não-GAAP |
Orientação $0,95-$0,97 |
$1,05 |
Superou. Oito centavos acima da faixa alta. |
|
RPO |
— |
$4,858B; +17% |
Acelerou. Backlog superou a receita. |
|
RPO atual |
— |
$2,585B; +14% |
Positivo. Demanda contratada de curto prazo fortaleceu. |
|
Receita operacional GAAP |
$41M; margem de 6% um ano antes |
$107M; margem de 13% |
Melhorou. Margem expandiu sete pontos. |
|
Fluxo de caixa livre |
$162M; margem de 22% um ano antes |
$227M; margem de 28% |
Expandiu. Fluxo de caixa aumentou 40%. |
|
Perspectiva de receita FY2027 |
Anterior $3,19B-$3,21B |
$3,216B-$3,226B |
Elevou. Ponto médio aumentou $21M. |
- A receita superou o ponto médio da orientação em $13 milhões: As vendas aumentaram 11%, apoiadas por crescimento de 12% em assinaturas à medida que mais trabalho de serviços foi transferido para parceiros. A receita de assinatura atingiu $793 milhões e representou 98,5% das vendas totais, preservando a base de receita recorrente da Okta.
- O EPS não-GAAP atingiu $1,05, um aumento de 15%: O resultado superou a faixa alta anterior em $0,08, enquanto o EPS diluído GAAP aumentou de $0,37 para $0,65. A receita líquida GAAP também aumentou para $116 milhões de $67 milhões, mostrando alavancagem operacional mais forte.
- O RPO atingiu $4,858 bilhões, um aumento de 17%: O cRPO cresceu 14%, também mais rápido que a receita reportada. O saldo atual de $2,585 bilhões melhora a visibilidade de curto prazo se os clientes implantarem e renovarem conforme programado.
- A margem de fluxo de caixa livre expandiu para 28%: A melhoria de seis pontos veio junto com $234 milhões de fluxo de caixa operacional e $2,299 bilhões de caixa e investimentos de curto prazo. Geração de caixa mais forte dá à Okta mais espaço para investir e recomprar ações.
- A orientação anual de receita subiu para um ponto médio de $3,221 bilhões: A gerência absorveu aproximadamente um ponto de headwind de serviços e ainda assim elevou a faixa. A orientação do Q3 de $813 milhões a $817 milhões implica cerca de 10% de crescimento, enquanto a orientação de fluxo de caixa livre de ano completo de $910 milhões a $930 milhões implica uma margem de 28% a 29%.
Leia Mais: Previsão de Preço Palo Alto Networks (PANW) 2026: A Plataformização Pode Levar PANW a $450?
Perspectiva de Investimento Okta (OKTA) 2026: Caso Otimista $225 vs. Caso Pessimista $130
A perspectiva da Okta para 2026 depende se a segurança de agentes de IA pode adicionar uma nova camada de crescimento enquanto a demanda de identidade principal e as margens de fluxo de caixa livre permanecem fortes. O upside vem de crescimento mais rápido de cRPO e cross-sell, enquanto a concorrência e a maior avaliação da ação permanecem os principais riscos.
O Caso Otimista: Forte Demanda de Segurança de IA Empurra OKTA em Direção a $225
O Caso Otimista assume que descoberta, governança e autorização de agentes de IA expandem o mercado da Okta enquanto as reservas de Workforce e Customer Identity permanecem saudáveis. O cRPO permanece próximo ou acima de 14%, e a margem anual de fluxo de caixa livre permanece em torno da faixa orientada de 28% a 29%.
Um movimento em direção a $225 exigiria superações repetidas de receita e cRPO, cross-selling mais forte de governança e acesso privilegiado, e evidência de que produtos de agentes de IA estão produzindo contratos reais em vez de apenas pilotos. Alvos de analistas próximos a $219 forneceriam suporte adicional.
O Caso Base: Crescimento Estável de Identidade Mantém OKTA Entre $175 e $200
O Caso Base assume que a receita cresce cerca de 10% a 11% e o cRPO permanece na faixa baixa a média dos adolescentes. A geração de caixa permanece forte, embora a concorrência e a maior avaliação limitem outra grande reavaliação.
Sob este cenário, OKTA poderia negociar principalmente entre $175 e $200. Renovações estáveis, EPS anual próximo à perspectiva de $3,90 a $3,94 e fluxo de caixa livre acima de $900 milhões apoiariam a faixa. cRPO desacelerando em direção ao crescimento de receita reportada enfraqueceria a extremidade superior.
O Caso Pessimista: Crescimento Mais Lento e Concorrência Puxam OKTA em Direção a $130
O Caso Pessimista assume que plataformas maiores capturam mais gastos de identidade agrupados enquanto a segurança de agentes de IA leva mais tempo para monetizar. Reservas mais lentas empurram o cRPO em direção ao crescimento de um dígito e enfraquecem a confiança em uma aceleração sustentada de receita.
Um movimento em direção a $130 se tornaria mais provável se a orientação caísse, margens enfraquecessem ou outro incidente de segurança material desacelerasse ciclos de vendas. Mesmo fluxo de caixa positivo pode não prevenir compressão múltipla após a alta de 110,91% YTD da ação.
Previsões de Preço da Ação OKTA para 2026 por Analistas de Wall Street
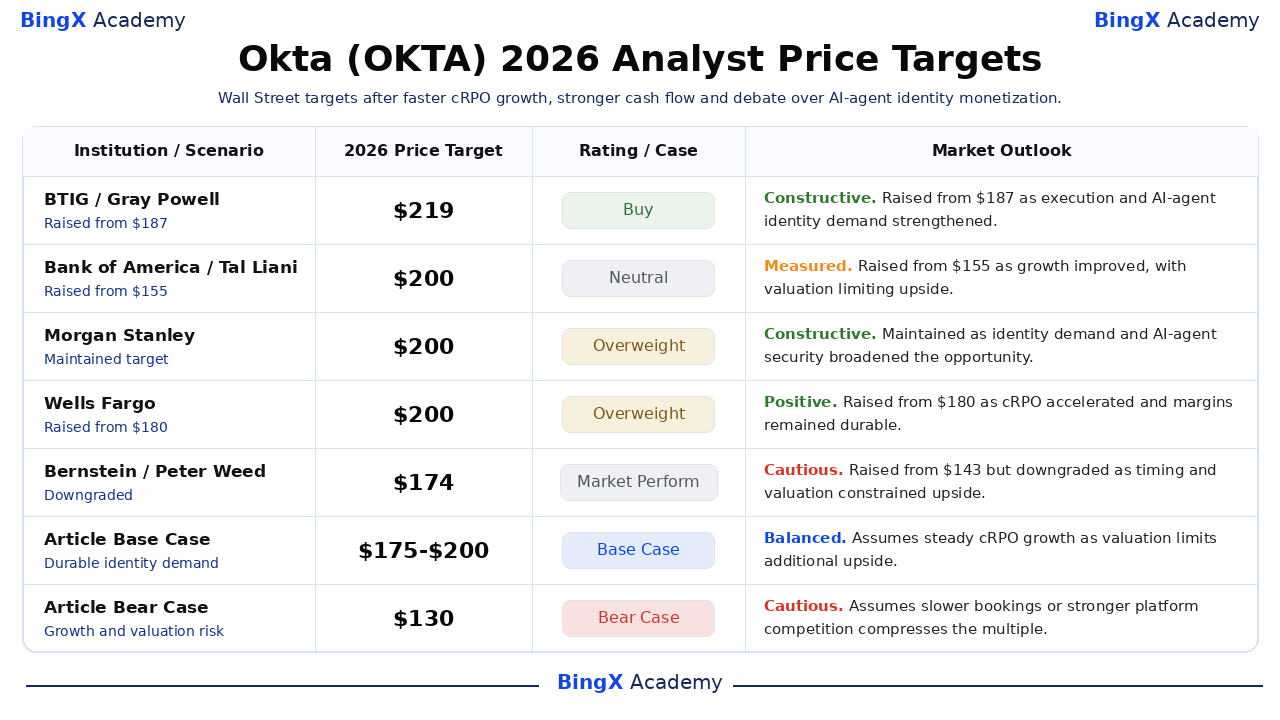
Os alvos dos analistas permanecem divididos após a superação do Q2 da Okta. As ações selecionadas variam de $174 a $219, com firmas otimistas enfatizando cRPO, margens e demanda de agentes de IA e Bernstein destacando risco de cronograma e avaliação. Os cenários do artigo são listados separadamente e não representam consenso de analistas.
|
Instituição / Analista |
Alvo de Preço 2026 |
Classificação |
Perspectiva de Mercado |
|
BTIG / Gray Powell |
$219 |
Compra |
Construtivo. 17 de setembro: elevou de $187 à medida que execução e demanda de identidade de agentes de IA fortaleceram. |
|
Bank of America / Tal Liani |
$200 |
Neutro |
Moderado. 18 de setembro: elevou de $155 à medida que crescimento melhorou, com avaliação limitando upside. |
|
Morgan Stanley / Meta Marshall |
$200 |
Sobrepeso |
Construtivo. 18 de setembro: manteve à medida que demanda de identidade e segurança de agentes de IA ampliaram a oportunidade. |
|
Wells Fargo / Andrew Nowinski |
$200 |
Sobrepeso |
Positivo. 14 de setembro: elevou de $180 à medida que cRPO acelerou e margens permaneceram duráveis. |
|
Bernstein / Peter Weed |
$174 |
Desempenho de Mercado |
Cauteloso. 17 de setembro: elevou de $143 mas rebaixou à medida que cronograma e avaliação restringiram upside. |
|
Caso Base do Artigo |
$175-$200 |
Caso Base |
Equilibrado. Assume crescimento estável de cRPO à medida que avaliação limita upside adicional. |
|
Caso Pessimista do Artigo |
$130 |
Caso Pessimista |
Cauteloso. Assume reservas mais lentas ou concorrência de plataforma mais forte comprime o múltiplo. |
Como Negociar Ações da Okta (OKTA) na BingX
Negocie a segurança de identidade da Okta, adoção de agentes de IA e perspectiva de fluxo de caixa usando BingX TradFi e ferramentas de IA da BingX. Como OKTA pode reagir abruptamente ao cRPO, orientação e notícias de cibersegurança, traders devem definir o catalisador e limite de perda antes de entrar em uma posição.
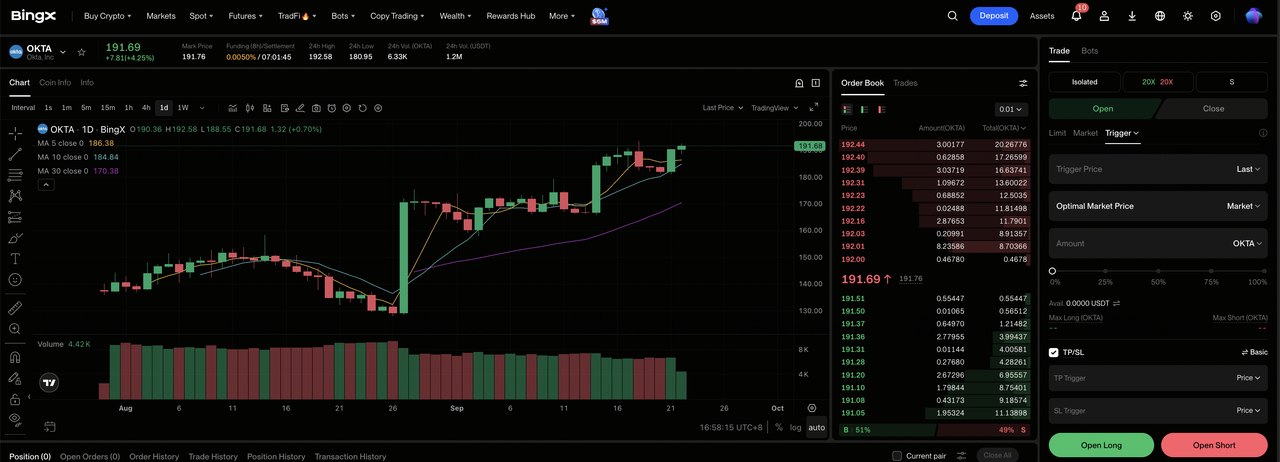
Passo 1: Acesse BingX TradFi. Registre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Okta (OKTA). Procure e selecione o contrato de futuros perpétuos OKTA-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se o cRPO permanecer acima do crescimento de receita e vitórias de identidade de agentes de IA se expandirem. Selecione Abrir Short se reservas desacelerarem ou concorrência enfraquecer a orientação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada com base em sua tolerância ao risco. A alta de 110,91% YTD mostra por que alavancagem conservadora e dimensionamento claro de posição importam.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. OKTA pode se mover rapidamente em torno de lucros, orientação, revisões de analistas e incidentes de segurança.
Top 5 Riscos a Observar para Investidores OKTA em 2026
A perspectiva da Okta depende de concorrência, monetização de IA, segurança, cronograma de negócios e avaliação. Esses riscos podem afetar reservas, visibilidade de receita e o múltiplo atribuído à ação.
- A concorrência poderia desacelerar o crescimento do cRPO: Ferramentas de identidade agrupadas de fornecedores de software maiores poderiam alongar ciclos de vendas e reduzir cross-selling. O crescimento do cRPO caindo abaixo da taxa de 14% do Q2 seria um sinal precoce de que pressão competitiva está afetando a demanda.
- A receita de agentes de IA poderia levar mais tempo para escalar: Empresas podem testar novos produtos sem avançar rapidamente para implantação ampla. Se contratos de produção permanecerem limitados, identidade de agentes de IA poderia contribuir menos receita que esperado enquanto a Okta continua investindo em desenvolvimento e vendas.
- Incidentes de segurança poderiam danificar a confiança do cliente: Uma violação material envolvendo Okta ou um provedor-chave poderia criar custos de remediação, churn e vendas novas mais lentas. Grandes clientes também poderiam atrasar renovações enquanto revisam controles de acesso e exposição de segurança.
- Contratos grandes podem criar volatilidade trimestral: Renovações e expansões empresariais podem se mover entre trimestres mesmo quando a demanda subjacente permanece saudável. Alguns negócios atrasados poderiam distorcer o crescimento do cRPO e pressionar orientação de curto prazo.
- A avaliação mais alta deixa menos espaço para falhas: OKTA ganhou 110,91% YTD e fechou em $182,37, próximo ao consenso de analistas de $183,71. Upside adicional agora depende mais pesadamente de estimativas de lucros mais altas, tornando até decepção modesta de orientação mais importante.
Considerações Finais: Você Deve Investir em OKTA em 2026?
Os resultados do Q2 da Okta combinaram crescimento de receita de 11%, crescimento de cRPO de 14%, uma margem operacional GAAP de 13% e $227 milhões de fluxo de caixa livre. Essa mistura mostra uma plataforma de identidade mais forte com economia melhorando. O debate restante é se controles de agentes de IA e produtos de governança mais novos podem sustentar reservas mais rápidas depois que a ação já mais que dobrou em 2026.
O Caso Otimista precisa que o cRPO permaneça à frente da receita e margens apoiem $225. O Caso Pessimista reflete reservas mais lentas, concorrência de plataforma mais forte e um movimento em direção a $130. Traders conservadores podem observar cRPO, vitórias de grandes clientes, divulgações de contratos de agentes de IA, margem de fluxo de caixa livre e orientação anual antes de tratar a avaliação atual como durável.
Lembrete de Risco: Negociar e investir em ações como OKTA envolve risco de perda de capital. Concorrência, incidentes de segurança, cronograma de contratos, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço Adobe (ADBE) 2026: A Monetização de IA Pode Levar ADBE a $350?
- Previsão de Preço UiPath (PATH) 2026: IA Agêntica Pode Levar PATH a $23?
- Previsão de Preço Oracle (ORCL) 2026: O Crescimento de Nuvem de IA Pode Levar ORCL a $260?
- Previsão de Preço CrowdStrike (CRWD) 2026: A Segurança de IA e Falcon Flex Podem Levar CRWD a $280?
- Previsão de Preço Arm Holdings (ARM) 2026: A Demanda de Computação de IA Pode Levar ARM a $350?
