

Pinterest (PINS) é uma plataforma de descoberta visual e compras onde as pessoas planejam aquisições e os anunciantes as alcançam por meio de conteúdo patrocinado. Seu grande público e o Taste Graph oferecem às marcas uma forma de conectar anúncios à intenção de compra, em vez de navegação passiva. As recomendações de IA e as campanhas Performance+ podem melhorar as conversões, mas o Pinterest ainda compete por orçamentos com plataformas de anúncios muito maiores e precisa transformar o engajamento em gastos recorrentes.
O trimestre mais recente mostrou crescimento de público e publicidade ao lado de uma perspectiva futura mais lenta. A receita do Pinterest no Q2 2026 cresceu 18% para US$ 1,1797 bilhão, os usuários ativos mensais chegaram a 640 milhões e o EBITDA ajustado cresceu para US$ 311,3 milhões. A administração orientou um crescimento de receita de 13% a 15% no Q3. A questão é se uma segmentação de anúncios melhor e ferramentas de compras podem sustentar a monetização e o fluxo de caixa à medida que a taxa de crescimento reportada diminui.
A previsão do preço das ações PINS para 2026 agora se concentra em duas visões concorrentes:
- O cenário de monetização: Melhor publicidade com IA, ferramentas de compras e dados de audiência aumentam os retornos dos anunciantes, sustentando as margens e uma recuperação em direção ao cenário otimista de US$ 32 do artigo.
- O cenário de desaceleração do crescimento: A moderação do crescimento de anúncios, a monetização internacional desigual e a compensação recorrente em ações limitam a qualidade dos lucros, tornando possível um cenário pessimista editorial de US$ 18.
Este guia detalha a previsão das ações PINS, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, com base no comunicado de resultados do Q2 de 4 de agosto do Pinterest, atualizações oficiais de produtos e ações datadas de analistas até 14 de outubro, além de como negociar futuros de ações PINS na BingX TradFi com garantia em USDT.
As 5 Principais Coisas que os Investidores do Pinterest Precisam Saber em Outubro de 2026
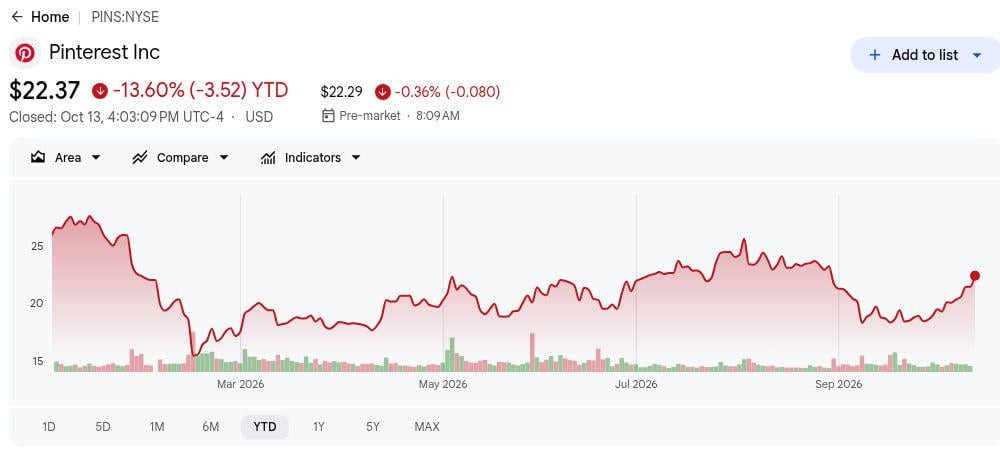
- PINS fechou em US$ 22,37, queda de 13,60% no acumulado do ano. A ação ficou atrás apesar da receita do Q2 crescer 18%. Uma avaliação mais baixa pode melhorar seu apelo se os fluxos de caixa futuros se mantiverem, tornando a demanda por publicidade e os próximos resultados testes importantes de uma possível recuperação.
- A receita do Q2 de US$ 1,18 bilhão superou a orientação da administração. As vendas superaram o limite superior de US$ 1,153 bilhão em 2,3%, enquanto US$ 311,3 milhões em EBITDA ajustado superaram o teto de US$ 276 milhões. Esses resultados demonstram uma execução mais sólida, com o crescimento do próximo trimestre permanecendo como o principal teste prospectivo.
- 640 milhões de usuários e crescimento de 7% no ARPU fortaleceram a monetização. Os usuários ativos mensais aumentaram 11%, enquanto a receita global por usuário chegou a US$ 1,86. Um crescimento adicional depende da conversão do engajamento internacional em gastos com publicidade, onde a monetização permanece significativamente mais baixa.
- A orientação de crescimento de receita do Q3 de 13% a 15% sinaliza moderação. A administração projetou entre US$ 1,190 bilhão e US$ 1,210 bilhão em receita e elevou sua perspectiva anual de margem de EBITDA ajustada de 29% para aproximadamente 30%. A maior eficiência poderia compensar um crescimento mais lento se os investimentos em publicidade e IA gerarem demanda rentável.
- Mais de US$ 2 bilhões em recompras aumentaram o potencial de valor por ação. O Pinterest recomprou 111 milhões de ações no acumulado do ano a um preço médio de US$ 18,17. A geração contínua de caixa pode apoiar os retornos aos acionistas, enquanto a transição de James Dibbo para CFO em 26 de outubro adiciona um ponto de verificação para a alocação de capital e a disciplina de investimento.
O Que é o Pinterest (PINS)?
O Pinterest é uma plataforma de descoberta visual e compras com sede em São Francisco, onde os usuários exploram ideias, salvam produtos e planejam compras nas áreas de design de interiores, moda, gastronomia e viagens. Seu negócio depende principalmente de publicidade digital, com marcas pagando por posicionamentos patrocinados enquanto os usuários pesquisam, salvam e comparam produtos. Ao contrário das plataformas de mídia social tradicionais, o Pinterest captura os usuários durante o processo de planejamento e compra, oferecendo aos anunciantes oportunidades de alcançar consumidores com intenção de compra. O crescimento da receita depende da expansão do público, da demanda por publicidade e da eficácia com que a plataforma converte o engajamento em vendas.
O Pinterest está expandindo suas capacidades de publicidade por meio do Taste Graph, Pinterest Assistant e automação Performance+, que usam IA para melhorar recomendações de produtos, segmentação e desempenho de campanhas. Sua integração com o Shopify simplifica a publicidade para os comerciantes, enquanto a aquisição da tvScientific em fevereiro de 2026 expandiu o Pinterest para a publicidade em TV conectada. Um teste de campanha da LG relatou 73% maior alcance domiciliar e 24% mais novos clientes, demonstrando o potencial da publicidade multiplataforma. Essas iniciativas visam melhorar a monetização, aumentar a receita por usuário e atrair mais gastos com publicidade à medida que o Pinterest fortalece sua posição no comércio visual.
Visão Geral dos Resultados do Pinterest (PINS) no Q2 2026: Forte Crescimento em Anúncios com Perspectiva Mais Lenta para o Q3
O Pinterest reportou US$ 1,1797 bilhão em receita, alta de 18% e acima do teto de orientação de US$ 1,153 bilhão, com EPS diluído não-GAAP de US$ 0,43 versus US$ 0,33 um ano antes. A receita dos EUA e Canadá cresceu 18% para US$ 880 milhões. O EBITDA ajustado chegou a US$ 311,3 milhões, mas a orientação de receita do Q3 implicou um crescimento mais lento de 13% a 15%. O trimestre melhorou a economia de caixa sem resolver o ritmo da demanda futura dos anunciantes.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita do Q2 |
Orientação de US$ 1,133B–US$ 1,153B |
US$ 1,1797B |
Superou. US$ 26,7M acima do teto da orientação; alta de 18% em relação ao ano anterior. |
|
EPS diluído não-GAAP |
US$ 0,33 no ano anterior |
US$ 0,43 |
Melhorou. Alta de US$ 0,10, ou 30%, em relação ao ano anterior. |
|
Lucro/prejuízo líquido GAAP |
Lucro de US$ 38,8M no ano anterior |
Prejuízo de US$ 46,7M |
Piorou. Variação de US$ 85,5M de lucro para prejuízo. |
|
Usuários ativos mensais |
578M no ano anterior |
640M |
Expandiu. Alta de 11% em relação ao ano anterior. |
|
EBITDA ajustado |
Orientação de US$ 256M–US$ 276M |
US$ 311,3M |
Superou. US$ 35,3M acima do teto da orientação; alta de 24% em relação ao ano anterior. |
|
Fluxo de caixa livre |
US$ 196,7M no ano anterior |
US$ 269,9M |
Melhorou. Alta de US$ 73,2M, ou 37%, em relação ao ano anterior. |
|
Perspectiva de receita do Q3 |
Crescimento de 18% no Q2 |
US$ 1,190B–US$ 1,210B |
Mais lento. Orientado crescimento de 13%–15% em relação ao ano anterior. |
|
Perspectiva de margem de EBITDA ajustado anual |
Perspectiva anterior de 29% |
~30% |
Elevada. Alta de aproximadamente 1 ponto percentual. |
- O crescimento de receita de 18% superou a orientação da administração. As vendas subiram de US$ 998,2 milhões, superando a perspectiva de US$ 1,133 bilhão a US$ 1,153 bilhão. Produtos de publicidade mais sólidos e maior engajamento comercial apoiaram o crescimento, embora os gastos sustentados dos anunciantes permaneçam essenciais para manter o momentum.
- O crescimento de receita de 18% nos EUA e Canadá fortaleceu o maior mercado do Pinterest. A receita chegou a US$ 880 milhões, com o ARPU crescendo 14% para US$ 8,30. A Europa cresceu 12% e o Restante do Mundo 38%, embora suas bases de receita menores limitem sua capacidade de compensar uma desaceleração doméstica.
- O EPS ajustado de US$ 0,43 se beneficiou de recompras substanciais de ações. O lucro líquido não-GAAP cresceu 9% para US$ 249,5 milhões, enquanto as ações diluídas caíram de 689,8 milhões para 577,6 milhões. As recompras amplificaram o crescimento do lucro por ação, tornando a lucratividade subjacente importante ao avaliar o desempenho futuro do EPS.
- O fluxo de caixa livre aumentou 37% para US$ 269,9 milhões. O fluxo de caixa operacional chegou a US$ 292,9 milhões apesar de um prejuízo GAAP de US$ 46,7 milhões. A empresa adicionou de volta US$ 324,5 milhões em compensação baseada em ações, incluindo prêmios de reestruturação, tornando os retornos ajustados pela diluição importantes ao avaliar a geração de caixa.
- A perspectiva de margem de EBITDA de 30% para o ano completo sinaliza melhora na lucratividade. A administração elevou sua expectativa de 29%, com a orientação de EBITDA ajustado do Q3 de US$ 335 milhões a US$ 355 milhões. O ponto médio implica uma margem trimestral de aproximadamente 28,8%, sugerindo que os ganhos de eficiência podem sustentar os lucros apesar do crescimento de receita mais lento.
Perspectiva de Investimento do Pinterest (PINS) para 2026: Cenário Otimista de US$ 32 vs. Cenário Pessimista de US$ 18
A perspectiva do Pinterest para 2026 depende de se o seu público crescente e as melhores ferramentas de compras podem elevar os retornos dos anunciantes enquanto o crescimento da receita se modera. Uma monetização doméstica mais sólida, a adoção do Performance+ e os gastos disciplinados sustentam o lado positivo. Um mercado de publicidade mais fraco, rendimento internacional desigual ou custos de produtos mais elevados tornariam mais difícil sustentar a recente melhora no fluxo de caixa.
O Cenário Otimista: Melhor Monetização de Anúncios Impulsiona PINS em Direção a US$ 32
O cenário otimista pressupõe que o ARPU dos EUA e Canadá mantém o seu momentum do Q2 à medida que o Performance+ e a integração com o Shopify trazem mais campanhas recorrentes para a plataforma. O Pinterest Assistant poderia transformar a descoberta de produtos em tráfego com maior conversão. Se a receita de publicidade crescer mais rápido do que os custos de engenharia e vendas, o EBITDA ajustado e o fluxo de caixa se fortaleceriam mesmo sem um novo aumento de usuários.
Um movimento em direção a US$ 32 exigiria que a receita do Q3 ficasse próxima ou acima de US$ 1,210 bilhão, forte demanda nas férias de fim de ano e confiança na perspectiva de margem de EBITDA ajustado anual de aproximadamente 30%. Melhores retornos para os anunciantes e estimativas de lucro crescentes forneceriam confirmação.
O Cenário Base: Crescimento Orientado Mantém PINS Entre US$ 22 e US$ 27
O cenário base pressupõe que a receita do Q3 ficará dentro da faixa de US$ 1,190 bilhão a US$ 1,210 bilhão e que o rendimento dos anunciantes melhora gradualmente. A base de 640 milhões de usuários e os US$ 269,9 milhões de fluxo de caixa livre no Q2 sustentam o investimento contínuo em produtos, mas o crescimento orientado de 13% a 15% oferece aos investidores motivos limitados para precificar uma reaceleração imediata.
O PINS pode negociar principalmente entre US$ 22 e US$ 27 se o ARPU doméstico permanecer sólido, a monetização europeia melhorar e a orientação de margem se mantiver. Uma queda de receita ou conversão de caixa mais fraca pressionaria a faixa; vendas de fim de ano mais fortes elevariam sua extremidade superior.
O Cenário Pessimista: Crescimento Mais Lento de Publicidade Puxa PINS em Direção a US$ 18
O cenário pessimista pressupõe que os anunciantes redirecionam orçamentos quando as campanhas do Pinterest entregam retornos incrementais mais fracos. Os EUA e o Canadá respondem por US$ 880 milhões da receita trimestral, portanto, gastos domésticos mais baixos seriam difíceis de compensar pelas regiões menores. Um rendimento de anúncios mais baixo também reduziria a alavancagem operacional à medida que o Pinterest continua a financiar IA, ferramentas de compras e equipes de vendas.
Um movimento em direção a US$ 18 se tornaria mais provável se a receita do Q3 ficasse abaixo de US$ 1,190 bilhão, o comentário sobre as férias de fim de ano enfraquecer ou a orientação de margem for reduzida. Estimativas de lucro mais baixas e o custo da compensação recorrente em ações adicionariam pressão apesar do crescimento contínuo de usuários.
Previsões de Preço das Ações PINS para 2026 por Analistas de Wall Street
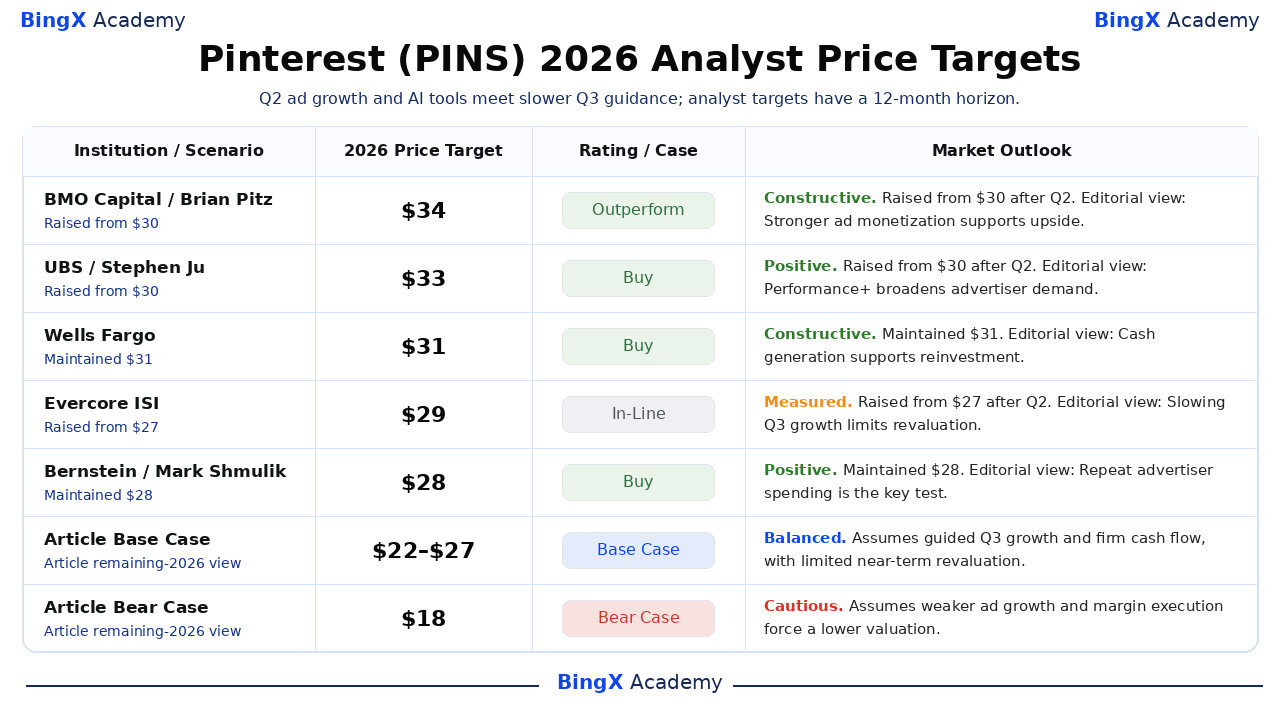
Essas cinco ações de terceiros nomeados usam um horizonte de 12 meses que se estende além de dezembro de 2026. Quando as notas publicadas omitem justificativas detalhadas, as explicações de Perspectiva de Mercado são explicitamente rotuladas como interpretações editoriais. A classificação do Wells Fargo segue a categoria de Compra normalizada do provedor. As linhas Base e Pessimista são cenários editoriais separados para o restante de 2026.
|
Instituição / Cenário |
Preço-Alvo para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
BMO Capital |
US$ 34 |
Superar |
Construtivo. 2026-08-05: Brian Pitz elevou de US$ 30 para US$ 34, mantendo Superar. Visão editorial: A monetização de anúncios mais sólida sustenta o potencial positivo. |
|
UBS |
US$ 33 |
Compra |
Positivo. 2026-08-05: Stephen Ju elevou de US$ 30 para US$ 33, mantendo Compra. Visão editorial: O Performance+ amplia a demanda dos anunciantes. |
|
Wells Fargo |
US$ 31 |
Compra |
Construtivo. 2026-10-12: Ken Gawrelski manteve Compra e o alvo de US$ 31. Visão editorial: A geração de caixa sustenta o reinvestimento. |
|
Evercore ISI |
US$ 29 |
Em Linha |
Moderado. 2026-08-05: Mark Mahaney elevou de US$ 27 para US$ 29, mantendo Em Linha. Visão editorial: A desaceleração do crescimento no Q3 limita a reavaliação. |
|
Bernstein |
US$ 28 |
Compra |
Positivo. 2026-08-20: Mark Shmulik manteve Compra e o alvo de US$ 28. Visão editorial: Os gastos recorrentes dos anunciantes são o principal teste. |
|
Cenário Base do Artigo |
22–27 |
Cenário Base |
Equilibrado. Pressupõe crescimento orientado no Q3 e fluxo de caixa sólido, com reavaliação limitada no curto prazo. |
|
Cenário Pessimista do Artigo |
US$ 18 |
Cenário Pessimista |
Cauteloso. Pressupõe que um crescimento de anúncios mais fraco e a execução de margem forçam uma avaliação mais baixa. |
Como Negociar Ações do Pinterest (PINS) na BingX
Negocie a perspectiva de publicidade com IA, monetização de compras e fluxo de caixa do Pinterest usando a BingX TradFi e as ferramentas da BingX AI. Como o PINS pode reagir fortemente à demanda dos anunciantes, métricas de usuários e orientações trimestrais, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
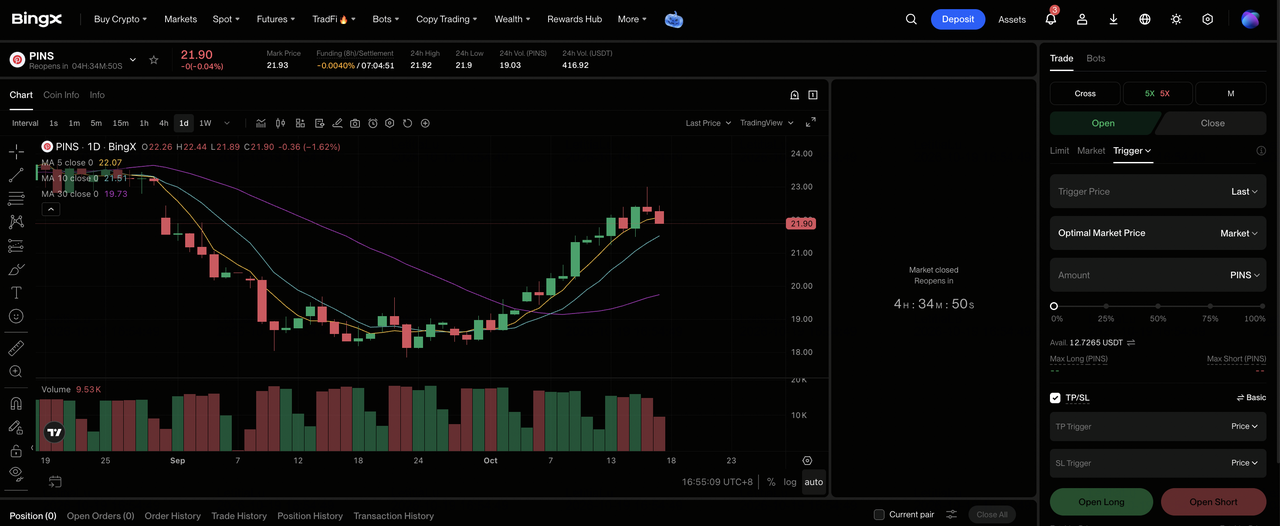
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada de TradFi no painel da exchange BingX.
Passo 2: Selecione o Pinterest (PINS). Pesquise e selecione o contrato de futuros perpétuos PINS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Posição Comprada se você espera que retornos mais sólidos para os anunciantes, ARPU doméstico e gastos disciplinados apoiem o crescimento. Selecione Abrir Posição Vendida se você espera menor demanda por anúncios, desaceleração da monetização ou uma perspectiva de margem reduzida.
Passo 4: Selecione a alavancagem e o modo de margem. Escolha Margem Isolada ou Margem Cruzada com base na sua tolerância ao risco. A queda de 13,60% do PINS no acumulado do ano mostra por que a alavancagem conservadora e o dimensionamento claro da posição são importantes.
Passo 5: Execute protocolos rigorosos de gerenciamento de risco. Defina os níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. O PINS pode reagir rapidamente a resultados, MAUs, ARPU, orçamentos de publicidade, atualizações de produtos de IA e decisões de alocação de capital.
Os 5 Principais Riscos a Monitorar para Investidores do Pinterest em 2026
O público em expansão, a monetização melhorada e a geração de caixa mais sólida do Pinterest sustentam seu potencial de crescimento a longo prazo. No entanto, a demanda por publicidade, a lucratividade internacional, a diluição dos acionistas, a alocação de capital e a concorrência em IA permanecem fatores importantes que moldam os lucros e a avaliação futuros.
- A desaceleração da demanda por publicidade pode pressionar as margens. A orientação do Q3 aponta para uma moderação do crescimento de receita para 13% a 15%. Reduções adicionais nos gastos com publicidade poderiam enfraquecer a receita frente às despesas contínuas de engenharia e vendas, limitando a alavancagem operacional e o crescimento dos lucros.
- A monetização internacional pode ficar atrás do crescimento de público. O Restante do Mundo chegou a 377 milhões de usuários ativos mensais no Q2, mas o ARPU permaneceu em US$ 0,23. A expansão do engajamento cria oportunidades substanciais, embora uma adoção mais lenta por parte dos anunciantes possa atrasar contribuições significativas de receita e lucro.
- A compensação baseada em ações pode neutralizar os ganhos por ação. O Pinterest adicionou de volta US$ 324,5 milhões em compensação baseada em ações no fluxo de caixa do Q2. Concessões contínuas de ações podem diluir os acionistas a menos que as recompras compensem as emissões, potencialmente reduzindo o caixa disponível para investimento em crescimento.
- Recompras agressivas poderiam reduzir a flexibilidade financeira. O Pinterest recomprou mais de US$ 2 bilhões em ações no acumulado do ano, enquanto o caixa e os títulos negociáveis caíram para US$ 1,275 bilhão. Recompras adicionais poderiam limitar os recursos para investimento em produtos e aquisições, tornando a alocação de capital especialmente importante durante a transição de CFO em outubro.
- A concorrência em publicidade com IA pode limitar a lucratividade. O Performance+ e a tvScientific visam melhorar a segmentação, a medição e os retornos para os anunciantes, mas as plataformas concorrentes estão investindo fortemente em capacidades semelhantes. Custos de aquisição mais elevados ou gastos recorrentes mais fracos poderiam pressionar as margens e limitar o potencial de valorização.
Considerações Finais: Vale a Pena Investir no Pinterest em 2026?
O desempenho publicitário melhorado do Pinterest fornece uma base mais sólida para sua perspectiva de investimento, com a receita do Q2 crescendo 18%, a monetização doméstica se fortalecendo e o fluxo de caixa livre aumentando 37%. A automação Performance+, a integração com o Shopify e a tvScientific poderiam expandir o alcance dos anunciantes e melhorar a conversão, criando oportunidades para maior crescimento de receita e margem. A questão-chave é se essas iniciativas podem sustentar os gastos e a lucratividade dos anunciantes à medida que o crescimento de receita de curto prazo se modera.
O cenário otimista de US$ 32 depende de uma demanda publicitária mais sólida, gastos nas festas de fim de ano e melhora contínua de margem, enquanto o cenário pessimista de US$ 18 reflete uma monetização mais fraca e pressão de avaliação. O cenário base de US$ 22 a US$ 27 pressupõe uma execução estável dentro da orientação da administração. Os investidores podem acompanhar os próximos resultados do Q3, as tendências de ARPU doméstico, os retornos dos anunciantes e o fluxo de caixa ajustado pela diluição para avaliar se os investimentos em IA e compras do Pinterest podem sustentar uma recuperação duradoura.
Aviso de Risco: Investir em PINS envolve risco de perda de capital. Ciclos de publicidade, concorrência em IA, monetização internacional, compensação baseada em ações e decisões de alocação de capital podem afetar os lucros futuros e o desempenho do preço das ações. Os investidores devem avaliar esses riscos e realizar pesquisas independentes antes de investir.
Leitura Relacionada
- Previsão de Preço do Shopify (SHOP) para 2026: Os Pagamentos e o Comércio com IA Podem Impulsionar o SHOP Rumo a US$ 210?
- Previsão de Preço do Reddit (RDDT) para 2026: As Oportunidades de Dados com IA Podem Impulsionar o RDDT Rumo a US$ 300?
- Previsão de Preço da Meta (META) para 2026: A Monetização com IA Pode Impulsionar o META Rumo a US$ 1.000?
- Previsão de Preço da Snap Inc. (SNAP) para 2026: O Crescimento em Publicidade e Assinaturas Pode Impulsionar o SNAP Rumo a US$ 10?
- Previsão de Preço da Alibaba (BABA) para 2026: O Crescimento de 45% na Nuvem Pode Impulsionar o BABA Rumo a US$ 230?
