
A QuantumScape (QS) desenvolve tecnologia de bateria de metal de lítio de estado sólido para veículos elétricos e outros mercados de armazenamento de energia. Seu design substitui o ânodo convencional de grafite ou silício por uma arquitetura sem ânodo e usa um separador cerâmico proprietário destinado a apoiar maior densidade de energia, carregamento mais rápido e maior segurança. Essa ambição técnica dá à QuantumScape exposição a uma grande transição de bateria, mas deixa a ação sensível ao rendimento de fabricação, tempo de qualificação e custo de mudança da produção piloto para escala comercial.
O último trimestre mostrou engajamento comercial mensurável sem remover o risco de expansão. A perda líquida GAAP Q2 2026 da QuantumScape diminuiu para $98,2 milhões de $114,7 milhões um ano antes, a perda de EBITDA ajustado foi de $64,2 milhões e os faturamentos de clientes atingiram $10,8 milhões. Os faturamentos do primeiro semestre de $21,8 milhões já excederam os $19,5 milhões registrados em todo 2025, enquanto $859,0 milhões de liquidez apoiaram uma pista de desenvolvimento de vários anos.
A previsão da ação QS para 2026 agora se centra em duas visões concorrentes:
- O caso de industrialização e validação de parceiros: A produção Eagle Line, produção do separador Cobra e trabalho com PowerCo, Honda, Murata e Corning demonstram que a tecnologia pode avançar de amostras automotivas para fabricação repetível de alto volume.
- O caso de rendimento e tempo de comercialização: A qualificação de células demora mais do que esperado, as necessidades de capital aumentam e receita significativa de royalties ou produtos permanece muito distante para compensar as perdas contínuas anuais de EBITDA ajustado de $250 milhões a $275 milhões.
Este guia decompõe a previsão da ação QS, cenários de preço 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de lucros Q2 da QuantumScape de 22 de julho de 2026, arquivamento trimestral e dados de mercado até 24 de setembro, além de como negociar futuros da ação QS no BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da QuantumScape Devem Saber em Setembro de 2026
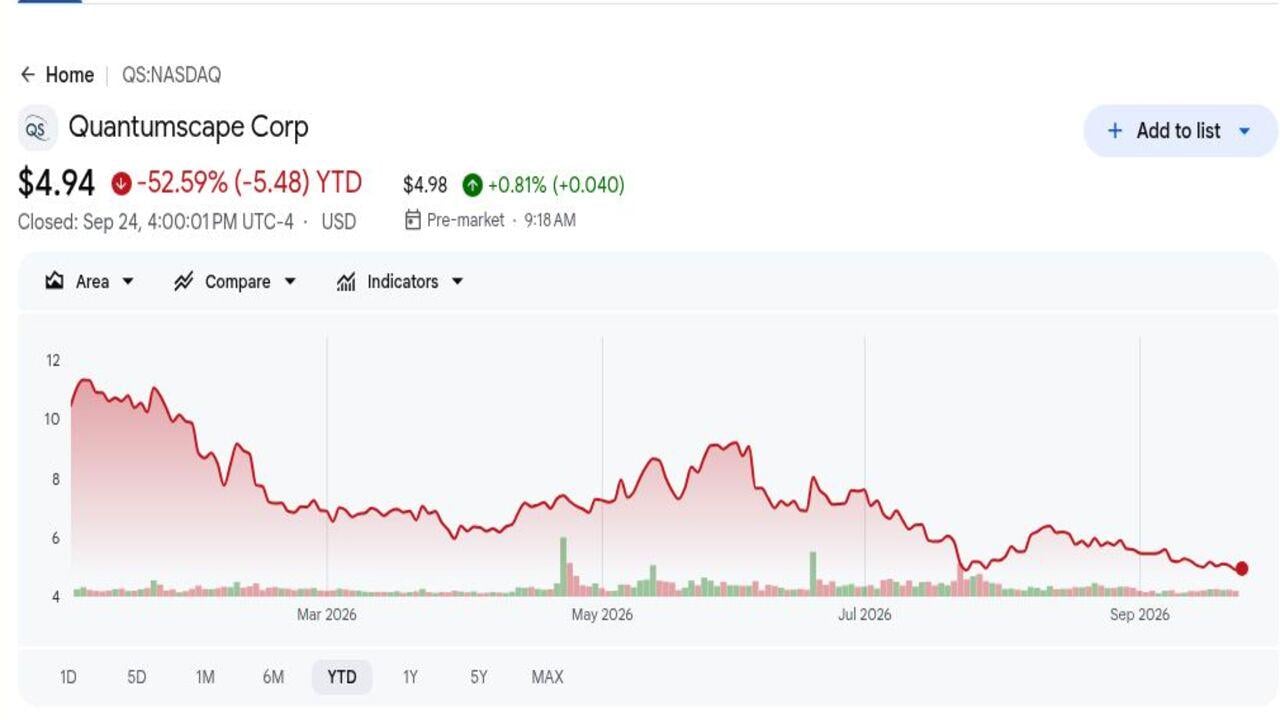
- QS fechou em $4,94 e estava em baixa de 52,59% em 2026: As ações terminaram perto da mínima de 52 semanas de $4,76 depois de negociar tão alto quanto $19,07. O declínio mostra que os investidores mudaram o foco dos marcos técnicos para produção comercial e qualificação de clientes.
- A perda líquida GAAP Q2 diminuiu em $16,5 milhões para $98,2 milhões: As despesas operacionais caíram 14,2% para $106,1 milhões, embora a QuantumScape permaneça pré-receita sob GAAP. A gestão ainda espera uma perda de EBITDA ajustado de ano completo de $250 milhões a $275 milhões.
- Os faturamentos de clientes do primeiro semestre atingiram $21,8 milhões: O total já excedeu os $19,5 milhões gerados durante todo 2025. Os faturamentos não são receita GAAP, mas mostram que os clientes estão financiando trabalho de desenvolvimento conforme os programas avançam através de marcos técnicos.
- A liquidez terminou Q2 em $859,0 milhões: Caixa e títulos negociáveis aumentaram $61,5 milhões de um ano antes. O saldo dá à QuantumScape mais tempo para escalar Eagle Line e completar qualificação automotiva sem retornar imediatamente aos mercados de capital.
- A orientação capex 2026 caiu para $27 milhões a $37 milhões: O ponto médio declinou em $18 milhões da faixa anterior de $40 milhões a $60 milhões. Menor gasto estende a pista, embora os investidores ainda precisem de evidência de que o controle de custos não retarda a industrialização do separador e células.
O que é QuantumScape (QS)?
A QuantumScape é uma empresa de desenvolvimento de baterias fundada em 2010 para comercializar células de metal de lítio de estado sólido. Sua propriedade intelectual central combina um separador sólido cerâmico com uma arquitetura de célula sem ânodo, que forma o ânodo de metal de lítio durante o carregamento em vez de fabricar um na célula. A empresa atualmente ganha pouca ou nenhuma receita de produto GAAP, então o valor do investidor depende de marcos técnicos, desenvolvimento financiado por clientes, economia de licenciamento e eventual receita de royalties ou produção. Aplicações automotivas permanecem o mercado central porque alcance, tempo de carga, segurança e peso do pacote podem influenciar a economia do veículo.
Sua estratégia de longo prazo combina produção piloto interna com parcerias que podem mover a tecnologia para fábricas de escala automotiva. PowerCo, a empresa de baterias do Volkswagen Group, detém um caminho de licença e concordou com pagamentos de até $131 milhões ao longo de dois anos para trabalho conjunto de industrialização. A QuantumScape também trabalha com Honda na avaliação automotiva e com Murata Manufacturing e Corning na expansão do separador cerâmico. Eagle Line e o processo Cobra são destinados a provar produção repetível, enquanto células de formato maior e armazenamento estacionário criam caminhos adicionais além do programa automotivo QSE-5 original.
Leia Mais: Previsão de Preço Tesla (TSLA) 2026: Podem Robotaxi e Optimus Empurrar Ação TSLA para $500?
Visão Geral dos Lucros Q2 2026 da QuantumScape (QS): Menores Perdas e Faturamentos Mais Fortes Estendem a Pista de Caixa
A QuantumScape reportou uma perda líquida GAAP de $98,2 milhões versus $114,7 milhões um ano antes, $106,1 milhões de despesa operacional e uma perda de EBITDA ajustado de $64,2 milhões. Os faturamentos de clientes foram de $10,8 milhões para Q2 e $21,8 milhões para o primeiro semestre, excedendo os $19,5 milhões gerados em todo 2025. A liquidez terminou em $859,0 milhões, enquanto a orientação capex 2026 foi reduzida para $27 milhões a $37 milhões. O principal trade-off é melhor disciplina de capital contra um cronograma de comercialização que ainda requer anos de execução.
Leia Mais: Visão Geral dos Lucros Q2 2026 da QuantumScape (QS): Perda de $64,2M Envia Ações Para Baixo 12,95%
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Perda líquida GAAP Q2 |
-$114,7M um ano antes |
-$98,2M |
Melhorou. Diminuiu em $16,5M ano a ano. |
|
Despesas operacionais Q2 |
$123,6M um ano antes |
$106,1M |
Menor. Declinou 14,2% ano a ano. |
|
Perda de EBITDA ajustado Q2 |
Expectativas da empresa |
-$64,2M |
Na linha. Permaneceu dentro do plano anual. |
|
Faturamentos de clientes Q2 |
$19,5M em todo 2025 |
$10,8M; $21,8M H1 |
Avançado. H1 excedeu ano completo 2025. |
|
Capex Q2 |
$8,6M um ano antes |
$4,6M |
Menor. Declinou 46,2% ano a ano. |
|
Liquidez Q2 |
$797,5M um ano antes |
$859,0M |
Maior. Aumentou $61,5M ano a ano. |
|
Perspectiva de perda EBITDA ajustado AF2026 |
-$250M a -$275M anterior |
-$250M a -$275M |
Reafirmado. Gastos de desenvolvimento permanecem substanciais. |
|
Perspectiva capex AF2026 |
$40M a $60M anterior |
$27M a $37M |
Reduzido. Ponto médio caiu $18M. |
- A perda líquida de $98,2 milhões diminuiu em 14,4%: A melhoria ano a ano de $16,5 milhões mostra melhor controle de custos, embora a QuantumScape ainda dependa de futura comercialização em vez de lucros atuais. A eficiência operacional portanto permanece importante para estender a pista.
- As despesas operacionais caíram 14,2% para $106,1 milhões: O declínio de $123,6 milhões ajuda a preservar $859,0 milhões de liquidez enquanto a QuantumScape financia expansão do separador e desenvolvimento de formato maior. Custos menores fornecem mais espaço para atingir os próximos estágios de qualificação automotiva e armazenamento.
- Faturamentos do primeiro semestre de $21,8 milhões superaram o total de ano completo 2025: Pagamentos de parceiros excederam a figura anterior de $19,5 milhões de ano completo, mostrando engajamento de cliente mais forte. Faturamentos não são receita GAAP, então investidores ainda precisam de evidência de que esses programas convertem em demanda comercial sustentada.
- Capex Q2 caiu 46,2% para $4,6 milhões: Menor gasto em instalações e equipamentos apoiou uma redução de $18 milhões no ponto médio de capex anual. Futura produção de escala comercial ainda exigirá capital de parceiro, rendimentos estáveis e transferência de tecnologia bem-sucedida.
- A orientação de perda EBITDA ajustado anual permaneceu em $250 milhões a $275 milhões: A faixa inalterada mostra que o progresso técnico ainda não mudou materialmente o perfil de consumo de caixa. O tempo dos marcos portanto permanece central para como os investidores avaliam a liquidez da QuantumScape e caminho de comercialização.
Perspectiva de Investimento 2026 da QuantumScape (QS): Caso Otimista $10 vs. Caso Pessimista $3
A perspectiva 2026 da QuantumScape depende de se a produção do separador, qualificação de clientes e desenvolvimento financiado por parceiros podem mover a empresa mais perto da produção de bateria em escala comercial. O lado positivo vem de produção Eagle Line mais forte e validação de cliente mais ampla, enquanto atrasos de fabricação, perdas continuadas e diluição futura permanecem os principais riscos.
O Caso Otimista: Progresso Mais Forte de Produção de Bateria Empurra QS Para $10
O Caso Otimista assume que Eagle Line demonstra throughput estável do separador Cobra e amostras QSE-5 atendem aos requisitos de performance automotiva. O programa da PowerCo, que pode fornecer até $131 milhões ao longo de dois anos, converte trabalho técnico em marcos financiados maiores enquanto Honda e outros clientes ampliam a validação.
Um movimento para $10 exigiria que os faturamentos permaneçam acima do ritmo de $21,8 milhões do primeiro semestre, perda anual de EBITDA ajustado permaneça dentro de $250 milhões a $275 milhões, e liquidez permaneça confortavelmente acima de $700 milhões. Rendimentos de fabricação repetível e qualificação de cliente importariam mais que outro recorde de laboratório.
O Caso Base: Progresso Constante de Cliente Mantém QS Entre $6 e $8
O Caso Base assume que a produção do separador e testes de cliente continuam avançando, mas receita comercial de veículos permanece além de 2026. Menor capex e $859 milhões de liquidez protegem a pista, enquanto a ausência de receita GAAP limita o quanto os investidores podem re-avaliar a ação.
QS poderia negociar principalmente entre $6 e $8 se capex anual permanecer dentro de $27 milhões a $37 milhões e faturamentos de parceiros continuarem. Datas de qualificação perdidas ou liquidez caindo abaixo de $700 milhões enfraqueceria a faixa mesmo se a performance subjacente da célula permanecer competitiva.
O Caso Pessimista: Atrasos de Fabricação Puxam QS Para $3
O Caso Pessimista assume que rendimento cerâmico, consistência multicamada ou qualificação automotiva escorrega novamente. Um cronograma mais longo estenderia perdas anuais perto de $250 milhões a $275 milhões e aumentaria a probabilidade de que a QuantumScape eventualmente precise de capital de ações adicional.
Um movimento para $3 se tornaria mais provável se faturamentos declinarem, produção Eagle Line perca metas internas ou programas de parceiros se estreitem. Menos células validadas atrasaria o fluxo de caixa de licenciamento, aumentaria o risco de diluição e reduziria o valor que investidores atribuem a futuros lucros comerciais.
Previsões de Preço da Ação QS para 2026 Por Analistas de Wall Street
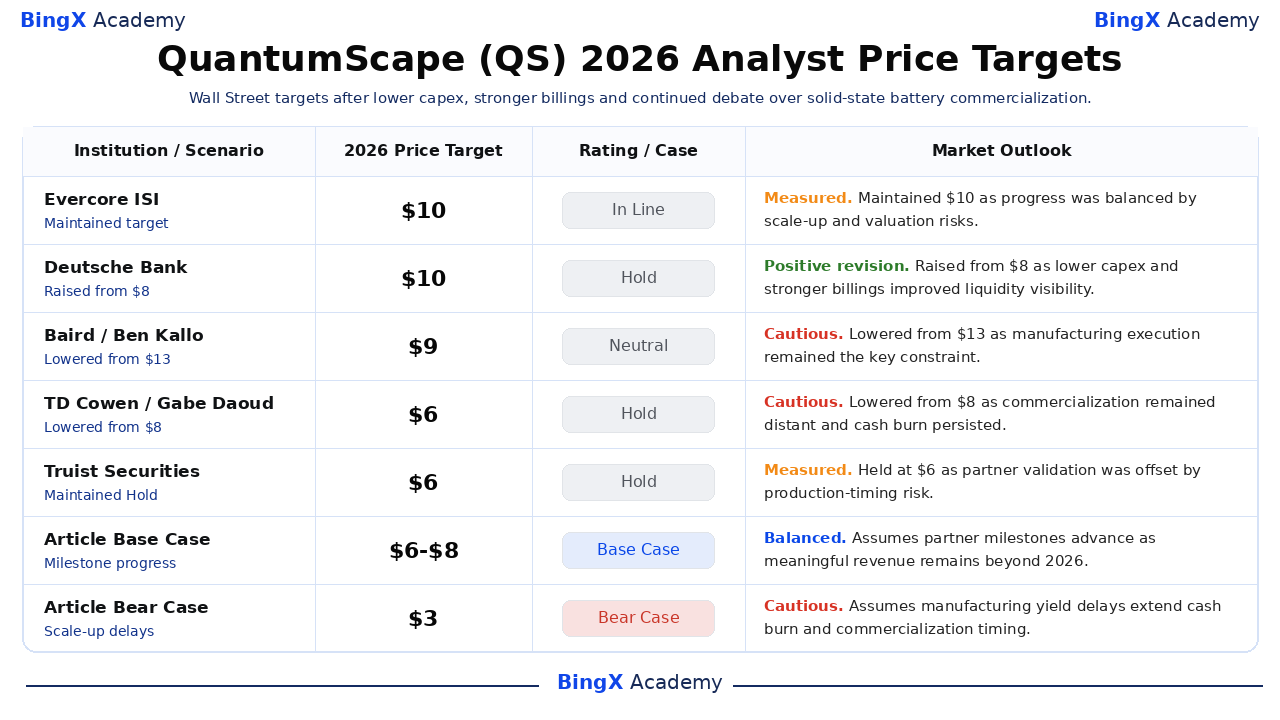
As cinco ações datadas abaixo abrangem $6 a $10 e mostram como analistas equilibram progresso de parceiros contra risco de expansão. As linhas finais Base e Pessimista são cenários editoriais da BingX Academy e são rotuladas separadamente, então não devem ser lidas como metas de pesquisa institucional.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Evercore ISI |
$10 |
Em Linha |
Medido. 28 de julho: manteve $10 já que progresso foi equilibrado por riscos de expansão e avaliação. |
|
Deutsche Bank |
$10 |
Hold |
Revisão positiva. 24 de julho: aumentou de $8 já que menor capex e faturamentos mais fortes melhoraram visibilidade. |
|
Baird |
$9 |
Neutro |
Cauteloso. 24 de julho: reduziu de $13 já que execução de fabricação permaneceu a restrição. |
|
TD Cowen |
$6 |
Hold |
Cauteloso. 24 de julho: reduziu de $8 já que comercialização permaneceu distante. |
|
Truist Securities |
$6 |
Hold |
Medido. 23 de abril: validação de parceiro foi compensada por risco de tempo de produção. |
|
Caso Base do Artigo |
$6-$8 |
Caso Base |
Equilibrado. Assume marcos de parceiros avançam já que receita significativa permanece além de 2026. |
|
Caso Pessimista do Artigo |
$3 |
Caso Pessimista |
Cauteloso. Assume atrasos de rendimento estendem queima de caixa e tempo de comercialização. |
Como Negociar a Ação QuantumScape (QS) no BingX
Negocie a perspectiva de industrialização de bateria, faturamentos de parceiros e liquidez da QuantumScape usando BingX TradFi e ferramentas BingX AI. Porque QS pode reagir bruscamente a resultados de amostra, acordos de cliente e mudanças de financiamento, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
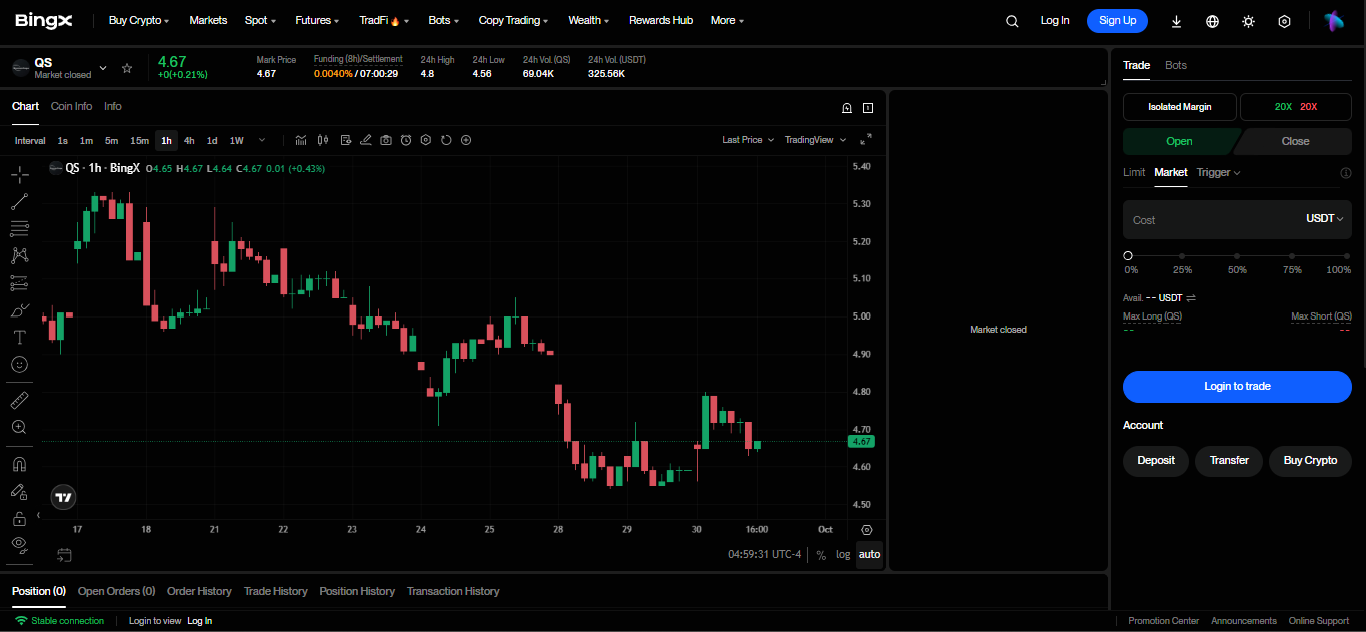
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione QuantumScape (QS). Procure e selecione o contrato de futuros perpétuos QS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se marcos de produção e faturamentos de parceiros melhorarem. Selecione Abrir Short se atrasos de rendimento ou riscos de financiamento enfraqueceram a perspectiva.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O declínio de 52,59% no acumulado do ano mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. QS pode reagir rapidamente a dados de células, tempo de qualificação, faturamentos e liquidez.
Top 5 Riscos Para Observar Para Investidores da QuantumScape em 2026
A avaliação da QuantumScape depende de transformar marcos técnicos em produção industrial repetível. Atrasos na fabricação, programas de clientes ou financiamento poderiam empurrar o fluxo de caixa mais para frente e reduzir o valor futuro por ação.
- O rendimento de fabricação poderia atrasar a comercialização: Um separador que funciona no laboratório ainda precisa ser produzido consistentemente em escala. Rendimentos menores aumentariam custos unitários, retardariam qualificação de cliente e empurrariam receita de royalties mais para o futuro.
- Perdas anuais permanecem altas: A perspectiva de perda de EBITDA ajustado de $250 milhões a $275 milhões poderia reduzir o saldo de liquidez de $859 milhões antes que royalties significativas comecem. Marcos de cliente atrasados aumentariam a probabilidade de financiamento futuro e diluição.
- Concentração PowerCo aumenta risco de execução: Até $131 milhões de trabalho financiado fortalece validação, mas contratempos em um programa principal poderiam afetar materialmente faturamentos, cronogramas de qualificação e receita de licença esperada.
- Tecnologias de bateria concorrentes continuam melhorando: Melhor carregamento de íon-lítio, ânodos ricos em silício e designs rivais de estado sólido poderiam estreitar a vantagem de performance da QuantumScape antes do lançamento. Isso poderia enfraquecer poder de precificação e retardar adoção de parceiros.
- Diluição de ações pode reduzir upside por ação: Se expansão requer mais capital do que parceiros fornecem, novas ações poderiam espalhar valor comercial eventual através de uma contagem maior de ações. O impacto seria maior se financiamento ocorre após outro declínio de preço de ação.
Pensamentos Finais: Você Deveria Investir na QuantumScape em 2026?
A QuantumScape entrou na segunda metade com disciplina de capital mais forte e financiamento tangível de cliente. A perda líquida diminuiu para $98,2 milhões, faturamentos do primeiro semestre excederam todo 2025, orientação capex caiu e liquidez atingiu $859 milhões. Esses fatos melhoram sobrevivência e validação, mas ainda não provam fabricação comercial, rendimentos automotivos repetíveis ou receita GAAP durável de produção em escala.
O caminho para $10 requer produção Eagle Line repetível, financiamento de parceiro continuado e liquidez estável. O Caso Pessimista $3 reflete atrasos de rendimento, perdas estendidas e diluição. Traders conservadores podem monitorar faturamentos, throughput do separador, qualificação automotiva e liquidez juntos antes de tratar um marco técnico como uma inflexão comercial que pode apoiar receita recorrente e fluxo de caixa positivo.
Lembrete de Risco: Negociar e investir em ações como QS envolve risco de perda de capital. Atrasos de desenvolvimento, mudanças de financiamento e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço Tesla (TSLA) 2026: Podem Robotaxi e Optimus Empurrar Ação TSLA para $500?
- Previsão de Preço IonQ (IONQ) 2026: Pode Crescimento Quântico Full-Stack Empurrar IONQ Para $65?
- Previsão de Preço Rocket Lab (RKLB) 2026: Podem Novo Foguete e Crescimento de Defesa Empurrar RKLB Para $150?
- Previsão de Preço Virgin Galactic (SPCE) 2026: Pode Teste Delta Empurrar SPCE Para $5?
- Previsão de Preço Lockheed Martin (LMT) 2026: Pode Backlog Recorde Empurrar LMT Para $700?
