
Palo Alto Networks (PANW) — це корпоративна компанія кібербезпеки, що охоплює мережеву безпеку, захист хмари, операції безпеки та ідентифікацію. Її брандмауери нового покоління залишаються важливою основою, тоді як рекурентні програмні платформи, такі як Prisma, Cortex та нещодавно розширений бізнес ідентичності Idira, стають більш важливими для довгострокового зростання. Ця ширша платформа дає PANW експозицію до консолідації постачальників та витрат на безпеку ШІ, хоча це також збільшує ризики інтеграції, виконання та оцінки.
Останній квартал показав швидке розширення з розширенням розриву між звітною та основною прибутковістю. Доходи Palo Alto Networks за фіскальний Q4 2026 зросли на 34% до $3,41 млрд, ARR безпеки нового покоління збільшився на 63% до $9,10 млрд, а RPO зріс на 34% до $21,2 млрд. Не-GAAP EPS досяг $1,02, хоча чистий збиток за GAAP у $282 млн показав, як облік поглинань та фінансування може ускладнити картину прибутків.
Прогноз акцій PANW на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок ШІ-безпеки та платформізації: клієнти можуть консолідувати мережеву, хмарну, операційну безпеку та безпеку ідентичності на Palo Alto Networks, поки поглинені бізнеси додають рекурентні доходи та операційний важіль.
- Випадок інтеграції та органічного зростання: витрати на хмару, розмивання та витрати на інтеграцію можуть тиснути на маржі, якщо поглинене зростання маскує слабші органічні бронювання або сповільнює перехресні продажі.
Цей посібник розкриває прогноз акцій PANW, сценарії цін на 2026 рік, ключові ризики та аналітичні прогнози, спираючись на звіт про прибутки за фіскальний Q4 2026 від 1 вересня Palo Alto Networks, щорічну звітність та ринкові дані до 18 вересня, плюс як торгувати ф'ючерсами акцій PANW на BingX TradFi з забезпеченням USDT.
Топ-5 речей, які інвестори Palo Alto Networks повинні знати у вересні 2026
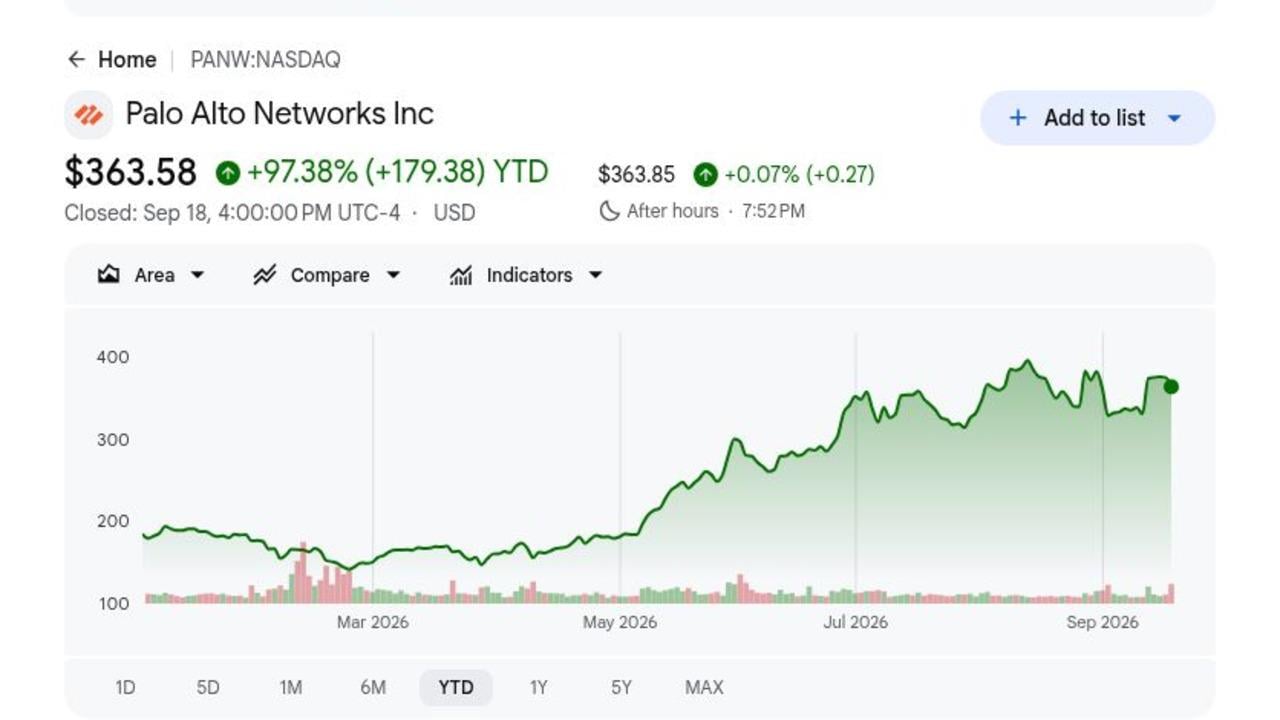
- PANW закрився на $363,58 після зростання на 97,38% у 2026 році: Закриття 18 вересня залишалось нижче середньої цілі аналітиків Google Finance у $408,53, незважаючи на майже подвоєння з початку року. Подальше зростання тепер більше залежить від підвищення оцінок та виконання, ніж від ентузіазму сектору.
- Доходи Q4 досягли $3,410 млрд, зростання на 34%: Доходи перевищили консенсус у $3,35 млрд приблизно на $58 млн. Підписки та підтримка внесли $2,672 млрд, або 78% від загального доходу, показуючи, що рекурентні програмні послуги та сервіси тепер домінують у бізнесі.
- ARR безпеки нового покоління зріс на 63% до $9,10 млрд: Palo Alto Networks додала майже $1 млрд чистого нового NGS ARR у Q4, поки RPO збільшився на 34% до $21,2 млрд. Прискорення підтримує платформну стратегію, хоча поглинання роблять органічне зростання важливим показником для спостереження.
- Скорегований вільний грошовий потік досяг $1,289 млрд у Q4: Генерація готівки зросла на 35% рік до року, тоді як річна маржа скорегованого вільного грошового потоку досягла 38,4%. Керівництво направляло маржу фіскального 2027 року на 38,0%, оскільки витрати на хостинг хмари та поглинання залишаються підвищеними.
- Керівництво доходів фіскального 2027 досягло $14,10 млрд до $14,20 млрд: Середня точка стоїть приблизно на $310 млн вище консенсусу FactSet у $13,84 млрд, цитованого після прибутків. Керівництво також очікує NGS ARR від $11,075 млрд до $11,175 млрд та продовжує націлюватись на $20 млрд до фіскального 2030 року.
Що таке Palo Alto Networks (PANW)?
Palo Alto Networks розробляє продукти кібербезпеки, що використовуються підприємствами, урядами та постачальниками послуг для захисту мереж, хмарних робочих навантажень, кінцевих точок, додатків, даних та ідентичностей. Компанія продає апаратні брандмауери поряд з програмними підписками, підтримкою та хмарними сервісами, створюючи суміш доходів від продуктів та рекурентних контрактних доходів. Її основні платформи включають мережеву безпеку та безпеку ШІ, операції безпеки Cortex, Prisma Cloud та портфоліо безпеки ідентичності Idira. Більше ніж 70 000 клієнтів використовують її продукти, тоді як Unit 42 надає розвідку про загрози та експертизу реагування на інциденти, що інформує розробку продуктів та взаємодію з клієнтами.
Довгострокова стратегія зосереджена на платформізації, яка заохочує клієнтів консолідувати окремі інструменти безпеки на менші інтегровані платформи Palo Alto Networks. CyberArk розширює привілейований доступ та безпеку ідентичності, Chronosphere додає спостережуваність хмари, а Console розширює Cortex в агентські корпоративні операції. Prisma AIRS перевищив $100 млн ARR протягом чотирьох кварталів, XSIAM перевищив $700 млн ARR з більш ніж 1000 клієнтами, а керівництво розкрило великі угоди платформи Q4 вартістю $126 млн, $72 млн та $53 млн. Ці доповнення розширюють можливості за межі брандмауерів, хоча успішна інтеграція визначає, чи створює розширене портфоліо стійкі перехресні продажі, а не вищу складність.
Огляд прибутків Palo Alto Networks (PANW) Q4 FY2026: Зростання доходів, ARR та грошового потоку
Palo Alto Networks надала $3,410 млрд доходу проти очікуваних $3,35 млрд, не-GAAP EPS $1,02 проти очікуваних $0,98 та NGS ARR $9,10 млрд, зростання на 63%. RPO зріс на 34% до $21,2 млрд, тоді як скорегований вільний грошовий потік досяг $1,289 млрд. Керівництво доходів фіскального 2027 року від $14,10 млрд до $14,20 млрд перевищило консенсус FactSet у $13,84 млрд, хоча чистий збиток за GAAP у $282 млн та нижча валова маржа тримали якість поглинання та прибутковість у центрі дебатів.
|
Фінансовий показник |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Доходи Q4 FY2026 |
Консенсус $3,35 млрд |
$3,410 млрд |
Перевищення. Приблизно на $58 млн вище консенсусу та зростання на 34% YoY. |
|
Q4 не-GAAP розбавлений EPS |
Консенсус $0,98 |
$1,02 |
Перевищення. На чотири центи вище консенсусу та на сім центів вище попереднього року. |
|
Q4 GAAP розбавлений EPS |
$0,36 рік тому |
$(0,35) |
Зниження. Поглинання та конвертовані облігації призвели до збитку за GAAP. |
|
ARR безпеки нового покоління |
$5,58 млрд рік тому |
$9,10 млрд |
Прискорення. ARR зріс на 63% та додав майже $1 млрд протягом Q4. |
|
Залишкові зобов'язання з виконання |
$15,8 млрд рік тому |
$21,2 млрд |
Розширення. Контрактний бекло зріс на 34% YoY. |
|
Q4 не-GAAP операційний дохід |
$768 млн рік тому |
$1,011 млрд |
Покращення. Операційний дохід зріс на 32% незважаючи на витрати інтеграції. |
|
Q4 скорегований вільний грошовий потік |
$954 млн рік тому |
$1,289 млрд |
Покращення. Генерація готівки зросла на 35% YoY. |
|
Перспектива доходів Q1 FY2027 |
— |
$3,300-$3,310 млрд |
Перспектива зростання. Керівництво очікує 33%-34% YoY зростання. |
|
Перспектива доходів FY2027 |
Консенсус FactSet $13,84 млрд |
$14,10-$14,20 млрд |
Вище консенсусу. Середня точка означає 23%-24% зростання. |
|
Маржа скорегованого вільного грошового потоку FY2027 |
38,4% у FY2026 |
38,00% |
Стійкий. Керівництво поглинає інтеграційні та хмарні інвестиції. |
- Доходи в $3,410 млрд перевищили консенсус приблизно на $58 млн: Доходи зросли на 34% з $2,536 млрд рік тому. Доходи від підписок та підтримки досягли $2,672 млрд, підтверджуючи, що рекурентні сервіси залишаються основним двигуном зростання, навіть коли поглинання ускладнюють органічне порівняння.
- Не-GAAP EPS $1,02 перевищив консенсус на $0,04: Не-GAAP операційний дохід зріс до $1,011 млрд з $768 млн, підтримуючи маржу 29,6%. Збиток за GAAP на акцію $0,35 показує, чому інвестори все ще потребують відстежувати коригування, пов'язані з поглинанням, поряд з операційним прогресом.
- NGS ARR досяг $9,10 млрд та зріс на 63%: Palo Alto Networks додала майже $1 млрд NGS ARR за один квартал, тоді як платформізовані клієнти показали чисте утримання доходів вище 120%. Близько 220 додаткових платформізацій у Q4 підтримують історію перехресних продажів, хоча очікується, що зростання ARR фіскального 2027 року сповільниться до 22%-23%.
- Скорегований вільний грошовий потік зріс на 35% до $1,289 млрд: Річний скорегований вільний грошовий потік досяг $4,414 млрд з маржею 38,4%. Перспектива керівництва на 38,0% фіскального 2027 року свідчить про те, що генерація готівки має залишатися сильною незважаючи на вищі витрати на хостинг хмари та інтеграцію.
- Керівництво доходів фіскального 2027 року від $14,10 млрд до $14,20 млрд означає 23%-24% зростання: Очікується, що доходи Cortex зростуть приблизно на 30%, тоді як Idira очікується генерувати близько $1,5 млрд з високими підлітковими до 20% про-форма зростанням. Виконання тепер залежить від плавної інтеграції та стійкого органічного попиту на мережеву безпеку.
Інвестиційний прогноз Palo Alto Networks (PANW) на 2026: Бичачий сценарій $475 проти Ведмежого сценарію $300
Прогноз Palo Alto Networks на 2026 рік залежить від того, чи можуть консолідація платформи, попит на безпеку ШІ та недавні поглинання підтримати сильне зростання ARR без ослаблення маржі. Потенціал зростання походить від глибших перехресних продажів та швидшої інтеграції, тоді як повільніший органічний попит та стиснення оцінки залишаються основними ризиками.
Бичачий сценарій: Сильний попит на безпеку ШІ штовхає PANW до $475
Бичачий сценарій передбачає, що клієнти продовжують консолідувати витрати на безпеку через мережеву безпеку та безпеку ШІ, Cortex, хмару та Idira. NGS ARR повинен буде завершити фіскальний 2027 рік вище стелі керівництва у $11,175 млрд, тоді як великі контракти та більше ніж 120% утримання серед платформізованих клієнтів підтримають сильніші перехресні продажі.
Рух до $475 потребуватиме інтеграції CyberArk та Chronosphere на три-шість місяців попереду плану, операційної маржі понад 29,5% та маржі вільного грошового потоку близько 38%. Продовжене зростання від Prisma AIRS, XSIAM та спостережуваності показало б, що ШІ розширює можливості доходів без ослаблення прибутковості.
Базовий сценарій: Стійке зростання безпеки тримає PANW між $380 та $420
Базовий сценарій передбачає, що доходи фіскального 2027 року досягнуть близько середньої точки у $14,15 млрд, а NGS ARR досягне приблизно $11,1 млрд. Платформізація залишається ефективною, хоча інвестори відокремлюють звітне 63% зростання ARR від повільнішого органічного зростання та чекають чіткішого доказу того, що поглинені доходи можуть підтримувати поточні маржі.
PANW може торгуватися переважно між $380 та $420 за цих умов. Зростання RPO близько 20%, операційна маржа близько 29,5% та маржа скорегованого вільного грошового потоку близько 38% підтримали б діапазон. Слабші органічні бронювання або затримані синергії поглинання обмежили б подальше зростання.
Ведмежий сценарій: Повільніше зростання та вищі витрати тягнуть PANW до $300
Ведмежий сценарій передбачає, що органічний попит сповільнюється після прискорення, керованого поглинанням, тоді як витрати на хостинг хмари, апаратне забезпечення та інтеграцію тиснуть на маржі. Зростання NGS ARR нижче 22%, зростання RPO нижче 19% або слабше утримання серед платформізованих клієнтів кинуло б виклик стратегії консолідації.
Рух до $300 став би більш імовірним, якщо доходи фіскального 2027 року впадуть нижче $14,1 млрд, операційна маржа не досягне 29,5% або розмивання ослабить зростання прибутку на акцію. PANW все ще може розширюватися за цього сценарію, але нижчий коефіцієнт оцінки відобразив би слабшу довіру до якості та прибутковості цього зростання.
Прогнози ціни акцій PANW на 2026 рік від аналітиків Волл-стріт
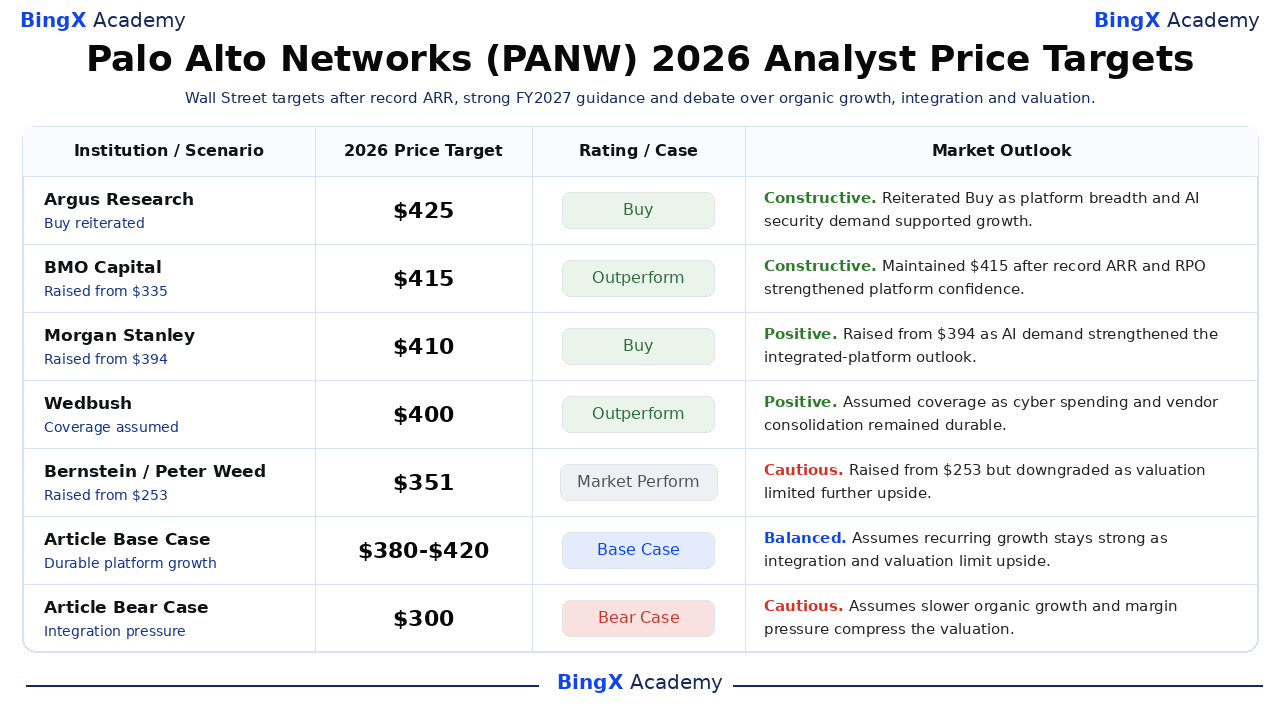
Волл-стріт залишався загалом конструктивним після Q4, хоча цілі від $351 до $425 показують незгоду щодо зростання, керованого поглинанням, та оцінки. Google Finance перерахував середню ціль у $408,53 серед 41 аналітика станом на 21 вересня, порівняно з закриттям 18 вересня у $363,58. Таблиця тримає дії аналітиків окремо від редакційних базового та ведмежого сценаріїв статті.
|
Інституція / Сценарій |
Ціна на 2026 |
Рейтинг / Випадок |
Ринковий прогноз |
|
Argus Research |
$425 |
Купувати |
Конструктивний. 3 вересня: підтвердив Купувати, оскільки широта платформи та попит на безпеку, керований ШІ, підтримали перспективи премієм зростання. |
|
BMO Capital |
$415 |
Перевищення |
Конструктивний. 2 вересня: підтримав $415 після рекордного ARR та RPO, які зміцнили довіру до платформізації. |
|
Morgan Stanley |
$410 |
Купувати |
Позитивний. 20 вересня: підняв з $394, оскільки попит на безпеку ШІ та інтегровані платформи підтримали подальше зростання. |
|
Wedbush |
$400 |
Перевищення |
Позитивний. 10 вересня: розпочав покриття, оскільки стійкі витрати на кібербезпеку підтримали консолідацію постачальників. |
|
Bernstein |
$351 |
Ринкова ефективність |
Обережний. 17 вересня: підняв з $253, але знизив рейтинг, оскільки оцінка та зростання, керовані поглинанням, обмежили зростання. |
|
Базовий сценарій статті |
$380-$420 |
Базовий сценарій |
Збалансований. Передбачає, що рекурентне зростання залишається сильним, оскільки інтеграційні витрати та оцінка обмежують зростання. |
|
Ведмежий сценарій статті |
$300 |
Ведмежий сценарій |
Обережний. Передбачає, що повільніше органічне зростання та тиск маржі стискають оцінку. |
Як торгувати акціями Palo Alto Networks (PANW) на BingX
Торгуйте перспективами безпеки ШІ, платформізації та інтеграції Palo Alto Networks, використовуючи BingX TradFi та BingX AI інструменти. Оскільки PANW може різко реагувати на прибутки, дії аналітиків, поглинання та зміни оцінки сектору безпеки, трейдери повинні визначити як каталізатор, так і ліміти ризику перед входом у позицію.
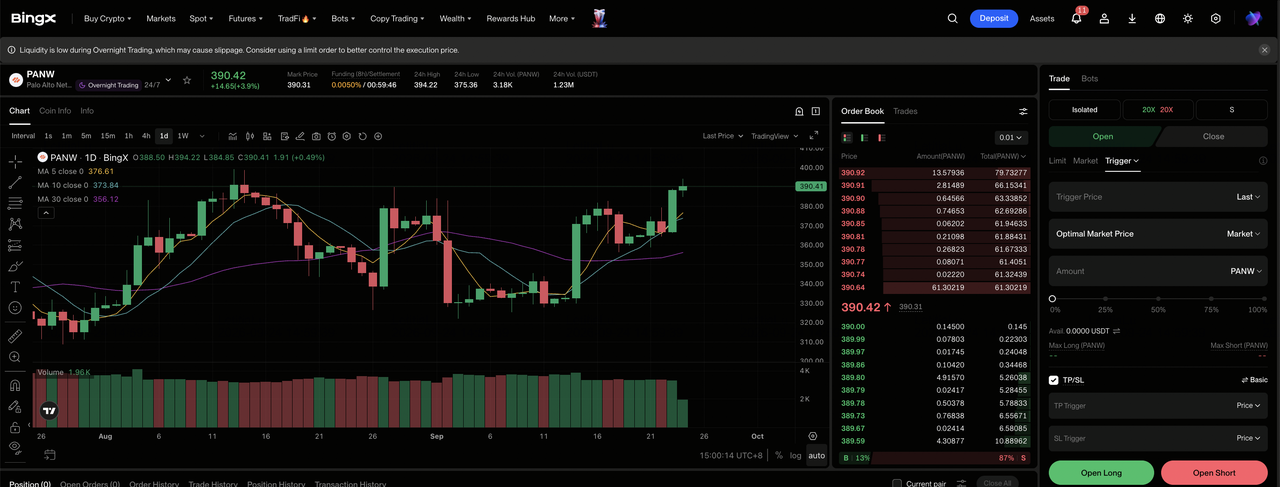
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Оберіть Palo Alto Networks (PANW). Знайдіть та оберіть вічні ф'ючерси PANW-USDT контракт.
Крок 3: Оберіть свій напрямок. Оберіть Відкрити довгу, якщо зростання ARR та інтеграція платформи підтримують вищі оцінки. Оберіть Відкрити коротку, якщо органічні бронювання, маржі або прогрес інтеграції слабшають.
Крок 4: Оберіть важіль та режим маржі. Оберіть Ізольовану або Перехресну маржу на основі вашої толерантності до ризику. Зростання YTD на 97,38% та різкі коливання після прибутків показують, чому важливий консервативний важіль та чітке визначення розміру позиції.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні взяття прибутку та стоп-лосу (TP/SL) до або відразу після входу в торгівлю. PANW може швидко рухатися після прибутків, інцидентів кібербезпеки, новин про поглинання та змін рейтингів аналітиків.
Топ-5 ризиків для інвесторів Palo Alto Networks у 2026 році
Palo Alto Networks все ще має сильне зростання та генерацію готівки, але виконання поглинань, органічний попит, тиск маржі, конкуренція та оцінка залишаються основними ризиками для прогнозу на 2026 рік.
- Інтеграція поглинань може ослабити вартість керівництва доходів у $14,15 млрд: CyberArk та Chronosphere — це два найбільші поглинання компанії. Перекриття продуктів, повільніші перехресні продажі або порушення роботи співробітників можуть зменшити очікувані синергії та зробити звітне 23%-24% зростання менш цінним.
- Органічне зростання може відставати від звітного 63% збільшення ARR: Поглинання сприяли стрибку NGS ARR до $9,10 млрд. Якщо основне зростання клієнтів або платформізація сповільнюється, інвестори можуть призначити нижчу оцінку зростанню, керованому поглинанням.
- Нижчі валові маржі можуть компенсувати сильний грошовий потік: Валова маржа Q4 впала на 100 базисних пунктів до 74,8% незважаючи на скорегований вільний грошовий потік у $1,289 млрд. Вищі витрати на хостинг хмари, пам'ять та зберігання можуть обмежити операційний важіль.
- Конкуренція може сповільнити перехресні продажі: CrowdStrike, Microsoft, Zscaler та хмарні провайдери конкурують у основних категоріях безпеки. Кращі інтегровані інструменти або нижчі ціни можуть ослабити здатність Palo Alto Networks розширювати витрати серед платформізованих клієнтів.
- Оцінка може впасти, навіть якщо доходи продовжують зростати: PANW зріс на 97,38% YTD до 18 вересня. Вищі доходи облігацій, повільніше зростання оцінок або більша залежність від поглинань можуть стиснути програмний мультиплікатор та потягнути акцію ближче до ведмежого сценарію $300.
Заключні думки: Чи варто інвестувати в Palo Alto Networks у 2026 році?
Palo Alto Networks виходить з фіскального 2026 року з $9,10 млрд NGS ARR, $21,2 млрд RPO та $4,414 млрд річного скорегованого вільного грошового потоку. Ці цифри підтримують аргумент про те, що платформізація та попит на безпеку ШІ створюють більший рекурентний бізнес. Інвестиційний тест полягає в тому, чи інтеграція перетворює поглинені можливості в стійке органічне зростання без жертв маржі або економіки на акцію.
Бичачий сценарій потребує ARR вище керівництва, стійкого утримання та швидших синергій для підтримки $475. Ведмежий сценарій відображає повільніше органічне зростання, тиск маржі та стиснення оцінки до $300. Консервативні трейдери можуть моніторити органічний чистий новий ARR, зростання RPO, валову маржу, маржу скорегованого вільного грошового потоку та інтеграцію CyberArk перед тим, як розглядати поточний темп зростання як стійкий.
Нагадування про ризик: Торгівля та інвестування в акції, такі як PANW, включає ризик втрати капіталу. Виконання поглинань, конкуренція кібербезпеки, зміни оцінки та левередж торгівля можуть призвести до швидких втрат. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язане читання
- Прогноз ціни Adobe (ADBE) на 2026: Чи може монетизація ШІ штовхнути ADBE до $520?
- Прогноз ціни акцій IBM на 2026: Чи може зростання програмного забезпечення та квантових технологій штовхнути IBM до $350?
- Прогноз ціни акцій Cisco (CSCO) на 2026: Чи може зростання ШІ та Splunk повернути CSCO до $90?
- Прогноз ціни CrowdStrike (CRWD) на 2026: Чи може безпека ШІ та Falcon Flex штовхнути CRWD до $280?
- Прогноз ціни акцій Palantir (PLTR) на 2026: Чи може 149% зростання комерційної діяльності в США штовхнути PLTR до $255?
