

Snowflake (SNOW) працює за моделлю хмарної платформи даних на основі споживання, що використовується для зберігання даних, аналітики, інжинірингу, розробки додатків та штучного інтелекту. Платформа працює на Amazon Web Services, Microsoft Azure та Google Cloud, дозволяючи клієнтам керувати та аналізувати дані, не прив'язуючи кожне робоче навантаження до одного постачальника інфраструктури. Основне споживання даних залишається центральним для доходів, тоді як Cortex AI та робочі навантаження додатків стають все більш важливими для зростання. Ця експансія розширює можливості, хоча акції залишаються чутливими до тенденцій використання, конкуренції та оцінки.
Останній квартал показав, що робочі навантаження ШІ додають до основного зростання. Доходи Snowflake за Q2 FY2027 досягли $1,55 мільярда, доходи від продуктів зросли на 37% до $1,49 мільярда, а скоригований EPS $0,62 перевищив консенсус $0,45. Керівництво підвищило повнорічне керівництво по доходах від продуктів з $5,84 мільярда до $6,07 мільярда, оскільки Cortex Code перевищив 9,100 акаунтів, а CoWork перевищив 5,800, роблячи стійке споживання ШІ та операційний левередж центральним інвестиційним тестом.
Прогноз акцій SNOW на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій робочих навантажень ШІ та зростання споживання: Cortex, Snowpark та робочі навантаження інжинірингу даних можуть підтримувати швидше зростання продуктів та розширювати операційні маржі в міру масштабування корпоративного використання.
- Сценарій споживання та конкуренції: повільніше використання клієнтами, конкуренція Databricks та гіперскейлерів, а також значна компенсація акціями можуть обмежити прибуток на акцію, незважаючи на продовження зростання доходів.
Цей посібник розбирає прогноз акцій SNOW, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Snowflake за Q2 FY2027 від 2 вересня 2026 року, квартальну звітність та ринкові дані до 18 вересня, плюс як торгувати ф'ючерсами акцій SNOW на BingX TradFi з заставою USDT.
Топ 5 речей, які інвесторам Snowflake потрібно знати у вересні 2026 року
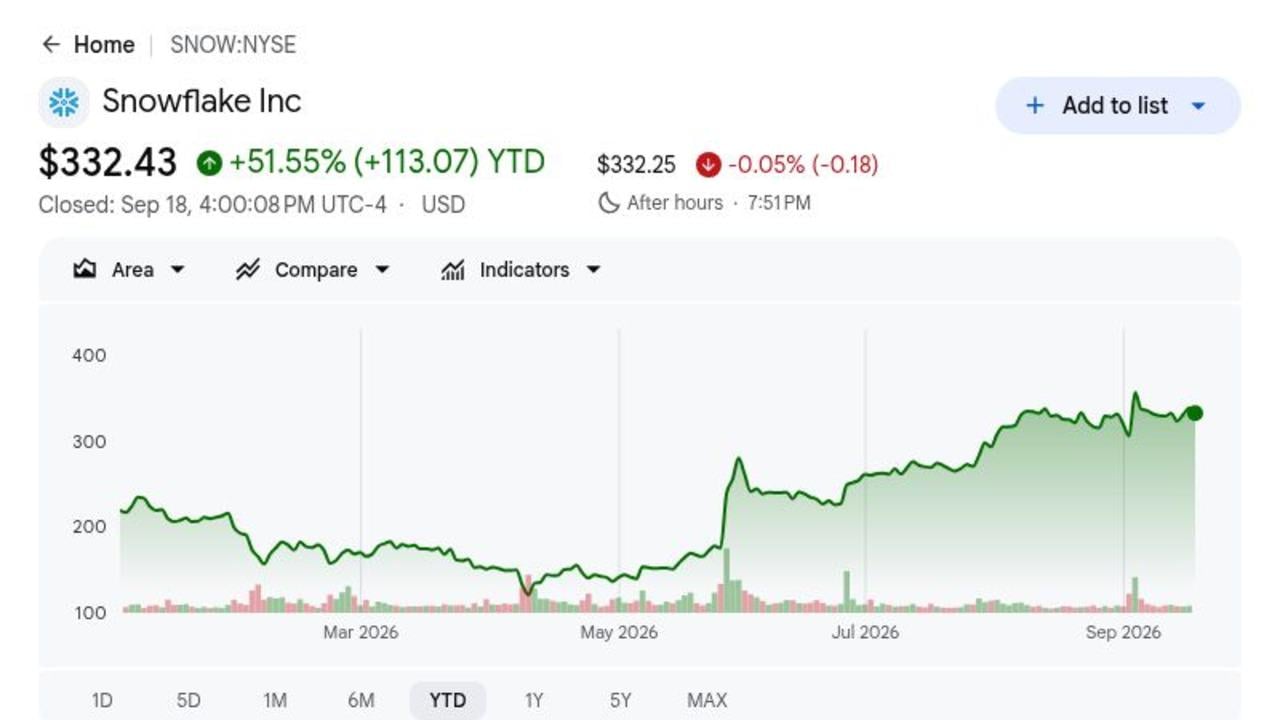
- SNOW закрився на $332,43 та зріс на 51,55% у 2026 році: Закриття 18 вересня послідувало за 17% стрибком після звітності, але залишилося нижче середнього прогнозу аналітиків $425,19. Розрив показує, що інвестори все ще хочуть доказів того, що впровадження ШІ може підтримувати зростання після переоцінки.
- Доходи досягли $1,55 мільярда та перевищили консенсус приблизно на $70 мільйонів: Загальні доходи зросли на 35% рік до року, тоді як скоригований EPS $0,62 перевищив прогноз $0,45. Результати показали сильніше зростання використання, досягнувши як доходів, так і не-GAAP прибутковості.
- Доходи від продуктів зросли на 37% до $1,49 мільярда: Результат перевищив прогноз $1,415-$1,420 мільярда приблизно на $70 мільйонів. Швидше споживання продуктів має значення, оскільки це найчіткіший показник зростання робочих навантажень на платформі Snowflake.
- Керівництво по доходах від продуктів на FY2027 збільшилося на $230 мільйонів до $6,07 мільярда: Керівництво підвищило попередній прогноз $5,84 мільярда та підвищило керівництво по скоригованій операційній марже до 14,5%. Сильніше зростання та маржі разом свідчать про покращення операційного левереджу.
- Впровадження ШІ досягло 9,100 акаунтів Cortex Code та 5,800 акаунтів CoWork: Snowflake також додала 692 клієнти, зріст на 32%, тоді як керівництво заявило, що продукти ШІ стимулювали приблизно половину нещодавнього прискорення зростання. Наступним тестом є те, чи перетворяться ці здобутки акаунтів у стійке споживання.
Що таке Snowflake (SNOW)?
Snowflake - це хмарна платформа даних, архітектура якої відокремлює обчислення від зберігання, дозволяючи клієнтам масштабувати робочі навантаження та платити відповідно до споживання. Її хмара даних підтримує складування даних, інжиніринг, аналітику, обмін, розробку додатків та завдання машинного навчання через одну керовану платформу. Доходи генеруються переважно від споживання продуктів, а не від фіксованих підписок на місця, що пов'язує зростання з використанням запитів, зберігання та ШІ клієнтами. Платформа працює на AWS, Microsoft Azure та Google Cloud і обслуговує підприємства, організації державного сектору та розробників програмного забезпечення.
Довгострокова стратегія розширюється від аналітики до більш широкого корпоративного операційного шару даних та ШІ. Cortex AI надає генеративні та агентські інструменти, Snowpark дозволяє розробникам запускати код та робочі навантаження машинного навчання поблизу керованих даних, а Marketplace розповсюджує набори даних та додатки. Snowflake також підписала п'ятирічне партнерство з AWS на $6 мільярдів, що охоплює інфраструктуру Graviton, розробку ШІ та роботу з виходом на ринок. Зростання акаунтів Cortex Code та CoWork показує, що компанія використовує свою встановлену базу даних для розповсюдження нових робочих навантажень ШІ, а не покладається на окремий стек продуктів.
Огляд прибутків Snowflake (SNOW) за Q2 FY2027: $1,55 млрд доходів, 37% зростання продуктів та підвищене керівництво
Snowflake повідомила про доходи за Q2 FY2027 в розмірі $1,55 мільярда проти очікуваних $1,48 мільярда, доходи від продуктів $1,49 мільярда проти корпоративного прогнозу $1,415-$1,420 мільярда та скоригований EPS $0,62 проти консенсусу $0,45. Доходи від продуктів зросли на 37%, компанія додала 692 клієнти, а впровадження ШІ досягло понад 9,100 акаунтів Cortex Code та 5,800 акаунтів CoWork. Керівництво підвищило керівництво по доходах від продуктів на FY2027 до $6,07 мільярда та скоригованій операційній марже до 14,5%, залишивши оцінку та GAAP прибутковість основними компромісами.
Читайте більше: Огляд прибутків Snowflake (SNOW) за Q2 FY2027: 37% зростання доходів від продуктів та підвищений прогноз на FY27 підживлюють 16,55% ралі
|
Фінансовий показник |
Керівництво / Консенсус |
Повідомлено / Фактичний |
Сюрприз |
|
Q2 FY2027 загальний дохід |
$1,48 млрд консенсус |
$1,55 млрд |
Перевищив. Перевищив приблизно на $70 млн; зріст на 35% рік до року. |
|
Q2 дохід від продуктів |
$1,415-$1,420 млрд прогноз |
$1,49 млрд |
Перевищив. Перевищив верхню межу приблизно на $70 млн; зріст на 37% рік до року. |
|
Q2 скоригований розбавлений EPS |
$0,45 консенсус |
$0,62 |
Перевищив. Перевищив на $0,17; зріст з $0,35 рік до року. |
|
Нові клієнти |
— |
692 |
Розширилося. Розширилося на 32%. |
|
Акаунти Cortex Code |
— |
Понад 9,100 |
Масштабовано. Масштабовано впровадження ШІ кодування. |
|
Акаунти CoWork |
— |
Понад 5,800 |
Масштабовано. Масштабовано впровадження корпоративного чатбота. |
|
Прогноз доходів від продуктів FY2027 |
$5,84 млрд попередній |
$6,07 млрд |
Підвищено. Підвищено на $230 млн. |
|
Скоригована операційна маржа FY2027 |
Попередній прогноз нижче 14,5% |
14,50% |
Підвищено. Підвищено через сильніше використання та левередж. |
- Доходи $1,55 мільярда перевищили консенсус приблизно на $70 мільйонів: Доходи зросли на 35% рік до року, оскільки основні сервіси даних та робочі навантаження ШІ прискорилися. Перевищення показало, що споживання клієнтів покращилося понад очікування перед звітністю.
- Скоригований EPS $0,62 перевищив консенсус на $0,17: Прибуток зріс з $0,35 рік тому, показуючи, що сильніше споживання перетворюється на не-GAAP операційний левередж. Наступним тестом є те, як швидко це покращення досягне результатів GAAP після компенсації акціями.
- Доходи від продуктів зросли на 37% до $1,49 мільярда: Результат склав приблизно $70 мільйонів вище верхньої межі попереднього діапазону керівництва. Зростання продуктів залишається найчіткішим показником розширення споживання робочих навантажень на платформі Snowflake.
- Snowflake додала 692 клієнти, зріст на 32%: Більша клієнтська база створює більше можливостей для розширення використання в Cortex, Snowpark та Marketplace. Ці доповнення стають більш цінними, коли клієнти збільшують споживання після впровадження.
- Керівництво по доходах від продуктів FY2027 збільшилося на $230 мільйонів до $6,07 мільярда: Керівництво підвищило попередній прогноз $5,84 мільярда та підвищило керівництво по скоригованій операційній марже до 14,5%. Вищі очікування зростання та маржі разом вказують на сильніший попит та покращення ефективності.
Інвестиційний прогноз Snowflake (SNOW) на 2026 рік: $500 бичачий сценарій проти $250 ведмежого сценарію
Прогноз Snowflake на 2026 рік залежить від того, чи зможуть робочі навантаження ШІ підтримати швидше споживання продуктів, поки маржі продовжують покращуватися. Потенціал зростання походить від стійкого використання Cortex та Snowpark, тоді як повільніші корпоративні витрати та сильніша конкуренція залишаються основними ризиками.
Бичачий сценарій: Зростання Cortex та Snowpark штовхає SNOW до $500
Бичачий сценарій припускає, що Cortex AI, Snowpark та робочі навантаження додатків підтримують зростання продуктів понад 35%, поки основне споживання даних залишається сильним. Понад 9,100 акаунтів Cortex Code та 5,800 акаунтів CoWork перетворюються на регулярне використання, тоді як партнерство з AWS на $6 мільярдів підтримує ефективність інфраструктури та розповсюдження.
Рух до $500 потребуватиме доходів від продуктів вище річного прогнозу $6,07 мільярда, скоригованої операційної маржі вище 14,5% та продовження покращення прогнозів. Скорочення GAAP збитків, незважаючи на компенсацію акціями, надало б сильніші докази того, що зростання ШІ покращує економіку на акцію.
Базовий сценарій: 30% зростання продуктів утримує SNOW між $380 та $440
Базовий сценарій припускає, що зростання продуктів уповільнюється з 37% до 30%, оскільки порівняння стають складнішими. Робочі навантаження ШІ продовжують додавати споживання, а зростання клієнтів залишається здоровим, хоча конкуренція та преміальна оцінка обмежують подальше розширення мультиплікатора.
SNOW може торгуватися переважно між $380 та $440 за таких умов. Доходи від продуктів близько $6,07 мільярда, 14,5% скоригованої операційної маржі та стійке впровадження ШІ підтримали б діапазон. Керівництво нижче $6 мільярдів або зростання, що падає нижче 30%, ослабило б його.
Ведмежий сценарій: Використання ШІ не змогло компенсувати повільніше споживання, тягнучи SNOW до $250
Ведмежий сценарій припускає, що корпоративна оптимізація повертається, проекти ШІ залишаються експериментальними, а Databricks або гіперскейлери захоплюють більше робочих навантажень. Зростання продуктів уповільнюється швидше за витрати, тоді як компенсація акціями утримує GAAP прибутковість далі.
Рух до $250 став би більш імовірним, якщо зростання продуктів впаде нижче 25%, річне керівництво буде знижено або розширення скоригованої маржі зупиниться нижче 14,5%. Слабка конверсія акаунтів Cortex у стійне споживання також кинула б виклик історії зростання ШІ.
Прогнози ціни акцій SNOW на 2026 рік від аналітиків Уолл-стріт
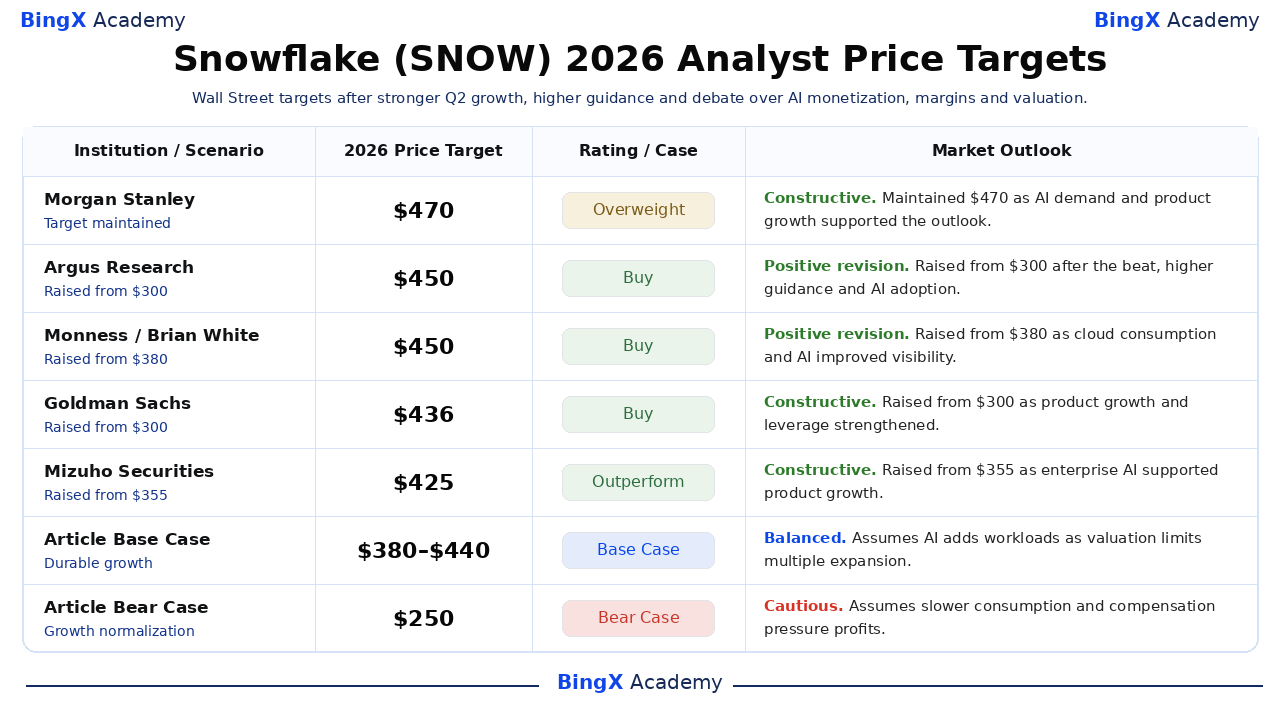
П'ять датованих дій показують, як аналітики оцінюють поточне виконання проти довгострокових можливостей. Вони є сторонніми референтними точками, а не єдиним консенсусним прогнозом. Фінальні рядки базового та ведмежого сценарію є редакційними сценаріями BingX Academy та позначені окремо.
|
Установа / Сценарій |
Цільова ціна 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Morgan Stanley / Санджит Сінгх |
$470 |
Надвага |
Конструктивний. 18 вересня: підтримав цільову ціну $470; попит на ШІ та швидше зростання продуктів підтримали прогноз. |
|
Argus Research / Джозеф Боннер |
$450 |
Купувати |
Позитивна ревізія. 4 вересня: знизив з $300 до $450; Перевищення, вище керівництво та впровадження ШІ зміцнили погляд. |
|
Monness / Браян Вайт |
$450 |
Купувати |
Позитивна ревізія. 3 вересня: знизив з $380 до $450; Споживання хмари та робочі навантаження ШІ покращили видимість. |
|
Goldman Sachs / Габрієла Боргес |
$436 |
Купувати |
Конструктивний. 3 вересня: знизив з $300 до $436; Зростання продуктів та операційний левередж зміцнилися. |
|
Mizuho Securities / Грегг Московиц |
$425 |
Перевищує результат |
Конструктивний. 4 вересня: знизив з $355 до $425; Корпоративні робочі навантаження ШІ підтримали швидше зростання продуктів. |
|
Базовий сценарій статті |
$380–$440 |
Базовий сценарій |
Збалансований. Припускає, що ШІ додає робочі навантаження, поки оцінка обмежує розширення мультиплікатора. |
|
Ведмежий сценарій статті |
$250 |
Ведмежий сценарій |
Обережний. Припускає повільніше споживання та компенсаційний тиск на прибутки. |
Як торгувати акціями Snowflake (SNOW) на BingX
Торгуйте споживанням продуктів Snowflake, впровадженням ШІ та прогнозом маржі, використовуючи BingX TradFi та BingX AI інструменти. Оскільки SNOW може різко реагувати на тенденції використання, керівництво та оголошення продуктів, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
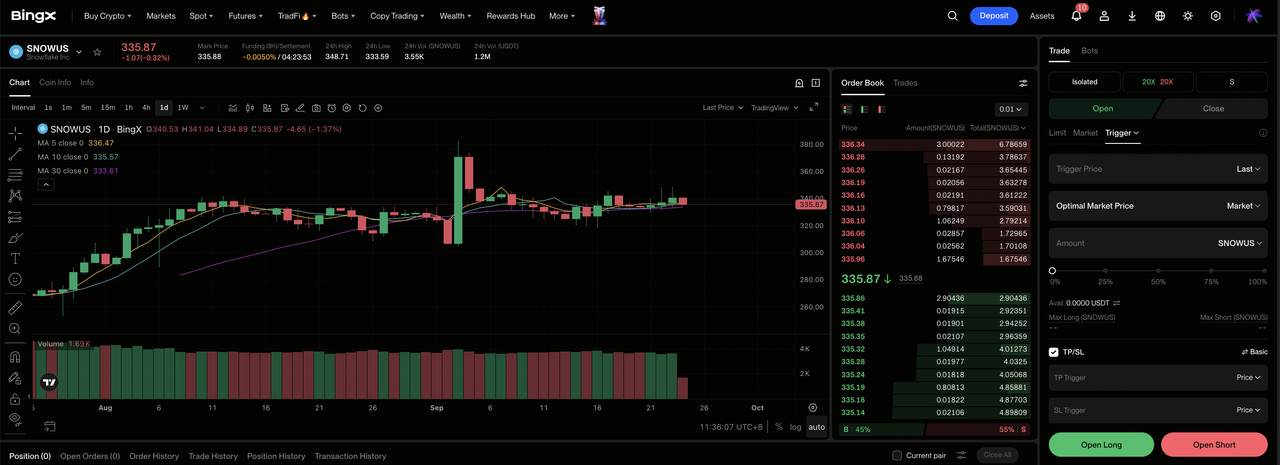
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Snowflake (SNOW). Знайдіть та виберіть безстроковий ф'ючерсний контракт SNOWUS-USDT.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити лонг, якщо робочі навантаження ШІ підтримують зростання продуктів та розширення маржі. Виберіть Відкрити шорт, якщо споживання уповільнюється або оцінка стискається.
Крок 4: Виберіть левередж та режим маржі. Виберіть ізольовану або крос-маржу залежно від вашої толерантності до ризику. 17% рух після звітності показує, чому важливі консервативний левередж та чіткий розмір позиції.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні тейк-профіт та стоп-лосс (TP/SL) до або одразу після входу в торгівлю. SNOW може швидко реагувати на доходи від продуктів, залишкові зобов'язання, впровадження ШІ, керівництво, конкуренцію та компенсацію акціями.
Топ 5 ризиків для спостереження інвесторами Snowflake у 2026 році
Оцінка Snowflake залишає мало простору для повільнішого зростання. Основними ризиками є слабше споживання, інтенсивна конкуренція, компенсація акціями та впровадження ШІ, яке не перетворюється на достатній дохід.
- Преміальна оцінка посилює будь-який промах у зростанні: Референтне закриття $332,43 вже передбачає стійке розширення. Доходи від продуктів нижче прогнозу $6,07 мільярда або зростання, що падає під 30%, може тиснути на мультиплікатор, навіть якщо доходи все ще зростають.
- Доходи від споживання можуть уповільнитися раніше за контракти: Клієнти можуть оптимізувати запити та зберігання, не скасовуючи Snowflake. Нижче використання може тому вдарити по квартальним доходам від продуктів до того, як кількість клієнтів або контракти покажуть подібну слабкість.
- Databricks та гіперскейлери конкурують за ті самі робочі навантаження: AWS, Microsoft, Google та Databricks всі пропонують аналітичні платформи та платформи ШІ. Сильніші інструменти суперників або ціновий тиск можуть уповільнити міграцію робочих навантажень та зменшити зростання доходів або маржі.
- Компенсація акціями послаблює економіку GAAP на акцію: Квартальна компенсація акціями досягла $423 мільйона. Продовження випуску може розширити кількість акцій та відкласти момент, коли скоригований операційний левередж перетвориться на сильнішу GAAP прибутковість.
- Зростання акаунтів ШІ може не перетворитися на рівне споживання: Понад 9,100 акаунтів Cortex Code та 5,800 акаунтів CoWork показують сильне впровадження, але деякі можуть залишитися пілотними проектами з низьким використанням. Слабка конверсія у регулярне споживання зменшила б доходну вартість цих заголовних цифр.
Підсумкові думки: Чи варто інвестувати в Snowflake у 2026 році?
Результати Q2 FY2027 Snowflake показали бізнес, який прискорюється, а не витісняється ШІ. Доходи досягли $1,55 мільярда, зростання продуктів покращилося до 37%, скоригований EPS перевищив на $0,17, а керівництво підвищило керівництво по доходах від продуктів до $6,07 мільярда. Ці факти підтримують сильнішу прибутковість, хоча референтна ціна $332,43 вже враховує значний успіх.
Бичачий сценарій вимагає стійкого споживання ШІ та розширення маржі для підтримки $500. Ведмежий сценарій відображає повільніше використання, конкуренцію та компенсацію акціями, що може потягти SNOW до $250. Консервативні трейдери можуть спостерігати за зростанням продуктів, керівництвом, скоригованою операційною маржею та конверсією акаунтів Cortex у регулярне споживання перед припущенням, що прискорення після звітності збережеться.
Нагадування про ризик: Торгівля та інвестування в акції, такі як SNOW, включає ризик втрати капіталу. Виконання компанії, конкуренція, фінансування, зміни оцінки та левереджна торгівля можуть призвести до швидких втрат. Проводьте незалежні дослідження перед розміщенням капіталу.
Споріднене читання
- Прогноз ціни Nebius Group (NBIS) 2026: Чи може зростання ШІ хмари штовхнути NBIS до $350?
- Прогноз ціни Oracle (ORCL) 2026: Чи може зростання ШІ хмари штовхнути ORCL до $260?
- Прогноз ціни акцій Palantir (PLTR) 2026: Чи може 149% зростання американського комерційного сектору штовхнути PLTR до $255?
- Прогноз ціни Adobe (ADBE) 2026: Чи може монетизація ШІ штовхнути ADBE до $350?
- Прогноз ціни Alphabet (GOOGL) 2026: Чи може 82% зростання хмари та ШІ штовхнути акції GOOGL до $430?
