
法拉利(RACE)設計、工程和銷售豪華性能汽車、限量系列車型和獨一無二的車輛,同時亦從贊助、一級方程式、授權和品牌生活方式活動中賺取收益。其經濟模式依賴於稀缺性、受控產量、定價和個性化定制,而非大眾市場規模。這產生了出色的利潤率和品牌持久性,但令股價對產品組合、富裕客戶需求、外匯和已假設持續執行的估值變得敏感。
法拉利2026年第二季度顯示,定價和組合能夠抵消較低的銷量。收益增長8.4%至19.4億歐元(22.3億美元),調整後EBITDA增長7%至7.55億歐元(8.67億美元),公司將全年收益指引上調至76億歐元(87.2億美元)。出貨量下降128輛至3,366輛,使投資辯論較少關注單位增長,更多關注F80交付、個性化定制和新款Luce是否保持盈利質量。
2026年RACE股票預測現集中在兩個相互競爭的觀點:
- 稀缺性和高端組合情況:F80交付、個性化定制和覆蓋整個2027年的訂單簿保護定價能力,而12Cilindri系列和Luce擴大需求,而不會將法拉利變成量產製造商。
- 產品週期和估值情況:限量系列貢獻正常化,Luce採用證明比預期更窄,全球奢侈品消費放緩使高級盈利倍數更難維持。
本指南分析RACE股票預測、2026年價格情境、關鍵風險和分析師展望,參考法拉利2026年7月30日第二季度盈利發布、監管文件和截至9月24日的市場數據,以及 如何在BingX TradFi上交易RACE股票期貨,使用 USDT作為抵押品。
2026年9月法拉利投資者需要了解的5件事
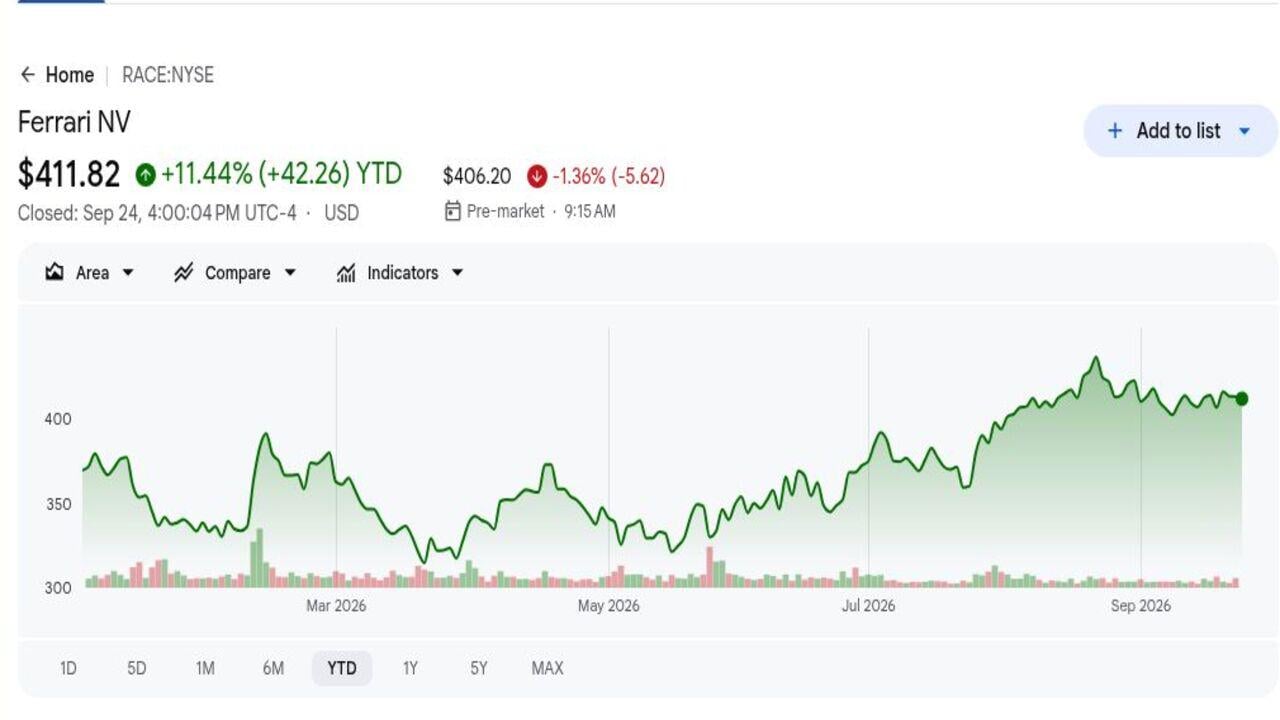
- RACE收於411.82美元,年初至今上漲11.44%:該漲幅跟隨在312.51美元的52週低點和504.49美元高點之間的區間,顯示對法拉利稀缺經濟學的持續支持,以及對估值、產品消息和全球奢侈品需求變化的敏感性。
- 第二季度收益達19.4億歐元(22.3億美元),增長8.4%:結果超出18.9億歐元(21.7億美元)共識5千萬歐元(5.7千萬美元),儘管出貨量下降128輛,確認定價、個性化定制和組合而非銷量推動了該季度並保護了收益軌跡。
- 調整後EBITDA增長7%至7.55億歐元(8.67億美元):該數字擊敗7.29億歐元(8.37億美元)共識2.6千萬歐元(3千萬美元),受360萬歐元(413萬美元)F80和在故意受限的生產基礎上更高個性化定制的支持,驗證了限量系列汽車和定制選項的盈利貢獻。
- 出貨量降至3,366輛:法拉利交付比去年少128輛車,但組合和定價仍提高了收益。這種對比證明了稀缺性的力量,但也增加了對限量系列節奏和車型系列間成功轉換的依賴。
- 2026年收益指引上調至76億歐元(87.2億美元):先前目標為75億歐元(86.1億美元),而調整後EBITDA指引增加至至少29.7億歐元(34.1億美元)。訂單簿覆蓋整個2027年,在新車型進入組合時提供生產可見性。
什麼是法拉利(RACE)?
法拉利是一家意大利豪華性能公司,從其馬拉內羅基地控制設計、工程、生產和分銷。汽車和備件產生大部分收益,由與一級方程式、引擎、授權和品牌活動相關的贊助和商業收入支撐。公司故意限制供應相對於需求,並使用長等待名單、特別系列分配和個性化定制來保護獨家性。客戶為定制材料、顏色和功能支付大量溢價,允許組合推動收益增長快於車輛銷量。
其長期策略結合燃燒、混合動力和電動車型,而非強迫一種動力系統跨越整個組合。F80限量系列和12Cilindri系列服務收藏家和傳統客戶,而Luce以55萬歐元(63.1萬美元)創造進入電動性能的入口。一級方程式仍是全球營銷平台,法拉利通過賽車、時尚、酒店業和授權擴展品牌。管理層的訂單簿覆蓋整個2027年,在保持支持定價和轉售價值的稀缺性的同時提供生產可見性。
延伸閱讀: 2026年法拉利車隊的主要贊助商是誰?
法拉利(RACE)2026年第二季度盈利概覽:高端組合推動收益、EBITDA和更高指引
法拉利產生19.4億歐元(22.3億美元)收益對比預期18.9億歐元(21.7億美元),而調整後EBITDA達到7.55億歐元(8.67億美元)對比7.29億歐元(8.37億美元)共識。出貨量下降3.7%至3,366輛,但高利潤率F80交付和個性化定制提升了盈利。管理層將年度收益上調至76億歐元(87.2億美元),調整後EBITDA上調至至少29.7億歐元(34.1億美元)。緊張局勢在於高端組合是否能繼續抵消較弱的銷量。
延伸閱讀: 法拉利(RACE)2026年第二季度盈利概覽:19.4億歐元(22.3億美元)收益和上調展望提升股價3.12%
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
驚喜 |
|
第二季度淨收益 |
18.9億歐元(21.7億美元) |
19.4億歐元(22.3億美元) |
超預期。超出共識5千萬歐元(5.7千萬美元);增長8.4%。 |
|
第二季度調整後EBITDA |
7.29億歐元(8.37億美元) |
7.55億歐元(8.67億美元) |
超預期。超出共識2.6千萬歐元(3千萬美元);增長7%。 |
|
第二季度出貨量 |
去年同期3,494輛 |
3,366輛 |
較低。下降128輛。 |
|
第二季度調整後EBITDA利潤率 |
去年同期39.4% |
38.90% |
壓縮。下降50個基點。 |
|
2026財年收益展望 |
先前75億歐元(86.1億美元) |
76億歐元(87.2億美元) |
上調。增加1億歐元(1.15億美元)。 |
|
2026財年調整後EBITDA展望 |
先前29.3億歐元(33.6億美元) |
至少29.7億歐元(34.1億美元) |
上調。增加4千萬歐元(4.6千萬美元)。 |
|
2026財年調整後EBIT展望 |
先前22.2億歐元(25.5億美元) |
至少22.6億歐元(25.9億美元) |
上調。增加4千萬歐元(4.6千萬美元)。 |
- 收益19.4億歐元(22.3億美元)增長8.4%:收益儘管出貨量減少128輛仍超出共識5千萬歐元(5.7千萬美元)。強勁的定價、產品組合和個性化定制幫助抵消了車型轉換期間的較低銷量。
- 調整後EBITDA 7.55億歐元(8.67億美元)超出2.6千萬歐元(3千萬美元):EBITDA增長7%,但利潤率下滑50個基點至38.9%,因產品和推出成本增加。利潤率持久性對於上調展望仍是重要考驗。
- 出貨量下降3.7%至3,366輛:較低交付與較高收益一起支持法拉利基於稀缺性的定價模式。下一個考驗是新車型和個性化定制是否能在F80交付成熟後維持該組合。
- 年度收益指引增加1億歐元(1.15億美元):法拉利現在預期76億歐元(87.2億美元),由個性化定制和匯率效應而非更高銷量支撐。這將產品組合和定價保持在增長展望的中心。
- 調整後EBITDA指引增加4千萬歐元(4.6千萬美元):至少29.7億歐元(34.1億美元)的新目標指向持續盈利增長。覆蓋至2027年生產的訂單簿也為未來需求提供強勁可見性。
延伸閱讀: Uber(UBER)2026年價格預測:自動駕駛出行能否推動UBER走向120美元?
法拉利(RACE)2026年投資展望:525美元牛市情況 vs. 350美元熊市情況
法拉利2026年展望取決於高端定價、個性化定制和新車型是否能保持盈利增長快於車輛銷量。上行空間來自強勁的F80和12Cilindri需求、滿載的訂單簿和成功擴展到新細分市場,而較弱的奢侈品需求和產品週期轉換仍是主要風險。
牛市情況:強勁定價和個性化定制推動RACE走向525美元
牛市情況假設F80交付、個性化定制和12Cilindri系列保持收益增長快於出貨量。Luce擴大法拉利的客戶覆蓋面而不削弱稀缺性,而至2027年的訂單簿支持強勁的生產可見性。
走向525美元需要收益達到或超過76億歐元(87.2億美元),調整後EBITDA超過29.7億歐元(34.1億美元),利潤率保持在39%附近。強勁的Luce需求和持續高個性化定制將加強該情況。
基礎情況:高端組合保持RACE在440至490美元之間
基礎情況假設2027年訂單簿、F80和個性化定制繼續支撐盈利增長,儘管股票年初至今11.44%的漲幅限制了進一步的倍數擴張。Luce需求健康但在2026年不會成為主要新銷量驅動力。
如果收益達到76億歐元(87.2億美元)且EBITDA利潤率保持在39%附近,RACE可能主要在440至490美元之間交易。指引削減或較短的訂單簿可見性將削弱上端。
熊市情況:較弱奢侈品需求拉動RACE走向350美元
熊市情況假設F80貢獻比新車型替代它的速度衰減更快,個性化定制緩和,全球奢侈品需求疲軟。固定開發成本和Luce推出支出將更嚴重地拖累利潤率和現金產生。
如果調整後EBITDA跌破29.3億歐元(33.6億美元),利潤率降至37%以下,或訂單簿縮短,走向350美元將變得更有可能。較慢的組合增長將壓制盈利和法拉利的高端估值。
華爾街分析師對2026年RACE股價預測
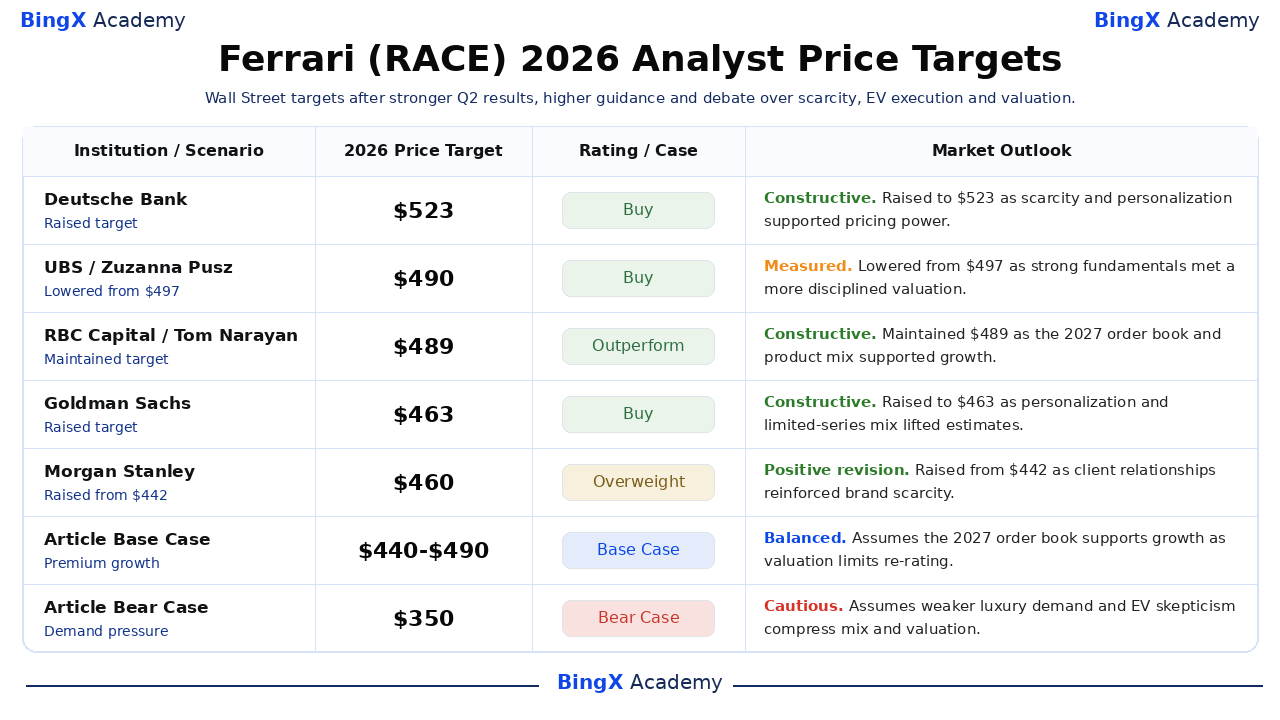
以下五個最近行動範圍從460至523美元。它們反映對法拉利稀缺模式的信心,以及對估值和產品週期持久性的不同看法。最後的基礎和熊市行是編輯情境而非華爾街目標,將文章框架與機構研究分開。
|
機構 / 情況 |
2026年目標價 |
評級 / 情況 |
市場展望 |
|
德意志銀行 |
523美元 |
買入 |
建設性。9月3日:隨著稀缺性和個性化定制支撐定價能力而上調。 |
|
瑞銀 |
490美元 |
買入 |
謹慎。9月18日:從497美元下調,因基本面符合估值紀律。 |
|
RBC資本 |
489美元 |
跑贏大盤 |
建設性。9月22日:因2027年訂單簿支持增長而維持。 |
|
高盛 |
463美元 |
買入 |
建設性。9月3日:因個性化定制和限量系列組合提升預期而上調。 |
|
摩根士丹利 |
460美元 |
增持 |
正面修訂。9月10日:從442美元上調,因客戶關係加強稀缺性。 |
|
文章基礎情況 |
440-490美元 |
基礎情況 |
平衡。假設2027年訂單簿支持增長,因估值限制重評級。 |
|
文章熊市情況 |
350美元 |
熊市情況 |
謹慎。假設較弱奢侈品需求和電動車懷疑主義壓縮組合和估值。 |
如何在BingX交易法拉利(RACE)股票
使用BingX TradFi和 BingX AI工具交易法拉利的限量系列組合、個性化定制和電動車展望。因為RACE可對指引、產品發布和奢侈品需求信號反應激烈,交易者應在進入倉位前確定催化劑和風險限制。
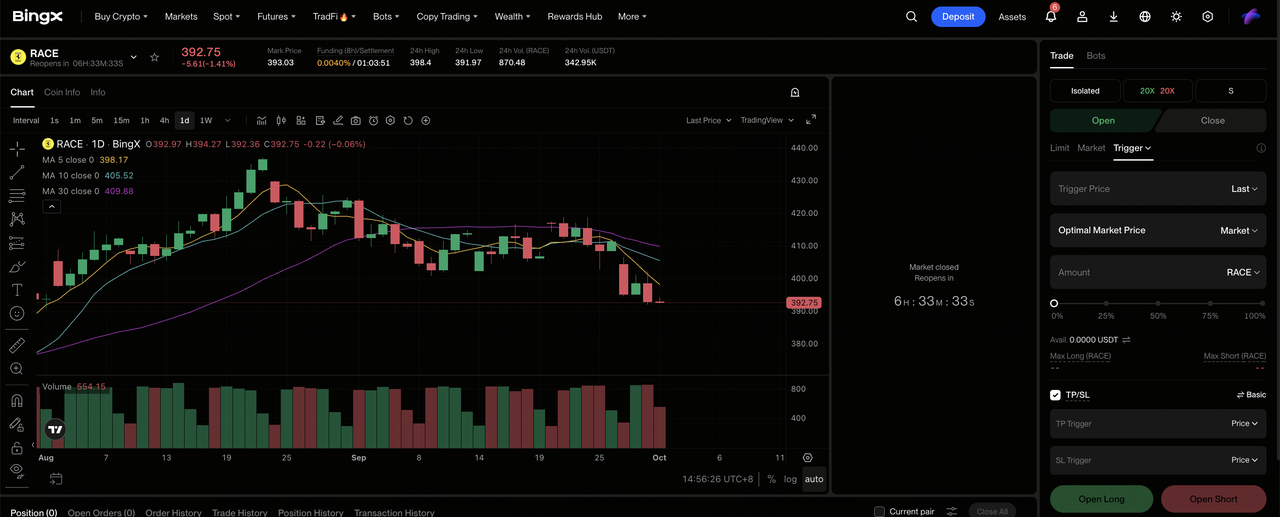
步驟1:進入BingX TradFi。 註冊並導航至BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇法拉利(RACE)。搜尋並選擇 RACE-USDT永續期貨合約。
步驟3:選擇您的方向。如果個性化定制和高端組合維持指引,選擇 開多。如果電動車執行或較弱奢侈品需求壓制利潤率,選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。312.51美元至504.49美元的區間顯示為何保守槓桿和倉位規模很重要。
步驟5:執行嚴格的風險協議。在進入交易前或立即在進入交易後設置 止盈和止損(TP/SL)水平。RACE可對出貨量、產品組合、指引和外匯快速反應。
2026年法拉利投資者需要關注的5大風險
法拉利的高端估值取決於稀缺性、產品組合和品牌實力繼續支持穩定的盈利增長。下面的每個風險都可能削弱利潤率、需求可見性或估值倍數。
- 限量系列組合可能正常化:360萬歐元(413萬美元)的F80對第二季度貢獻強勁。在下一個高利潤率計劃前的空檔可能放緩EBITDA增長,並讓固定開發成本分散到較不利的組合中。
- Luce執行可能影響法拉利的電動車策略:55萬歐元(63.1萬美元)的車型擴展組合,但需求比預期弱可能提高營銷成本並延遲電動投資回報。這也會壓制對未來電動車發布的信心。
- 奢侈品需求對宏觀條件仍敏感:即使富裕客戶也可在市場或地緣政治壓力期間延遲購買。較低的個性化定制和較短的訂單簿將削弱支撐法拉利高端估值的可見性。
- 匯率可扭曲報告增長:法拉利以歐元報告但全球銷售。匯率變動可抵消加價、影響報告利潤率,並改變美國投資者的翻譯回報,即使車輛需求保持穩定。
- 高端倍數放大指引風險:收益低於76億歐元(87.2億美元)或調整後EBITDA低於29.7億歐元(34.1億美元)可能壓制盈利預期和估值。因此,即使適度的指引削減也可能引發過大的股價反應。
最終想法:您應該在2026年投資法拉利嗎?
法拉利第二季度的證據仍然強勁。收益儘管出貨量減少128輛仍增長8.4%,調整後EBITDA超出共識2.6千萬歐元(3千萬美元),指引增加且訂單簿覆蓋2027年。這些數字比簡單的單位增長故事更清楚地證明了定價能力,並支撐當前估值中嵌入的高端經濟學。
走向525美元的路徑需要組合、個性化定制和Luce需求保持利潤率。350美元熊市情況反映產品週期正常化、較弱奢侈品消費和倍數壓縮。保守的交易者在評估盈利增長和估值是否保持一致時,可能會一起觀察個性化定制、EBITDA利潤率、訂單覆蓋和Luce訂單,而不僅僅依賴出貨量銷量。
風險提醒:交易和投資RACE等股票涉及資本損失風險。奢侈品需求、匯率變化、估值和槓桿交易可產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- 特斯拉(TSLA)2026年價格預測:Robotaxi和Optimus能否推動TSLA股票至500美元?
- Uber(UBER)2026年價格預測:Robotaxi合作夥伴關係能否推動UBER走向120美元?
- SpaceX(SPCX)2026年價格預測:227美元街頭高點AI融合還是萬億美元估值泡沫?
- Firefly Aerospace(FLY)2026年價格預測:發射和國防增長能否推動FLY走向55美元?
- GE Aerospace(GE)2026年價格預測:1900億美元積壓訂單能否無視估值擔憂?
