
Palo Alto Networks (PANW) 是一家企業網絡安全公司,業務涵蓋網絡安全、雲端保護、安全運營和身份認證。其下一代防火牆仍然是重要基礎,而 Prisma、Cortex 和新擴展的 Idira 身份業務等經常性軟件平台對長期增長變得更加重要。這個更廣泛的平台讓 PANW 能夠受益於供應商整合和 AI 安全支出,儘管這也增加了整合、執行和估值風險。
最新一季度顯示快速擴張,報告盈利能力與潛在盈利能力之間的差距不斷擴大。 Palo Alto Networks 2026財年第四季度收入增長 34% 至 34.1 億美元,下一代安全 ARR 增長 63% 至 91.0 億美元,RPO 增長 34% 至 212 億美元。非 GAAP 每股收益達到 1.02 美元,儘管 2.82 億美元的 GAAP 淨虧損顯示收購會計和融資如何使盈利情況複雜化。
2026年 PANW 股價預測現在集中於兩種競爭觀點:
- AI 安全和平台化案例:客戶可能會在 Palo Alto Networks 上整合網絡、雲端、運營和身份安全,而收購的業務將增加經常性收入和營運槓桿。
- 整合和有機增長案例:雲端成本、稀釋和整合支出可能會壓迫利潤率,如果收購增長掩蓋了較弱的有機預訂或減慢交叉銷售。
本指南分析了 PANW 股價預測、2026年價格情景、主要風險和分析師展望,參考了 Palo Alto Networks 9月1日2026財年第四季度盈利發佈、年度申報和截至9月18日的市場數據,以及 如何交易 PANW 股票期貨於 BingX TradFi使用 USDT 抵押品。
2026年9月 Palo Alto Networks 投資者需知的五大要點
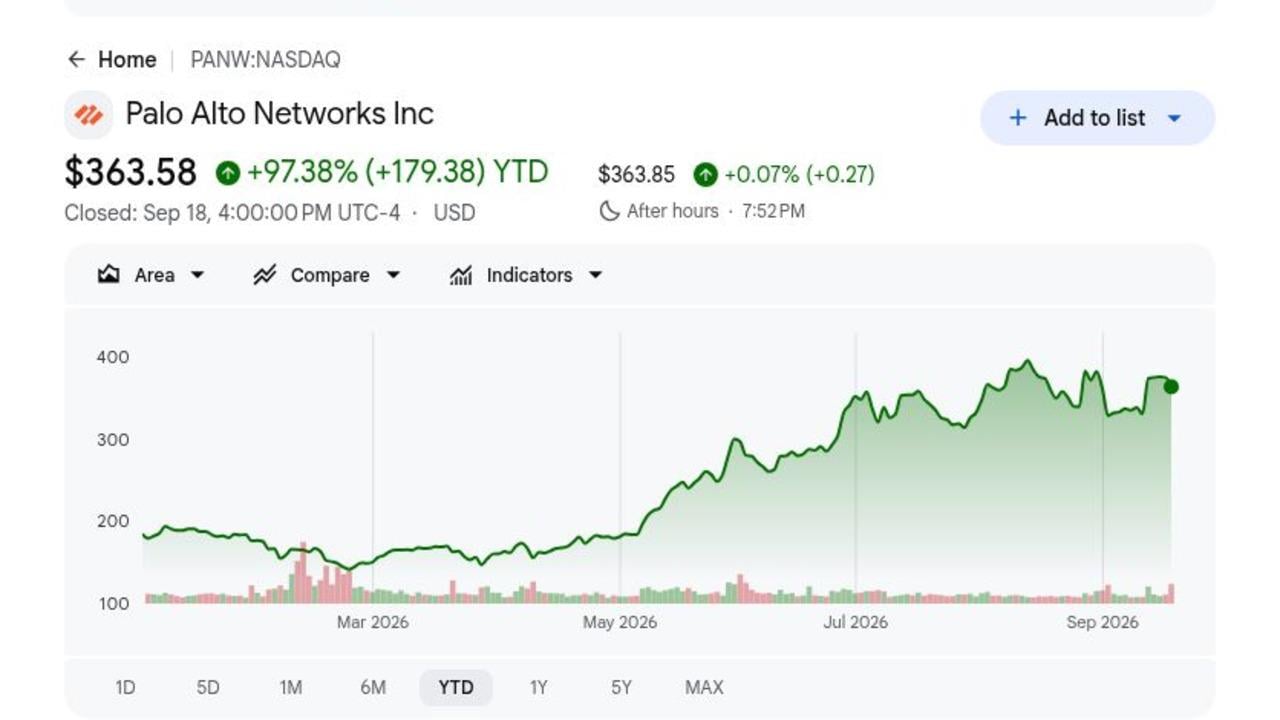
- PANW 在2026年上漲 97.38% 後收於 363.58 美元:9月18日收市價仍低於 Google Finance 的 408.53 美元平均分析師目標價,儘管年初至今幾乎翻倍。進一步上漲現在更多地取決於預期增加和執行,而非僅僅行業熱情。
- 第四季度收入達到 34.1 億美元,增長 34%:收入超過 33.5 億美元共識約 5800 萬美元。訂閱和支援貢獻了 26.72 億美元,佔總收入的 78%,顯示經常性軟件和服務現在主導業務。
- 下一代安全 ARR 增長 63% 至 91.0 億美元:Palo Alto Networks 在第四季度增加了近 10 億美元的淨新 NGS ARR,而 RPO 增長 34% 至 212 億美元。這種加速支持平台策略,儘管收購使有機增長成為需要關注的重要指標。
- 調整後自由現金流在第四季度達到 12.89 億美元:現金產生同比增長 35%,而全年調整後自由現金流利潤率達到 38.4%。管理層預期2027財年利潤率為 38.0%,因為雲端託管和收購成本仍然居高不下。
- 2027財年收入指導達到 141.0 億至 142.0 億美元:中點比盈利後引用的 138.4 億美元 FactSet 共識高約 3.1 億美元。管理層還預期 NGS ARR 為 110.75 億至 111.75 億美元,並繼續以2030財年 200 億美元為目標。
什麼是 Palo Alto Networks (PANW)?
Palo Alto Networks 開發企業、政府和服務提供商用於保護網絡、雲端工作負載、終端、應用程序、數據和身份的網絡安全產品。該公司銷售硬件防火牆以及軟件訂閱、支援和雲端交付服務,創造了產品收入和經常性合約收入的組合。其主要平台包括網絡和 AI 安全、Cortex 安全運營、Prisma Cloud 和 Idira 身份安全組合。超過 70,000 名客戶使用其產品,而 Unit 42 提供威脅情報和事件響應專業知識,為產品開發和客戶參與提供信息。
長期策略集中於平台化,鼓勵客戶將單獨的安全工具整合到較少的整合 Palo Alto Networks 平台上。CyberArk 擴展特權訪問和身份安全,Chronosphere 增加雲端可觀察性,Console 將 Cortex 擴展到代理企業運營。Prisma AIRS 在四個季度內超過了 1 億美元 ARR,XSIAM 超過了 7 億美元 ARR 並擁有超過 1,000 名客戶,管理層披露了價值 1.26 億美元、7200 萬美元和 5300 萬美元的大型第四季度平台交易。這些增加擴大了防火牆之外的機會,儘管成功的整合決定了擴展的組合是否創造持久的交叉銷售而不是更高的複雜性。
Palo Alto Networks (PANW) 2026財年第四季度盈利概覽:收入、ARR 和現金流增長
Palo Alto Networks 交付了 34.1 億美元的收入(預期 33.5 億美元)、非 GAAP 每股收益 1.02 美元(預期 0.98 美元)和 NGS ARR 91.0 億美元,增長 63%。RPO 增長 34% 至 212 億美元,而調整後自由現金流達到 12.89 億美元。2027財年收入指導 141.0 億至 142.0 億美元超過了 138.4 億美元 FactSet 共識,儘管 2.82 億美元的 GAAP 淨虧損和較低的毛利率使收購品質和盈利能力成為辯論的焦點。
詳細閱讀: Palo Alto Networks (PANW) 2026財年第四季度盈利:34.1億美元收入超預期但2027財年執行憂慮導致 9.28% 拋售
|
財務指標 |
指導 / 共識 |
報告 / 實際 |
驚喜 |
|
2026財年第四季度收入 |
33.5億美元共識 |
34.10億美元 |
超預期。比共識高約 5800 萬美元,同比增長 34%。 |
|
第四季度非 GAAP 稀釋每股收益 |
0.98美元共識 |
1.02美元 |
超預期。比共識高四美分,比去年同期高七美分。 |
|
第四季度 GAAP 稀釋每股收益 |
一年前的 0.36美元 |
(0.35)美元 |
下降。收購和可轉換票據項目導致 GAAP 虧損。 |
|
下一代安全 ARR |
一年前的 55.8億美元 |
91.0億美元 |
加速。ARR 增長 63%,第四季度增加近 10 億美元。 |
|
剩餘履約義務 |
一年前的 158億美元 |
212億美元 |
擴大。合約積壓同比增長 34%。 |
|
第四季度非 GAAP 營業收入 |
一年前的 7.68億美元 |
10.11億美元 |
改善。儘管有整合成本,營業收入增長 32%。 |
|
第四季度調整後自由現金流 |
一年前的 9.54億美元 |
12.89億美元 |
改善。現金產生同比增長 35%。 |
|
2027財年第一季度收入展望 |
— |
33.00億-33.10億美元 |
增長展望。管理層預期同比增長 33%-34%。 |
|
2027財年收入展望 |
138.4億美元 FactSet 共識 |
141.0億-142.0億美元 |
高於共識。中點意味著 23%-24% 增長。 |
|
2027財年調整後自由現金流利潤率 |
2026財年 38.4% |
38.00% |
穩健。指導吸收了整合和雲端投資。 |
- 收入 34.1 億美元超共識約 5800 萬美元:收入從一年前的 25.36 億美元增長 34%。訂閱和支援收入達到 26.72 億美元,確認經常性服務仍是主要增長引擎,即使收購使有機比較複雜化。
- 非 GAAP 每股收益 1.02 美元超共識 0.04 美元:非 GAAP 營業收入從 7.68 億美元增至 10.11 億美元,支持 29.6% 的利潤率。每股 0.35 美元的 GAAP 虧損顯示了為什麼投資者仍需在跟蹤營運進展的同時關注收購相關調整。
- NGS ARR 達到 91.0 億美元,增長 63%:Palo Alto Networks 在一個季度內增加了近 10 億美元的 NGS ARR,而平台化客戶的淨收入保留率超過 120%。第四季度約 220 個額外的平台化支持交叉銷售故事,儘管2027財年 ARR 增長預計將放緩至 22% 至 23%。
- 調整後自由現金流增長 35% 至 12.89 億美元:全年調整後自由現金流達到 44.14 億美元,利潤率為 38.4%。管理層的2027財年 38.0% 展望表明,儘管雲端託管和整合成本較高,現金產生應保持強勁。
- 2027財年收入指導 141.0 億至 142.0 億美元意味著 23% 至 24% 增長:Cortex 收入預期增長約 30%,而 Idira 預期產生約 15 億美元,同比增長為高十幾至 20%。執行現在取決於順利整合和持久的有機網絡安全需求。
Palo Alto Networks (PANW) 2026年投資展望:475美元牛市案例對比 300美元熊市案例
Palo Alto Networks 的2026年展望取決於平台整合、AI 安全需求和最近的收購是否能在不削弱利潤率的情況下維持強勁的 ARR 增長。上行空間來自更深入的交叉銷售和更快的整合,而較慢的有機需求和估值壓縮仍是主要風險。
牛市案例:強勁的 AI 安全需求推動 PANW 向 475美元前進
牛市案例假設客戶繼續整合跨網絡和 AI 安全、Cortex、雲端和 Idira 的安全支出。NGS ARR 需要在2027財年結束時超過 111.75 億美元的指導上限,而大型合約和平台化客戶超過 120% 的保留率支持更強的交叉銷售。
向 475美元的移動將需要 CyberArk 和 Chronosphere 整合領先計劃三到六個月,營業利潤率超過 29.5%,自由現金流利潤率保持在 38% 附近。Prisma AIRS、XSIAM 和可觀察性的持續增長將顯示 AI 正在擴大收入機會而不削弱盈利能力。
基礎案例:穩定的安全增長保持 PANW 在 380美元至 420美元之間
基礎案例假設2027財年收入接近 141.5 億美元的中點,NGS ARR 達到約 111 億美元。平台化仍然有效,儘管投資者將 63% 的報告 ARR 增長與較慢的有機增長分開,並等待更清楚的證明,證明收購收入能夠維持當前利潤率。
在這些條件下,PANW 可能主要在 380美元至 420美元之間交易。RPO 增長接近 20%,營業利潤率接近 29.5%,調整後自由現金流利潤率約 38% 將支持該範圍。較弱的有機預訂或延遲的收購協同效應將限制進一步上行。
熊市案例:較慢的增長和較高的成本將 PANW 拉向 300美元
熊市案例假設收購驅動的加速後有機需求放緩,而雲端託管、硬件和整合成本壓迫利潤率。NGS ARR 增長低於 22%,RPO 增長低於 19%,或平台化客戶保留率較弱將挑戰整合策略。
如果2027財年收入低於 141 億美元,營業利潤率未達到 29.5%,或稀釋削弱每股收益增長,向 300美元的移動將變得更有可能。在這種情況下,PANW 仍可能擴張,但較低的估值倍數將反映對該增長的品質和盈利能力的信心減弱。
華爾街分析師對2026年 PANW 股價的預測
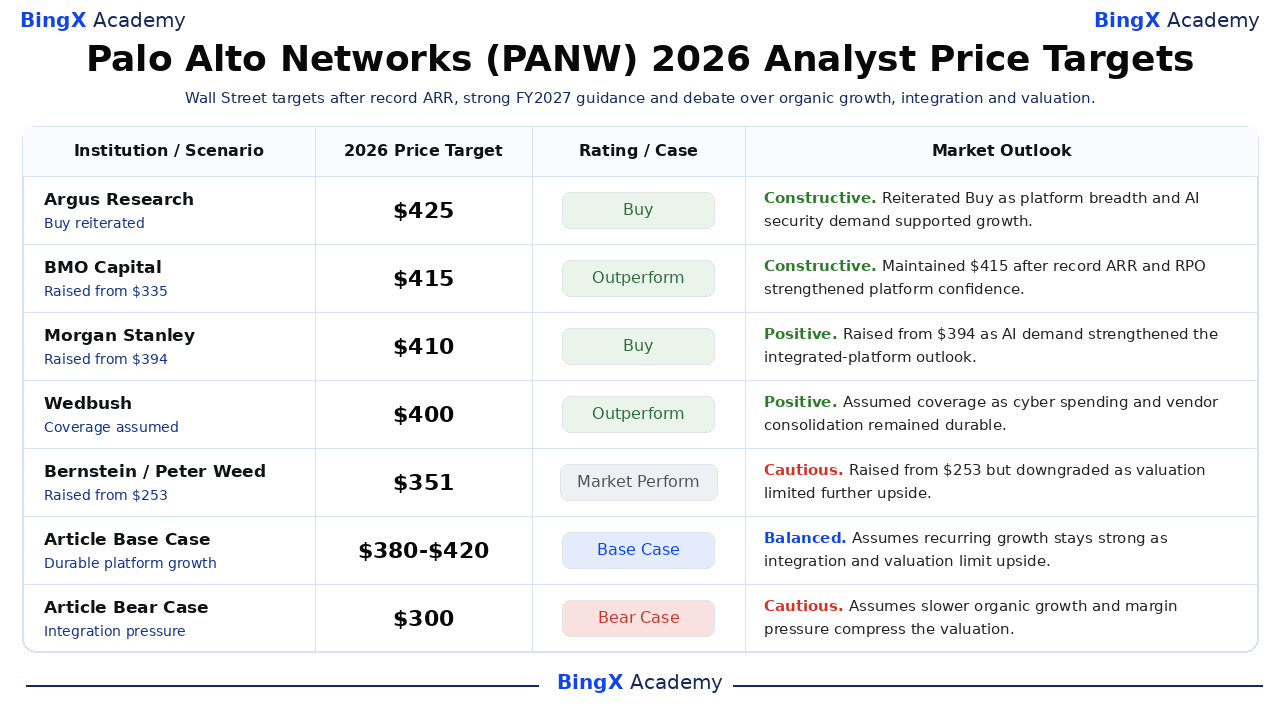
華爾街在第四季度後仍然廣泛建設性,儘管從 351美元到 425美元的目標顯示對收購導向增長和估值的分歧。截至9月21日,Google Finance 在 41 名分析師中列出了 408.53美元的平均目標,而9月18日收市價為 363.58美元。該表將分析師行動與文章的編輯基礎和熊市情景分開。
|
機構 / 情景 |
2026年價格目標 |
評級 / 案例 |
市場展望 |
|
Argus Research |
425美元 |
買入 |
建設性。9月3日:重申買入,因為平台廣度和 AI 驅動的安全需求支持優質增長展望。 |
|
BMO Capital |
415美元 |
跑贏大市 |
建設性。9月2日:在創紀錄的 ARR 和 RPO 強化平台化信心後維持 415美元。 |
|
摩根士丹利 |
410美元 |
買入 |
正面。9月20日:從 394美元上調,因為 AI 安全需求和整合平台支持進一步上行。 |
|
Wedbush |
400美元 |
跑贏大市 |
正面。9月10日:假設持久的網絡安全支出支持供應商整合而開始覆蓋。 |
|
Bernstein |
351美元 |
市場表現 |
謹慎。9月17日:從 253美元上調但降級,因為估值和收購導向增長限制上行。 |
|
文章基礎案例 |
380美元-420美元 |
基礎案例 |
平衡。假設經常性增長保持強勁,而整合成本和估值限制上行。 |
|
文章熊市案例 |
300美元 |
熊市案例 |
謹慎。假設較慢的有機增長和利潤率壓力壓縮估值。 |
如何在 BingX 交易 Palo Alto Networks (PANW) 股票
使用 BingX TradFi 和 BingX AI工具交易 Palo Alto Networks 的 AI 安全、平台化和整合展望。由於 PANW 可能對盈利、分析師行動、收購和安全行業估值變化反應劇烈,交易者應在進入倉位前確定催化劑和風險限制。
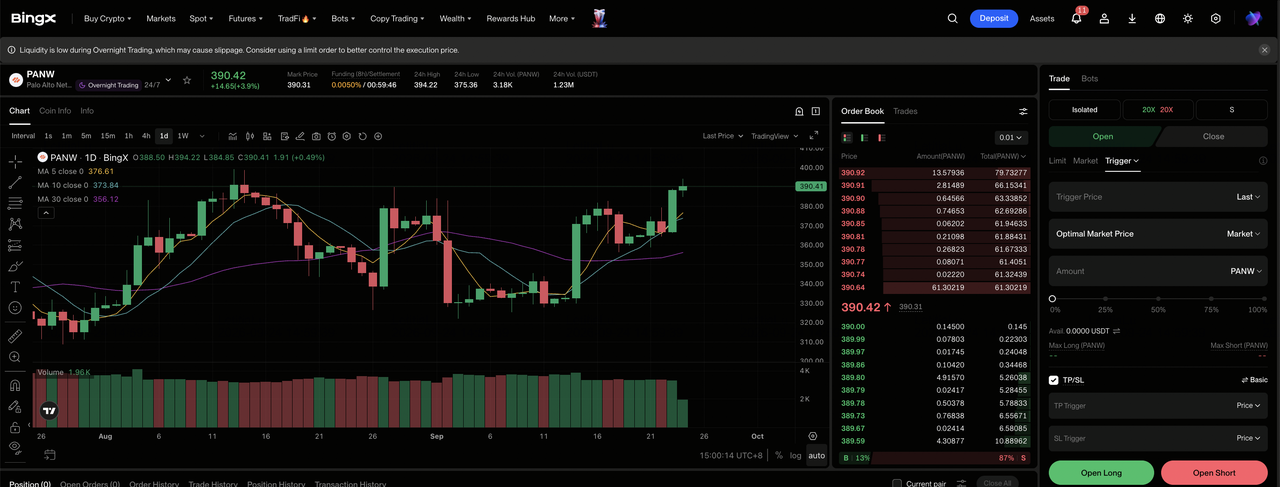
第一步:進入 BingX TradFi。 註冊並導航到 BingX 交易所儀表板上的專門 TradFi部分。
第二步:選擇 Palo Alto Networks (PANW)。搜索並選擇 PANW-USDT 永續期貨合約。
第三步:選擇您的方向。如果 ARR 增長和平台整合支持更高的預期,選擇 開多。如果有機預訂、利潤率或整合進展削弱,選擇開空。
第四步:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。年初至今 97.38% 的上漲和盈利後的劇烈波動顯示了為什麼保守槓桿和明確倉位規模很重要。
第五步:執行嚴格的風險協議。在進入交易前或立即後設置 止盈和止損 (TP/SL)水平。PANW 可能在盈利、網絡安全事件、收購新聞和分析師評級變化後快速移動。
Palo Alto Networks 投資者在2026年需關注的五大風險
Palo Alto Networks 仍有強勁的增長和現金產生,但收購執行、有機需求、利潤率壓力、競爭和估值仍是2026年展望的主要風險。
- 收購整合可能削弱 141.5 億美元收入指導的價值:CyberArk 和 Chronosphere 是該公司最大的兩項收購。產品重疊、較慢的交叉銷售或員工干擾可能會減少預期協同效應,並使報告的 23% 至 24% 增長變得不那麼有價值。
- 有機增長可能落後於報告的 63% ARR 增長:收購對 NGS ARR 跳升至 91.0 億美元有貢獻。如果潛在客戶增長或平台化放緩,投資者可能對收購驅動的增長給予較低估值。
- 較低的毛利率可能抵消強勁的現金流:第四季度毛利率下降 100 個基點至 74.8%,儘管調整後自由現金流為 12.89 億美元。較高的雲端託管、記憶體和存儲成本可能限制營運槓桿。
- 競爭可能減慢交叉銷售:CrowdStrike、 微軟、Zscaler 和雲端供應商在主要安全類別中競爭。更好的整合工具或更低的定價可能削弱 Palo Alto Networks 在平台化客戶中擴大支出的能力。
- 即使收入持續增長,估值也可能下降:截至9月18日,PANW 年初至今上漲了 97.38%。較高的債券收益率、較慢的預期增長或對收購的更大依賴可能壓縮軟件倍數,並將股票拉向 300美元熊市案例。
最終想法:您應該在2026年投資 Palo Alto Networks 嗎?
Palo Alto Networks 以 91.0 億美元的 NGS ARR、212 億美元的 RPO 和 44.14 億美元的全年調整後自由現金流結束2026財年。這些數字支持平台化和 AI 安全需求正在創造更大的經常性業務的論點。投資測試是整合是否能將收購的能力轉化為持久的有機增長,而不犧牲利潤率或每股經濟效益。
牛市案例需要 ARR 超過指導、持續保留和更快的協同效應來支持 475美元。熊市案例反映了較慢的有機增長、利潤率壓力和向 300美元的估值壓縮。保守的交易者可能在將當前增長率視為持久之前,監控有機淨新 ARR、RPO 增長、毛利率、調整後自由現金流利潤率和 CyberArk 整合。
風險提醒:交易和投資 PANW 等股票涉及資本損失風險。收購執行、網絡安全競爭、估值變化和槓桿交易可能產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- Adobe (ADBE) 2026年價格預測:AI 貨幣化能否推動 ADBE 向 520美元前進?
- IBM 股價2026年預測:軟件和量子增長能否推動 IBM 向 350美元前進?
- 思科 (CSCO) 2026年股價展望:AI 增長和 Splunk 能否推動 CSCO 重回 90美元?
- CrowdStrike (CRWD) 2026年價格預測:AI 安全和 Falcon Flex 能否推動 CRWD 向 280美元前進?
- Palantir (PLTR) 2026年股價預測:149% 美國商業增長能否推動 PLTR 向 255美元前進?
