
QuantumScape (QS) développe une technologie de batteries lithium-métal à l'état solide pour les véhicules électriques et d'autres marchés de stockage d'énergie. Sa conception remplace l'anode conventionnelle en graphite ou silicium par une architecture sans anode et utilise un séparateur céramique propriétaire destiné à supporter une densité énergétique plus élevée, une charge plus rapide et une sécurité améliorée. Cette ambition technique donne à QuantumScape une exposition à une transition importante des batteries, mais laisse l'action sensible au rendement de fabrication, au calendrier de qualification et au coût du passage de la production pilote à l'échelle commerciale.
Le dernier trimestre a montré un engagement commercial mesurable sans éliminer le risque de montée en charge. QuantumScape Q2 2026 GAAP la perte nette s'est réduite à 98,2 millions de dollars contre 114,7 millions de dollars un an plus tôt, la perte EBITDA ajustée était de 64,2 millions de dollars et les facturations client ont atteint 10,8 millions de dollars. Les facturations du premier semestre de 21,8 millions de dollars ont déjà dépassé les 19,5 millions de dollars enregistrés sur toute l'année 2025, tandis qu'une liquidité de 859,0 millions de dollars a soutenu une piste de développement pluriannuelle.
Les prévisions pour l'action QS en 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas d'industrialisation et de validation partenaire : La production Eagle Line, la production de séparateur Cobra et le travail avec PowerCo, Honda, Murata et Corning démontrent que la technologie peut progresser des échantillons automobiles vers une fabrication reproductible à haut volume.
- Le cas du rendement et du calendrier de commercialisation : La qualification des cellules prend plus de temps que prévu, les besoins en capital augmentent et les revenus significatifs de redevances ou de produits restent trop éloignés pour compenser les pertes EBITDA ajustées annuelles continues de 250 à 275 millions de dollars.
Ce guide décompose les prévisions pour l'action QS, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur le communiqué de résultats Q2 de QuantumScape du 22 juillet 2026, le dépôt trimestriel et les données de marché jusqu'au 24 septembre, plus comment négocier les contrats à terme sur actions QS sur BingX TradFi avec garantie USDT.
Top 5 des choses que les investisseurs QuantumScape doivent savoir en septembre 2026
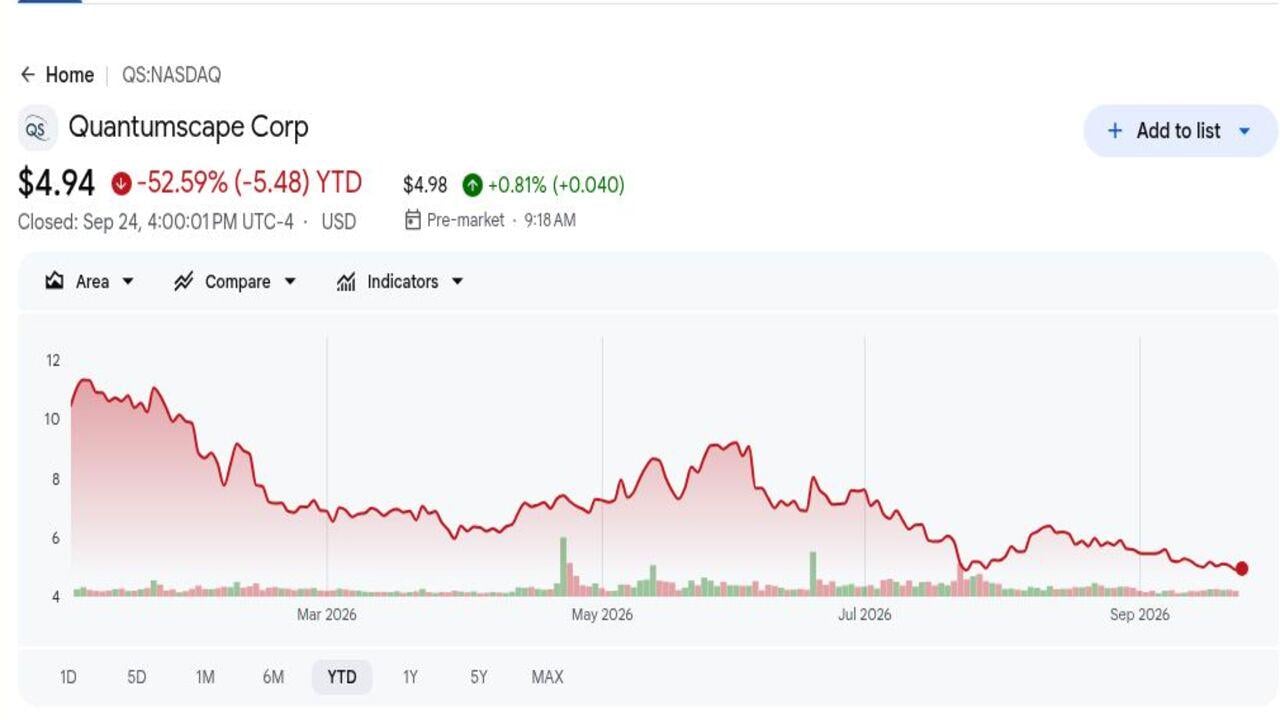
- QS a clôturé à 4,94 $ et était en baisse de 52,59% en 2026 : Les actions ont terminé près du plus bas sur 52 semaines de 4,76 $ après avoir négocié aussi haut que 19,07 $. La baisse montre que les investisseurs ont déplacé leur attention des jalons techniques vers la production commerciale et la qualification client.
- La perte nette GAAP Q2 s'est réduite de 16,5 millions de dollars à 98,2 millions de dollars : Les dépenses d'exploitation ont chuté de 14,2% à 106,1 millions de dollars, bien que QuantumScape reste pré-revenus selon GAAP. La direction s'attend toujours à une perte EBITDA ajustée sur l'année complète de 250 à 275 millions de dollars.
- Les facturations client du premier semestre ont atteint 21,8 millions de dollars : Le total a déjà dépassé les 19,5 millions de dollars générés pendant toute l'année 2025. Les facturations ne sont pas des revenus GAAP, mais elles montrent que les clients financent le travail de développement alors que les programmes progressent à travers les jalons techniques.
- La liquidité a terminé Q2 à 859,0 millions de dollars : Les liquidités et titres négociables ont augmenté de 61,5 millions de dollars par rapport à il y a un an. Le solde donne à QuantumScape plus de temps pour faire évoluer Eagle Line et terminer la qualification automobile sans immédiatement retourner aux marchés de capitaux.
- Les prévisions capex 2026 sont tombées à 27 à 37 millions de dollars : Le point médian a diminué de 18 millions de dollars par rapport à la fourchette précédente de 40 à 60 millions de dollars. Les dépenses plus faibles prolongent la piste, bien que les investisseurs aient encore besoin de preuves que le contrôle des coûts ne ralentit pas l'industrialisation des séparateurs et des cellules.
Qu'est-ce que QuantumScape (QS) ?
QuantumScape est une société de développement de batteries fondée en 2010 pour commercialiser les cellules lithium-métal à l'état solide. Sa propriété intellectuelle principale combine un séparateur solide céramique avec une architecture de cellule sans anode, qui forme l'anode lithium-métal pendant la charge plutôt que d'en fabriquer une dans la cellule. L'entreprise gagne actuellement peu ou pas de revenus de produits GAAP, donc la valeur pour les investisseurs dépend des jalons techniques, du développement financé par les clients, de l'économie des licences et des revenus éventuels de redevances ou de production. Les applications automobiles restent le marché central car l'autonomie, le temps de charge, la sécurité et le poids du pack peuvent influencer l'économie du véhicule.
Sa stratégie à long terme combine la production pilote interne avec des partenariats qui peuvent faire évoluer la technologie vers des usines à l'échelle automobile. PowerCo, la société de batteries de Volkswagen Group, détient un chemin de licence et a accepté des paiements allant jusqu'à 131 millions de dollars sur deux ans pour un travail d'industrialisation conjoint. QuantumScape travaille également avec Honda sur l'évaluation automobile et avec Murata Manufacturing et Corning sur la montée en charge des séparateurs céramiques. Eagle Line et le processus Cobra sont destinés à prouver une production reproductible, tandis que les cellules de format plus grand et le stockage stationnaire créent des chemins supplémentaires au-delà du programme automobile QSE-5 original.
Lire plus : Prévision de prix Tesla (TSLA) 2026 : Le Robotaxi et Optimus peuvent-ils pousser l'action TSLA à 500 $ ?
Aperçu des résultats Q2 2026 de QuantumScape (QS) : Pertes plus faibles et facturations plus fortes prolongent la réserve de liquidités
QuantumScape a rapporté une perte nette GAAP de 98,2 millions de dollars contre 114,7 millions de dollars il y a un an, 106,1 millions de dollars de dépenses d'exploitation et une perte EBITDA ajustée de 64,2 millions de dollars. Les facturations client étaient de 10,8 millions de dollars pour Q2 et 21,8 millions de dollars pour le premier semestre, dépassant les 19,5 millions de dollars générés en 2025 complet. La liquidité s'est terminée à 859,0 millions de dollars, tandis que les prévisions capex 2026 ont été abaissées à 27 à 37 millions de dollars. Le compromis clé est une meilleure discipline du capital contre un calendrier de commercialisation qui nécessite encore des années d'exécution.
|
Métrique financière |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Perte nette GAAP Q2 |
-114,7M$ il y a un an |
-98,2M$ |
Amélioré. Réduit de 16,5M$ YoY. |
|
Dépenses d'exploitation Q2 |
123,6M$ il y a un an |
106,1M$ |
Plus bas. Baisse de 14,2% YoY. |
|
Perte EBITDA ajustée Q2 |
Attentes de l'entreprise |
-64,2M$ |
En ligne. Resté dans le plan annuel. |
|
Facturations client Q2 |
19,5M$ en 2025 complet |
10,8M$ ; 21,8M$ S1 |
Avancé. S1 a dépassé 2025 complet. |
|
Capex Q2 |
8,6M$ il y a un an |
4,6M$ |
Plus bas. Baisse de 46,2% YoY. |
|
Liquidité Q2 |
797,5M$ il y a un an |
859,0M$ |
Plus élevé. Augmenté de 61,5M$ YoY. |
|
Prévisions perte EBITDA ajustée EF2026 |
-250M$ à -275M$ précédent |
-250M$ à -275M$ |
Réaffirmé. Les dépenses de développement restent substantielles. |
|
Prévisions capex EF2026 |
40M$ à 60M$ précédent |
27M$ à 37M$ |
Réduit. Point médian baisse de 18M$. |
- La perte nette de 98,2 millions de dollars s'est réduite de 14,4% : L'amélioration de 16,5 millions de dollars d'une année sur l'autre montre un meilleur contrôle des coûts, bien que QuantumScape dépende toujours de la commercialisation future plutôt que des bénéfices actuels. L'efficacité opérationnelle reste donc importante pour prolonger la piste.
- Les dépenses d'exploitation ont chuté de 14,2% à 106,1 millions de dollars : La baisse par rapport à 123,6 millions de dollars aide à préserver 859,0 millions de dollars de liquidité tandis que QuantumScape finance la montée en charge des séparateurs et le développement de format plus grand. Des coûts plus bas offrent plus de marge pour atteindre les prochaines étapes de qualification automobile et de stockage.
- Les facturations du premier semestre de 21,8 millions de dollars ont dépassé le total 2025 complet : Les paiements des partenaires ont dépassé le chiffre précédent de 19,5 millions de dollars sur l'année complète, montrant un engagement client plus fort. Les facturations ne sont pas des revenus GAAP, donc les investisseurs ont encore besoin de preuves que ces programmes se convertissent en demande commerciale soutenue.
- Le capex Q2 a chuté de 46,2% à 4,6 millions de dollars : Les dépenses plus faibles en installations et équipements ont soutenu une réduction de 18 millions de dollars du point médian capex annuel. La production commerciale à grande échelle future nécessitera encore du capital partenaire, des rendements stables et un transfert de technologie réussi.
- Les prévisions de perte EBITDA ajustée annuelle sont restées à 250 à 275 millions de dollars : La fourchette inchangée montre que le progrès technique n'a pas encore matériellement changé le profil de consommation de liquidités. Le calendrier des jalons reste donc central à la façon dont les investisseurs valorisent la liquidité et le chemin de commercialisation de QuantumScape.
Perspectives d'investissement QuantumScape (QS) 2026 : Cas haussier 10$ vs Cas baissier 3$
Les perspectives 2026 de QuantumScape dépendent de la capacité de la production de séparateurs, de la qualification client et du développement financé par les partenaires à rapprocher l'entreprise de la production de batteries à l'échelle commerciale. Le potentiel de hausse vient d'une production Eagle Line plus forte et d'une validation client plus large, tandis que les retards de fabrication, les pertes continues et la dilution future restent les principaux risques.
Le cas haussier : Un meilleur progrès de production de batteries pousse QS vers 10$
Le cas haussier assume qu'Eagle Line démontre un débit de séparateur Cobra stable et que les échantillons QSE-5 répondent aux exigences de performance automobile. Le programme de PowerCo, qui peut fournir jusqu'à 131 millions de dollars sur deux ans, convertit le travail technique en jalons financés plus importants tandis que Honda et d'autres clients élargissent la validation.
Un mouvement vers 10$ nécessiterait que les facturations restent au-dessus du rythme de 21,8 millions de dollars du premier semestre, que la perte EBITDA ajustée annuelle reste dans la fourchette de 250 à 275 millions de dollars, et que la liquidité reste confortablement au-dessus de 700 millions de dollars. Des rendements de fabrication reproductibles et la qualification client importeraient plus qu'un autre record de laboratoire.
Le cas de base : Un progrès client régulier maintient QS entre 6$ et 8$
Le cas de base assume que la production de séparateurs et les tests clients continuent de progresser, mais que les revenus de véhicules commerciaux restent au-delà de 2026. Un capex plus bas et 859 millions de dollars de liquidité protègent la piste, tandis que l'absence de revenus GAAP limite jusqu'où les investisseurs peuvent réévaluer l'action.
QS pourrait négocier principalement entre 6$ et 8$ si le capex annuel reste dans la fourchette de 27 à 37 millions de dollars et que les facturations des partenaires continuent. Des dates de qualification manquées ou une liquidité tombant en dessous de 700 millions de dollars affaiblirait la fourchette même si la performance cellulaire sous-jacente reste compétitive.
Le cas baissier : Les retards de fabrication tirent QS vers 3$
Le cas baissier assume que le rendement céramique, la consistance multicouche ou la qualification automobile glisse encore. Un calendrier plus long prolongerait les pertes annuelles près de 250 à 275 millions de dollars et augmenterait la probabilité que QuantumScape ait finalement besoin de capital d'actions supplémentaire.
Un mouvement vers 3$ deviendrait plus probable si les facturations déclinent, si la production Eagle Line manque les objectifs internes, ou si les programmes partenaires se rétrécissent. Moins de cellules validées retarderait les flux de trésorerie de licence, augmenterait le risque de dilution et réduirait la valeur que les investisseurs assignent aux bénéfices commerciaux futurs.
Prévisions de prix de l'action QS pour 2026 par les analystes de Wall Street
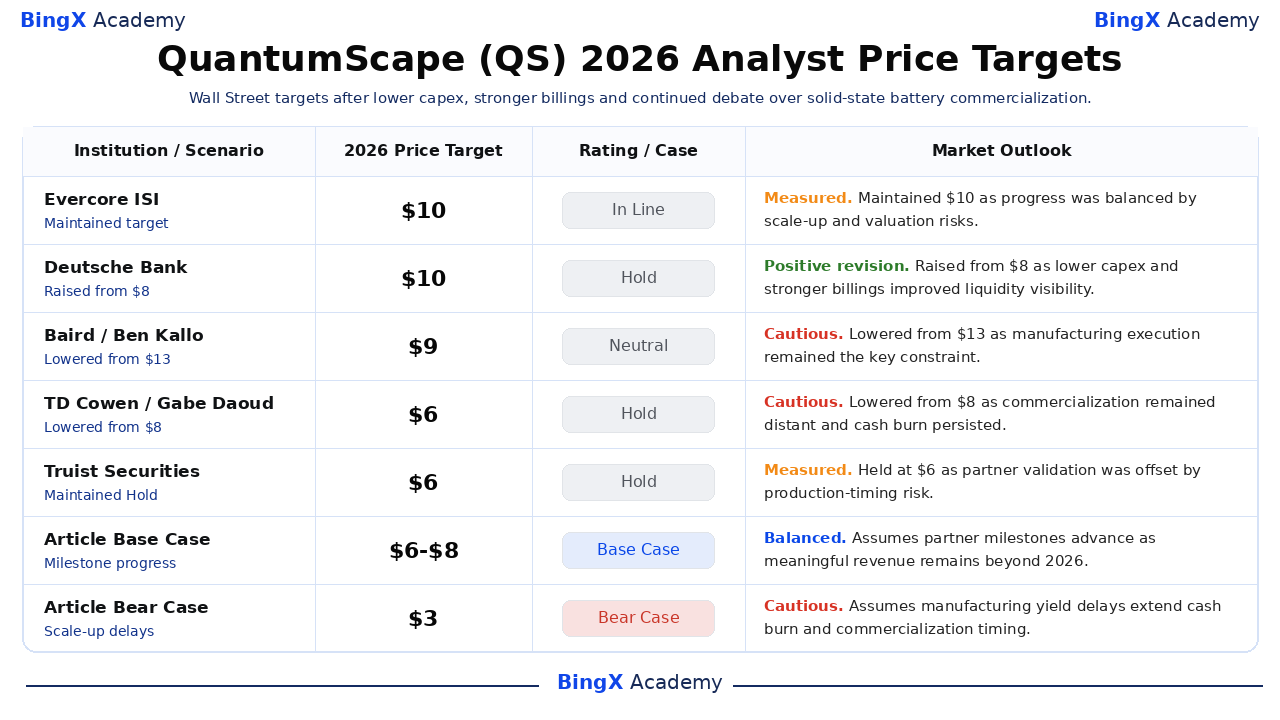
Les cinq actions datées ci-dessous s'étendent de 6$ à 10$ et montrent comment les analystes équilibrent le progrès des partenaires contre le risque de montée en charge. Les lignes finales Base et Baissier sont des scénarios éditoriaux BingX Academy et sont étiquetées séparément, donc elles ne doivent pas être lues comme des cibles de recherche institutionnelle.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives du marché |
|
Evercore ISI |
10$ |
En ligne |
Mesuré. 28 juillet : maintenu 10$ car le progrès était équilibré par les risques de montée en charge et de valorisation. |
|
Deutsche Bank |
10$ |
Conserver |
Révision positive. 24 juillet : relevé de 8$ car un capex plus bas et des facturations plus fortes ont amélioré la visibilité. |
|
Baird |
9$ |
Neutre |
Prudent. 24 juillet : abaissé de 13$ car l'exécution de fabrication restait la contrainte. |
|
TD Cowen |
6$ |
Conserver |
Prudent. 24 juillet : abaissé de 8$ car la commercialisation restait distante. |
|
Truist Securities |
6$ |
Conserver |
Mesuré. 23 avril : la validation partenaire était compensée par le risque de calendrier de production. |
|
Cas de base de l'article |
6-8$ |
Cas de base |
Équilibré. Assume que les jalons partenaires progressent tandis que les revenus significatifs restent au-delà de 2026. |
|
Cas baissier de l'article |
3$ |
Cas baissier |
Prudent. Assume que les retards de rendement prolongent la consommation de liquidités et le calendrier de commercialisation. |
Comment négocier l'action QuantumScape (QS) sur BingX
Négociez les perspectives d'industrialisation des batteries, de facturations partenaires et de liquidité de QuantumScape en utilisant BingX TradFi et les outils BingX AI. Parce que QS peut réagir fortement aux résultats d'échantillons, aux accords clients et aux changements de financement, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
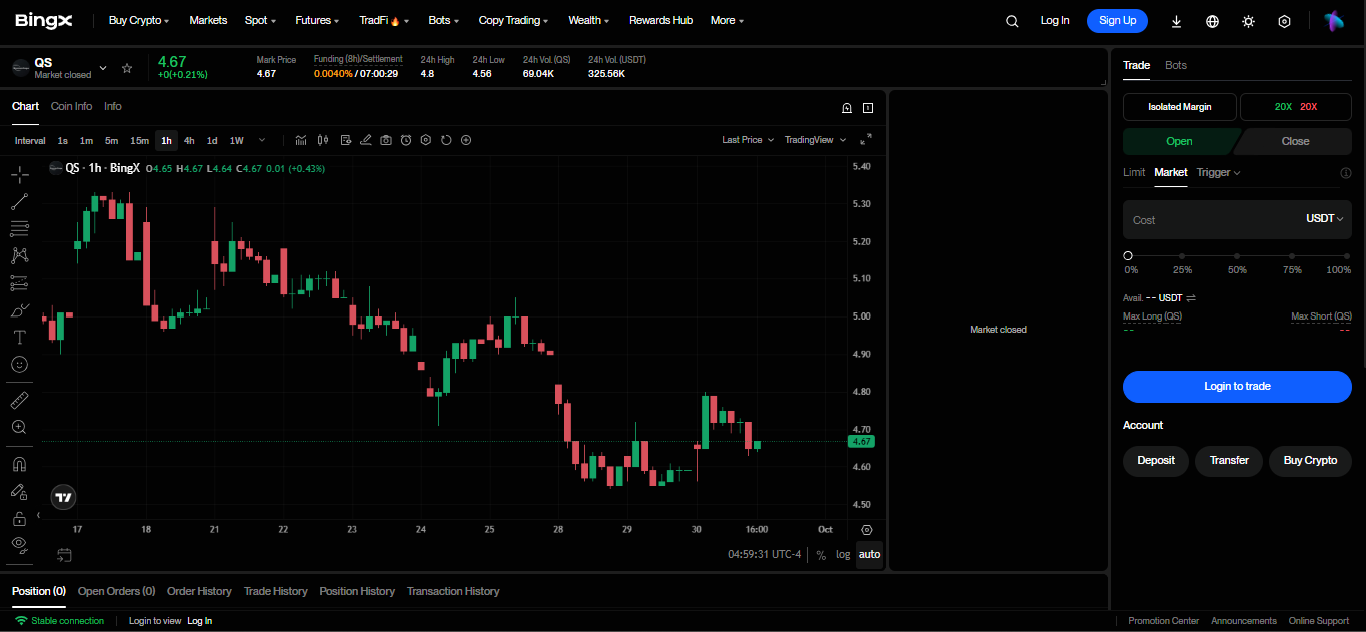
Étape 1 : Accéder à BingX TradFi. S'inscrire et naviguer vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner QuantumScape (QS). Rechercher et sélectionner le contrat contrats à terme perpétuels QS-USDT.
Étape 3 : Choisir votre direction. Sélectionner Ouvrir Long si les jalons de production et les facturations partenaires s'améliorent. Sélectionner Ouvrir Court si les retards de rendement ou les risques de financement affaiblissent les perspectives.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisir Marge isolée ou croisée selon votre tolérance au risque. La baisse YTD de 52,59% montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Fixer les niveaux de Prise de profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré la transaction. QS peut réagir rapidement aux données de cellules, au calendrier de qualification, aux facturations et à la liquidité.
Top 5 des risques à surveiller pour les investisseurs QuantumScape en 2026
La valorisation de QuantumScape dépend de la transformation des jalons techniques en production industrielle reproductible. Les retards dans la fabrication, les programmes clients ou le financement pourraient pousser les flux de trésorerie plus loin et réduire la valeur future par action.
- Le rendement de fabrication pourrait retarder la commercialisation : Un séparateur qui fonctionne en laboratoire doit encore être produit de manière cohérente à l'échelle. Des rendements plus faibles augmenteraient les coûts unitaires, ralentiraient la qualification client et pousseraient les revenus de redevances plus loin dans le futur.
- Les pertes annuelles restent élevées : Les perspectives de perte EBITDA ajustée de 250 à 275 millions de dollars pourraient réduire le solde de liquidité de 859 millions de dollars avant que les redevances significatives ne commencent. Des jalons client retardés augmenteraient la probabilité de financement futur et de dilution.
- La concentration PowerCo augmente le risque d'exécution : Jusqu'à 131 millions de dollars de travail financé renforce la validation, mais des revers dans un programme majeur pourraient matériellement affecter les facturations, les calendriers de qualification et les revenus de licence attendus.
- Les technologies de batteries concurrentes continuent de s'améliorer : Une meilleure charge lithium-ion, des anodes riches en silicium et des conceptions rivales à l'état solide pourraient réduire l'avantage de performance de QuantumScape avant le lancement. Cela pourrait affaiblir le pouvoir de fixation des prix et ralentir l'adoption partenaire.
- La dilution d'actions peut réduire le potentiel de hausse par action : Si la montée en charge nécessite plus de capital que ne le fournissent les partenaires, de nouvelles actions pourraient répartir la valeur commerciale éventuelle sur un nombre d'actions plus important. L'impact serait plus grand si le financement se produit après une autre baisse du prix de l'action.
Réflexions finales : Devriez-vous investir dans QuantumScape en 2026 ?
QuantumScape est entré dans la seconde moitié avec une meilleure discipline du capital et un financement client tangible. La perte nette s'est réduite à 98,2 millions de dollars, les facturations du premier semestre ont dépassé toute l'année 2025, les prévisions capex ont chuté et la liquidité a atteint 859 millions de dollars. Ces faits améliorent la survie et la validation, mais ils ne prouvent pas encore la fabrication commerciale, les rendements automobiles reproductibles ou les revenus GAAP durables de la production à l'échelle.
Le chemin vers 10$ nécessite une production Eagle Line reproductible, un financement partenaire continu et une liquidité stable. Le cas baissier de 3$ reflète les retards de rendement, les pertes prolongées et la dilution. Les traders conservateurs peuvent surveiller les facturations, le débit des séparateurs, la qualification automobile et la liquidité ensemble avant de traiter un jalon technique comme une inflexion commerciale qui peut soutenir des revenus récurrents et un flux de trésorerie positif.
Rappel de risque : Négocier et investir dans des actions comme QS implique un risque de perte de capital. Les retards de développement, les changements de financement et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Prévision de prix Tesla (TSLA) 2026 : Le Robotaxi et Optimus peuvent-ils pousser l'action TSLA à 500$ ?
- Prévision de prix IonQ (IONQ) 2026 : La croissance quantique full-stack peut-elle pousser IONQ vers 65$ ?
- Prévision de prix Rocket Lab (RKLB) 2026 : La nouvelle fusée et la croissance de défense peuvent-elles pousser RKLB vers 150$ ?
- Prévision de prix Virgin Galactic (SPCE) 2026 : Les tests Delta peuvent-ils pousser SPCE vers 5$ ?
- Prévision de prix Lockheed Martin (LMT) 2026 : Le carnet de commandes record peut-il pousser LMT vers 700$ ?
