

SAP (SAP) est une entreprise allemande de logiciels d'entreprise dont les actions de dépôt américaines sont négociées sur le NYSE. Ses applications connectent la finance, les achats, les ressources humaines, les chaînes d'approvisionnement et les opérations clients, les abonnements cloud devenant le principal moteur de croissance alors que les clients migrent des systèmes hérités vers S/4HANA et RISE with SAP. La base installée crée une demande récurrente durable, bien que l'ADR reste sensible à la croissance du backlog cloud, à l'exécution de l'IA et aux mouvements de devises.
Le dernier trimestre a confirmé une forte demande cloud aux côtés d'un résultat de bénéfices moins net. Le chiffre d'affaires total de SAP Q2 2026 a atteint 9,88 milliards d'EUR (11,16 milliards de dollars), en hausse de 9%, le chiffre d'affaires cloud a augmenté de 22% à 6,30 milliards d'EUR (7,12 milliards de dollars), et le backlog cloud actuel a augmenté de 27% à 22,93 milliards d'EUR (25,91 milliards de dollars). Le chiffre d'affaires et le BPA non-IFRS ont manqué le consensus, et la dilution des acquisitions a réduit les perspectives de bénéfice opérationnel.
Les prévisions pour l'action SAP pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de la conversion cloud et de l'IA d'entreprise : Les migrations S/4HANA, la croissance du backlog de 26% à taux de change constant et l'adoption plus large de Joule pourraient soutenir la croissance des abonnements tandis qu'une base cloud plus importante améliore l'effet de levier opérationnel et les flux de trésorerie libres.
- Le cas du ralentissement du backlog et de l'exécution de l'IA : Des engagements clients plus lents, une livraison d'agents faible ou un déclin plus rapide du support hérité pourraient réduire la croissance avant que les coûts d'acquisition et d'investissement ne se traduisent par des marges plus solides.
Ce guide détaille les prévisions de l'action SAP, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats Q2 2026 de SAP du 23 juillet, le dépôt semestriel et les données de marché jusqu'au 24 septembre, plus comment négocier les contrats à terme sur actions SAP sur BingX TradFi avec une garantie USDT.
Top 5 des choses à savoir pour les investisseurs SAP en septembre 2026
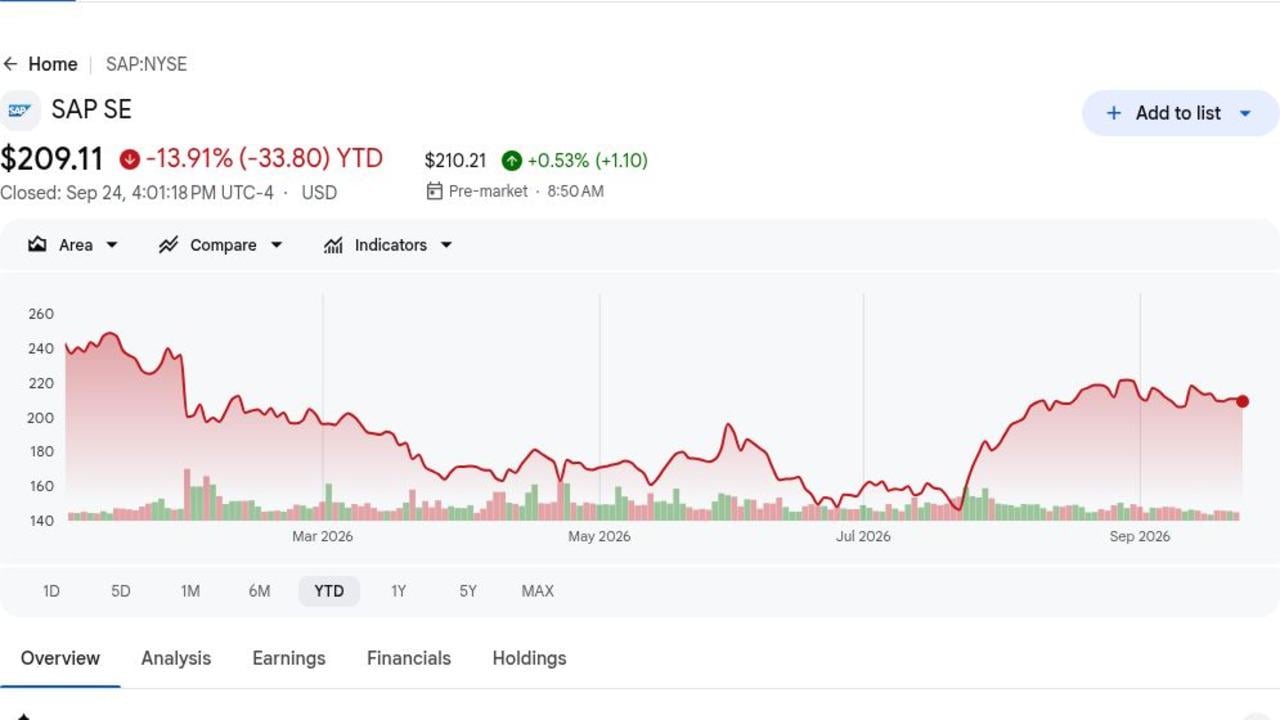
- Les ADR de SAP ont clôturé à 209,11 $ et étaient en baisse de 13,91% en 2026 : Les actions sont restées bien en dessous du sommet de 52 semaines de 281,37 $ car les investisseurs questionnaient le rythme du déploiement de l'IA agentique de SAP. Le repli crée plus de marge de valorisation, mais montre aussi que la forte croissance cloud seule n'a pas résolu les préoccupations d'exécution.
- Le chiffre d'affaires Q2 a atteint 9,88 milliards d'EUR (11,16 milliards de dollars), en hausse de 9% : Le résultat a manqué le consensus de 10,02 milliards d'EUR (11,32 milliards de dollars) de 140 millions d'EUR (158 millions de dollars). Le BPA non-IFRS de 1,59 EUR (1,80 $) a également manqué l'estimation de 1,78 EUR (2,01 $), rendant le trimestre opérationnellement solide mais financièrement mitigé.
- Le backlog cloud actuel a atteint 22,93 milliards d'EUR (25,91 milliards de dollars), en hausse de 27% : La croissance était de 26% à taux de change constants, au-dessus de l'attente de 24% rapportée autour de la publication. Le backlog contracté donne à SAP une forte visibilité sur les abonnements alors que les clients continuent de déplacer les charges de travail principales vers S/4HANA Cloud.
- Les prévisions de chiffre d'affaires cloud 2026 sont restées entre 25,8 milliards d'EUR (29,15 milliards de dollars) et 26,2 milliards d'EUR (29,61 milliards de dollars) : La fourchette implique une croissance de 23% à 25% à taux de change constants. Maintenir les perspectives après que le chiffre d'affaires cloud ait augmenté de 22% à 6,30 milliards d'EUR (7,12 milliards de dollars) soutient l'histoire de migration et la visibilité du second semestre.
- Les prévisions de bénéfice opérationnel ont été réduites de 100 millions d'EUR (113 millions de dollars) : SAP a abaissé la fourchette non-IFRS à 11,8 milliards d'EUR (13,33 milliards de dollars) à 12,2 milliards d'EUR (13,79 milliards de dollars) après avoir finalisé Dremio et Prior Labs. Les acquisitions renforcent les capacités de données et d'IA de SAP, bien que leur dilution à court terme souligne le coût de l'accélération de cette stratégie.
Qu'est-ce que SAP (SAP) ?
SAP développe des applications d'entreprise qui gèrent la finance, les achats, la main-d'œuvre, la fabrication, la logistique et les relations clients. Les grandes organisations utilisent ses logiciels comme système d'enregistrement pour les processus de haute valeur, créant des coûts de changement significatifs et de longs cycles d'implémentation. Les revenus proviennent principalement des abonnements cloud, du support logiciel, des licences et des services. La transition cloud déplace les dépenses des licences initiales vers des contrats récurrents, améliorant la visibilité tout en exigeant que SAP et ses partenaires déplacent les données clients complexes et les flux de travail sans perturber les opérations.
Sa direction à long terme combine les migrations S/4HANA et RISE with SAP avec Business Data Cloud, l'assistant Joule et un ensemble croissant d'agents IA basés sur les processus clients. SAP a acquis Dremio pour les capacités de data-lakehouse et Prior Labs pour la technologie de modèles fondationnels, tandis que des clients comme Bosch et PwC utilisent les produits cloud et IA de SAP pour le développement et les flux de travail d'entreprise complexes. L'écosystème de partenaires inclut des intégrateurs système et des fournisseurs d'infrastructure cloud qui aident à migrer, personnaliser et exploiter les applications dans les entreprises mondiales.
Aperçu des résultats Q2 2026 de SAP (SAP) : Croissance cloud et flux de trésorerie libre compensent les ratés de chiffre d'affaires et de BPA
SAP a rapporté un chiffre d'affaires Q2 de 9,88 milliards d'EUR (11,16 milliards de dollars) contre 10,02 milliards d'EUR (11,32 milliards de dollars) attendus, un BPA non-IFRS de 1,59 EUR (1,80 $) contre 1,78 EUR (2,01 $) attendu, et un chiffre d'affaires cloud de 6,30 milliards d'EUR (7,12 milliards de dollars). Le backlog cloud actuel a augmenté de 27% à 22,93 milliards d'EUR (25,91 milliards de dollars), les flux de trésorerie libres ont augmenté de 27% à 3,00 milliards d'EUR (3,39 milliards de dollars), et les perspectives de bénéfice opérationnel ont été abaissées pour la dilution des acquisitions.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires total Q2 |
10,02 Mds EUR (11,32 Mds $) |
9,88 Mds EUR (11,16 Mds $) |
Manqué. 140 M EUR (158 M $) en dessous du consensus ; +9% d'une année à l'autre. |
|
BPA non-IFRS Q2 |
1,78 EUR (2,01 $) |
1,59 EUR (1,80 $) |
Manqué. 0,19 EUR (0,21 $) en dessous du consensus ; +6% d'une année à l'autre. |
|
BPA IFRS Q2 |
— |
1,89 EUR (2,14 $) |
Amélioré. +30% d'une année à l'autre. |
|
Chiffre d'affaires cloud Q2 |
6,25 Mds EUR (7,06 Mds $) |
6,30 Mds EUR (7,12 Mds $) |
Dépassé. +22% rapporté et +24% à taux de change constants. |
|
Backlog cloud actuel |
Croissance de 24% à taux de change constants |
22,93 Mds EUR (25,91 Mds $) |
Étendu. +27% rapporté et +26% à taux de change constants. |
|
Chiffre d'affaires Cloud ERP Suite |
— |
5,50 Mds EUR (6,22 Mds $) |
Accéléré. +25% rapporté et +27% à taux de change constants. |
|
Flux de trésorerie libre Q2 |
2,36 Mds EUR (2,67 Mds $) année précédente |
3,00 Mds EUR (3,39 Mds $) |
Amélioré. +27% d'une année à l'autre. |
|
Perspectives chiffre d'affaires cloud 2026 |
Inchangé |
25,8 Mds EUR (29,15 Mds $) à 26,2 Mds EUR (29,61 Mds $) |
Maintenu. Implique une croissance de 23%-25% à taux de change constants. |
|
Bénéfice opérationnel non-IFRS 2026 |
Précédent 11,9 Mds EUR (13,45 Mds $) à 12,3 Mds EUR (13,90 Mds $) |
11,8 Mds EUR (13,33 Mds $) à 12,2 Mds EUR (13,79 Mds $) |
Réduit. Baisse de 100 M EUR (113 M $) pour la dilution des acquisitions. |
|
Perspectives flux de trésorerie libre 2026 |
Inchangé |
10,0 Mds EUR (11,30 Mds $) |
Maintenu. Au-dessus de 8,24 Mds EUR (9,31 Mds $) en 2025. |
- Le chiffre d'affaires de 9,88 milliards d'EUR (11,16 milliards de dollars) a manqué de 140 millions d'EUR (158 millions de dollars) : Le chiffre d'affaires a tout de même augmenté de 9% d'une année à l'autre et de 11% à taux de change constants. Le raté reflétait donc davantage le mix de reconnaissance et les changes que une demande sous-jacente plus faible.
- Le chiffre d'affaires cloud a augmenté de 22% à 6,30 milliards d'EUR (7,12 milliards de dollars) : Le résultat a légèrement dépassé le consensus, tandis que le chiffre d'affaires Cloud ERP Suite a augmenté de 25% à 5,50 milliards d'EUR (6,22 milliards de dollars). Une croissance cloud plus rapide continue d'améliorer le mix de revenus récurrents de SAP.
- Le backlog cloud a augmenté de 27% à 22,93 milliards d'EUR (25,91 milliards de dollars) : La croissance à taux de change constants de 26% a dépassé l'attente de 24%. Cette base contractée fournit une meilleure visibilité sur les revenus d'abonnement futurs malgré le raté de chiffre d'affaires trimestriel.
- Les flux de trésorerie libres ont augmenté de 27% à 3,00 milliards d'EUR (3,39 milliards de dollars) : L'amélioration soutient l'investissement dans l'IA, les acquisitions et les rachats d'actions, tandis que l'objectif annuel inchangé de 10,0 milliards d'EUR (11,30 milliards de dollars) indique une conversion de trésorerie supplémentaire au second semestre.
- Les prévisions de bénéfice opérationnel ont été réduites de 100 millions d'EUR (113 millions de dollars) : SAP a abaissé la fourchette non-IFRS 2026 à 11,8 milliards d'EUR (13,33 milliards de dollars) à 12,2 milliards d'EUR (13,79 milliards de dollars) après les acquisitions Dremio et Prior Labs. La croissance cloud doit maintenant compenser les coûts d'intégration et restaurer la confiance dans les marges.
Perspectives d'investissement SAP (SAP) 2026 : Cas haussier à 280 $ contre cas baissier à 170 $
Les perspectives 2026 de SAP dépendent de la capacité des migrations S/4HANA et de l'IA d'entreprise à soutenir une forte croissance cloud tandis que les acquisitions se traduisent par de meilleures marges. Le potentiel haussier provient de la conversion du backlog, de l'adoption de l'IA et de l'augmentation des flux de trésorerie libres, tandis que des migrations plus lentes, une exécution IA plus faible et une pression supplémentaire sur les marges restent les principaux risques.
Le cas haussier : Une forte croissance cloud et IA pousse SAP vers 280 $
Le cas haussier suppose que le backlog cloud actuel continue de croître au-dessus de 25% à taux de change constants alors que plus de clients déplacent les charges de travail finance, chaîne d'approvisionnement et RH vers S/4HANA. Joule et Business Data Cloud gagnent une adoption mesurable, tandis que Dremio et Prior Labs renforcent les capacités de données et d'IA de SAP.
Un mouvement vers 280 $ nécessiterait une croissance du chiffre d'affaires cloud proche de la fourchette annuelle de 23% à 25%, des flux de trésorerie libres atteignant 10,0 milliards d'EUR (11,30 milliards de dollars), et des prévisions de bénéfice opérationnel se maintenant. Une adoption plus rapide des agents IA de SAP fournirait une confirmation supplémentaire.
Le cas de base : Une croissance cloud stable maintient SAP entre 215 $ et 250 $
Le cas de base suppose que les migrations S/4HANA continuent de soutenir la croissance récurrente, tandis que la monétisation de l'IA se développe plus graduellement. La croissance du backlog se modère par rapport aux 26% à taux de change constants mais reste au-dessus de 20%, tandis que les coûts d'acquisition compensent une partie du bénéfice de l'échelle cloud.
SAP pourrait se négocier principalement entre 215 $ et 250 $ dans ces conditions. Un chiffre d'affaires cloud dans la fourchette de 25,8 milliards d'EUR (29,15 milliards de dollars) à 26,2 milliards d'EUR (29,61 milliards de dollars), des flux de trésorerie libres proches de 10,0 milliards d'EUR (11,30 milliards de dollars), et des prévisions stables soutiendraient cette fourchette.
Le cas baissier : Croissance cloud plus lente et retards IA tirent SAP vers 170 $
Le cas baissier suppose que la croissance du backlog cloud tombe en dessous de 20% alors que les décisions de migration ralentissent et que la livraison de produits IA ne répond pas aux attentes des clients. Le déclin du support logiciel et des revenus de licences deviendrait plus visible, tandis que les coûts d'acquisition et de développement de produits continuent de peser sur la croissance des bénéfices.
Un mouvement vers 170 $ deviendrait plus probable si la croissance du chiffre d'affaires cloud tombe en dessous de 20%, si les prévisions de bénéfice opérationnel sont à nouveau réduites, ou si les flux de trésorerie libres chutent matériellement en dessous de 10,0 milliards d'EUR (11,30 milliards de dollars). Un dollar américain plus fort pourrait ajouter une pression supplémentaire sur la performance des ADR.
Prévisions de prix de l'action SAP pour 2026 par les analystes de Wall Street
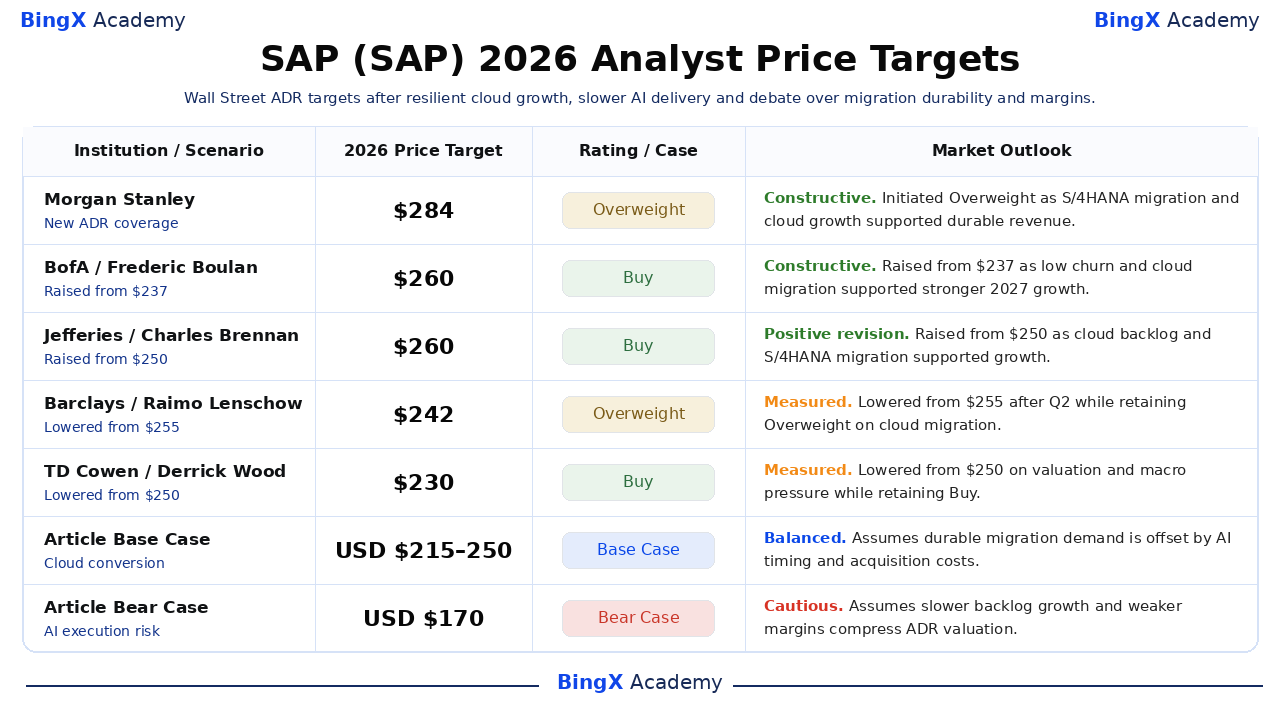
Ces cinq actions d'analystes ADR datées s'étendent de 230 $ à 284 $ et reflètent différentes hypothèses concernant la migration cloud, la livraison IA, les revenus récurrents et la valorisation. Les cinq objectifs se situent au-dessus de la clôture du 24 septembre de 209,11 $, bien que les réductions récentes montrent moins de confiance dans l'exécution à court terme. Les lignes Base et Bear sont des scénarios éditoriaux de BingX Academy et sont étiquetées séparément.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives de marché |
|
Morgan Stanley / Adam Wood |
284 $/ADR |
Surpondération |
Constructif. 20 février : couverture initiée car la migration S/4HANA et la croissance cloud ont soutenu des revenus durables. |
|
BofA / Frederic Boulan |
260 $/ADR |
Achat |
Constructif. 27 août : relevé de 237 $ car le faible taux d'attrition et la migration cloud ont soutenu une croissance plus forte en 2027. |
|
Jefferies / Charles Brennan |
260 $/ADR |
Achat |
Révision positive. 22 septembre : relevé de 250 $ car le backlog cloud et la migration S/4HANA ont soutenu la croissance. |
|
Barclays / Raimo Lenschow |
242 $/ADR |
Surpondération |
Mesuré. 27 juillet : abaissé de 255 $ après Q2 tout en conservant Surpondération sur la migration cloud. |
|
TD Cowen / Derrick Wood |
230 $/ADR |
Achat |
Mesuré. 14 mai : abaissé de 250 $ sur la valorisation et la pression macro tout en conservant Achat. |
|
Cas de base de l'article |
215-250 $/ADR |
Cas de base |
Équilibré. Suppose que la demande de migration durable est compensée par le timing de l'IA et les coûts d'acquisition. |
|
Cas baissier de l'article |
170 $/ADR |
Cas baissier |
Prudent. Suppose qu'une croissance plus lente du backlog et des marges plus faibles compriment la valorisation des ADR. |
Comment négocier l'action SAP (SAP) sur BingX
Négociez les perspectives de migration cloud, d'IA d'entreprise et de marges de SAP en utilisant BingX TradFi et les outils BingX AI. Parce que l'ADR peut réagir fortement à la croissance du backlog, aux prévisions et aux mouvements de devises, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
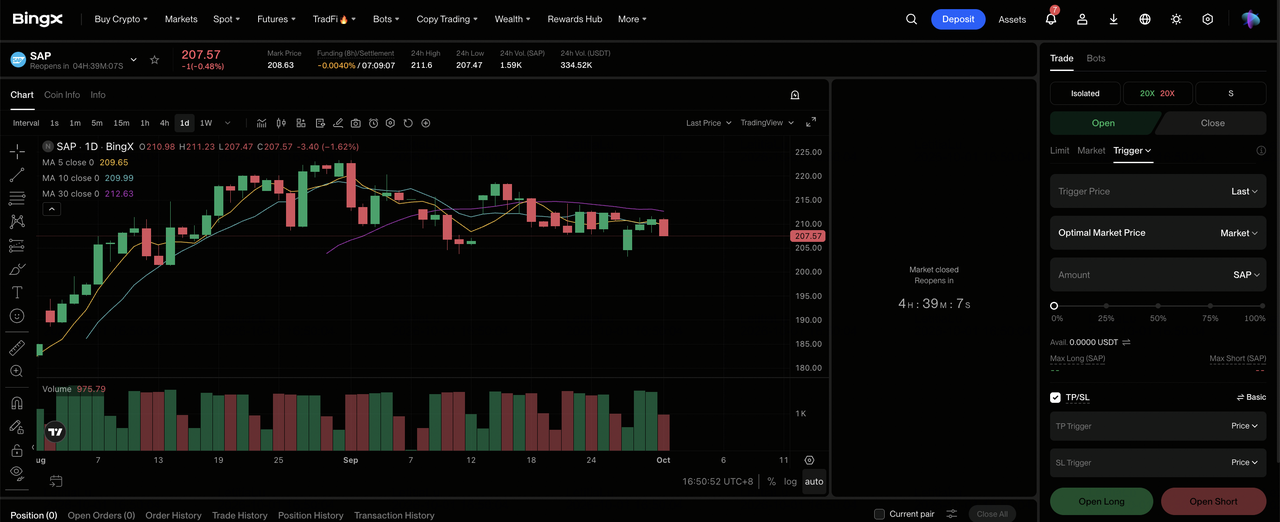
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner SAP (SAP). Recherchez et sélectionnez le contrat contrats à terme perpétuels SAP-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si le backlog cloud, les migrations S/4HANA et l'adoption de l'IA restent forts. Sélectionnez Ouvrir Short si la croissance du backlog ou les prévisions de bénéfices s'affaiblissent.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La baisse de 13,91% depuis le début de l'année et la fourchette entre 144,97 $ et 281,37 $ montrent pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. SAP peut réagir rapidement aux résultats, au backlog, aux sorties IA, à l'intégration d'acquisitions, aux dépenses d'entreprise et aux mouvements EUR/USD.
Top 5 des risques à surveiller pour les investisseurs SAP en 2026
SAP a une large base installée et une forte demande cloud, mais l'exécution de l'IA, le timing des migrations, les coûts d'acquisition et les mouvements de devises peuvent encore affecter les bénéfices et la valeur des ADR.
- La livraison de l'IA peut ne pas répondre aux attentes des clients : L'IA d'entreprise est centrale dans l'histoire de croissance de SAP. Une adoption plus lente d'agents utiles rendrait les dépenses d'acquisition et de développement plus difficiles à justifier et pourrait faire pression sur le multiple de valorisation.
- La croissance du backlog cloud pourrait ralentir par rapport à 26% : Le backlog cloud actuel a atteint 22,93 milliards d'EUR (25,91 milliards de dollars). Une croissance en dessous de 20% affaiblirait la visibilité future des abonnements et soulèverait des questions sur les perspectives cloud de 25,8 milliards d'EUR (29,15 milliards de dollars) à 26,2 milliards d'EUR (29,61 milliards de dollars).
- Les migrations S/4HANA peuvent prendre plus de temps que prévu : Les clients doivent déplacer des données complexes et des processus métier sans perturber les opérations. Des projets plus longs pourraient retarder la conversion des abonnements, augmenter les coûts d'implémentation et ralentir l'amélioration des marges.
- Les coûts d'acquisition pourraient peser sur le bénéfice plus longtemps : Dremio et Prior Labs ont déjà réduit les prévisions de bénéfice opérationnel de 100 millions d'EUR (113 millions de dollars). Des coûts d'intégration, de rétention ou d'infrastructure plus élevés pourraient encore retarder les bénéfices attendus de l'IA et de la plateforme de données.
- Les mouvements de devises peuvent affecter les rendements des ADR : SAP rapporte en euros tandis que son ADR se négocie en dollars. Un euro plus faible peut réduire les revenus traduits, les bénéfices et la valeur en dollars de l'ADR même lorsque la croissance cloud à taux de change constants reste forte.
Réflexions finales : Devriez-vous investir dans SAP en 2026 ?
SAP est entré dans la seconde moitié avec un trimestre mitigé mais stratégiquement important. Le chiffre d'affaires a augmenté de 9% à 9,88 milliards d'EUR (11,16 milliards de dollars), le chiffre d'affaires cloud a augmenté de 22% à 6,30 milliards d'EUR (7,12 milliards de dollars), et le backlog cloud actuel a atteint 22,93 milliards d'EUR (25,91 milliards de dollars). La croissance des flux de trésorerie libres soutient la thèse de migration, bien que la réduction des prévisions de bénéfice montre que l'expansion de l'IA comporte un coût à court terme.
Le cas haussier nécessite une forte conversion de migration et une meilleure livraison IA pour soutenir 280 $/ADR. Le cas baissier reflète un backlog plus lent et une pression sur les marges vers 170 $/ADR. Les traders conservateurs peuvent attendre une croissance du backlog au-dessus de 20%, un chiffre d'affaires cloud dans la fourchette annuelle et des flux de trésorerie libres proches de 10,0 milliards d'EUR (11,30 milliards de dollars) avant d'augmenter l'exposition.
Rappel de risque : Négocier et investir dans des actions comme SAP implique un risque élevé de perte en capital. Les dépenses d'entreprise, les migrations cloud, la concurrence IA, les acquisitions, les mouvements de devises, les changements de valorisation et le trading à effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Prédiction de prix Oracle (ORCL) 2026 : La croissance cloud IA peut-elle pousser ORCL vers 260 $ ?
- Prédiction de prix Adobe (ADBE) 2026 : La monétisation de l'IA peut-elle pousser ADBE vers 350 $ ?
- Prédiction de prix IBM (IBM) 2026 : La croissance logicielle et quantique peut-elle pousser IBM vers 350 $ ?
- Prédiction de prix AppLovin (APP) 2026 : La croissance AXON peut-elle pousser APP vers 600 $ ?
- Perspectives d'actions Microsoft (MSFT) pour 2026 : Azure AI et la croissance Copilot peuvent-ils conduire l'action MSFT à 550 $ et plus ?
