


Space Exploration Technologies Corp., communément connue sous le nom de SpaceX (SPCX), exploite des systèmes de lancement réutilisables, le réseau satellitaire Starlink, les services sécurisés Starshield et une activité d'infrastructure IA en expansion. La connectivité est actuellement le plus grand moteur de revenus et de profits, tandis que les investissements Starship et IA sont destinés à créer une capacité future. Cette diversité donne à SpaceX plusieurs voies de croissance, mais rend l'action sensible aux calendriers d'ingénierie, à l'intensité capitalistique et à une valorisation exceptionnellement élevée.
Le dernier trimestre a montré une croissance rapide avec un compromis de forte demande de liquidités. Les revenus de SpaceX au T2 2026 ont atteint 7,814 milliards de dollars, en hausse de 92% et environ 914 millions de dollars au-dessus du consensus, tandis que l'EBITDA ajusté a augmenté de 191% pour atteindre 3,538 milliards de dollars. Les abonnés Starlink ont doublé pour atteindre 12 millions et les revenus IA ont augmenté de 247% pour atteindre 2,561 milliards de dollars, mais les dépenses d'investissement trimestrielles ont bondi à 18,369 milliards de dollars alors que SpaceX développait son infrastructure de calcul et satellitaire.
Les prévisions d'action SPCX pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le scénario de connectivité, réutilisabilité et échelle IA : Les 12 millions d'abonnés Starlink, les progrès des vols Starship et 14,1 milliards de dollars de ventes cloud contractées créent un effet de levier opérationnel dans les communications, les lancements et le calcul.
- Le scénario d'intensité capitalistique et de valorisation : 18,369 milliards de dollars de capex trimestriel, une perte opérationnelle IA de 1,257 milliard de dollars et des calendriers Starship incertains maintiennent la conversion de liquidités en dessous du niveau requis pour supporter une valorisation de plusieurs billions de dollars.
Ce guide détaille les prévisions d'action SPCX, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats T2 de SpaceX du 4 août 2026, le dépôt trimestriel et les données de marché jusqu'au 24 septembre, plus comment trader les futures d'actions SPCX sur BingX TradFi avec du collatéral USDT.
Top 5 des Éléments à Connaître pour les Investisseurs SpaceX en Septembre 2026
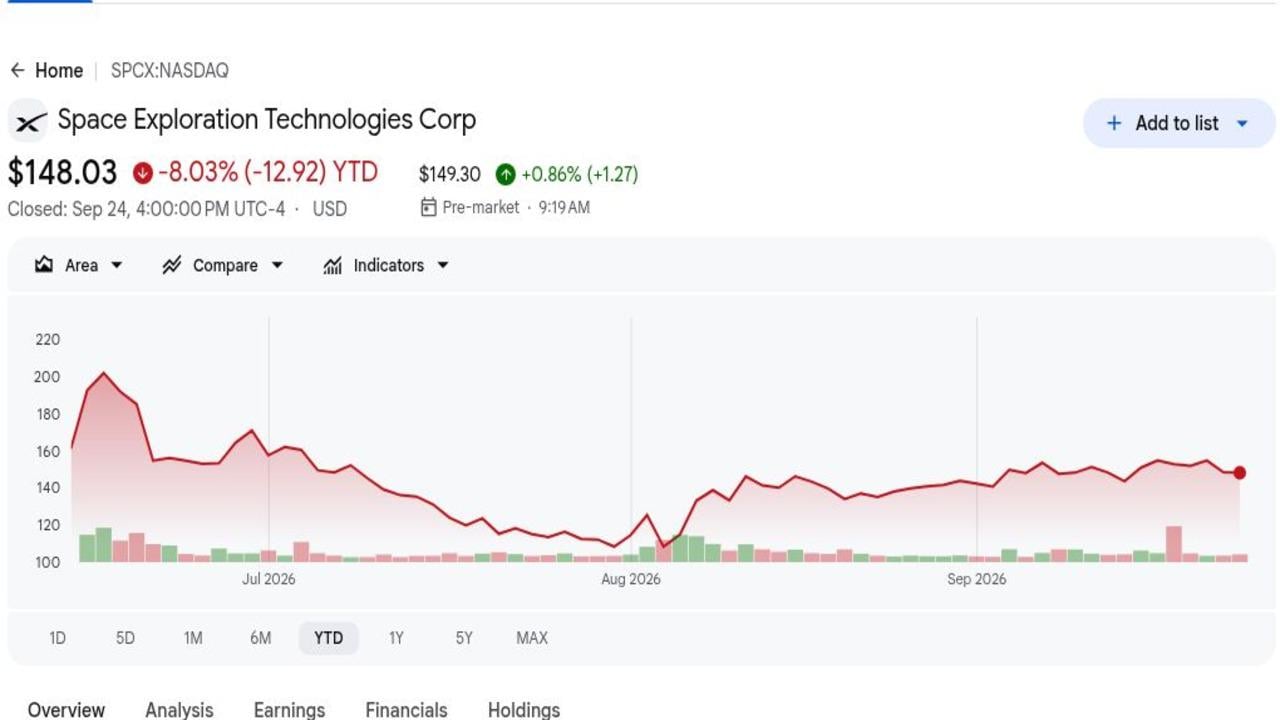
- 148,03$ ont laissé SPCX en baisse de 8,03% depuis sa cotation en juin : La clôture de référence du 24 septembre est restée au-dessus du prix d'introduction de 135$ mais 34,4% en dessous du plus haut post-cotation de 225,64$. La baisse montre à quelle vitesse les préoccupations de valorisation compensent la rareté initiale et la demande d'indice.
- 7,814 milliards de dollars de revenus T2 ont battu le consensus d'environ 914 millions de dollars : Les revenus ont augmenté de 92% par rapport à 4,071 milliards de dollars, menés par la Connectivité et l'IA. Le dépassement a établi que l'échelle opérationnelle de SpaceX s'étend plus rapidement que le marché pré-résultats ne l'attendait dans plusieurs activités.
- 12 millions d'abonnés Starlink ont doublé d'une année sur l'autre : Les revenus de connectivité ont augmenté de 66% pour atteindre 4,291 milliards de dollars et les revenus opérationnels ont augmenté de 79% pour atteindre 1,656 milliard de dollars. Ce segment est la source la plus claire de profit actuel finançant le portefeuille plus large de lancement et d'IA.
- 18,369 milliards de dollars de capex trimestriel ont augmenté de plus de six fois : L'IA représentait 15,828 milliards de dollars, comparé à 749 millions de dollars il y a un an. Les dépenses soutiennent la croissance du calcul, mais expliquent aussi pourquoi les revenus et l'EBITDA ajusté ne se traduisent pas encore clairement en flux de trésorerie libre.
- 47,5 milliards de dollars de carnet de commandes accompagnés de 100 milliards de dollars de liquidités : Le bilan donne à SpaceX la capacité d'investir dans Starship, Starlink et l'IA. Les investisseurs ont encore besoin de conversion du carnet de commandes et de discipline capitale car les ressources en liquidités seules ne garantissent pas des rendements attractifs par action.
Qu'est-ce que SpaceX (SPCX) ?
SpaceX est une entreprise d'aérospatiale, de communications satellitaires et d'infrastructure IA intégrée verticalement fondée en 2002. Son segment Espace conçoit et lance les fusées Falcon, les vaisseaux spatiaux Dragon et le système Starship en développement. La Connectivité exploite les services haut débit Starlink et les services direct-to-device, tandis que Starshield sert les clients de sécurité nationale. Le segment IA comprend l'infrastructure de calcul, Grok et les services d'abonnement et cloud connexes. La fabrication, les satellites, les sites de lancement, les logiciels et les opérations réseau sont gérés au sein d'une seule plateforme.
La stratégie à long terme utilise l'économie de lancement pour déployer l'infrastructure de communications et de calcul propre de SpaceX à grande échelle. Starlink sert les consommateurs, entreprises, compagnies aériennes et gouvernements, avec American Airlines, Southwest, Virgin Atlantic, Iberia et Aer Lingus parmi les relations aériennes mises en avant. Les partenariats mobiles incluent SoftBank, NTT Docomo et Spark NZ, tandis que Starshield détenait plus de 6 milliards de dollars de contrats gouvernementaux américains pluriannuels. Starship reste central car la réutilisabilité complète pourrait réduire les coûts de déploiement pour les satellites de nouvelle génération et l'infrastructure orbitale.
Lire plus : Comment l'IPO SpaceX du 12 juin Propulse Elon Musk au-delà de la Valeur Nette d'un Billion de Dollars
Aperçu des Résultats T2 2026 de SpaceX (SPCX) : 92% de Croissance des Revenus et l'Échelle Starlink Soutiennent l'Expansion IA
SpaceX a rapporté des revenus T2 de 7,814 milliards de dollars contre environ 6,9 milliards de dollars attendus, une perte de 0,09$ par action contre un consensus de perte de 0,26$, et un EBITDA ajusté de 3,538 milliards de dollars, en hausse de 191%. Les revenus de Connectivité ont atteint 4,291 milliards de dollars et les revenus IA ont atteint 2,561 milliards de dollars, tandis que les abonnés Starlink ont doublé pour atteindre 12 millions. Le compromis central était 18,369 milliards de dollars de capex, incluant 15,828 milliards de dollars pour l'infrastructure IA.
|
Métrique Financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus T2 |
Consensus 6,9 Md$ |
7,814 Md$ |
Dépassé. Environ 914M$ au-dessus du consensus ; +92% en glissement annuel. |
|
Perte par action T2 |
Consensus -0,26$ |
-0,09$ |
Dépassé. La perte était de 0,17$ plus faible qu'attendu. |
|
EBITDA ajusté T2 |
1,214 Md$ il y a un an |
3,538 Md$ |
Élargi. Augmenté de 191% en glissement annuel. |
|
Revenus Connectivité |
2,588 Md$ il y a un an |
4,291 Md$ |
Élargi. Augmenté de 66% en glissement annuel. |
|
Revenus IA |
737M$ il y a un an |
2,561 Md$ |
Accéléré. Augmenté de 247% en glissement annuel. |
|
Abonnés Starlink |
6,0M il y a un an |
12,0M |
Doublé. Ajouté 1,7M séquentiellement. |
|
Dépenses d'investissement T2 |
2,825 Md$ il y a un an |
18,369 Md$ |
Bondi. L'IA représentait 15,828 Md$. |
|
Liquidités et titres négociables |
— |
100 Md$ |
Liquide. Soutient un carnet de commandes de 47,5 Md$ et un plan d'investissement. |
- 7,814 milliards de dollars de revenus ont augmenté de 92% et dépassé d'environ 914 millions de dollars : L'Espace, la Connectivité et l'IA se sont tous développés, avec des revenus totaux passant de 4,071 milliards de dollars. L'ampleur de la croissance réduit la dépendance au lancement seul et soutient un cadre de valorisation multi-moteurs.
- La perte de 0,09$ par action était de 0,17$ meilleure que le consensus : La perte nette s'est réduite à 541 millions de dollars contre 1,008 milliard de dollars. L'amélioration montre l'effet de levier opérationnel à travers le portefeuille, bien que la rentabilité absolue reste insuffisante par rapport au programme de capital de l'entreprise et au calendrier d'infrastructure ambitieux.
- 4,291 milliards de dollars de revenus Connectivité ont augmenté de 66% : Les revenus opérationnels du segment ont augmenté de 79% pour atteindre 1,656 milliard de dollars et l'EBITDA ajusté a atteint 2,597 milliards de dollars. Starlink produit donc une économie actuelle qui peut partiellement financer des projets plus risqués, incluant le développement Starship et l'infrastructure IA.
- 2,561 milliards de dollars de revenus IA ont augmenté de 247% : L'EBITDA ajusté IA est devenu positif à 1,146 milliard de dollars, même si la perte opérationnelle est restée à 1,257 milliard de dollars. La différence souligne les amortissements lourds, la rémunération en actions et l'investissement d'infrastructure derrière la croissance et la perte opérationnelle actuelle.
- 18,369 milliards de dollars de capex ont dépassé les revenus de 10,555 milliards de dollars : Les dépenses IA seules ont atteint 15,828 milliards de dollars. Le bilan de 100 milliards de dollars peut absorber l'investissement à court terme, mais la valorisation future dépend de ces actifs produisant des contrats durables, des marges attractives et un flux de trésorerie éventuel.
Perspectives d'Investissement SpaceX (SPCX) 2026 : Scénario Haussier 300$ vs Scénario Baissier 100$
Les perspectives 2026 de SpaceX dépendent de savoir si les profits de Connectivité et la demande IA contractée peuvent soutenir l'investissement Starship et calcul sans pression permanente de flux de trésorerie. Les objectifs de Wall Street restent inhabituellement dispersés car de petites différences dans les coûts de lancement à long terme, la pénétration satellitaire et les marges IA produisent d'énormes changements de valorisation.
Le Scénario Haussier : Starlink et Starship Poussent SPCX Vers 300$
Le Scénario Haussier suppose que la Connectivité continue de croître au-dessus de 50%, que Starship démontre une réutilisation fiable et que la demande cloud contractée se convertit en revenus IA à haute marge. Le T2 a déjà livré 12 millions d'abonnés Starlink, 1,656 milliard de dollars de revenus opérationnels Connectivité et 14,1 milliards de dollars de ventes cloud contractées.
Un mouvement vers 300$ nécessite que les jalons de lancement et déploiement satellitaire arrivent dans les temps, que l'EBITDA ajusté IA reste positif et que les dépenses en capital produisent des revenus visibles. Une croissance des revenus au-dessus de 60% avec une intensité capex décroissante fournirait la confirmation la plus forte.
Le Scénario de Base : La Croissance Connectivité Maintient SPCX Entre 150$ et 190$
Le Scénario de Base suppose que la croissance des abonnés Starlink et entreprises reste forte tandis que les dépenses Starship et IA empêchent la conversion claire de flux de trésorerie libre. La position de liquidité de 100 milliards de dollars limite la pression de financement, bien que les investisseurs appliquent un multiple plus faible que pendant le rallye immédiat post-IPO.
SPCX pourrait trader principalement entre 150$ et 190$ si les revenus opérationnels Connectivité continuent de s'étendre et que le carnet de commandes reste près de 47,5 milliards de dollars. Un autre trimestre de capex au-dessus du double des revenus ou des ajouts d'abonnés ralentissant affaiblirait la fourchette.
Le Scénario Baissier : Capex et Retards Tirent SPCX Vers 100$
Le Scénario Baissier suppose que le développement Starship glisse, que les contrats IA se convertissent plus lentement et que 18,369 milliards de dollars de capex trimestriel restent élevés. La Connectivité reste rentable et continue d'ajouter des abonnés, mais ne peut pas financer chaque plateforme de lancement, satellite et calcul sans consommation de liquidités soutenue.
Un mouvement vers 100$ devient plus probable si les pertes opérationnelles IA restent au-dessus de 1 milliard de dollars, la croissance Starlink tombe en dessous de 30% ou Starship rate des jalons de réutilisation majeurs. Sous cette combinaison, des estimations plus faibles et une compression multiple se renforceraient mutuellement.
Prévisions de Prix d'Action SPCX pour 2026 par les Analystes de Wall Street
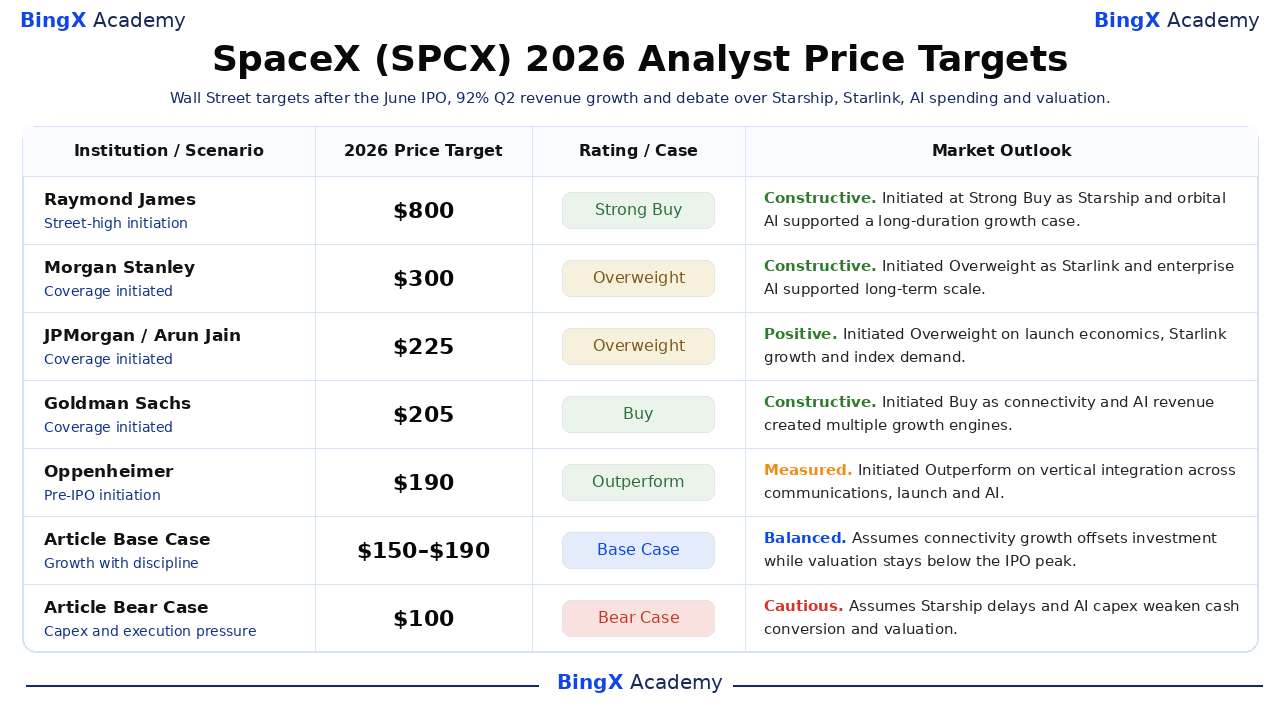
Les cinq actions datées ci-dessous montrent des objectifs de 190$ à 800$, reflétant des hypothèses radicalement différentes sur Starship, Starlink, l'infrastructure IA et les marges à long terme. Ils sont des points de référence tiers plutôt qu'une prévision de consensus unique, et les deux dernières lignes sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspective de Marché |
|
Raymond James |
800$ |
Achat Fort |
Constructif. 7 juillet : initié avec un objectif Street-haut basé sur Starship, Starlink et IA orbitale. |
|
Morgan Stanley / Adam Jonas |
300$ |
Surpondération |
Constructif. 7 juillet : initié car la domination de lancement, Starlink et l'IA entreprise soutenaient l'échelle. |
|
JPMorgan / Arun Jain |
225$ |
Surpondération |
Positif. 7 juillet : initié sur l'économie de lancement réutilisable, la croissance Starlink et la demande d'indice. |
|
Goldman Sachs / Eric Sheridan |
205$ |
Achat |
Constructif. 7 juillet : initié car la Connectivité et l'IA créaient plusieurs moteurs de croissance. |
|
Oppenheimer / Timothy Horan |
190$ |
Surperformance |
Mesuré. 11 juin : initié avant l'IPO sur l'intégration verticale à travers communications, lancement et IA. |
|
Scénario de Base Article |
150–190 |
Scénario de Base |
Équilibré. Suppose que la croissance Connectivité compense l'investissement tandis que la valorisation reste en dessous du pic IPO. |
|
Scénario Baissier Article |
100$ |
Scénario Baissier |
Prudent. Suppose que les retards Starship et le capex IA affaiblissent la conversion de liquidités et la valorisation. |
Comment Trader l'Action SpaceX (SPCX) sur BingX
Tradez la croissance Starlink de SpaceX, les jalons Starship et les perspectives de dépenses IA en utilisant BingX TradFi et les outils BingX AI. Parce que SPCX peut réagir fortement aux lancements, contrats, capex et fourniture de lockup, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
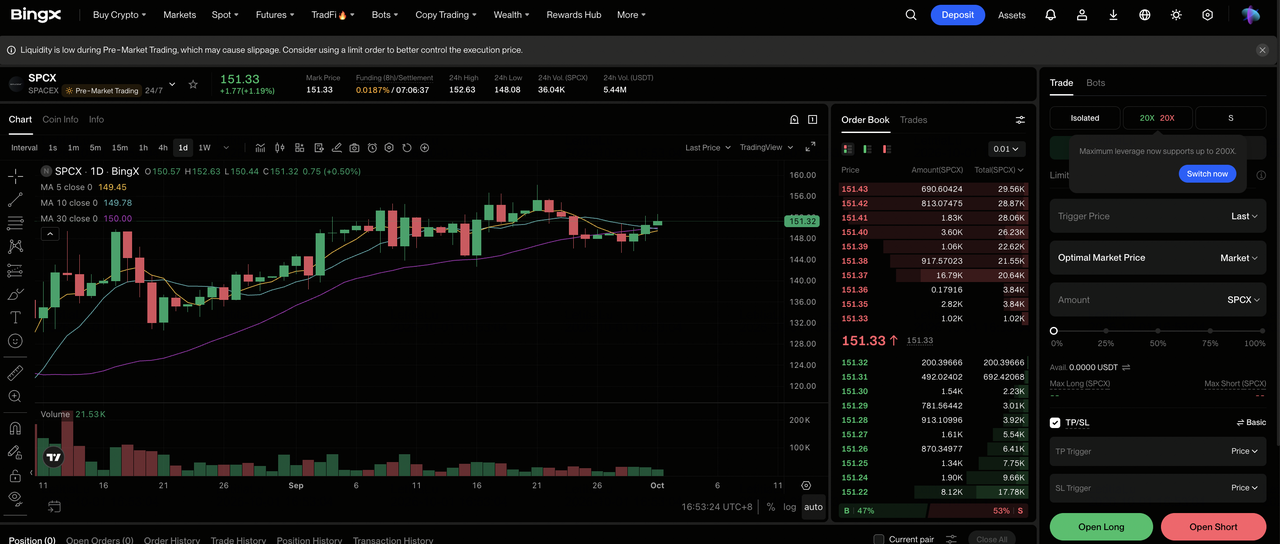
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner SpaceX (SPCX). Recherchez et sélectionnez le contrat futures perpétuels SPCX-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si la croissance Starlink et l'exécution Starship s'améliorent. Sélectionnez Ouvrir Court si le capex, les retards ou la pression de valorisation s'intensifient.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée basé sur votre tolérance au risque. Le mouvement de 225,64$ à 148,03$ montre pourquoi l'effet de levier conservateur et la taille de position claire importent.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Prise de Profit et Stop-Loss (TP/SL) avant ou immédiatement après l'entrée du trade. SPCX peut réagir rapidement aux tests de vol, croissance d'abonnés, attributions gouvernementales, contrats IA et déblocages d'actions.
Top 5 des Risques à Surveiller pour les Investisseurs SpaceX en 2026
La valorisation de SpaceX suppose que plusieurs activités à forte intensité capitalistique se développent avec succès en même temps. Les retards dans le lancement, l'infrastructure IA, ou le financement pourraient réduire matériellement les flux de trésorerie et la valorisation futurs.
- Les retards Starship peuvent affecter plusieurs activités : La réutilisabilité soutient les coûts de lancement, le déploiement Starlink, et l'infrastructure orbitale future. D'autres retards pourraient augmenter les coûts et repousser les jalons de revenus dans les années ultérieures.
- Les dépenses en capital restent extrêmement élevées : Le capex T2 de 18,369 milliards de dollars a dépassé les revenus de 10,555 milliards de dollars. Des dépenses continues à ce niveau pourraient presser les liquidités et le flux de trésorerie libre même si l'EBITDA ajusté reste positif.
- La rentabilité IA reste non prouvée : Les revenus IA ont atteint 2,561 milliards de dollars, mais le segment a enregistré une perte opérationnelle de 1,257 milliard de dollars. Une utilisation et des marges plus élevées seront nécessaires pour justifier les dépenses d'infrastructure continues.
- Les déblocages peuvent augmenter l'offre d'actions : Plus d'actions restreintes devenant éligibles à la vente pourrait presser l'action indépendamment de la performance opérationnelle, surtout si la demande des investisseurs s'affaiblit.
- La valorisation élevée amplifie le risque d'exécution : Le contrôle des votes du fondateur limite l'influence minoritaire, tandis que les objectifs d'analystes vont de 190$ à 800$. Même des réductions modestes dans les attentes de croissance ou marge à long terme pourraient réduire matériellement la valorisation.
Réflexions Finales : Devriez-vous Investir dans SpaceX en 2026 ?
Le premier trimestre de société publique de SpaceX a livré des preuves inhabituellement solides : les revenus ont augmenté de 92%, les abonnés Starlink ont doublé, les revenus opérationnels Connectivité ont atteint 1,656 milliard de dollars et l'EBITDA ajusté a augmenté de 191%. L'entreprise a aussi terminé le T2 avec 100 milliards de dollars de liquidités et 47,5 milliards de dollars de carnet de commandes, lui donnant une capacité substantielle pour financer les lancements, satellites et infrastructure de calcul.
Le Scénario Haussier nécessite que Starship, Starlink et les contrats IA convertissent la croissance en flux de trésorerie, soutenant un chemin vers 300$. Le Scénario Baissier reflète 18,369 milliards de dollars de capex trimestriel, des retards d'ingénierie et une compression de valorisation qui pourrait tirer SPCX vers 100$. Les traders conservateurs peuvent surveiller ensemble les ajouts d'abonnés, le profit Connectivité, la perte opérationnelle IA, l'intensité capex et les jalons de réutilisation Starship.
Rappel de Risque : Trader et investir dans des actions comme SPCX implique un risque de perte en capital. Les revers d'ingénierie, les dépenses en capital, la gouvernance, les changements de valorisation et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Comment l'IPO SpaceX du 12 juin Propulse Elon Musk au-delà de la Valeur Nette d'un Billion de Dollars
- Top des Actions Spatiales à Acheter Avant l'IPO SpaceX
- Top des Actions de Défense à Acheter en 2026 : Primes, Missiles, Drones, Espace, et Guerre Assistée par IA
- Prédiction de Prix Planet Labs (PL) 2026 : La Demande de Défense Peut-elle Pousser PL Vers 35$ ?
- Prédiction de Prix Rocket Lab (RKLB) 2026 : Une Nouvelle Fusée et la Croissance de Défense Peuvent-elles Pousser RKLB Vers 150$ ?
