Planet Labs (PL) mengoperasikan platform observasi Bumi yang terintegrasi secara vertikal yang menggabungkan satelit, citra global, data geospasial, dan analitik perangkat lunak. Sekitar 200 satelitnya memotret daratan Bumi setiap hari, sementara sistem resolusi tinggi dan hiperspektral mendukung penugasan dan misi khusus. Permintaan pemerintah mendorong pertumbuhan yang lebih cepat, meskipun saham tetap sensitif terhadap waktu kontrak, jadwal peluncuran, pengeluaran modal, dan valuasi.
Kuartal terbaru menunjukkan baik peluang skala maupun sumber volatilitas. Pendapatan Planet Labs Q2 FY2027 naik 58% menjadi rekor $116,1 juta, pertahanan dan intelijen berkontribusi sekitar $81 juta dan EBITDA yang disesuaikan mencapai $13,9 juta. Manajemen kemudian memandu pendapatan Q3 ke $101 juta hingga $105 juta dan kerugian EBITDA $1 juta hingga $6 juta, menunjukkan bagaimana serah terima satelit dapat menggeser pendapatan antar kuartal.
Prakiraan saham PL untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus permintaan kedaulatan dan konversi backlog: Backlog $814,9 juta, permintaan pertahanan yang berkembang, dan layanan satelit baru dapat mempertahankan pertumbuhan yang kuat dan memperluas pendapatan berulang.
- Kasus waktu pengiriman dan valuasi: serah terima pelanggan yang tidak merata, pengeluaran modal yang lebih tinggi, dan penerbitan ekuitas dapat menjaga volatilitas laba dan mengompres kelipatan penjualan meskipun permintaan kuat.
Panduan ini menguraikan prakiraan saham PL, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis laba Q2 FY2027 Planet Labs tanggal 3 September, pengajuan kuartalan, dan data pasar hingga 18 September, plus cara memperdagangkan futures saham PL di BingX TradFi dengan agunan USDT.
5 Hal Teratas yang Harus Diketahui Investor Planet Labs di September 2026
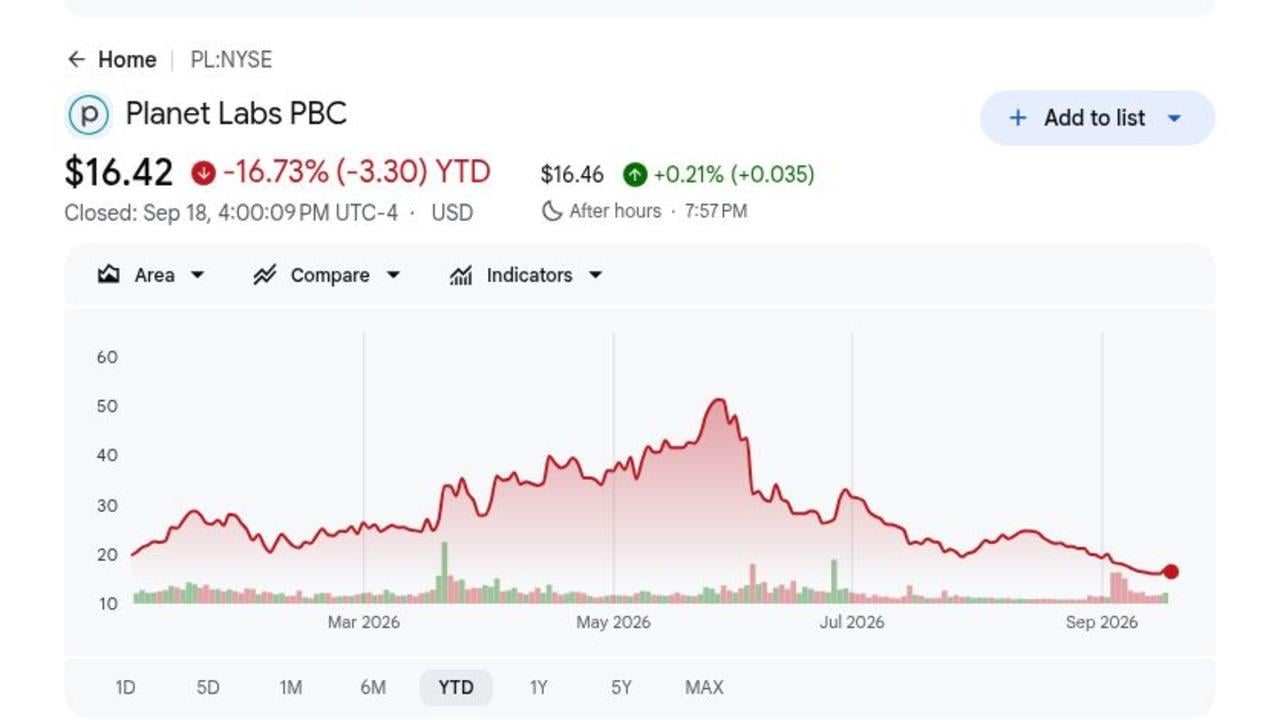
- PL ditutup di $16,42 dan turun 16,73% di 2026: Harga referensi 18 September tetap 68% di bawah tertinggi 52 minggu $51,76 bahkan setelah perusahaan mencatatkan pendapatan kuartalan rekor. Kesenjangan itu menunjukkan seberapa cepat valuasi dapat terkompresi ketika investor mempertanyakan waktu dan berulangnya pendapatan layanan satelit.
- Pendapatan Q2 mencapai rekor $116,1 juta dan tumbuh 58%: Penjualan mengalahkan konsensus sekitar $104,5 juta sebesar $11,6 juta dan melebihi batas atas panduan Planet $107 juta. Sebagian dari sisi positif berasal dari serah terima satelit Angkatan Bersenjata Swedia, membuat kualitas pendapatan dan waktu menjadi pusat kuartal berikutnya.
- Pertahanan dan intelijen menghasilkan sekitar $81 juta: Kategori ini mewakili 70% dari pendapatan, naik dari 57% setahun sebelumnya, dan tumbuh lebih dari 90%. Program kedaulatan memperluas peluang, meskipun konsentrasi pemerintah juga meningkatkan eksposur terhadap jadwal pengadaan dan penerimaan pencapaian.
- Backlog naik 11% menjadi $814,9 juta: Planet memperkirakan lebih dari $400 juta dari kewajiban yang tersisa dan backlog akan berkonversi selama empat kuartal ke depan. Visibilitas itu mendukung pandangan tahunan, meskipun transfer perangkat keras point-in-time masih dapat membuat pendapatan dan margin kuartalan tidak merata.
- Panduan pendapatan FY2027 meningkat menjadi $430 juta hingga $441 juta: Manajemen menaikkan batas bawah sebesar $15 juta dan memproyeksikan laba EBITDA yang disesuaikan $3 juta hingga $10 juta. Rencana yang sama memerlukan pengeluaran modal $100 juta hingga $115 juta karena kapasitas Pelican, Owl, dan manufaktur berkembang.
Apa itu Planet Labs (PL)?
Planet Labs adalah perusahaan observasi Bumi yang merancang, membangun, dan mengoperasikan satelit sambil menjual citra, umpan data, kapasitas penugasan, dan analitik. PlanetScope menyediakan cakupan area luas frekuensi tinggi, SkySat menyediakan penugasan resolusi tinggi dan Pelican dirancang untuk memperluas kinerja resolusi tinggi. Pelanggan menggunakan data untuk pertahanan, pertanian, kehutanan, pemetaan, respons bencana, dan pemantauan rantai pasokan. Langganan tahunan dan multi-tahun menciptakan pendapatan berulang, sementara layanan satelit dan serah terima menambah kontrak berbasis pencapaian yang lebih besar.
Strategi jangka panjang menggabungkan cakupan global harian dengan program satelit kedaulatan dan analisis berbasis AI. Planet mengantarkan satelit Angkatan Bersenjata Swedia yang pertama, memenangkan perjanjian $8 juta dengan Badan Intelijen Geospasial Nasional AS, mengamankan tender pemerintah sipil Jerman senilai hingga EUR 25 juta, dan meluncurkan program nasional dengan Badan Antariksa Rwanda. Kolaborasi penelitian dengan Google mengeksplorasi pusat data berbasis ruang angkasa, sementara Planet AI bertujuan membuat arsip citra dapat dicari melalui bahasa alami. Program-program ini menghubungkan Planet dengan siklus investasi ruang komersial yang lebih luas.
Baca Lebih Lanjut: Saham Ruang Angkasa Terbaik untuk Dibeli Menjelang IPO SpaceX
Gambaran Laba Planet Labs (PL) Q2 FY2027: Pendapatan Rekor Bertemu Waktu Pengiriman yang Tidak Merata
Planet melaporkan pendapatan Q2 FY2027 sebesar $116,1 juta versus $104,5 juta yang diharapkan dan kerugian bersih GAAP $9,4 juta, membaik dari $22,6 juta setahun sebelumnya. EBITDA yang disesuaikan sebesar $13,9 juta melebihi konsensus $2,3 juta, pendapatan pertahanan dan intelijen mendekati $81 juta dan margin kotor non-GAAP mencapai 59%. Panduan pendapatan tahun penuh naik menjadi $430 juta hingga $441 juta, meskipun panduan Q3 sebesar $101 juta hingga $105 juta menandakan reset berurutan.
Baca Lebih Lanjut: Gambaran Laba Planet Labs (PL) Q2 FY2027: Pendapatan Rekor $116,1 Juta Memicu Penjualan Harga 1,25%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 FY2027 |
Konsensus $104,5 juta; batas atas panduan $107 juta |
$116,1 juta |
Mengalahkan. Pendapatan melebihi konsensus sebesar $11,6 juta dan tumbuh 58% YoY. |
|
Kerugian bersih GAAP Q2 |
-$22,6 juta setahun sebelumnya |
-$9,4 juta |
Membaik. Kerugian menyempit sebesar $13,2 juta karena pendapatan naik. |
|
EBITDA yang disesuaikan Q2 |
Konsensus $2,3 juta; $6,4 juta setahun sebelumnya |
$13,9 juta |
Mengalahkan. Keuntungan melebihi konsensus sebesar $11,6 juta dan lebih dari dua kali lipat YoY. |
|
Margin kotor non-GAAP Q2 |
61% setahun sebelumnya |
59% |
Terkompresi. Bauran layanan satelit mengimbangi leverage operasi. |
|
Pendapatan pertahanan dan intelijen |
57% dari pendapatan setahun sebelumnya |
Sekitar $81 juta; 70% dari pendapatan |
Dipercepat. Pendapatan hampir dua kali lipat karena permintaan kedaulatan berkembang. |
|
Backlog |
— |
$814,9 juta; +11% YoY |
Diperluas. Lebih dari $400 juta diharapkan berkonversi dalam empat kuartal. |
|
Pandangan pendapatan Q3 FY2027 |
Konsensus $114 juta |
$101 juta-$105 juta |
Di bawah konsensus. Pendapatan satelit point-in-time menciptakan variabilitas berurutan. |
|
Pandangan pendapatan FY2027 |
Sebelumnya $415 juta-$440 juta |
$430 juta-$441 juta |
Dinaikkan. Manajemen mengangkat batas bawah sebesar $15 juta. |
|
Pandangan EBITDA yang disesuaikan FY2027 |
Titik tengah sebelumnya mendekati $5 juta |
Keuntungan $3 juta-$10 juta |
Dinaikkan. Rentang mempertahankan profitabilitas tahunan meskipun pandangan kerugian Q3. |
- Pendapatan $116,1 juta mengalahkan konsensus sebesar $11,6 juta: Penjualan naik 58% dan datang $9,1 juta di atas batas atas panduan Planet. Kemenangan ini menegaskan permintaan kedaulatan yang kuat, meskipun serah terima satelit Angkatan Bersenjata Swedia membuat kuartal tersebut sangat berat pencapaian.
- EBITDA yang disesuaikan sebesar $13,9 juta mengalahkan konsensus sebesar $11,6 juta: Keuntungan lebih dari dua kali lipat dari $6,4 juta, menunjukkan leverage operasi yang kuat karena pendapatan naik. Panduan Q3 untuk kerugian $1 juta hingga $6 juta menunjukkan bahwa profitabilitas belum konsisten.
- Pendapatan pertahanan sekitar $81 juta hampir dua kali lipat: Segmen mencapai 70% dari total pendapatan, naik 13 poin persentase dari setahun sebelumnya. Permintaan pemerintah yang kuat mendukung pertumbuhan, tetapi juga meningkatkan eksposur terhadap waktu pengadaan dan penerimaan.
- Margin kotor non-GAAP turun 2 poin persentase menjadi 59%: Bauran program dan investasi satelit mengimbangi sebagian dari leverage pendapatan. Planet masih menaikkan panduan margin tahun penuh menjadi 55% hingga 57%, membuat biaya bauran dan penyebaran Pelican penting untuk diperhatikan.
- Panduan pendapatan FY2027 naik menjadi $430 juta hingga $441 juta: Batas bawah meningkat dari $415 juta, menyiratkan pertumbuhan tahunan sekitar 40% hingga 43%. Capex juga naik menjadi $100 juta hingga $115 juta, sehingga pertumbuhan perlu diimbangi dengan kebutuhan kas yang lebih tinggi.
Pandangan Investasi Planet Labs (PL) 2026: Kasus Bull $35 vs Kasus Bear $12,30
Pandangan Planet 2026 bergantung pada apakah permintaan pertahanan yang kuat dan konversi backlog dapat mendukung pertumbuhan berkelanjutan di luar pengiriman satelit yang berat pencapaian. Sisi positif berasal dari penghargaan kedaulatan berulang dan peningkatan profitabilitas, sementara waktu pengiriman, capex, dan dilusi tetap menjadi risiko utama.
Kasus Bull: Pertumbuhan Pertahanan yang Kuat Mendorong PL Menuju $35
Kasus Bull mengasumsikan pendapatan pertahanan dan intelijen terus tumbuh di atas 50%, Planet mengonversi lebih banyak dari pipa peluang $4 miliarnya dan permintaan data berulang menjaga pendapatan tahunan mendekati batas atas panduan $441 juta. Pelican, Owl, dan Planet AI juga memperluas bisnis di luar citra mentah sementara EBITDA yang disesuaikan tetap positif untuk tahun penuh.
Pergerakan menuju $35 akan membutuhkan backlog tetap di atas sekitar $815 juta, penghargaan kedaulatan berulang, dan EBITDA positif di luar kuartal berat pencapaian. Menjaga capex dalam rentang $100 juta hingga $115 juta dan membatasi penerbitan ekuitas akan memperkuat kasus tersebut.
Kasus Dasar: Pertumbuhan Backlog Menjaga PL Antara $20 dan $28
Kasus Dasar mengasumsikan Planet mengantarkan pendapatan tahunan $430 juta hingga $441 juta dan menjaga margin kotor non-GAAP dalam 55% hingga 57%. Permintaan pertahanan tetap kuat, meskipun serah terima satelit dan penerimaan kontrak terus membuat hasil kuartalan tidak merata.
PL bisa diperdagangkan terutama antara $20 dan $28 dalam kondisi ini. Backlog stabil, EBITDA yang disesuaikan tahunan di atas $3 juta dan retensi bersih mendekati 109% akan mendukung rentang tersebut. Pendapatan di bawah $430 juta atau kerugian EBITDA kuartalan berulang akan melemahkan ujung atas.
Kasus Bear: Penundaan Pengiriman Menarik PL Menuju $12,30
Kasus Bear mengasumsikan serah terima satelit kedaulatan pindah ke periode kemudian, konversi backlog melambat dan penundaan peluncuran atau manufaktur menaikkan biaya Pelican dan Owl. Pengeluaran modal yang lebih tinggi dan penerbitan ekuitas kemudian akan membatasi manfaat per saham dari pertumbuhan pendapatan yang sebaliknya kuat.
Pergerakan menuju $12,30 akan menjadi lebih mungkin jika backlog turun di bawah $750 juta, pendapatan tahunan melewatkan batas bawah $430 juta atau EBITDA yang disesuaikan menjadi negatif untuk tahun penuh. Hasil tersebut akan memberi tekanan pada valuasi Planet dan membuat dilusi masa depan lebih mahal.
Prakiraan Harga Saham PL untuk 2026 Oleh Analis Wall Street
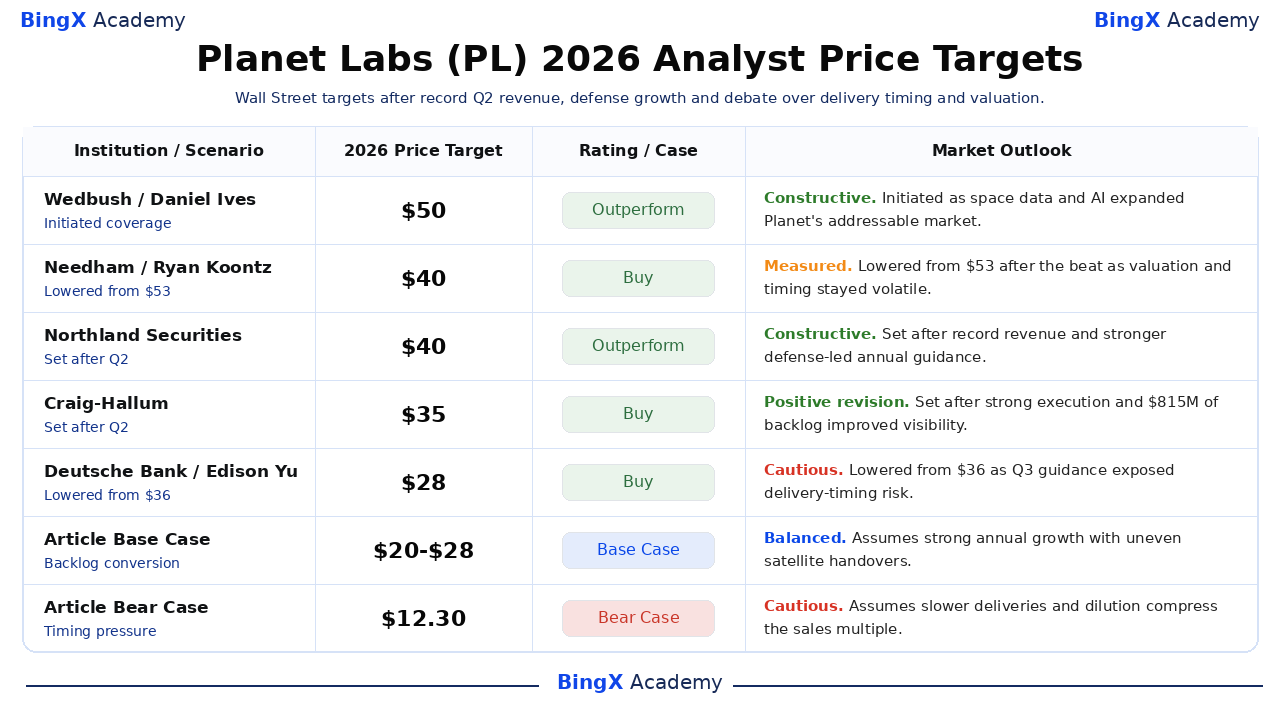
Lima tindakan bertanggal ini rentang $28 hingga $50 dan menunjukkan bagaimana Wall Street menyeimbangkan pertumbuhan rekor dan permintaan pertahanan terhadap waktu pengiriman dan volatilitas valuasi. Ini adalah poin referensi pihak ketiga daripada prakiraan tunggal. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Wedbush |
$50 |
Outperform |
Konstruktif. 1 Juli: diinisiasi karena data ruang angkasa dan AI memperluas pasar yang dapat dialamatkan Planet. |
|
Needham |
$40 |
Buy |
Terukur. 4 September: diturunkan dari $53 setelah kemenangan karena valuasi dan waktu tetap volatil. |
|
Northland Securities |
$40 |
Outperform |
Konstruktif. 4 September: ditetapkan setelah pendapatan rekor dan panduan tahunan yang dipimpin pertahanan yang lebih kuat. |
|
Craig-Hallum |
$35 |
Buy |
Revisi positif. 4 September: ditetapkan setelah eksekusi yang kuat dan backlog $814,9 juta meningkatkan visibilitas. |
|
Deutsche Bank |
$28 |
Buy |
Hati-hati. 8 September: diturunkan dari $36 karena panduan Q3 mengekspos risiko waktu pengiriman. |
|
Kasus Dasar Artikel |
$20-$28 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan tahunan yang kuat dengan serah terima satelit yang tidak merata. |
|
Kasus Bear Artikel |
$12,30 |
Kasus Bear |
Hati-hati. Mengasumsikan pengiriman yang lebih lambat dan dilusi mengompres kelipatan penjualan. |
Cara Memperdagangkan Saham Planet Labs (PL) di BingX
Perdagangkan pandangan permintaan pertahanan, pengiriman satelit, dan profitabilitas Planet Labs menggunakan BingX TradFi dan alat BingX AI. Karena PL dapat bereaksi tajam terhadap kontrak pemerintah, peluncuran, serah terima, panduan, dan pembiayaan, pedagang harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
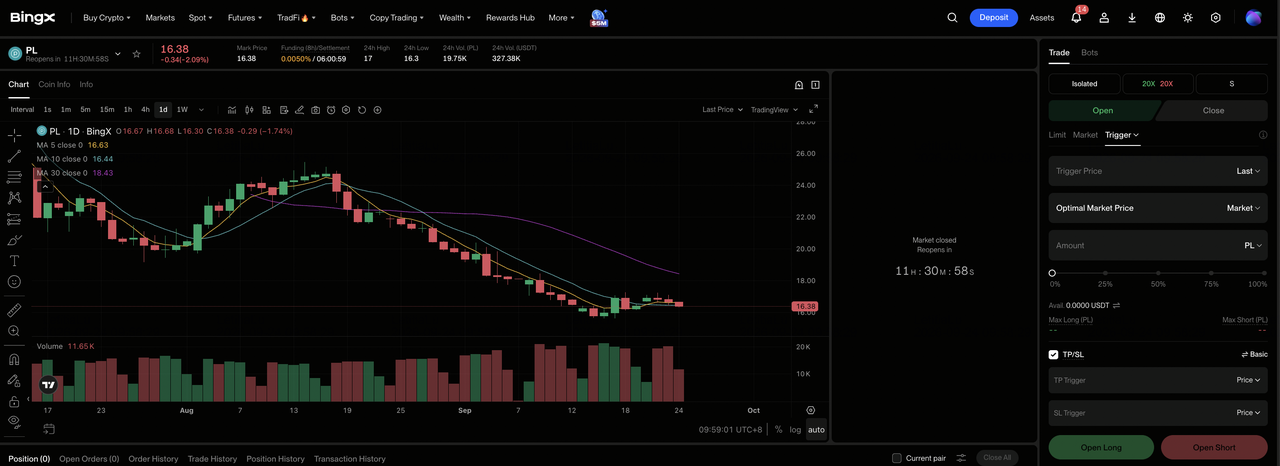
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard pertukaran BingX.
Langkah 2: Pilih Planet Labs (PL). Cari dan pilih kontrak futures perpetual PL-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika konversi backlog dan profitabilitas membaik. Pilih Open Short jika penundaan pengiriman atau dilusi melemahkan ekonomi per saham yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan dari tertinggi $51,76 menjadi $16,42 menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. PL dapat bereaksi cepat terhadap laba, kontrak kedaulatan, peluncuran, serah terima, dan penggalangan modal.
5 Risiko Teratas yang Harus Diperhatikan Investor Planet Labs di 2026
Backlog $814,9 juta Planet memberikan visibilitas yang kuat, tetapi waktu pengiriman satelit, konsentrasi pemerintah, eksekusi peluncuran, pengeluaran modal yang lebih tinggi, dan volatilitas valuasi masih dapat mengungguli kemajuan operasi.
- Serah terima satelit dapat membuat pendapatan tidak merata: Pendapatan Q2 mencapai $116,1 juta, sementara panduan Q3 menyiratkan titik tengah mendekati $103 juta. Waktu pencapaian dapat menggeser pendapatan dan margin antar kuartal bahkan ketika permintaan yang mendasari tetap sehat.
- Konsentrasi pertahanan mencapai 70% dari pendapatan: Sekitar $81 juta dari pendapatan kuartalan berasal dari pelanggan pertahanan dan intelijen. Penundaan anggaran, perubahan pengadaan, atau waktu penerimaan oleh karena itu dapat mempengaruhi sebagian besar hasil.
- Penundaan peluncuran dan manufaktur dapat mendorong pendapatan keluar: Ekspansi Pelican, Owl, Tanager, dan SuperDove bergantung pada produksi pesawat ruang angkasa dan ketersediaan peluncuran. Penundaan dapat menunda kapasitas dan pencapaian pelanggan sementara Planet terus mendanai program satelitnya.
- Pengeluaran modal $100 juta hingga $115 juta meningkatkan kebutuhan kas: Planet memegang $865,4 juta kas dan investasi, memberikan likuiditas yang substansial. Namun, produksi satelit yang lebih cepat dan investasi infrastruktur dapat menekan arus kas bebas dan meningkatkan risiko penerbitan masa depan.
- PL tetap sangat sensitif terhadap perubahan valuasi: Saham turun dari tertinggi 52 minggu $51,76 menjadi $16,42 meskipun pertumbuhan pendapatan rekor. Kelipatan valuasi yang lebih rendah dapat mengungguli kemajuan operasi jika suku bunga, sentimen sektor ruang angkasa, atau ekspektasi pertumbuhan melemah.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Planet Labs di 2026?
Planet mengantarkan kuartal operasi terkuatnya, dengan pendapatan $116,1 juta, EBITDA yang disesuaikan $13,9 juta dan sekitar $81 juta penjualan pertahanan dan intelijen. Backlog $814,9 juta mendukung pandangan tahunan. Masalah yang tersisa adalah konsistensi karena panduan Q3 menyerukan pendapatan yang lebih rendah dan kembali ke kerugian EBITDA.
Kasus Bull memerlukan permintaan kedaulatan, konversi backlog, dan profitabilitas berulang untuk mendukung $35. Kasus Bear mencerminkan pengiriman yang tertunda, kebutuhan modal yang lebih tinggi, dan dilusi yang dapat menarik PL menuju $12,30. Pedagang konservatif mungkin menunggu EBITDA positif di beberapa kuartal, backlog di atas $815 juta, dan pengeluaran modal dalam panduan.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti PL melibatkan risiko tinggi kehilangan modal. Eksekusi perusahaan, volatilitas pasar, pembiayaan, dan perdagangan berleverage dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Ruang Angkasa Terbaik untuk Dibeli Menjelang IPO SpaceX
- Saham Pertahanan Terbaik untuk Dibeli di 2026: Utama, Rudal, Drone, Ruang Angkasa, dan Perang Berbasis AI
- Prediksi Harga Rocket Lab (RKLB) 2026: Bisakah Roket Baru dan Pertumbuhan Pertahanan Mendorong RKLB Menuju $150?
- Pandangan Saham Firefly Aerospace 2026: Bisakah Kendaraan Peluncur, Layanan Pesawat Ruang Angkasa Mendorong FLY ke $45+?
- Prediksi Harga Virgin Galactic (SPCE) 2026: Bisakah Penerbangan Kelas Delta Mendorong SPCE Menuju $20?
