

Snowflake (SNOW) mengoperasikan Data Cloud berbasis konsumsi yang digunakan untuk penyimpanan data, analitik, rekayasa, pengembangan aplikasi dan kecerdasan buatan. Platform ini berjalan di Amazon Web Services, Microsoft Azure dan Google Cloud, memungkinkan pelanggan untuk mengelola dan menganalisis data tanpa mengikat setiap beban kerja ke satu penyedia infrastruktur. Konsumsi data inti tetap menjadi pusat pendapatan, sementara Cortex AI dan beban kerja aplikasi menjadi lebih penting untuk pertumbuhan. Ekspansi ini memperluas peluang, meskipun saham tetap sensitif terhadap tren penggunaan, kompetisi dan valuasi.
Kuartal terbaru menunjukkan bahwa beban kerja AI menambah pertumbuhan inti. Pendapatan Snowflake Q2 FY2027 mencapai $1,55 miliar, pendapatan produk naik 37% menjadi $1,49 miliar dan EPS disesuaikan sebesar $0,62 melampaui konsensus $0,45. Manajemen menaikkan panduan pendapatan produk tahun penuh dari $5,84 miliar menjadi $6,07 miliar karena Cortex Code melampaui 9.100 akun dan CoWork melampaui 5.800, menjadikan konsumsi AI berkelanjutan dan leverage operasional sebagai tes investasi utama.
Prakiraan saham SNOW untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus beban kerja AI dan pertumbuhan konsumsi: Cortex, Snowpark dan beban kerja rekayasa data dapat mempertahankan pertumbuhan produk yang lebih cepat dan memperluas margin operasional seiring skala penggunaan perusahaan.
- Kasus konsumsi dan kompetisi: penggunaan pelanggan yang lebih lambat, Databricks dan kompetisi hyperscaler, serta kompensasi saham yang berat dapat membatasi pendapatan per saham meskipun pertumbuhan pendapatan terus berlanjut.
Panduan ini menguraikan prakiraan saham SNOW, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Q2 FY2027 Snowflake tanggal 2 September 2026, pengajuan kuartalan dan data pasar hingga 18 September, plus cara memperdagangkan futures saham SNOW di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor Snowflake di September 2026
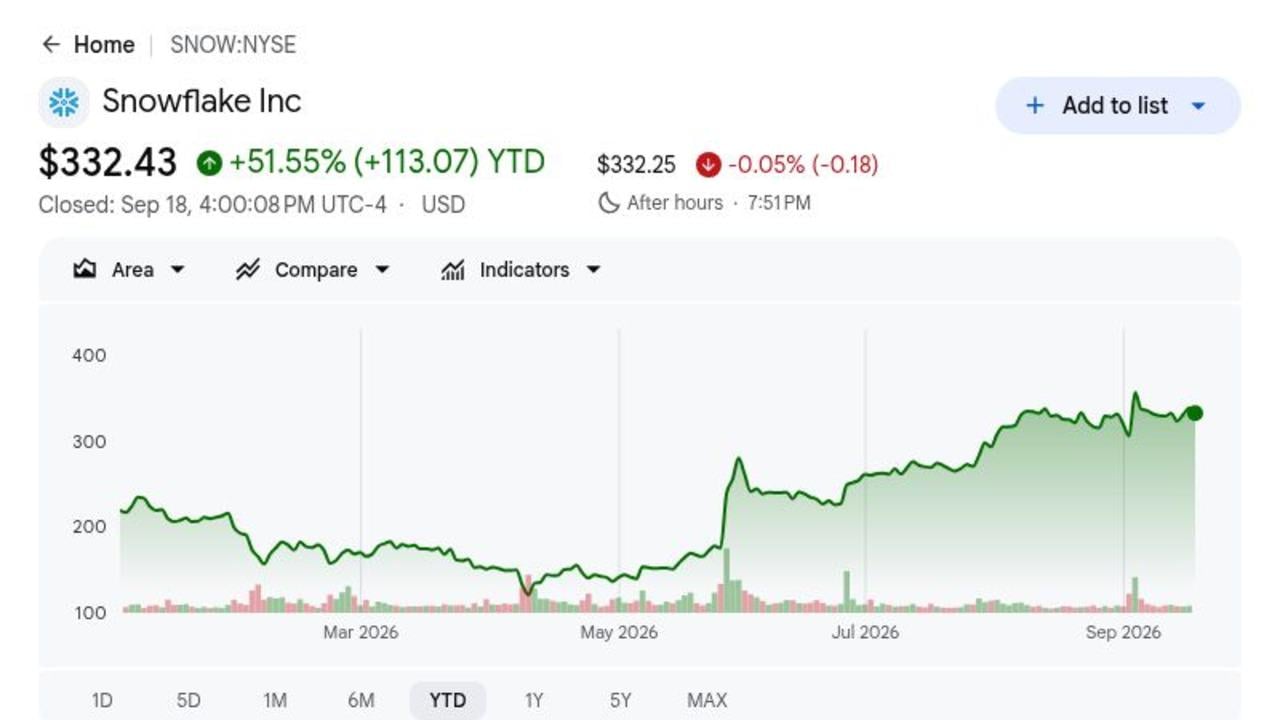
- SNOW ditutup di $332,43 dan naik 51,55% pada 2026: Penutupan 18 September mengikuti lonjakan 17% pasca-pendapatan namun tetap di bawah rata-rata analis $425,19. Kesenjangan menunjukkan investor masih menginginkan bukti bahwa adopsi AI dapat mempertahankan pertumbuhan setelah re-rating.
- Pendapatan mencapai $1,55 miliar dan mengalahkan konsensus sekitar $70 juta: Total pendapatan tumbuh 35% year over year, sementara EPS disesuaikan sebesar $0,62 mengalahkan estimasi $0,45. Hasilnya menunjukkan pertumbuhan penggunaan yang lebih kuat mencapai pendapatan dan profitabilitas non-GAAP.
- Pendapatan produk naik 37% menjadi $1,49 miliar: Hasilnya melampaui pandangan $1,415 miliar hingga $1,420 miliar sekitar $70 juta. Konsumsi produk yang lebih cepat penting karena ini adalah ukuran paling jelas dari pertumbuhan beban kerja di platform Snowflake.
- Panduan pendapatan produk FY2027 meningkat $230 juta menjadi $6,07 miliar: Manajemen menaikkan pandangan sebelumnya $5,84 miliar dan mengangkat panduan margin operasional disesuaikan menjadi 14,5%. Pertumbuhan dan margin yang lebih kuat bersama-sama menunjukkan peningkatan leverage operasional.
- Adopsi AI mencapai 9.100 akun Cortex Code dan 5.800 CoWork: Snowflake juga menambah 692 pelanggan, naik 32%, sementara manajemen mengatakan produk AI mendorong sekitar setengah dari akselerasi pertumbuhan terkini. Tes selanjutnya adalah apakah keuntungan akun tersebut diterjemahkan menjadi konsumsi berkelanjutan.
Apa Itu Snowflake (SNOW)?
Snowflake adalah platform data cloud yang arsitekturnya memisahkan komputasi dari penyimpanan, memungkinkan pelanggan untuk menskalakan beban kerja dan membayar sesuai konsumsi. Data Cloud-nya mendukung data warehousing, rekayasa, analitik, berbagi, pengembangan aplikasi dan tugas machine-learning melalui satu platform yang diatur. Pendapatan dihasilkan terutama dari konsumsi produk daripada langganan kursi tetap, yang mengikat pertumbuhan pada penggunaan query, penyimpanan dan AI pelanggan. Platform ini bekerja di AWS, Microsoft Azure dan Google Cloud serta melayani perusahaan, organisasi sektor publik dan pengembang perangkat lunak.
Strategi jangka panjang adalah memperluas dari analitik menjadi lapisan operasi data dan AI perusahaan yang lebih luas. Cortex AI menyediakan alat generatif dan agentik, Snowpark memungkinkan pengembang menjalankan kode dan beban kerja machine-learning dekat dengan data yang diatur, dan Marketplace mendistribusikan set data dan aplikasi. Snowflake juga menandatangani kemitraan lima tahun senilai $6 miliar dengan AWS yang mencakup infrastruktur Graviton, pengembangan AI dan pekerjaan go-to-market. Pertumbuhan akun Cortex Code dan CoWork menunjukkan perusahaan menggunakan basis data terpasangnya untuk mendistribusikan beban kerja AI baru daripada bergantung pada tumpukan produk terpisah.
Ikhtisar Pendapatan Snowflake (SNOW) Q2 FY2027: Pendapatan $1,55M, Pertumbuhan Produk 37% dan Panduan Lebih Tinggi
Snowflake melaporkan pendapatan Q2 FY2027 sebesar $1,55 miliar versus $1,48 miliar yang diharapkan, pendapatan produk sebesar $1,49 miliar versus pandangan perusahaan $1,415 miliar hingga $1,420 miliar, dan EPS disesuaikan sebesar $0,62 versus konsensus $0,45. Pendapatan produk tumbuh 37%, perusahaan menambah 692 pelanggan dan adopsi AI mencapai lebih dari 9.100 akun Cortex Code dan 5.800 CoWork. Manajemen menaikkan panduan pendapatan produk FY2027 menjadi $6,07 miliar dan margin operasional disesuaikan menjadi 14,5%, meninggalkan valuasi dan profitabilitas GAAP sebagai tradeoff utama.
Baca Selengkapnya: Ikhtisar Pendapatan Snowflake (SNOW) Q2 FY2027: Pertumbuhan Pendapatan Produk 37% dan Panduan FY27 Lebih Tinggi Memicu Rally 16,55%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan total Q2 FY2027 |
$1,48M konsensus |
$1,55M |
Mengalahkan. Mengalahkan sekitar $70M; naik 35% YoY. |
|
Pendapatan produk Q2 |
Pandangan $1,415M–$1,420M |
$1,49M |
Mengalahkan. Mengalahkan ujung tinggi sekitar $70M; naik 37% YoY. |
|
EPS disesuaikan terencerkan Q2 |
$0,45 konsensus |
$0,62 |
Mengalahkan. Mengalahkan $0,17; naik dari $0,35 YoY. |
|
Pelanggan baru |
— |
692 |
Berkembang. Berkembang 32%. |
|
Akun Cortex Code |
— |
Lebih dari 9.100 |
Berskala. Adopsi coding AI berskala. |
|
Akun CoWork |
— |
Lebih dari 5.800 |
Berskala. Adopsi chatbot perusahaan berskala. |
|
Pandangan pendapatan produk FY2027 |
$5,84M sebelumnya |
$6,07M |
Dinaikkan. Dinaikkan $230M. |
|
Margin operasional disesuaikan FY2027 |
Pandangan sebelumnya di bawah 14,5% |
14,50% |
Dinaikkan. Dinaikkan karena penggunaan dan leverage yang lebih kuat. |
- Pendapatan sebesar $1,55 miliar mengalahkan konsensus sekitar $70 juta: Pendapatan tumbuh 35% year over year karena layanan data inti dan beban kerja AI berakselerasi. Beat menunjukkan konsumsi pelanggan membaik melebihi ekspektasi menuju pendapatan.
- EPS disesuaikan sebesar $0,62 mengalahkan konsensus sebesar $0,17: Pendapatan naik dari $0,35 setahun sebelumnya, menunjukkan konsumsi yang lebih kuat diterjemahkan menjadi leverage operasional non-GAAP. Tes selanjutnya adalah seberapa cepat peningkatan tersebut mencapai hasil GAAP setelah kompensasi berbasis saham.
- Pendapatan produk naik 37% menjadi $1,49 miliar: Hasilnya masuk sekitar $70 juta di atas ujung tinggi rentang sebelumnya manajemen. Pertumbuhan produk tetap menjadi ukuran paling jelas dari ekspansi konsumsi beban kerja di platform Snowflake.
- Snowflake menambah 692 pelanggan, naik 32%: Basis pelanggan yang lebih besar menciptakan lebih banyak peluang untuk memperluas penggunaan di Cortex, Snowpark dan Marketplace. Penambahan tersebut menjadi lebih berharga karena pelanggan meningkatkan konsumsi setelah onboarding.
- Panduan pendapatan produk FY2027 meningkat $230 juta menjadi $6,07 miliar: Manajemen menaikkan pandangan sebelumnya $5,84 miliar dan mengangkat panduan margin operasional disesuaikan menjadi 14,5%. Ekspektasi pertumbuhan dan margin yang lebih tinggi bersama-sama menunjukkan permintaan yang lebih kuat dan efisiensi yang membaik.
Pandangan Investasi Snowflake (SNOW) 2026: Kasus Bull $500 vs Kasus Bear $250
Pandangan Snowflake 2026 tergantung pada apakah beban kerja AI dapat mempertahankan konsumsi produk yang lebih cepat sementara margin terus membaik. Upside datang dari penggunaan Cortex dan Snowpark yang berkelanjutan, sementara pengeluaran perusahaan yang lebih lambat dan kompetisi yang lebih kuat tetap menjadi risiko utama.
Kasus Bull: Pertumbuhan Cortex dan Snowpark Mendorong SNOW Menuju $500
Kasus Bull mengasumsikan Cortex AI, Snowpark dan beban kerja aplikasi menjaga pertumbuhan produk di atas 35% sementara konsumsi data inti tetap kuat. Lebih dari 9.100 akun Cortex Code dan 5.800 akun CoWork dikonversi menjadi penggunaan berulang, sementara kemitraan AWS senilai $6 miliar mendukung efisiensi infrastruktur dan distribusi.
Pergerakan menuju $500 akan memerlukan pendapatan produk di atas pandangan tahunan $6,07 miliar, margin operasional disesuaikan di atas 14,5% dan peningkatan estimasi berkelanjutan. Penyempitan kerugian GAAP meskipun kompensasi berbasis saham akan memberikan bukti yang lebih kuat bahwa pertumbuhan AI meningkatkan ekonomi per saham.
Kasus Dasar: Pertumbuhan Produk 30% Menjaga SNOW Antara $380 dan $440
Kasus Dasar mengasumsikan pertumbuhan produk mereda dari 37% menuju 30% karena perbandingan menjadi lebih sulit. Beban kerja AI terus menambah konsumsi dan pertumbuhan pelanggan tetap sehat, meskipun kompetisi dan valuasi premium membatasi ekspansi berganda lebih lanjut.
SNOW dapat diperdagangkan terutama antara $380 dan $440 dalam kondisi ini. Pendapatan produk mendekati $6,07 miliar, margin operasional disesuaikan 14,5% dan adopsi AI yang stabil akan mendukung rentang. Panduan di bawah $6 miliar atau pertumbuhan meluncur di bawah 30% akan melemahkannya.
Kasus Bear: Penggunaan AI Gagal Mengimbangi Konsumsi Lebih Lambat, Menarik SNOW Menuju $250
Kasus Bear mengasumsikan optimisasi perusahaan kembali, proyek AI tetap eksperimental dan Databricks atau hyperscaler menangkap lebih banyak beban kerja. Pertumbuhan produk melambat lebih cepat dari biaya, sementara kompensasi berbasis saham menjaga profitabilitas GAAP lebih jauh.
Pergerakan menuju $250 akan menjadi lebih mungkin jika pertumbuhan produk jatuh di bawah 25%, panduan tahunan dikurangi atau ekspansi margin disesuaikan mandek di bawah 14,5%. Konversi akun Cortex yang lemah menjadi konsumsi berkelanjutan juga akan menantang cerita pertumbuhan AI.
Prakiraan Harga Saham SNOW untuk 2026 Oleh Analis Wall Street
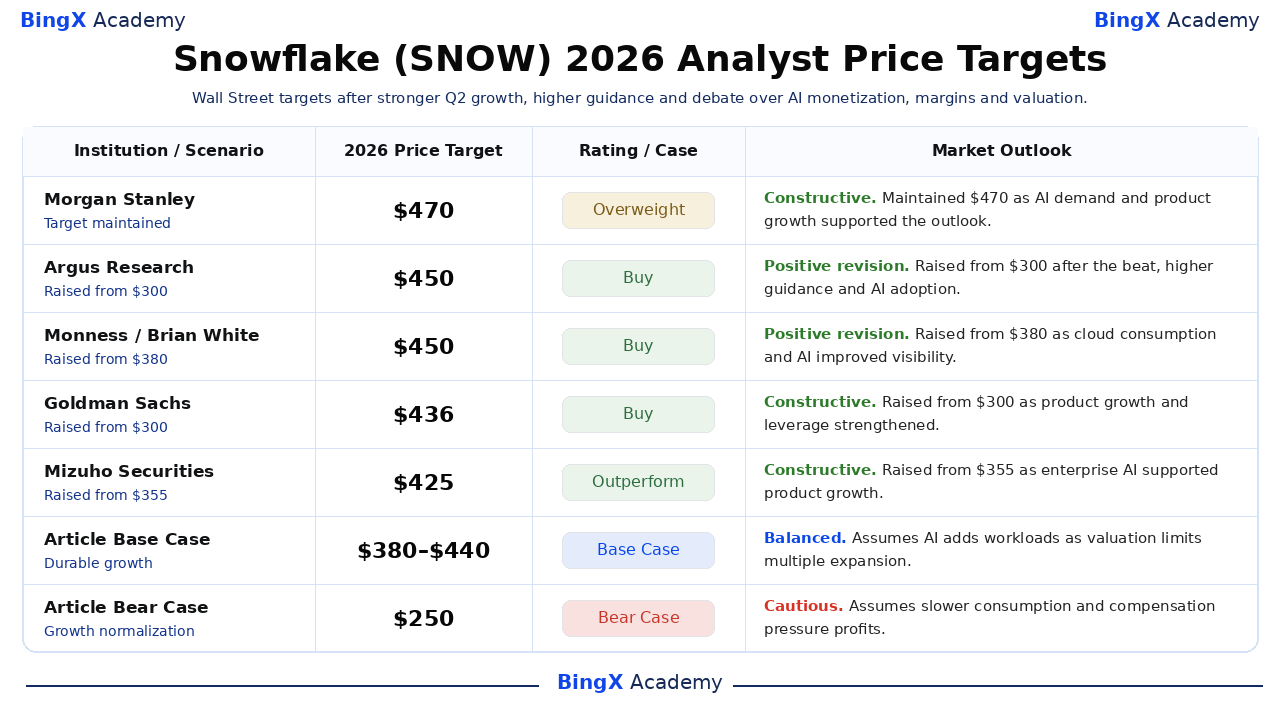
Lima tindakan bertanggal menunjukkan bagaimana analis menimbang eksekusi saat ini terhadap peluang jangka panjang. Mereka adalah titik referensi pihak ketiga daripada prakiraan konsensus tunggal. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy dan diberi label terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Morgan Stanley / Sanjit Singh |
$470 |
Overweight |
Konstruktif. 18 September: mempertahankan target $470; permintaan AI dan pertumbuhan produk yang lebih cepat mendukung pandangan. |
|
Argus Research / Joseph Bonner |
$450 |
Buy |
Revisi positif. 4 September: dipotong dari $300 menjadi $450; Beat, panduan lebih tinggi dan adopsi AI memperkuat pandangan. |
|
Monness / Brian White |
$450 |
Buy |
Revisi positif. 3 September: dipotong dari $380 menjadi $450; Konsumsi cloud dan beban kerja AI meningkatkan visibilitas. |
|
Goldman Sachs / Gabriela Borges |
$436 |
Buy |
Konstruktif. 3 September: dipotong dari $300 menjadi $436; Pertumbuhan produk dan leverage operasional menguat. |
|
Mizuho Securities / Gregg Moskowitz |
$425 |
Outperform |
Konstruktif. 4 September: dipotong dari $355 menjadi $425; Beban kerja AI perusahaan mendukung pertumbuhan produk yang lebih cepat. |
|
Kasus Dasar Artikel |
$380–$440 |
Kasus Dasar |
Seimbang. Mengasumsikan AI menambah beban kerja sementara valuasi membatasi ekspansi berganda. |
|
Kasus Bear Artikel |
$250 |
Kasus Bear |
Hati-hati. Mengasumsikan konsumsi lebih lambat dan tekanan kompensasi pada keuntungan. |
Cara Memperdagangkan Saham Snowflake (SNOW) di BingX
Perdagangkan konsumsi produk, adopsi AI dan pandangan margin Snowflake menggunakan BingX TradFi dan alat BingX AI. Karena SNOW dapat bereaksi tajam terhadap tren penggunaan, panduan dan pengumuman produk, trader harus mendefinisikan baik katalis maupun batas risiko sebelum memasuki posisi.
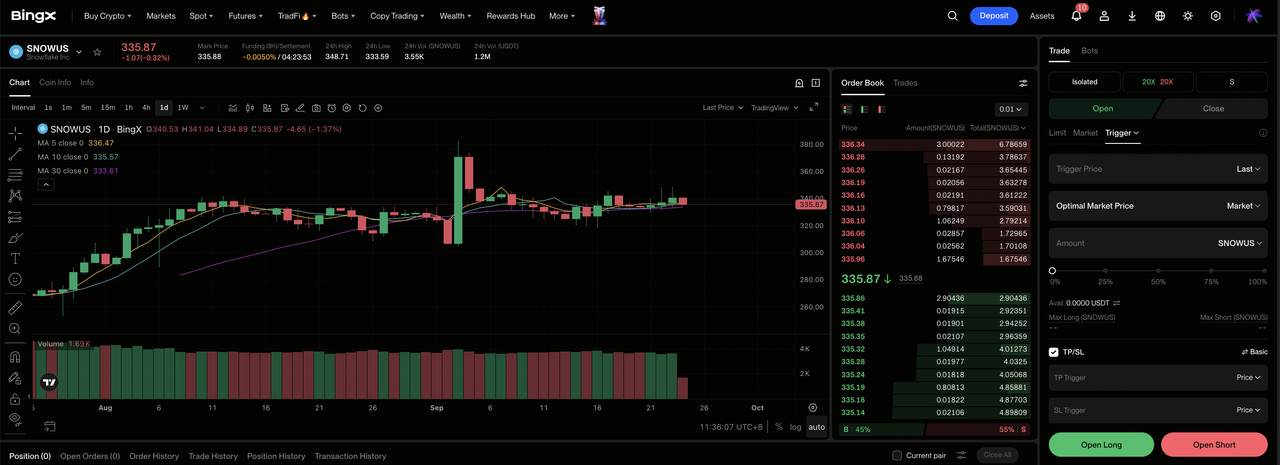
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard bursa BingX.
Langkah 2: Pilih Snowflake (SNOW). Cari dan pilih kontrak futures perpetual SNOWUS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika beban kerja AI mempertahankan pertumbuhan produk dan margin mengembang. Pilih Open Short jika konsumsi melambat atau valuasi terkompresi.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Pergerakan 17% pasca-pendapatan menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. SNOW dapat bereaksi cepat terhadap pendapatan produk, kewajiban yang tersisa, adopsi AI, panduan, kompetisi dan kompensasi saham.
5 Risiko Teratas yang Harus Diperhatikan Investor Snowflake pada 2026
Valuasi Snowflake meninggalkan sedikit ruang untuk pertumbuhan yang lebih lambat. Risiko utama adalah konsumsi yang lebih lemah, kompetisi intens, kompensasi berbasis saham dan adopsi AI yang tidak diterjemahkan menjadi cukup pendapatan.
- Valuasi premium memperbesar setiap miss pertumbuhan: Penutupan referensi $332,43 sudah mengasumsikan ekspansi berkelanjutan. Pendapatan produk di bawah pandangan $6,07 miliar atau pertumbuhan meluncur di bawah 30% dapat menekan berganda bahkan jika pendapatan masih naik.
- Pendapatan konsumsi dapat melambat sebelum kontrak: Pelanggan dapat mengoptimalkan query dan penyimpanan tanpa membatalkan Snowflake. Penggunaan yang lebih rendah dapat oleh karena itu memukul pendapatan produk kuartalan sebelum jumlah pelanggan atau kontrak menunjukkan kelemahan serupa.
- Databricks dan hyperscaler bersaing untuk beban kerja yang sama: AWS, Microsoft, Google dan Databricks semuanya menawarkan platform analitik dan AI. Alat rival yang lebih kuat atau tekanan harga dapat memperlambat migrasi beban kerja dan mengurangi pertumbuhan pendapatan atau margin.
- Kompensasi berbasis saham melemahkan ekonomi per saham GAAP: Kompensasi berbasis saham kuartalan mencapai $423 juta. Penerbitan berkelanjutan dapat memperluas jumlah saham dan menunda titik ketika leverage operasional disesuaikan berubah menjadi profitabilitas GAAP yang lebih kuat.
- Pertumbuhan akun AI mungkin tidak diterjemahkan menjadi konsumsi yang setara: Lebih dari 9.100 akun Cortex Code dan 5.800 CoWork menunjukkan adopsi yang kuat, tetapi beberapa mungkin tetap menjadi pilot penggunaan rendah. Konversi yang lemah menjadi konsumsi berulang akan mengurangi nilai pendapatan dari angka utama tersebut.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Snowflake pada 2026?
Hasil Q2 FY2027 Snowflake menunjukkan bisnis yang berakselerasi daripada digantikan oleh AI. Pendapatan mencapai $1,55 miliar, pertumbuhan produk membaik menjadi 37%, EPS disesuaikan mengalahkan sebesar $0,17 dan manajemen menaikkan panduan pendapatan produk menjadi $6,07 miliar. Fakta-fakta tersebut mendukung kekuatan pendapatan yang lebih kuat, meskipun harga referensi $332,43 sudah mendiskontokan kesuksesan yang berarti.
Kasus Bull memerlukan konsumsi AI berkelanjutan dan ekspansi margin untuk mendukung $500. Kasus Bear mencerminkan penggunaan yang lebih lambat, kompetisi dan kompensasi saham yang dapat menarik SNOW menuju $250. Trader konservatif mungkin mengamati pertumbuhan produk, panduan, margin operasional disesuaikan dan konversi akun Cortex menjadi konsumsi berulang sebelum mengasumsikan akselerasi pasca-pendapatan akan bertahan.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti SNOW melibatkan risiko kerugian modal. Eksekusi perusahaan, kompetisi, pembiayaan, perubahan valuasi dan perdagangan leveraged dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Nebius Group (NBIS) 2026: Bisakah Pertumbuhan AI Cloud Mendorong NBIS Menuju $350?
- Prediksi Harga Oracle (ORCL) 2026: Bisakah Pertumbuhan AI Cloud Mendorong ORCL Menuju $260?
- Prediksi Harga Saham Palantir (PLTR) 2026: Bisakah Pertumbuhan Komersial AS 149% Mendorong PLTR Menuju $255?
- Prediksi Harga Adobe (ADBE) 2026: Bisakah Monetisasi AI Mendorong ADBE Menuju $350?
- Prediksi Harga Alphabet (GOOGL) 2026: Bisakah Pertumbuhan Cloud 82% dan AI Mendorong Saham GOOGL ke $430?
