
ASEテクノロジーホールディングは世界最大のアウトソーシング 半導体組立・テストプロバイダーで、先進パッケージング、チップテスト、電子機器製造サービスを提供しています。そのパッケージングポートフォリオには、AIアクセラレーター、スマートフォン、自動車用電子機器、ハイパフォーマンスコンピューティング全般で使用されるフリップチップ、ファンアウト、2.5Dおよび3D統合、システムインパッケージ、ウエハレベル技術が含まれます。ADRは米国投資家に台湾の半導体パッケージングサプライチェーンへのエクスポージャーを提供しますが、結果は顧客の集中度、キャパシティサイクル、通貨換算の影響を受けやすいです。
最新四半期は、AI関連パッケージングがいかに迅速に事業の大きな部分を占めるようになっているかを示しました。 ASEテクノロジーQ2売上高は1,910億6,000万台湾ドル(60億5,000万米ドル)に達し、前年同期比27%増となり、パッケージング売上高は36.3%増の1,261億5,000万台湾ドル(40億米ドル)となりました。純利益は180%増の218億5,000万台湾ドル(6億9,200万米ドル)となり、ASEが先進パッケージングとテスト能力を拡大する中で、2026年の設備投資計画が105億米ドルに増額されました。
2026年のASX株式予測は、現在2つの競合する見解に焦点が当てられています:
- AIパッケージング能力と稼働率の事例: 先進パッケージング需要、強化された稼働率、規律ある資本配分が、ASEの拡張されたキャパシティを持続可能な売上高、利益率、キャッシュフローに変える可能性があります。
- キャパシティサイクルと実行の事例: より弱い最終需要、遅い顧客のランプアップ、または活用されない新しいキャパシティが、期待される収益転換を遅らせ、投資収益率に圧力をかける可能性があります。
本ガイドでは、ASEテクノロジーの2026年7月30日Q2 2026決算発表、財務資料、9月18日までの市場データに加えて、 BingX TradFiでの ASX株式先物の取引方法をUSDT担保で検討し、ASX株式予測、2026年価格シナリオ、主要リスク、アナリスト展望を詳しく分析します。
2026年9月、ASEテクノロジー投資家が知っておくべき上位5つのポイント
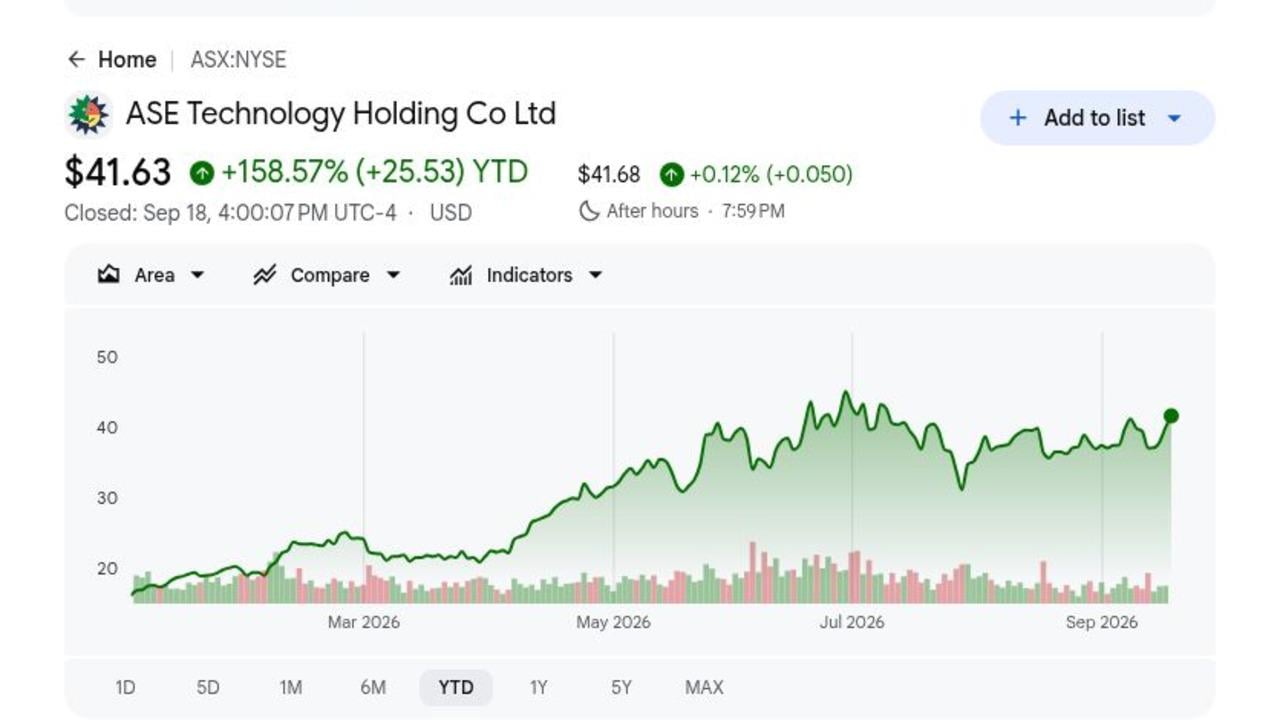
- ASXは9月18日に41.59米ドルで取引を終え、過去1年間で158.57%上昇: この上昇は急速なAIパッケージングの成長を反映しており、実行ミスの余地が少なくなっています。さらなる上昇は、新しいキャパシティが持続的な売上高と収益に転換されるかどうかにかかっています。
- Q2売上高は1,910億6,000万台湾ドル(60億5,000万米ドル)に達し、27%増: パッケージング売上高は36.3%増の1,261億5,000万台湾ドル(40億米ドル)となり、先進半導体需要が主要な成長ドライバーとなりました。この結果は次回の決算アップデートに向けて強力なベースラインを提供しています。
- 純利益は180%増の218億5,000万台湾ドル(6億9,200万米ドル): 希薄化後1株当たり利益(ADR当たり0.29米ドル)は、コンセンサス予想の0.23米ドルを0.06米ドル上回りました。強化された収益は、より高いパッケージング需要がすでに最終利益に到達していることを示しています。
- 2026年設備投資が20億米ドル増加し105億米ドルに: より大きな予算により、より多くのAIパッケージングとテスト能力をサポートできます。減価償却が増加する中で、収益は依然として稼働率、顧客需要、規律ある実行に依存しています。
- 先端パッケージング売上高は2026年に35億米ドルを超える見込み: 顧客需要の強化により、目標は32億米ドルから上方修正されました。この見通しを達成または上回ることで、ASEのAIパッケージング拡張が現在の再評価を持続できることがより明確に証明されるでしょう。
ASEテクノロジー(ASX)とは?
ASEテクノロジーホールディングは、ASE、SPIL、および関連する運営部門を通じて、アウトソーシング半導体パッケージング、組立、テストを提供しています。チップデザイナーやファウンドリから加工されたウエハを受け取り、個別のダイやマルチチップシステムをパッケージし、ウエハプローブと最終テストを実施し、相互接続材料を供給します。顧客はAI、 データセンター、通信、消費者、自動車、産業市場に及びます。独立した電子機器製造事業がシステム組立とサプライチェーンサービスを追加し、コアOSAT業務を超えた収益源をグループに提供しています。
長期戦略は、より大規模なAIアクセラレーターと 高帯域幅メモリシステムに必要な先端パッケージングとテスト能力に焦点を当てています。ASEとSPILは TSMCの3DFabricアライアンスの一部であり、CoWoS、InFO、SoICなどの先進プラットフォーム周辺でのバックエンドパッケージングとテストをサポートしています。SPILは NVIDIAの AIチップエコシステムの主要サプライヤーでもあり、先進組立・テストの能力を拡張しています。経営陣は2026年の先端先進パッケージング売上高の予想を35億米ドル超に引き上げ、設備投資を20億米ドル増額し105億米ドルとしました。これらのコミットメントは顧客関係を深めることができますが、新しいキャパシティが生産に入る際の稼働率と歩留まりに収益は依存しています。
ASEテクノロジー(ASX)Q2 2026決算概要:運営進捗が資本集約度に適合
ASEはQ2 2026売上高1,910億6,000万台湾ドル(60億5,000万米ドル)を達成し、前年同期比27%増、パッケージング売上高は36.3%増の1,261億5,000万台湾ドル(40億米ドル)となりました。希薄化後1株当たり利益は台湾ドル4.50(ADR当たり0.29米ドル)に達し、コンセンサス予想の0.23米ドルを上回り、純利益は180%増の218億5,000万台湾ドル(6億9,200万米ドル)となりました。経営陣はまた、2026年設備投資を105億米ドルに引き上げ、新しいAI能力の稼働率と収益が主要なトレードオフとなっています。
詳細はこちら: ASEテクノロジー(ASX)Q2 2026決算概要:60億5,000万米ドル売上高と高い設備投資が11.73%の上昇を牽引
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
Q2 2026純売上高 |
コンセンサス1,900億台湾ドル (60億2,000万米ドル) |
1,910億6,000万台湾ドル (60億5,000万米ドル) |
上回る。前年同期比27%増。結果が運営ベースラインを更新。 |
|
Q2希薄化後EPS |
コンセンサス0.23米ドル/ADR |
4.50台湾ドル (0.29米ドル/ADR) |
上回る。0.06米ドル/ADR。結果が運営ベースラインを更新。 |
|
Q2純利益 |
— |
218億5,000万台湾ドル (6億9,200万米ドル) |
上回る。前年同期比180%増。結果が運営ベースラインを更新。 |
|
パッケージング売上高 |
— |
1,261億5,000万台湾ドル (40億米ドル) |
上回る。前年同期比36.3%増。結果が運営ベースラインを更新。 |
|
2026年設備投資 |
従来85億米ドル |
105億米ドル |
引き上げ。20億米ドル増。結果が運営ベースラインを更新。 |
|
2026年先進パッケージング |
従来32億米ドル |
35億米ドル超 |
引き上げ。AI需要により。結果が運営ベースラインを更新。 |
- Q2純売上高は1,910億6,000万台湾ドル(60億5,000万米ドル)に達し、27%増: 売上高は1,900億台湾ドルのコンセンサス予想を上回り、ASEのパッケージングおよびテスト事業全体で強い需要を示しました。この結果は下半期に向けてより高い売上高ベースを提供しています。
- 希薄化後EPSは台湾ドル4.50(ADR当たり0.29米ドル)に達し、コンセンサスを0.06米ドル上回る: この収益上回りは、より強い売上高が1株当たり利益に変換されていることを示しています。継続的な利益率の改善により、追加のAI需要がどの程度最終利益に到達するかが決まります。
- 純利益は180%増の218億5,000万台湾ドル(6億9,200万米ドル): この急激な増加により、ASEが先進能力を拡張する中で内部生成資本が強化されました。持続的な収益成長により、より大きな投資計画の資金需要を相殺することができます。
- パッケージング売上高は36.3%増の1,261億5,000万台湾ドル(40億米ドル): 先進半導体需要が主要な成長ドライバーであり続けました。継続的なAIパッケージング成長は、現在の収益モメンタムを維持する上で中心的です。
- 2026年設備投資が20億米ドル増加し105億米ドルに: より大きな予算により先進パッケージングとテストの拡張をサポートします。収益は今や稼働率、顧客需要、新しいキャパシティが予定通りにサービスに入ることに依存しています。
ASEテクノロジー(ASX)2026年投資展望:50米ドル強気ケース vs 30米ドル弱気ケース
ASEの2026年展望は、急速なAIパッケージング需要が、より高い設備投資計画における利益率と収益をサポートするのに十分な速さで新しいキャパシティを吸収できるかどうかにかかっています。強いQ2成長は需要の証拠を提供する一方で、稼働率と顧客タイミングが主要なリスクであり続けています。
強気ケース:強いAIパッケージング需要がASXを50米ドルに押し上げ
強気ケースでは、ASEが AIアクセラレーターと ハイパフォーマンスコンピューティング向けのキャパシティを拡張する中で、先進パッケージング需要が強いまま推移することを仮定しています。パッケージング売上高は高い成長率を続け、新しいキャパシティは健全な稼働率に到達し、量の規模として利益率が改善します。
50米ドルへの動きには、先端パッケージング売上高が35億米ドル超の目標を達成または上回ること、新しいキャパシティ全体での強化された稼働率、Q2純利益が180%増加した後の継続的な収益成長が必要となります。105億米ドル設備投資計画にもかかわらず安定した利益率がケースを強化するでしょう。
ベースケース:安定したパッケージング成長によりASXは40-46米ドルに維持
ベースケースでは、AI関連パッケージング需要は健全に推移するものの、新しいキャパシティは段階的にランプアップし、減価償却が利益率拡大を制限することを仮定しています。より広範な半導体需要が複合的な中で、パッケージングは主要な成長エンジンのままです。
このシナリオの下で、ASXは主に40-46米ドルの間で取引される可能性があります。継続的なパッケージング成長、35億米ドル先進パッケージング目標への進展、安定した利益率がこの範囲をサポートするでしょう。より遅い稼働率やより弱い顧客需要が上限を制限するでしょう。
弱気ケース:遅いAI需要によりASXは30米ドルに向かう
弱気ケースでは、ASEが拡張に重い支出を続ける中で、AIパッケージング需要が減速するか、顧客がキャパシティコミットメントを遅らせることを仮定しています。より低い稼働率により、減価償却およびその他の固定費が売上高より早く上昇し、利益率とフリーキャッシュフローに圧力がかかります。
30米ドルへの動きは、先進パッケージング売上高が2026年目標を下回る、パッケージング成長が大幅に減速する、または105億米ドル投資プログラムがランプアップする中で利益率が弱化する場合により可能性が高くなります。より低い収益期待がさらなる圧力を加えるでしょう。
ウォール街アナリストによる2026年ASX株価予測
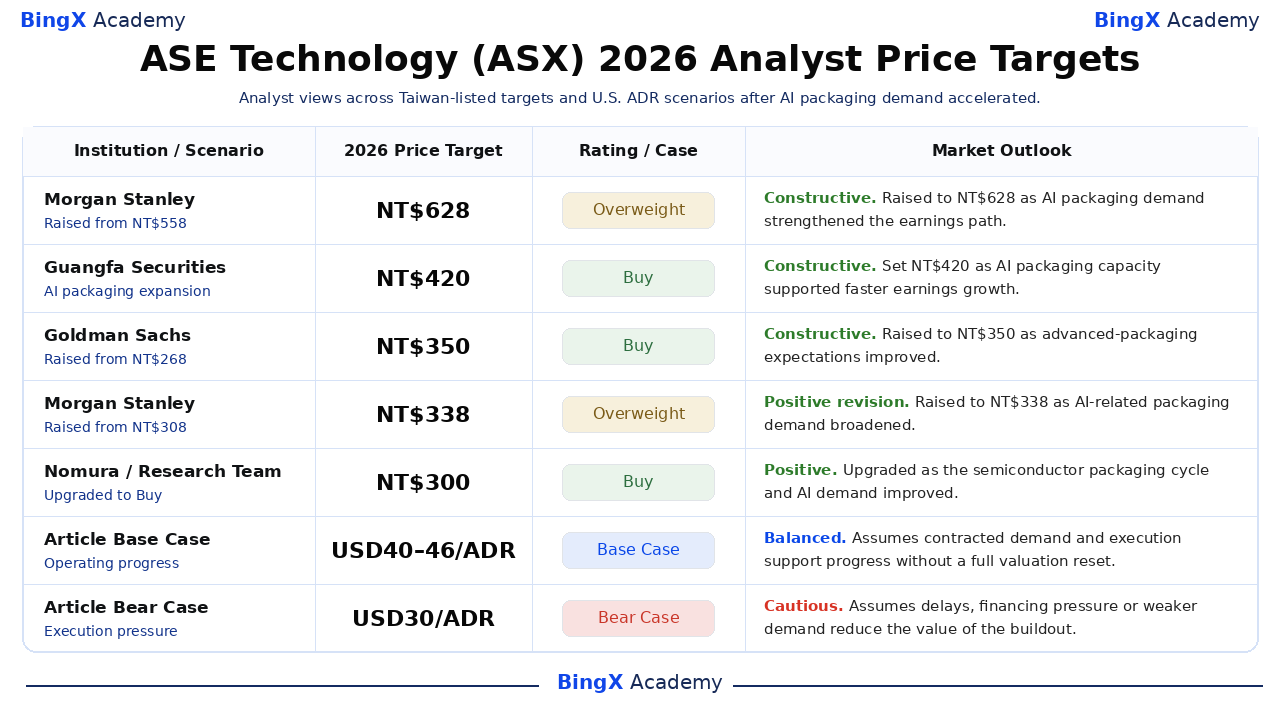
アナリストのアクションは、長期戦略的ポテンシャルと短期実行リスクの間の広い差を示しています。この表は日付のあるアクションを保持し、記事のベースケースと弱気ケースのみを編集シナリオとして使用します。この分散は、顧客タイミング、資本集約度、利益率、1株当たりキャッシュフローへの転換に関する異なる仮定を反映しています。
|
機関 |
2026年価格目標 |
評価 |
市場展望 |
|
モルガン・スタンレー |
628台湾ドル |
オーバーウェイト |
建設的。8月3日:先端パッケージング・テスト需要の強化により、台湾上場目標を558台湾ドルから引き上げ。 |
|
広発証券 |
420台湾ドル |
買い |
建設的。3月15日:AIパッケージング能力と収益見積もりの上昇により、強気な台湾上場目標を設定。 |
|
ゴールドマン・サックス |
350台湾ドル |
買い |
建設的。2月6日:先進パッケージング期待の強化後、台湾上場目標を268台湾ドルから引き上げ。 |
|
モルガン・スタンレー |
338台湾ドル |
オーバーウェイト |
前向きな修正。2月6日:AI関連パッケージング需要の拡大により、台湾上場目標を308台湾ドルから引き上げ。 |
|
野村 |
300台湾ドル |
買い |
前向き。10月30日:パッケージングサイクルの改善により、米国ADR連動企業をニュートラルから買いにアップグレード。 |
|
記事ベースケース |
40-46米ドル/ADR |
ベースケース |
バランス。運営進捗が完全な評価リセットなしにプロジェクトをサポートすることを仮定。 |
|
記事弱気ケース |
30米ドル/ADR |
弱気ケース |
慎重。遅延やより弱い需要が収益と評価を圧縮することを仮定。 |
BingXでASEテクノロジー(ASX)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、ASEテクノロジーの運営マイルストーン、需要展望、評価を取引してください。ASXは決算、ガイダンス、プロジェクトアップデートに急激に反応する可能性があるため、ポジションに入る前に触媒とリスク制限を定義してください。
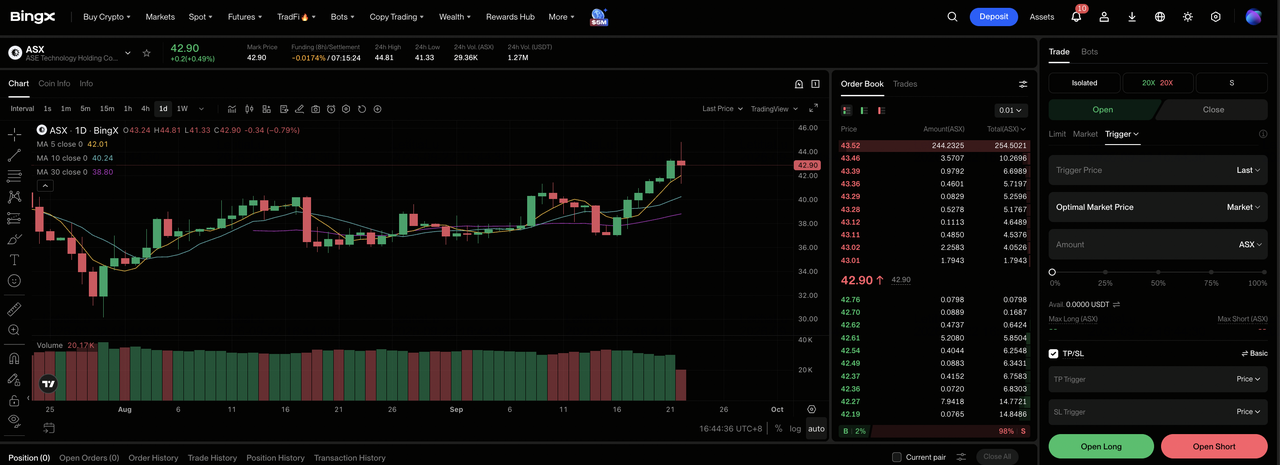
ステップ1:BingX TradFiにアクセス。 サインアップしてBingX取引所ダッシュボードの専門的な TradFiセクションに移動します。
ステップ2:ASEテクノロジー(ASX)を選択。 ASX-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。実行と需要が強化される場合は ロングを選択します。遅延、より弱い稼働率、または資金調達圧力がテーゼを損傷する場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離または交差証拠金を選択します。株式の大きな2026年レンジは、保守的なレバレッジと明確なサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利食い・損切り(TP/SL)レベルを設定します。決算、ガイダンス、資金調達、指名されたプロジェクトマイルストーンを監視してください。
2026年、ASEテクノロジー投資家が注視すべき5つの主要リスク
ASEの展望はAI需要、顧客タイミング、キャパシティ稼働率、より大きな投資計画の収益に依存しています。これらのリスクは利益率、キャッシュフロー、将来の成長に割り当てられる評価を弱化させる可能性があります。
- キャパシティ拡張が需要より先に到着する可能性: ASEは2026年設備投資を105億米ドルに引き上げました。新しいパッケージングキャパシティが顧客需要よりも早くランプアップする場合、減価償却およびその他の固定費が利益率とフリーキャッシュフローに圧力をかける可能性があります。
- 大きな顧客がタイミングリスクを生む可能性: 先進パッケージングプログラムは、しばしば比較的少数の主要半導体顧客に依存します。遅延された製品発売や注文変更により、新しいキャパシティが活用されず、売上高が四半期間でシフトする可能性があります。
- AI需要が正常化する可能性: AI関連需要が加速する中で、Q2にパッケージング売上高は36.3%増加しました。より遅いアクセラレーターやハイパフォーマンスコンピューティング投資により、稼働率が弱化し、新しいキャパシティから期待される収益が減少する可能性があります。
- より高い支出がキャッシュ収益率に圧力をかける可能性: 先進パッケージングとテストの拡張には、相当な設備と施設投資が必要です。収益が十分に早く成長しない場合、より多くの現金が配当、自社株買い、バランスシート改善よりもキャパシティに拘束される可能性があります。
- 強い株価上昇によりミスの余地が少なくなる: ASXは過去1年間で158.57%上昇しました。より遅いパッケージング成長、より弱い利益率、またはより低い先進パッケージング展望により、売上高が上昇し続けても評価が圧縮される可能性があります。
最終考察:2026年にASEテクノロジーに投資すべきか?
ASEテクノロジーの2026年テーゼは、報告された財務と指名された戦略的マイルストーンから測定可能なサポートを受けています。機会は、財務の柔軟性を失うことなく需要を売上高とキャッシュフローに変換することに依存しています。投資家は、次の運営マイルストーン、顧客コミットメント、設備投資、利益率を一緒に監視すべきです。次回の完了した報告期間により、その変換がより見えるようになり、一時的な熱狂と持続可能な運営進捗を分離するはずです。
強気ケースには、50米ドルをサポートするための一貫した実行と改善された収益が必要です。弱気ケースは、ASXを30米ドルに引き下げる可能性のある遅延、より弱い需要、または資金調達圧力を反映しています。保守的なアプローチは、現在の投資が持続可能な1株当たり価値を生み出している証拠を待つでしょう。次回の完了した報告期間により、その変換がより見えるようになり、一時的な熱狂と持続可能な運営進捗を分離するはずです。
リスクリマインダー:株式連動無期限先物はレバレッジを含み、損失を拡大する可能性があります。アナリスト目標と記事シナリオは条件付き参考ポイントであり、保証ではありません。
