Fermiは開発段階の AIインフラおよび 民間電力会社で、テキサス州パンハンドル地域でProject Matadorを建設しています。このキャンパスは、メーター後方天然ガス発電、公益事業電力、太陽光、バッテリー、長期的な原子力発電容量をハイパースケールデータセンターと組み合わせるように設計されています。この統合モデルは、従来のグリッド相互接続が提供できる速度よりも速くギガワット規模の電力を必要とするAI顧客をターゲットにしていますが、同社は依然として収益前段階で、建設、許可、外部資本に依存しています。
投資環境は8月にFermiがTensorWaveと222MWをカバーし、初期期間中に約65億ドルの契約収益となる15年リースに署名したことで変化しました。 FermiのQ2は依然として収益がなく、2,580万ドルの純損失で、6月30日時点で現金および制限付き現金が9,170万ドルでした。その後の資金調達で4億3,100万ドル以上を調達し、経営陣が約200MWの初期商業電力を6ヶ月以内に、1.5GWを18〜24ヶ月以内に目指す中、プロジェクトにより多くの資金的余裕を与えています。
2026年のFRMI株式予測は現在、2つの競合する見解を中心としています:
- テナント転換と初回電力ケース: TensorWaveのマイルストーン、追加の顧客コミットメント、スケジュール通りの電力供給により、Project Matadorを開発プラットフォームから契約インフラ収益に転換する可能性があります。
- 建設と資金調達ケース: プロジェクトの遅延、より高い資本要件、またはより弱いテナント需要により、キャンパスが商業規模に達する前に収益がさらに遠のき、希薄化が増加する可能性があります。
このガイドでは、Fermiの2026年8月13日のQ2 2026リリース、10-Q、9月18日までの市場データ、および FRMI株式先物の取引方法について BingX TradFiでUSDT担保を使用した取引方法を含め、FRMI株式予測、2026年価格シナリオ、主要リスク、アナリストの見通しを詳しく説明します。
2026年9月にFermi投資家が知っておくべき5つのポイント
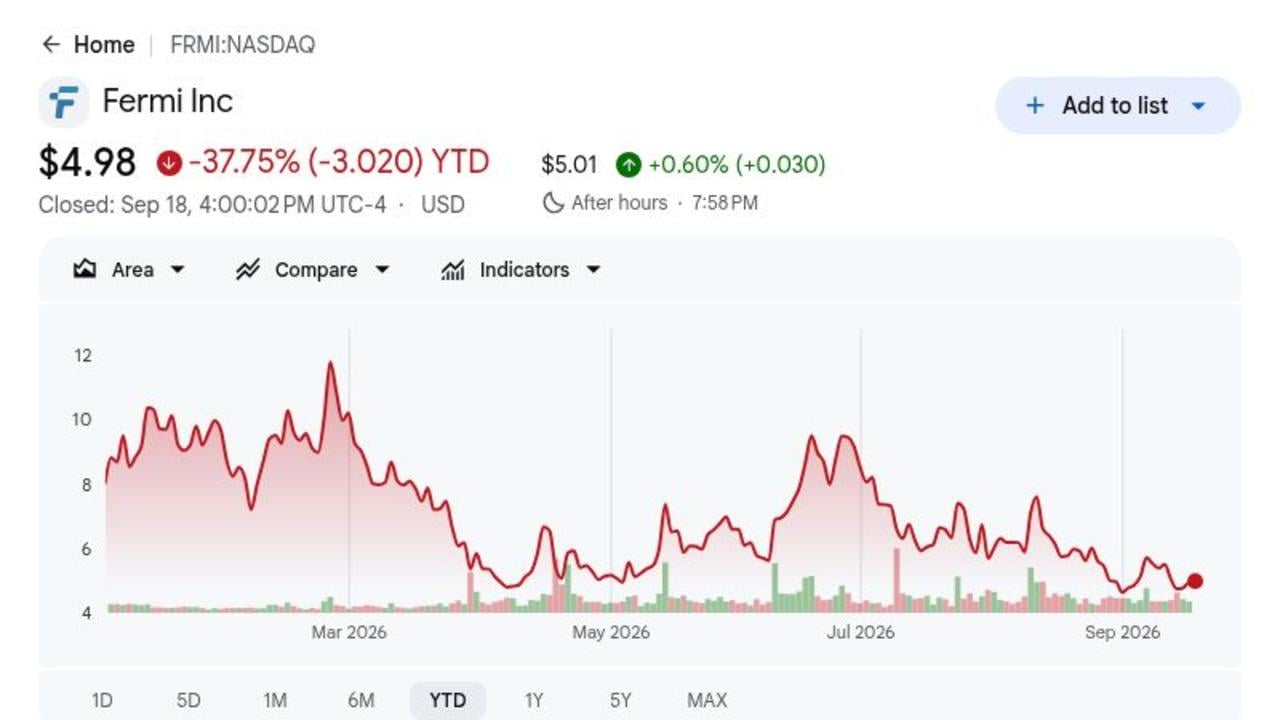
- FRMIは9月18日に4.98ドルで終了し、21ドルのIPO価格から約76%下落しました: この割引は、TensorWaveリースが商業的可視性を改善した後でも、収益前リスクを反映しています。さらなる上昇は、建設の進展と契約容量が将来のキャッシュフローに転換されることに依存しています。
- TensorWaveリースは15年間で約65億ドルの収益を表します: フェーズ1は222MWをカバーし、顧客のフットプリントを3倍にする可能性がある2つの拡張オプションがあります。この契約はFermiに測定可能な商業的アンカーを与えますが、収益は依然としてタイムリーなプロジェクト納期に依存しています。
- Q2純損失は2,580万ドル、または1株当たり0.04ドルに拡大しました: 1株当たりの損失は0.05ドルのコンセンサスを上回り、G&Aは2,680万ドルに達しました。この結果は、主要リース収益が始まる前に開発段階プラットフォームを運営するコストを浮き彫りにしています。
- Project MatadorのPP&Eは約15.5億ドルに達しました: Fermiは3台のシーメンスFクラスタービンが着陸電力資産を1.5GWに増加させたため、Q2中に1億8,500万ドルを投資しました。リターンは建設規律、顧客需要、タイムリーな利用に依存しています。
- 4億3,100万ドル以上の5%転換社債が流動性を延長しました: 9.52ドルの転換価格と14.64ドルのキャップドコール行使価格により、短期的な希薄化リスクが軽減されます。債務と建設支出は依然として大きく、資金調達とプロジェクト実行を1株当たり価値の中心にしています。
Fermi(FRMI)とは?
Fermi Americaは、人工知能と高度コンピューティング向けの民間電力グリッドと データセンターキャンパスを開発しています。その主要資産は、電力生成、送電、冷却、ファイバー、コンピューティング施設をメーター後方で統合することを意図した約8,400エーカーのテキサス州パンハンドルサイトであるProject Matadorです。Fermiは、ソフトウェアやチップを販売するのではなく、長期データセンターリースと電力取り決めを通じて収益を得ることを計画しています。このモデルは、契約されたテナント収益が始まる前に大きな初期建設を必要とします。
長期計画は、顧客契約、資金調達、許可を条件として、Project Matadorを17GWに向けて拡大することを中心としています。TensorWaveは2つの拡張オプション付きの222MWリースを通じて最初のアンカー顧客となり、Hillcore Energy Capitalは約2.6GWの増分発電構造に合意しました。シーメンスが3台のFクラスタービンを供給し、PrimorisとTSKがエンジニアリングと建設をサポートしています。CEO Lee McIntireは、プロジェクトが敷地工事から初回電力に移行する中、Bechtel、CH2M Hill、TerraPowerでの経験をもたらします。
続きを読む: 2026年に買うべきトップAIエネルギー株:原子力、ガス、燃料電池、AIパワー構築
Fermi(FRMI)2026年Q2決算概要:運営進展と資本集約性の対峙
Fermiは2026年Q2に収益前のままで、2,580万ドルの純損失、または1株当たり0.04ドルを報告し、0.05ドルの損失コンセンサスに対してでした。一般管理費は2,680万ドルに達し、総現金および制限付き現金は9,170万ドル、四半期投資1億8,500万ドル後の総有形固定資産は約15.5億ドルに達しました。その後の4億3,100万ドルの転換社債資金調達により資金的余裕が改善されましたが、建設と債務により、マイルストーン実行が短期収益よりも重要になっています。
続きを読む: Fermi America(FRMI)2026年度Q2決算概要:2,580万ドルの純損失が13.16%の株価下落を引き起こす
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
Q2収益 |
収益前 |
0ドル |
測定済み。開発段階。結果は運営ベースラインを更新。 |
|
Q2純損失 |
前年630万ドル損失 |
2,580万ドル |
測定済み。構築により拡大。結果は運営ベースラインを更新。 |
|
Q2 1株当たり損失 |
0.05ドル損失コンセンサス |
0.04ドル損失 |
上回る。0.01ドル上回る。結果は運営ベースラインを更新。 |
|
現金および制限付き現金 |
— |
9,170万ドル |
測定済み。7月資金調達前。結果は運営ベースラインを更新。 |
|
有形固定資産 |
2025年12月時点で9億3,530万ドル |
15.5億ドル |
測定済み。構築が進展。結果は運営ベースラインを更新。 |
|
Q2 PP&E投資資本 |
— |
1億8,500万ドル |
測定済み。プロジェクト支出継続。結果は運営ベースラインを更新。 |
|
未払債務 |
2025年12月時点で1億980万ドル |
5億2,010万ドル |
測定済み。資金調達依存度上昇。結果は運営ベースラインを更新。 |
- Q2収益は0ドルのまま: Fermiは依然として開発段階にあるため、現在の評価額は報告売上ではなく建設の進展と将来のリース収益に依存します。重要なテストは、契約された容量がスケジュール通りに運営収益に転換し始めるかどうかです。
- Q2純損失が2,580万ドルに拡大: より高い開発費と企業支出は、Project Matadorの建設規模を反映しています。契約されたデータセンター容量が収益を生み始めるまで、損失は高いレベルのままである可能性があります。
- 1株当たり0.04ドルの損失がコンセンサスを0.01ドル上回る: 予想より狭い1株当たり損失はコスト管理の限定的な証拠を提供しますが、事業は依然として収益前です。この段階では、四半期EPSよりも建設と資金調達の進展の方が重要です。
- 7月資金調達前の現金および制限付き現金が9,170万ドルに到達: この残高は、追加の資金調達に先立って短期流動性を提供しました。Fermiは依然として支出を建設マイルストーンと契約された顧客需要と一致させる必要があります。
- 有形固定資産が15.5億ドルに到達: 成長する資産基盤は、Project Matadorが計画段階から物理的インフラに移行していることを示しています。リターンは今や、時間通りに容量を完成させ、それらの資産を契約されたデータセンター収益に転換することに依存しています。
Fermi(FRMI)2026年投資展望:18ドルの強気ケース対3ドルの弱気ケース
Fermiの2026年の展望は、TensorWaveリースが収益生成により近づく中、Project Matadorが主要な建設と電力マイルストーンに到達するかどうかに依存します。上昇余地は契約された容量を運営インフラに転換することから来る一方、資金調達、建設タイミング、希薄化が主要リスクのままです。
強気ケース:TensorWaveと初回電力がFRMIを18ドルに押し上げ
強気ケースは、Project Matadorがスケジュール通りに進み、初回電力が計画通りに到着し、222MW TensorWaveリースがサービスに向かうと仮定します。追加の顧客コミットメントと成功したタービン配備により、Fermiが大きな電力ポジションを継続的なデータセンター収益に変えることができるという信頼が向上するでしょう。
18ドルへの動きには、明確な建設マイルストーン、十分な流動性、支出増加に伴う限定的な希薄化が必要です。TensorWave納期への進展、より多くの契約メガワット、プロジェクトコストが予算内に収まっているという証拠により、ケースが強化されるでしょう。
ベースケース:着実なプロジェクト進展でFRMIが7〜11ドル間を維持
ベースケースは、TensorWaveがコミットを維持する中、建設と電力インフラが引き続き進歩すると仮定しますが、意味のある収益はまだ遠いです。Fermiは開発に資金を提供するのに十分な流動性を維持しますが、資本集約性により投資家は長期契約価値単独ではなく納期に焦点を当てます。
これらの条件下で、FRMIは主に7〜11ドル間で取引される可能性があります。継続的なProject Matador進展、安定した資金調達、主要な顧客遅延がなければレンジをサポートするでしょう。より遅い建設や追加の株式発行により上限が制限されるでしょう。
弱気ケース:プロジェクト遅延と希薄化がFRMIを3ドルに引き下げ
弱気ケースは、建設マイルストーンがずれ込み、電力インフラの完成により長い時間がかかる、または顧客配備スケジュールが移動すると仮定します。Fermiは対応するリース収益なしに開発と資金調達コストを負担し続けることになります。
TensorWave納期が遅延し、建設支出が計画を大幅に上回る、またはFermiが大幅な追加株式資金調達を必要とする場合、3ドルへの動きがより可能性が高くなります。長期プロジェクト価値は無傷のままである可能性がありますが、収益への長い道のりとより大きな希薄化が株式を圧迫するでしょう。
ウォール街アナリストによる2026年FRMI株価予測
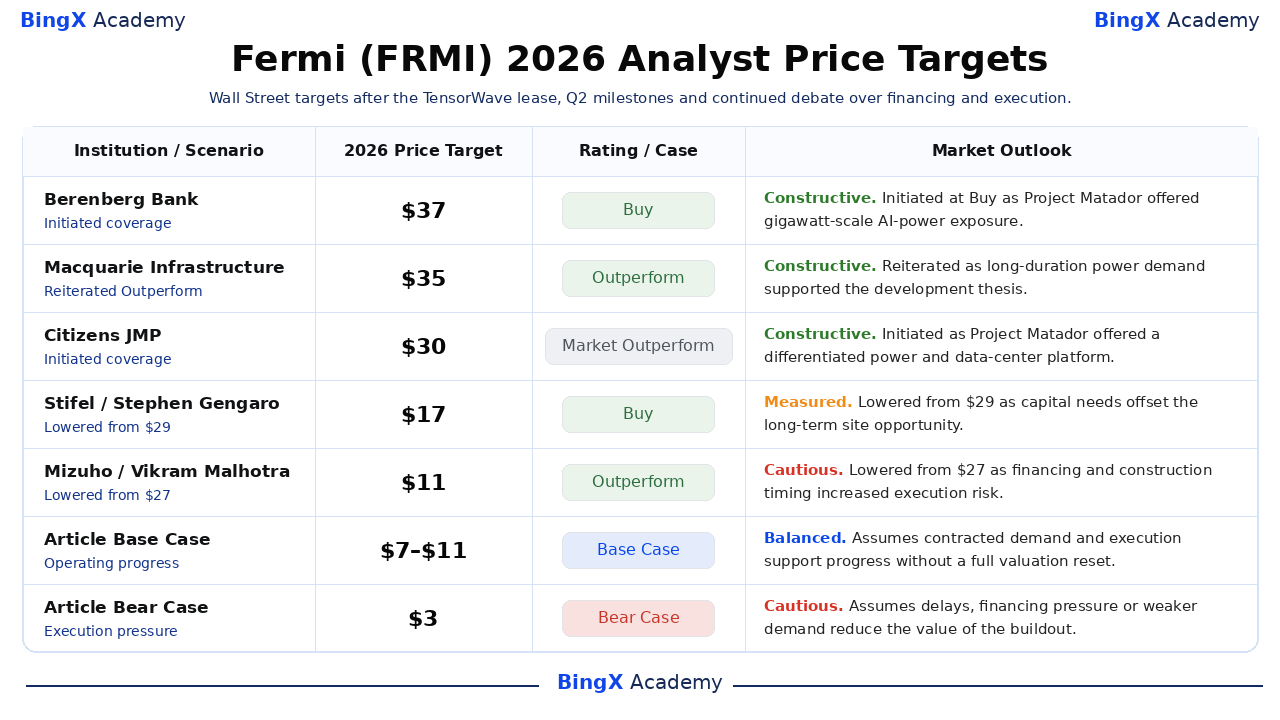
アナリストの行動は、長期戦略ポテンシャルと短期実行リスクの間の広いスプレッドを示しています。表では日付のある行動を保持し、記事のベースケースと弱気ケースのみを編集シナリオとして使用しています。この分散は、顧客タイミング、資本集約度、マージン、1株当たりキャッシュフローへの転換に対する異なる仮定を反映しています。
|
機関 |
2026年目標価格 |
格付け |
市場見通し |
|
ベレンベルク銀行 |
37ドル |
買い |
建設的。10月27日:Project MatadorのギガワットスケールAI電力機会に関するIPO後のカバレッジを開始。 |
|
マッコーリーインフラ |
35ドル |
アウトパフォーム |
建設的。11月12日:契約電力ポテンシャルが長期開発論を支持したため、アウトパフォームを再確認。 |
|
シチズンズJMP |
30ドル |
市場アウトパフォーム |
建設的。2月9日:Project Matador電力・データセンタープラットフォームの潜在価値についてカバレッジを開始。 |
|
スティーフェル |
17ドル |
買い |
測定済み。6月23日:資本需要と実行タイミングがサイト機会を相殺したため、目標を29ドルから引き下げ。 |
|
みずほ |
11ドル |
アウトパフォーム |
慎重。7月28日:資金調達、テナントタイミング、建設リスクが増加したため、目標を27ドルから引き下げ。 |
|
記事ベースケース |
7〜11ドル |
ベースケース |
バランス型。運営進展が完全な評価見直しなしにプロジェクトをサポートすると仮定。 |
|
記事弱気ケース |
3ドル |
弱気ケース |
慎重。遅延または弱い需要が収益と評価を圧迫すると仮定。 |
BingXでFermi(FRMI)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、Fermiの運営マイルストーン、需要展望、評価額を取引しましょう。FRMIは決算、ガイダンス、プロジェクト更新に鋭く反応する可能性があるため、ポジションに入る前に触媒とリスク制限を定義してください。
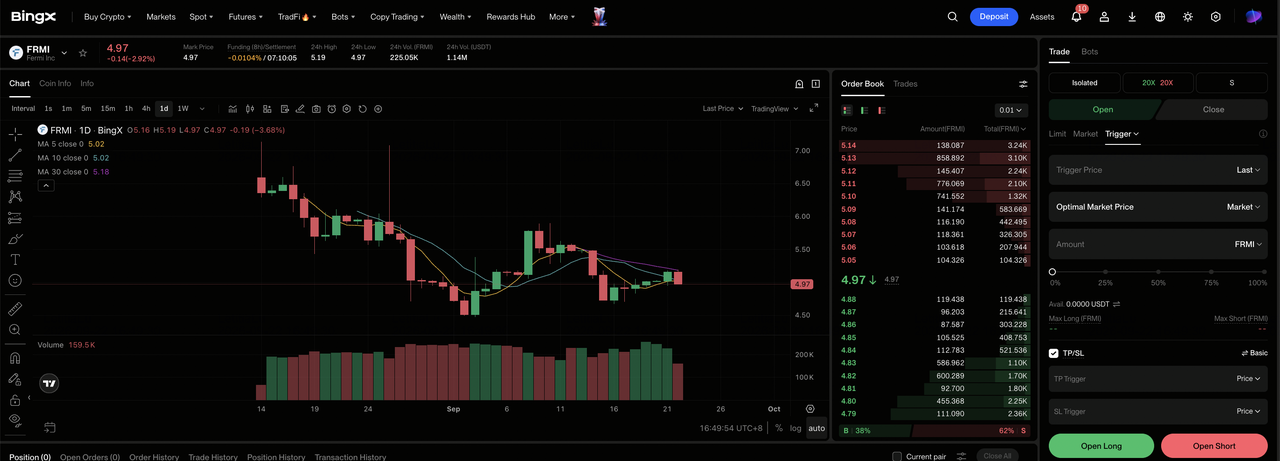
ステップ1:BingX TradFiにアクセス。 サインアップしてBingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:Fermi(FRMI)を選択。 FRMI-USDT無期限先物契約を検索・選択します。
ステップ3:方向を選択。 実行と需要が強化される場合は ロングオープンを選択します。遅延、より弱い利用率、または資金調達圧力がテーゼを損なう場合はショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。株式の2026年の大きなレンジは、保守的なレバレッジと明確なサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 トレードに入る前または直後に 利益確定とストップロス(TP/SL)レベルを設定します。決算、ガイダンス、資金調達、指名されたプロジェクトマイルストーンを監視してください。
2026年のFermi投資家が注目すべき5つのリスク
Fermiの展望は建設進展、資金調達、顧客コミットメント、将来のAIインフラ需要に依存します。これらのリスクは収益を遅延させ、希薄化を増加させる、またはProject Matadorに割り当てられる価値を減少させる可能性があります。
- プロジェクト遅延により収益がさらに遠のく可能性: FermiはProject Matadorが建設中で収益前のままです。電力、建物、顧客納期の遅延により、リース支払いが始まる前に現金燃焼が延長されるでしょう。
- 重い資金調達ニーズが1株当たり価値を圧迫する可能性: 大規模データセンター建設は相当な債務と株式資本を必要とします。より高い借入コストや追加の株式発行により、既存株主の将来リターンが減少する可能性があります。
- TensorWaveが顧客集中リスクを生む: 222MWの第1フェーズリースは、Project Matadorの主要商業アンカーです。TensorWaveからの配備遅延、契約変更、または弱い拡張需要により、利用率と収益タイミングに重要な影響を与える可能性があります。
- AIインフラ需要の減速がプロジェクトリターンを低減する可能性: Fermiは長期AI・HPC需要のために容量を構築しています。ハイパースケーラーまたはAIクラウド支出が減速すれば、新インフラのリース化と許容可能なリターン獲得により長い時間がかかる可能性があります。
- 収益前評価で実行ミスの余地が少ない: FRMIの現在価値は、現在の収益ではなく将来の契約キャッシュフローに大きく依存しています。マイルストーンの失敗、より高い建設コスト、または弱い顧客需要により、収益が始まるずっと前に評価が圧迫される可能性があります。
最終的な考え:2026年にFermiに投資すべきか?
Fermiの2026年テーゼは、報告財務と指名された戦略マイルストーンから測定可能なサポートがあります。機会は、財務柔軟性を失うことなく需要を収益とキャッシュフローに転換することに依存します。投資家は次の運営マイルストーン、顧客コミットメント、資本支出、マージンを一緒に監視すべきです。次の完了した報告期間により、その転換がより見える化し、一時的な熱狂と持続可能な運営進展を分離すべきです。
強気ケースは、18ドルをサポートするために一貫した実行と改善されたリターンを必要とします。弱気ケースは、FRMIを3ドルに向かって引き下げる可能性のある遅延、弱い需要、または資金調達圧力を反映しています。保守的なアプローチは、現在の投資が持続可能な1株当たり価値を生み出している証拠を待つでしょう。次の完了した報告期間により、その転換がより見える化し、一時的な熱狂と持続可能な運営進展を分離すべきです。
リスクリマインダー: 株式連動無期限先物はレバレッジを含み、損失を拡大する可能性があります。アナリスト目標と記事シナリオは条件付き参考点であり、保証ではありません。
関連記事
- 2026年に買うべきトップAIエネルギー株:原子力、ガス、燃料電池、AIパワー構築
- 2026年注目のトップハイパフォーマンスコンピューティング(HPC)株:アクセラレーテッドコンピューティング市場リーダー
- 2026年に買うべきトップAIデータセンター株:クラウド、サーバー、AIコンピューティングインフラ
- Bloom Energy(BE)2026年価格予測:AIデータセンター電力がBEを350ドルに押し上げることができるか?
- Oklo(OKLO)2026年価格予測:原子力マイルストーンがOKLOを100ドルに押し上げることができるか?
