GitLab (GTLB) bietet eine intelligente Orchestrierungsplattform für DevSecOps, die Quellcode-Management, Planung, kontinuierliche Integration und Bereitstellung, Anwendungssicherheit, Compliance und Deployment in einem System kombiniert. Abonnements für GitLab.com und selbstverwaltete Editionen treiben den Großteil der Einnahmen an, während Duo AI, Flex-Verbrauch und Sicherheits-Add-ons für die Expansion immer wichtiger werden. Diese Plattformbreite schafft eine große Unternehmenschance, macht GTLB jedoch anfällig für AI-native Coding-Konkurrenz, Kundenkonsolidierung und die Umsetzung der Monetarisierung.
Das letzte Quartal zeigte eine stärkere Nachfrage bei einem weniger stabilen Rentabilitätsbild. GitLab Q2 GJ2027 Umsatz erreichte 286,3 Millionen US-Dollar, ein Anstieg von 21% und 13,2 Millionen US-Dollar über dem Konsens, während die dollarbasierte Netto-Retention auf 117% verbesserte und die aktuellen verbleibenden Leistungsverpflichtungen um 20% auf 744,7 Millionen US-Dollar stiegen. Der bereinigte EPS von 0,24 US-Dollar übertraf die Schätzung von 0,18 US-Dollar, obwohl der bereinigte freie Cashflow von 46,5 Millionen US-Dollar im Vorjahr auf 9,8 Millionen US-Dollar fiel.
Die GTLB-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Der Fall der agentischen Plattform und Unternehmenserweiterung: Duo Agent Platform, Flex und stärkere Adoption bei Großkunden steigern Verbrauch, Retention und Buchungen, während GitLab seine mehr als 50 Millionen registrierten Nutzer in höherwertige Unternehmensworkloads umwandelt.
- Der Fall der AI-Disruption und Cash-Conversion: GitHub, Claude Code und andere AI-native Tools verlangsamen die Sitz- und Nutzungsexpansion, während steigende Entwicklungsausgaben und Aktienentschädigungen GAAP-Verluste und Volatilität des freien Cashflows erhöht halten.
Dieser Leitfaden schlüsselt die GTLB-Aktienprognose, Preisszenarien 2026, Hauptrisiken und Analystenausblicke auf, basierend auf GitLabs Gewinnmitteilung vom 1. September 2026 für Q2 GJ2027, Quartalsbericht und Marktdaten bis zum 23. September, plus wie man GTLB-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die GitLab-Investoren im September 2026 wissen sollten
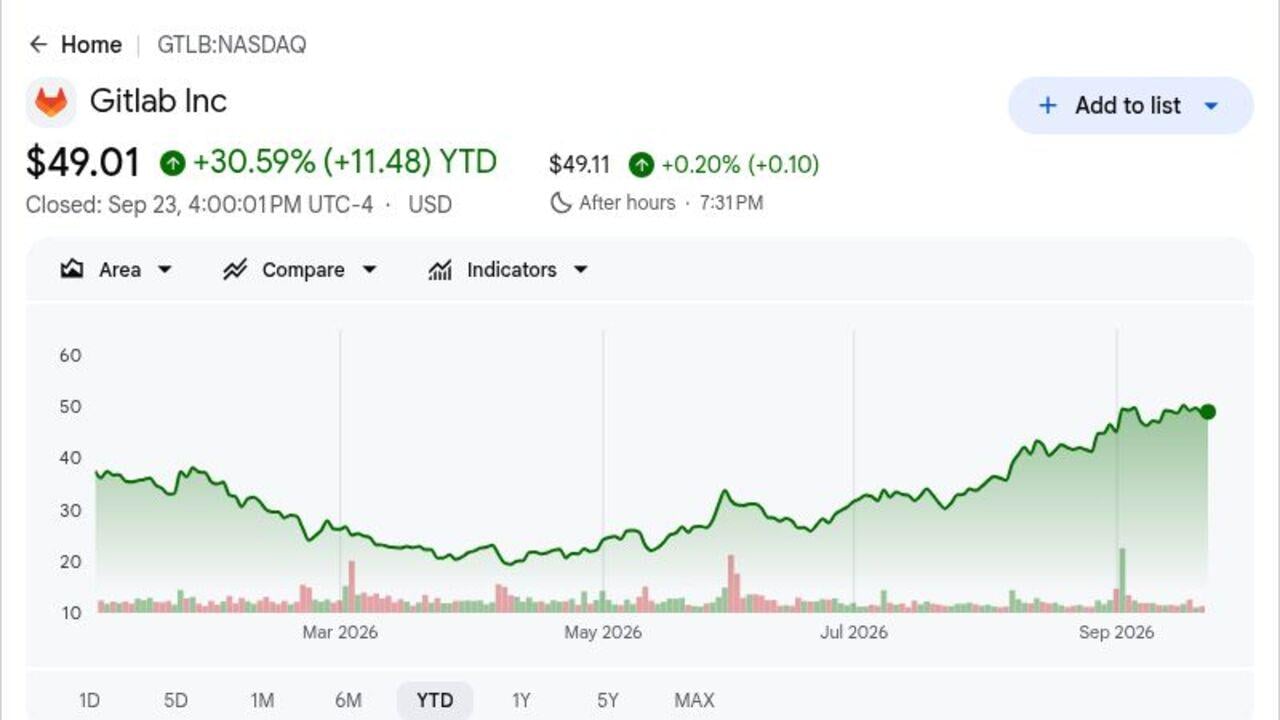
- GTLB schloss bei 49,01 US-Dollar und war 2026 um 30,59% gestiegen: Der Schluss am 23. September folgte einem 9,4%igen Gewinn nach den Gewinnen, blieb aber unter Canaccords 70-US-Dollar-Ziel. Die Rallye zeigt, dass Investoren den Beat belohnten, obwohl die Analysten-Spanne von 47 bis 70 US-Dollar immer noch Unsicherheit bezüglich der AI-Konkurrenz widerspiegelt.
- Der Umsatz erreichte 286,3 Millionen US-Dollar und übertraf den Konsens um 13,2 Millionen US-Dollar: Die Verkäufe wuchsen um 21% im Jahresvergleich gegenüber der FactSet-Schätzung von 273,1 Millionen US-Dollar. Das Ergebnis übertraf auch die vorherige Managementprognose von 272 bis 274 Millionen US-Dollar.
- Die Netto-Retention erreichte 117%, während große Kunden um 17% wuchsen: Kunden, die mehr als 100.000 US-Dollar ARR generieren, stiegen auf 1.571, während der aktuelle RPO um 20% auf 744,7 Millionen US-Dollar stieg. Die Kennzahlen zeigen, dass Unternehmenskunden ihre Ausgaben ausweiten und zukünftige Umsätze kontrahieren.
- Die jährliche Umsatzprognose stieg auf 1,129 bis 1,133 Milliarden US-Dollar: Der Mittelwert stieg um 16 Millionen US-Dollar gegenüber der vorherigen Spanne, während die bereinigte EPS-Prognose von 0,79 bis 0,82 US-Dollar auf 0,85 bis 0,87 US-Dollar stieg. Höhere Umsatz- und Gewinnerwartungen stärken die Bewertungsgrundlage.
- Der bereinigte freie Cashflow fiel um 36,7 Millionen US-Dollar auf 9,8 Millionen US-Dollar: Der operative Cashflow war negativ 3,1 Millionen US-Dollar gegenüber positiv 49,4 Millionen US-Dollar im Vorjahr. Die Cash-Conversion bleibt ein wichtiges Anliegen, auch wenn Rekord-Bruttobuchungen und mehr als 100% Erstauftragswachstum die Nachfrage unterstützen.
Was ist GitLab (GTLB)?
GitLab ist ein vollständig remote arbeitendes Softwareunternehmen, das um eine einzige Anwendung für den Software-Entwicklungslebenszyklus aufgebaut ist. Seine Plattform verbindet Planung, Repositories, Code-Review, CI/CD, Tests, Sicherheitsscanning, Compliance-Nachweise und Deployment, sodass Entwickler, Sicherheitsteams und Betriebsgruppen von einer verwalteten Datenschicht aus arbeiten. Kunden kaufen Laufzeitabonnements für GitLab.com SaaS oder selbstverwaltete Deployments, wobei Premium- und Ultimate-Stufen, Services und nutzungsbasierte Credits den Umsatz unterstützen. Mehr als 50 Millionen registrierte Nutzer und etwa die Hälfte der Fortune 100 verwenden die Plattform.
GitLabs langfristige Richtung ist es, menschliche Entwickler und AI-Agenten zu orchestrieren, ohne AI von Sicherheit und Governance zu trennen. Duo Agent Platform wendet konversationelle Unterstützung, spezialisierte Agenten und Workflow-Automatisierung über Planung, Coding, Tests und Remediation an, während Orbit Code, Pipelines, Deployments und Produktionssignale in einen Kontextgraph verbindet. GitLab Flex gibt Unternehmen eine jährliche Verpflichtung über Sitze und Credits hinweg, und Secrets Manager erweitert die Plattform in die Credential-Governance. Das Unternehmen hebt NVIDIA, Lockheed Martin, Ericsson, Deutsche Telekom und Agoda unter den Kunden hervor, die seine Plattform nutzen.
Mehr lesen: UiPath (PATH) Preisprognose 2026: Kann agentische AI PATH in Richtung 23 US-Dollar drücken?
GitLab (GTLB) Q2 GJ2027 Gewinne Überblick: 286,3 Mio. USD Umsatz Beat, 117% Retention und höhere Prognose
GitLab meldete Q2 GJ2027 Umsatz von 286,3 Millionen US-Dollar gegenüber erwarteten 273,1 Millionen US-Dollar, bereinigten verwässerten EPS von 0,24 US-Dollar gegenüber 0,18 US-Dollar Konsens und aktuellen RPO von 744,7 Millionen US-Dollar, ein Anstieg von 20%. Die dollarbasierte Netto-Retention erreichte 117% und Kunden über 100.000 US-Dollar ARR stiegen um 17% auf 1.571. Das Management erhöhte die GJ2027-Umsatzprognose auf 1,129 bis 1,133 Milliarden US-Dollar und den bereinigten EPS auf 0,85 bis 0,87 US-Dollar, obwohl der bereinigte freie Cashflow auf 9,8 Millionen US-Dollar fiel.
Mehr lesen: GitLab (GTLB) Q2 GJ2027 Gewinne Überblick: 21% Umsatzwachstum und erhöhter Ausblick heben Aktien um 9,98%
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 GJ2027 Umsatz |
273,1 Mio. USD Konsens |
286,3 Mio. USD |
Beat. 13,2 Mio. USD über Konsens; +21% YoY. |
|
Q2 Non-GAAP verwässerter EPS |
0,18 USD Konsens |
0,24 USD |
Beat. 0,06 USD über Konsens. |
|
Q2 GAAP verwässerter EPS |
-0,06 USD vor einem Jahr |
-0,22 USD |
Verschlechtert. Investitionen und Aktienentschädigung stiegen. |
|
Dollarbasierte Netto-Retention |
— |
117% |
Verbessert. Expansion stärkte sich sequenziell. |
|
Kunden über 100K USD ARR |
1.343 vor einem Jahr |
1.571 |
Erweitert. Stieg um 17% YoY. |
|
Aktueller RPO |
— |
744,7 Mio. USD |
Erweitert. Stieg um 20% YoY. |
|
Q2 Non-GAAP Betriebsmarge |
17% vor einem Jahr |
15% |
Komprimiert. Um 2 Prozentpunkte gesunken. |
|
Q2 bereinigter freier Cashflow |
46,5 Mio. USD vor einem Jahr |
9,8 Mio. USD |
Gesunken. Um 36,7 Mio. USD niedriger. |
|
GJ2027 Umsatzausblick |
1,112–1,118 Mrd. USD vorher |
1,129–1,133 Mrd. USD |
Erhöht. Mittelwert um 16 Mio. USD gestiegen. |
|
GJ2027 Non-GAAP EPS Ausblick |
0,79–0,82 USD vorher |
0,85–0,87 USD |
Erhöht. Mittelwert um 0,055 USD gestiegen. |
- Umsatz von 286,3 Millionen US-Dollar wuchs um 21% und übertraf den Konsens um 13,2 Millionen US-Dollar: Das Ergebnis übertraf auch den 273 Millionen US-Dollar Mittelwert der vorherigen Prognose. Ein stärker als erwartetes Wachstum zeigte, dass Unternehmenserweiterung und neue Kundenaufträge kurzfristige Bedenken über AI-Coding-Konkurrenz überwogen.
- Bereinigter EPS von 0,24 US-Dollar übertraf den Konsens um 0,06 US-Dollar: Das Non-GAAP-Betriebsergebnis erreichte 42,6 Millionen US-Dollar mit einer 15%-Marge. Der Beat zeigte operative Hebelwirkung, obwohl die Marge zwei Punkte unter dem Vorjahr lag, da GitLab AI-Investitionen erhöhte.
- Die Netto-Retention erreichte 117%, während große Kunden auf 1.571 stiegen: Kunden, die mehr als 100.000 US-Dollar ARR generieren, stiegen um 17%, während das Erstauftragswachstum 100% übertraf. Die Kombination deutet auf gesunde Expansion von bestehenden Kunden und stärkere Neukunden-Nachfrage hin.
- Aktueller RPO stieg um 20% auf 744,7 Millionen US-Dollar: Gesamt-RPO erreichte 1,2 Milliarden US-Dollar, ein Anstieg um 16%, was stärkere Sichtbarkeit auf zukünftige Umsätze bietet. cRPO-Wachstum nahe der Umsatzwachstumsrate deutet auch darauf hin, dass der quartalsweise Beat von zugrunde liegender Nachfrage unterstützt wurde.
- Die jährliche Umsatzprognose stieg auf einen Mittelwert von 1,131 Milliarden US-Dollar: Das Management erhöhte den Mittelwert um 16 Millionen US-Dollar und hob die bereinigte Betriebseinkommensprognose auf 148 bis 152 Millionen US-Dollar an. Der höhere Umsatz- und Gewinnausblick stärkt den operativen Fall, obwohl der quartalsweise bereinigte freie Cashflow von 9,8 Millionen US-Dollar eine Einschränkung bleibt.
Mehr lesen: Adobe (ADBE) Preisprognose 2026: Kann AI-Monetarisierung ADBE in Richtung 350 US-Dollar drücken?
GitLab (GTLB) 2026 Investment-Ausblick: 70 US-Dollar Bull Case vs. 35 US-Dollar Bear Case
GitLabs 2026-Ausblick hängt davon ab, ob stärkere Buchungen, 117% Retention und AI-Verbrauch zu dauerhaftem Wachstum werden, während das Unternehmen die Cash-Conversion wiederherstellt. Die unten stehenden Analysten-Aktionen spiegeln diese Spannung zwischen besserer Ausführung und ungelöstem Wettbewerbsrisiko wider.
Der Bull Case: AI-Produkte treiben schnellere Kundenausgaben an und drücken GTLB in Richtung 70 US-Dollar
Der Bull Case nimmt an, dass Duo Agent Platform zu einer zentralen Workflow-Schicht für Unternehmenssoftware-Teams wird und Flex mehr AI-Nutzung in bezahlte Credits umwandelt. Das Netto-ARR-Wachstum übertraf bereits 40% in Q2, das Erstauftragswachstum erreichte über 100% und der aktuelle RPO stieg um 20%, was messbare Nachfragesignale liefert.
Ein Schritt in Richtung 70 US-Dollar würde erfordern, dass das Umsatzwachstum nahe oder über 20% bleibt, die Netto-Retention mindestens 117% beträgt und der jährliche Umsatz das obere Ende von 1,133 Milliarden US-Dollar übertrifft. Eine Erholung des bereinigten freien Cashflows von 9,8 Millionen US-Dollar würde stärkere Belege dafür liefern, dass AI-Investitionen die Pro-Aktien-Ökonomie verbessern.
Der Base Case: Umsatzwachstum nahe 20% hält GTLB zwischen 50 und 60 US-Dollar
Der Base Case nimmt an, dass Unternehmenskunden weiterhin über Sicherheit, Compliance und AI expandieren, während kleinere Kunden Flex schrittweise übernehmen. Der Umsatz wächst im hohen Zehnerbereich und die bereinigte Profitabilität verbessert sich, obwohl die Konkurrenz von GitHub und AI-nativen Tools das Bewertungsupside begrenzt.
GTLB könnte unter diesem Szenario hauptsächlich zwischen 50 und 60 US-Dollar handeln. Umsatz innerhalb der Spanne von 1,129 bis 1,133 Milliarden US-Dollar, Retention um 115% bis 117% und jährliches Non-GAAP-Betriebseinkommen nahe 150 Millionen US-Dollar würden die Spanne unterstützen. Retention unter 110% würde sie schwächen.
Der Bear Case: AI-Coding-Tools verlangsamen GitLab-Wachstum und ziehen GTLB in Richtung 35 US-Dollar
Der Bear Case nimmt an, dass Entwickler mehr Arbeit zu AI-nativen Coding-Tools und Cloud-Plattformen verlagern, was die Nachfrage nach breiterer DevSecOps-Expansion reduziert. Langsameres Sitz- und Nutzungswachstum würde die Retention schwächen, während F&E-Ausgaben hoch bleiben und die Cashflow-Verbesserung verzögern.
Ein Schritt in Richtung 35 US-Dollar würde wahrscheinlicher, wenn das Umsatzwachstum unter 15% fällt, die Retention sich 105% nähert oder die Jahresprognose reduziert wird. Bereinigter freier Cashflow, der nahe dem Q2-Niveau von 9,8 Millionen US-Dollar bleibt, würde es schwieriger machen, ein niedrigeres Bewertungsmultiple zu vermeiden.
GTLB-Aktienpreisprognosen für 2026 von Wall Street-Analysten
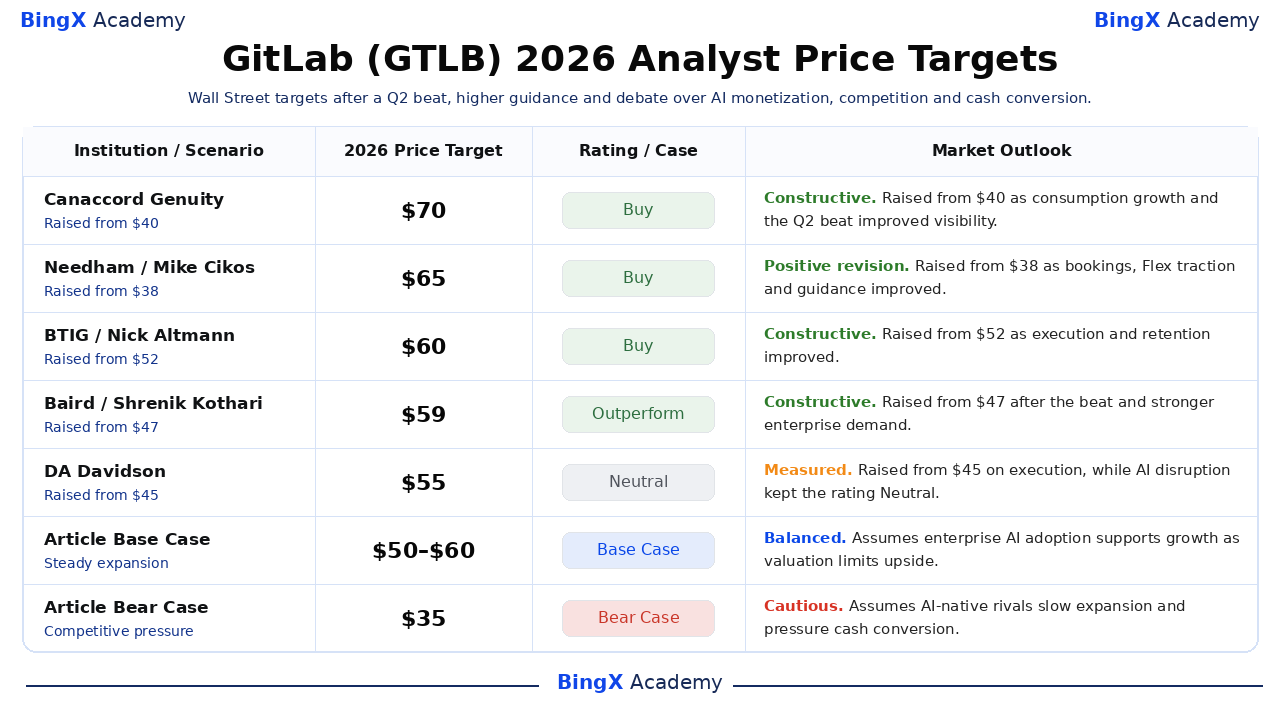
Die sechs datierten Aktionen unten folgten GitLabs Q2-Bericht und zeigen eine breite Spanne von 47 bis 70 US-Dollar. Sie sind Referenzpunkte Dritter und keine einheitliche Konsensprognose. Die letzten Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Academy und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Canaccord Genuity / Kingsley Crane |
70 USD |
Kaufen |
Konstruktiv. 2. September: von 40 USD angehoben, da Verbrauchswachstum und der Q2-Beat die Sichtbarkeit verbesserten. |
|
Needham / Mike Cikos |
65 USD |
Kaufen |
Positive Revision. 2. September: von 38 USD angehoben, da Buchungen, Flex-Traktion und Prognose sich verbesserten. |
|
BTIG / Nick Altmann |
60 USD |
Kaufen |
Konstruktiv. 2. September: von 52 USD angehoben, da Ausführung und Retention sich verbesserten. |
|
Baird / Shrenik Kothari |
59 USD |
Überperformen |
Konstruktiv. 2. September: von 47 USD nach dem Beat und stärkerer Unternehmensnachfrage angehoben. |
|
DA Davidson / Lucky Schreiner |
55 USD |
Neutral |
Gemessen. 2. September: von 45 USD aufgrund der Ausführung angehoben, während AI-Disruption das Rating Neutral hielt. |
|
Barclays / Raimo Lenschow |
47 USD |
Untergewichten |
Vorsichtig. 2. September: von 25 USD angehoben, aber Wettbewerbsbedenken hielten das Rating Untergewichten. |
|
Artikel Base Case |
50–60 USD |
Base Case |
Ausgewogen. Nimmt an, dass Unternehmens-AI-Adoption Wachstum unterstützt, während die Bewertung das Upside begrenzt. |
|
Artikel Bear Case |
35 USD |
Bear Case |
Vorsichtig. Nimmt an, dass AI-native Rivalen die Expansion verlangsamen und die Cash-Conversion unter Druck setzen. |
Wie man GitLab (GTLB) Aktien auf BingX handelt
Handeln Sie GitLabs agentische Plattform-Adoption, Unternehmenserweiterung und Cash-Conversion-Ausblick mit BingX TradFi und BingX AI Tools. Da GTLB scharf auf Retention, Buchungen, Prognosen und Wettbewerbs-Produktstarts reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
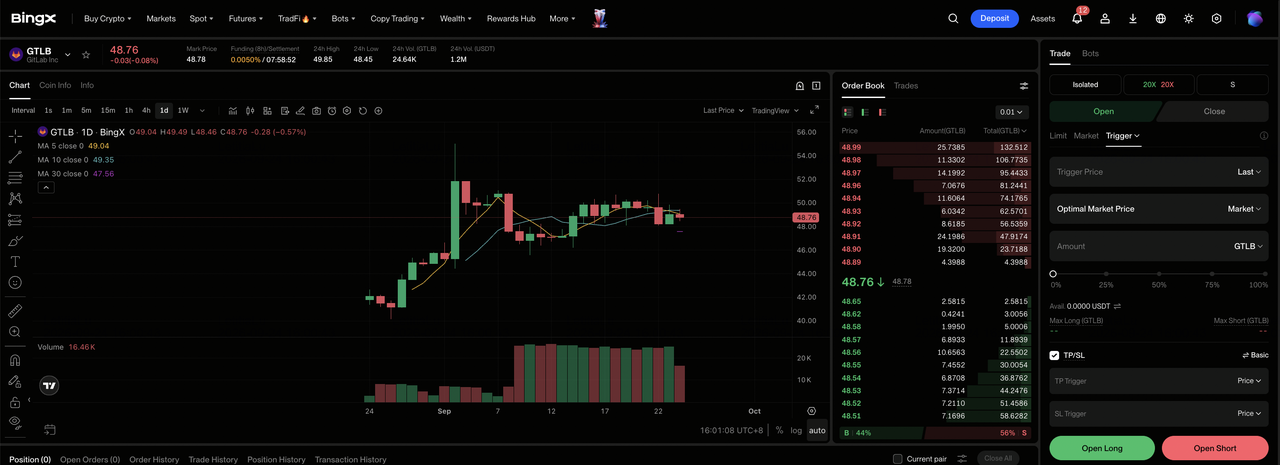
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: GitLab (GTLB) auswählen. Suchen und wählen Sie den GTLB-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Duo-Monetarisierung Retention und Buchungen steigert. Wählen Sie Short öffnen, wenn AI-native Konkurrenz die Unternehmenserweiterung verlangsamt oder die Prognose schwächt.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isolierte oder Kreuz-Margin basierend auf Ihrer Risikotoleranz. Die 9,4% Post-Earnings-Bewegung zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. GTLB kann schnell auf Umsatz, Retention, RPO, Flex-Adoption, Margen und freien Cashflow reagieren.
Top 5 Risiken für GitLab-Investoren in 2026
GitLabs Bewertung hängt davon ab, stärkere Unternehmensnachfrage in dauerhaften Cashflow umzuwandeln. Langsamere AI-Adoption, schwache Cash-Conversion, Deal-Timing und Verwässerung könnten alle das Wachstum reduzieren oder die Bewertung unter Druck setzen.
- AI-Coding-Tools könnten GitLab-Nutzung reduzieren: GitHub, Claude Code und andere AI-native Produkte können mehr Entwickler-Workflow absorbieren. Geringerer Sitz- oder Credit-Verbrauch würde 117% Retention unter Druck setzen und die Expansion von bestehenden Kunden reduzieren.
- Cashflow könnte bereinigten Gewinnen hinterherhinken: Bereinigter freier Cashflow fiel auf 9,8 Millionen US-Dollar von 46,5 Millionen US-Dollar, während operativer Cashflow negativ 3,1 Millionen US-Dollar wurde. Anhaltende Schwäche würde Non-GAAP-Gewinnwachstum weniger wertvoll machen.
- Große Unternehmensdeals können zwischen Quartalen verschoben werden: Großkunden erfordern oft Sicherheits-, Beschaffungs- und Architektur-Reviews. Verzögerungen können Buchungen und RPO in spätere Perioden verschieben, auch wenn die zugrunde liegende Nachfrage gesund bleibt.
- Aktienentschädigung kann Aktionäre verwässern: GAAP-Verlust weitete sich auf 36,8 Millionen US-Dollar aus und GAAP EPS fiel auf negativ 0,22 US-Dollar. Fortsetzende Eigenkapitalzuteilungen können die Aktienanzahl erhöhen, es sei denn, stärkerer Cashflow oder Rückkäufe gleichen die Verwässerung aus.
- Eine höhere Bewertung macht Prognoseverfehlungen kostspieliger: GTLBs Referenzpreis von 49,01 US-Dollar war bereits um 30,59% in 2026 gestiegen. Umsatz unter dem 1,129 Milliarden US-Dollar Prognoseboden oder Retention unter 110% könnte das Bewertungsmultiple schnell komprimieren.
Abschließende Gedanken: Sollten Sie 2026 in GitLab investieren?
GitLabs Q2 produzierte stärkere operative Belege: Der Umsatz übertraf den Konsens um 13,2 Millionen US-Dollar, die Retention erreichte 117%, der aktuelle RPO wuchs um 20% und die jährliche Umsatzprognose stieg um 16 Millionen US-Dollar am Mittelwert. Diese Zahlen unterstützen die Ansicht, dass Unternehmen immer noch eine verwaltete DevSecOps-Plattform wertschätzen, auch wenn AI verändert, wie Software gebaut wird.
Der Bull Case erfordert, dass Duo und Flex Wachstum aufrechterhalten und Cash-Conversion wiederherstellen, um einen Weg in Richtung 70 US-Dollar zu unterstützen. Der Bear Case spiegelt Wettbewerb, Verwässerung und schwächeren freien Cashflow wider, der GTLB in Richtung 35 US-Dollar ziehen könnte. Konservative Händler können Retention, Erstauftragswachstum, cRPO, Betriebsmarge und bereinigten freien Cashflow zusammen überwachen, bevor sie ein starkes Quartal als dauerhafte Wendung behandeln.
Risiko-Erinnerung: Handel und Investition in Aktien wie GTLB birgt ein Kapitalverlustrisiko. Unternehmensausführung, Wettbewerb, Bewertungsänderungen und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Oracle (ORCL) Preisprognose 2026: Kann AI-Cloud-Wachstum ORCL in Richtung 260 US-Dollar drücken?
- UiPath (PATH) Preisprognose 2026: Kann agentische AI PATH in Richtung 23 US-Dollar drücken?
- Adobe (ADBE) Preisprognose 2026: Kann AI-Monetarisierung ADBE in Richtung 350 US-Dollar drücken?
- Figma (FIG) Preisprognose 2026: Kann AI-Monetarisierung FIG in Richtung 45 US-Dollar drücken?
- CrowdStrike (CRWD) Preisprognose 2026: Kann AI-Sicherheit und Falcon Flex CRWD in Richtung 280 US-Dollar drücken?
