Planet Labs (PL) betreibt eine vertikal integrierte Erdbeobachtungsplattform, die Satelliten, globale Bildgebung, Geodaten und Software-Analytik kombiniert. Ihre etwa 200 Satelliten bilden täglich die Landmasse der Erde ab, während hochauflösende und hyperspektrale Systeme Aufgaben und spezialisierte Missionen unterstützen. Die staatliche Nachfrage treibt schnelleres Wachstum voran, obwohl die Aktie empfindlich auf Vertragstermine, Startpläne, Kapitalausgaben und Bewertung reagiert.
Das jüngste Quartal zeigte sowohl die Skalierungschance als auch die Quelle der Volatilität. Planet Labs Q2 GJ2027 Umsatz stieg um 58% auf einen Rekordwert von 116,1 Millionen US-Dollar, Verteidigung und Geheimdienst trugen etwa 81 Millionen US-Dollar bei und das bereinigte EBITDA erreichte 13,9 Millionen US-Dollar. Das Management prognostizierte dann für Q3 einen Umsatz von 101 bis 105 Millionen US-Dollar und einen EBITDA-Verlust von 1 bis 6 Millionen US-Dollar, was zeigt, wie Satellitenübergaben den Umsatz zwischen Quartalen verschieben können.
Die PL-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Szenario der staatlichen Nachfrage und Auftragsbestandsumwandlung: 814,9 Millionen US-Dollar Auftragsbestand, expandierende Verteidigungsnachfrage und neue Satellitendienste könnten starkes Wachstum aufrechterhalten und wiederkehrende Umsätze verbreitern.
- Das Szenario der Lieferzeitpunkte und Bewertung: unregelmäßige Kundenübergaben, höhere Kapitalausgaben und Aktienemissionen könnten die Gewinne volatil halten und das Verkaufsmultiple trotz starker Nachfrage komprimieren.
Dieser Leitfaden schlüsselt die PL-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Planet Labs' 3. September Q2 GJ2027 Gewinnveröffentlichung, Quartalsmeldung und Marktdaten bis 18. September, plus wie man PL-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Die 5 wichtigsten Dinge, die Planet Labs-Investoren im September 2026 wissen sollten
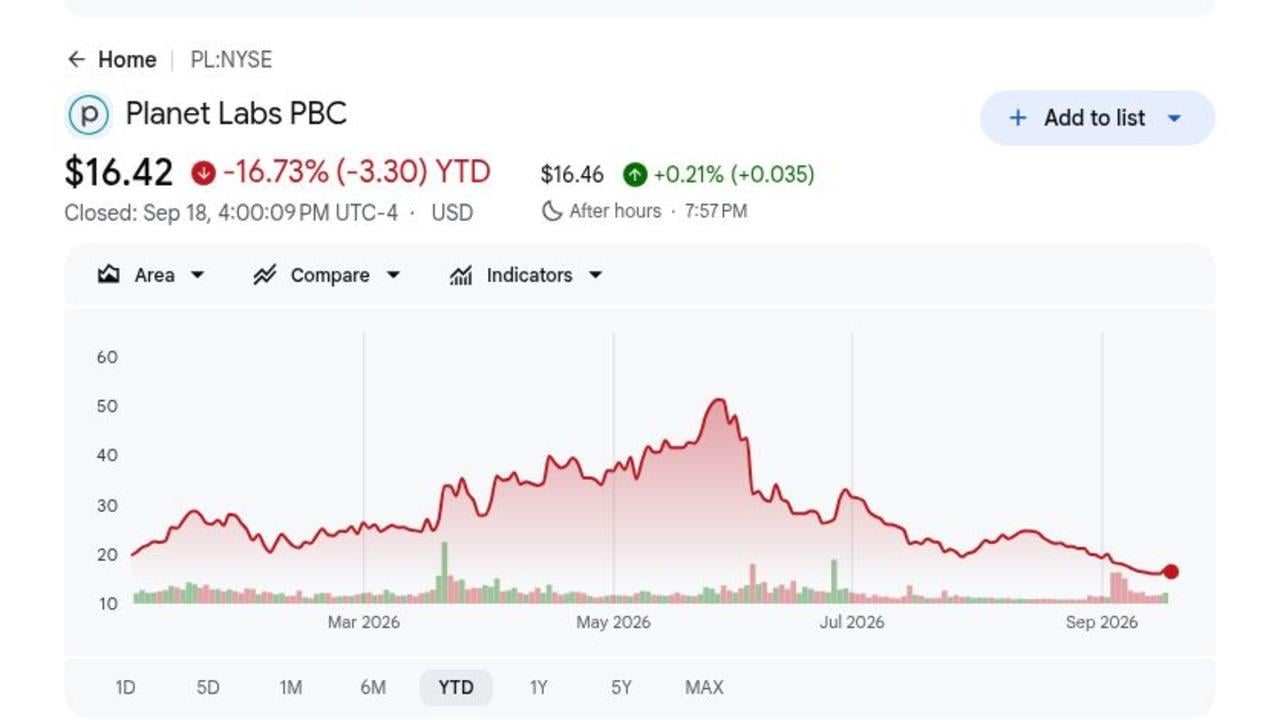
- PL schloss bei 16,42 US-Dollar und war 2026 um 16,73% gefallen: Der Referenzpreis vom 18. September blieb 68% unter dem 52-Wochen-Hoch von 51,76 US-Dollar, selbst nachdem das Unternehmen Rekordquartalsumsatz geliefert hatte. Diese Lücke zeigt, wie schnell sich die Bewertung komprimieren kann, wenn Investoren die Zeitpunkte und Wiederholbarkeit von Satellitendienst-Umsätzen hinterfragen.
- Q2-Umsatz erreichte einen Rekordwert von 116,1 Millionen US-Dollar und wuchs um 58%: Die Verkäufe übertrafen den ungefähren Konsens von 104,5 Millionen US-Dollar um 11,6 Millionen US-Dollar und übertrafen Planets 107-Millionen-US-Dollar-Prognose-Obergrenze. Ein Teil des Aufschwungs kam von der Satellitenübergabe der schwedischen Streitkräfte, wodurch Umsatzqualität und -zeitpunkt für das nächste Quartal zentral werden.
- Verteidigung und Geheimdienst generierten etwa 81 Millionen US-Dollar: Die Kategorie repräsentierte 70% des Umsatzes, gegenüber 57% vor einem Jahr, und wuchs um mehr als 90%. Staatliche Programme erweitern die Gelegenheit, obwohl die Regierungskonzentration auch die Exposition gegenüber Beschaffungszeiten und Meilenstein-Akzeptanz erhöht.
- Der Auftragsbestand stieg um 11% auf 814,9 Millionen US-Dollar: Planet erwartete, dass mehr als 400 Millionen US-Dollar der verbleibenden Verpflichtungen und des Auftragsbestands in den nächsten vier Quartalen umgewandelt werden. Diese Sichtbarkeit unterstützt den Jahresausblick, obwohl punktuelle Hardware-Transfers das Quartals-Umsatz- und Margenprofil immer noch ungleichmäßig machen können.
- GJ2027-Umsatzprognose erhöhte sich auf 430 bis 441 Millionen US-Dollar: Das Management hob das untere Ende um 15 Millionen US-Dollar an und prognostizierte einen bereinigten EBITDA-Gewinn von 3 bis 10 Millionen US-Dollar. Derselbe Plan erfordert 100 bis 115 Millionen US-Dollar an Investitionsausgaben, während Pelican, Owl und Fertigungskapazitäten expandieren.
Was ist Planet Labs (PL)?
Planet Labs ist ein Erdbeobachtungsunternehmen, das Satelliten entwirft, baut und betreibt, während es Bildgebung, Datenfeeds, Aufgabenkapazität und Analytik verkauft. PlanetScope bietet hochfrequente Großflächenabdeckung, SkySat liefert hochauflösende Aufgaben und Pelican ist darauf ausgelegt, die hochauflösende Leistung zu erweitern. Kunden verwenden die Daten für Verteidigung, Landwirtschaft, Forstwirtschaft, Kartierung, Katastrophenhilfe und Lieferketten-Überwachung. Jährliche und mehrjährige Abonnements schaffen wiederkehrende Umsätze, während Satellitendienste und Übergaben größere meilensteinbasierte Verträge hinzufügen.
Die Langzeitstrategie kombiniert tägliche globale Abdeckung mit staatlichen Satellitenprogrammen und KI-gestützter Analyse. Planet lieferte den ersten Satelliten der schwedischen Streitkräfte, gewann eine 8-Millionen-US-Dollar-Vereinbarung mit der U.S. National Geospatial-Intelligence Agency, sicherte sich eine deutsche zivile Regierungsausschreibung im Wert von bis zu 25 Millionen Euro und startete ein nationales Programm mit der Rwanda Space Agency. Eine Forschungskooperation mit Google erforscht weltraumbasierte Rechenzentren, während Planet AI darauf abzielt, das Bildarchiv durch natürliche Sprache abfragbar zu machen. Diese Programme verbinden Planet mit dem breiteren kommerziellen Weltraum-Investitionszyklus.
Weiterlesen: Top-Weltraumaktien vor SpaceX-Börsengang
Planet Labs (PL) Q2 GJ2027 Gewinnübersicht: Rekord-Umsatz trifft auf unregelmäßige Lieferzeitpunkte
Planet berichtete Q2 GJ2027-Umsatz von 116,1 Millionen US-Dollar gegenüber erwarteten 104,5 Millionen US-Dollar und einem GAAP-Nettoverlust von 9,4 Millionen US-Dollar, verbessert von 22,6 Millionen US-Dollar vor einem Jahr. Das bereinigte EBITDA von 13,9 Millionen US-Dollar übertraf den 2,3-Millionen-US-Dollar-Konsens, Verteidigungs- und Geheimdienstumsatz näherte sich 81 Millionen US-Dollar und die Non-GAAP-Bruttomarge erreichte 59%. Die Ganzjahres-Umsatzprognose stieg auf 430 bis 441 Millionen US-Dollar, obwohl die Q3-Prognose von 101 bis 105 Millionen US-Dollar einen sequenziellen Reset signalisierte.
Weiterlesen: Planet Labs (PL) Q2 GJ2027 Gewinnübersicht: 116,1 Millionen US-Dollar Rekord-Umsatz löst 1,25%-Kursrückgang aus
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 GJ2027-Umsatz |
104,5 Mio. US$ Konsens; 107 Mio. US$ Prognose-Obergrenze |
116,1 Mio. US$ |
Übertroffen. Umsatz übertraf Konsens um 11,6 Mio. US$ und wuchs 58% YoY. |
|
Q2 GAAP-Nettoverlust |
-22,6 Mio. US$ vor einem Jahr |
-9,4 Mio. US$ |
Verbessert. Der Verlust verengte sich um 13,2 Mio. US$ durch Umsatzskalierung. |
|
Q2 bereinigtes EBITDA |
2,3 Mio. US$ Konsens; 6,4 Mio. US$ vor einem Jahr |
13,9 Mio. US$ |
Übertroffen. Gewinn übertraf Konsens um 11,6 Mio. US$ und verdoppelte sich YoY. |
|
Q2 Non-GAAP-Bruttomarge |
61% vor einem Jahr |
59% |
Komprimiert. Satellitendienst-Mix kompensierte operative Hebelwirkung. |
|
Verteidigungs- und Geheimdienstumsatz |
57% des Umsatzes vor einem Jahr |
Etwa 81 Mio. US$; 70% des Umsatzes |
Beschleunigt. Umsatz verdoppelte sich fast durch expandierende staatliche Nachfrage. |
|
Auftragsbestand |
— |
814,9 Mio. US$; +11% YoY |
Erweitert. Mehr als 400 Mio. US$ wurden innerhalb von vier Quartalen erwartet. |
|
Q3 GJ2027-Umsatzausblick |
114 Mio. US$ Konsens |
101-105 Mio. US$ |
Unter Konsens. Punktueller Satellitenumsatz erzeugt sequenzielle Variabilität. |
|
GJ2027-Umsatzausblick |
Vorherige 415-440 Mio. US$ |
430-441 Mio. US$ |
Angehoben. Management hob das untere Ende um 15 Mio. US$ an. |
|
GJ2027 bereinigter EBITDA-Ausblick |
Vorheriger Mittelwert nahe 5 Mio. US$ |
3-10 Mio. US$ Gewinn |
Angehoben. Die Spanne bewahrt jährliche Rentabilität trotz Q3-Verlustausblick. |
- Umsatz von 116,1 Millionen US-Dollar übertraf Konsens um 11,6 Millionen US-Dollar: Die Verkäufe stiegen um 58% und lagen 9,1 Millionen US-Dollar über Planets Prognose-Obergrenze. Die Übertreffung bestätigt starke staatliche Nachfrage, obwohl die Satellitenübergabe der schwedischen Streitkräfte das Quartal ungewöhnlich meilensteinlastig machte.
- Bereinigtes EBITDA von 13,9 Millionen US-Dollar übertraf Konsens um 11,6 Millionen US-Dollar: Der Gewinn verdoppelte sich von 6,4 Millionen US-Dollar und zeigte starke operative Hebelwirkung durch Umsatzskalierung. Die Q3-Prognose für einen 1- bis 6-Millionen-US-Dollar-Verlust zeigt, dass die Rentabilität noch nicht konsistent ist.
- Verteidigungsumsatz von etwa 81 Millionen US-Dollar verdoppelte sich fast: Das Segment erreichte 70% des Gesamtumsatzes, 13 Prozentpunkte höher als vor einem Jahr. Starke Regierungsnachfrage unterstützt das Wachstum, erhöht aber auch die Exposition gegenüber Beschaffungs- und Akzeptanzzeitpunkten.
- Non-GAAP-Bruttomarge fiel um 2 Prozentpunkte auf 59%: Programmmix und Satelliteninvestition kompensierten einen Teil der Umsatzhebelwirkung. Planet hob dennoch die Ganzjahres-Margenprognose auf 55% bis 57% an, wodurch Mix und Pelican-Einsatzkosten wichtig zu beobachten sind.
- GJ2027-Umsatzprognose stieg auf 430 bis 441 Millionen US-Dollar: Das untere Ende stieg von 415 Millionen US-Dollar, was etwa 40% bis 43% jährliches Wachstum impliziert. Capex stieg auch auf 100 bis 115 Millionen US-Dollar, daher muss Wachstum gegen höhere Liquiditätsanforderungen abgewogen werden.
Planet Labs (PL) 2026 Investitionsausblick: 35 US-Dollar Bull-Case vs. 12,30 US-Dollar Bear-Case
Planets 2026-Ausblick hängt davon ab, ob starke Verteidigungsnachfrage und Auftragsbestandsumwandlung nachhaltiges Wachstum über meilensteinlastige Satellitenlieferungen hinaus unterstützen können. Das Aufwärtspotenzial kommt von wiederholten staatlichen Aufträgen und verbesserter Rentabilität, während Lieferzeitpunkte, Capex und Verwässerung die Hauptrisiken bleiben.
Das Bull-Case: Starkes Verteidigungswachstum treibt PL Richtung 35 US-Dollar
Das Bull-Case nimmt an, dass Verteidigungs- und Geheimdienstumsatz weiterhin über 50% wächst, Planet mehr aus seiner 4-Milliarden-US-Dollar-Opportunity-Pipeline umwandelt und wiederkehrende Datennachfrage den jährlichen Umsatz nahe der 441-Millionen-US-Dollar-Prognose-Obergrenze hält. Pelican, Owl und Planet AI verbreitern auch das Geschäft über reine Bildgebung hinaus, während das bereinigte EBITDA für das ganze Jahr positiv bleibt.
Eine Bewegung Richtung 35 US-Dollar würde erfordern, dass der Auftragsbestand über etwa 815 Millionen US-Dollar bleibt, wiederholte staatliche Aufträge und positives EBITDA über meilensteinlastige Quartale hinaus. Capex innerhalb der 100- bis 115-Millionen-US-Dollar-Spanne zu halten und Aktienemissionen zu begrenzen würde das Case stärken.
Das Base-Case: Auftragsbestandswachstum hält PL zwischen 20 und 28 US-Dollar
Das Base-Case nimmt an, dass Planet 430 bis 441 Millionen US-Dollar jährlichen Umsatz liefert und die Non-GAAP-Bruttomarge innerhalb von 55% bis 57% hält. Die Verteidigungsnachfrage bleibt stark, obwohl Satellitenübergaben und Vertragsannahmen weiterhin Quartalsergebnisse ungleichmäßig machen.
PL könnte unter diesen Bedingungen hauptsächlich zwischen 20 und 28 US-Dollar handeln. Stabiler Auftragsbestand, jährliches bereinigtes EBITDA über 3 Millionen US-Dollar und Nettoretention nahe 109% würden die Spanne unterstützen. Umsatz unter 430 Millionen US-Dollar oder wiederholte vierteljährliche EBITDA-Verluste würden das obere Ende schwächen.
Das Bear-Case: Lieferverzögerungen ziehen PL Richtung 12,30 US-Dollar
Das Bear-Case nimmt an, dass staatliche Satellitenübergaben in spätere Perioden verschoben werden, die Auftragsbestandsumwandlung sich verlangsamt und Start- oder Fertigungsverzögerungen die Pelican- und Owl-Kosten erhöhen. Höhere Kapitalausgaben und Aktienemissionen würden dann den Pro-Aktie-Nutzen von ansonsten starkem Umsatzwachstum begrenzen.
Eine Bewegung Richtung 12,30 US-Dollar würde wahrscheinlicher, wenn der Auftragsbestand unter 750 Millionen US-Dollar fällt, der jährliche Umsatz die 430-Millionen-US-Dollar-Untergrenze verfehlt oder das bereinigte EBITDA für das ganze Jahr negativ wird. Diese Ergebnisse würden Druck auf Planets Bewertung ausüben und zukünftige Verwässerung kostspieliger machen.
PL-Aktienkursprognosen für 2026 von Wall Street-Analysten
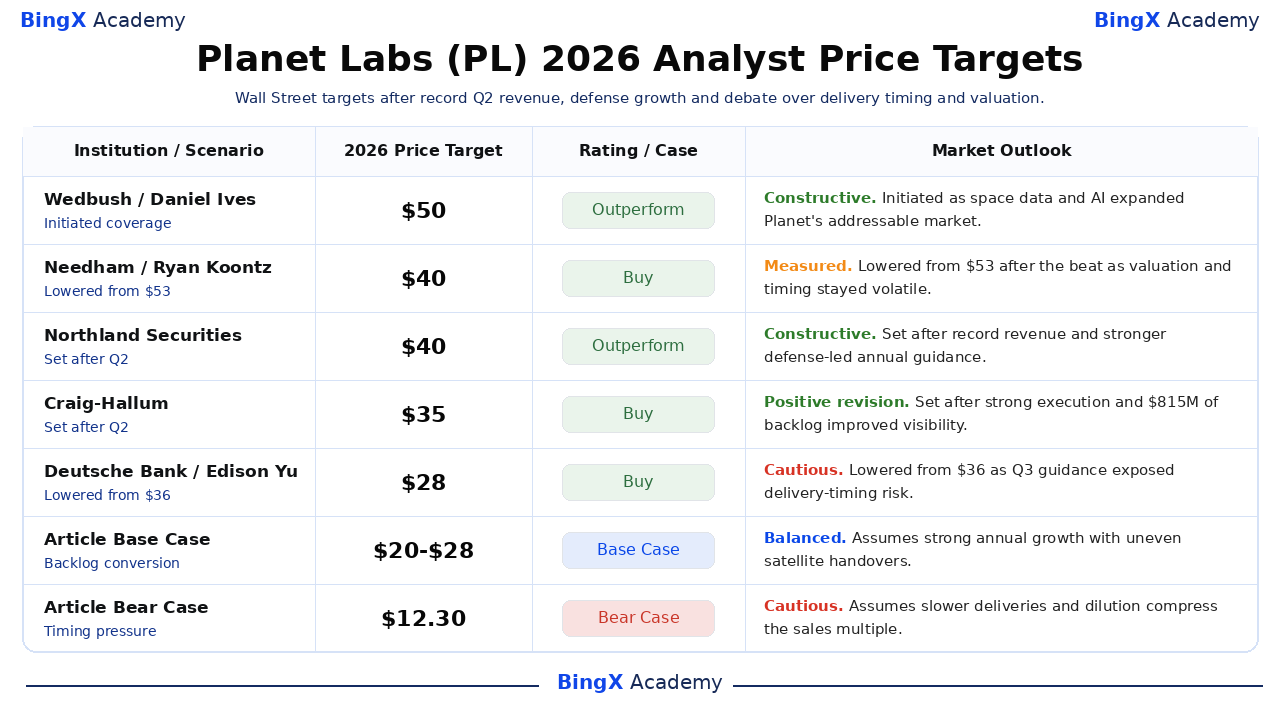
Diese fünf datierten Aktionen spannen 28 bis 50 US-Dollar und zeigen, wie die Wall Street Rekordwachstum und Verteidigungsnachfrage gegen Lieferzeitpunkte und Bewertung abwägt. Sie sind Drittanbieter-Referenzpunkte und keine einzige Prognose. Die abschließenden Base- und Bear-Zeilen sind BingX Academy-Redaktionsszenarien.
|
Institution / Szenario |
2026 Kursziel |
Rating / Case |
Marktausblick |
|
Wedbush |
50 US$ |
Outperform |
Konstruktiv. 1. Juli: initiiert da Weltraumdaten und KI Planets adressierbaren Markt erweiterten. |
|
Needham |
40 US$ |
Buy |
Gemessen. 4. September: gesenkt von 53 US$ nach der Übertreffung da Bewertung und Zeitpunkt volatil blieben. |
|
Northland Securities |
40 US$ |
Outperform |
Konstruktiv. 4. September: gesetzt nach Rekordumsatz und stärkerer verteidigungsgeführter Jahresprognose. |
|
Craig-Hallum |
35 US$ |
Buy |
Positive Revision. 4. September: gesetzt nach starker Ausführung und 814,9 Mio. US$ Auftragsbestand verbesserten Sichtbarkeit. |
|
Deutsche Bank |
28 US$ |
Buy |
Vorsichtig. 8. September: gesenkt von 36 US$ da Q3-Prognose Lieferzeitpunkt-Risiko offenbarte. |
|
Artikel Base-Case |
20-28 US$ |
Base-Case |
Ausgewogen. Nimmt starkes jährliches Wachstum mit ungleichmäßigen Satellitenübergaben an. |
|
Artikel Bear-Case |
12,30 US$ |
Bear-Case |
Vorsichtig. Nimmt langsamere Lieferungen und Verwässerung an, die das Verkaufsmultiple komprimieren. |
Wie man Planet Labs (PL) Aktien auf BingX handelt
Handeln Sie Planet Labs' Verteidigungsnachfrage-, Satellitenlieferungs- und Rentabilitätsausblick mit BingX TradFi und BingX AI-Tools. Da PL scharf auf Regierungsverträge, Starts, Übergaben, Prognosen und Finanzierungen reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor Eingehen einer Position definieren.
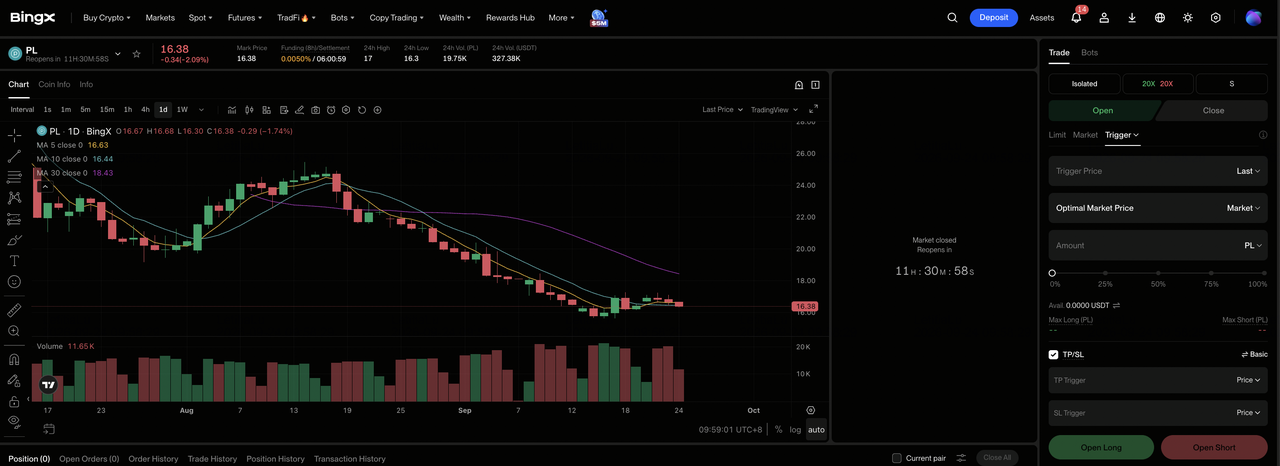
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zur spezialisierten TradFi-Sektion im BingX-Exchange-Dashboard.
Schritt 2: Planet Labs (PL) auswählen. Suchen und wählen Sie den PL-USDT Perpetual-Futures-Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Open Long wenn Auftragsbestandsumwandlung und Rentabilität sich verbessern. Wählen Sie Open Short wenn Lieferverzögerungen oder Verwässerung die erwartete Pro-Aktie-Ökonomie schwächen.
Schritt 4: Leverage und Margin-Modus wählen. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der Rückgang von einem 51,76 US-Dollar-Hoch auf 16,42 US-Dollar zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus vor oder unmittelbar nach Eingehen des Trades. PL kann schnell auf Gewinne, staatliche Verträge, Starts, Übergaben und Kapitalerhöhungen reagieren.
Die 5 wichtigsten Risiken für Planet Labs-Investoren in 2026
Planets 814,9-Millionen-US-Dollar-Auftragsbestand bietet starke Sichtbarkeit, aber Satellitenlieferzeitpunkte, Regierungskonzentration, Startausführung, höhere Kapitalausgaben und Bewertungsvolatilität können immer noch operative Fortschritte überwiegen.
- Satellitenübergaben können Umsätze ungleichmäßig machen: Q2-Umsatz erreichte 116,1 Millionen US-Dollar, während Q3-Prognose einen Mittelwert nahe 103 Millionen US-Dollar impliziert. Meilenstein-Zeitpunkte können Umsatz und Margen zwischen Quartalen verschieben, selbst wenn die zugrunde liegende Nachfrage gesund bleibt.
- Verteidigungskonzentration erreichte 70% des Umsatzes: Etwa 81 Millionen US-Dollar des Quartalsumsatzes kamen von Verteidigungs- und Geheimdienstkunden. Budgetverzögerungen, Beschaffungsänderungen oder Akzeptanzzeitpunkte könnten daher einen großen Anteil der Ergebnisse beeinträchtigen.
- Start- und Fertigungsverzögerungen können Umsatz verschieben: Pelican-, Owl-, Tanager- und SuperDove-Expansion hängt von Raumfahrzeugproduktion und Startverfügbarkeit ab. Verzögerungen könnten Kapazität und Kundenmeilensteine verschieben, während Planet weiterhin sein Satellitenprogramm finanziert.
- Kapitalausgaben von 100 bis 115 Millionen US-Dollar erhöhen Liquiditätsbedarf: Planet hielt 865,4 Millionen US-Dollar an Bargeld und Investitionen, was erhebliche Liquidität bietet. Jedoch könnte schnellere Satellitenproduktion und Infrastrukturinvestition den freien Cashflow belasten und zukünftiges Emissionsrisiko erhöhen.
- PL bleibt hochsensitiv gegenüber Bewertungsänderungen: Aktien fielen von einem 52-Wochen-Hoch von 51,76 US-Dollar auf 16,42 US-Dollar trotz Rekordumsatzwachstum. Niedrigere Bewertungsmultiple könnten operative Fortschritte überwiegen, wenn Zinssätze, Weltraumsektor-Stimmung oder Wachstumserwartungen schwächer werden.
Abschließende Gedanken: Sollten Sie 2026 in Planet Labs investieren?
Planet lieferte sein stärkstes Betriebsquartal mit 116,1 Millionen US-Dollar Umsatz, 13,9 Millionen US-Dollar bereinigtem EBITDA und etwa 81 Millionen US-Dollar Verteidigungs- und Geheimdienstverkäufen. Ein Auftragsbestand von 814,9 Millionen US-Dollar unterstützt den Jahresausblick. Das verbleibende Problem ist Konsistenz, da die Q3-Prognose niedrigeren Umsatz und eine Rückkehr zum EBITDA-Verlust fordert.
Das Bull-Case erfordert staatliche Nachfrage, Auftragsbestandsumwandlung und wiederkehrende Rentabilität, um 35 US-Dollar zu unterstützen. Das Bear-Case spiegelt verzögerte Lieferungen, höhere Kapitalbedürfnisse und Verwässerung wider, die PL Richtung 12,30 US-Dollar ziehen könnten. Konservative Trader könnten auf positives EBITDA über mehrere Quartale, Auftragsbestand über 815 Millionen US-Dollar und Investitionsausgaben innerhalb der Prognose warten.
Risiko-Erinnerung: Handel und Investition in Aktien wie PL birgt ein hohes Kapitalverlustrisiko. Unternehmensausführung, Marktvolatilität, Finanzierung und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Recherche durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Top-Weltraumaktien vor SpaceX-Börsengang
- Top-Verteidigungsaktien 2026: Hauptauftragnehmer, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Rocket Lab (RKLB) Kursprognose 2026: Können neue Raketen und Verteidigungswachstum RKLB Richtung 150 US-Dollar treiben?
- Firefly Aerospace Aktienausblick 2026: Können Startfahrzeuge, Raumfahrzeugdienste FLY auf 45 US-Dollar+ treiben?
- Virgin Galactic (SPCE) Kursprognose 2026: Können Delta-Class-Flüge SPCE Richtung 20 US-Dollar treiben?
