

Snowflake (SNOW) betreibt eine verbrauchsbasierte Data Cloud für Datenspeicherung, Analytik, Engineering, Anwendungsentwicklung und künstliche Intelligenz. Die Plattform läuft auf Amazon Web Services, Microsoft Azure und Google Cloud und ermöglicht es Kunden, Daten zu verwalten und zu analysieren, ohne jede Arbeitsbelastung an einen Infrastrukturanbieter zu binden. Der Kerndatenverbrauch bleibt zentral für den Umsatz, während Cortex AI und Anwendungsarbeitslasten für das Wachstum immer wichtiger werden. Diese Expansion erweitert die Chancen, obwohl die Aktie weiterhin empfindlich auf Nutzungstrends, Konkurrenz und Bewertung reagiert.
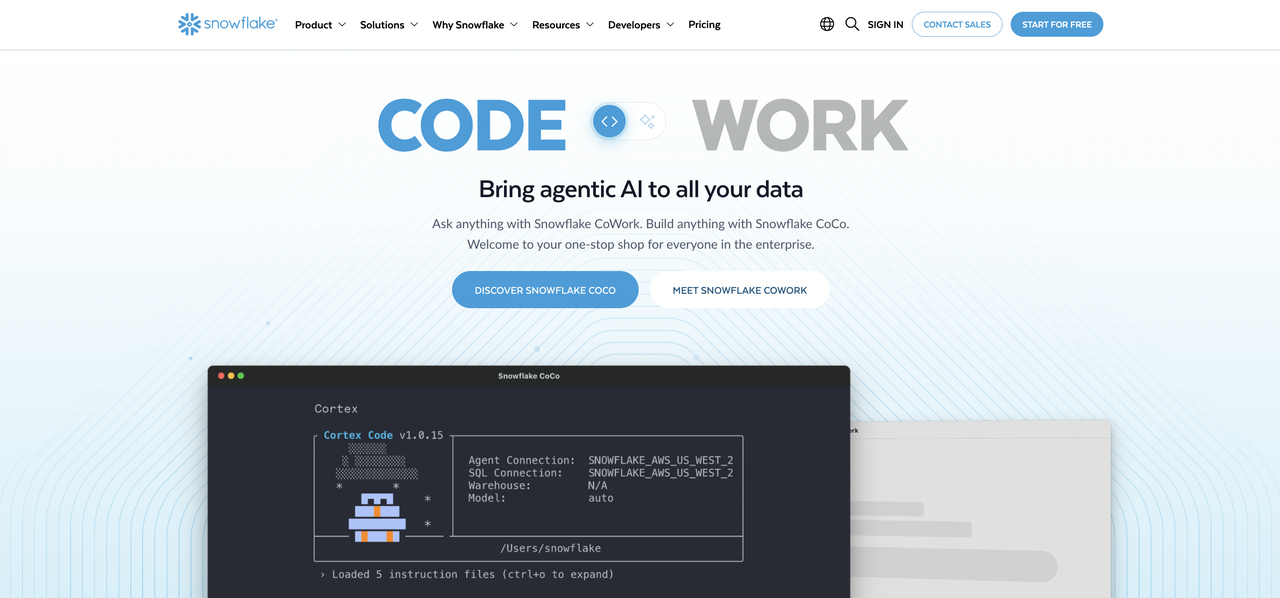
Das letzte Quartal zeigte, dass KI-Arbeitslasten zum Kernwachstum beitragen. Snowflakes Q2 FY2027 Umsatz erreichte 1,55 Milliarden US-Dollar, der Produktumsatz stieg um 37% auf 1,49 Milliarden US-Dollar und das bereinigte EPS von 0,62 US-Dollar übertraf den Konsens von 0,45 US-Dollar. Das Management erhöhte die Ganzjahresprodukt-Umsatzprognose von 5,84 Milliarden US-Dollar auf 6,07 Milliarden US-Dollar, da Cortex Code über 9.100 Konten und CoWork über 5.800 übertraf, was dauerhaften KI-Verbrauch und operative Hebelwirkung zum zentralen Investitionstest macht.
Die SNOW-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das KI-Arbeitslasten- und Verbrauchswachstums-Szenario: Cortex, Snowpark und Datenengineering-Arbeitslasten könnten schnelleres Produktwachstum aufrechterhalten und operative Margen erweitern, wenn die Unternehmensnutzung skaliert.
- Das Verbrauchs- und Konkurrenzszenario: langsamere Kundennutzung, Databricks- und Hyperscaler-Konkurrenz sowie hohe Aktienvergütung könnten die Gewinne je Aktie trotz anhaltenden Umsatzwachstums begrenzen.
Dieser Leitfaden schlüsselt die SNOW-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf Snowflakes Ergebnisbericht vom 2. September 2026 für Q2 FY2027, Quartalseinreichung und Marktdaten bis zum 18. September, plus wie man SNOW-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Snowflake-Investoren im September 2026 wissen sollten
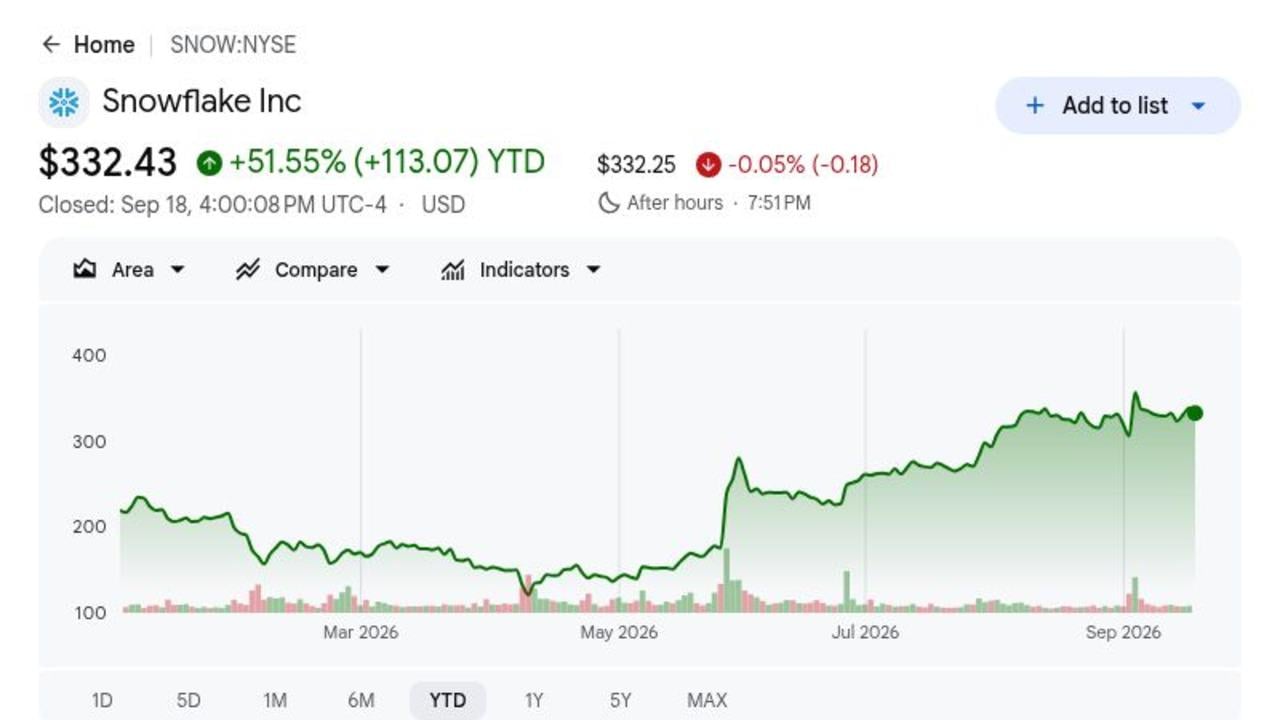
- SNOW schloss bei 332,43 US-Dollar und war 2026 um 51,55% gestiegen: Der Schlusskurs vom 18. September folgte auf einen 17%igen Sprung nach den Ergebnissen, blieb aber unter dem Analystendurchschnitt von 425,19 US-Dollar. Die Lücke zeigt, dass Investoren immer noch Beweise dafür wollen, dass KI-Adoption das Wachstum nach der Neubewertung aufrechterhalten kann.
- Der Umsatz erreichte 1,55 Milliarden US-Dollar und übertraf den Konsens um etwa 70 Millionen US-Dollar: Der Gesamtumsatz wuchs um 35% im Jahresvergleich, während das bereinigte EPS von 0,62 US-Dollar die Schätzung von 0,45 US-Dollar übertraf. Die Ergebnisse zeigten stärkeres Nutzungswachstum, das sowohl Umsatz als auch Non-GAAP-Rentabilität erreichte.
- Der Produktumsatz stieg um 37% auf 1,49 Milliarden US-Dollar: Das Ergebnis übertraf den Ausblick von 1,415 bis 1,420 Milliarden US-Dollar um etwa 70 Millionen US-Dollar. Schnellerer Produktverbrauch ist wichtig, weil er das klarste Maß für Arbeitsbelastungswachstum auf Snowflakes Plattform ist.
- FY2027-Produktumsatzprognose um 230 Millionen US-Dollar auf 6,07 Milliarden US-Dollar erhöht: Das Management erhöhte den vorherigen Ausblick von 5,84 Milliarden US-Dollar und hob die bereinigte Betriebsmargenprognose auf 14,5% an. Stärkeres Wachstum und Margen zusammen deuten auf verbesserte operative Hebelwirkung hin.
- KI-Adoption erreichte 9.100 Cortex Code und 5.800 CoWork-Konten: Snowflake fügte auch 692 Kunden hinzu, ein Anstieg von 32%, während das Management sagte, dass KI-Produkte etwa die Hälfte der jüngsten Wachstumsbeschleunigung antrieben. Der nächste Test ist, ob diese Kontogewinne zu anhaltendem Verbrauch führen.
Was ist Snowflake (SNOW)?
Snowflake ist eine Cloud-Datenplattform, deren Architektur Rechenleistung von Speicherung trennt und es Kunden ermöglicht, Arbeitsbelastungen zu skalieren und nach Verbrauch zu zahlen. Ihre Data Cloud unterstützt Data Warehousing, Engineering, Analytik, Sharing, Anwendungsentwicklung und maschinelle Lernaufgaben über eine verwaltete Plattform. Umsatz wird hauptsächlich aus Produktverbrauch generiert und nicht aus festen Sitzplatz-Abonnements, was das Wachstum an Kunden-Abfragen, Speicherung und KI-Nutzung knüpft. Die Plattform funktioniert auf AWS, Microsoft Azure und Google Cloud und bedient Unternehmen, öffentliche Organisationen und Softwareentwickler.
Die langfristige Strategie erweitert sich von Analytik zu einer breiteren Unternehmens-Daten- und KI-Betriebsebene. Cortex AI bietet generative und agentische Tools, Snowpark lässt Entwickler Code und maschinelle Lernarbeitsbelastungen nahe an verwalteten Daten laufen, und Marketplace verteilt Datensätze und Anwendungen. Snowflake unterzeichnete auch eine fünfjährige, 6-Milliarden-US-Dollar-Partnerschaft mit AWS, die Graviton-Infrastruktur, KI-Entwicklung und Go-to-Market-Arbeit abdeckt. Das Wachstum der Cortex Code und CoWork-Konten zeigt, dass das Unternehmen seine installierte Datenbank nutzt, um neue KI-Arbeitsbelastungen zu verteilen, anstatt sich auf einen separaten Produktstapel zu verlassen.
Snowflake (SNOW) Q2 FY2027 Ergebnisübersicht: 1,55 Mrd. US-Dollar Umsatz, 37% Produktwachstum und höhere Prognose
Snowflake meldete Q2 FY2027 Umsatz von 1,55 Milliarden US-Dollar gegenüber erwarteten 1,48 Milliarden US-Dollar, Produktumsatz von 1,49 Milliarden US-Dollar gegenüber einem Unternehmensausblick von 1,415 bis 1,420 Milliarden US-Dollar und bereinigtes EPS von 0,62 US-Dollar gegenüber 0,45 US-Dollar Konsens. Der Produktumsatz wuchs um 37%, das Unternehmen fügte 692 Kunden hinzu und die KI-Adoption erreichte mehr als 9.100 Cortex Code und 5.800 CoWork-Konten. Das Management erhöhte die FY2027-Produktumsatzprognose auf 6,07 Milliarden US-Dollar und die bereinigte Betriebsmarge auf 14,5%, wobei Bewertung und GAAP-Rentabilität die Hauptkomprommisse bleiben.
|
Finanzielle Kennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 FY2027 Gesamtumsatz |
1,48 Mrd. US-Dollar Konsens |
1,55 Mrd. US-Dollar |
Übertroffen. Übertroffen um etwa 70 Mio. US-Dollar; +35% YoY. |
|
Q2 Produktumsatz |
1,415–1,420 Mrd. US-Dollar Ausblick |
1,49 Mrd. US-Dollar |
Übertroffen. Oberes Ende um etwa 70 Mio. US-Dollar übertroffen; +37% YoY. |
|
Q2 bereinigtes verwässertes EPS |
0,45 US-Dollar Konsens |
0,62 US-Dollar |
Übertroffen. Um 0,17 US-Dollar übertroffen; +0,35 US-Dollar YoY. |
|
Neue Kunden |
— |
692 |
Erweitert. Um 32% erweitert. |
|
Cortex Code-Konten |
— |
Mehr als 9.100 |
Skaliert. KI-Coding-Adoption skaliert. |
|
CoWork-Konten |
— |
Mehr als 5.800 |
Skaliert. Unternehmens-Chatbot-Adoption skaliert. |
|
FY2027 Produktumsatzausblick |
5,84 Mrd. US-Dollar vorher |
6,07 Mrd. US-Dollar |
Erhöht. Um 230 Mio. US-Dollar erhöht. |
|
FY2027 bereinigte Betriebsmarge |
Vorheriger Ausblick unter 14,5% |
14,50% |
Erhöht. Aufgrund stärkerer Nutzung und Hebelwirkung erhöht. |
- Umsatz von 1,55 Milliarden US-Dollar übertraf Konsens um etwa 70 Millionen US-Dollar: Der Umsatz wuchs um 35% im Jahresvergleich, da sich Kerndatenservices und KI-Arbeitslasten beschleunigten. Die Übertreffung zeigte, dass sich der Kundenverbrauch über die Erwartungen hinaus vor den Ergebnissen verbesserte.
- Bereinigtes EPS von 0,62 US-Dollar übertraf Konsens um 0,17 US-Dollar: Die Gewinne stiegen von 0,35 US-Dollar im Vorjahr und zeigten, dass sich stärkerer Verbrauch in Non-GAAP-Betriebshebelwirkung übersetzte. Der nächste Test ist, wie schnell sich diese Verbesserung auf GAAP-Ergebnisse nach aktienbasierter Vergütung auswirkt.
- Produktumsatz stieg um 37% auf 1,49 Milliarden US-Dollar: Das Ergebnis lag etwa 70 Millionen US-Dollar über dem oberen Ende der vorherigen Spanne des Managements. Produktwachstum bleibt das klarste Maß für erweiterten Arbeitsbelastungsverbrauch auf Snowflakes Plattform.
- Snowflake fügte 692 Kunden hinzu, ein Anstieg von 32%: Die größere Kundenbasis schafft mehr Möglichkeiten, die Nutzung auf Cortex, Snowpark und Marketplace zu erweitern. Diese Ergänzungen werden wertvoller, wenn Kunden den Verbrauch nach dem Onboarding steigern.
- FY2027-Produktumsatzprognose um 230 Millionen US-Dollar auf 6,07 Milliarden US-Dollar erhöht: Das Management erhöhte den vorherigen Ausblick von 5,84 Milliarden US-Dollar und hob die bereinigte Betriebsmargenprognose auf 14,5% an. Höhere Wachstums- und Margenerwartungen zusammen deuten auf stärkere Nachfrage und verbesserte Effizienz hin.
Snowflake (SNOW) 2026 Investitionsausblick: 500 US-Dollar Bull Case vs. 250 US-Dollar Bear Case
Snowflakes Ausblick für 2026 hängt davon ab, ob KI-Arbeitslasten schnelleren Produktverbrauch aufrechterhalten können, während sich die Margen weiter verbessern. Die Aufwärtschance kommt von dauerhafter Cortex- und Snowpark-Nutzung, während langsamere Unternehmensausgaben und stärkere Konkurrenz die Hauptrisiken bleiben.
Der Bull Case: Cortex- und Snowpark-Wachstum drückt SNOW in Richtung 500 US-Dollar
Der Bull Case geht davon aus, dass Cortex AI, Snowpark und Anwendungsarbeitslasten das Produktwachstum über 35% halten, während der Kerndatenverbrauch stark bleibt. Mehr als 9.100 Cortex Code-Konten und 5.800 CoWork-Konten werden zu wiederkehrender Nutzung, während die 6-Milliarden-US-Dollar-AWS-Partnerschaft Infrastruktureffizienz und -vertrieb unterstützt.
Eine Bewegung in Richtung 500 US-Dollar würde Produktumsatz über dem jährlichen Ausblick von 6,07 Milliarden US-Dollar, bereinigte Betriebsmarge über 14,5% und weitere Schätzungsverbesserungen erfordern. Ein sich verengender GAAP-Verlust trotz aktienbasierter Vergütung würde stärkere Beweise dafür liefern, dass KI-Wachstum die Pro-Aktien-Ökonomie verbessert.
Der Base Case: 30% Produktwachstum hält SNOW zwischen 380 und 440 US-Dollar
Der Base Case geht davon aus, dass sich das Produktwachstum von 37% in Richtung 30% mäßigt, da Vergleiche schwieriger werden. KI-Arbeitslasten fügen weiterhin Verbrauch hinzu und das Kundenwachstum bleibt gesund, obwohl Konkurrenz und eine Premium-Bewertung weitere Multiple-Expansion begrenzen.
SNOW könnte unter diesen Bedingungen hauptsächlich zwischen 380 und 440 US-Dollar handeln. Produktumsatz nahe 6,07 Milliarden US-Dollar, eine 14,5% bereinigte Betriebsmarge und stetige KI-Adoption würden die Spanne unterstützen. Prognosen unter 6 Milliarden US-Dollar oder Wachstum unter 30% würden sie schwächen.
Der Bear Case: KI-Nutzung schafft es nicht, langsameren Verbrauch auszugleichen, zieht SNOW in Richtung 250 US-Dollar
Der Bear Case geht davon aus, dass Unternehmensoptimierung zurückkehrt, KI-Projekte experimentell bleiben und Databricks oder Hyperscaler mehr Arbeitslasten erobern. Das Produktwachstum verlangsamt sich schneller als die Ausgaben, während aktienbasierte Vergütung die GAAP-Rentabilität weiter entfernt hält.
Eine Bewegung in Richtung 250 US-Dollar würde wahrscheinlicher, wenn das Produktwachstum unter 25% fällt, die jährliche Prognose reduziert wird oder die bereinigte Margenexpansion unter 14,5% stagniert. Schwache Umwandlung von Cortex-Konten in anhaltenden Verbrauch würde auch die KI-Wachstumsstory in Frage stellen.
SNOW-Aktienkursprognosen für 2026 von Wall Street-Analysten
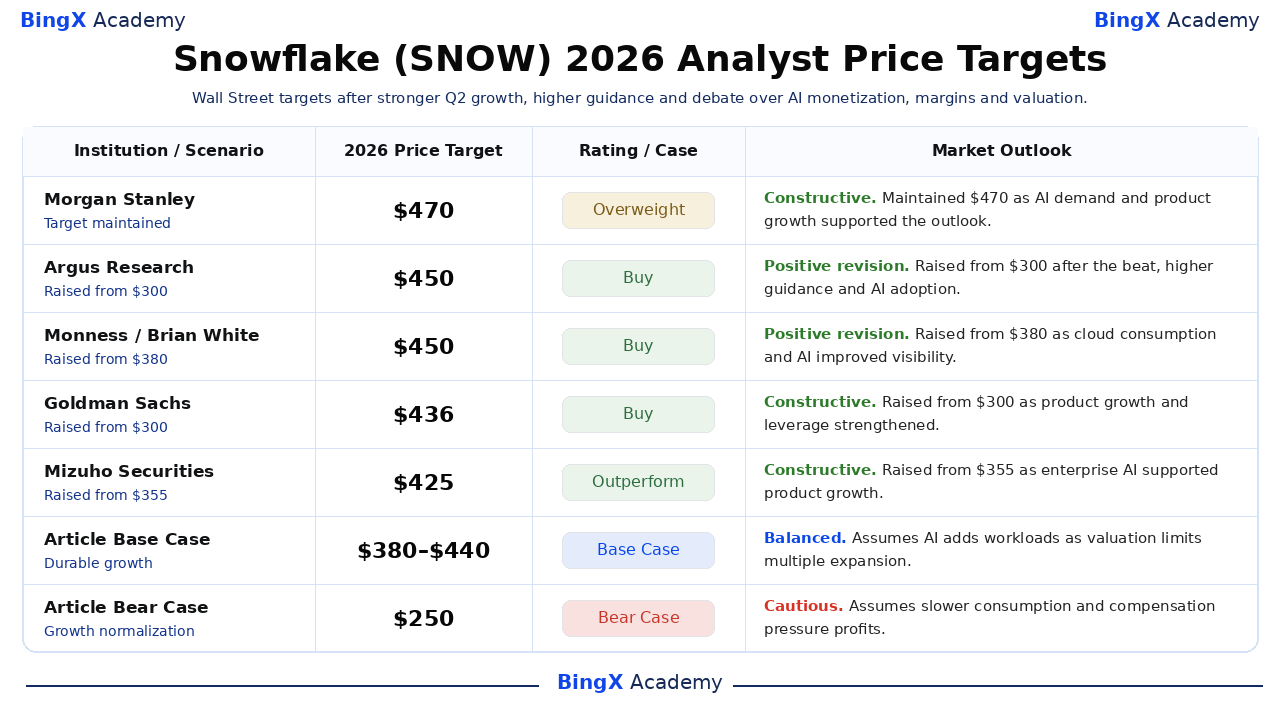
Die fünf datierten Aktionen zeigen, wie Analysten die aktuelle Ausführung gegen die langfristige Chance abwägen. Sie sind Drittparteien-Referenzpunkte und nicht eine einzige Konsens-Prognose. Die finalen Base- und Bear-Zeilen sind BingX Academy-redaktionelle Szenarien und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Morgan Stanley / Sanjit Singh |
470 US-Dollar |
Übergewichten |
Konstruktiv. 18. September: 470-US-Dollar-Ziel beibehalten; KI-Nachfrage und schnelleres Produktwachstum unterstützten den Ausblick. |
|
Argus Research / Joseph Bonner |
450 US-Dollar |
Kaufen |
Positive Revision. 4. September: von 300 auf 450 US-Dollar gesenkt; Die Übertreffung, höhere Prognose und KI-Adoption stärkten die Sicht. |
|
Monness / Brian White |
450 US-Dollar |
Kaufen |
Positive Revision. 3. September: von 380 auf 450 US-Dollar gesenkt; Cloud-Verbrauch und KI-Arbeitslasten verbesserten die Sichtbarkeit. |
|
Goldman Sachs / Gabriela Borges |
436 US-Dollar |
Kaufen |
Konstruktiv. 3. September: von 300 auf 436 US-Dollar gesenkt; Produktwachstum und operative Hebelwirkung stärkten sich. |
|
Mizuho Securities / Gregg Moskowitz |
425 US-Dollar |
Überdurchschnittlich |
Konstruktiv. 4. September: von 355 auf 425 US-Dollar gesenkt; Unternehmens-KI-Arbeitslasten unterstützten schnelleres Produktwachstum. |
|
Artikel Base Case |
380–440 US-Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass KI Arbeitslasten hinzufügt, während Bewertung Multiple-Expansion begrenzt. |
|
Artikel Bear Case |
250 US-Dollar |
Bear Case |
Vorsichtig. Geht von langsamerem Verbrauch und Vergütungsdruck auf Gewinne aus. |
So handeln Sie Snowflake (SNOW) Aktien auf BingX
Handeln Sie Snowflakes Produktverbrauch, KI-Adoption und Margenausblick mit BingX TradFi und BingX AI Tools. Da SNOW scharf auf Nutzungstrends, Prognosen und Produktankündigungen reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
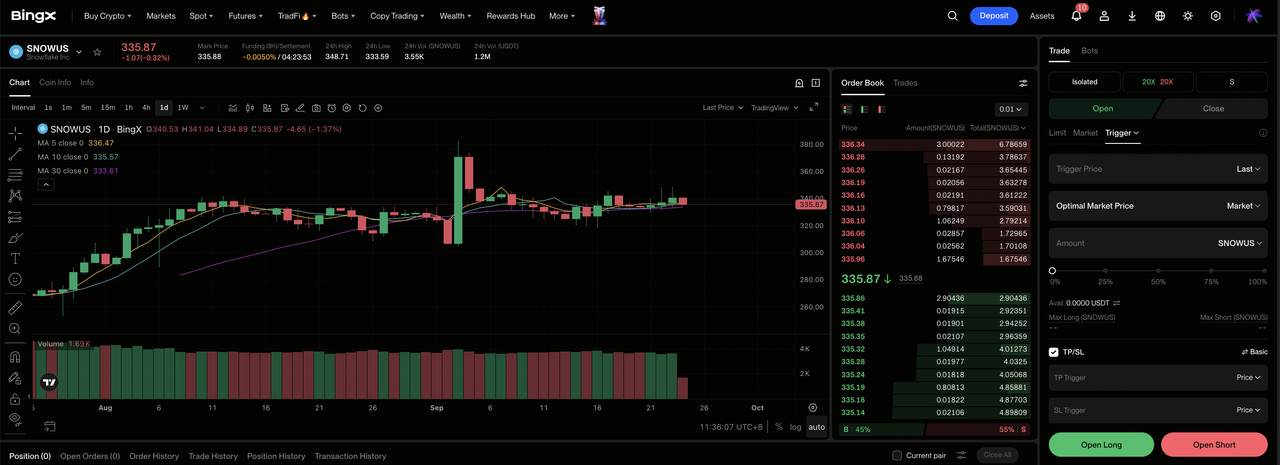
Schritt 1: BingX TradFi aufrufen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX Exchange-Dashboard.
Schritt 2: Snowflake (SNOW) auswählen. Suchen Sie nach und wählen Sie den SNOWUS-USDT Perpetual-Futures-Kontrakt aus.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn KI-Arbeitslasten Produktwachstum aufrechterhalten und Margen sich erweitern. Wählen Sie Short öffnen, wenn Verbrauch sich verlangsamt oder Bewertung komprimiert wird.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isolierte oder Kreuz-Margin basierend auf Ihrer Risikobereitschaft. Die 17%ige Bewegung nach den Ergebnissen zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. SNOW kann schnell auf Produktumsatz, verbleibende Verpflichtungen, KI-Adoption, Prognosen, Konkurrenz und Aktienvergütung reagieren.
Top 5 Risiken für Snowflake-Investoren in 2026
Snowflakes Bewertung lässt wenig Spielraum für langsameres Wachstum. Die Hauptrisiken sind schwächerer Verbrauch, intensive Konkurrenz, aktienbasierte Vergütung und KI-Adoption, die sich nicht in genügend Umsatz übersetzt.
- Eine Premium-Bewertung verstärkt jede Wachstumsverfehlung: Der Referenzschlusskurs von 332,43 US-Dollar setzt bereits dauerhafte Expansion voraus. Produktumsatz unter dem Ausblick von 6,07 Milliarden US-Dollar oder Wachstum unter 30% könnte das Multiple unter Druck setzen, auch wenn der Umsatz noch steigt.
- Verbrauchsumsatz kann sich verlangsamen, bevor Verträge es tun: Kunden können Abfragen und Speicherung optimieren, ohne Snowflake zu kündigen. Geringere Nutzung kann daher den vierteljährlichen Produktumsatz treffen, bevor Kundenzahlen oder Verträge ähnliche Schwäche zeigen.
- Databricks und Hyperscaler konkurrieren um dieselben Arbeitslasten: AWS, Microsoft, Google und Databricks bieten alle Analytik- und KI-Plattformen an. Stärkere Konkurrenten-Tools oder Preisdruck könnten Arbeitsbelastungsmigration verlangsamen und Umsatz- oder Margenwachstum reduzieren.
- Aktienbasierte Vergütung schwächt GAAP-Pro-Aktien-Ökonomie: Die vierteljährliche aktienbasierte Vergütung erreichte 423 Millionen US-Dollar. Fortgesetzte Ausgabe kann die Aktienanzahl erweitern und den Punkt verzögern, an dem sich bereinigte operative Hebelwirkung in stärkere GAAP-Rentabilität verwandelt.
- KI-Kontowachstum übersetzt sich möglicherweise nicht in gleichen Verbrauch: Mehr als 9.100 Cortex Code und 5.800 CoWork-Konten zeigen starke Adoption, aber einige mögen niedrignutzende Pilotprojekte bleiben. Schwache Umwandlung in wiederkehrenden Verbrauch würde den Umsatzwert dieser Schlagzeilen-Zahlen reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in Snowflake investieren?
Snowflakes Q2 FY2027-Ergebnisse zeigten ein Geschäft, das sich beschleunigt, anstatt von KI verdrängt zu werden. Der Umsatz erreichte 1,55 Milliarden US-Dollar, das Produktwachstum verbesserte sich auf 37%, das bereinigte EPS übertraf um 0,17 US-Dollar und das Management erhöhte die Produktumsatzprognose auf 6,07 Milliarden US-Dollar. Diese Fakten unterstützen stärkere Ertragskraft, obwohl der Referenzpreis von 332,43 US-Dollar bereits bedeutenden Erfolg diskontiert.
Der Bull Case erfordert dauerhaften KI-Verbrauch und Margenerweiterung zur Unterstützung von 500 US-Dollar. Der Bear Case spiegelt langsamere Nutzung, Konkurrenz und Aktienvergütung wider, die SNOW in Richtung 250 US-Dollar ziehen könnten. Konservative Trader könnten Produktwachstum, Prognosen, bereinigte Betriebsmarge und Umwandlung von Cortex-Konten in wiederkehrenden Verbrauch beobachten, bevor sie annehmen, dass die Beschleunigung nach den Ergebnissen anhalten wird.
Risikohinweis: Trading und Investieren in Aktien wie SNOW birgt ein Risiko für Kapitalverlust. Unternehmensausführung, Konkurrenz, Finanzierung, Bewertungsänderungen und gehebelter Handel können zu schnellen Verlusten führen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Lektüre
- Nebius Group (NBIS) Kursprognose 2026: Kann KI-Cloud-Wachstum NBIS in Richtung 350 US-Dollar drücken?
- Oracle (ORCL) Kursprognose 2026: Kann KI-Cloud-Wachstum ORCL in Richtung 260 US-Dollar drücken?
- Palantir (PLTR) Aktienkursprognose 2026: Kann 149% US-Geschäftswachstum PLTR in Richtung 255 US-Dollar drücken?
- Adobe (ADBE) Kursprognose 2026: Kann KI-Monetarisierung ADBE in Richtung 350 US-Dollar drücken?
- Alphabet (GOOGL) Kursprognose 2026: Können 82% Cloud-Wachstum und KI GOOGL-Aktie auf 430 US-Dollar drücken?
