
Palo Alto Networks (PANW) ist ein Unternehmen für Unternehmenssicherheit, das Netzwerksicherheit, Cloud-Schutz, Sicherheitsbetrieb und Identitätsmanagement umfasst. Die Next-Generation-Firewalls bleiben eine wichtige Grundlage, während wiederkehrende Software-Plattformen wie Prisma, Cortex und das neu erweiterte Idira-Identitätsgeschäft für das langfristige Wachstum wichtiger werden. Diese breitere Plattform verschafft PANW Exposure zu Anbieterkonsolidierung und KI-Sicherheitsausgaben, erhöht aber auch Integrations-, Ausführungs- und Bewertungsrisiken.
Das jüngste Quartal zeigte eine schnelle Expansion mit einer sich erweiternden Kluft zwischen gemeldeter und zugrunde liegender Rentabilität. Palo Alto Networks Geschäftsjahr Q4 2026 Umsatz stieg um 34% auf $3,41 Milliarden, der Next-Generation Security ARR erhöhte sich um 63% auf $9,10 Milliarden und RPO wuchs um 34% auf $21,2 Milliarden. Der Non-GAAP EPS erreichte $1,02, obwohl ein $282 Millionen GAAP-Nettoverlust zeigte, wie Akquisitionsbuchhaltung und Finanzierung das Ergebnisbild komplizieren können.
Die PANW-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Sicherheits- und Plattformisierungsfall: Kunden könnten Netzwerk-, Cloud-, Betriebs- und Identitätssicherheit auf Palo Alto Networks konsolidieren, während erworbene Unternehmen wiederkehrende Umsätze und operative Hebelwirkung hinzufügen.
- Der Integrations- und organische Wachstumsfall: Cloud-Kosten, Verwässerung und Integrationsausgaben könnten die Margen belasten, wenn erworbenes Wachstum schwächere organische Buchungen maskiert oder das Cross-Selling verlangsamt.
Dieser Leitfaden schlüsselt die PANW-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf Palo Alto Networks' Geschäftsjahr Q4 2026 Ergebnisveröffentlichung vom 1. September, Jahresabschluss und Marktdaten bis 18. September, plus wie man PANW-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für Palo Alto Networks Investoren im September 2026
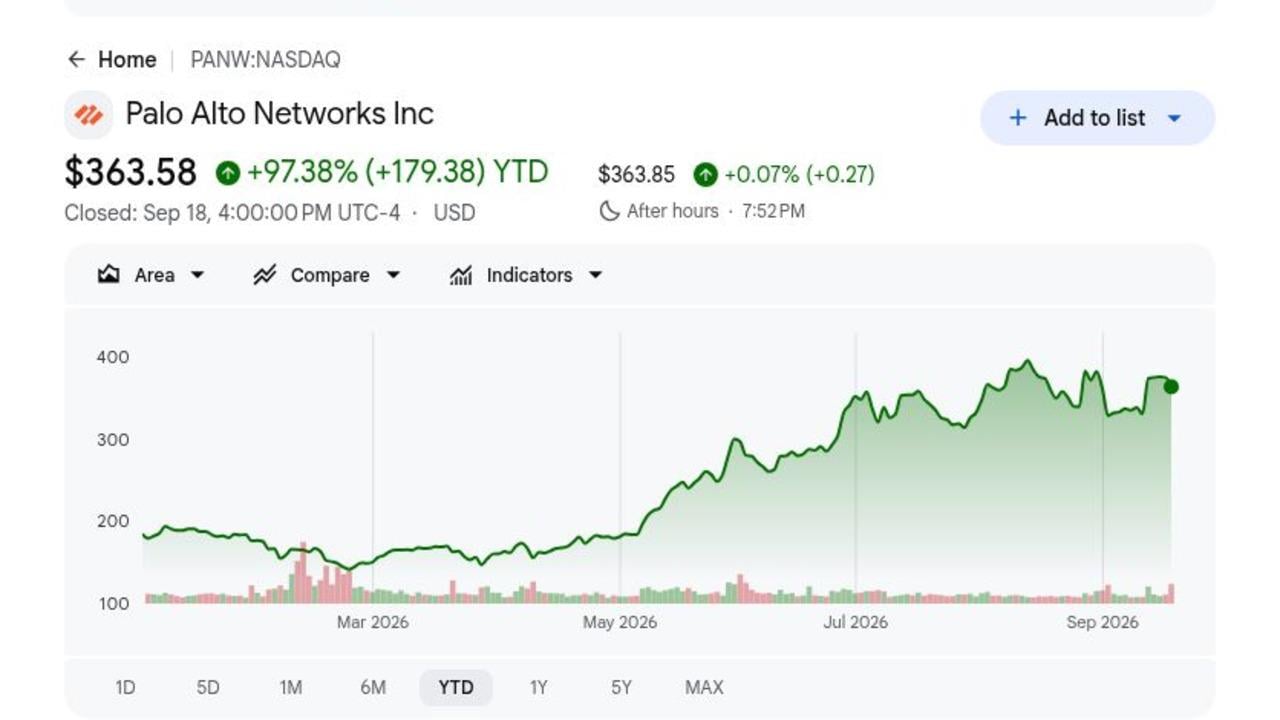
- PANW schloss bei $363,58 nach einem Gewinn von 97,38% in 2026: Der Schlusskurs vom 18. September blieb unter Google Finance's durchschnittlichem Analystenziel von $408,53, obwohl sich die Aktie im Jahr fast verdoppelt hat. Weitere Aufwärtsbewegungen hängen nun mehr von Schätzungserhöhungen und Ausführung als von Sektorenthusiasmus allein ab.
- Q4-Umsatz erreichte $3,410 Milliarden, ein Plus von 34%: Der Umsatz übertraf den $3,35 Milliarden Konsens um etwa $58 Millionen. Abonnements und Support trugen $2,672 Milliarden bei, oder 78% des Gesamtumsatzes, was zeigt, dass wiederkehrende Software und Dienstleistungen nun das Geschäft dominieren.
- Next-Generation Security ARR stieg um 63% auf $9,10 Milliarden: Palo Alto Networks fügte im Q4 fast $1 Milliarde neuen NGS ARR hinzu, während RPO um 34% auf $21,2 Milliarden zunahm. Die Beschleunigung unterstützt die Plattformstrategie, obwohl Akquisitionen das organische Wachstum zu einer wichtigen zu beobachtenden Kennzahl machen.
- Angepasster freier Cashflow erreichte $1,289 Milliarden im Q4: Die Cash-Generierung stieg um 35% im Jahresvergleich, während die angepasste Freie-Cashflow-Marge für das ganze Jahr 38,4% erreichte. Das Management prognostizierte für das Geschäftsjahr 2027 eine Marge von 38,0%, da Cloud-Hosting und Akquisitionskosten erhöht bleiben.
- Geschäftsjahr 2027 Umsatzprognose erreichte $14,10 bis $14,20 Milliarden: Der Mittelwert liegt etwa $310 Millionen über dem $13,84 Milliarden FactSet-Konsens, der nach den Ergebnissen zitiert wurde. Das Management erwartet auch NGS ARR von $11,075 bis $11,175 Milliarden und zielt weiterhin auf $20 Milliarden bis zum Geschäftsjahr 2030.
Was ist Palo Alto Networks (PANW)?
Palo Alto Networks entwickelt Cybersicherheitsprodukte, die von Unternehmen, Regierungen und Dienstleistern zum Schutz von Netzwerken, Cloud-Workloads, Endpunkten, Anwendungen, Daten und Identitäten verwendet werden. Das Unternehmen verkauft Hardware-Firewalls zusammen mit Software-Abonnements, Support und cloud-bereitgestellten Diensten, was eine Mischung aus Produktumsätzen und wiederkehrenden Vertragsumsätzen schafft. Seine Hauptplattformen umfassen Network and AI Security, Cortex-Sicherheitsbetrieb, Prisma Cloud und das Idira-Identitätssicherheitsportfolio. Mehr als 70.000 Kunden verwenden seine Produkte, während Unit 42 Bedrohungsinformationen und Incident-Response-Expertise liefert, die die Produktentwicklung und Kundenbindung informiert.
Die langfristige Strategie konzentriert sich auf Plattformisierung, die Kunden ermutigt, separate Sicherheitstools auf weniger integrierte Palo Alto Networks-Plattformen zu konsolidieren. CyberArk erweitert privilegierten Zugang und Identitätssicherheit, Chronosphere fügt Cloud-Observability hinzu, und Console erweitert Cortex in agentische Unternehmensoperationen. Prisma AIRS übertraf $100 Millionen ARR innerhalb von vier Quartalen, XSIAM überschritt $700 Millionen ARR mit mehr als 1.000 Kunden, und das Management gab große Q4-Plattform-Deals im Wert von $126 Millionen, $72 Millionen und $53 Millionen bekannt. Diese Ergänzungen erweitern die Möglichkeiten über Firewalls hinaus, obwohl erfolgreiche Integration bestimmt, ob das erweiterte Portfolio dauerhaftes Cross-Selling anstatt höhere Komplexität schafft.
Palo Alto Networks (PANW) Q4 GJ2026 Ergebnisüberblick: Umsatz-, ARR- und Cashflow-Wachstum
Palo Alto Networks lieferte $3,410 Milliarden Umsatz gegen erwartete $3,35 Milliarden, Non-GAAP EPS von $1,02 gegen erwartete $0,98 und NGS ARR von $9,10 Milliarden, ein Plus von 63%. RPO stieg um 34% auf $21,2 Milliarden, während der angepasste freie Cashflow $1,289 Milliarden erreichte. Die Geschäftsjahr 2027 Umsatzprognose von $14,10 bis $14,20 Milliarden übertraf den $13,84 Milliarden FactSet-Konsens, obwohl ein $282 Millionen GAAP-Nettoverlust und niedrigere Bruttomarge die Akquisitionsqualität und Rentabilität zentral in der Debatte hielten.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q4 GJ2026 Umsatz |
$3,35B Konsens |
$3,410B |
Beat. Etwa $58M über Konsens und 34% YoY gestiegen. |
|
Q4 Non-GAAP verwässertes EPS |
$0,98 Konsens |
$1,02 |
Beat. Vier Cent über Konsens und sieben Cent über dem Vorjahr. |
|
Q4 GAAP verwässertes EPS |
$0,36 vor einem Jahr |
$(0,35) |
Gesunken. Akquisitions- und Wandelanleihen-Posten führten zu einem GAAP-Verlust. |
|
Next-Generation Security ARR |
$5,58B vor einem Jahr |
$9,10B |
Beschleunigt. ARR wuchs um 63% und fügte fast $1B während Q4 hinzu. |
|
Verbleibende Leistungsverpflichtungen |
$15,8B vor einem Jahr |
$21,2B |
Erweitert. Vertraglich gesicherter Auftragsbestand wuchs um 34% YoY. |
|
Q4 Non-GAAP Betriebsergebnis |
$768M vor einem Jahr |
$1,011B |
Verbessert. Betriebsergebnis stieg um 32% trotz Integrationskosten. |
|
Q4 angepasster freier Cashflow |
$954M vor einem Jahr |
$1,289B |
Verbessert. Cash-Generierung stieg um 35% YoY. |
|
Q1 GJ2027 Umsatzausblick |
— |
$3,300B-$3,310B |
Wachstumsausblick. Management erwartet 33%-34% YoY Wachstum. |
|
GJ2027 Umsatzausblick |
$13,84B FactSet Konsens |
$14,10B-$14,20B |
Über Konsens. Der Mittelwert impliziert 23%-24% Wachstum. |
|
GJ2027 angepasste Freie-Cashflow-Marge |
38,4% im GJ2026 |
38,00% |
Widerstandsfähig. Prognose absorbiert Integrations- und Cloud-Investitionen. |
- Umsatz von $3,410 Milliarden übertraf Konsens um etwa $58 Millionen: Umsatz wuchs um 34% von $2,536 Milliarden vor einem Jahr. Abonnements und Support-Umsatz erreichte $2,672 Milliarden, was bestätigt, dass wiederkehrende Dienstleistungen die Hauptwachstumsmaschine bleiben, auch wenn Akquisitionen den organischen Vergleich komplizieren.
- Non-GAAP EPS von $1,02 übertraf Konsens um $0,04: Non-GAAP Betriebsergebnis stieg auf $1,011 Milliarden von $768 Millionen, unterstützte eine 29,6% Marge. Der $0,35 GAAP-Verlust je Aktie zeigt, warum Investoren noch akquisitionsbezogene Anpassungen neben dem operativen Fortschritt verfolgen müssen.
- NGS ARR erreichte $9,10 Milliarden und wuchs um 63%: Palo Alto Networks fügte fast $1 Milliarde NGS ARR in einem Quartal hinzu, während plattformisierte Kunden eine Netto-Umsatz-Retention über 120% verzeichneten. Etwa 220 zusätzliche Plattformisierungen im Q4 unterstützen die Cross-Selling-Geschichte, obwohl das Geschäftsjahr 2027 ARR-Wachstum voraussichtlich auf 22% bis 23% verlangsamt.
- Angepasster freier Cashflow stieg um 35% auf $1,289 Milliarden: Ganzjähriger angepasster freier Cashflow erreichte $4,414 Milliarden mit einer 38,4% Marge. Das Management's 38,0% Geschäftsjahr 2027 Ausblick suggeriert, dass Cash-Generierung stark bleiben sollte trotz höherer Cloud-Hosting und Integrationskosten.
- Geschäftsjahr 2027 Umsatzprognose von $14,10 bis $14,20 Milliarden impliziert 23% bis 24% Wachstum: Cortex-Umsatz wird voraussichtlich um etwa 30% wachsen, während Idira etwa $1,5 Milliarden mit hohen Zehnern bis 20% Pro-forma-Wachstum generieren soll. Die Ausführung hängt nun von reibungsloser Integration und dauerhafter organischer Netzwerksicherheitsnachfrage ab.
Palo Alto Networks (PANW) 2026 Investitionsausblick: $475 Bull Case vs. $300 Bear Case
Palo Alto Networks' 2026 Ausblick hängt davon ab, ob Plattformkonsolidierung, KI-Sicherheitsnachfrage und jüngste Akquisitionen starkes ARR-Wachstum ohne Schwächung der Margen aufrechterhalten können. Das Aufwärtspotenzial kommt von tieferem Cross-Selling und schnellerer Integration, während langsamere organische Nachfrage und Bewertungskompression die Hauptrisiken bleiben.
Der Bull Case: Starke KI-Sicherheitsnachfrage treibt PANW Richtung $475
Der Bull Case nimmt an, dass Kunden weiterhin Sicherheitsausgaben über Network and AI Security, Cortex, Cloud und Idira konsolidieren. NGS ARR müsste das Geschäftsjahr 2027 über der $11,175 Milliarden Prognoseobergrenze beenden, während große Verträge und mehr als 120% Retention bei plattformisierten Kunden stärkeres Cross-Selling unterstützen.
Eine Bewegung Richtung $475 würde erfordern, dass CyberArk und Chronosphere Integration drei bis sechs Monate vor Plan bleibt, die Betriebsmarge 29,5% überschreitet und die Freie-Cashflow-Marge nahe 38% bleibt. Anhaltendes Wachstum von Prisma AIRS, XSIAM und Observability würde zeigen, dass KI die Umsatzmöglichkeit erweitert ohne Schwächung der Rentabilität.
Der Base Case: Stetiges Sicherheitswachstum hält PANW zwischen $380 und $420
Der Base Case nimmt an, dass der Geschäftsjahr 2027 Umsatz nahe dem $14,15 Milliarden Mittelwert landet und NGS ARR etwa $11,1 Milliarden erreicht. Plattformisierung bleibt effektiv, obwohl Investoren das gemeldete 63% ARR-Wachstum von langsamerem organischen Wachstum trennen und auf klareren Beweis warten, dass erworbener Umsatz aktuelle Margen aufrechterhalten kann.
PANW könnte hauptsächlich zwischen $380 und $420 unter diesen Bedingungen handeln. RPO-Wachstum nahe 20%, Betriebsmarge nahe 29,5% und angepasste Freie-Cashflow-Marge um 38% würden die Spanne unterstützen. Schwächere organische Buchungen oder verzögerte Akquisitionssynergien würden weitere Aufwärtsbewegungen begrenzen.
Der Bear Case: Langsameres Wachstum und höhere Kosten ziehen PANW Richtung $300
Der Bear Case nimmt an, dass organische Nachfrage nach der akquisitionsgetriebenen Beschleunigung verlangsamt, während Cloud-Hosting-, Hardware- und Integrationskosten die Margen belasten. NGS ARR-Wachstum unter 22%, RPO-Wachstum unter 19% oder schwächere Retention bei plattformisierten Kunden würden die Konsolidierungsstrategie herausfordern.
Eine Bewegung Richtung $300 würde wahrscheinlicher, wenn der Geschäftsjahr 2027 Umsatz unter $14,1 Milliarden fällt, die Betriebsmarge 29,5% verfehlt oder Verwässerung das Gewinnwachstum je Aktie schwächt. PANW könnte unter diesem Szenario noch expandieren, aber ein niedrigerer Bewertungsmultiplikator würde schwächeres Vertrauen in die Qualität und Rentabilität dieses Wachstums widerspiegeln.
PANW Aktienkursprognosen für 2026 von Wall Street Analysten
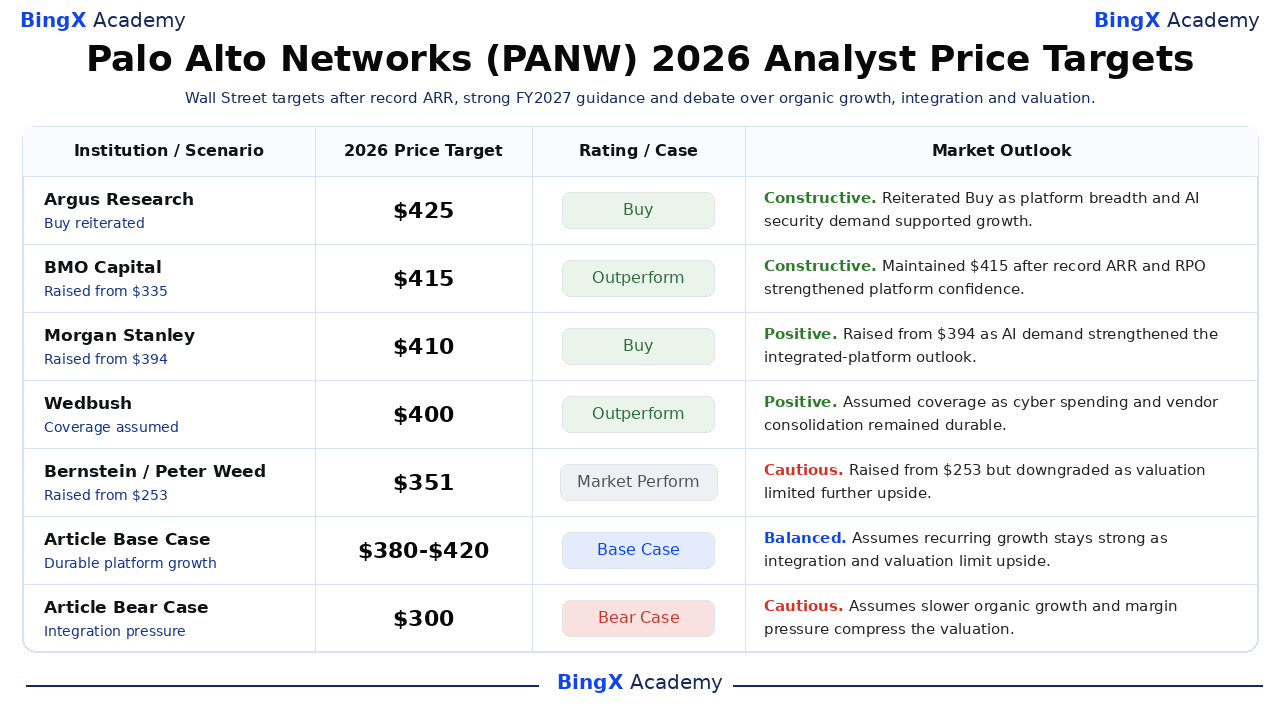
Wall Street blieb nach Q4 breit konstruktiv, obwohl Ziele von $351 bis $425 Uneinigkeit über akquisitionsgeführtes Wachstum und Bewertung zeigen. Google Finance listete ein durchschnittliches Ziel von $408,53 über 41 Analysten zum 21. September, verglichen mit dem Schlusskurs vom 18. September von $363,58. Die Tabelle hält Analystenaktionen getrennt von den Base und Bear Szenarien des Artikels.
|
Institution / Szenario |
2026 Kursziel |
Rating / Case |
Marktausblick |
|
Argus Research |
$425 |
Buy |
Konstruktiv. 3. September: bekräftigte Buy, da Plattformbreite und KI-getriebene Sicherheitsnachfrage einen Premium-Wachstumsausblick unterstützten. |
|
BMO Capital |
$415 |
Outperform |
Konstruktiv. 2. September: behielt $415 bei, nachdem Rekord-ARR und RPO das Plattformisierungsvertrauen verstärkten. |
|
Morgan Stanley |
$410 |
Buy |
Positiv. 20. September: erhöhte von $394, da KI-Sicherheitsnachfrage und integrierte Plattformen weiteres Aufwärtspotenzial unterstützten. |
|
Wedbush |
$400 |
Outperform |
Positiv. 10. September: übernahm Coverage, da dauerhafte Cybersicherheitsausgaben Anbieterkonsolidierung unterstützten. |
|
Bernstein |
$351 |
Market Perform |
Vorsichtig. 17. September: erhöhte von $253, stufte aber herab, da Bewertung und akquisitionsgeführtes Wachstum das Aufwärtspotenzial begrenzten. |
|
Artikel Base Case |
$380-$420 |
Base Case |
Ausgewogen. Nimmt an, dass wiederkehrendes Wachstum stark bleibt, während Integrationskosten und Bewertung das Aufwärtspotenzial begrenzen. |
|
Artikel Bear Case |
$300 |
Bear Case |
Vorsichtig. Nimmt an, dass langsameres organisches Wachstum und Margendruck die Bewertung komprimieren. |
Wie man Palo Alto Networks (PANW) Aktien auf BingX handelt
Handeln Sie Palo Alto Networks' KI-Sicherheits-, Plattformisierungs- und Integrationsausblick mit BingX TradFi und BingX AI Tools. Da PANW scharf auf Ergebnisse, Analystenaktionen, Akquisitionen und Sicherheitssektorbewertungsänderungen reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
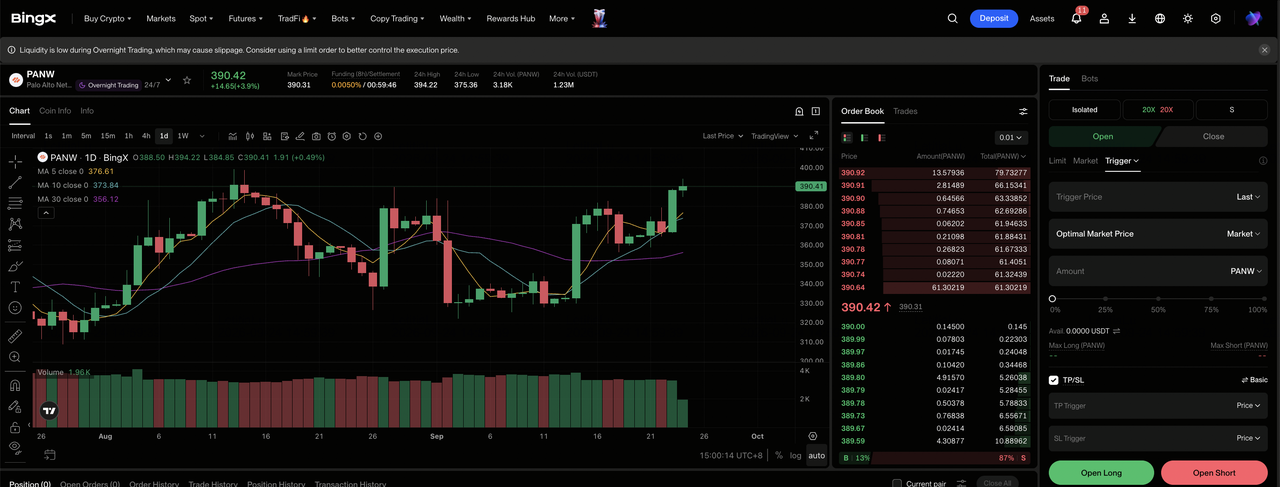
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: Wählen Sie Palo Alto Networks (PANW). Suchen und wählen Sie den PANW-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn ARR-Wachstum und Plattformintegration höhere Schätzungen unterstützen. Wählen Sie Short öffnen, wenn organische Buchungen, Margen oder Integrationsfortschritt schwächen.
Schritt 4: Wählen Sie Hebel und Margenmodus. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Der 97,38% YTD Anstieg und scharfe Schwankungen nach Ergebnissen zeigen, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Führen Sie strikte Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. PANW kann sich schnell nach Ergebnissen, Cybersicherheitsvorfällen, Akquisitionsnews und Analystenratingänderungen bewegen.
Top 5 Risiken für Palo Alto Networks Investoren in 2026
Palo Alto Networks hat noch starkes Wachstum und Cash-Generierung, aber Akquisitionsausführung, organische Nachfrage, Margendruck, Wettbewerb und Bewertung bleiben die Hauptrisiken für den 2026 Ausblick.
- Akquisitionsintegration könnte den Wert der $14,15 Milliarden Umsatzprognose schwächen: CyberArk und Chronosphere sind die beiden größten Akquisitionen des Unternehmens. Produktüberschneidungen, langsameres Cross-Selling oder Mitarbeiterstörungen könnten erwartete Synergien reduzieren und das gemeldete 23% bis 24% Wachstum weniger wertvoll machen.
- Organisches Wachstum könnte hinter dem gemeldeten 63% ARR-Anstieg zurückbleiben: Akquisitionen trugen zum Sprung in NGS ARR auf $9,10 Milliarden bei. Wenn das zugrunde liegende Kundenwachstum oder die Plattformisierung verlangsamt, könnten Investoren akquisitionsgetriebenem Wachstum eine niedrigere Bewertung zuweisen.
- Niedrigere Bruttomargen könnten starken Cashflow ausgleichen: Q4 Bruttomarge fiel um 100 Basispunkte auf 74,8% trotz $1,289 Milliarden angepasstem freien Cashflow. Höhere Cloud-Hosting-, Speicher- und Storage-Kosten könnten operative Hebelwirkung begrenzen.
- Wettbewerb könnte Cross-Selling verlangsamen: CrowdStrike, Microsoft, Zscaler und Cloud-Provider konkurrieren in wichtigen Sicherheitskategorien. Besser integrierte Tools oder niedrigere Preise könnten Palo Alto Networks' Fähigkeit schwächen, Ausgaben bei plattformisierten Kunden zu erweitern.
- Bewertung könnte fallen, auch wenn Umsatz weiter wächst: PANW hatte bis 18. September 97,38% YTD gewonnen. Höhere Anleihenrenditen, langsameres Schätzungswachstum oder größere Abhängigkeit von Akquisitionen könnten den Software-Multiplikator komprimieren und die Aktie näher zum $300 Bear Case ziehen.
Abschließende Gedanken: Sollten Sie 2026 in Palo Alto Networks investieren?
Palo Alto Networks verlässt das Geschäftsjahr 2026 mit $9,10 Milliarden NGS ARR, $21,2 Milliarden RPO und $4,414 Milliarden ganzjährigem angepassten freien Cashflow. Diese Zahlen unterstützen das Argument, dass Plattformisierung und KI-Sicherheitsnachfrage ein größeres wiederkehrendes Geschäft schaffen. Der Investitionstest ist, ob Integration erworbene Fähigkeiten in dauerhaftes organisches Wachstum umwandelt, ohne Margen oder Pro-Aktien-Ökonomie zu opfern.
Der Bull Case braucht ARR über der Prognose, anhaltende Retention und schnellere Synergien, um $475 zu unterstützen. Der Bear Case reflektiert langsameres organisches Wachstum, Margendruck und Bewertungskompression Richtung $300. Konservative Trader könnten organischen neuen Netto-ARR, RPO-Wachstum, Bruttomarge, angepasste Freie-Cashflow-Marge und CyberArk-Integration überwachen, bevor sie die aktuelle Wachstumsrate als dauerhaft behandeln.
Risiko-Erinnerung: Handel und Investitionen in Aktien wie PANW beinhaltet ein Kapitalverlustrisiko. Akquisitionsausführung, Cybersicherheitswettbewerb, Bewertungsverschiebungen und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Lektüre
- Adobe (ADBE) Kursprognose 2026: Kann KI-Monetarisierung ADBE Richtung $520 treiben?
- IBM Aktienkursprognose 2026: Kann Software- und Quantenwachstum IBM Richtung $350 treiben?
- Cisco (CSCO) Aktienkursausblick für 2026: Können KI-Wachstum und Splunk CSCO zurück zu $90 treiben?
- CrowdStrike (CRWD) Kursprognose 2026: Können KI-Sicherheit und Falcon Flex CRWD Richtung $280 treiben?
- Palantir (PLTR) Aktienkursprognose 2026: Kann 149% US-Kommerzielles Wachstum PLTR Richtung $255 treiben?
