


NuScale Power (SMR) entwickelt kleine modulare Reaktortechnologie für Versorgungsunternehmen, Industriekunden und Rechenzentrumsprojekte. Sein 77-Megawatt NuScale Power Modul ist der Baustein für VOYGR-Anlagen, während Lizenzierung, Ingenieurwesen und Projektentwicklungsdienstleistungen darauf ausgelegt sind, Umsätze zu generieren, bevor die Modulproduktion beginnt. Die US-Regulierungsgenehmigung verschafft dem Unternehmen eine differenzierte Position, obwohl die Aktie weiterhin empfindlich auf Projektfinanzierung, Bauzeitpläne und Geldverbrauch reagiert.
Das jüngste Quartal zeigte, wie weit der kommerzielle Maßstab noch von den aktuellen Finanzergebnissen entfernt ist. NuScale Power Q2 2026 Umsatz fiel auf 75.000 $ von 8,054 Millionen $ im Vorjahr, der Nettoverlust weitete sich auf 47,539 Millionen $ aus und der sechsmonatige operative Geldverbrauch erreichte 372,860 Millionen $. Barmittel von 766,460 Millionen $ bieten eine Entwicklungsstrecke, dennoch hängt der Investitionsfall davon ab, ENTRA1-, TVA- und rumänische Projektarbeiten in finanzierte Anlagen und wiederkehrende Umsätze umzuwandeln.
Die SMR-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Fall finanzierten Projekts und Kundenengagements: eine feste Kundenverpflichtung, vollständige Finanzierung und eine Modulbestellung könnten die Regulierungsgenehmigung in sichtbaren kommerziellen Auftragsbestand und Projektumsätze verwandeln.
- Der Fall der Bereitstellungsverzögerung und Verwässerung: verlängerte Entwicklungszeitpläne und anhaltender Geldverbrauch könnten mehr Kapital erfordern, bevor NuScale bedeutende Anlagenumsätze verzeichnet.
Dieser Leitfaden schlüsselt die SMR-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenaussichten auf und stützt sich auf NuScale Powers Gewinnmitteilung vom 5. August 2026 für Q2 2026, die Quartalseinreichung und Marktdaten bis zum 18. September, sowie wie man SMR-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die NuScale Power Investoren im September 2026 wissen sollten
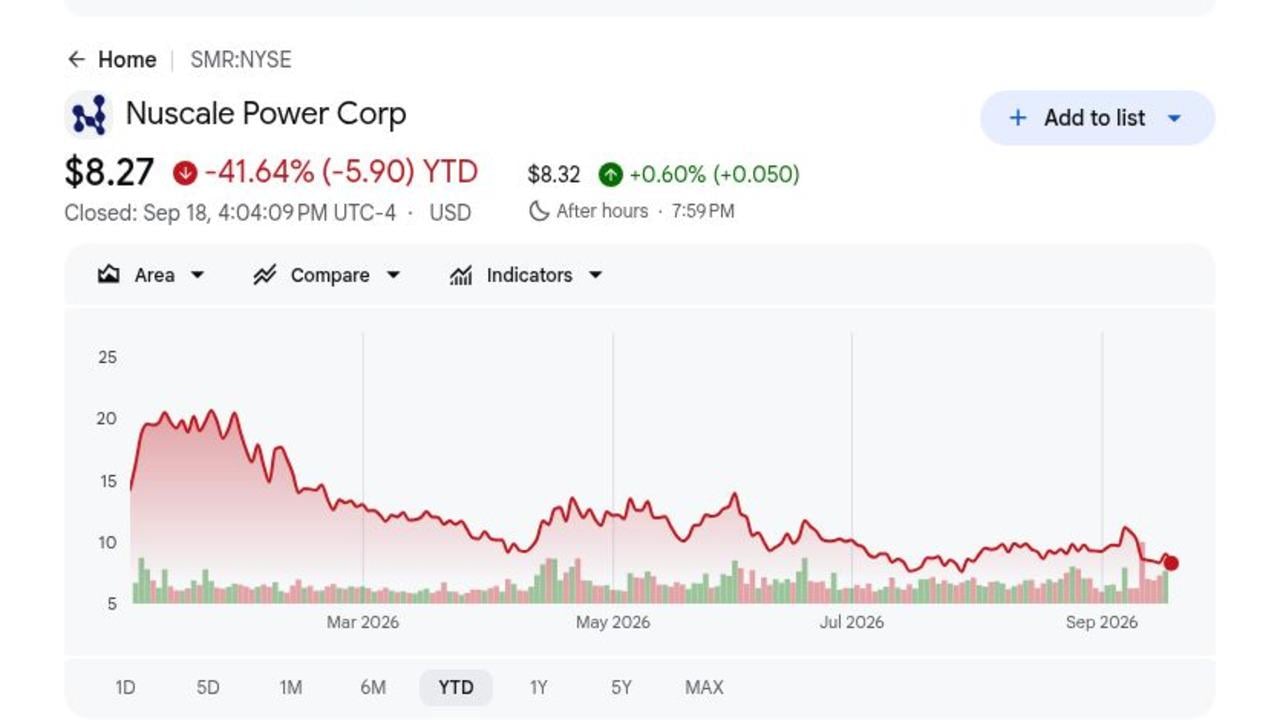
- SMR schloss bei 8,27 $ und war 2026 um 41,64% gesunken: Der Schlusskurs vom 18. September lag unter fast allen positiven Analystenzielen, wobei UBS's 6 $-Ziel den wichtigsten bärischen Ausreißer darstellte. Der Rückgang zeigt, dass Investoren von der Bewertung regulatorischer Fortschritte zur Forderung nach finanzierten Projekten und kommerziellen Umsätzen wechseln.
- Q2-Umsatz fiel auf nur 75.000 $ von 8,054 Millionen $: Projektdienstleistungsumsätze gingen Jahr für Jahr um 7,979 Millionen $ zurück, da das Timing der Meilensteine ungleichmäßig blieb. NuScale fehlt trotz jahrelanger Ingenieur- und Lizenzierungsarbeiten noch immer eine wiederkehrende kommerzielle Umsatzbasis.
- Barmittel von 766,460 Millionen $ bieten eine beträchtliche Strecke: Der Saldo sank von 836,417 Millionen $ zum Jahresende, während der operative Geldverbrauch im ersten Halbjahr 372,860 Millionen $ erreichte. Die Liquidität gibt NuScale mehr Zeit, seine Technologie zu vermarkten, obwohl die Verbrennungsrate die Kosten weiterer Verzögerungen erhöht.
- Der Nettoverlust weitete sich um 29,898 Millionen $ auf 47,539 Millionen $ aus: F&E stieg auf 18,429 Millionen $ und G&A erreichte 26,875 Millionen $. Der größere Verlust zeigt, dass Design-, Lizenzierungs- und Unternehmenskosten lange vor der Modulbereitstellung hoch bleiben, die Fixkosten absorbieren können.
- Analystenziele von 6 $ bis 16 $ spiegeln große Unsicherheit bei der Projektkonversion wider: Northland behielt ein 16 $-Ziel bei, während UBS auf 6 $ senkte, was eine breite 10 $-Spanne um den 8,27 $ Aktienkurs hinterlässt. Die Spanne spiegelt unterschiedliche Erwartungen wider, ob ENTRA1, TVA und Rumänien in finanzierbare kommerzielle Projekte übergehen können.
Was ist NuScale Power (SMR)?
NuScale Power ist ein Kerntechnologieentwickler, dessen Kernprodukt das NuScale Power Modul ist, ein 77-Megawatt-Druckwasserreaktor, der darauf ausgelegt ist, passive Sicherheitssysteme und fabrikorientierte Fertigung zu nutzen. Mehrere Module können zu VOYGR-Anlagen kombiniert werden, die für Versorgungsnetze, Industriestandorte oder große Rechenzentren dimensioniert sind. Das Unternehmen erwartet Einnahmen aus Technologielizenzierung, Ingenieurdienstleistungen, modulbezogenem geistigen Eigentum und langfristiger Anlagenunterstützung. Es betreibt derzeit keinen kommerziellen Reaktor, sodass die Umsätze von Entwicklungsmeilensteinen und nicht von Stromverkäufen abhängen.
Die langfristige Strategie konzentriert sich darauf, genehmigte Designs in finanzierte Kundenprojekte zu überführen. ENTRA1 Energy ist NuScales Vermarktungspartner, TVA evaluiert Bereitstellungswege in den Vereinigten Staaten und Doosan Enerbility verfügt über Fertigungskapazitäten für wichtige Reaktorkomponenten. In Rumänien haben RoPower Nuclear und Nuclearelectrica die Arbeit an einer prospektiven sechsmoduligen Anlage in Doicești vorangetrieben. Diese Beziehungen schaffen einen Weg zur Bereitstellung, obwohl endgültige Investitionsentscheidungen, Finanzierung, Standortlizenzierung und Bauverträge wichtiger bleiben als vierteljährliche Ingenieurumsätze.
Weiterlesen: Top KI-Energieaktien zum Kauf 2026: Kernkraft, Gas, Brennstoffzellen und der KI-Energieausbau
NuScale Power (SMR) Q2 2026 Gewinnüberblick: Minimale Umsätze, höhere Ausgaben und ein 766,5 Millionen $ Barbestand
NuScale meldete Q2-Umsätze von 75.000 $ gegenüber 8,054 Millionen $ im Vorjahr, einen Nettoverlust von 47,539 Millionen $ gegenüber 17,641 Millionen $ und einen Verlust je Aktie von 0,13 $, der dem Vorjahresverlust je Aktie entsprach, da sich die Aktienanzahl erhöhte. F&E-Ausgaben stiegen auf 18,429 Millionen $ und G&A erreichte 26,875 Millionen $. Barmittel blieben bei 766,460 Millionen $, obwohl sich der sechsmonatige operative Geldverbrauch auf 372,860 Millionen $ ausweitete, was die Projektkonversion und Kapitaldisziplin zur Hauptspannung macht.
Weiterlesen: NuScale Power (SMR) Q2 FY2026 Gewinnüberblick: 75.000 $ Umsatzkollaps treibt eine 0,96% Kursrallye an
|
Finanzmetrik |
Leitlinie / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
8,054 Mio. $ in Q2 2025 |
0,075 Mio. $ |
Zusammengezogen. Zusammengezogen. Umsatz fiel um 7,979 Mio. $ JoJ. |
|
Q2 GAAP-Verlust je Aktie |
0,13 $ Verlust in Q2 2025 |
0,13 $ Verlust |
Flach. Flach je Aktie trotz größerem Nettoverlust. |
|
Q2 Nettoverlust |
17,641 Mio. $ Verlust in Q2 2025 |
47,539 Mio. $ Verlust |
Ausgeweitet. Ausgeweitet um 29,898 Mio. $ JoJ. |
|
Q2 Forschung und Entwicklung |
11,802 Mio. $ in Q2 2025 |
18,429 Mio. $ |
Gestiegen. Gestiegen um 6,627 Mio. $ JoJ. |
|
Q2 allgemeine und administrative Ausgaben |
22,523 Mio. $ in Q2 2025 |
26,875 Mio. $ |
Gestiegen. Gestiegen um 4,352 Mio. $ JoJ. |
|
Barmittel und Barmitteläquivalente |
836,417 Mio. $ am 31. Dez. 2025 |
766,460 Mio. $ |
Niedriger. Niedriger, aber immer noch beträchtlich. |
|
Sechsmonatiger operativer Cashflow |
56,107 Mio. $ verbraucht in H1 2025 |
372,860 Mio. $ verbraucht |
Barmittel. Barmittelverbrauch stieg um 316,753 Mio. $ JoJ. |
- Umsatz von 75.000 $ fiel um 7,979 Millionen $ Jahr für Jahr: Der Rückgang spiegelte hauptsächlich das Timing von Meilensteinen wider, zeigt aber auch, wie wenig operative Umsätze derzeit NuScales Kostenbasis unterstützen. Finanzierte Ingenieurphasen müssen beginnen, bevor vierteljährliche Verkäufe zu aussagekräftigen Belegen für die Vermarktung werden.
- Verlust je Aktie blieb bei 0,13 $ trotz größerem Nettoverlust: Der Nettoverlust stieg auf 47,539 Millionen $ von 17,641 Millionen $. Eine größere Aktienanzahl hielt den Verlust je Aktie flach und zeigt, wie Verwässerung sich verschlechternde absolute Verluste verschleiern kann, während der Anspruch jedes Aktionärs auf zukünftigen Wert reduziert wird.
- F&E stieg um 56% auf 18,429 Millionen $: Die Ausgaben stiegen von 11,802 Millionen $, da NuScale Design-, Lizenzierungs- und Vermarktungsarbeiten fortsetzte. Die Investition unterstützt seine regulatorische Position, schafft aber nur Aktionärswert, wenn Kunden zur finanzierten Bereitstellung übergehen.
- G&A stieg um 4,352 Millionen $ auf 26,875 Millionen $: Unternehmenskosten stiegen von 22,523 Millionen $, während die Umsätze vernachlässigbar blieben. NuScale braucht stärkere Meilenstein-Umsätze und strafferes Overhead-Wachstum, um zu zeigen, dass Ausgaben langsamer skalieren können als Verträge.
- Barmittel von 766,460 Millionen $ müssen einen operativen Abfluss von 372,860 Millionen $ im ersten Halbjahr unterstützen: Barmittel bleiben beträchtlich, aber der operative Verbrauch war 316,753 Millionen $ höher als im ersten Halbjahr 2025. Die Reichweite hängt daher von Projekteinnahmen, Entwicklungsausgaben und dem Bedarf einer zukünftigen Kapitalerhöhung ab.
NuScale Power (SMR) 2026 Investitionsausblick: 20 $ Bullen-Fall vs. 6 $ Bären-Fall
NuScales 2026-Ausblick hängt davon ab, ob Entwicklungsvereinbarungen zu finanzierten kommerziellen Projekten werden können. Das Aufwärtspotenzial kommt von einer verbindlichen Kundenverpflichtung und Projektfinanzierung, während Verzögerungen, Geldverbrennung und Verwässerung die Hauptrisiken bleiben.
Der Bullen-Fall: Ein finanziertes SMR-Projekt treibt SMR in Richtung 20 $
Der Bullen-Fall nimmt an, dass sich ENTRA1 und ein Versorger oder Rechenzentrum-Kunde auf einen festen Projektplan einigen, das nötige Geld für den Bau beschaffen und eine erste Bestellung für NuScale-Module aufgeben. Die Genehmigung der NRC für das 77-MWe-Design, anhaltende Unterstützung von Doosan bei der Fertigung und Fortschritte beim Rumänien-Projekt würden das Geschäft glaubwürdiger erscheinen lassen und Investoren eine klarere Vorstellung davon geben, wann kommerzielle Umsätze beginnen könnten.
Ein Schritt in Richtung 20 $ würde einen Vertrag mit klarer Kapazität, Zeitplan und Wirtschaftlichkeit erfordern, zusammen mit einem Geldverbrauch weit unter dem Tempo von 372,860 Millionen $ im ersten Halbjahr. Steigende Ingenieurumsätze und Belege dafür, dass Kundenkapital und nicht NuScale-Eigenkapital den Anlagenbau finanziert, würden den Fall stärken.
Der Basis-Fall: Entwicklungsfortschritt hält SMR zwischen 10 $ und 14 $
Der Basis-Fall nimmt an, dass Projektstudien, Lizenzierung und Lieferketten-Arbeit voranschreiten, ohne dass 2026 eine endgültige Anlagenbestellung erfolgt. Der Bargeldsaldo von 766,460 Millionen $ unterstützt weitere Entwicklungen, obwohl vierteljährliche Umsätze von 75.000 $ begrenzen, wie viel Wert Investoren prospektiven Projekten zuweisen können.
SMR könnte unter diesen Bedingungen hauptsächlich zwischen 10 $ und 14 $ handeln. Stabile Barmittel, sichtbare Ingenieur-Meilensteine und mindestens eine finanzierte nächste Stufen-Vereinbarung würden die Spanne unterstützen. Ein weiteres Jahr minimaler Umsätze und operativer Geldverbrauch nahe dem Tempo des ersten Halbjahrs würde das obere Ende schwächen.
Der Bären-Fall: Projektverzögerungen und Geldverbrennung ziehen SMR in Richtung 6 $
Der Bären-Fall nimmt an, dass Kundenfinanzierung, Standortlizenzierung oder Lieferketten-Verpflichtungen länger dauern als erwartet. NuScale finanziert weiterhin Ingenieur- und Unternehmenskosten, während prospektive Projekte keine bedeutsamen Einnahmen oder feste Modulbestellungen generieren.
Ein Schritt in Richtung 6 $ würde wahrscheinlicher, wenn Barmittel schnell von 766,460 Millionen $ sinken, eine weitere Kapitalerhöhung die Aktienanzahl erweitert oder Partner Investitionsentscheidungen verzögern. Schnellere Fortschritte von konkurrierenden fortgeschrittenen Reaktorprojekten könnten zusätzlichen Druck auf die Bewertung ausüben.
SMR-Aktienkursprognosen für 2026 von Wall Street-Analysten
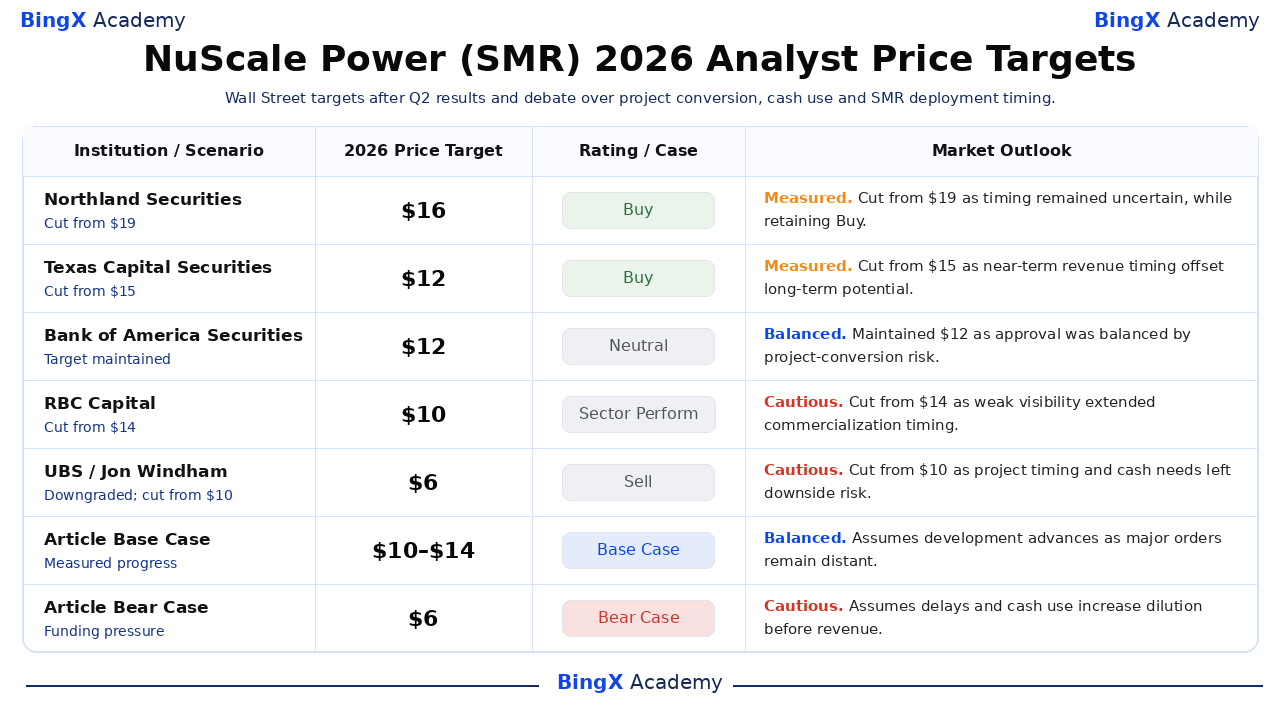
Die fünf datierten Aktionen zeigen, wie Analysten die aktuelle Ausführung gegen die langfristige Gelegenheit abwägen. Sie sind Drittanbieter-Referenzpunkte und nicht eine einzige Konsensprognose. Die finalen Basis- und Bären-Zeilen sind redaktionelle BingX Academy-Szenarien und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Northland Securities / Jeff Grampp |
16 $ |
Kaufen |
Gemessen. 6. August: Senkung von 19 $ auf 16 $; Vermarktung blieb attraktiv trotz schwächerer kurzfristiger Sichtbarkeit. |
|
Texas Capital Securities / Nathaniel Pendleton |
12 $ |
Kaufen |
Gemessen. 20. August: Senkung von 15 $ auf 12 $; Langsamere kurzfristige Umsätze kompensierten die langfristige SMR-Gelegenheit. |
|
Bank of America Securities / Rinny Singh |
12 $ |
Neutral |
Ausgewogen. 12. August: Beibehaltung eines 12 $-Ziels; Regulatorische Vorteile waren durch Projektkonversionsrisiko ausgeglichen. |
|
RBC Capital / Chris Dendrinos |
10 $ |
Sektor durchschnittlich |
Vorsichtig. 11. August: Senkung von 14 $ auf 10 $; Schwache kurzfristige Sichtbarkeit verlängerte Vermarktungszeiten. |
|
UBS / Jon Windham |
6 $ |
Verkaufen |
Vorsichtig. 11. September: Senkung von 10 $ auf 6 $; Projekt-Timing und Bargeldbedarf hinterließen Abwärtsrisiko. |
|
Artikel Basis-Fall |
10–14 $ |
Basis-Fall |
Ausgewogen. Nimmt an, dass Entwicklung voranschreitet, da große Bestellungen fern bleiben. |
|
Artikel Bären-Fall |
6 $ |
Bären-Fall |
Vorsichtig. Nimmt Verzögerungen und Geldverbrauch an, die Verwässerung vor Umsätzen erhöhen. |
Wie man NuScale Power (SMR) Aktien auf BingX handelt
Handeln Sie NuScale Powers Projektkonversions-, Regulierungs- und Finanzierungsausblick mit BingX TradFi und BingX AI Tools. Da SMR scharf auf Projektankündigungen, Finanzierungen und Analystenrevisionen reagiert, sollten Händler den Katalysator und Risikogrenzen vor dem Eingehen einer Position definieren.
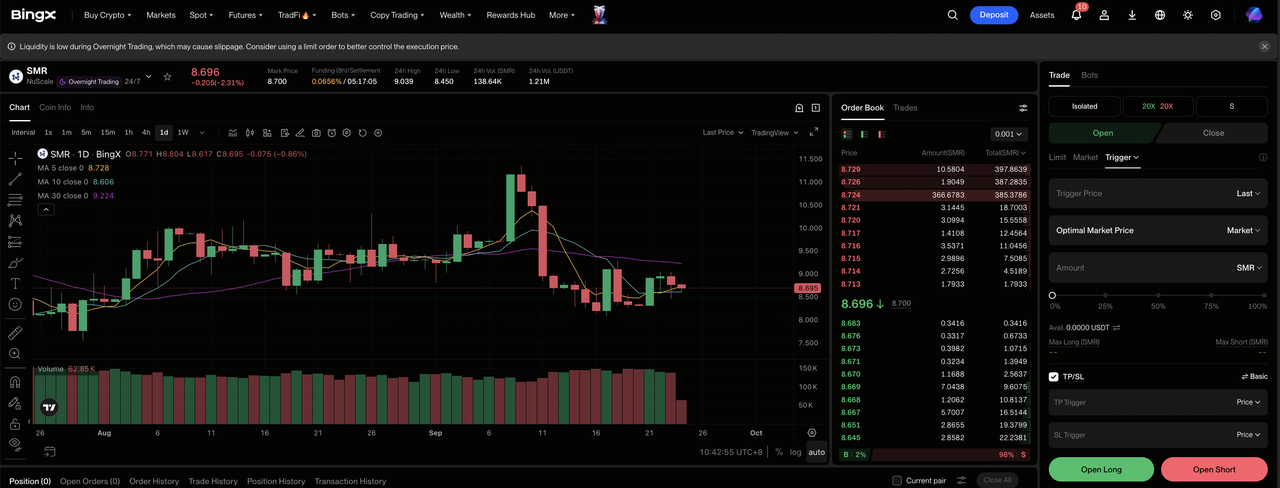
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: NuScale Power (SMR) auswählen. Suchen Sie den SMR-USDT Perpetual Futures Kontrakt aus und wählen Sie ihn aus.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen wenn sich finanzierte Projekte und Ingenieurumsätze verbessern. Wählen Sie Short öffnen, wenn Verzögerungen und Geldverbrauch das Verwässerungsrisiko erhöhen.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 41,64% YTD-Rückgang zeigt, warum konservativer Hebel und klare Positionsgröße wichtig sind.
Schritt 5: Strenge Risikoprotokoll ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Handels. SMR kann schnell auf Kundenverträge, NRC-Meilensteine, Finanzierung, Geldverbrauch und Projektverzögerungen reagieren.
Top 5 Risiken, die NuScale Power Investoren 2026 beobachten sollten
NuScales Bewertung hängt davon ab, Entwicklungsarbeit in finanzierte kommerzielle Projekte umzuwandeln. Finanzierungsverzögerungen, hoher Geldverbrauch, Baukosten und Konkurrenz könnten alle den zukünftigen Wert je Aktie reduzieren.
- Projektfinanzierung kann Umsätze um Jahre verzögern: Nuklearprojekte erfordern Kundeneigenkapital, Schulden, Regierungsunterstützung und regulatorische Genehmigungen. Wenn die Finanzierung länger dauert, könnten Ingenieurumsätze und Modulbestellungen weiter hinausgeschoben werden.
- Operativer Geldverbrauch im ersten Halbjahr von 372,860 Millionen $ erhöht Verwässerungsrisiko: NuScale hatte 766,460 Millionen $ Barmittel, aber der Abfluss zeigt, wie schnell dieser Saldo sinken kann. Zusätzliche Eigenkapital- oder Wandelschuldfinanzierung könnte die Aktienanzahl vor der Umsatzskalierung erhöhen.
- Erstmalige Kosten können Projektökonomie schwächen: Ingenieuränderungen, Lieferketten-Inflation und Bauverzögerungen könnten Anlagenkosten erhöhen. Das könnte Versorger weniger bereit machen, sich zu verpflichten und zukünftige Lizenzökonomie reduzieren.
- Internationale Projekte hängen von mehreren Genehmigungen ab: Das Rumänien-Projekt erfordert noch Finanzierung, Standortarbeit und regulatorische Fortschritte. Verzögerungen könnten Entwicklungskosten erhöhen und potenzielle Umsätze weiter hinausschieben.
- Konkurrierende Energietechnologien können Kundenausgaben abfangen: Versorger und Rechenzentrum-Entwickler können große Reaktoren, Gaserzeugung oder andere fortgeschrittene Reaktordesigns wählen. Schneller vorankommen Konkurrenten könnten NuScales potenzielle Kundenpipeline reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in NuScale Power investieren?
NuScale besitzt ein NRC-genehmigtes 77-MWe-Moduldesign und arbeitet mit ENTRA1, TVA, Doosan und rumänischen Partnern zusammen, was ihm einen glaubwürdigen Weg zur Bereitstellung gibt. Q2-Umsätze von 75.000 $ und operativer Geldverbrauch im ersten Halbjahr von 372,860 Millionen $ zeigen, dass regulatorische Errungenschaften noch nicht zu einem dauerhaften Geschäft mit vorhersagbaren Umsätzen oder positivem operativem Cashflow geworden sind.
Der Bullen-Fall erfordert ein finanziertes Kundenprojekt zur Unterstützung von 20 $. Der Bären-Fall spiegelt Verzögerungen und Verwässerung wider, die SMR in Richtung 6 $ ziehen könnten. Konservative Händler können Geldverbrauch, verbindliche Verträge, Kundenfinanzierung und Lizenzierungsmeilensteine beobachten, bevor sie Entwicklungsankündigungen als Beweis für kommerziellen Maßstab behandeln oder prospektiven Modulpipelines vollen Wert zuweisen.
Risikoerinnerung: Der Handel und die Investition in Aktien wie SMR beinhaltet ein Risiko von Kapitalverlust. Unternehmensausführung, Konkurrenz, Finanzierung, Bewertungsänderungen und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Top KI-Energieaktien zum Kauf 2026: Kernkraft, Gas, Brennstoffzellen und der KI-Energieausbau
- Top Energieaktien und ETFs zum Kauf 2026: Die KI-Energieknappheit trifft auf geopolitische Volatilität
- Oklo (OKLO) Aktienkursprognose 2026: Kann nukleare Expansion OKLO in Richtung 250 $ treiben?
- Bloom Energy (BE) Kursprognose 2026: Kann KI-Rechenzentrum-Energie BE in Richtung 350 $ treiben?
- Cheniere Energy (LNG) Kursprognose 2026: Können höhere Gasexporte LNG in Richtung 340 $ treiben?
