
QuantumScape (QS) mengembangkan teknologi baterai lithium-metal solid-state untuk kendaraan listrik dan pasar penyimpanan energi lainnya. Desainnya menggantikan anoda grafit atau silikon konvensional dengan arsitektur bebas anoda dan menggunakan separator keramik eksklusif yang dimaksudkan untuk mendukung kepadatan energi yang lebih tinggi, pengisian yang lebih cepat, dan keamanan yang lebih baik. Ambisi teknis tersebut memberikan QuantumScape eksposur pada transisi baterai yang besar, namun membuat saham sensitif terhadap hasil manufaktur, waktu kualifikasi, dan biaya perpindahan dari output pilot ke skala komersial.
Kuartal terakhir menunjukkan keterlibatan komersial yang terukur tanpa menghilangkan risiko peningkatan skala. QuantumScape Q2 2026 GAAP kerugian bersih menyempit menjadi $98,2 juta dari $114,7 juta pada tahun sebelumnya, kerugian EBITDA yang disesuaikan adalah $64,2 juta dan penagihan pelanggan mencapai $10,8 juta. Penagihan paruh pertama sebesar $21,8 juta sudah melampaui $19,5 juta yang dicatat sepanjang tahun 2025, sementara likuiditas $859,0 juta mendukung runway pengembangan multitahun.
Perkiraan saham QS untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus industrialisasi dan validasi mitra: Output Eagle Line, produksi separator Cobra dan kerja sama dengan PowerCo, Honda, Murata dan Corning menunjukkan bahwa teknologi dapat maju dari sampel otomotif menuju manufaktur volume tinggi yang dapat diulang.
- Kasus hasil dan waktu komersialisasi: Kualifikasi sel membutuhkan waktu lebih lama dari yang diharapkan, kebutuhan modal meningkat dan pendapatan royalti atau produk yang berarti tetap terlalu jauh untuk mengimbangi kerugian EBITDA yang disesuaikan tahunan berkelanjutan sebesar $250 juta hingga $275 juta.
Panduan ini menguraikan perkiraan saham QS, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan pada rilis pendapatan Q2 QuantumScape tanggal 22 Juli 2026, pengajuan kuartalan dan data pasar hingga 24 September, ditambah cara memperdagangkan futures saham QS di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor QuantumScape pada September 2026
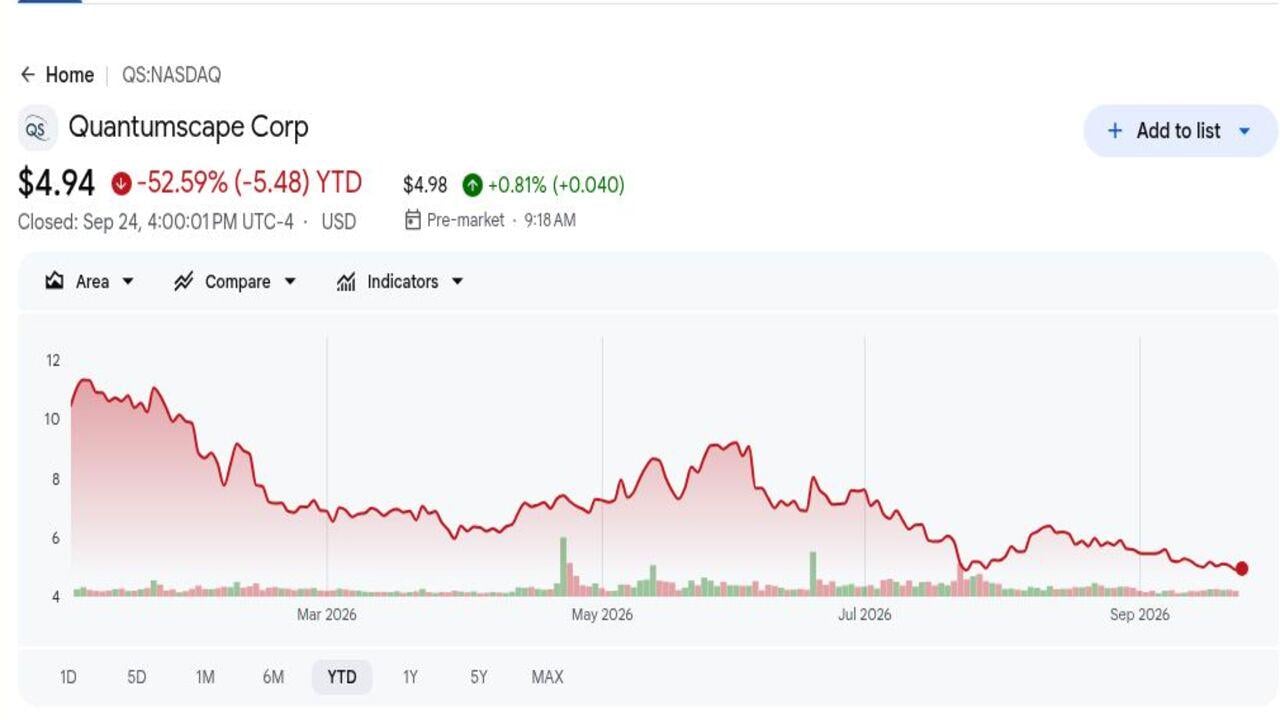
- QS ditutup pada $4,94 dan turun 52,59% pada tahun 2026: Saham ditutup mendekati terendah 52 minggu $4,76 setelah diperdagangkan setinggi $19,07. Penurunan ini menunjukkan investor telah mengalihkan fokus dari pencapaian teknis menuju produksi komersial dan kualifikasi pelanggan.
- Kerugian bersih GAAP Q2 menyempit sebesar $16,5 juta menjadi $98,2 juta: Biaya operasional turun 14,2% menjadi $106,1 juta, meskipun QuantumScape tetap pra-pendapatan di bawah GAAP. Manajemen masih mengharapkan kerugian EBITDA yang disesuaikan sepanjang tahun sebesar $250 juta hingga $275 juta.
- Penagihan pelanggan paruh pertama mencapai $21,8 juta: Total ini sudah melampaui $19,5 juta yang dihasilkan selama seluruh tahun 2025. Penagihan bukan pendapatan GAAP, tetapi menunjukkan pelanggan mendanai pekerjaan pengembangan saat program bergerak melalui pencapaian teknis.
- Likuiditas berakhir Q2 pada $859,0 juta: Kas dan sekuritas yang dapat dipasarkan meningkat $61,5 juta dari tahun sebelumnya. Saldo ini memberikan QuantumScape lebih banyak waktu untuk meningkatkan skala Eagle Line dan menyelesaikan kualifikasi otomotif tanpa segera kembali ke pasar modal.
- Panduan capex 2026 turun menjadi $27 juta hingga $37 juta: Titik tengah turun sebesar $18 juta dari kisaran sebelumnya $40 juta hingga $60 juta. Pengeluaran yang lebih rendah memperpanjang runway, meskipun investor masih memerlukan bukti bahwa kontrol biaya tidak memperlambat industrialisasi separator dan sel.
Apa Itu QuantumScape (QS)?
QuantumScape adalah perusahaan pengembangan baterai yang didirikan pada 2010 untuk mengkomersialkan sel lithium-metal solid-state. Kekayaan intelektual intinya menggabungkan separator padat keramik dengan arsitektur sel bebas anoda, yang membentuk anoda lithium-metal selama pengisian daripada memproduksinya ke dalam sel. Perusahaan saat ini memperoleh sedikit atau tidak ada pendapatan produk GAAP, sehingga nilai investor tergantung pada pencapaian teknis, pengembangan yang didanai pelanggan, ekonomi lisensi, dan pendapatan royalti atau produksi akhirnya. Aplikasi otomotif tetap menjadi pasar utama karena jangkauan, waktu pengisian, keamanan, dan berat kemasan dapat memengaruhi ekonomi kendaraan.
Strategi jangka panjangnya menggabungkan produksi pilot internal dengan kemitraan yang dapat memindahkan teknologi ke pabrik skala otomotif. PowerCo, perusahaan baterai Volkswagen Group, memiliki jalur lisensi dan menyetujui pembayaran hingga $131 juta selama dua tahun untuk pekerjaan industrialisasi bersama. QuantumScape juga bekerja dengan Honda pada evaluasi otomotif dan dengan Murata Manufacturing dan Corning pada peningkatan skala separator keramik. Eagle Line dan proses Cobra dimaksudkan untuk membuktikan produksi yang dapat diulang, sementara sel format yang lebih besar dan penyimpanan stasioner menciptakan jalur tambahan di luar program otomotif QSE-5 asli.
Baca Lebih Lanjut: Prediksi Harga Tesla (TSLA) 2026: Bisakah Robotaxi dan Optimus Mendorong Saham TSLA ke $500?
Ikhtisar Pendapatan QuantumScape (QS) Q2 2026: Kerugian Lebih Rendah dan Penagihan Lebih Kuat Memperpanjang Runway Kas
QuantumScape melaporkan kerugian bersih GAAP $98,2 juta versus $114,7 juta tahun sebelumnya, biaya operasional $106,1 juta dan kerugian EBITDA yang disesuaikan $64,2 juta. Penagihan pelanggan adalah $10,8 juta untuk Q2 dan $21,8 juta untuk paruh pertama, melampaui $19,5 juta yang dihasilkan sepanjang tahun 2025. Likuiditas berakhir pada $859,0 juta, sementara panduan capex 2026 diturunkan menjadi $27 juta hingga $37 juta. Pertukaran utamanya adalah disiplin modal yang lebih baik terhadap jadwal komersialisasi yang masih memerlukan bertahun-tahun eksekusi.
Baca Lebih Lanjut: Ikhtisar Pendapatan QuantumScape (QS) Q2 2026: Kerugian $64,2M Mengirim Saham Turun 12,95%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Kerugian bersih GAAP Q2 |
-$114,7M tahun sebelumnya |
-$98,2M |
Membaik. Menyempit sebesar $16,5M YoY. |
|
Biaya operasional Q2 |
$123,6M tahun sebelumnya |
$106,1M |
Lebih rendah. Turun 14,2% YoY. |
|
Kerugian EBITDA yang disesuaikan Q2 |
Ekspektasi perusahaan |
-$64,2M |
Sesuai. Tetap dalam rencana tahunan. |
|
Penagihan pelanggan Q2 |
$19,5M sepanjang 2025 |
$10,8M; $21,8M H1 |
Maju. H1 melampaui seluruh tahun 2025. |
|
Capex Q2 |
$8,6M tahun sebelumnya |
$4,6M |
Lebih rendah. Turun 46,2% YoY. |
|
Likuiditas Q2 |
$797,5M tahun sebelumnya |
$859,0M |
Lebih tinggi. Meningkat $61,5M YoY. |
|
Outlook kerugian EBITDA yang disesuaikan FY2026 |
-$250M hingga -$275M sebelumnya |
-$250M hingga -$275M |
Ditegaskan kembali. Pengeluaran pengembangan tetap substansial. |
|
Outlook capex FY2026 |
$40M hingga $60M sebelumnya |
$27M hingga $37M |
Dikurangi. Titik tengah turun $18M. |
- Kerugian bersih $98,2 juta menyempit sebesar 14,4%: Perbaikan year-over-year $16,5 juta menunjukkan kontrol biaya yang lebih baik, meskipun QuantumScape masih bergantung pada komersialisasi masa depan daripada pendapatan saat ini. Efisiensi operasional karena itu tetap penting untuk memperpanjang runway.
- Biaya operasional turun 14,2% menjadi $106,1 juta: Penurunan dari $123,6 juta membantu menjaga likuiditas $859,0 juta sementara QuantumScape mendanai peningkatan skala separator dan pengembangan format yang lebih besar. Biaya yang lebih rendah memberikan lebih banyak ruang untuk mencapai tahap kualifikasi otomotif dan penyimpanan berikutnya.
- Penagihan paruh pertama sebesar $21,8 juta melampaui total tahun penuh 2025: Pembayaran mitra melampaui angka tahun penuh sebelumnya $19,5 juta, menunjukkan keterlibatan pelanggan yang lebih kuat. Penagihan bukan pendapatan GAAP, jadi investor masih memerlukan bukti bahwa program tersebut berubah menjadi permintaan komersial yang berkelanjutan.
- Capex Q2 turun 46,2% menjadi $4,6 juta: Pengeluaran fasilitas dan peralatan yang lebih rendah mendukung pengurangan $18 juta dalam titik tengah capex tahunan. Produksi skala komersial masa depan masih akan memerlukan modal mitra, hasil yang stabil, dan transfer teknologi yang berhasil.
- Panduan kerugian EBITDA yang disesuaikan tahunan tetap pada $250 juta hingga $275 juta: Kisaran yang tidak berubah menunjukkan bahwa kemajuan teknis belum secara material mengubah profil konsumsi kas. Waktu pencapaian karena itu tetap menjadi pusat bagaimana investor menilai likuiditas dan jalur komersialisasi QuantumScape.
Outlook Investasi QuantumScape (QS) 2026: Kasus Bull $10 vs Kasus Bear $3
Outlook QuantumScape 2026 tergantung pada apakah produksi separator, kualifikasi pelanggan, dan pengembangan yang didanai mitra dapat memindahkan perusahaan lebih dekat ke produksi baterai skala komersial. Upside datang dari output Eagle Line yang lebih kuat dan validasi pelanggan yang lebih luas, sementara penundaan manufaktur, kerugian berkelanjutan, dan dilusi masa depan tetap menjadi risiko utama.
Kasus Bull: Kemajuan Produksi Baterai yang Lebih Kuat Mendorong QS Menuju $10
Kasus Bull mengasumsikan Eagle Line menunjukkan throughput separator Cobra yang stabil dan sampel QSE-5 memenuhi persyaratan kinerja otomotif. Program PowerCo, yang dapat memberikan hingga $131 juta selama dua tahun, mengubah kerja teknis menjadi pencapaian yang didanai lebih besar sementara Honda dan pelanggan lain memperluas validasi.
Pergerakan menuju $10 akan memerlukan penagihan tetap di atas kecepatan paruh pertama $21,8 juta, kerugian EBITDA yang disesuaikan tahunan tetap dalam $250 juta hingga $275 juta, dan likuiditas tetap dengan nyaman di atas $700 juta. Hasil manufaktur yang dapat diulang dan kualifikasi pelanggan akan lebih penting daripada rekor laboratorium lainnya.
Kasus Base: Kemajuan Pelanggan yang Stabil Menjaga QS Antara $6 dan $8
Kasus Base mengasumsikan produksi separator dan pengujian pelanggan terus maju, tetapi pendapatan kendaraan komersial tetap di luar 2026. Capex yang lebih rendah dan likuiditas $859 juta melindungi runway, sementara tidak adanya pendapatan GAAP membatasi seberapa jauh investor dapat menilai ulang saham.
QS bisa diperdagangkan terutama antara $6 dan $8 jika capex tahunan tetap dalam $27 juta hingga $37 juta dan penagihan mitra berlanjut. Tanggal kualifikasi yang terlewat atau likuiditas turun di bawah $700 juta akan melemahkan kisaran bahkan jika kinerja sel yang mendasari tetap kompetitif.
Kasus Bear: Penundaan Manufaktur Menarik QS Menuju $3
Kasus Bear mengasumsikan hasil keramik, konsistensi multilayer, atau kualifikasi otomotif tergelincir lagi. Timeline yang lebih panjang akan memperpanjang kerugian tahunan mendekati $250 juta hingga $275 juta dan meningkatkan kemungkinan bahwa QuantumScape akhirnya memerlukan modal ekuitas tambahan.
Pergerakan menuju $3 akan menjadi lebih mungkin jika penagihan menurun, output Eagle Line tidak mencapai tujuan internal, atau program mitra menyempit. Sel yang divalidasi lebih sedikit akan menunda arus kas lisensi, meningkatkan risiko dilusi, dan mengurangi nilai yang diberikan investor pada pendapatan komersial masa depan.
Perkiraan Harga Saham QS untuk 2026 Oleh Analis Wall Street
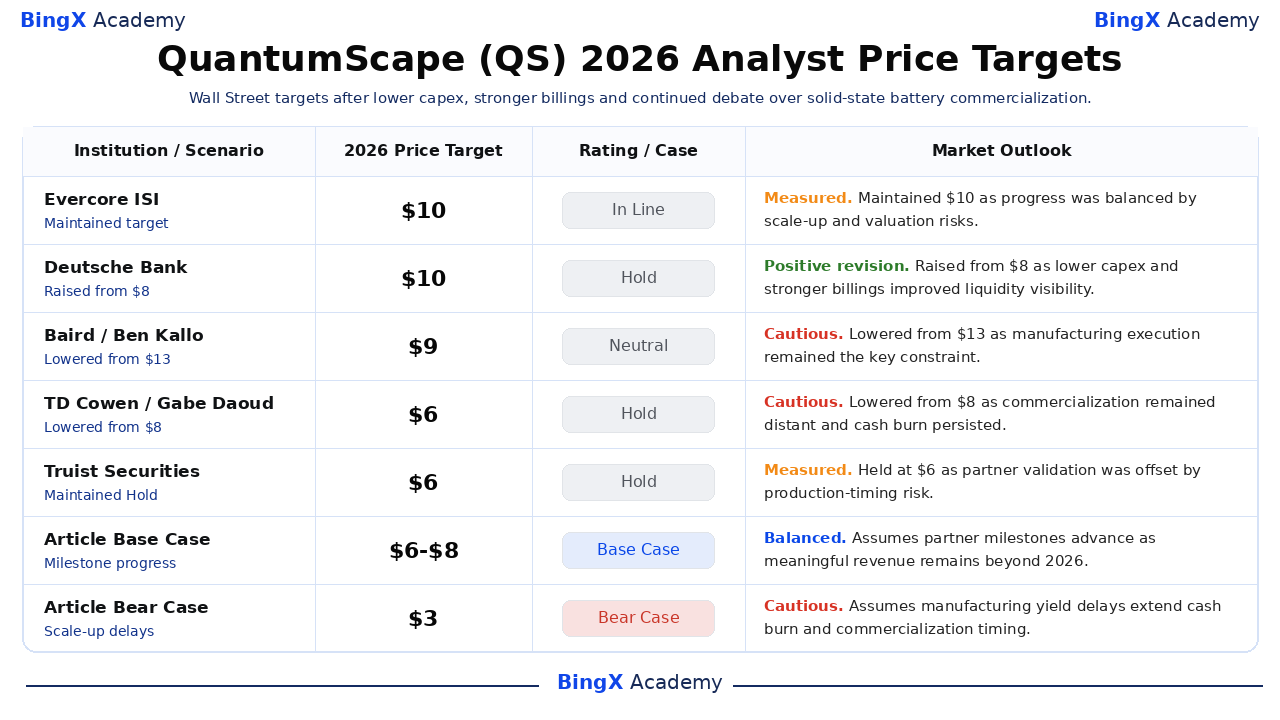
Lima tindakan bertanggal di bawah ini mencakup $6 hingga $10 dan menunjukkan bagaimana analis menyeimbangkan kemajuan mitra terhadap risiko peningkatan skala. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy dan diberi label terpisah, sehingga tidak boleh dibaca sebagai target penelitian institusional.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Evercore ISI |
$10 |
In Line |
Terukur. 28 Juli: mempertahankan $10 karena kemajuan diseimbangkan dengan risiko peningkatan skala dan valuasi. |
|
Deutsche Bank |
$10 |
Hold |
Revisi positif. 24 Juli: dinaikkan dari $8 karena capex yang lebih rendah dan penagihan yang lebih kuat meningkatkan visibilitas. |
|
Baird |
$9 |
Neutral |
Berhati-hati. 24 Juli: diturunkan dari $13 karena eksekusi manufaktur tetap menjadi kendala. |
|
TD Cowen |
$6 |
Hold |
Berhati-hati. 24 Juli: diturunkan dari $8 karena komersialisasi tetap jauh. |
|
Truist Securities |
$6 |
Hold |
Terukur. 23 April: validasi mitra diimbangi dengan risiko waktu produksi. |
|
Kasus Base Artikel |
$6-$8 |
Kasus Base |
Seimbang. Mengasumsikan pencapaian mitra maju karena pendapatan yang berarti tetap di luar 2026. |
|
Kasus Bear Artikel |
$3 |
Kasus Bear |
Berhati-hati. Mengasumsikan penundaan hasil memperpanjang pembakaran kas dan waktu komersialisasi. |
Cara Memperdagangkan Saham QuantumScape (QS) di BingX
Perdagangkan outlook industrialisasi-baterai, penagihan-mitra dan likuiditas QuantumScape menggunakan BingX TradFi dan BingX AI tools. Karena QS dapat bereaksi tajam terhadap hasil sampel, perjanjian pelanggan dan perubahan pendanaan, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
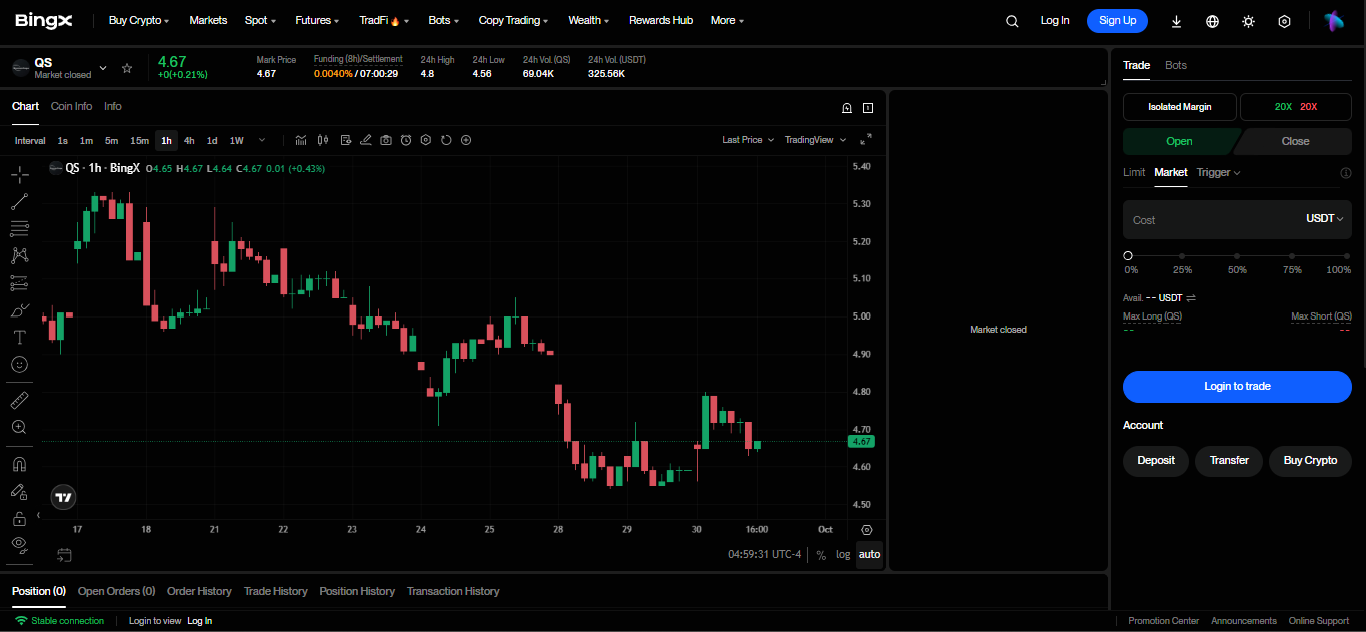
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih QuantumScape (QS). Cari dan pilih kontrak futures perpetual QS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pencapaian produksi dan penagihan mitra membaik. Pilih Open Short jika penundaan hasil atau risiko pendanaan melemahkan outlook.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan YTD 52,59% menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Laksanakan protokol risiko yang ketat. Tetapkan Take-Profit dan Stop-Loss (TP/SL) level sebelum atau segera setelah memasuki perdagangan. QS dapat bereaksi cepat terhadap data sel, waktu kualifikasi, penagihan dan likuiditas.
5 Risiko Teratas yang Perlu Diperhatikan Investor QuantumScape pada 2026
Valuasi QuantumScape bergantung pada mengubah pencapaian teknis menjadi produksi industri yang dapat diulang. Penundaan dalam manufaktur, program pelanggan, atau pendanaan bisa mendorong arus kas lebih jauh dan mengurangi nilai masa depan per saham.
- Hasil manufaktur bisa menunda komersialisasi: Separator yang berfungsi di laboratorium masih perlu diproduksi secara konsisten pada skala. Hasil yang lebih rendah akan meningkatkan biaya unit, memperlambat kualifikasi pelanggan, dan mendorong pendapatan royalti lebih jauh ke masa depan.
- Kerugian tahunan tetap tinggi: Outlook kerugian EBITDA yang disesuaikan $250 juta hingga $275 juta bisa mengurangi saldo likuiditas $859 juta sebelum royalti yang berarti dimulai. Pencapaian pelanggan yang tertunda akan meningkatkan kemungkinan pembiayaan dan dilusi masa depan.
- Konsentrasi PowerCo meningkatkan risiko eksekusi: Hingga $131 juta kerja yang didanai memperkuat validasi, tetapi kemunduran dalam satu program besar bisa secara material memengaruhi penagihan, timeline kualifikasi, dan pendapatan lisensi yang diharapkan.
- Teknologi baterai yang bersaing terus membaik: Pengisian lithium-ion yang lebih baik, anoda kaya silikon, dan desain solid-state rival bisa mempersempit keunggulan kinerja QuantumScape sebelum peluncuran. Itu bisa melemahkan daya penetapan harga dan memperlambat adopsi mitra.
- Dilusi ekuitas dapat mengurangi upside per saham: Jika peningkatan skala memerlukan lebih banyak modal daripada yang disediakan mitra, saham baru bisa menyebarkan nilai komersial akhirnya di seluruh jumlah saham yang lebih besar. Dampaknya akan lebih besar jika pembiayaan terjadi setelah penurunan harga saham lainnya.
Pemikiran Akhir: Haruskah Anda Berinvestasi di QuantumScape pada 2026?
QuantumScape memasuki paruh kedua dengan disiplin modal yang lebih kuat dan pendanaan pelanggan yang nyata. Kerugian bersih menyempit menjadi $98,2 juta, penagihan paruh pertama melampaui seluruh 2025, panduan capex turun dan likuiditas mencapai $859 juta. Fakta-fakta tersebut meningkatkan kelangsungan hidup dan validasi, tetapi mereka belum membuktikan manufaktur komersial, hasil otomotif yang dapat diulang atau pendapatan GAAP yang tahan lama dari produksi berskala.
Jalur menuju $10 memerlukan output Eagle Line yang dapat diulang, pendanaan mitra berkelanjutan dan likuiditas stabil. Kasus Bear $3 mencerminkan penundaan hasil, kerugian yang diperpanjang dan dilusi. Trader konservatif dapat memantau penagihan, throughput separator, kualifikasi otomotif dan likuiditas bersama-sama sebelum memperlakukan pencapaian teknis sebagai infleksi komersial yang dapat mendukung pendapatan berulang dan arus kas positif.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti QS melibatkan risiko kehilangan modal. Penundaan pengembangan, perubahan pembiayaan dan trading dengan leverage dapat menghasilkan kerugian yang cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Tesla (TSLA) 2026: Bisakah Robotaxi dan Optimus Mendorong Saham TSLA ke $500?
- Prediksi Harga IonQ (IONQ) 2026: Bisakah Pertumbuhan Quantum Full-Stack Mendorong IONQ Menuju $65?
- Prediksi Harga Rocket Lab (RKLB) 2026: Bisakah Roket Baru dan Pertumbuhan Pertahanan Mendorong RKLB Menuju $150?
- Prediksi Harga Virgin Galactic (SPCE) 2026: Bisakah Testing Delta Mendorong SPCE Menuju $5?
- Prediksi Harga Lockheed Martin (LMT) 2026: Bisakah Backlog Rekor Mendorong LMT Menuju $700?
