


Space Exploration Technologies Corp., yang umumnya dikenal sebagai SpaceX (SPCX), mengoperasikan sistem peluncuran yang dapat digunakan kembali, jaringan satelit Starlink, layanan Starshield yang aman dan infrastruktur AI yang berkembang pesat. Konektivitas saat ini merupakan mesin pendapatan dan keuntungan terbesar, sementara investasi Starship dan AI dimaksudkan untuk menciptakan kapasitas masa depan. Keluasan tersebut memberikan SpaceX beberapa jalur pertumbuhan, namun membuat saham sensitif terhadap jadwal teknik, intensitas modal dan valuasi yang sangat besar.
Kuartal terbaru menunjukkan pertumbuhan yang cepat dengan trade-off permintaan kas yang besar. Pendapatan SpaceX Q2 2026 mencapai $7,814 miliar, naik 92% dan sekitar $914 juta di atas konsensus, sementara EBITDA yang disesuaikan meningkat 191% menjadi $3,538 miliar. Pelanggan Starlink berlipat ganda menjadi 12 juta dan pendapatan AI naik 247% menjadi $2,561 miliar, namun pengeluaran modal kuartalan melonjak menjadi $18,369 miliar karena SpaceX memperluas infrastruktur komputasi dan satelit.
Prakiraan saham SPCX untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus konektivitas, kemampuan penggunaan ulang dan skala AI: 12 juta pelanggan Starlink, kemajuan penerbangan Starship dan $14,1 miliar penjualan cloud yang dikontrak menciptakan leverage operasional di seluruh komunikasi, peluncuran dan komputasi.
- Kasus intensitas modal dan valuasi: Capex kuartalan $18,369 miliar, kerugian operasional AI $1,257 miliar dan jadwal Starship yang tidak pasti membuat konversi kas di bawah tingkat yang diperlukan untuk mendukung valuasi multitriliun dolar.
Panduan ini menguraikan prakiraan saham SPCX, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan laporan pendapatan Q2 SpaceX tanggal 4 Agustus 2026, pengajuan kuartalan dan data pasar hingga 24 September, ditambah cara memperdagangkan futures saham SPCX di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor SpaceX di September 2026
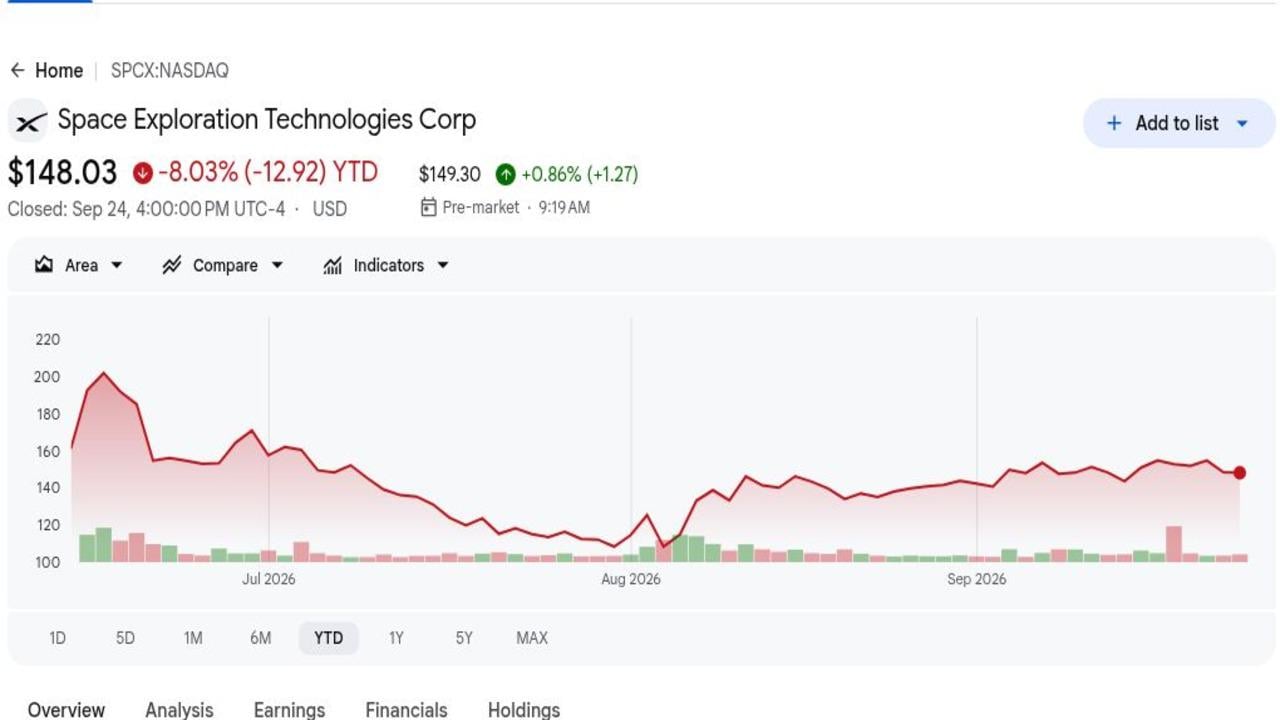
- $148,03 membuat SPCX turun 8,03% sejak listing Juni: Penutupan referensi 24 September tetap di atas harga IPO $135 namun 34,4% di bawah tertinggi pasca-listing $225,64. Penurunan menunjukkan betapa cepatnya kekhawatiran valuasi mengimbangi kelangkaan awal dan permintaan indeks.
- $7,814 miliar pendapatan Q2 mengalahkan konsensus sekitar $914 juta: Pendapatan naik 92% dari $4,071 miliar, dipimpin oleh Konektivitas dan AI. Pencapaian ini menetapkan bahwa skala operasional SpaceX berkembang lebih cepat dari yang diharapkan pasar pra-pendapatan di beberapa bisnis.
- 12 juta pelanggan Starlink berlipat ganda year over year: Pendapatan Konektivitas meningkat 66% menjadi $4,291 miliar dan pendapatan operasional naik 79% menjadi $1,656 miliar. Segmen ini adalah sumber keuntungan saat ini yang paling jelas untuk mendanai portofolio peluncuran dan AI yang lebih luas.
- $18,369 miliar capex kuartalan meningkat lebih dari enam kali lipat: AI menyumbang $15,828 miliar, dibandingkan dengan $749 juta setahun sebelumnya. Pengeluaran mendukung pertumbuhan komputasi, tetapi juga menjelaskan mengapa pendapatan dan EBITDA yang disesuaikan belum diterjemahkan dengan bersih ke dalam arus kas bebas.
- $47,5 miliar backlog disertai dengan $100 miliar likuiditas: Neraca memberikan SpaceX kapasitas untuk berinvestasi dalam Starship, Starlink dan AI. Investor masih membutuhkan konversi backlog dan disiplin modal karena sumber daya kas saja tidak menjamin pengembalian per saham yang menarik.
Apa Itu SpaceX (SPCX)?
SpaceX adalah perusahaan terintegrasi vertikal di bidang aerospace, komunikasi satelit dan infrastruktur AI yang didirikan pada tahun 2002. Segmen Space merancang dan meluncurkan roket Falcon, pesawat ruang angkasa Dragon dan sistem Starship yang sedang dikembangkan. Konektivitas mengoperasikan layanan broadband Starlink dan direct-to-device, sementara Starshield melayani pelanggan keamanan nasional. Segmen AI mencakup infrastruktur komputasi, Grok dan layanan berlangganan dan cloud terkait. Manufaktur, satelit, situs peluncuran, perangkat lunak dan operasi jaringan dikelola dalam satu platform.
Strategi jangka panjang menggunakan ekonomi peluncuran untuk menyebarkan infrastruktur komunikasi dan komputasi SpaceX sendiri dalam skala besar. Starlink melayani konsumen, perusahaan, maskapai penerbangan dan pemerintah, dengan American Airlines, Southwest, Virgin Atlantic, Iberia dan Aer Lingus di antara hubungan penerbangan yang disoroti. Kemitraan mobile termasuk SoftBank, NTT Docomo dan Spark NZ, sementara Starshield memegang lebih dari $6 miliar penghargaan pemerintah AS multi-tahun. Starship tetap sentral karena kemampuan penggunaan ulang penuh dapat menurunkan biaya penyebaran untuk satelit generasi berikutnya dan infrastruktur orbital.
Baca Lebih Lanjut: Bagaimana IPO SpaceX pada 12 Juni Meluncurkan Elon Musk Melewati Tanda Kekayaan Bersih Satu Triliun Dolar
Ikhtisar Pendapatan SpaceX (SPCX) Q2 2026: Pertumbuhan Pendapatan 92% dan Skala Starlink Mendukung Ekspansi AI
SpaceX melaporkan pendapatan Q2 sebesar $7,814 miliar versus sekitar $6,9 miliar yang diharapkan, kerugian $0,09 per saham versus konsensus kerugian $0,26, dan EBITDA yang disesuaikan sebesar $3,538 miliar, naik 191%. Pendapatan Konektivitas mencapai $4,291 miliar dan pendapatan AI mencapai $2,561 miliar, sementara pelanggan Starlink berlipat ganda menjadi 12 juta. Trade-off utama adalah capex $18,369 miliar, termasuk $15,828 miliar untuk infrastruktur AI.
Baca Lebih Lanjut: Ikhtisar Pendapatan SpaceX (SPCX) Q2 2026: Capex AI $18,37B Memicu Penjualan Harga 13,61%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 |
$6,9B konsensus |
$7,814B |
Mengalahkan. Sekitar $914M di atas konsensus; naik 92% YoY. |
|
Kerugian per saham Q2 |
-$0,26 konsensus |
-$0,09 |
Mengalahkan. Kerugian $0,17 lebih kecil dari yang diharapkan. |
|
EBITDA yang disesuaikan Q2 |
$1,214B setahun sebelumnya |
$3,538B |
Berkembang. Meningkat 191% YoY. |
|
Pendapatan Konektivitas |
$2,588B setahun sebelumnya |
$4,291B |
Berkembang. Meningkat 66% YoY. |
|
Pendapatan AI |
$737M setahun sebelumnya |
$2,561B |
Dipercepat. Meningkat 247% YoY. |
|
Pelanggan Starlink |
6,0M setahun sebelumnya |
12,0M |
Berlipat ganda. Menambah 1,7M secara berurutan. |
|
Pengeluaran modal Q2 |
$2,825B setahun sebelumnya |
$18,369B |
Melonjak. AI mewakili $15,828B. |
|
Kas dan sekuritas yang dapat dipasarkan |
— |
$100B |
Likuid. Mendukung backlog $47,5B dan rencana investasi. |
- $7,814 miliar pendapatan tumbuh 92% dan mengalahkan sekitar $914 juta: Space, Konektivitas dan AI semua berkembang, dengan total pendapatan naik dari $4,071 miliar. Luasnya pertumbuhan mengurangi ketergantungan pada peluncuran saja dan mendukung kerangka valuasi multi-mesin.
- Kerugian $0,09 per saham $0,17 lebih baik dari konsensus: Kerugian bersih menyempit menjadi $541 juta dari $1,008 miliar. Perbaikan menunjukkan leverage operasional di seluruh portofolio, meskipun profitabilitas absolut tetap tidak memadai relatif terhadap program modal perusahaan dan jadwal infrastruktur yang ambisius.
- $4,291 miliar pendapatan Konektivitas meningkat 66%: Pendapatan operasional segmen naik 79% menjadi $1,656 miliar dan EBITDA yang disesuaikan mencapai $2,597 miliar. Starlink oleh karena itu menghasilkan ekonomi saat ini yang dapat mendanai sebagian proyek yang lebih berisiko, termasuk pengembangan Starship dan infrastruktur AI.
- $2,561 miliar pendapatan AI meningkat 247%: EBITDA yang disesuaikan AI berubah positif menjadi $1,146 miliar, meskipun kerugian operasional tetap $1,257 miliar. Perbedaan tersebut menyoroti depresiasi berat, kompensasi saham dan investasi infrastruktur di balik pertumbuhan dan kerugian operasional saat ini.
- $18,369 miliar capex melebihi pendapatan sebesar $10,555 miliar: Pengeluaran AI saja mencapai $15,828 miliar. Neraca $100 miliar dapat menyerap investasi jangka pendek, tetapi valuasi masa depan tergantung pada aset-aset tersebut menghasilkan kontrak yang tahan lama, margin yang menarik dan arus kas akhirnya.
Outlook Investasi SpaceX (SPCX) 2026: Kasus Bull $300 vs Kasus Bear $100
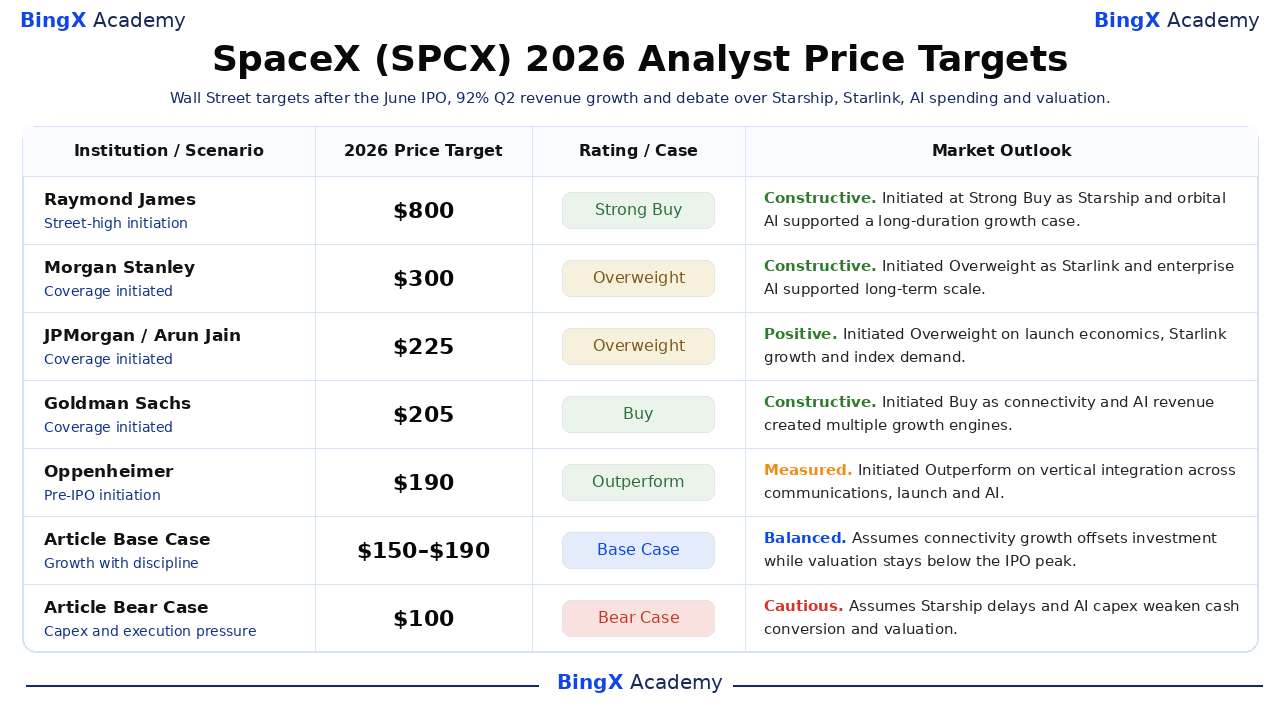
Outlook SpaceX 2026 tergantung pada apakah keuntungan Konektivitas dan permintaan AI yang dikontrak dapat mendukung investasi Starship dan komputasi tanpa tekanan arus kas permanen. Target Wall Street tetap tidak biasa tersebar karena perbedaan kecil dalam biaya peluncuran jangka panjang, penetrasi satelit dan margin AI menghasilkan perubahan valuasi yang sangat besar.
Kasus Bull: Starlink dan Starship Mendorong SPCX Menuju $300
Kasus Bull mengasumsikan Konektivitas terus tumbuh di atas 50%, Starship mendemonstrasikan penggunaan ulang yang dapat diandalkan dan permintaan cloud yang dikontrak berubah menjadi pendapatan AI margin tinggi. Q2 sudah memberikan 12 juta pelanggan Starlink, $1,656 miliar pendapatan operasional Konektivitas dan $14,1 miliar penjualan cloud yang dikontrak.
Pergerakan menuju $300 memerlukan milestone peluncuran dan penyebaran satelit tiba tepat waktu, EBITDA yang disesuaikan AI tetap positif dan pengeluaran modal menghasilkan pendapatan yang terlihat. Pertumbuhan pendapatan di atas 60% dengan intensitas capex yang menurun akan memberikan konfirmasi terkuat.
Kasus Dasar: Pertumbuhan Konektivitas Menjaga SPCX Antara $150 dan $190
Kasus Dasar mengasumsikan pertumbuhan pelanggan Starlink dan perusahaan tetap kuat sementara pengeluaran Starship dan AI mencegah konversi arus kas bebas yang bersih. Posisi likuiditas $100 miliar membatasi tekanan pembiayaan, meskipun investor menerapkan kelipatan yang lebih rendah daripada selama rally pasca-IPO langsung.
SPCX dapat diperdagangkan terutama antara $150 dan $190 jika pendapatan operasional Konektivitas terus berkembang dan backlog tetap mendekati $47,5 miliar. Kuartal lain dari capex di atas dua kali pendapatan atau penambahan pelanggan yang melambat akan melemahkan rentang.
Kasus Bear: Capex dan Keterlambatan Menarik SPCX Menuju $100
Kasus Bear mengasumsikan pengembangan Starship tergelincir, kontrak AI berubah lebih lambat dan $18,369 miliar capex kuartalan tetap tinggi. Konektivitas tetap menguntungkan dan terus menambah pelanggan, tetapi tidak dapat mendanai setiap platform peluncuran, satelit dan komputasi tanpa konsumsi kas yang berkelanjutan.
Pergerakan menuju $100 menjadi lebih mungkin jika kerugian operasional AI tetap di atas $1 miliar, pertumbuhan Starlink turun di bawah 30% atau Starship melewatkan milestone penggunaan ulang utama. Di bawah kombinasi itu, estimasi yang lebih rendah dan kompresi kelipatan akan saling memperkuat.
Prakiraan Harga Saham SPCX untuk 2026 Oleh Analis Wall Street
Lima aksi bertanggal di bawah ini menunjukkan target dari $190 hingga $800, mencerminkan asumsi yang sangat berbeda tentang Starship, Starlink, infrastruktur AI dan margin jangka panjang. Mereka adalah titik referensi pihak ketiga daripada prakiraan konsensus tunggal, dan dua baris terakhir adalah skenario editorial BingX Academy.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Outlook Pasar |
|
Raymond James |
$800 |
Strong Buy |
Konstruktif. 7 Juli: dimulai dengan target tertinggi Street berdasarkan Starship, Starlink dan AI orbital. |
|
Morgan Stanley / Adam Jonas |
$300 |
Overweight |
Konstruktif. 7 Juli: dimulai karena dominasi peluncuran, Starlink dan AI perusahaan mendukung skala. |
|
JPMorgan / Arun Jain |
$225 |
Overweight |
Positif. 7 Juli: dimulai pada ekonomi peluncuran yang dapat digunakan kembali, pertumbuhan Starlink dan permintaan indeks. |
|
Goldman Sachs / Eric Sheridan |
$205 |
Buy |
Konstruktif. 7 Juli: dimulai karena Konektivitas dan AI menciptakan beberapa mesin pertumbuhan. |
|
Oppenheimer / Timothy Horan |
$190 |
Outperform |
Terukur. 11 Juni: dimulai sebelum IPO pada integrasi vertikal di seluruh komunikasi, peluncuran dan AI. |
|
Kasus Dasar Artikel |
150–190 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan Konektivitas mengimbangi investasi sementara valuasi tetap di bawah puncak IPO. |
|
Kasus Bear Artikel |
$100 |
Kasus Bear |
Hati-hati. Mengasumsikan keterlambatan Starship dan capex AI melemahkan konversi kas dan valuasi. |
Cara Memperdagangkan Saham SpaceX (SPCX) di BingX
Perdagangkan pertumbuhan Starlink SpaceX, milestone Starship dan outlook pengeluaran AI menggunakan BingX TradFi dan BingX AI tools. Karena SPCX dapat bereaksi tajam terhadap peluncuran, kontrak, capex dan pasokan lockup, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
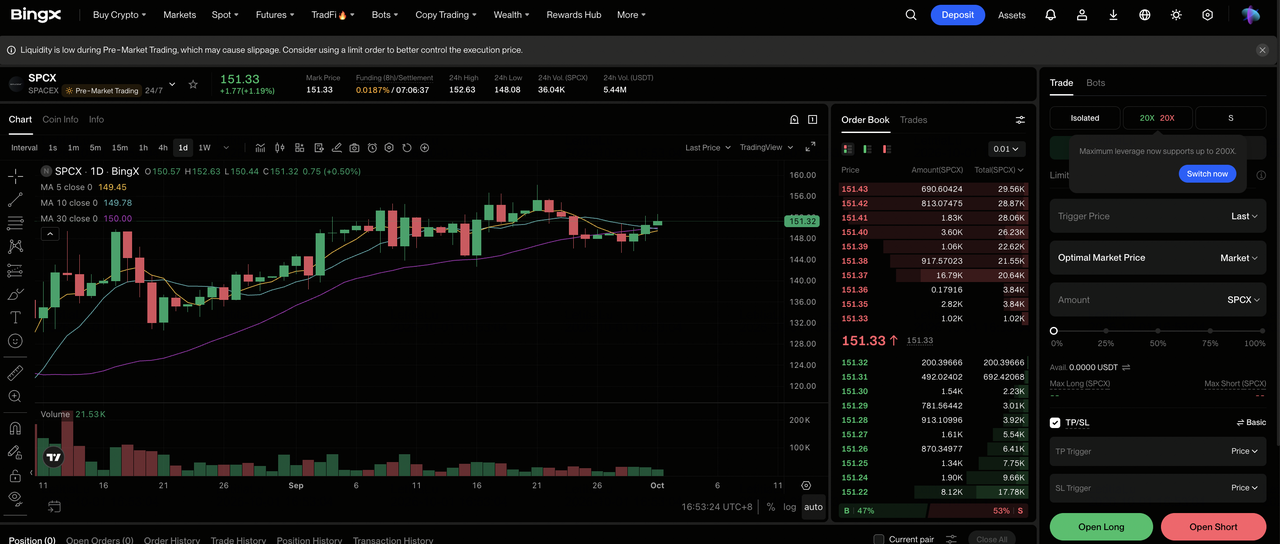
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian khusus TradFi di dashboard bursa BingX.
Langkah 2: Pilih SpaceX (SPCX). Cari dan pilih kontrak futures perpetual SPCX-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan Starlink dan eksekusi Starship membaik. Pilih Open Short jika capex, keterlambatan atau tekanan valuasi mengintensif.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Pergerakan dari $225,64 ke $148,03 menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Atur level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. SPCX dapat bereaksi cepat terhadap uji terbang, pertumbuhan pelanggan, penghargaan pemerintah, kontrak AI dan unlock saham.
5 Risiko Teratas yang Harus Diperhatikan Investor SpaceX di 2026
Valuasi SpaceX mengasumsikan beberapa bisnis yang intensif modal berhasil berskala pada waktu yang sama. Keterlambatan dalam peluncuran, infrastruktur AI, atau pendanaan dapat secara material mengurangi arus kas masa depan dan valuasi.
- Keterlambatan Starship dapat mempengaruhi beberapa bisnis: Kemampuan penggunaan ulang mendukung biaya peluncuran, penyebaran Starlink, dan infrastruktur orbital masa depan. Keterlambatan lebih lanjut dapat meningkatkan biaya dan mendorong milestone pendapatan ke tahun-tahun berikutnya.
- Pengeluaran modal tetap sangat tinggi: Capex Q2 sebesar $18,369 miliar melebihi pendapatan sebesar $10,555 miliar. Pengeluaran berkelanjutan pada tingkat tersebut dapat menekan likuiditas dan arus kas bebas bahkan jika EBITDA yang disesuaikan tetap positif.
- Profitabilitas AI tetap tidak terbukti: Pendapatan AI mencapai $2,561 miliar, tetapi segmen mencatat kerugian operasional $1,257 miliar. Utilisasi dan margin yang lebih tinggi akan diperlukan untuk membenarkan pengeluaran infrastruktur berkelanjutan.
- Pelepasan lockup dapat meningkatkan pasokan saham: Lebih banyak saham terbatas yang menjadi memenuhi syarat untuk dijual dapat menekan saham secara independen dari kinerja operasional, terutama jika permintaan investor melemah.
- Valuasi tinggi memperbesar risiko eksekusi: Kontrol voting pendiri membatasi pengaruh minoritas, sementara target analis berkisar dari $190 hingga $800. Bahkan pengurangan sederhana dalam ekspektasi pertumbuhan atau margin jangka panjang dapat secara material mengurangi valuasi.
Pemikiran Akhir: Apakah Anda Harus Berinvestasi di SpaceX pada 2026?
Kuartal perusahaan publik pertama SpaceX memberikan bukti yang luar biasa kuat: pendapatan naik 92%, pelanggan Starlink berlipat ganda, pendapatan operasional Konektivitas mencapai $1,656 miliar dan EBITDA yang disesuaikan meningkat 191%. Perusahaan juga mengakhiri Q2 dengan $100 miliar likuiditas dan $47,5 miliar backlog, memberikannya kapasitas substansial untuk mendanai peluncuran, satelit dan infrastruktur komputasi.
Kasus Bull memerlukan kontrak Starship, Starlink dan AI mengubah pertumbuhan menjadi arus kas, mendukung jalur menuju $300. Kasus Bear mencerminkan $18,369 miliar capex kuartalan, keterlambatan teknik dan kompresi valuasi yang dapat menarik SPCX menuju $100. Trader konservatif dapat memantau penambahan pelanggan, keuntungan Konektivitas, kerugian operasional AI, intensitas capex dan milestone penggunaan ulang Starship bersama-sama.
Pengingat Risiko: Perdagangan dan investasi dalam saham seperti SPCX melibatkan risiko kehilangan modal. Kemunduran teknik, pengeluaran modal, tata kelola, perubahan valuasi dan perdagangan berleveraj dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Bagaimana IPO SpaceX pada 12 Juni Meluncurkan Elon Musk Melewati Tanda Kekayaan Bersih Satu Triliun Dolar
- Saham Ruang Angkasa Teratas untuk Dibeli Menjelang IPO SpaceX
- Saham Pertahanan Teratas untuk Dibeli pada 2026: Primes, Missiles, Drones, Space, dan AI-Enabled Warfare
- Prediksi Harga Planet Labs (PL) 2026: Bisakah Permintaan Pertahanan Mendorong PL Menuju $35?
- Prediksi Harga Rocket Lab (RKLB) 2026: Bisakah Roket Baru dan Pertumbuhan Pertahanan Mendorong RKLB Menuju $150?
